
myrrhain
36 Beiträge

myrrhain
Melden
Nutzer blockieren
🌐 Web3 • Crypto • Markets
Researching narratives & opportunities
X: @myrrhain
5 Following
11 Follower
24 Like gegeben
Beiträge
·
--
Gestern habe ich herausgefunden, dass Dusk-Blockbelohnungen sich nicht mit der Nutzung bewegen. Heute bin ich auf dieselbe Explorer-Seite zurückgegangen und habe stattdessen die Gebühren-Spalte gelesen, weil das die andere Hälfte derselben Frage ist.
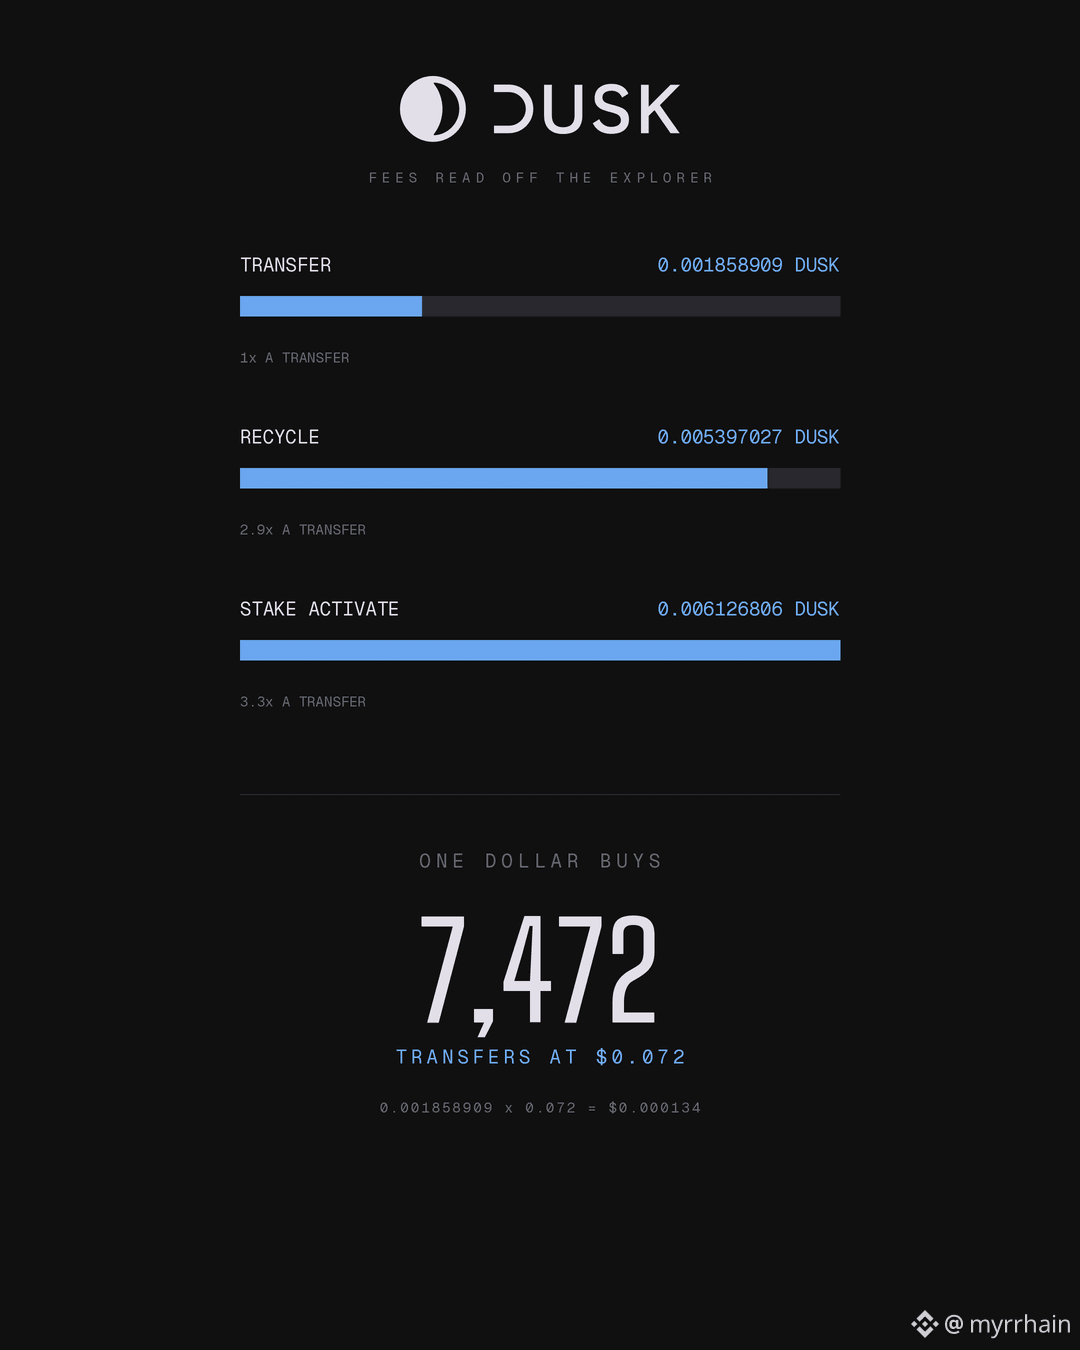
Vier echte Transaktionen, mit exakt den angezeigten Gebühren. Eine Überweisung kostet 0.001858909 DUSK. Ein Recycling kostet 0.005397027. Eine Aktivierung für das Staking kostet 0.006126806. Drei verschiedene Vorgangstypen, drei verschiedene Kosten—alle sind winzig.
Das in Geld umgerechnet zum Preis von 0,072 auf demselben Bildschirm kostet eine Überweisung etwa 0,000134 Dollar. Das bedeutet ungefähr 7.470 Überweisungen für einen einzelnen Dollar.
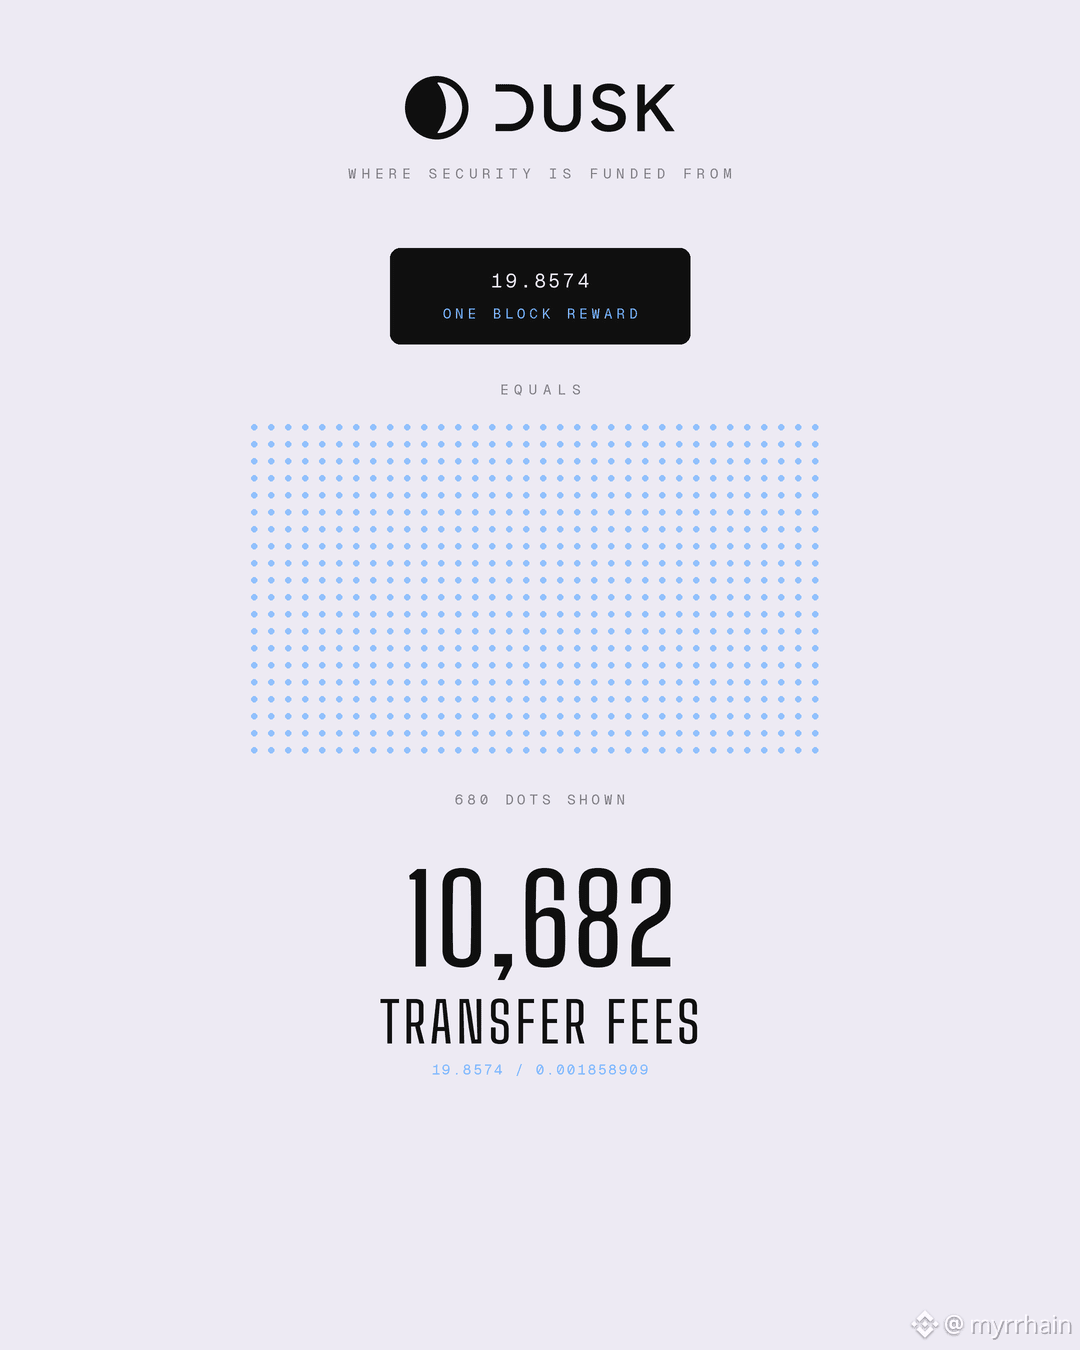
Dann habe ich es neben die Zahl von gestern gestellt, und das Design wurde plötzlich klar. Ein Block in Dusk zahlt 19.8574 DUSK an die Person aus, die ihn produziert hat. Geteilt durch die Überweisungsgebühr entspricht eine Blockbelohnung ungefähr 10.680 Überweisungen. Die Belohnung für die Produktion eines Blocks übertrifft die Gebühren darin um vier Größenordnungen.
Das verrät, wo die Sicherheit tatsächlich herkommt. Nicht von Nutzern, sondern aus Emission.
Für eine Kette, die für regulierte Abwicklung gebaut ist, denke ich, dass das die richtige Wahl ist, und sie verbindet sich direkt mit dem gestrigen Befund. Feste Blockbelohnung bedeutet: Das Validator-Einkommen steigt nicht mit Überlastung. Aus Emission finanzierte Sicherheit bedeutet: Die Nutzerkosten steigen auch nicht mit Überlastung. Beide Seiten des Deals sind gegen Last abgeschirmt. Ein Veranstaltungsort, der Abwicklungsgebühren gegenüber institutionellen Kunden nennt, kann eine Zahl in einen Vertrag schreiben und davon ausgehen, dass sie hält—was für diesen Kunden mehr wert ist als ein Durchsatzrekord.
Diese Einschränkungen: Vier Transaktionen sind eine kleine Stichprobe, und Gebühren variieren mit der Berechnung, die eine Transaktion tatsächlich ausführt—behandle diese also eher als repräsentativ denn als fest. Die Dollarwerte bewegen sich mit dem Preis. Und ein modell mit Emissionsfinanzierung muss zusammen mit dem Emissionsplan gelesen werden, den ich nicht gemessen habe.
Weiß jemand, wie Dusk-Gebühren mit der Komplexität von Verträgen skalieren—statt mit dem Transaktionstyp?
@Dusk_Foundation $DUSK #dusk
Gestern habe ich herausgefunden, dass Dusk-Blockbelohnungen sich nicht mit der Nutzung bewegen. Heute bin ich auf dieselbe Explorer-Seite zurückgegangen und habe stattdessen die Gebühren-Spalte gelesen, weil das die andere Hälfte derselben Frage ist.
Vier echte Transaktionen, mit exakt den angezeigten Gebühren. Eine Überweisung kostet 0.001858909 DUSK. Ein Recycling kostet 0.005397027. Eine Aktivierung für das Staking kostet 0.006126806. Drei verschiedene Vorgangstypen, drei verschiedene Kosten—alle sind winzig.
Das in Geld umgerechnet zum Preis von 0,072 auf demselben Bildschirm kostet eine Überweisung etwa 0,000134 Dollar. Das bedeutet ungefähr 7.470 Überweisungen für einen einzelnen Dollar.
Dann habe ich es neben die Zahl von gestern gestellt, und das Design wurde plötzlich klar. Ein Block in Dusk zahlt 19.8574 DUSK an die Person aus, die ihn produziert hat. Geteilt durch die Überweisungsgebühr entspricht eine Blockbelohnung ungefähr 10.680 Überweisungen. Die Belohnung für die Produktion eines Blocks übertrifft die Gebühren darin um vier Größenordnungen.
Das verrät, wo die Sicherheit tatsächlich herkommt. Nicht von Nutzern, sondern aus Emission.
Für eine Kette, die für regulierte Abwicklung gebaut ist, denke ich, dass das die richtige Wahl ist, und sie verbindet sich direkt mit dem gestrigen Befund. Feste Blockbelohnung bedeutet: Das Validator-Einkommen steigt nicht mit Überlastung. Aus Emission finanzierte Sicherheit bedeutet: Die Nutzerkosten steigen auch nicht mit Überlastung. Beide Seiten des Deals sind gegen Last abgeschirmt. Ein Veranstaltungsort, der Abwicklungsgebühren gegenüber institutionellen Kunden nennt, kann eine Zahl in einen Vertrag schreiben und davon ausgehen, dass sie hält—was für diesen Kunden mehr wert ist als ein Durchsatzrekord.
Diese Einschränkungen: Vier Transaktionen sind eine kleine Stichprobe, und Gebühren variieren mit der Berechnung, die eine Transaktion tatsächlich ausführt—behandle diese also eher als repräsentativ denn als fest. Die Dollarwerte bewegen sich mit dem Preis. Und ein modell mit Emissionsfinanzierung muss zusammen mit dem Emissionsplan gelesen werden, den ich nicht gemessen habe.
Weiß jemand, wie Dusk-Gebühren mit der Komplexität von Verträgen skalieren—statt mit dem Transaktionstyp?
@Dusk $DUSK #dusk
Vier echte Transaktionen, mit exakt den angezeigten Gebühren. Eine Überweisung kostet 0.001858909 DUSK. Ein Recycling kostet 0.005397027. Eine Aktivierung für das Staking kostet 0.006126806. Drei verschiedene Vorgangstypen, drei verschiedene Kosten—alle sind winzig.
Das in Geld umgerechnet zum Preis von 0,072 auf demselben Bildschirm kostet eine Überweisung etwa 0,000134 Dollar. Das bedeutet ungefähr 7.470 Überweisungen für einen einzelnen Dollar.
Dann habe ich es neben die Zahl von gestern gestellt, und das Design wurde plötzlich klar. Ein Block in Dusk zahlt 19.8574 DUSK an die Person aus, die ihn produziert hat. Geteilt durch die Überweisungsgebühr entspricht eine Blockbelohnung ungefähr 10.680 Überweisungen. Die Belohnung für die Produktion eines Blocks übertrifft die Gebühren darin um vier Größenordnungen.
Das verrät, wo die Sicherheit tatsächlich herkommt. Nicht von Nutzern, sondern aus Emission.
Für eine Kette, die für regulierte Abwicklung gebaut ist, denke ich, dass das die richtige Wahl ist, und sie verbindet sich direkt mit dem gestrigen Befund. Feste Blockbelohnung bedeutet: Das Validator-Einkommen steigt nicht mit Überlastung. Aus Emission finanzierte Sicherheit bedeutet: Die Nutzerkosten steigen auch nicht mit Überlastung. Beide Seiten des Deals sind gegen Last abgeschirmt. Ein Veranstaltungsort, der Abwicklungsgebühren gegenüber institutionellen Kunden nennt, kann eine Zahl in einen Vertrag schreiben und davon ausgehen, dass sie hält—was für diesen Kunden mehr wert ist als ein Durchsatzrekord.
Diese Einschränkungen: Vier Transaktionen sind eine kleine Stichprobe, und Gebühren variieren mit der Berechnung, die eine Transaktion tatsächlich ausführt—behandle diese also eher als repräsentativ denn als fest. Die Dollarwerte bewegen sich mit dem Preis. Und ein modell mit Emissionsfinanzierung muss zusammen mit dem Emissionsplan gelesen werden, den ich nicht gemessen habe.
Weiß jemand, wie Dusk-Gebühren mit der Komplexität von Verträgen skalieren—statt mit dem Transaktionstyp?
@Dusk $DUSK #dusk
64
·
--
Verifiziert
#dusk $DUSK @Dusk_Foundation
Ich erwartete, dass sich die Blockbelohnungen auf Dusk mit der Netzaktivität bewegen. Das tun sie nicht, und die Prüfung führte zu etwas Interessanterem als geplant.
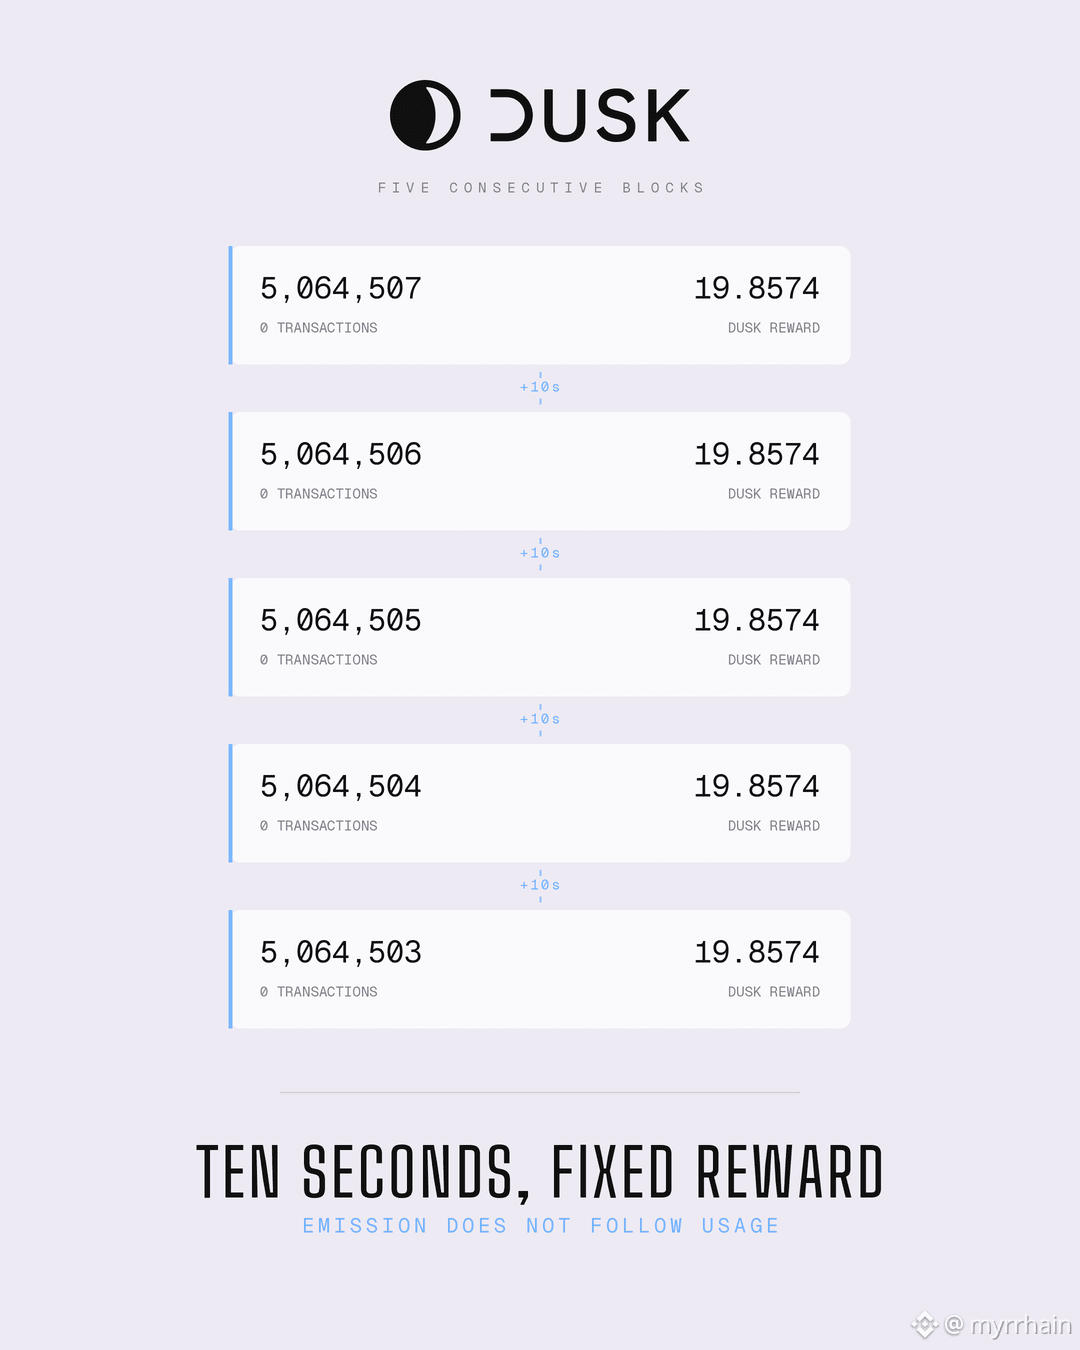
Ich habe fünf aufeinanderfolgende Blöcke vom Explorer genommen. Die Zeitstempel lauteten neun, neunzehn, neunundzwanzig, dreißig und neunundvierzig Sekunden her. Zehn Sekunden Abstand ohne Drift über die Stichprobe hinweg. Jeder dieser Blöcke trug null Transaktionen, und jeder zahlte exakt 19.8574 DUSK. Identische Belohnung, kein Gebührenanteil, keine Variation mit der Nutzung.
Damit ist die Emissionsrechnung einfach, also habe ich sie gemacht.
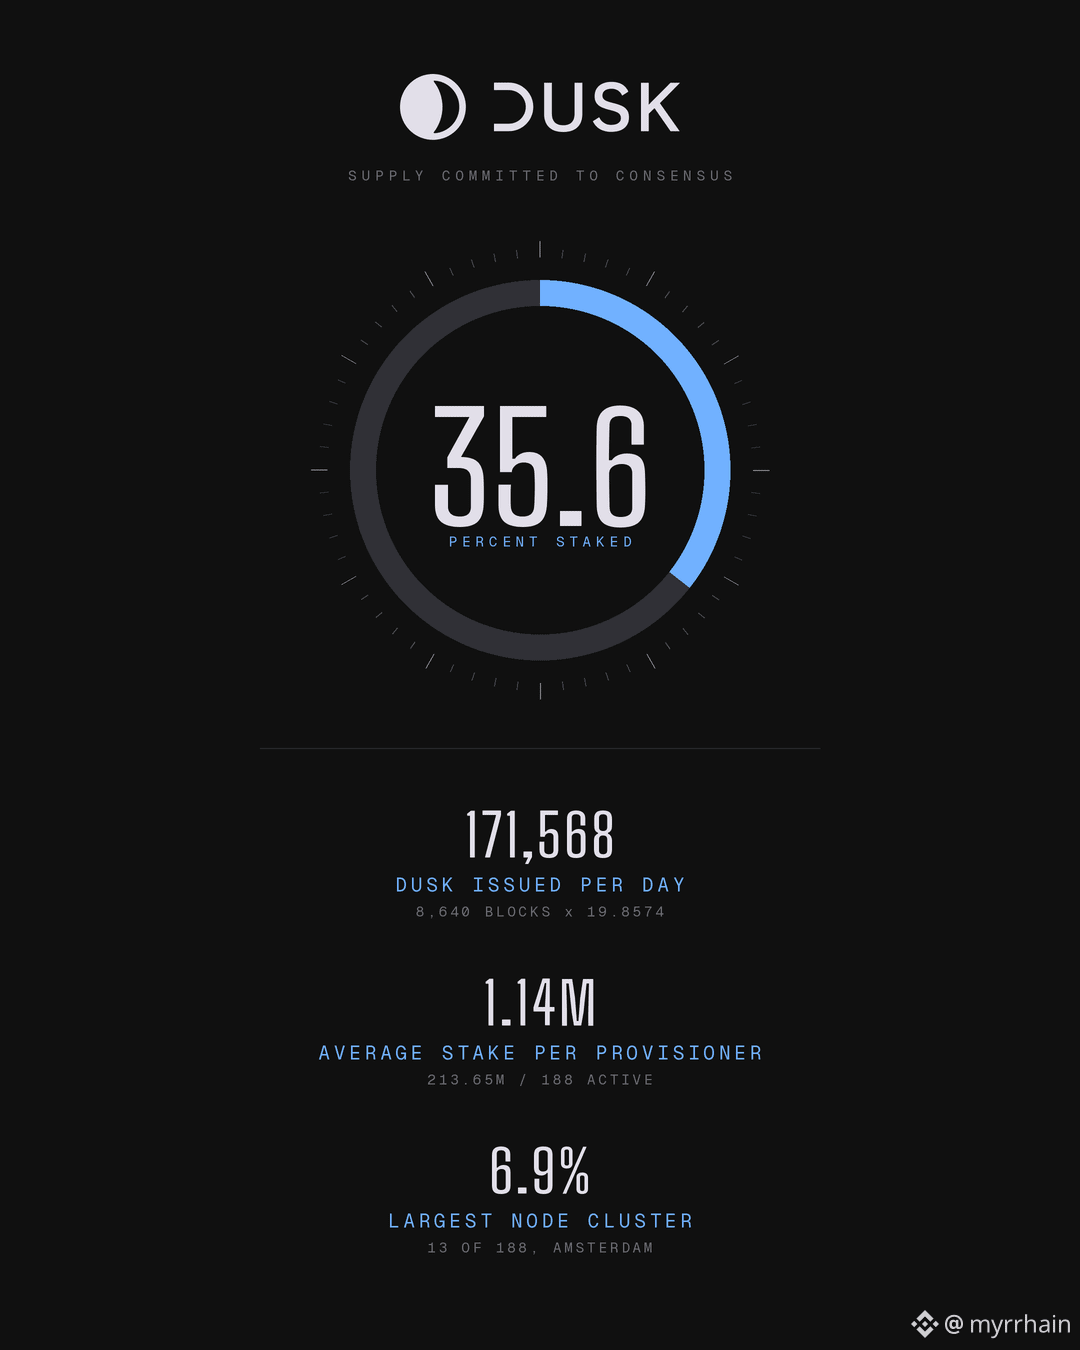
Zehnsekunden-Blöcke ergeben 8.640 Blöcke pro Tag. Bei jeweils 19.8574 stellt das Netzwerk täglich etwa 171.568 DUSK aus, um sich abzusichern. Bei dem auf demselben Bildschirm angezeigten Preis von 0.072 sind das ungefähr 12.350 Dollar pro Tag, um Konsens zu kaufen.
Zwei weitere Zahlen ergeben sich aus derselben Seite. Die Marktkapitalisierung von 43,21 Millionen geteilt durch diesen Preis impliziert rund 600 Millionen DUSK im Umlauf, und 213,65 Millionen davon sind gestaked. Somit sind grob 35,6 Prozent des Angebots dem Konsens verpflichtet, statt flüssig zu liegen. Wenn man das Stake durch 188 aktive Provisionsgeber teilt, erhält man eine durchschnittliche Position von nahe 1,14 Millionen gegenüber einem protokollseitigen Minimum von 1.000.
Die feste Belohnung ist der Teil, über den ich weiter nachdenke. Ein Validator verdient das Gleiche, egal ob der Block leer oder voll ist, sodass sich das Betreiber-Einkommen nicht mit Stau/Überlastung skaliert. Für eine Kette, die auf regulierte Umgebungen ausgerichtet ist, ist das der richtige Trade. Die Abwicklungskosten bleiben vorhersehbar, und ein Standort, der seinen Kunden Gebühren berechnet, kann sie modellieren, ohne den zukünftigen Traffic zu raten.
Auch die Verteilung liest sich besser, als ich angenommen hatte. Der größte Knoten-Cluster hat dreizehn Nodes, in Amsterdam, von insgesamt 188 aktiven. Unter sieben Prozent in jedem einzelnen Cluster.
Grenzen meiner eigenen Zahlen. Das ist eine Momentaufnahme, und fünf Blöcke sind eine kleine Stichprobe, um die Belohnung als konstant zu bezeichnen, statt lediglich stabil zu sein. Das zirkulierende Angebot wird aus Marktkapitalisierung und Preis abgeleitet, beides bewegt sich, daher behandle 35,6 Prozent als Schätzung.
Weiß jemand, ob 19.8574 durch den Zeitplan festgelegt ist oder im Laufe der Zeit sinkt?
#dusk $DUSK @Dusk
Ich erwartete, dass sich die Blockbelohnungen auf Dusk mit der Netzaktivität bewegen. Das tun sie nicht, und die Prüfung führte zu etwas Interessanterem als geplant.
Ich habe fünf aufeinanderfolgende Blöcke vom Explorer genommen. Die Zeitstempel lauteten neun, neunzehn, neunundzwanzig, dreißig und neunundvierzig Sekunden her. Zehn Sekunden Abstand ohne Drift über die Stichprobe hinweg. Jeder dieser Blöcke trug null Transaktionen, und jeder zahlte exakt 19.8574 DUSK. Identische Belohnung, kein Gebührenanteil, keine Variation mit der Nutzung.
Damit ist die Emissionsrechnung einfach, also habe ich sie gemacht.
Zehnsekunden-Blöcke ergeben 8.640 Blöcke pro Tag. Bei jeweils 19.8574 stellt das Netzwerk täglich etwa 171.568 DUSK aus, um sich abzusichern. Bei dem auf demselben Bildschirm angezeigten Preis von 0.072 sind das ungefähr 12.350 Dollar pro Tag, um Konsens zu kaufen.
Zwei weitere Zahlen ergeben sich aus derselben Seite. Die Marktkapitalisierung von 43,21 Millionen geteilt durch diesen Preis impliziert rund 600 Millionen DUSK im Umlauf, und 213,65 Millionen davon sind gestaked. Somit sind grob 35,6 Prozent des Angebots dem Konsens verpflichtet, statt flüssig zu liegen. Wenn man das Stake durch 188 aktive Provisionsgeber teilt, erhält man eine durchschnittliche Position von nahe 1,14 Millionen gegenüber einem protokollseitigen Minimum von 1.000.
Die feste Belohnung ist der Teil, über den ich weiter nachdenke. Ein Validator verdient das Gleiche, egal ob der Block leer oder voll ist, sodass sich das Betreiber-Einkommen nicht mit Stau/Überlastung skaliert. Für eine Kette, die auf regulierte Umgebungen ausgerichtet ist, ist das der richtige Trade. Die Abwicklungskosten bleiben vorhersehbar, und ein Standort, der seinen Kunden Gebühren berechnet, kann sie modellieren, ohne den zukünftigen Traffic zu raten.
Auch die Verteilung liest sich besser, als ich angenommen hatte. Der größte Knoten-Cluster hat dreizehn Nodes, in Amsterdam, von insgesamt 188 aktiven. Unter sieben Prozent in jedem einzelnen Cluster.
Grenzen meiner eigenen Zahlen. Das ist eine Momentaufnahme, und fünf Blöcke sind eine kleine Stichprobe, um die Belohnung als konstant zu bezeichnen, statt lediglich stabil zu sein. Das zirkulierende Angebot wird aus Marktkapitalisierung und Preis abgeleitet, beides bewegt sich, daher behandle 35,6 Prozent als Schätzung.
Weiß jemand, ob 19.8574 durch den Zeitplan festgelegt ist oder im Laufe der Zeit sinkt?
Ich erwartete, dass sich die Blockbelohnungen auf Dusk mit der Netzaktivität bewegen. Das tun sie nicht, und die Prüfung führte zu etwas Interessanterem als geplant.
Ich habe fünf aufeinanderfolgende Blöcke vom Explorer genommen. Die Zeitstempel lauteten neun, neunzehn, neunundzwanzig, dreißig und neunundvierzig Sekunden her. Zehn Sekunden Abstand ohne Drift über die Stichprobe hinweg. Jeder dieser Blöcke trug null Transaktionen, und jeder zahlte exakt 19.8574 DUSK. Identische Belohnung, kein Gebührenanteil, keine Variation mit der Nutzung.
Damit ist die Emissionsrechnung einfach, also habe ich sie gemacht.
Zehnsekunden-Blöcke ergeben 8.640 Blöcke pro Tag. Bei jeweils 19.8574 stellt das Netzwerk täglich etwa 171.568 DUSK aus, um sich abzusichern. Bei dem auf demselben Bildschirm angezeigten Preis von 0.072 sind das ungefähr 12.350 Dollar pro Tag, um Konsens zu kaufen.
Zwei weitere Zahlen ergeben sich aus derselben Seite. Die Marktkapitalisierung von 43,21 Millionen geteilt durch diesen Preis impliziert rund 600 Millionen DUSK im Umlauf, und 213,65 Millionen davon sind gestaked. Somit sind grob 35,6 Prozent des Angebots dem Konsens verpflichtet, statt flüssig zu liegen. Wenn man das Stake durch 188 aktive Provisionsgeber teilt, erhält man eine durchschnittliche Position von nahe 1,14 Millionen gegenüber einem protokollseitigen Minimum von 1.000.
Die feste Belohnung ist der Teil, über den ich weiter nachdenke. Ein Validator verdient das Gleiche, egal ob der Block leer oder voll ist, sodass sich das Betreiber-Einkommen nicht mit Stau/Überlastung skaliert. Für eine Kette, die auf regulierte Umgebungen ausgerichtet ist, ist das der richtige Trade. Die Abwicklungskosten bleiben vorhersehbar, und ein Standort, der seinen Kunden Gebühren berechnet, kann sie modellieren, ohne den zukünftigen Traffic zu raten.
Auch die Verteilung liest sich besser, als ich angenommen hatte. Der größte Knoten-Cluster hat dreizehn Nodes, in Amsterdam, von insgesamt 188 aktiven. Unter sieben Prozent in jedem einzelnen Cluster.
Grenzen meiner eigenen Zahlen. Das ist eine Momentaufnahme, und fünf Blöcke sind eine kleine Stichprobe, um die Belohnung als konstant zu bezeichnen, statt lediglich stabil zu sein. Das zirkulierende Angebot wird aus Marktkapitalisierung und Preis abgeleitet, beides bewegt sich, daher behandle 35,6 Prozent als Schätzung.
Weiß jemand, ob 19.8574 durch den Zeitplan festgelegt ist oder im Laufe der Zeit sinkt?
94
·
--
Bullisch
Der Unterschied zwischen dem Umhüllen eines Assets und dem nativen Emittieren zeigt sich beim Launch nicht. Er zeigt sich erst zwei Jahre später – und dann ist es teuer.
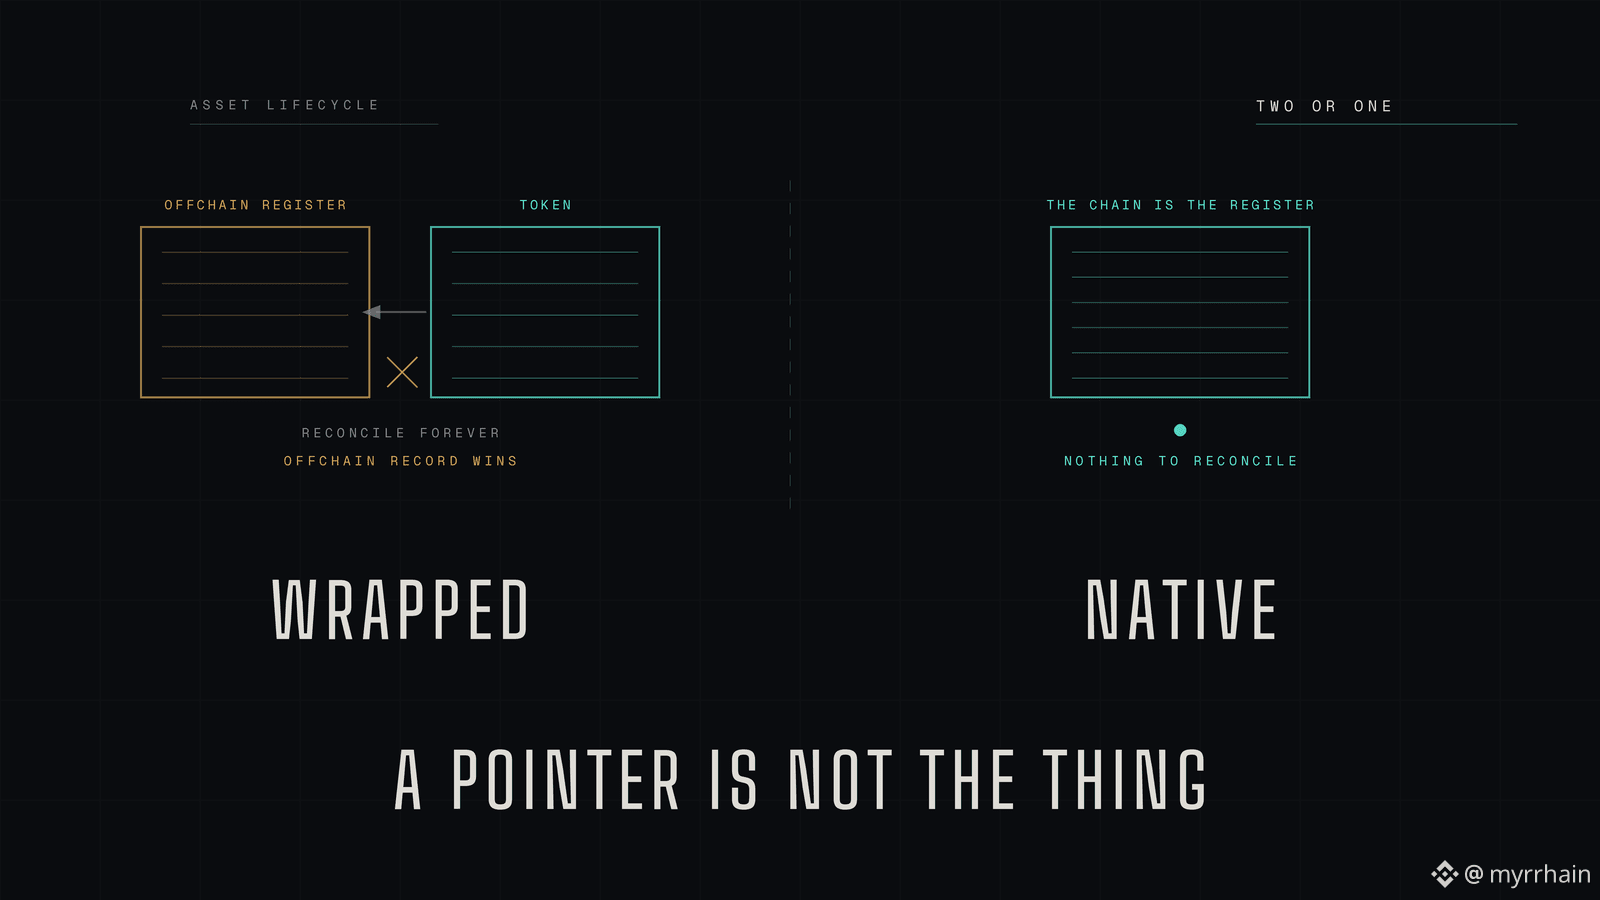
Ein „Wrapped“ Security ist eine Forderung. Die Anleihe existiert immer noch irgendwo in einem Register, und das Token ist nur ein Zeiger darauf. Am Launch-Tag sieht es in beiden Fällen identisch aus. Gleiche Benutzeroberfläche, gleiche Wallet, gleiche Übertragung.
Dann beginnt das Asset zu leben. Ein Coupon wird ausgezahlt. Jemand überträgt an eine Partei, die sich als nicht berechtigt herausstellt. Ein Inhaber stirbt. Es gibt eine Corporate Action. Und jetzt müssen Zeiger und das, worauf er zeigt, für immer – durch all diese Ereignisse hindurch – miteinander übereinstimmen.
Sie werden nicht immer übereinstimmen. Genau dafür existiert die Abgleich-/Rekonsiliationsstelle. Und wenn sie sich nicht einigen, gewinnt das Offchain-Register, weil das die Aufzeichnung mit rechtlicher Gültigkeit ist. Das sagt dir, was das Token tatsächlich ist. Nicht die Security. Ein Derivat deines Vertrauens in den Betreiber des Registers.
Native Emission entfernt den zweiten Datensatz vollständig. Das Instrument wird auf der Onchain-Ebene als primäre Form geschaffen. Die Chain ist das Register. Eine Übertragung ist die Übertragung – nicht eine Nachricht darüber.
Fast niemand macht das, und der Grund ist keine technische Ambition. Native Emission erfordert drei Dinge gleichzeitig: Datenschutz, weil eine Cap-Table in einem öffentlichen Ledger eine Quelle für wettbewerbsrelevante Geheimdienstinformationen ist. Durchsetzbare Regeln zur Berechtigung, denn du kannst nicht zulassen, dass das Register einen nicht berechtigten Inhaber akzeptiert. Und einen Handelsplatz, der autorisiert ist, dass es rechtlich zählt. Wenn dir eines davon fehlt, bist du wieder beim Wrapping.
Dusk ist einer der wenigen Stacks, die von Anfang an um alle drei gebaut wurden – statt sie später nachzurüsten.
Wo ich noch eine klarere Antwort will. @Dusk_Foundation Was macht die Chain-Aufzeichnung tatsächlich zum rechtlichen Register für eine bestimmte Emission? Code kann das nicht leisten. Das muss aus der Dokumentation des Emittenten und dem anwendbaren Recht kommen, und ich möchte verstehen, wo diese Linie in der Praxis gezogen wird.
Ich bin neugierig, ob jemand hier schon einmal eine wirklich native Emission gesehen hat – nicht ein Wrapper, der als solche vermarktet wird.
@Dusk_Foundation $DUSK #dusk #RWA
Der Unterschied zwischen dem Umhüllen eines Assets und dem nativen Emittieren zeigt sich beim Launch nicht. Er zeigt sich erst zwei Jahre später – und dann ist es teuer.
Ein „Wrapped“ Security ist eine Forderung. Die Anleihe existiert immer noch irgendwo in einem Register, und das Token ist nur ein Zeiger darauf. Am Launch-Tag sieht es in beiden Fällen identisch aus. Gleiche Benutzeroberfläche, gleiche Wallet, gleiche Übertragung.
Dann beginnt das Asset zu leben. Ein Coupon wird ausgezahlt. Jemand überträgt an eine Partei, die sich als nicht berechtigt herausstellt. Ein Inhaber stirbt. Es gibt eine Corporate Action. Und jetzt müssen Zeiger und das, worauf er zeigt, für immer – durch all diese Ereignisse hindurch – miteinander übereinstimmen.
Sie werden nicht immer übereinstimmen. Genau dafür existiert die Abgleich-/Rekonsiliationsstelle. Und wenn sie sich nicht einigen, gewinnt das Offchain-Register, weil das die Aufzeichnung mit rechtlicher Gültigkeit ist. Das sagt dir, was das Token tatsächlich ist. Nicht die Security. Ein Derivat deines Vertrauens in den Betreiber des Registers.
Native Emission entfernt den zweiten Datensatz vollständig. Das Instrument wird auf der Onchain-Ebene als primäre Form geschaffen. Die Chain ist das Register. Eine Übertragung ist die Übertragung – nicht eine Nachricht darüber.
Fast niemand macht das, und der Grund ist keine technische Ambition. Native Emission erfordert drei Dinge gleichzeitig: Datenschutz, weil eine Cap-Table in einem öffentlichen Ledger eine Quelle für wettbewerbsrelevante Geheimdienstinformationen ist. Durchsetzbare Regeln zur Berechtigung, denn du kannst nicht zulassen, dass das Register einen nicht berechtigten Inhaber akzeptiert. Und einen Handelsplatz, der autorisiert ist, dass es rechtlich zählt. Wenn dir eines davon fehlt, bist du wieder beim Wrapping.
Dusk ist einer der wenigen Stacks, die von Anfang an um alle drei gebaut wurden – statt sie später nachzurüsten.
Wo ich noch eine klarere Antwort will. @Dusk Was macht die Chain-Aufzeichnung tatsächlich zum rechtlichen Register für eine bestimmte Emission? Code kann das nicht leisten. Das muss aus der Dokumentation des Emittenten und dem anwendbaren Recht kommen, und ich möchte verstehen, wo diese Linie in der Praxis gezogen wird.
Ich bin neugierig, ob jemand hier schon einmal eine wirklich native Emission gesehen hat – nicht ein Wrapper, der als solche vermarktet wird.
@Dusk $DUSK #dusk #RWA
Ein „Wrapped“ Security ist eine Forderung. Die Anleihe existiert immer noch irgendwo in einem Register, und das Token ist nur ein Zeiger darauf. Am Launch-Tag sieht es in beiden Fällen identisch aus. Gleiche Benutzeroberfläche, gleiche Wallet, gleiche Übertragung.
Dann beginnt das Asset zu leben. Ein Coupon wird ausgezahlt. Jemand überträgt an eine Partei, die sich als nicht berechtigt herausstellt. Ein Inhaber stirbt. Es gibt eine Corporate Action. Und jetzt müssen Zeiger und das, worauf er zeigt, für immer – durch all diese Ereignisse hindurch – miteinander übereinstimmen.
Sie werden nicht immer übereinstimmen. Genau dafür existiert die Abgleich-/Rekonsiliationsstelle. Und wenn sie sich nicht einigen, gewinnt das Offchain-Register, weil das die Aufzeichnung mit rechtlicher Gültigkeit ist. Das sagt dir, was das Token tatsächlich ist. Nicht die Security. Ein Derivat deines Vertrauens in den Betreiber des Registers.
Native Emission entfernt den zweiten Datensatz vollständig. Das Instrument wird auf der Onchain-Ebene als primäre Form geschaffen. Die Chain ist das Register. Eine Übertragung ist die Übertragung – nicht eine Nachricht darüber.
Fast niemand macht das, und der Grund ist keine technische Ambition. Native Emission erfordert drei Dinge gleichzeitig: Datenschutz, weil eine Cap-Table in einem öffentlichen Ledger eine Quelle für wettbewerbsrelevante Geheimdienstinformationen ist. Durchsetzbare Regeln zur Berechtigung, denn du kannst nicht zulassen, dass das Register einen nicht berechtigten Inhaber akzeptiert. Und einen Handelsplatz, der autorisiert ist, dass es rechtlich zählt. Wenn dir eines davon fehlt, bist du wieder beim Wrapping.
Dusk ist einer der wenigen Stacks, die von Anfang an um alle drei gebaut wurden – statt sie später nachzurüsten.
Wo ich noch eine klarere Antwort will. @Dusk Was macht die Chain-Aufzeichnung tatsächlich zum rechtlichen Register für eine bestimmte Emission? Code kann das nicht leisten. Das muss aus der Dokumentation des Emittenten und dem anwendbaren Recht kommen, und ich möchte verstehen, wo diese Linie in der Praxis gezogen wird.
Ich bin neugierig, ob jemand hier schon einmal eine wirklich native Emission gesehen hat – nicht ein Wrapper, der als solche vermarktet wird.
@Dusk $DUSK #dusk #RWA
137
·
--
Bullisch
Das härteste Problem für Dusk Trade ist nicht Kryptografie oder Lizenzierung. Es ist, dass das Tokenisieren eines Assets niemanden dazu bringt, der es kaufen will.
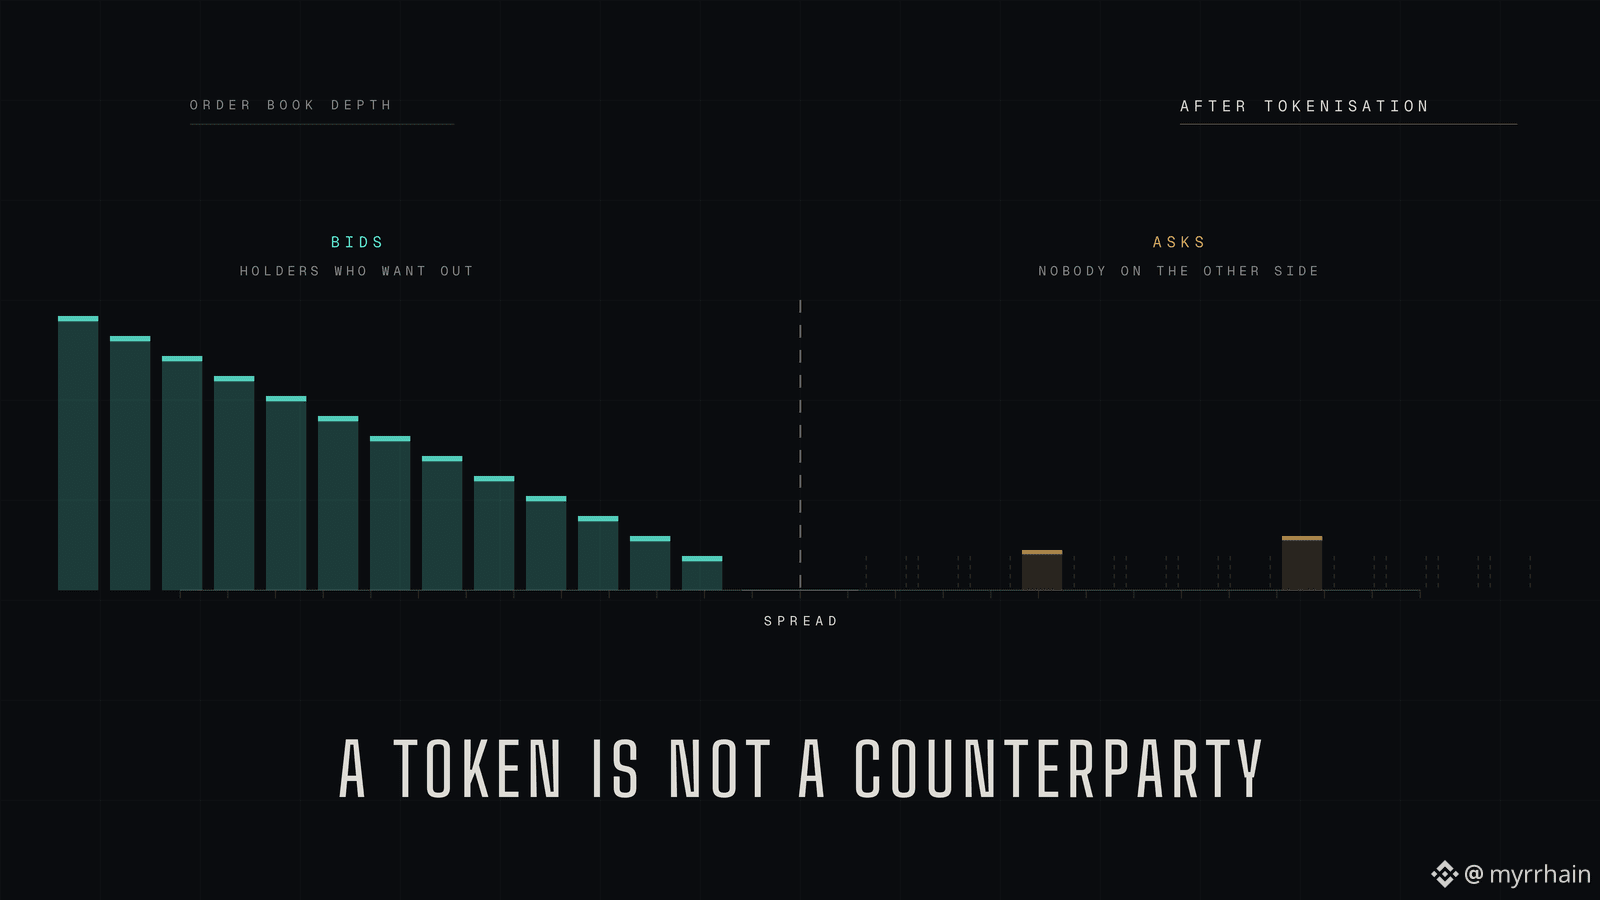
Private-Market-Instrumente sind aus einem langweiligen Grund illiquide. Nicht wegen Abwicklungsreibung, nicht wegen Papierkram. Es gibt einfach nicht viele Menschen auf der anderen Seite, zu irgendeinem Zeitpunkt. Eine Anleihe auf eine Kette zu legen beschwört keinen Kontrahenten herauf. Es verlagert nur denselben dünnen Markt an einen schnelleren Handelsplatz.
Die übliche Antwort besteht aus einer Stapelung von drei Behauptungen – und jede ist schwächer, als sie klingt.
Fractionalisierung erweitert die Investorenbasis. Allerdings schränken regulierte Instrumente ein, wer sie halten darf, sodass sich die Basis nur innerhalb der zulässigen Menge vergrößert – und diese war nie der begrenzende Faktor.
Handel rund um die Uhr beseitigt zeitliche Barrieren. Außer: Ein Markt, der um drei Uhr morgens geöffnet ist, mit niemandem auf der Ask-Seite, ist nicht liquider, sondern nur besser verfügbar.
Komponierbarkeit ermöglicht, dass das Asset als Sicherheiten dient. Allerdings benötigt Sicherheit eine verlässliche Preisfindung; Preisfindung braucht Handelsaktivität; und Handelsaktivität ist genau das, was wir gerade erst schaffen wollten. Dieses Argument frisst sich selbst auf.
Deshalb liest sich die NPEX-Vereinbarung für mich anders als die meisten Tokenisierungsankündigungen. Es ist kein Cold Start. Es gibt bereits einen regulierten Handelsplatz mit bestehenden Investoren und bestehenden Assets, und die Kette wird unter Aktivität gestellt, die dort schon stattfindet – statt darauf zu hoffen, dass Aktivität erscheint, weil die Schienen verbessert wurden.
Das ist die einzige Version davon, die ich für glaubwürdig halte. Infrastruktur erzeugt keine Nachfrage. Sie kann vorhandene Nachfrage beherbergen und es günstiger machen, sie zu bedienen.
@Dusk_Foundation wie ist die Erwartung bezüglich der Migration? Bewegt sich der Fluss des bestehenden Handelsplatzes tatsächlich onchain, oder wird das onchain-Orderbuch dünn neben dem traditionellen starten und muss sich dann erst auf Tiefe „einverdienen“?
Bin neugierig, ob hier jemand gesehen hat, dass Tokenisierung die Liquidität wirklich verbessert – statt sie nur zu verlagern.
@Dusk_Foundation $DUSK #dusk #RWA
Das härteste Problem für Dusk Trade ist nicht Kryptografie oder Lizenzierung. Es ist, dass das Tokenisieren eines Assets niemanden dazu bringt, der es kaufen will.
Private-Market-Instrumente sind aus einem langweiligen Grund illiquide. Nicht wegen Abwicklungsreibung, nicht wegen Papierkram. Es gibt einfach nicht viele Menschen auf der anderen Seite, zu irgendeinem Zeitpunkt. Eine Anleihe auf eine Kette zu legen beschwört keinen Kontrahenten herauf. Es verlagert nur denselben dünnen Markt an einen schnelleren Handelsplatz.
Die übliche Antwort besteht aus einer Stapelung von drei Behauptungen – und jede ist schwächer, als sie klingt.
Fractionalisierung erweitert die Investorenbasis. Allerdings schränken regulierte Instrumente ein, wer sie halten darf, sodass sich die Basis nur innerhalb der zulässigen Menge vergrößert – und diese war nie der begrenzende Faktor.
Handel rund um die Uhr beseitigt zeitliche Barrieren. Außer: Ein Markt, der um drei Uhr morgens geöffnet ist, mit niemandem auf der Ask-Seite, ist nicht liquider, sondern nur besser verfügbar.
Komponierbarkeit ermöglicht, dass das Asset als Sicherheiten dient. Allerdings benötigt Sicherheit eine verlässliche Preisfindung; Preisfindung braucht Handelsaktivität; und Handelsaktivität ist genau das, was wir gerade erst schaffen wollten. Dieses Argument frisst sich selbst auf.
Deshalb liest sich die NPEX-Vereinbarung für mich anders als die meisten Tokenisierungsankündigungen. Es ist kein Cold Start. Es gibt bereits einen regulierten Handelsplatz mit bestehenden Investoren und bestehenden Assets, und die Kette wird unter Aktivität gestellt, die dort schon stattfindet – statt darauf zu hoffen, dass Aktivität erscheint, weil die Schienen verbessert wurden.
Das ist die einzige Version davon, die ich für glaubwürdig halte. Infrastruktur erzeugt keine Nachfrage. Sie kann vorhandene Nachfrage beherbergen und es günstiger machen, sie zu bedienen.
@Dusk wie ist die Erwartung bezüglich der Migration? Bewegt sich der Fluss des bestehenden Handelsplatzes tatsächlich onchain, oder wird das onchain-Orderbuch dünn neben dem traditionellen starten und muss sich dann erst auf Tiefe „einverdienen“?
Bin neugierig, ob hier jemand gesehen hat, dass Tokenisierung die Liquidität wirklich verbessert – statt sie nur zu verlagern.
@Dusk $DUSK #dusk #RWA
Private-Market-Instrumente sind aus einem langweiligen Grund illiquide. Nicht wegen Abwicklungsreibung, nicht wegen Papierkram. Es gibt einfach nicht viele Menschen auf der anderen Seite, zu irgendeinem Zeitpunkt. Eine Anleihe auf eine Kette zu legen beschwört keinen Kontrahenten herauf. Es verlagert nur denselben dünnen Markt an einen schnelleren Handelsplatz.
Die übliche Antwort besteht aus einer Stapelung von drei Behauptungen – und jede ist schwächer, als sie klingt.
Fractionalisierung erweitert die Investorenbasis. Allerdings schränken regulierte Instrumente ein, wer sie halten darf, sodass sich die Basis nur innerhalb der zulässigen Menge vergrößert – und diese war nie der begrenzende Faktor.
Handel rund um die Uhr beseitigt zeitliche Barrieren. Außer: Ein Markt, der um drei Uhr morgens geöffnet ist, mit niemandem auf der Ask-Seite, ist nicht liquider, sondern nur besser verfügbar.
Komponierbarkeit ermöglicht, dass das Asset als Sicherheiten dient. Allerdings benötigt Sicherheit eine verlässliche Preisfindung; Preisfindung braucht Handelsaktivität; und Handelsaktivität ist genau das, was wir gerade erst schaffen wollten. Dieses Argument frisst sich selbst auf.
Deshalb liest sich die NPEX-Vereinbarung für mich anders als die meisten Tokenisierungsankündigungen. Es ist kein Cold Start. Es gibt bereits einen regulierten Handelsplatz mit bestehenden Investoren und bestehenden Assets, und die Kette wird unter Aktivität gestellt, die dort schon stattfindet – statt darauf zu hoffen, dass Aktivität erscheint, weil die Schienen verbessert wurden.
Das ist die einzige Version davon, die ich für glaubwürdig halte. Infrastruktur erzeugt keine Nachfrage. Sie kann vorhandene Nachfrage beherbergen und es günstiger machen, sie zu bedienen.
@Dusk wie ist die Erwartung bezüglich der Migration? Bewegt sich der Fluss des bestehenden Handelsplatzes tatsächlich onchain, oder wird das onchain-Orderbuch dünn neben dem traditionellen starten und muss sich dann erst auf Tiefe „einverdienen“?
Bin neugierig, ob hier jemand gesehen hat, dass Tokenisierung die Liquidität wirklich verbessert – statt sie nur zu verlagern.
@Dusk $DUSK #dusk #RWA
1
107
·
--
Bullisch
Der unattraktivste Blocker für tokenisierte Wertpapiere ist weder Datenschutz noch Abwicklung. Es ist die Verwahrung (Custody), und auf einer abgeschirmten Kette sieht sie nach nichts anderem aus, was irgendwo sonst als Verwahrung bezeichnet wird.
Beginnen wir mit der Einschränkung, die alle überspringen. Ein regulierter Fonds kann seine eigenen Schlüssel normalerweise nicht einfach selbst halten. Kundengelder müssen unter Treuhand-/Safekeeping-Vereinbarungen liegen, getrennt, mit einer verantwortlichen Stelle, falls sie verschwinden. Diese Pflicht besteht unabhängig davon, auf welcher Art das Asset ausgegeben wird. Keine Verwahrungs- (Custody-) Lösung, keine institutionelle Allokation, egal wie elegant die Kette ist.
Auf einer transparenten Kette ist das gelöst und langweilig. Ein Verwahrer hält die Schlüssel, und wer prüft (Auditing), kann einfach das Ledger lesen, um zu bestätigen, dass die Position existiert. Verifikation ist eine Abfrage.
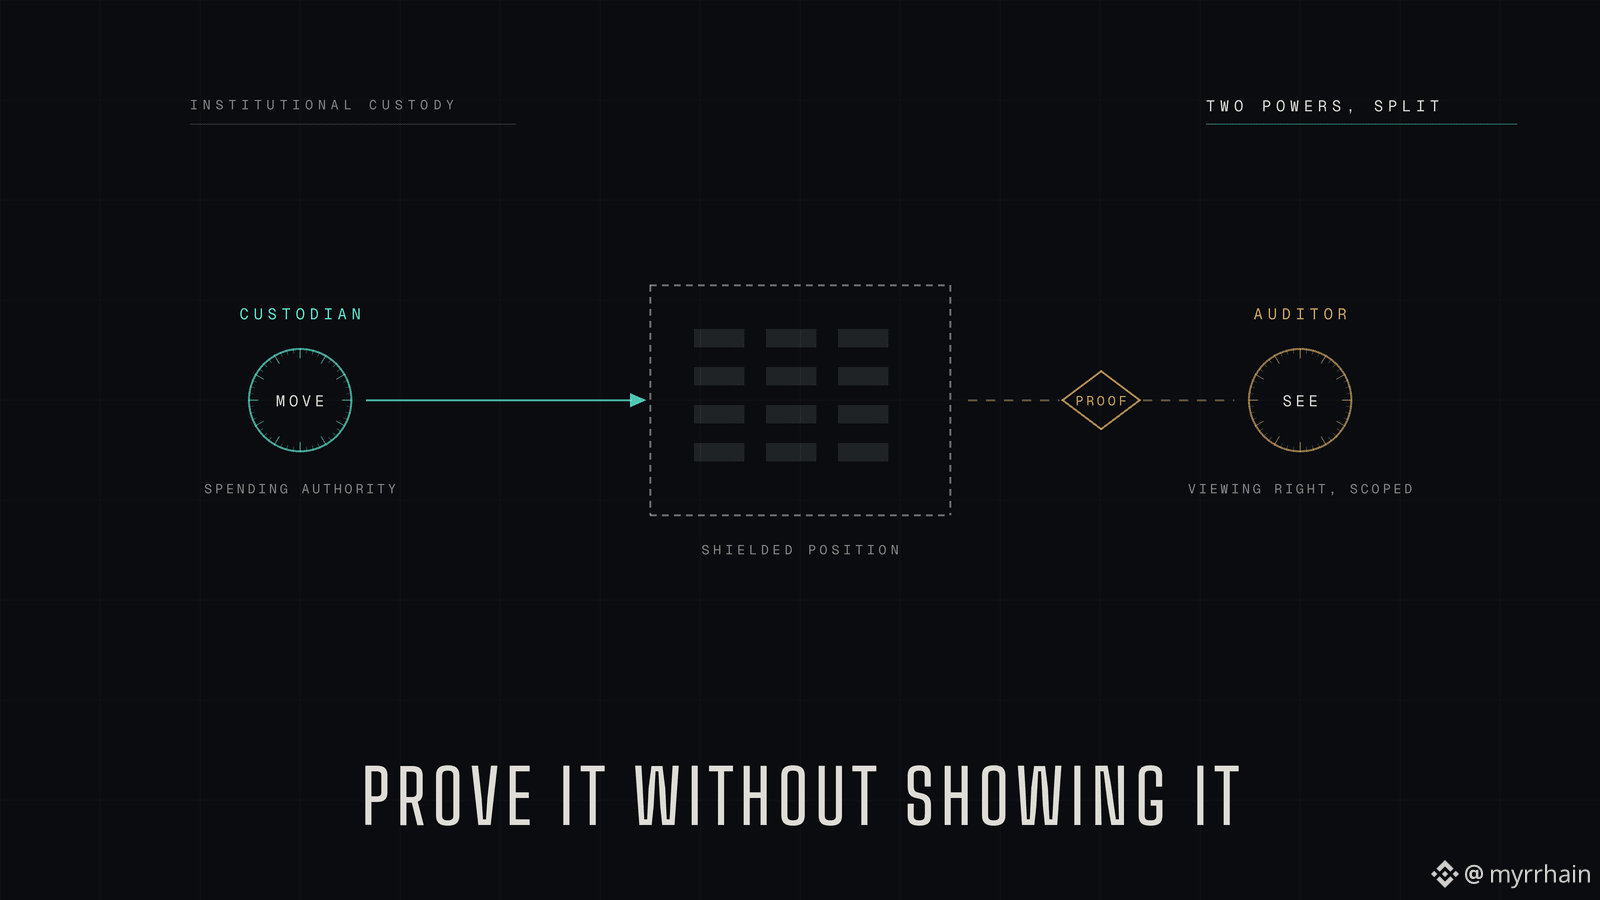
Dusk eliminiert diese Abfrage. Die Bestände sind abgeschirmt; wer also sich die Kette ansieht, sieht Zusagen (Commitments) statt Guthaben. Die Position ist nachweislich vorhanden und vollständig unlesbar. Damit hört Verwahrung auf, nur das Speichern eines Schlüssels zu sein, und wird stattdessen zur Kontrolle zweier getrennter Befugnisse, die früher zusammenliefen.
Die Befugnis, ein Asset zu bewegen, und die Befugnis, es zu sehen.
Diese trennen sich im abgeschirmten Zustand. Ein Verwahrer hält möglicherweise die Ausgabebefugnis, während ein Auditor die Einsicht für einen definierten Umfang und Zeitraum erhält. Ein Regulator könnte eine dritte Ansicht erhalten, die weder der eine noch der andere kontrolliert. Verwahrung wird zu Permission-Engineering statt zur reinen Key-Speicherung.
Das ist auch eine neue Fehlerart. Auf einer transparenten Kette ist es unmöglich, die Fähigkeit zu verlieren, deine Position zu sehen. Hier ist das ein realistisches Szenario – und es ist nicht dasselbe Ereignis wie der Verlust der Gelder.
Dusk in Partnerschaft mit Cordial Systems liest sich für mich als Versuch, genau diese Schicht abzudecken, statt einer generischen Wallet-Integration.
@Dusk_Foundation ist das auf Protokoll-Ebene definierte Viewing- und Disclosure-Modell – oder ist jeder Custodian frei, es selbst umzusetzen? Das würde sehr unterschiedliche Sicherheiten für einen Auditor bedeuten.
Mich interessiert, was die Leute hier darüber denken, wie ein Nachweis der Verwahrung (proof of custody) aussehen sollte, wenn das Ledger nicht gelesen werden kann.
@Dusk_Foundation $DUSK #dusk #RWA
Der unattraktivste Blocker für tokenisierte Wertpapiere ist weder Datenschutz noch Abwicklung. Es ist die Verwahrung (Custody), und auf einer abgeschirmten Kette sieht sie nach nichts anderem aus, was irgendwo sonst als Verwahrung bezeichnet wird.
Beginnen wir mit der Einschränkung, die alle überspringen. Ein regulierter Fonds kann seine eigenen Schlüssel normalerweise nicht einfach selbst halten. Kundengelder müssen unter Treuhand-/Safekeeping-Vereinbarungen liegen, getrennt, mit einer verantwortlichen Stelle, falls sie verschwinden. Diese Pflicht besteht unabhängig davon, auf welcher Art das Asset ausgegeben wird. Keine Verwahrungs- (Custody-) Lösung, keine institutionelle Allokation, egal wie elegant die Kette ist.
Auf einer transparenten Kette ist das gelöst und langweilig. Ein Verwahrer hält die Schlüssel, und wer prüft (Auditing), kann einfach das Ledger lesen, um zu bestätigen, dass die Position existiert. Verifikation ist eine Abfrage.
Dusk eliminiert diese Abfrage. Die Bestände sind abgeschirmt; wer also sich die Kette ansieht, sieht Zusagen (Commitments) statt Guthaben. Die Position ist nachweislich vorhanden und vollständig unlesbar. Damit hört Verwahrung auf, nur das Speichern eines Schlüssels zu sein, und wird stattdessen zur Kontrolle zweier getrennter Befugnisse, die früher zusammenliefen.
Die Befugnis, ein Asset zu bewegen, und die Befugnis, es zu sehen.
Diese trennen sich im abgeschirmten Zustand. Ein Verwahrer hält möglicherweise die Ausgabebefugnis, während ein Auditor die Einsicht für einen definierten Umfang und Zeitraum erhält. Ein Regulator könnte eine dritte Ansicht erhalten, die weder der eine noch der andere kontrolliert. Verwahrung wird zu Permission-Engineering statt zur reinen Key-Speicherung.
Das ist auch eine neue Fehlerart. Auf einer transparenten Kette ist es unmöglich, die Fähigkeit zu verlieren, deine Position zu sehen. Hier ist das ein realistisches Szenario – und es ist nicht dasselbe Ereignis wie der Verlust der Gelder.
Dusk in Partnerschaft mit Cordial Systems liest sich für mich als Versuch, genau diese Schicht abzudecken, statt einer generischen Wallet-Integration.
@Dusk ist das auf Protokoll-Ebene definierte Viewing- und Disclosure-Modell – oder ist jeder Custodian frei, es selbst umzusetzen? Das würde sehr unterschiedliche Sicherheiten für einen Auditor bedeuten.
Mich interessiert, was die Leute hier darüber denken, wie ein Nachweis der Verwahrung (proof of custody) aussehen sollte, wenn das Ledger nicht gelesen werden kann.
@Dusk $DUSK #dusk #RWA
Beginnen wir mit der Einschränkung, die alle überspringen. Ein regulierter Fonds kann seine eigenen Schlüssel normalerweise nicht einfach selbst halten. Kundengelder müssen unter Treuhand-/Safekeeping-Vereinbarungen liegen, getrennt, mit einer verantwortlichen Stelle, falls sie verschwinden. Diese Pflicht besteht unabhängig davon, auf welcher Art das Asset ausgegeben wird. Keine Verwahrungs- (Custody-) Lösung, keine institutionelle Allokation, egal wie elegant die Kette ist.
Auf einer transparenten Kette ist das gelöst und langweilig. Ein Verwahrer hält die Schlüssel, und wer prüft (Auditing), kann einfach das Ledger lesen, um zu bestätigen, dass die Position existiert. Verifikation ist eine Abfrage.
Dusk eliminiert diese Abfrage. Die Bestände sind abgeschirmt; wer also sich die Kette ansieht, sieht Zusagen (Commitments) statt Guthaben. Die Position ist nachweislich vorhanden und vollständig unlesbar. Damit hört Verwahrung auf, nur das Speichern eines Schlüssels zu sein, und wird stattdessen zur Kontrolle zweier getrennter Befugnisse, die früher zusammenliefen.
Die Befugnis, ein Asset zu bewegen, und die Befugnis, es zu sehen.
Diese trennen sich im abgeschirmten Zustand. Ein Verwahrer hält möglicherweise die Ausgabebefugnis, während ein Auditor die Einsicht für einen definierten Umfang und Zeitraum erhält. Ein Regulator könnte eine dritte Ansicht erhalten, die weder der eine noch der andere kontrolliert. Verwahrung wird zu Permission-Engineering statt zur reinen Key-Speicherung.
Das ist auch eine neue Fehlerart. Auf einer transparenten Kette ist es unmöglich, die Fähigkeit zu verlieren, deine Position zu sehen. Hier ist das ein realistisches Szenario – und es ist nicht dasselbe Ereignis wie der Verlust der Gelder.
Dusk in Partnerschaft mit Cordial Systems liest sich für mich als Versuch, genau diese Schicht abzudecken, statt einer generischen Wallet-Integration.
@Dusk ist das auf Protokoll-Ebene definierte Viewing- und Disclosure-Modell – oder ist jeder Custodian frei, es selbst umzusetzen? Das würde sehr unterschiedliche Sicherheiten für einen Auditor bedeuten.
Mich interessiert, was die Leute hier darüber denken, wie ein Nachweis der Verwahrung (proof of custody) aussehen sollte, wenn das Ledger nicht gelesen werden kann.
@Dusk $DUSK #dusk #RWA
1
102
·
--
Bullisch
Ich habe in @termmax vierteljährliche Einnahmen gegraben und das Ding gefunden, das sich normalerweise hinter dem Wort „record“ versteckt.
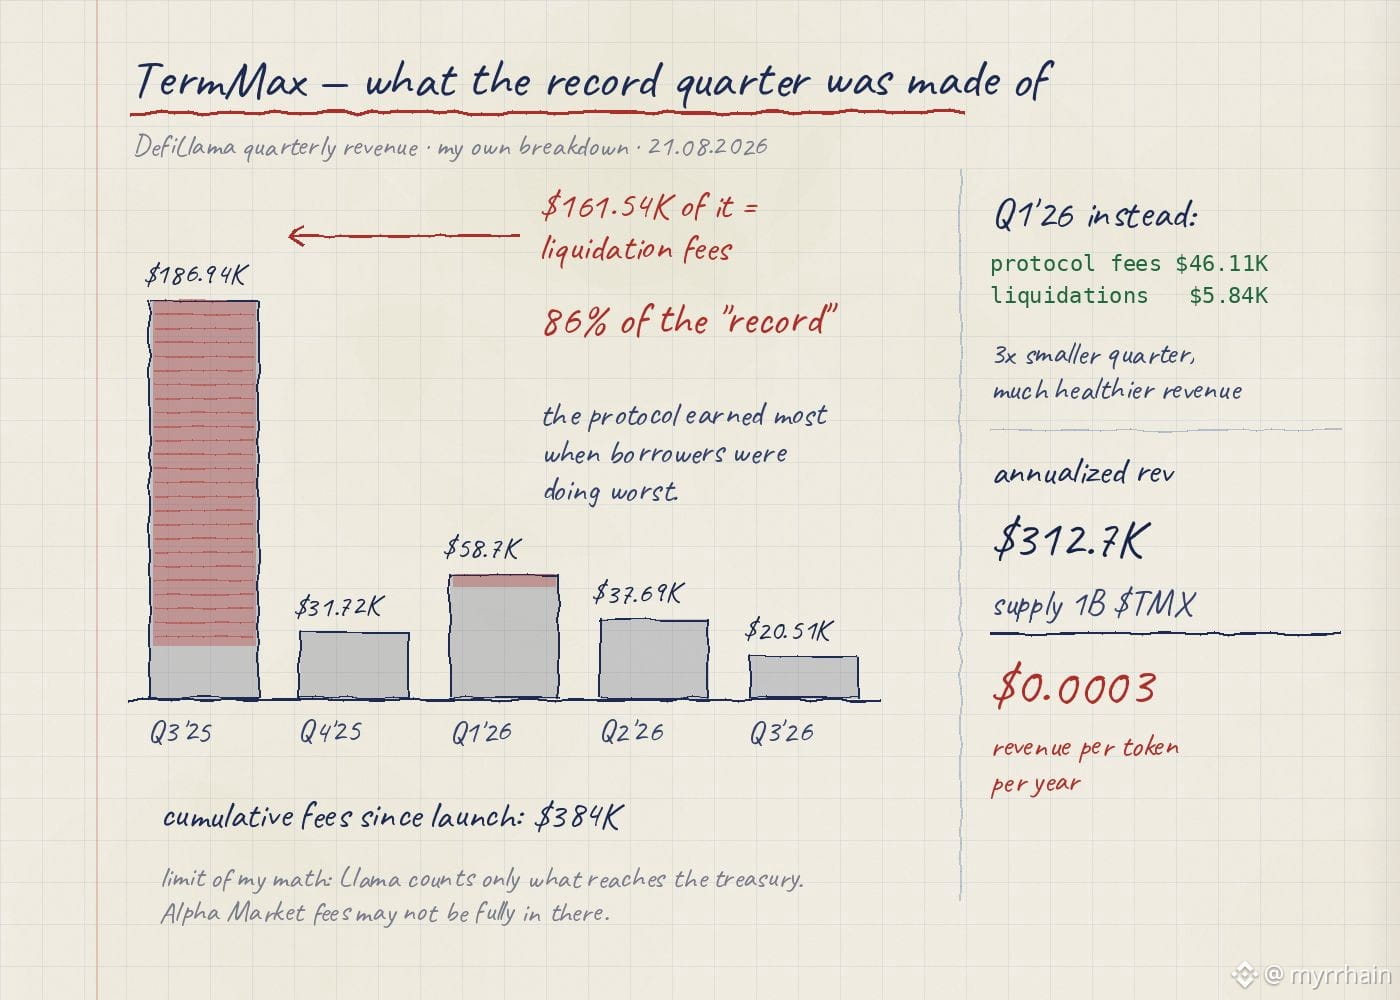
Q3 2025: 186,94 T$, das beste Quartal des Protokolls aller Zeiten. Aber schau dir die Aufteilung an. Liquidationsgebühren 161,54 T$. Protokollgebühren 23,75 T$. Also stammen 86 % dieses „Rekords“ aus Liquidationen. Das Protokoll hat am meisten genau in dem Zeitraum verdient, in dem Kreditnehmer am schlechtesten dran waren.
Jetzt vergleiche Q1 2026. 58,7 T$ gesamt, davon Protokollgebühren 46,11 T$ und Liquidationen nur 5,84 T$. Auf dem Papier dreimal so schlecht. Bei der Qualität der Einnahmen viel gesünder – dieses Geld kam aus einem normal funktionierenden Markt, nicht aus einem Margin-Call von jemandem.
Der Rest der Entwicklung: Q2 2026 37,69 T$, Q3 2026 liegt bisher bei 20,51 T$. Kumulierte Gebühren seit dem Start: 384 T$.
Und hier ist die Zahl, von der ich nicht wegschauen kann. Annualisierte Einnahmen von 312,7 T$ gegenüber einer 1B $TMX Supply ergeben ungefähr 0,0003 $ Einnahmen pro Token und Jahr. Das jetzt allein anhand des aktuellen Cashflows zu kaufen ergibt überhaupt keinen Sinn. Was tatsächlich auf dem Tisch liegt, ist eine Wette darauf, dass Fixed-Rate-Lending wächst – parallel zum Rest von DeFi.
Ehrlich zu den Grenzen meiner eigenen Rechnung: DefiLlama zählt nur das, was im Treasury ankommt. Alpha Market mit seinen 7 % Gebühr auf Premium und 1,9 % Take-Profit-Gebühr auf das Nominalvolumen ist dort möglicherweise nicht vollständig erfasst. Also könnte die echte Zahl höher sein. Nicht zehnmal höher.
Die Frage, die ich mir gestellt habe und nicht abgeschlossen habe: Sollte ein Fixed-Maturity-Protokoll überhaupt linear wachsen? Oder ist es absichtlich „huckelig“ – Reife bis Reife, mit flachen Phasen dazwischen, die wie Stillstand aussehen, aber keiner sind?
#TermMax
Ich habe in @TermMax vierteljährliche Einnahmen gegraben und das Ding gefunden, das sich normalerweise hinter dem Wort „record“ versteckt.
Q3 2025: 186,94 T$, das beste Quartal des Protokolls aller Zeiten. Aber schau dir die Aufteilung an. Liquidationsgebühren 161,54 T$. Protokollgebühren 23,75 T$. Also stammen 86 % dieses „Rekords“ aus Liquidationen. Das Protokoll hat am meisten genau in dem Zeitraum verdient, in dem Kreditnehmer am schlechtesten dran waren.
Jetzt vergleiche Q1 2026. 58,7 T$ gesamt, davon Protokollgebühren 46,11 T$ und Liquidationen nur 5,84 T$. Auf dem Papier dreimal so schlecht. Bei der Qualität der Einnahmen viel gesünder – dieses Geld kam aus einem normal funktionierenden Markt, nicht aus einem Margin-Call von jemandem.
Der Rest der Entwicklung: Q2 2026 37,69 T$, Q3 2026 liegt bisher bei 20,51 T$. Kumulierte Gebühren seit dem Start: 384 T$.
Und hier ist die Zahl, von der ich nicht wegschauen kann. Annualisierte Einnahmen von 312,7 T$ gegenüber einer 1B $TMX Supply ergeben ungefähr 0,0003 $ Einnahmen pro Token und Jahr. Das jetzt allein anhand des aktuellen Cashflows zu kaufen ergibt überhaupt keinen Sinn. Was tatsächlich auf dem Tisch liegt, ist eine Wette darauf, dass Fixed-Rate-Lending wächst – parallel zum Rest von DeFi.
Ehrlich zu den Grenzen meiner eigenen Rechnung: DefiLlama zählt nur das, was im Treasury ankommt. Alpha Market mit seinen 7 % Gebühr auf Premium und 1,9 % Take-Profit-Gebühr auf das Nominalvolumen ist dort möglicherweise nicht vollständig erfasst. Also könnte die echte Zahl höher sein. Nicht zehnmal höher.
Die Frage, die ich mir gestellt habe und nicht abgeschlossen habe: Sollte ein Fixed-Maturity-Protokoll überhaupt linear wachsen? Oder ist es absichtlich „huckelig“ – Reife bis Reife, mit flachen Phasen dazwischen, die wie Stillstand aussehen, aber keiner sind?
#TermMax
Q3 2025: 186,94 T$, das beste Quartal des Protokolls aller Zeiten. Aber schau dir die Aufteilung an. Liquidationsgebühren 161,54 T$. Protokollgebühren 23,75 T$. Also stammen 86 % dieses „Rekords“ aus Liquidationen. Das Protokoll hat am meisten genau in dem Zeitraum verdient, in dem Kreditnehmer am schlechtesten dran waren.
Jetzt vergleiche Q1 2026. 58,7 T$ gesamt, davon Protokollgebühren 46,11 T$ und Liquidationen nur 5,84 T$. Auf dem Papier dreimal so schlecht. Bei der Qualität der Einnahmen viel gesünder – dieses Geld kam aus einem normal funktionierenden Markt, nicht aus einem Margin-Call von jemandem.
Der Rest der Entwicklung: Q2 2026 37,69 T$, Q3 2026 liegt bisher bei 20,51 T$. Kumulierte Gebühren seit dem Start: 384 T$.
Und hier ist die Zahl, von der ich nicht wegschauen kann. Annualisierte Einnahmen von 312,7 T$ gegenüber einer 1B $TMX Supply ergeben ungefähr 0,0003 $ Einnahmen pro Token und Jahr. Das jetzt allein anhand des aktuellen Cashflows zu kaufen ergibt überhaupt keinen Sinn. Was tatsächlich auf dem Tisch liegt, ist eine Wette darauf, dass Fixed-Rate-Lending wächst – parallel zum Rest von DeFi.
Ehrlich zu den Grenzen meiner eigenen Rechnung: DefiLlama zählt nur das, was im Treasury ankommt. Alpha Market mit seinen 7 % Gebühr auf Premium und 1,9 % Take-Profit-Gebühr auf das Nominalvolumen ist dort möglicherweise nicht vollständig erfasst. Also könnte die echte Zahl höher sein. Nicht zehnmal höher.
Die Frage, die ich mir gestellt habe und nicht abgeschlossen habe: Sollte ein Fixed-Maturity-Protokoll überhaupt linear wachsen? Oder ist es absichtlich „huckelig“ – Reife bis Reife, mit flachen Phasen dazwischen, die wie Stillstand aussehen, aber keiner sind?
#TermMax
91
·
--
Bullisch
Dusk mit Chainlink zu arbeiten wirkt unkompliziert, bis man fragt, in welche Richtung die Daten sich bewegen. Dann wird es spannend, denn die beiden Richtungen haben völlig unterschiedliche Datenschutz-Eigenschaften.
Eingehende Daten sind die einfache Hälfte. Ein Dusk-Contract, der eine tokenisierte Anleihe hält, benötigt Referenzzinsen, FX sowie den NAV eines Fonds. All das ist von Natur aus öffentlich. Ein Oracle, das einen Euro-Kurs auf Dusk schreibt, leakt nichts darüber, wer was hält, weil die Zahl niemals privat war. Der Datenschutz bleibt unberührt.
Ausgehende Daten sind der Punkt, an dem es nicht mehr so einfach ist.
Nehmen wir Proof of Reserve. Der gesamte Wert dieses Musters besteht darin, eine Bestätigung zu veröffentlichen, dass Reserven existieren und zur ausgegebenen Menge passen. Bei Dusk werden die Bestände per Design abgeschirmt. Entweder legt die Bestätigung die Bilanzen offen, auf die sie sich bezieht – und damit wäre der Sinn der Abschirmung dahin – oder sie muss ein Beweis über einen verborgenen Zustand sein, statt dessen Veröffentlichung. Das sind sehr unterschiedliche technische Probleme, und sie werden oft so besprochen, als wären es das Gleiche.
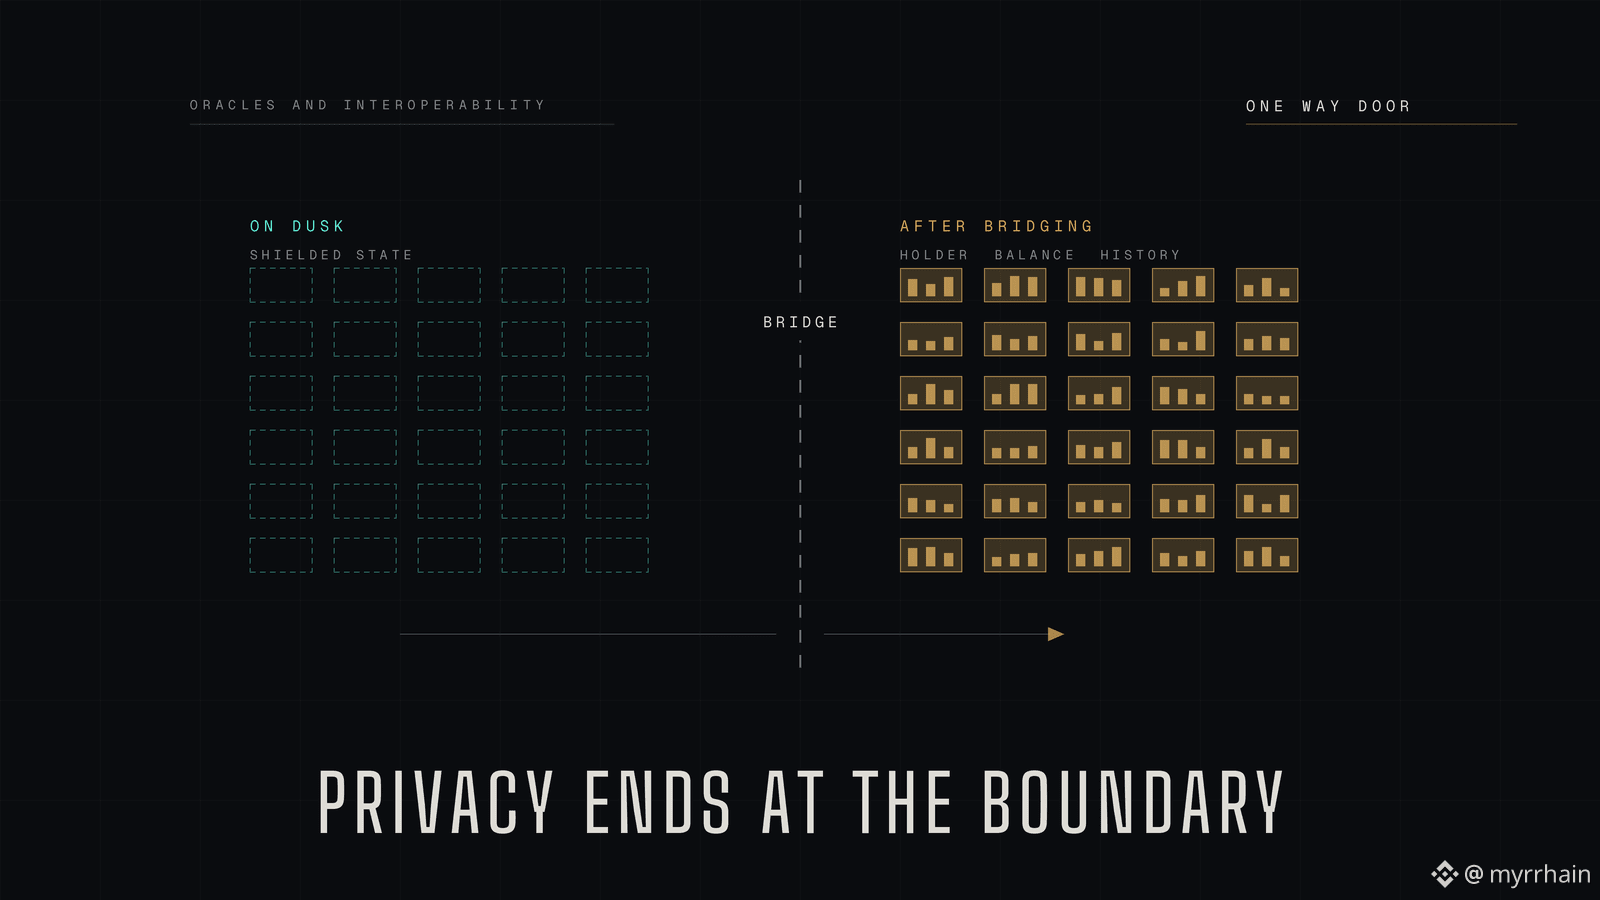
Cross-Chain ist die schärfere Variante. Wenn man ein abgeschirmtes Dusk-Asset auf eine transparente Kette bewegt, reist der Datenschutz nicht mit. Im Moment der Landung sind der Kontostand öffentlich, der Inhaber ist öffentlich und die Historie ist öffentlich. Jede Datenschutzgarantie, die Dusk aufbaut, endet genau an dieser Grenze.
Das macht Interoperabilität eher zu einer politischen Frage als zu einer technischen. Nicht nur: Kann sich dieses Asset bewegen? Sondern: Soll dieses konkrete Instrument überhaupt die Erlaubnis haben, eine konforme private Umgebung zu verlassen, in der das Verzeichnis seines Inhabers zu einem öffentlichen Datensatz wird.
@Dusk_Foundation wie denkst du über diese Randfrage nach? Ist das Bridging aus dem abgeschirmten Zustand auf Protokollebene eingeschränkt, oder wird es dem überlassen, der das Instrument ausgibt?
Mich interessiert, ob hier jemand der Meinung ist, dass Privacy-Chains bestimmte Bridges kategorisch ablehnen sollten.
@Dusk_Foundation $DUSK #dusk #RWA
Dusk mit Chainlink zu arbeiten wirkt unkompliziert, bis man fragt, in welche Richtung die Daten sich bewegen. Dann wird es spannend, denn die beiden Richtungen haben völlig unterschiedliche Datenschutz-Eigenschaften.
Eingehende Daten sind die einfache Hälfte. Ein Dusk-Contract, der eine tokenisierte Anleihe hält, benötigt Referenzzinsen, FX sowie den NAV eines Fonds. All das ist von Natur aus öffentlich. Ein Oracle, das einen Euro-Kurs auf Dusk schreibt, leakt nichts darüber, wer was hält, weil die Zahl niemals privat war. Der Datenschutz bleibt unberührt.
Ausgehende Daten sind der Punkt, an dem es nicht mehr so einfach ist.
Nehmen wir Proof of Reserve. Der gesamte Wert dieses Musters besteht darin, eine Bestätigung zu veröffentlichen, dass Reserven existieren und zur ausgegebenen Menge passen. Bei Dusk werden die Bestände per Design abgeschirmt. Entweder legt die Bestätigung die Bilanzen offen, auf die sie sich bezieht – und damit wäre der Sinn der Abschirmung dahin – oder sie muss ein Beweis über einen verborgenen Zustand sein, statt dessen Veröffentlichung. Das sind sehr unterschiedliche technische Probleme, und sie werden oft so besprochen, als wären es das Gleiche.
Cross-Chain ist die schärfere Variante. Wenn man ein abgeschirmtes Dusk-Asset auf eine transparente Kette bewegt, reist der Datenschutz nicht mit. Im Moment der Landung sind der Kontostand öffentlich, der Inhaber ist öffentlich und die Historie ist öffentlich. Jede Datenschutzgarantie, die Dusk aufbaut, endet genau an dieser Grenze.
Das macht Interoperabilität eher zu einer politischen Frage als zu einer technischen. Nicht nur: Kann sich dieses Asset bewegen? Sondern: Soll dieses konkrete Instrument überhaupt die Erlaubnis haben, eine konforme private Umgebung zu verlassen, in der das Verzeichnis seines Inhabers zu einem öffentlichen Datensatz wird.
@Dusk wie denkst du über diese Randfrage nach? Ist das Bridging aus dem abgeschirmten Zustand auf Protokollebene eingeschränkt, oder wird es dem überlassen, der das Instrument ausgibt?
Mich interessiert, ob hier jemand der Meinung ist, dass Privacy-Chains bestimmte Bridges kategorisch ablehnen sollten.
@Dusk $DUSK #dusk #RWA
Eingehende Daten sind die einfache Hälfte. Ein Dusk-Contract, der eine tokenisierte Anleihe hält, benötigt Referenzzinsen, FX sowie den NAV eines Fonds. All das ist von Natur aus öffentlich. Ein Oracle, das einen Euro-Kurs auf Dusk schreibt, leakt nichts darüber, wer was hält, weil die Zahl niemals privat war. Der Datenschutz bleibt unberührt.
Ausgehende Daten sind der Punkt, an dem es nicht mehr so einfach ist.
Nehmen wir Proof of Reserve. Der gesamte Wert dieses Musters besteht darin, eine Bestätigung zu veröffentlichen, dass Reserven existieren und zur ausgegebenen Menge passen. Bei Dusk werden die Bestände per Design abgeschirmt. Entweder legt die Bestätigung die Bilanzen offen, auf die sie sich bezieht – und damit wäre der Sinn der Abschirmung dahin – oder sie muss ein Beweis über einen verborgenen Zustand sein, statt dessen Veröffentlichung. Das sind sehr unterschiedliche technische Probleme, und sie werden oft so besprochen, als wären es das Gleiche.
Cross-Chain ist die schärfere Variante. Wenn man ein abgeschirmtes Dusk-Asset auf eine transparente Kette bewegt, reist der Datenschutz nicht mit. Im Moment der Landung sind der Kontostand öffentlich, der Inhaber ist öffentlich und die Historie ist öffentlich. Jede Datenschutzgarantie, die Dusk aufbaut, endet genau an dieser Grenze.
Das macht Interoperabilität eher zu einer politischen Frage als zu einer technischen. Nicht nur: Kann sich dieses Asset bewegen? Sondern: Soll dieses konkrete Instrument überhaupt die Erlaubnis haben, eine konforme private Umgebung zu verlassen, in der das Verzeichnis seines Inhabers zu einem öffentlichen Datensatz wird.
@Dusk wie denkst du über diese Randfrage nach? Ist das Bridging aus dem abgeschirmten Zustand auf Protokollebene eingeschränkt, oder wird es dem überlassen, der das Instrument ausgibt?
Mich interessiert, ob hier jemand der Meinung ist, dass Privacy-Chains bestimmte Bridges kategorisch ablehnen sollten.
@Dusk $DUSK #dusk #RWA
98
·
--
Bullisch
Ich habe die $TMX-Zuteilungstabelle geöffnet und mit Boilerplate gerechnet, aber bin in der ersten Zeile hängen geblieben.
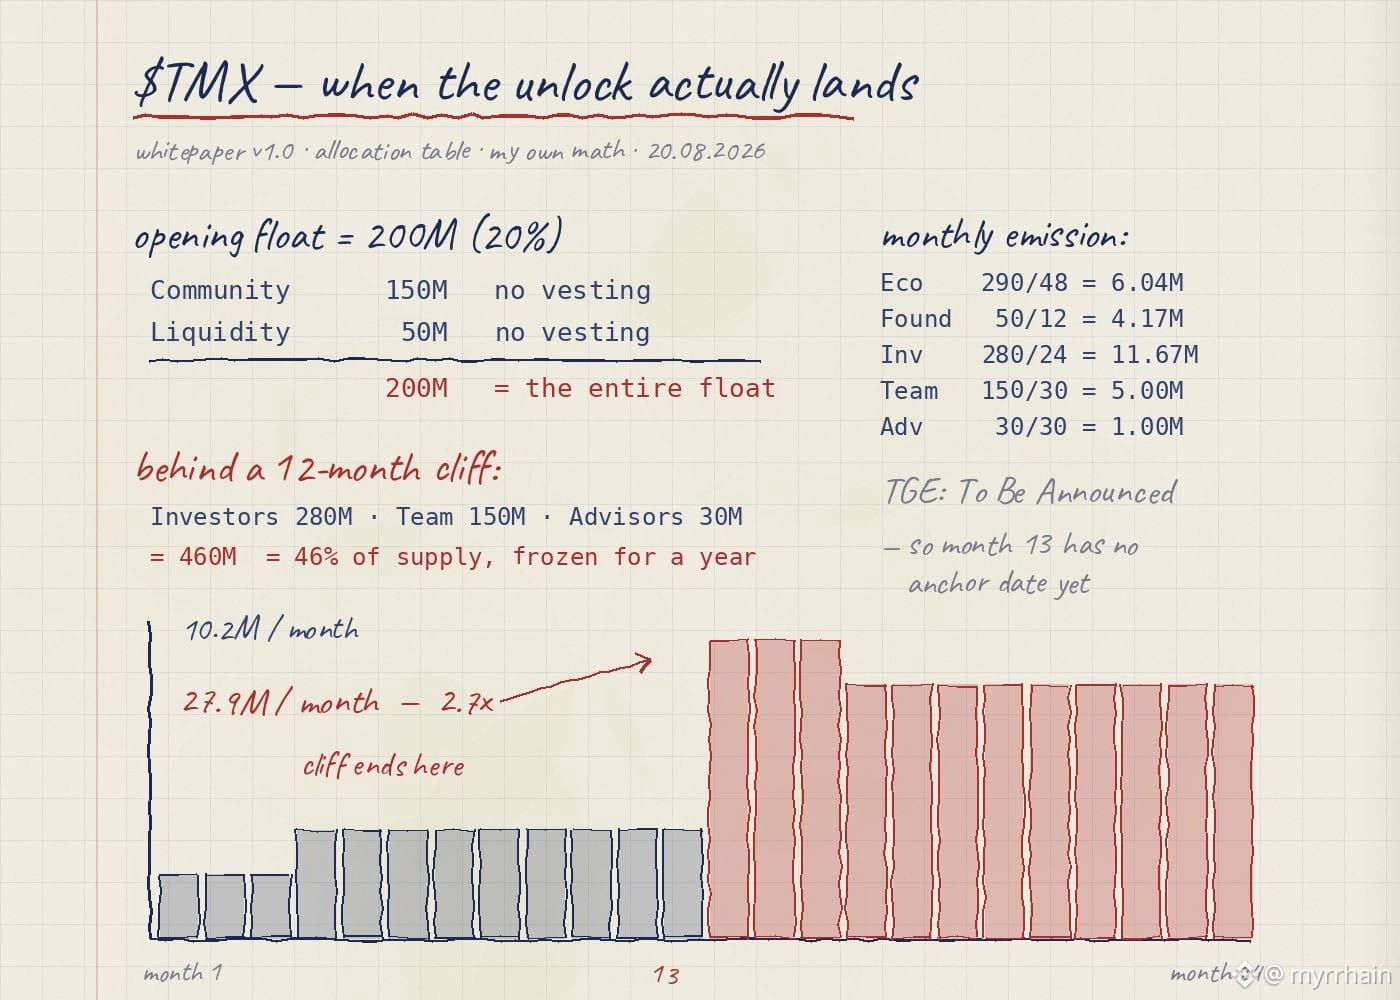
Die gesamte Emission beträgt 1.000.000.000, und 200.000.000 gehen bei TGE in Umlauf – exakt 20%. Also habe ich nachgesehen, woher diese 200 Millionen tatsächlich kommen. Community: 150 Mio., kein Vesting. Liquidity Provision: 50 Mio., kein Vesting. 150 + 50 = 200.
Der gesamte Initial-„Float“ besteht aus genau diesen beiden freigeschalteten Zeilen und aus nichts anderem. Kein einziges Team-Token, kein einziges Investor-Token am ersten Tag.
Weitergemacht. Investoren 280 Mio., Team 150 Mio., Advisors 30 Mio. – alle drei hinter einem 12-Monats-Cliff. Das sind zusammen 460 Mio., also 46% des Angebots, die physisch ein Jahr lang nicht den Markt erreichen können.
Was sich im ersten Jahr bewegt: Ecosystem 290 Mio., 1-Monats-Cliff, linear über 48 Monate, also 290/48 sind etwa 6,04 Mio. pro Monat. Foundation 50 Mio., 3-Monats-Cliff, verteilt über 12 Monate, also grob 4,17 Mio. pro Monat ab Monat vier. Nennen wir es 10,2 Mio. pro Monat – rund 5% des Initial-„Floats“. Machbar.
Dann habe ich Monat 13 separat berechnet. Investoren 280 Mio./24 = 11,67 Mio. Team 150 Mio./30 = 5 Mio. Advisors 30 Mio./30 = 1 Mio. Stapelt man Ecosystem und Foundation oben drauf, landet man bei 27,9 Mio. in einem einzigen Monat – gegenüber 10,2 Mio. im Vormonat. Ein 2,7x Schritt an einem Datum.
Ehrlich über die Grenzen: Es gibt kein TGE-Datum im Whitepaper, da steht nur „To Be Announced“. Monat 13 hat also noch keinen Anker, und ich baue keine Prognose auf etwas auf, das keinen Startpunkt hat.
Aber die Form der Tabelle ist bewusst. @termmax lagert fast die Hälfte des Angebots hinter einem Einjahres-Cliff und baut den gesamten Opening-Float aus unverriegelt freier Community und Liquidity. Das ist eine Entscheidung, kein Rundungsunfall.
Frage, die ich immer wieder zurückkomme: Wenn das TGE-Datum endlich feststeht – wird es so gewählt, dass Monat 13 nicht in den schlechtesten Teil des Zyklus fällt?
#TermMax
Ich habe die $TMX-Zuteilungstabelle geöffnet und mit Boilerplate gerechnet, aber bin in der ersten Zeile hängen geblieben.
Die gesamte Emission beträgt 1.000.000.000, und 200.000.000 gehen bei TGE in Umlauf – exakt 20%. Also habe ich nachgesehen, woher diese 200 Millionen tatsächlich kommen. Community: 150 Mio., kein Vesting. Liquidity Provision: 50 Mio., kein Vesting. 150 + 50 = 200.
Der gesamte Initial-„Float“ besteht aus genau diesen beiden freigeschalteten Zeilen und aus nichts anderem. Kein einziges Team-Token, kein einziges Investor-Token am ersten Tag.
Weitergemacht. Investoren 280 Mio., Team 150 Mio., Advisors 30 Mio. – alle drei hinter einem 12-Monats-Cliff. Das sind zusammen 460 Mio., also 46% des Angebots, die physisch ein Jahr lang nicht den Markt erreichen können.
Was sich im ersten Jahr bewegt: Ecosystem 290 Mio., 1-Monats-Cliff, linear über 48 Monate, also 290/48 sind etwa 6,04 Mio. pro Monat. Foundation 50 Mio., 3-Monats-Cliff, verteilt über 12 Monate, also grob 4,17 Mio. pro Monat ab Monat vier. Nennen wir es 10,2 Mio. pro Monat – rund 5% des Initial-„Floats“. Machbar.
Dann habe ich Monat 13 separat berechnet. Investoren 280 Mio./24 = 11,67 Mio. Team 150 Mio./30 = 5 Mio. Advisors 30 Mio./30 = 1 Mio. Stapelt man Ecosystem und Foundation oben drauf, landet man bei 27,9 Mio. in einem einzigen Monat – gegenüber 10,2 Mio. im Vormonat. Ein 2,7x Schritt an einem Datum.
Ehrlich über die Grenzen: Es gibt kein TGE-Datum im Whitepaper, da steht nur „To Be Announced“. Monat 13 hat also noch keinen Anker, und ich baue keine Prognose auf etwas auf, das keinen Startpunkt hat.
Aber die Form der Tabelle ist bewusst. @TermMax lagert fast die Hälfte des Angebots hinter einem Einjahres-Cliff und baut den gesamten Opening-Float aus unverriegelt freier Community und Liquidity. Das ist eine Entscheidung, kein Rundungsunfall.
Frage, die ich immer wieder zurückkomme: Wenn das TGE-Datum endlich feststeht – wird es so gewählt, dass Monat 13 nicht in den schlechtesten Teil des Zyklus fällt?
#TermMax
Die gesamte Emission beträgt 1.000.000.000, und 200.000.000 gehen bei TGE in Umlauf – exakt 20%. Also habe ich nachgesehen, woher diese 200 Millionen tatsächlich kommen. Community: 150 Mio., kein Vesting. Liquidity Provision: 50 Mio., kein Vesting. 150 + 50 = 200.
Der gesamte Initial-„Float“ besteht aus genau diesen beiden freigeschalteten Zeilen und aus nichts anderem. Kein einziges Team-Token, kein einziges Investor-Token am ersten Tag.
Weitergemacht. Investoren 280 Mio., Team 150 Mio., Advisors 30 Mio. – alle drei hinter einem 12-Monats-Cliff. Das sind zusammen 460 Mio., also 46% des Angebots, die physisch ein Jahr lang nicht den Markt erreichen können.
Was sich im ersten Jahr bewegt: Ecosystem 290 Mio., 1-Monats-Cliff, linear über 48 Monate, also 290/48 sind etwa 6,04 Mio. pro Monat. Foundation 50 Mio., 3-Monats-Cliff, verteilt über 12 Monate, also grob 4,17 Mio. pro Monat ab Monat vier. Nennen wir es 10,2 Mio. pro Monat – rund 5% des Initial-„Floats“. Machbar.
Dann habe ich Monat 13 separat berechnet. Investoren 280 Mio./24 = 11,67 Mio. Team 150 Mio./30 = 5 Mio. Advisors 30 Mio./30 = 1 Mio. Stapelt man Ecosystem und Foundation oben drauf, landet man bei 27,9 Mio. in einem einzigen Monat – gegenüber 10,2 Mio. im Vormonat. Ein 2,7x Schritt an einem Datum.
Ehrlich über die Grenzen: Es gibt kein TGE-Datum im Whitepaper, da steht nur „To Be Announced“. Monat 13 hat also noch keinen Anker, und ich baue keine Prognose auf etwas auf, das keinen Startpunkt hat.
Aber die Form der Tabelle ist bewusst. @TermMax lagert fast die Hälfte des Angebots hinter einem Einjahres-Cliff und baut den gesamten Opening-Float aus unverriegelt freier Community und Liquidity. Das ist eine Entscheidung, kein Rundungsunfall.
Frage, die ich immer wieder zurückkomme: Wenn das TGE-Datum endlich feststeht – wird es so gewählt, dass Monat 13 nicht in den schlechtesten Teil des Zyklus fällt?
#TermMax
60
·
--
Bullisch
Hier ist eine Frage, auf die ich im RWA-Bereich nirgendwo eine gute Antwort gesehen habe. Wenn die Inhaber privat sind, wie zahlt der Emittent dann den Kupon?
Eine Anleihe liegt nicht einfach nur herum. Zweimal im Jahr zahlt sie. Manchmal wird sie vorzeitig gekündigt, manchmal werden Konditionen geändert, manchmal gibt es eine Abstimmung. In traditionellen Märkten ist das routinemäßige „Plumbing“. Die CSD kennt das Register am Stichtag, die Zahlung wandert durch die Verwahrungskette nach unten, jeder bekommt seinen Anteil.
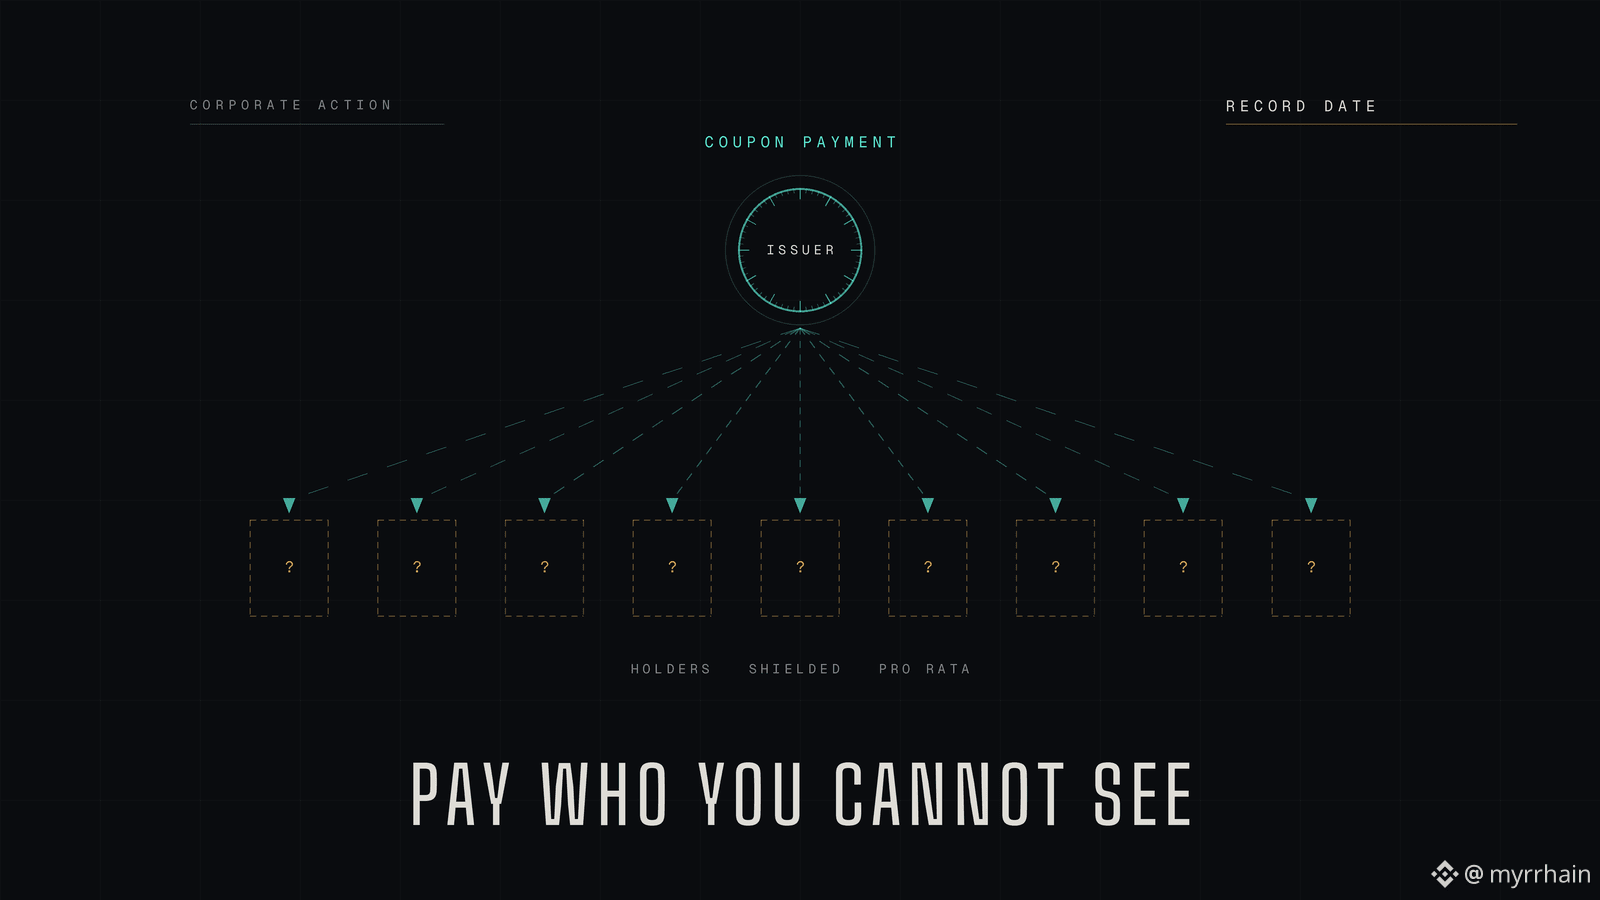
Jetzt die Bestände abschirmen. Der Emittent weiß nicht mehr, wer was in welcher Höhe besitzt. Die „Plumbing“, die Kuponzahlungen langweilig machte, wurde gerade ausgeschaltet.
Es gibt zwei Arten, wie eine Antwort aussehen kann, und sie sind nicht gleichwertig.
Eine davon ist, dass der Vertrag sich selbständig verteilt. Die Zahlungslogik wird über verschlüsselte Salden ausgeführt, jeder Inhaber wird pro rata gutgeschrieben, und niemand erfährt die Verteilung. Das ist der Bereich, in dem Homomorphe Verschlüsselung aufhört, nur ein Schlagwort zu sein, denn man kann keine pro-rata-Aufteilung über Daten berechnen, die man nicht lesen darf, nur mit Zero-Knowledge-Beweisen allein. ZK beweist eine Aussage. HE führt Arithmetik auf Chiffren aus. Fürs Servicing wird diese Arithmetik benötigt.
Die andere ist: Die Inhaber melden Ansprüche an. Am Stichtag legt die Kette einen Zustand fest, und später weist du nach, dass du zu diesem Block eine Position gehalten hast, ohne die Position selbst offenzulegen. Kryptografisch sauberer, aber es verlagert die Last auf den Investor und führt stillschweigend die Möglichkeit ein, dass nicht beanspruchte Ansprüche dort für immer „sitzen bleiben“.
Die erste hält das Asset so, dass es sich wie ein Instrument verhält. Die zweite lässt es wie einen Airdrop funktionieren.
@Dusk_Foundation welches Modell geht für das Servicing davon aus, und ist der Stichtagszustand historisch beweisbar oder nur am aktuellen Head? Diese Unterscheidung entscheidet darüber, ob eine abgeschirmte Wertpapier überhaupt eine Dividende auszahlen kann.
Ich bin wirklich neugierig, ob hier jemand gesehen hat, dass eine tokenisierte Anleihe tatsächlich onchain einen Kupon serviced – nicht nur in einem Whitepaper.
@Dusk_Foundation $DUSK #dusk #RWA
Hier ist eine Frage, auf die ich im RWA-Bereich nirgendwo eine gute Antwort gesehen habe. Wenn die Inhaber privat sind, wie zahlt der Emittent dann den Kupon?
Eine Anleihe liegt nicht einfach nur herum. Zweimal im Jahr zahlt sie. Manchmal wird sie vorzeitig gekündigt, manchmal werden Konditionen geändert, manchmal gibt es eine Abstimmung. In traditionellen Märkten ist das routinemäßige „Plumbing“. Die CSD kennt das Register am Stichtag, die Zahlung wandert durch die Verwahrungskette nach unten, jeder bekommt seinen Anteil.
Jetzt die Bestände abschirmen. Der Emittent weiß nicht mehr, wer was in welcher Höhe besitzt. Die „Plumbing“, die Kuponzahlungen langweilig machte, wurde gerade ausgeschaltet.
Es gibt zwei Arten, wie eine Antwort aussehen kann, und sie sind nicht gleichwertig.
Eine davon ist, dass der Vertrag sich selbständig verteilt. Die Zahlungslogik wird über verschlüsselte Salden ausgeführt, jeder Inhaber wird pro rata gutgeschrieben, und niemand erfährt die Verteilung. Das ist der Bereich, in dem Homomorphe Verschlüsselung aufhört, nur ein Schlagwort zu sein, denn man kann keine pro-rata-Aufteilung über Daten berechnen, die man nicht lesen darf, nur mit Zero-Knowledge-Beweisen allein. ZK beweist eine Aussage. HE führt Arithmetik auf Chiffren aus. Fürs Servicing wird diese Arithmetik benötigt.
Die andere ist: Die Inhaber melden Ansprüche an. Am Stichtag legt die Kette einen Zustand fest, und später weist du nach, dass du zu diesem Block eine Position gehalten hast, ohne die Position selbst offenzulegen. Kryptografisch sauberer, aber es verlagert die Last auf den Investor und führt stillschweigend die Möglichkeit ein, dass nicht beanspruchte Ansprüche dort für immer „sitzen bleiben“.
Die erste hält das Asset so, dass es sich wie ein Instrument verhält. Die zweite lässt es wie einen Airdrop funktionieren.
@Dusk welches Modell geht für das Servicing davon aus, und ist der Stichtagszustand historisch beweisbar oder nur am aktuellen Head? Diese Unterscheidung entscheidet darüber, ob eine abgeschirmte Wertpapier überhaupt eine Dividende auszahlen kann.
Ich bin wirklich neugierig, ob hier jemand gesehen hat, dass eine tokenisierte Anleihe tatsächlich onchain einen Kupon serviced – nicht nur in einem Whitepaper.
@Dusk $DUSK #dusk #RWA
Eine Anleihe liegt nicht einfach nur herum. Zweimal im Jahr zahlt sie. Manchmal wird sie vorzeitig gekündigt, manchmal werden Konditionen geändert, manchmal gibt es eine Abstimmung. In traditionellen Märkten ist das routinemäßige „Plumbing“. Die CSD kennt das Register am Stichtag, die Zahlung wandert durch die Verwahrungskette nach unten, jeder bekommt seinen Anteil.
Jetzt die Bestände abschirmen. Der Emittent weiß nicht mehr, wer was in welcher Höhe besitzt. Die „Plumbing“, die Kuponzahlungen langweilig machte, wurde gerade ausgeschaltet.
Es gibt zwei Arten, wie eine Antwort aussehen kann, und sie sind nicht gleichwertig.
Eine davon ist, dass der Vertrag sich selbständig verteilt. Die Zahlungslogik wird über verschlüsselte Salden ausgeführt, jeder Inhaber wird pro rata gutgeschrieben, und niemand erfährt die Verteilung. Das ist der Bereich, in dem Homomorphe Verschlüsselung aufhört, nur ein Schlagwort zu sein, denn man kann keine pro-rata-Aufteilung über Daten berechnen, die man nicht lesen darf, nur mit Zero-Knowledge-Beweisen allein. ZK beweist eine Aussage. HE führt Arithmetik auf Chiffren aus. Fürs Servicing wird diese Arithmetik benötigt.
Die andere ist: Die Inhaber melden Ansprüche an. Am Stichtag legt die Kette einen Zustand fest, und später weist du nach, dass du zu diesem Block eine Position gehalten hast, ohne die Position selbst offenzulegen. Kryptografisch sauberer, aber es verlagert die Last auf den Investor und führt stillschweigend die Möglichkeit ein, dass nicht beanspruchte Ansprüche dort für immer „sitzen bleiben“.
Die erste hält das Asset so, dass es sich wie ein Instrument verhält. Die zweite lässt es wie einen Airdrop funktionieren.
@Dusk welches Modell geht für das Servicing davon aus, und ist der Stichtagszustand historisch beweisbar oder nur am aktuellen Head? Diese Unterscheidung entscheidet darüber, ob eine abgeschirmte Wertpapier überhaupt eine Dividende auszahlen kann.
Ich bin wirklich neugierig, ob hier jemand gesehen hat, dass eine tokenisierte Anleihe tatsächlich onchain einen Kupon serviced – nicht nur in einem Whitepaper.
@Dusk $DUSK #dusk #RWA
72
·
--
Bullisch
Ich bin letzte Nacht zusammengesessen und habe die Zahlen von TermMax selbst durchgerechnet, weil die Kampagnen-Seite mir fast nichts gesagt hat.
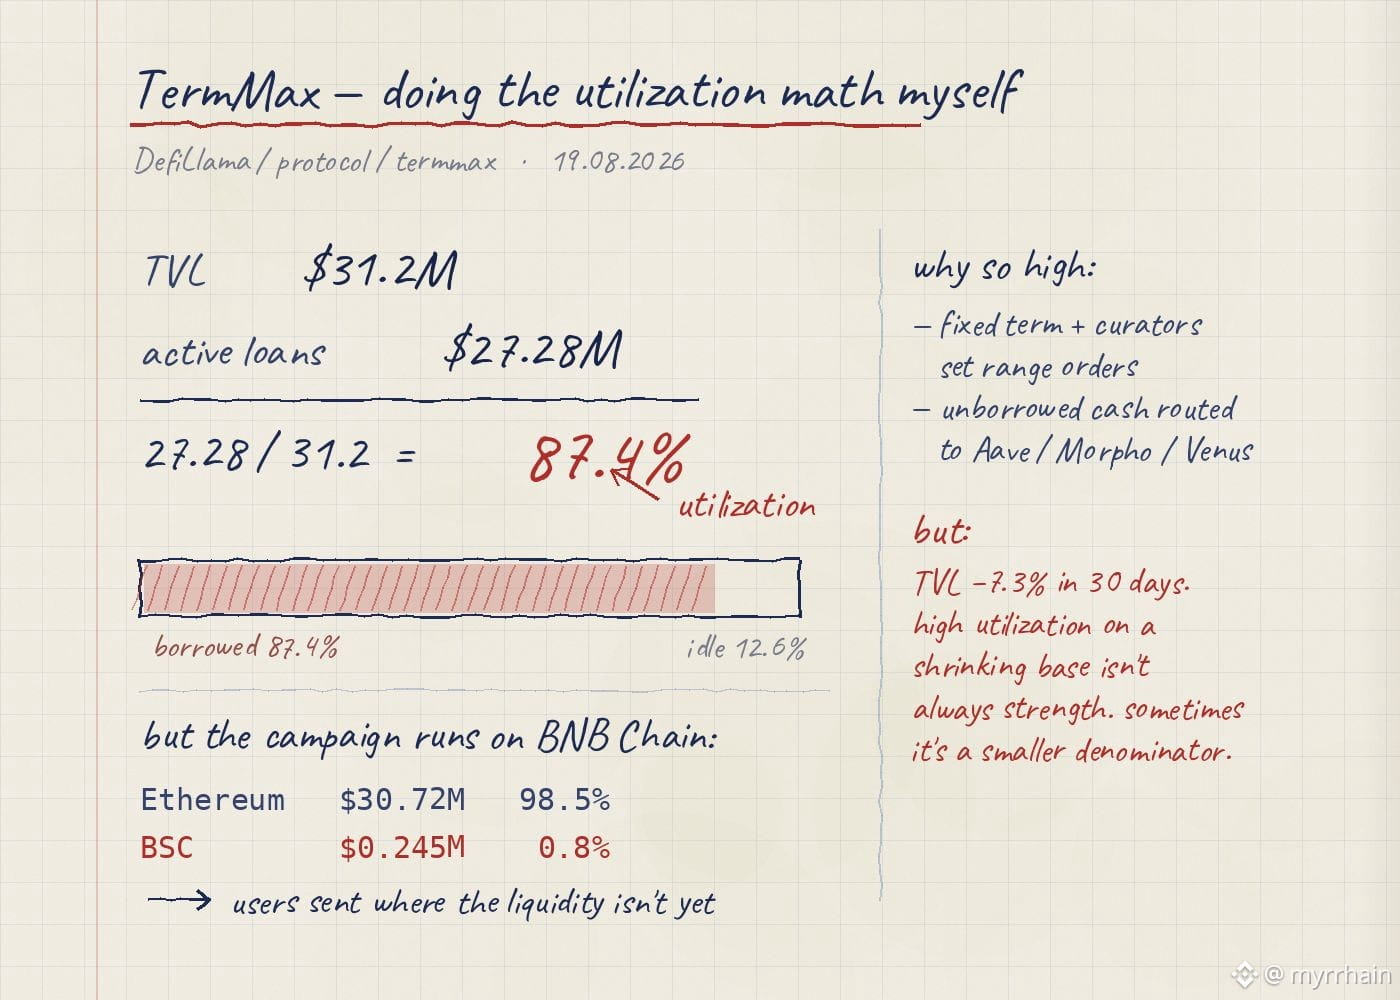
Ich habe die DefiLlama-Protokollseite geöffnet. TVL 31,2 Mio. $, aktive Kredite 27,28 Mio. $. Teile eins durch das andere, dann kommst du auf 87,4% Auslastung. Das ist hoch für einen Kreditmarkt. In Pools mit variablem Zinssatz liegt immer ein Teil des Kapitals tot herum, weil der Zinssatz steigen muss, sobald sich der Pool füllt – das System drosselt sich absichtlich.
Das Design hier ist anders. Jeder @termmax market hat einen festen Zinssatz und ein Fälligkeitsdatum, Kuratoren verteilen die Liquidität über Range-Orders, und ungenutztes Kapital wird zu Aave/Morpho/Venus weitergeleitet. Inaktive Gelder werden so behandelt, als sollte es sie gar nicht erst geben.
Was mich gestoppt hat: Der TVL ist in 30 Tagen um 7,3% gefallen. Hohe Auslastung auf einer schrumpfenden Basis ist nicht immer Stärke. Manchmal ist es einfach nur ein kleinerer Nenner.
Und dann kommt der Teil, den ich nicht erwartet habe. Booster läuft auf BNB Chain. Aber auf DefiLlama hält Ethereum 98,5% des gesamten TVL – 30,72 Mio. $. TermMax hat ungefähr 245.000 $ auf BSC, also unter 0,8% des Gesamtwerts. Damit werden Zehntausende von Teilnehmenden in ein Netzwerk geführt, in dem das Protokoll noch kaum existiert.
Ich lese das nicht als Negativpunkt. Ich lese das so, wie das diese Kampagne tatsächlich ist – kein Giveaway, sondern der Versuch, Nutzer dorthin zu bewegen, wo die Liquidität noch nicht da ist.
Kleinigkeit, die ich auf der Kampagnen-Seite entdeckt habe: Der Zähler für Teilnehmende lag exakt bei 32.767. Das ist 2^15 − 1, die Obergrenze eines vorzeichenbehafteten 16-Bit-Int. Entweder ein Zufall, oder der Zähler ist gedeckelt und die echte Zahl ist höher.
Frage, die ich noch nicht beantworten kann: Wie viele dieser Wallets sind nach dem $TMX TGE noch auf BSC?
#TermMax
Ich bin letzte Nacht zusammengesessen und habe die Zahlen von TermMax selbst durchgerechnet, weil die Kampagnen-Seite mir fast nichts gesagt hat.
Ich habe die DefiLlama-Protokollseite geöffnet. TVL 31,2 Mio. $, aktive Kredite 27,28 Mio. $. Teile eins durch das andere, dann kommst du auf 87,4% Auslastung. Das ist hoch für einen Kreditmarkt. In Pools mit variablem Zinssatz liegt immer ein Teil des Kapitals tot herum, weil der Zinssatz steigen muss, sobald sich der Pool füllt – das System drosselt sich absichtlich.
Das Design hier ist anders. Jeder @TermMax market hat einen festen Zinssatz und ein Fälligkeitsdatum, Kuratoren verteilen die Liquidität über Range-Orders, und ungenutztes Kapital wird zu Aave/Morpho/Venus weitergeleitet. Inaktive Gelder werden so behandelt, als sollte es sie gar nicht erst geben.
Was mich gestoppt hat: Der TVL ist in 30 Tagen um 7,3% gefallen. Hohe Auslastung auf einer schrumpfenden Basis ist nicht immer Stärke. Manchmal ist es einfach nur ein kleinerer Nenner.
Und dann kommt der Teil, den ich nicht erwartet habe. Booster läuft auf BNB Chain. Aber auf DefiLlama hält Ethereum 98,5% des gesamten TVL – 30,72 Mio. $. TermMax hat ungefähr 245.000 $ auf BSC, also unter 0,8% des Gesamtwerts. Damit werden Zehntausende von Teilnehmenden in ein Netzwerk geführt, in dem das Protokoll noch kaum existiert.
Ich lese das nicht als Negativpunkt. Ich lese das so, wie das diese Kampagne tatsächlich ist – kein Giveaway, sondern der Versuch, Nutzer dorthin zu bewegen, wo die Liquidität noch nicht da ist.
Kleinigkeit, die ich auf der Kampagnen-Seite entdeckt habe: Der Zähler für Teilnehmende lag exakt bei 32.767. Das ist 2^15 − 1, die Obergrenze eines vorzeichenbehafteten 16-Bit-Int. Entweder ein Zufall, oder der Zähler ist gedeckelt und die echte Zahl ist höher.
Frage, die ich noch nicht beantworten kann: Wie viele dieser Wallets sind nach dem $TMX TGE noch auf BSC?
#TermMax
Ich habe die DefiLlama-Protokollseite geöffnet. TVL 31,2 Mio. $, aktive Kredite 27,28 Mio. $. Teile eins durch das andere, dann kommst du auf 87,4% Auslastung. Das ist hoch für einen Kreditmarkt. In Pools mit variablem Zinssatz liegt immer ein Teil des Kapitals tot herum, weil der Zinssatz steigen muss, sobald sich der Pool füllt – das System drosselt sich absichtlich.
Das Design hier ist anders. Jeder @TermMax market hat einen festen Zinssatz und ein Fälligkeitsdatum, Kuratoren verteilen die Liquidität über Range-Orders, und ungenutztes Kapital wird zu Aave/Morpho/Venus weitergeleitet. Inaktive Gelder werden so behandelt, als sollte es sie gar nicht erst geben.
Was mich gestoppt hat: Der TVL ist in 30 Tagen um 7,3% gefallen. Hohe Auslastung auf einer schrumpfenden Basis ist nicht immer Stärke. Manchmal ist es einfach nur ein kleinerer Nenner.
Und dann kommt der Teil, den ich nicht erwartet habe. Booster läuft auf BNB Chain. Aber auf DefiLlama hält Ethereum 98,5% des gesamten TVL – 30,72 Mio. $. TermMax hat ungefähr 245.000 $ auf BSC, also unter 0,8% des Gesamtwerts. Damit werden Zehntausende von Teilnehmenden in ein Netzwerk geführt, in dem das Protokoll noch kaum existiert.
Ich lese das nicht als Negativpunkt. Ich lese das so, wie das diese Kampagne tatsächlich ist – kein Giveaway, sondern der Versuch, Nutzer dorthin zu bewegen, wo die Liquidität noch nicht da ist.
Kleinigkeit, die ich auf der Kampagnen-Seite entdeckt habe: Der Zähler für Teilnehmende lag exakt bei 32.767. Das ist 2^15 − 1, die Obergrenze eines vorzeichenbehafteten 16-Bit-Int. Entweder ein Zufall, oder der Zähler ist gedeckelt und die echte Zahl ist höher.
Frage, die ich noch nicht beantworten kann: Wie viele dieser Wallets sind nach dem $TMX TGE noch auf BSC?
#TermMax
96
·
--
Bullisch
Ich habe nachgesehen, wie viele Unternehmen tatsächlich über eine Lizenz verfügen, um in der EU einen Handelsplatz für Blockchain-Wertpapiere zu betreiben. Die Antwort war kleiner als ich erwartet hatte.
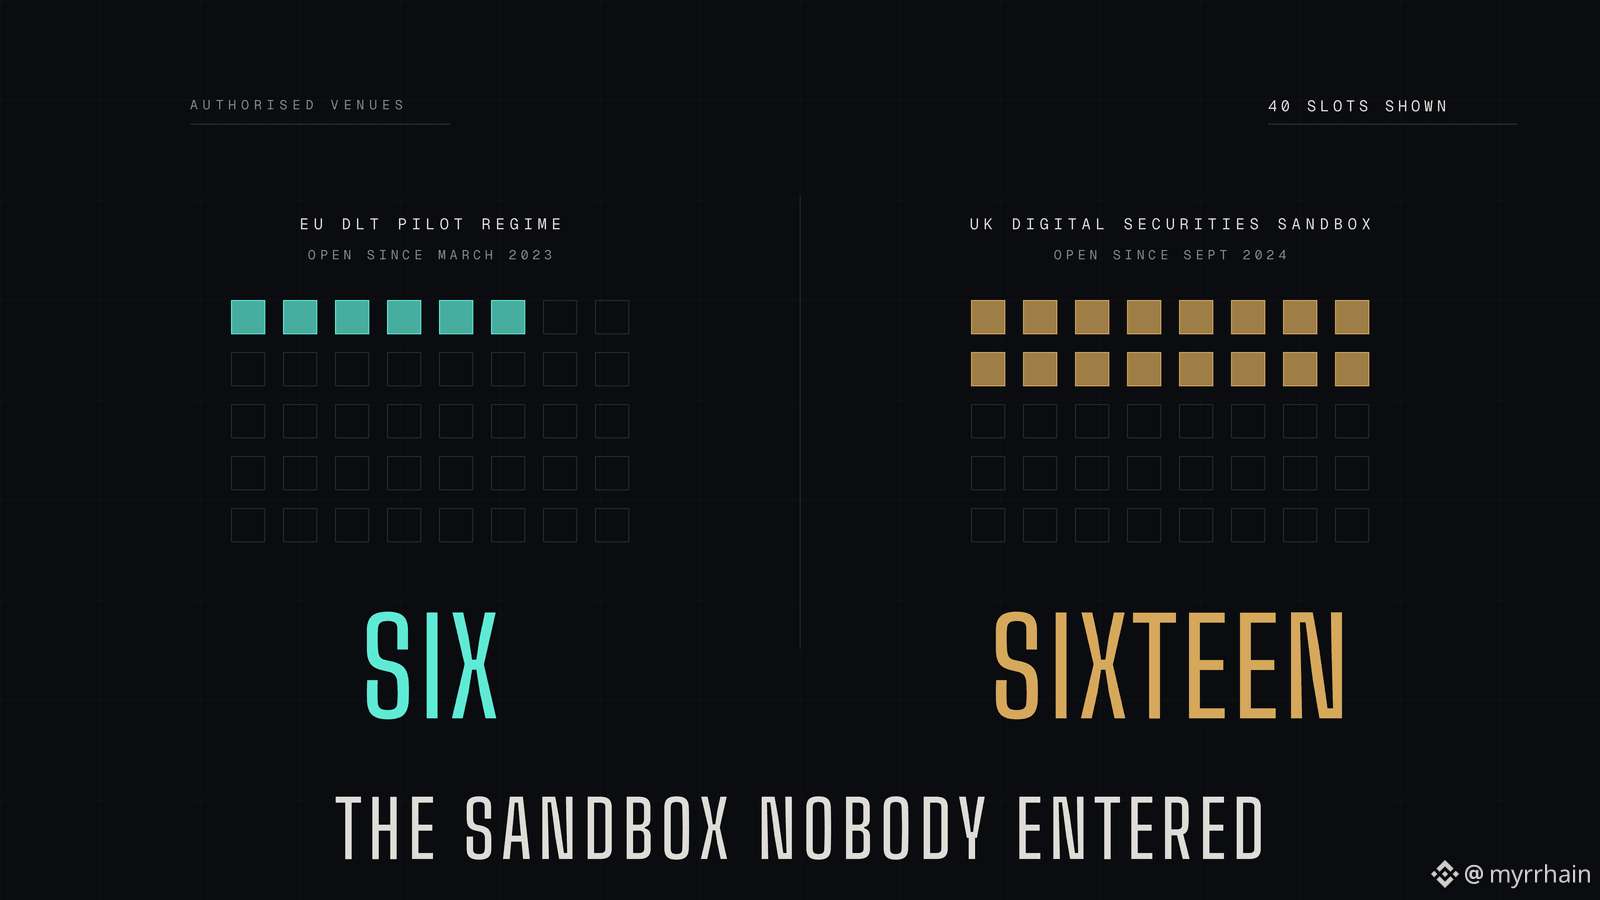
Die EU hat genau dafür ein Sandbox-Programm geschaffen. Die DLT-Pilotregelung ist im März 2023 in Kraft getreten und ermöglicht es Betreibern, tokenisierte Handels- und Abwicklungsprozesse durchzuführen – mit gezielten Ausnahmen von CSDR und MiFID II. Zweckgebaut für dieses Problem. Inzwischen drei Jahre alt.
Sechs Genehmigungen. Das ist die gesamte Liste.
Das Vereinigte Königreich hat seine Digital-Securities-Sandbox im September 2024 eröffnet – mehr als ein Jahr später – und hatte innerhalb von sechzehn Monaten sechzehn Unternehmen darin.
ESMA war ungewöhnlich deutlich darüber, warum. In ihrer eigenen Überprüfung stellte sie fest, dass die Schwellenwerte zu restriktiv seien, wies darauf hin, dass Betreiber keinen ordnungsgemäßen Zugang zu Zentralbankgeld für den Geldteil erhalten könnten, und räumte ein, dass niemand weiß, ob die Regelung nur vorübergehend oder dauerhaft ist. Schwer, ein Geschäft in einer Sandbox aufzubauen, die möglicherweise wieder abgeschaltet wird.
Noch in diesem Jahr haben mehrere der lizenzierten Handelsplätze selbst an die Kommission geschrieben und gewarnt, dass Europa überholt wird, während es konsultiert.
Hier ist, warum ich glaube, dass das speziell für Dusk wichtig ist. Schauen wir uns an, wie NPEX autorisiert ist. AFM-reguliert, MTF, Broker, ECSP. Das sind normale MiFID- und Crowdfunding-Berechtigungen, keine Ausnahmen aus der Pilotregelung. Das heißt: Die Volumenobergrenzen, die die Sandbox strangulieren, treffen offenbar nicht in derselben Weise.
Wenn diese Lesart richtig ist, geht die Strategie weniger darum, darauf zu warten, dass Brüssel die Sandbox repariert, sondern vielmehr darum, regulierte Aktivitäten unter Lizenzen durchzuführen, die bereits funktionieren – während die Kette darunter die Abwicklung übernimmt.
Ich bin mir jedoch nicht sicher, ob das die Absicht ist. @Dusk_Foundation ist der Plan, über bestehende MiFID-Autorisierungen statt über Pilotregelungs-Berechtigungen zu operieren, und was passiert mit diesem Ansatz, wenn ESMA die Kalibrierung neu vornimmt und die Sandbox plötzlich der bessere Weg wird?
Hat hier jemand bereits zu dem Schluss gekommen, dass es sich im Moment überhaupt lohnt, in die Pilotregelung einzusteigen?
{spot}(DUSKUSDT)
@Dusk_Foundation $DUSK #dusk #RWA
Ich habe nachgesehen, wie viele Unternehmen tatsächlich über eine Lizenz verfügen, um in der EU einen Handelsplatz für Blockchain-Wertpapiere zu betreiben. Die Antwort war kleiner als ich erwartet hatte.
Die EU hat genau dafür ein Sandbox-Programm geschaffen. Die DLT-Pilotregelung ist im März 2023 in Kraft getreten und ermöglicht es Betreibern, tokenisierte Handels- und Abwicklungsprozesse durchzuführen – mit gezielten Ausnahmen von CSDR und MiFID II. Zweckgebaut für dieses Problem. Inzwischen drei Jahre alt.
Sechs Genehmigungen. Das ist die gesamte Liste.
Das Vereinigte Königreich hat seine Digital-Securities-Sandbox im September 2024 eröffnet – mehr als ein Jahr später – und hatte innerhalb von sechzehn Monaten sechzehn Unternehmen darin.
ESMA war ungewöhnlich deutlich darüber, warum. In ihrer eigenen Überprüfung stellte sie fest, dass die Schwellenwerte zu restriktiv seien, wies darauf hin, dass Betreiber keinen ordnungsgemäßen Zugang zu Zentralbankgeld für den Geldteil erhalten könnten, und räumte ein, dass niemand weiß, ob die Regelung nur vorübergehend oder dauerhaft ist. Schwer, ein Geschäft in einer Sandbox aufzubauen, die möglicherweise wieder abgeschaltet wird.
Noch in diesem Jahr haben mehrere der lizenzierten Handelsplätze selbst an die Kommission geschrieben und gewarnt, dass Europa überholt wird, während es konsultiert.
Hier ist, warum ich glaube, dass das speziell für Dusk wichtig ist. Schauen wir uns an, wie NPEX autorisiert ist. AFM-reguliert, MTF, Broker, ECSP. Das sind normale MiFID- und Crowdfunding-Berechtigungen, keine Ausnahmen aus der Pilotregelung. Das heißt: Die Volumenobergrenzen, die die Sandbox strangulieren, treffen offenbar nicht in derselben Weise.
Wenn diese Lesart richtig ist, geht die Strategie weniger darum, darauf zu warten, dass Brüssel die Sandbox repariert, sondern vielmehr darum, regulierte Aktivitäten unter Lizenzen durchzuführen, die bereits funktionieren – während die Kette darunter die Abwicklung übernimmt.
Ich bin mir jedoch nicht sicher, ob das die Absicht ist. @Dusk ist der Plan, über bestehende MiFID-Autorisierungen statt über Pilotregelungs-Berechtigungen zu operieren, und was passiert mit diesem Ansatz, wenn ESMA die Kalibrierung neu vornimmt und die Sandbox plötzlich der bessere Weg wird?
Hat hier jemand bereits zu dem Schluss gekommen, dass es sich im Moment überhaupt lohnt, in die Pilotregelung einzusteigen?
@Dusk $DUSK #dusk #RWA
Die EU hat genau dafür ein Sandbox-Programm geschaffen. Die DLT-Pilotregelung ist im März 2023 in Kraft getreten und ermöglicht es Betreibern, tokenisierte Handels- und Abwicklungsprozesse durchzuführen – mit gezielten Ausnahmen von CSDR und MiFID II. Zweckgebaut für dieses Problem. Inzwischen drei Jahre alt.
Sechs Genehmigungen. Das ist die gesamte Liste.
Das Vereinigte Königreich hat seine Digital-Securities-Sandbox im September 2024 eröffnet – mehr als ein Jahr später – und hatte innerhalb von sechzehn Monaten sechzehn Unternehmen darin.
ESMA war ungewöhnlich deutlich darüber, warum. In ihrer eigenen Überprüfung stellte sie fest, dass die Schwellenwerte zu restriktiv seien, wies darauf hin, dass Betreiber keinen ordnungsgemäßen Zugang zu Zentralbankgeld für den Geldteil erhalten könnten, und räumte ein, dass niemand weiß, ob die Regelung nur vorübergehend oder dauerhaft ist. Schwer, ein Geschäft in einer Sandbox aufzubauen, die möglicherweise wieder abgeschaltet wird.
Noch in diesem Jahr haben mehrere der lizenzierten Handelsplätze selbst an die Kommission geschrieben und gewarnt, dass Europa überholt wird, während es konsultiert.
Hier ist, warum ich glaube, dass das speziell für Dusk wichtig ist. Schauen wir uns an, wie NPEX autorisiert ist. AFM-reguliert, MTF, Broker, ECSP. Das sind normale MiFID- und Crowdfunding-Berechtigungen, keine Ausnahmen aus der Pilotregelung. Das heißt: Die Volumenobergrenzen, die die Sandbox strangulieren, treffen offenbar nicht in derselben Weise.
Wenn diese Lesart richtig ist, geht die Strategie weniger darum, darauf zu warten, dass Brüssel die Sandbox repariert, sondern vielmehr darum, regulierte Aktivitäten unter Lizenzen durchzuführen, die bereits funktionieren – während die Kette darunter die Abwicklung übernimmt.
Ich bin mir jedoch nicht sicher, ob das die Absicht ist. @Dusk ist der Plan, über bestehende MiFID-Autorisierungen statt über Pilotregelungs-Berechtigungen zu operieren, und was passiert mit diesem Ansatz, wenn ESMA die Kalibrierung neu vornimmt und die Sandbox plötzlich der bessere Weg wird?
Hat hier jemand bereits zu dem Schluss gekommen, dass es sich im Moment überhaupt lohnt, in die Pilotregelung einzusteigen?
@Dusk $DUSK #dusk #RWA
93
·
--
Bullisch
Es gibt einen Widerspruch im Zentrum von Dusk Trade, der mir aufgefallen ist, den aber niemand anspricht, und er ist keiner technischer Art.
Dusk Trade ist so strukturiert, dass es als regulierte MTF betrieben wird. Dieses Wort trägt Pflichten in sich, an die die meisten Menschen in Krypto nie denken. Unter MiFIR muss eine multilaterale Handelsplattform vor dem Handel Informationen öffentlich machen. Aktuelle Geld- und Briefkurse, die Tiefe des Interesses zu diesen Preisen. Und nach der Ausführung muss sie Preis, Volumen und Zeit veröffentlichen – so nah an Echtzeit wie technisch möglich.
Halte das nun neben den Pitch. Eine Kette, die für programmierbare Privatsphäre gebaut ist, auf der Basis eines Venues läuft, das rechtlich verpflichtet ist zu veröffentlichen, was gehandelt wird und zu welchem Preis.
Zuerst sah das für mich wie ein direkter Konflikt aus. Es ist keiner, und herauszufinden, warum, hat verändert, wie ich das gesamte Design gelesen habe.
Markttransparenz und Inhaberprivatsphäre sind nicht dasselbe. MiFIR möchte, dass der Markt weiß, dass eine Anleihe zu einem bestimmten Preis, in einer bestimmten Größe, zu einem bestimmten Zeitpunkt gehandelt wurde. Es verlangt nicht, dass der Markt weiß, welche Einheit welche Bestände hält, oder wie groß das Buch einer Person ist. Das sind getrennte Fakten, die auf getrennten Ebenen leben.
Eine transparente Kette bringt sie zusammen. Wenn man den Trade veröffentlicht, veröffentlicht man auch die Position – weil alles in einem sichtbaren Zustand sitzt. Eine Kette mit selektiver Offenlegung kann sie voneinander trennen. Der Handelsbericht geht an das Tape. Die Bestände bleiben abgeschirmt. Der Regulator sieht, was auch immer an Aufsicht erforderlich ist.
Privatsphäre geht es hier also nicht darum, sich dem Markt zu entziehen. Es geht darum, keine Dinge offenzulegen, auf die der Markt erst gar keinen Anspruch hatte.
Wobei ich mir noch unsicher bin, ist die Grenze. @Dusk_Foundation wer entscheidet, welche Fakten auf das öffentliche Tape gelangen und welche abgeschirmt bleiben, und wird diese Grenze vom Protokoll selbst durchgesetzt oder von dem Venue, das darauf aufbaut? Das sind sehr unterschiedliche Garantien.
Bin gespannt, ob irgendjemand hier darüber nachgedacht hat, wo diese Grenze liegen sollte.
@Dusk_Foundation $DUSK #dusk #RWA
Es gibt einen Widerspruch im Zentrum von Dusk Trade, der mir aufgefallen ist, den aber niemand anspricht, und er ist keiner technischer Art.
Dusk Trade ist so strukturiert, dass es als regulierte MTF betrieben wird. Dieses Wort trägt Pflichten in sich, an die die meisten Menschen in Krypto nie denken. Unter MiFIR muss eine multilaterale Handelsplattform vor dem Handel Informationen öffentlich machen. Aktuelle Geld- und Briefkurse, die Tiefe des Interesses zu diesen Preisen. Und nach der Ausführung muss sie Preis, Volumen und Zeit veröffentlichen – so nah an Echtzeit wie technisch möglich.
Halte das nun neben den Pitch. Eine Kette, die für programmierbare Privatsphäre gebaut ist, auf der Basis eines Venues läuft, das rechtlich verpflichtet ist zu veröffentlichen, was gehandelt wird und zu welchem Preis.
Zuerst sah das für mich wie ein direkter Konflikt aus. Es ist keiner, und herauszufinden, warum, hat verändert, wie ich das gesamte Design gelesen habe.
Markttransparenz und Inhaberprivatsphäre sind nicht dasselbe. MiFIR möchte, dass der Markt weiß, dass eine Anleihe zu einem bestimmten Preis, in einer bestimmten Größe, zu einem bestimmten Zeitpunkt gehandelt wurde. Es verlangt nicht, dass der Markt weiß, welche Einheit welche Bestände hält, oder wie groß das Buch einer Person ist. Das sind getrennte Fakten, die auf getrennten Ebenen leben.
Eine transparente Kette bringt sie zusammen. Wenn man den Trade veröffentlicht, veröffentlicht man auch die Position – weil alles in einem sichtbaren Zustand sitzt. Eine Kette mit selektiver Offenlegung kann sie voneinander trennen. Der Handelsbericht geht an das Tape. Die Bestände bleiben abgeschirmt. Der Regulator sieht, was auch immer an Aufsicht erforderlich ist.
Privatsphäre geht es hier also nicht darum, sich dem Markt zu entziehen. Es geht darum, keine Dinge offenzulegen, auf die der Markt erst gar keinen Anspruch hatte.
Wobei ich mir noch unsicher bin, ist die Grenze. @Dusk wer entscheidet, welche Fakten auf das öffentliche Tape gelangen und welche abgeschirmt bleiben, und wird diese Grenze vom Protokoll selbst durchgesetzt oder von dem Venue, das darauf aufbaut? Das sind sehr unterschiedliche Garantien.
Bin gespannt, ob irgendjemand hier darüber nachgedacht hat, wo diese Grenze liegen sollte.
@Dusk $DUSK #dusk #RWA
Dusk Trade ist so strukturiert, dass es als regulierte MTF betrieben wird. Dieses Wort trägt Pflichten in sich, an die die meisten Menschen in Krypto nie denken. Unter MiFIR muss eine multilaterale Handelsplattform vor dem Handel Informationen öffentlich machen. Aktuelle Geld- und Briefkurse, die Tiefe des Interesses zu diesen Preisen. Und nach der Ausführung muss sie Preis, Volumen und Zeit veröffentlichen – so nah an Echtzeit wie technisch möglich.
Halte das nun neben den Pitch. Eine Kette, die für programmierbare Privatsphäre gebaut ist, auf der Basis eines Venues läuft, das rechtlich verpflichtet ist zu veröffentlichen, was gehandelt wird und zu welchem Preis.
Zuerst sah das für mich wie ein direkter Konflikt aus. Es ist keiner, und herauszufinden, warum, hat verändert, wie ich das gesamte Design gelesen habe.
Markttransparenz und Inhaberprivatsphäre sind nicht dasselbe. MiFIR möchte, dass der Markt weiß, dass eine Anleihe zu einem bestimmten Preis, in einer bestimmten Größe, zu einem bestimmten Zeitpunkt gehandelt wurde. Es verlangt nicht, dass der Markt weiß, welche Einheit welche Bestände hält, oder wie groß das Buch einer Person ist. Das sind getrennte Fakten, die auf getrennten Ebenen leben.
Eine transparente Kette bringt sie zusammen. Wenn man den Trade veröffentlicht, veröffentlicht man auch die Position – weil alles in einem sichtbaren Zustand sitzt. Eine Kette mit selektiver Offenlegung kann sie voneinander trennen. Der Handelsbericht geht an das Tape. Die Bestände bleiben abgeschirmt. Der Regulator sieht, was auch immer an Aufsicht erforderlich ist.
Privatsphäre geht es hier also nicht darum, sich dem Markt zu entziehen. Es geht darum, keine Dinge offenzulegen, auf die der Markt erst gar keinen Anspruch hatte.
Wobei ich mir noch unsicher bin, ist die Grenze. @Dusk wer entscheidet, welche Fakten auf das öffentliche Tape gelangen und welche abgeschirmt bleiben, und wird diese Grenze vom Protokoll selbst durchgesetzt oder von dem Venue, das darauf aufbaut? Das sind sehr unterschiedliche Garantien.
Bin gespannt, ob irgendjemand hier darüber nachgedacht hat, wo diese Grenze liegen sollte.
@Dusk $DUSK #dusk #RWA
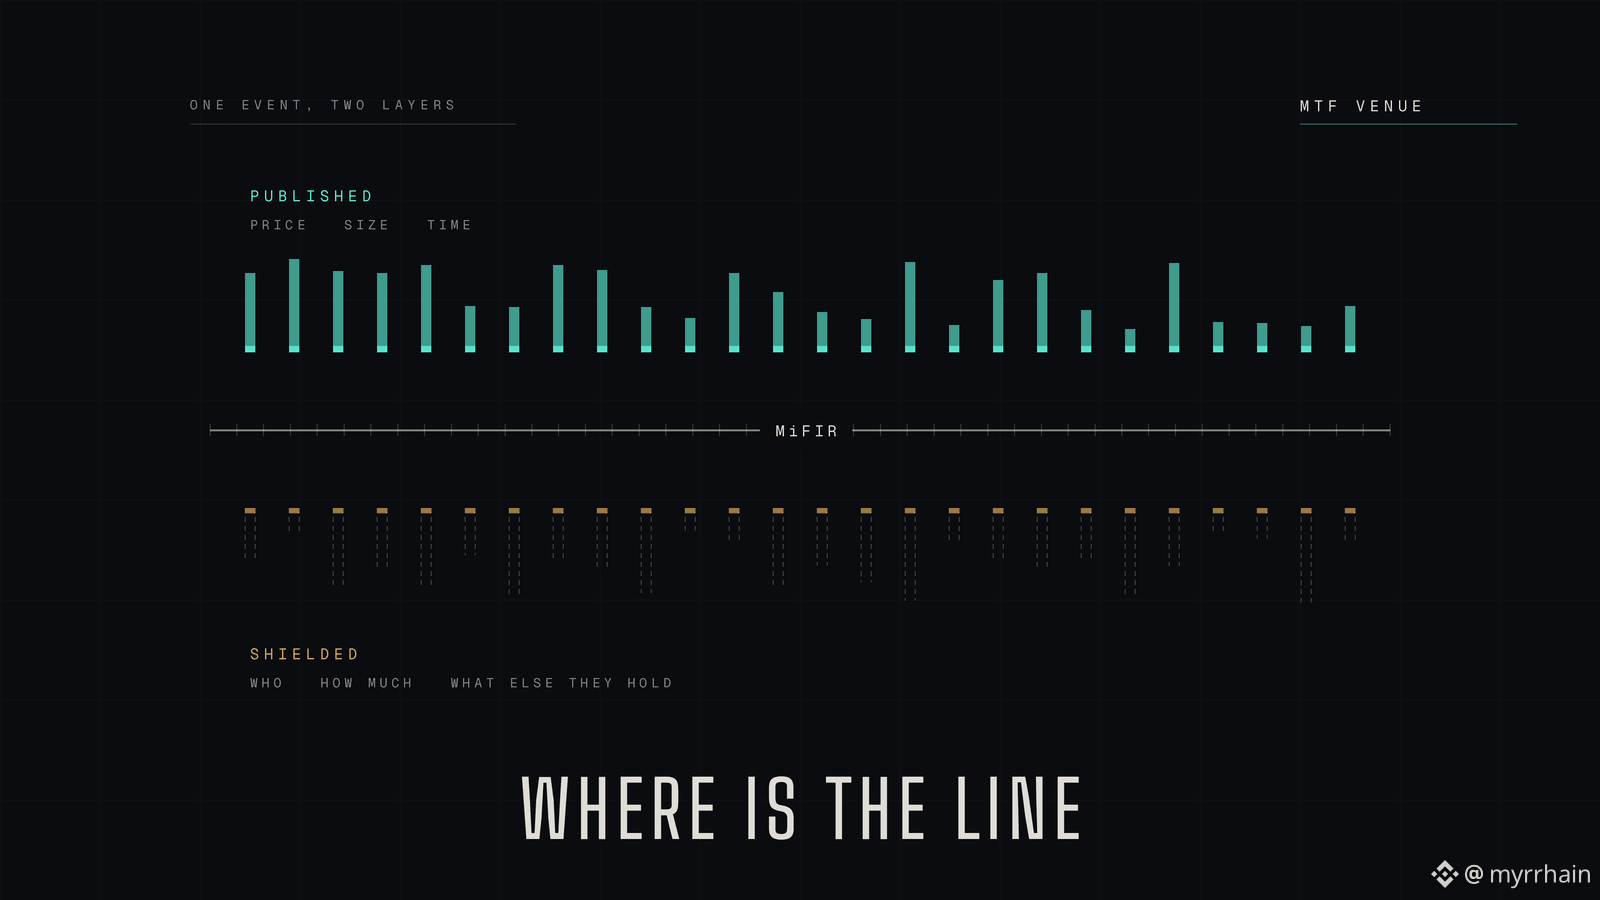
31
·
--
Bullisch
Ich dachte, dass bStocks die Vermittler abschaffen. Nachgezählt. Es sind genauso viele.
Der klassische Weg von der Griwna zum Anteil an NVIDIA:
Griwna – Bank – Wechselstube/Devisentausch – Broker – Verwahrstelle – Custodian – Aktie
Der Weg über bStock:
Griwna – P2P – USDT – Börse – Emittent des Zertifikats – Custodian des Emittenten – Aktie
Sechs Glieder gegen sechs. Zwei Mal nachgezählt.
Was ich verstanden habe.
Nicht die Anzahl hat sich geändert, sondern welche Glieder mich aufgehalten haben.
Im ersten Routing haben mich nicht die Custo dians aufgehalten, sondern die Ansässigkeit, die Dokumente und das minimale Guthaben. Das sind Zugangshürden.
Im zweiten gibt es sie fast nicht, aber die Vermittler sind nirgendwo verschwunden. Sie sind nur nicht mehr sichtbar: der Emittent, der Custodian, die Jurisdiktion ADGM anstelle der Börse. Ich sehe diese Glieder nicht auf dem Bildschirm, und deshalb ist es leicht zu vergessen, dass sie existieren.
Die wichtigste Erkenntnis: bStocks haben nicht das Kontrahentenrisiko entfernt, sondern das Verfahren. Der Unterschied ist groß, aber nicht der, den ich mir vorgestellt hatte.
Ändert das meine Einstellung? Nein. Für eine Person aus der Ukraine, die mit fünfzig Dollar startet, ist das der kürzeste Weg. Aber ich verwechselte das Fehlen von Papierkram nicht länger mit dem Fehlen von Risiko.
Einschränkung: Ich habe nach der Beschreibung des Produkts gerechnet, nicht nach der juristischen Struktur. Jemand wird es anders aufteilen.
Am nützlichsten an der Kampagne war nicht, dass ich gekauft habe, sondern dass ich es nachgerechnet habe.
@BinanceCIS #bStocksCIS $NVDAB
{spot}(NVDABUSDT)
Ich dachte, dass bStocks die Vermittler abschaffen. Nachgezählt. Es sind genauso viele.
Der klassische Weg von der Griwna zum Anteil an NVIDIA:
Griwna – Bank – Wechselstube/Devisentausch – Broker – Verwahrstelle – Custodian – Aktie
Der Weg über bStock:
Griwna – P2P – USDT – Börse – Emittent des Zertifikats – Custodian des Emittenten – Aktie
Sechs Glieder gegen sechs. Zwei Mal nachgezählt.
Was ich verstanden habe.
Nicht die Anzahl hat sich geändert, sondern welche Glieder mich aufgehalten haben.
Im ersten Routing haben mich nicht die Custo dians aufgehalten, sondern die Ansässigkeit, die Dokumente und das minimale Guthaben. Das sind Zugangshürden.
Im zweiten gibt es sie fast nicht, aber die Vermittler sind nirgendwo verschwunden. Sie sind nur nicht mehr sichtbar: der Emittent, der Custodian, die Jurisdiktion ADGM anstelle der Börse. Ich sehe diese Glieder nicht auf dem Bildschirm, und deshalb ist es leicht zu vergessen, dass sie existieren.
Die wichtigste Erkenntnis: bStocks haben nicht das Kontrahentenrisiko entfernt, sondern das Verfahren. Der Unterschied ist groß, aber nicht der, den ich mir vorgestellt hatte.
Ändert das meine Einstellung? Nein. Für eine Person aus der Ukraine, die mit fünfzig Dollar startet, ist das der kürzeste Weg. Aber ich verwechselte das Fehlen von Papierkram nicht länger mit dem Fehlen von Risiko.
Einschränkung: Ich habe nach der Beschreibung des Produkts gerechnet, nicht nach der juristischen Struktur. Jemand wird es anders aufteilen.
Am nützlichsten an der Kampagne war nicht, dass ich gekauft habe, sondern dass ich es nachgerechnet habe.
@BinanceCIS #bStocksCIS $NVDAB
Der klassische Weg von der Griwna zum Anteil an NVIDIA:
Griwna – Bank – Wechselstube/Devisentausch – Broker – Verwahrstelle – Custodian – Aktie
Der Weg über bStock:
Griwna – P2P – USDT – Börse – Emittent des Zertifikats – Custodian des Emittenten – Aktie
Sechs Glieder gegen sechs. Zwei Mal nachgezählt.
Was ich verstanden habe.
Nicht die Anzahl hat sich geändert, sondern welche Glieder mich aufgehalten haben.
Im ersten Routing haben mich nicht die Custo dians aufgehalten, sondern die Ansässigkeit, die Dokumente und das minimale Guthaben. Das sind Zugangshürden.
Im zweiten gibt es sie fast nicht, aber die Vermittler sind nirgendwo verschwunden. Sie sind nur nicht mehr sichtbar: der Emittent, der Custodian, die Jurisdiktion ADGM anstelle der Börse. Ich sehe diese Glieder nicht auf dem Bildschirm, und deshalb ist es leicht zu vergessen, dass sie existieren.
Die wichtigste Erkenntnis: bStocks haben nicht das Kontrahentenrisiko entfernt, sondern das Verfahren. Der Unterschied ist groß, aber nicht der, den ich mir vorgestellt hatte.
Ändert das meine Einstellung? Nein. Für eine Person aus der Ukraine, die mit fünfzig Dollar startet, ist das der kürzeste Weg. Aber ich verwechselte das Fehlen von Papierkram nicht länger mit dem Fehlen von Risiko.
Einschränkung: Ich habe nach der Beschreibung des Produkts gerechnet, nicht nach der juristischen Struktur. Jemand wird es anders aufteilen.
Am nützlichsten an der Kampagne war nicht, dass ich gekauft habe, sondern dass ich es nachgerechnet habe.
@BinanceCIS #bStocksCIS $NVDAB
1
258
·
--
Bullisch
Das Gespräch über Endgültigkeit hat eine blinde Stelle, und sie liegt nicht auf der Wertpapier-Seite. Sie liegt auf der Cash-Seite.
Abwicklung ist nicht eine einzige Bewegung. Sie ist zwei. Das Asset geht den einen Weg, das Geld den anderen, und der gesamte Zweck der Lieferung gegen Zahlung besteht darin, dass sich keine der beiden Seiten abschließen kann, solange die andere nicht auch abgeschlossen ist. Durchtrennt man diese Verbindung, fällt man zurück in das Vertrauen auf einen Kontrahenten – genau das, wofür die Settlement-Infrastruktur existiert, um es zu vermeiden.
Schauen wir uns nun an, wie die meisten Tokenisierungsprojekte tatsächlich gebaut werden. Die Anleihe ist onchain. Die Euro nicht. Die Zahlung erfolgt über eine Banküberweisung, die auf einer völlig anderen Strecke läuft, zu einem anderen Zeitplan, unter einem anderen Rechtsrahmen.
An diesem Punkt ist atomare Abwicklung Marketing. Man hat eine schnelle Asset-Komponente, die an eine langsame Cash-Komponente gekoppelt ist, und die Transaktion ist nur so endgültig wie die schwächste Hälfte.
Darum ist ein Euro-Settlement-Asset, das nativ auf derselben Kette lebt, keine Nebenfunktion. Es ist die fehlende Hälfte der Maschine. EURQ auf Dusk ist für mich gerade aus diesem Grund interessant – nicht, weil es ein weiteres Stablecoin-Produkt gibt, sondern weil Lieferung und Zahlung endlich ein einziger Zustandsübergang sein können, statt danach zwei Systeme miteinander abgleichen zu müssen.
Auch die regulatorische Ausgestaltung spielt hier eine Rolle. Ein Settlement-Asset, das unter EU-E-Geld-Regeln ausgegeben wird, ist ein anderes Instrument als ein Offshore-Token, das lediglich eine Euro-Bindung beansprucht. Für einen regulierten Handelsplatz entscheidet diese Unterscheidung darüber, ob es überhaupt verwendet werden kann.
Was ich noch herausarbeite, ist die Frage nach der Tiefe. Atomarität löst die Mechanik, aber eine Cash-Seite ist nur dann wirklich nützlich, wenn in dem Moment der Abwicklung genügend davon vorhanden ist. @Dusk_Foundation Wie denkt ihr über Liquidität auf der Zahlungsseite nach, wenn sie sich parallel zur Ausgabe von Assets skaliert – statt ihr hinterherzuhinken?
Hat hier irgendjemand ein Tokenisierungsprojekt gesehen, bei dem die Cash-Seite wirklich onchain war, nicht nur eine Banküberweisung im Kostüm?
@Dusk_Foundation $DUSK #dusk #RWA
Das Gespräch über Endgültigkeit hat eine blinde Stelle, und sie liegt nicht auf der Wertpapier-Seite. Sie liegt auf der Cash-Seite.
Abwicklung ist nicht eine einzige Bewegung. Sie ist zwei. Das Asset geht den einen Weg, das Geld den anderen, und der gesamte Zweck der Lieferung gegen Zahlung besteht darin, dass sich keine der beiden Seiten abschließen kann, solange die andere nicht auch abgeschlossen ist. Durchtrennt man diese Verbindung, fällt man zurück in das Vertrauen auf einen Kontrahenten – genau das, wofür die Settlement-Infrastruktur existiert, um es zu vermeiden.
Schauen wir uns nun an, wie die meisten Tokenisierungsprojekte tatsächlich gebaut werden. Die Anleihe ist onchain. Die Euro nicht. Die Zahlung erfolgt über eine Banküberweisung, die auf einer völlig anderen Strecke läuft, zu einem anderen Zeitplan, unter einem anderen Rechtsrahmen.
An diesem Punkt ist atomare Abwicklung Marketing. Man hat eine schnelle Asset-Komponente, die an eine langsame Cash-Komponente gekoppelt ist, und die Transaktion ist nur so endgültig wie die schwächste Hälfte.
Darum ist ein Euro-Settlement-Asset, das nativ auf derselben Kette lebt, keine Nebenfunktion. Es ist die fehlende Hälfte der Maschine. EURQ auf Dusk ist für mich gerade aus diesem Grund interessant – nicht, weil es ein weiteres Stablecoin-Produkt gibt, sondern weil Lieferung und Zahlung endlich ein einziger Zustandsübergang sein können, statt danach zwei Systeme miteinander abgleichen zu müssen.
Auch die regulatorische Ausgestaltung spielt hier eine Rolle. Ein Settlement-Asset, das unter EU-E-Geld-Regeln ausgegeben wird, ist ein anderes Instrument als ein Offshore-Token, das lediglich eine Euro-Bindung beansprucht. Für einen regulierten Handelsplatz entscheidet diese Unterscheidung darüber, ob es überhaupt verwendet werden kann.
Was ich noch herausarbeite, ist die Frage nach der Tiefe. Atomarität löst die Mechanik, aber eine Cash-Seite ist nur dann wirklich nützlich, wenn in dem Moment der Abwicklung genügend davon vorhanden ist. @Dusk Wie denkt ihr über Liquidität auf der Zahlungsseite nach, wenn sie sich parallel zur Ausgabe von Assets skaliert – statt ihr hinterherzuhinken?
Hat hier irgendjemand ein Tokenisierungsprojekt gesehen, bei dem die Cash-Seite wirklich onchain war, nicht nur eine Banküberweisung im Kostüm?
@Dusk $DUSK #dusk #RWA
Abwicklung ist nicht eine einzige Bewegung. Sie ist zwei. Das Asset geht den einen Weg, das Geld den anderen, und der gesamte Zweck der Lieferung gegen Zahlung besteht darin, dass sich keine der beiden Seiten abschließen kann, solange die andere nicht auch abgeschlossen ist. Durchtrennt man diese Verbindung, fällt man zurück in das Vertrauen auf einen Kontrahenten – genau das, wofür die Settlement-Infrastruktur existiert, um es zu vermeiden.
Schauen wir uns nun an, wie die meisten Tokenisierungsprojekte tatsächlich gebaut werden. Die Anleihe ist onchain. Die Euro nicht. Die Zahlung erfolgt über eine Banküberweisung, die auf einer völlig anderen Strecke läuft, zu einem anderen Zeitplan, unter einem anderen Rechtsrahmen.
An diesem Punkt ist atomare Abwicklung Marketing. Man hat eine schnelle Asset-Komponente, die an eine langsame Cash-Komponente gekoppelt ist, und die Transaktion ist nur so endgültig wie die schwächste Hälfte.
Darum ist ein Euro-Settlement-Asset, das nativ auf derselben Kette lebt, keine Nebenfunktion. Es ist die fehlende Hälfte der Maschine. EURQ auf Dusk ist für mich gerade aus diesem Grund interessant – nicht, weil es ein weiteres Stablecoin-Produkt gibt, sondern weil Lieferung und Zahlung endlich ein einziger Zustandsübergang sein können, statt danach zwei Systeme miteinander abgleichen zu müssen.
Auch die regulatorische Ausgestaltung spielt hier eine Rolle. Ein Settlement-Asset, das unter EU-E-Geld-Regeln ausgegeben wird, ist ein anderes Instrument als ein Offshore-Token, das lediglich eine Euro-Bindung beansprucht. Für einen regulierten Handelsplatz entscheidet diese Unterscheidung darüber, ob es überhaupt verwendet werden kann.
Was ich noch herausarbeite, ist die Frage nach der Tiefe. Atomarität löst die Mechanik, aber eine Cash-Seite ist nur dann wirklich nützlich, wenn in dem Moment der Abwicklung genügend davon vorhanden ist. @Dusk Wie denkt ihr über Liquidität auf der Zahlungsseite nach, wenn sie sich parallel zur Ausgabe von Assets skaliert – statt ihr hinterherzuhinken?
Hat hier irgendjemand ein Tokenisierungsprojekt gesehen, bei dem die Cash-Seite wirklich onchain war, nicht nur eine Banküberweisung im Kostüm?
@Dusk $DUSK #dusk #RWA
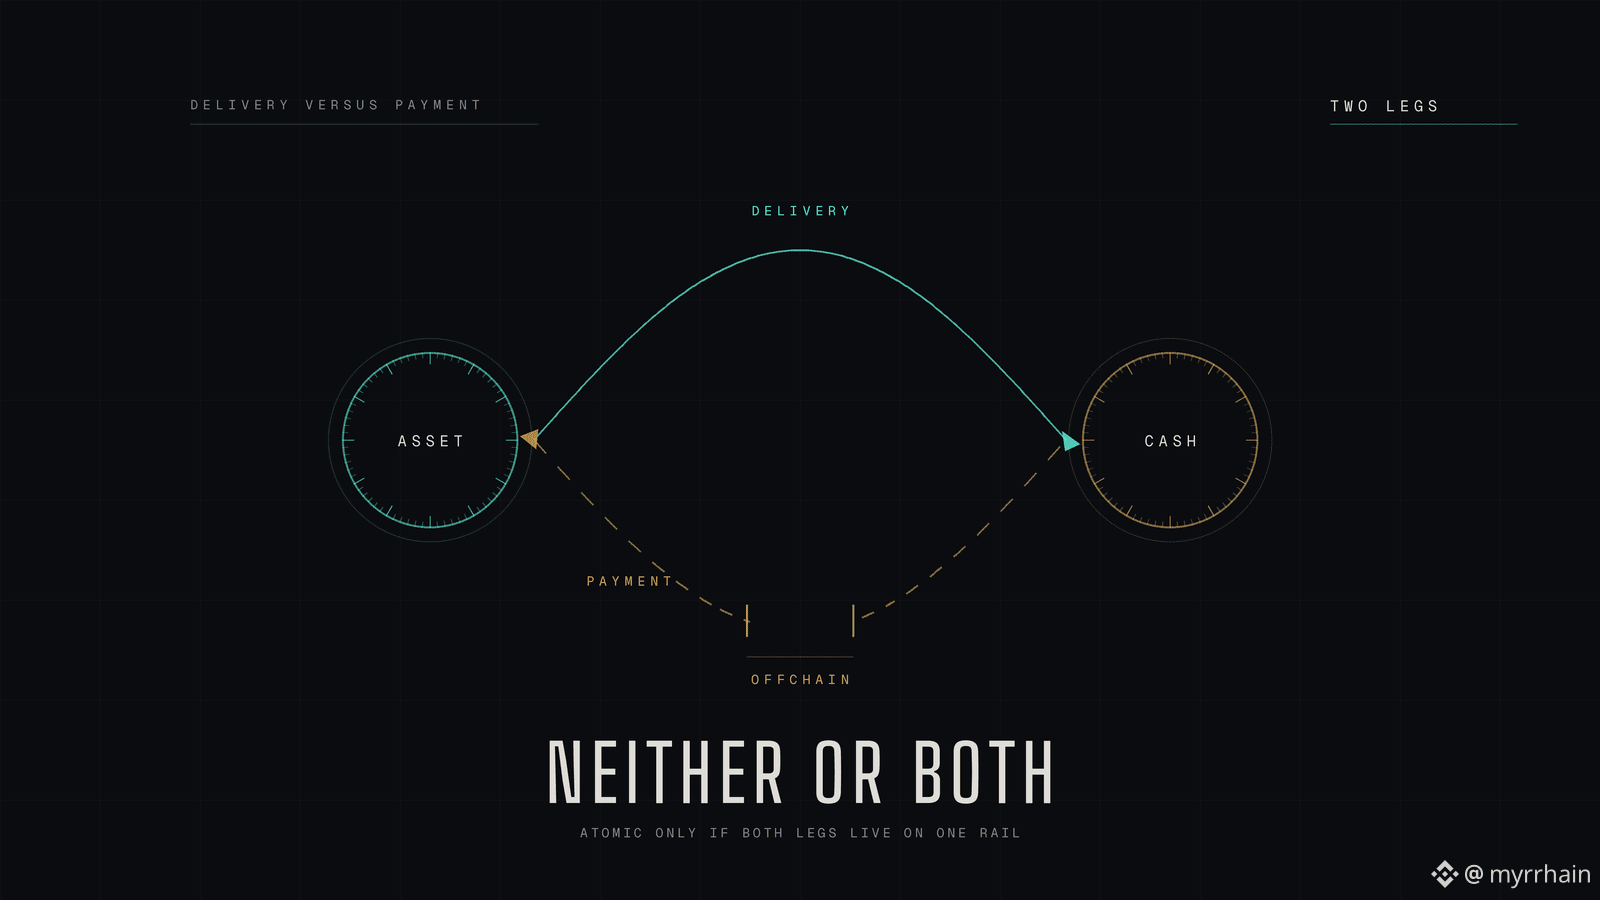
2
70
·
--
Bullisch
Der aktivste bStock – nicht NVIDIA und nicht Tesla. Das ist SanDisk, und mit einem Abstand von 9,5 Mal.
Ich habe die bStocks nach dem Handelsvolumen innerhalb von 24 Stunden sortiert. Ich hatte erwartet, oben die üblichen Namen zu sehen. Aber da war etwas anderes.
$SNDKB SanDisk – 89,98 Mio
QQQB Invesco QQQ – 83,46 Mio
$SPCXB SpaceX – 73,39 Mio
...
NVDAB NVIDIA – 9,50 Mio
Die ersten drei sind 246,83 Mio von 468,81 Mio in den zwanzig sichtbaren Zeilen. 52,6% des Umsatzes.
Aber interessanter ist etwas anderes. Ich habe den Umsatz durch die Marktkapitalisierung geteilt – wie oft das gesamte Emissionspaket pro Tag umgeschlagen wird:
SNXXB, Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8-fach
SNDKB: 89,98 / 41,27 = 2,2-fach
NVDAB: 9,50 / 10,02 = 0,95-fach
CRCLB: 11,91 / 69,24 = 0,17-fach
Der gehebelte ETF auf SanDisk dreht sich 7-mal schneller als NVIDIA.
Und so etwas gibt es in der Liste viele. SOXLB – Bull 3X. KORUB – South Korea Bull 3X. MUUB – Bull 2X. Und SOXSB ist Direxion Semiconductor Bear 3X, also kann man über bStock Short-Positionen in Halbleitern einnehmen.
Das habe ich verstanden.
Zwei Wochen lang habe ich diese Liste wie eine Unternehmensvitrine gelesen: da Tesla, da NVIDIA, da SpaceX. Vom Umsatz her sieht es anders aus. Das Geld fließt nicht nach der Größe des Unternehmens, sondern nach Bewegung und Hebel.
Einschränkung: Es ist nur ein Tag, und heute ist die Rally genau noch im Gedächtnis – SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Vielleicht schaue ich auf ein Eintagesbild, nicht auf die Struktur.
Die Liste sieht aus wie eine Vitrine. Nach dem Umsatz ist sie eine Plattform für den Hebel.
@BinanceCIS #bStocksCIS
{spot}(SNDKBUSDT)
Der aktivste bStock – nicht NVIDIA und nicht Tesla. Das ist SanDisk, und mit einem Abstand von 9,5 Mal.
Ich habe die bStocks nach dem Handelsvolumen innerhalb von 24 Stunden sortiert. Ich hatte erwartet, oben die üblichen Namen zu sehen. Aber da war etwas anderes.
$SNDKB SanDisk – 89,98 Mio
QQQB Invesco QQQ – 83,46 Mio
$SPCXB SpaceX – 73,39 Mio
...
NVDAB NVIDIA – 9,50 Mio
Die ersten drei sind 246,83 Mio von 468,81 Mio in den zwanzig sichtbaren Zeilen. 52,6% des Umsatzes.
Aber interessanter ist etwas anderes. Ich habe den Umsatz durch die Marktkapitalisierung geteilt – wie oft das gesamte Emissionspaket pro Tag umgeschlagen wird:
SNXXB, Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8-fach
SNDKB: 89,98 / 41,27 = 2,2-fach
NVDAB: 9,50 / 10,02 = 0,95-fach
CRCLB: 11,91 / 69,24 = 0,17-fach
Der gehebelte ETF auf SanDisk dreht sich 7-mal schneller als NVIDIA.
Und so etwas gibt es in der Liste viele. SOXLB – Bull 3X. KORUB – South Korea Bull 3X. MUUB – Bull 2X. Und SOXSB ist Direxion Semiconductor Bear 3X, also kann man über bStock Short-Positionen in Halbleitern einnehmen.
Das habe ich verstanden.
Zwei Wochen lang habe ich diese Liste wie eine Unternehmensvitrine gelesen: da Tesla, da NVIDIA, da SpaceX. Vom Umsatz her sieht es anders aus. Das Geld fließt nicht nach der Größe des Unternehmens, sondern nach Bewegung und Hebel.
Einschränkung: Es ist nur ein Tag, und heute ist die Rally genau noch im Gedächtnis – SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Vielleicht schaue ich auf ein Eintagesbild, nicht auf die Struktur.
Die Liste sieht aus wie eine Vitrine. Nach dem Umsatz ist sie eine Plattform für den Hebel.
@BinanceCIS #bStocksCIS
Ich habe die bStocks nach dem Handelsvolumen innerhalb von 24 Stunden sortiert. Ich hatte erwartet, oben die üblichen Namen zu sehen. Aber da war etwas anderes.
$SNDKB SanDisk – 89,98 Mio
QQQB Invesco QQQ – 83,46 Mio
$SPCXB SpaceX – 73,39 Mio
...
NVDAB NVIDIA – 9,50 Mio
Die ersten drei sind 246,83 Mio von 468,81 Mio in den zwanzig sichtbaren Zeilen. 52,6% des Umsatzes.
Aber interessanter ist etwas anderes. Ich habe den Umsatz durch die Marktkapitalisierung geteilt – wie oft das gesamte Emissionspaket pro Tag umgeschlagen wird:
SNXXB, Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8-fach
SNDKB: 89,98 / 41,27 = 2,2-fach
NVDAB: 9,50 / 10,02 = 0,95-fach
CRCLB: 11,91 / 69,24 = 0,17-fach
Der gehebelte ETF auf SanDisk dreht sich 7-mal schneller als NVIDIA.
Und so etwas gibt es in der Liste viele. SOXLB – Bull 3X. KORUB – South Korea Bull 3X. MUUB – Bull 2X. Und SOXSB ist Direxion Semiconductor Bear 3X, also kann man über bStock Short-Positionen in Halbleitern einnehmen.
Das habe ich verstanden.
Zwei Wochen lang habe ich diese Liste wie eine Unternehmensvitrine gelesen: da Tesla, da NVIDIA, da SpaceX. Vom Umsatz her sieht es anders aus. Das Geld fließt nicht nach der Größe des Unternehmens, sondern nach Bewegung und Hebel.
Einschränkung: Es ist nur ein Tag, und heute ist die Rally genau noch im Gedächtnis – SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Vielleicht schaue ich auf ein Eintagesbild, nicht auf die Struktur.
Die Liste sieht aus wie eine Vitrine. Nach dem Umsatz ist sie eine Plattform für den Hebel.
@BinanceCIS #bStocksCIS
2
2
178
·
--
Bullisch
Früher dachte ich, dass Abwicklungsendgültigkeit immer dasselbe bedeute. Es gibt jedoch zwei davon, und eine Kette kann die eine haben, während sie die andere vollständig vermissen lässt.
Kryptografische Endgültigkeit ist das, was in Krypto alle mit dem Wort meinen. Genug Blöcke sind übereinander gestapelt, sodass das Rückgängigmachen der Transaktion rechnerisch unvorstellbar wird. Sauber, messbar, von jedem nachprüfbar.
Rechtliche Endgültigkeit ist hingegen ein ganz anderes Tier. In der EU kommt sie aus der Settlement-Finality-Richtlinie und ist nichts, was eine Kette selbst beweisen kann. Es ist etwas, das einem System gewährt wird. Ein benanntes System hat einen festgelegten Zeitpunkt, an dem ein Überweisungsauftrag unwiderruflich wird und die Insolvenz eines Teilnehmers übersteht. Diese Benennung ist Aufsicht und Papierkram – nicht Mathematik.
Du kannst also eine Kette mit makelloser kryptografischer Endgültigkeit bauen und trotzdem in rechtlichem Sinne nichts zum Abschluss bringen. Die Übertragung ist im Ledger unumkehrbar und gleichzeitig vor Gericht anfechtbar. Diese Lücke ist in einer Demo unsichtbar und in der Produktion fatal.
Das ist der Teil, den ich denke, dass die meisten RWA-Projekte stillschweigend überspringen. Sie optimieren die Mathematik und nehmen an, dass das Recht sich schon von selbst einholt.
Was Dusk für mich anders macht, ist, dass die Kette und die lizenzierte Venue-Seite als eine einzige Aufgabe gebaut werden – statt als zwei getrennte. Deterministische Abwicklung im Protokoll und Partner wie NPEX, die den AFM-regulierten Status mitbringen, sodass Abwicklung etwas bedeutet, das ein Gericht anerkennen würde.
Aber hier bin ich ehrlich unsicher. Wird @Dusk_Foundation die kryptografische Endgültigkeit innerhalb eines benannten Systems anerkannt, oder muss jede regulierte Bereitstellung weiterhin eine rechtliche „Umhüllung“ um die Kette haben, die still und heimlich den Intermediär wieder einführt, den man eigentlich entfernen wollte?
Hat irgendjemand hier gesehen, dass ein Regulierer das direkt adressiert? Ich habe nirgendwo eine klare Antwort gefunden.
#dusk $DUSK @Dusk_Foundation #RWA
Früher dachte ich, dass Abwicklungsendgültigkeit immer dasselbe bedeute. Es gibt jedoch zwei davon, und eine Kette kann die eine haben, während sie die andere vollständig vermissen lässt.
Kryptografische Endgültigkeit ist das, was in Krypto alle mit dem Wort meinen. Genug Blöcke sind übereinander gestapelt, sodass das Rückgängigmachen der Transaktion rechnerisch unvorstellbar wird. Sauber, messbar, von jedem nachprüfbar.
Rechtliche Endgültigkeit ist hingegen ein ganz anderes Tier. In der EU kommt sie aus der Settlement-Finality-Richtlinie und ist nichts, was eine Kette selbst beweisen kann. Es ist etwas, das einem System gewährt wird. Ein benanntes System hat einen festgelegten Zeitpunkt, an dem ein Überweisungsauftrag unwiderruflich wird und die Insolvenz eines Teilnehmers übersteht. Diese Benennung ist Aufsicht und Papierkram – nicht Mathematik.
Du kannst also eine Kette mit makelloser kryptografischer Endgültigkeit bauen und trotzdem in rechtlichem Sinne nichts zum Abschluss bringen. Die Übertragung ist im Ledger unumkehrbar und gleichzeitig vor Gericht anfechtbar. Diese Lücke ist in einer Demo unsichtbar und in der Produktion fatal.
Das ist der Teil, den ich denke, dass die meisten RWA-Projekte stillschweigend überspringen. Sie optimieren die Mathematik und nehmen an, dass das Recht sich schon von selbst einholt.
Was Dusk für mich anders macht, ist, dass die Kette und die lizenzierte Venue-Seite als eine einzige Aufgabe gebaut werden – statt als zwei getrennte. Deterministische Abwicklung im Protokoll und Partner wie NPEX, die den AFM-regulierten Status mitbringen, sodass Abwicklung etwas bedeutet, das ein Gericht anerkennen würde.
Aber hier bin ich ehrlich unsicher. Wird @Dusk die kryptografische Endgültigkeit innerhalb eines benannten Systems anerkannt, oder muss jede regulierte Bereitstellung weiterhin eine rechtliche „Umhüllung“ um die Kette haben, die still und heimlich den Intermediär wieder einführt, den man eigentlich entfernen wollte?
Hat irgendjemand hier gesehen, dass ein Regulierer das direkt adressiert? Ich habe nirgendwo eine klare Antwort gefunden.
#dusk $DUSK @Dusk #RWA
Kryptografische Endgültigkeit ist das, was in Krypto alle mit dem Wort meinen. Genug Blöcke sind übereinander gestapelt, sodass das Rückgängigmachen der Transaktion rechnerisch unvorstellbar wird. Sauber, messbar, von jedem nachprüfbar.
Rechtliche Endgültigkeit ist hingegen ein ganz anderes Tier. In der EU kommt sie aus der Settlement-Finality-Richtlinie und ist nichts, was eine Kette selbst beweisen kann. Es ist etwas, das einem System gewährt wird. Ein benanntes System hat einen festgelegten Zeitpunkt, an dem ein Überweisungsauftrag unwiderruflich wird und die Insolvenz eines Teilnehmers übersteht. Diese Benennung ist Aufsicht und Papierkram – nicht Mathematik.
Du kannst also eine Kette mit makelloser kryptografischer Endgültigkeit bauen und trotzdem in rechtlichem Sinne nichts zum Abschluss bringen. Die Übertragung ist im Ledger unumkehrbar und gleichzeitig vor Gericht anfechtbar. Diese Lücke ist in einer Demo unsichtbar und in der Produktion fatal.
Das ist der Teil, den ich denke, dass die meisten RWA-Projekte stillschweigend überspringen. Sie optimieren die Mathematik und nehmen an, dass das Recht sich schon von selbst einholt.
Was Dusk für mich anders macht, ist, dass die Kette und die lizenzierte Venue-Seite als eine einzige Aufgabe gebaut werden – statt als zwei getrennte. Deterministische Abwicklung im Protokoll und Partner wie NPEX, die den AFM-regulierten Status mitbringen, sodass Abwicklung etwas bedeutet, das ein Gericht anerkennen würde.
Aber hier bin ich ehrlich unsicher. Wird @Dusk die kryptografische Endgültigkeit innerhalb eines benannten Systems anerkannt, oder muss jede regulierte Bereitstellung weiterhin eine rechtliche „Umhüllung“ um die Kette haben, die still und heimlich den Intermediär wieder einführt, den man eigentlich entfernen wollte?
Hat irgendjemand hier gesehen, dass ein Regulierer das direkt adressiert? Ich habe nirgendwo eine klare Antwort gefunden.
#dusk $DUSK @Dusk #RWA
1
37
·
--
Bullisch
Maker-Kommission auf bStocks - 0%. Ich habe mir ausgerechnet, was das bedeutet.
Die Märkte sind alle Wochenenden geschlossen, daher habe ich nicht den Preis, sondern die Kosten meiner Handlungen berechnet.
Meine Orders, $SPCXB /USDT um 02:19:
Taker 0,1%
Maker 0%
BNB-Rabatt nicht aktiv - es gibt keine verfügbaren BNB
Orderbuch um 02:20:
Bid / Ask: 139,69 / 139,70
Spread: 0,01 USDT = 0,0072%
Zwei Routen für vollständigen Roundtrip, gekauft und verkauft.
Mit Market-Orders, Taker zweimal:
0,1% + 0,1% = 0,2% Kommission
plus Spread, weil ich bei 139,70 kaufe und bei 139,69 verkaufe = weitere 0,0072%
zusammen 0,207%
Mit Limit-Orders, die im Buch stehen, Maker zweimal:
0% + 0% = 0
und der Spread wirkt hier nicht gegen mich, sondern für mich
In der Preisrechnung sieht das so aus:
139,70 x 0,207% = 0,29 USDT
tagesbereich des Paares 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Damit ich als Taker einfach mein Geld zurückbekomme, muss ich fast ein Viertel der gesamten Tagesbewegung des Paares brauchen.
Was ich verstanden habe.
Zwei Wochen lang habe ich die Einstiegsschwelle ausgerechnet: 5 Dollar, Bruchteile, 66 Besitzer einer Aktie. Aber die Einstiegsschwelle und die Kosten der Nutzung sind unterschiedliche Zahlen. Das Erste hier ist fast null. Das Zweite hängt nicht von der Summe ab, sondern davon, ob ich warten kann.
Einschränkung: Eine Limit-Order kann sich gar nicht ausführen, d. h. bei 0% bezahle ich manchmal mit Zeit und dem Risiko der Nichtausführung. Der Spread ist ein Faktor für die Nacht an Wochenenden. Mit BNB wäre der Taker 0,075%.
Günstiger Einstieg und günstiges Trading sind nicht dasselbe.
@BinanceCIS #bStocksCIS $SPCXB
Maker-Kommission auf bStocks - 0%. Ich habe mir ausgerechnet, was das bedeutet.
Die Märkte sind alle Wochenenden geschlossen, daher habe ich nicht den Preis, sondern die Kosten meiner Handlungen berechnet.
Meine Orders, $SPCXB /USDT um 02:19:
Taker 0,1%
Maker 0%
BNB-Rabatt nicht aktiv - es gibt keine verfügbaren BNB
Orderbuch um 02:20:
Bid / Ask: 139,69 / 139,70
Spread: 0,01 USDT = 0,0072%
Zwei Routen für vollständigen Roundtrip, gekauft und verkauft.
Mit Market-Orders, Taker zweimal:
0,1% + 0,1% = 0,2% Kommission
plus Spread, weil ich bei 139,70 kaufe und bei 139,69 verkaufe = weitere 0,0072%
zusammen 0,207%
Mit Limit-Orders, die im Buch stehen, Maker zweimal:
0% + 0% = 0
und der Spread wirkt hier nicht gegen mich, sondern für mich
In der Preisrechnung sieht das so aus:
139,70 x 0,207% = 0,29 USDT
tagesbereich des Paares 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Damit ich als Taker einfach mein Geld zurückbekomme, muss ich fast ein Viertel der gesamten Tagesbewegung des Paares brauchen.
Was ich verstanden habe.
Zwei Wochen lang habe ich die Einstiegsschwelle ausgerechnet: 5 Dollar, Bruchteile, 66 Besitzer einer Aktie. Aber die Einstiegsschwelle und die Kosten der Nutzung sind unterschiedliche Zahlen. Das Erste hier ist fast null. Das Zweite hängt nicht von der Summe ab, sondern davon, ob ich warten kann.
Einschränkung: Eine Limit-Order kann sich gar nicht ausführen, d. h. bei 0% bezahle ich manchmal mit Zeit und dem Risiko der Nichtausführung. Der Spread ist ein Faktor für die Nacht an Wochenenden. Mit BNB wäre der Taker 0,075%.
Günstiger Einstieg und günstiges Trading sind nicht dasselbe.
@BinanceCIS #bStocksCIS $SPCXB
Die Märkte sind alle Wochenenden geschlossen, daher habe ich nicht den Preis, sondern die Kosten meiner Handlungen berechnet.
Meine Orders, $SPCXB /USDT um 02:19:
Taker 0,1%
Maker 0%
BNB-Rabatt nicht aktiv - es gibt keine verfügbaren BNB
Orderbuch um 02:20:
Bid / Ask: 139,69 / 139,70
Spread: 0,01 USDT = 0,0072%
Zwei Routen für vollständigen Roundtrip, gekauft und verkauft.
Mit Market-Orders, Taker zweimal:
0,1% + 0,1% = 0,2% Kommission
plus Spread, weil ich bei 139,70 kaufe und bei 139,69 verkaufe = weitere 0,0072%
zusammen 0,207%
Mit Limit-Orders, die im Buch stehen, Maker zweimal:
0% + 0% = 0
und der Spread wirkt hier nicht gegen mich, sondern für mich
In der Preisrechnung sieht das so aus:
139,70 x 0,207% = 0,29 USDT
tagesbereich des Paares 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Damit ich als Taker einfach mein Geld zurückbekomme, muss ich fast ein Viertel der gesamten Tagesbewegung des Paares brauchen.
Was ich verstanden habe.
Zwei Wochen lang habe ich die Einstiegsschwelle ausgerechnet: 5 Dollar, Bruchteile, 66 Besitzer einer Aktie. Aber die Einstiegsschwelle und die Kosten der Nutzung sind unterschiedliche Zahlen. Das Erste hier ist fast null. Das Zweite hängt nicht von der Summe ab, sondern davon, ob ich warten kann.
Einschränkung: Eine Limit-Order kann sich gar nicht ausführen, d. h. bei 0% bezahle ich manchmal mit Zeit und dem Risiko der Nichtausführung. Der Spread ist ein Faktor für die Nacht an Wochenenden. Mit BNB wäre der Taker 0,075%.
Günstiger Einstieg und günstiges Trading sind nicht dasselbe.
@BinanceCIS #bStocksCIS $SPCXB
1
1
47
·
--
Bullisch
Verifiziert
Jeder, der über Dusk spricht, beginnt mit Privatsphäre. Ich möchte eine Ebene früher anfangen, weil Privatsphäre nicht dort beginnt, wo Compliance tatsächlich einsetzt.
Sie beginnt mit der Identität.
Denke daran, was ein regulierter Handelsplatz braucht, bevor überhaupt ein einziger Handel stattfindet. Ist diese Person berechtigt, dieses Instrument zu halten. Liegt sie in einer zugelassenen Jurisdiktion. Wurde sie durch KYC geprüft. Profi oder Retail. Das ist keine Frage einer Transaktion. Es ist eine Frage der Zulassung – beantwortet, bevor irgendetwas das Ledger berührt.
Die meisten Ketten haben hier überhaupt keine Antwort, also wird die Antwort ausgelagert. Ein Whitelist-Contract. Ein Offchain-KYC-Anbieter. Ein Admin-Key, der entscheidet, wer zugelassen ist.
Und diese Whitelist ist der Schwachpunkt. Sie ist eine Honeypot-Einrichtung, eine einzige Stelle des Scheiterns, und ein sehr gewöhnlicher Vermittler in einem technischen Kostüm.
Citadel ist Dusk’ Versuch, es anders anzugehen. Ein autorisierter Emittent erteilt dir ein Zertifikat. Später beweist du gegenüber einem Contract, dass du ein gültiges Zertifikat hast, das die geforderten Bedingungen erfüllt – ohne die zugrunde liegende Identität herauszugeben und ohne dass der Prüfer erfährt, wer du bist. Berechtigung wird zu etwas, das man nachweist, statt zu etwas, wonach jemand nachschlägt.
Wenn das richtig funktioniert, hört die Whitelist auf, überhaupt noch als Liste zu existieren.
Aber hier ist der Teil, den ich immer wieder gedanklich bewege. Der Emittent muss weiterhin jemand sein. Jemand, der lizenziert ist, jemand, dem man vertraut, jemand, der auch entscheiden kann, nicht auszustellen. Die Kryptografie entfernt die Datenbank. Sie entfernt nicht den Gatekeeper. Sie verlagert ihn.
Vielleicht ist das einfach korrekt. Regulierte Märkte sollen Gatekeeper haben – das ist das, was eine Lizenz ist. Aber dann ist die ehrliche Beschreibung nicht permissionless Finance mit Privatsphäre. Es ist permissioned Finance mit deutlich besserer Privatsphäre. Kleinere Behauptung, nützlicherer Nutzen.
@Dusk_Foundation am lese ich das richtig, oder verschiebt das Credential-Modell die Macht des Gatekeepers in einer Weise, die ich übersehe?
Mich interessiert, was die Leute hier denken: Wie sollte Identität tatsächlich auf der Onchain-Ebene aussehen. Ich habe keine Version gesehen, von der ich wirklich vollständig überzeugt bin.
@Dusk_Foundation $DUSK #dusk #RWA
Jeder, der über Dusk spricht, beginnt mit Privatsphäre. Ich möchte eine Ebene früher anfangen, weil Privatsphäre nicht dort beginnt, wo Compliance tatsächlich einsetzt.
Sie beginnt mit der Identität.
Denke daran, was ein regulierter Handelsplatz braucht, bevor überhaupt ein einziger Handel stattfindet. Ist diese Person berechtigt, dieses Instrument zu halten. Liegt sie in einer zugelassenen Jurisdiktion. Wurde sie durch KYC geprüft. Profi oder Retail. Das ist keine Frage einer Transaktion. Es ist eine Frage der Zulassung – beantwortet, bevor irgendetwas das Ledger berührt.
Die meisten Ketten haben hier überhaupt keine Antwort, also wird die Antwort ausgelagert. Ein Whitelist-Contract. Ein Offchain-KYC-Anbieter. Ein Admin-Key, der entscheidet, wer zugelassen ist.
Und diese Whitelist ist der Schwachpunkt. Sie ist eine Honeypot-Einrichtung, eine einzige Stelle des Scheiterns, und ein sehr gewöhnlicher Vermittler in einem technischen Kostüm.
Citadel ist Dusk’ Versuch, es anders anzugehen. Ein autorisierter Emittent erteilt dir ein Zertifikat. Später beweist du gegenüber einem Contract, dass du ein gültiges Zertifikat hast, das die geforderten Bedingungen erfüllt – ohne die zugrunde liegende Identität herauszugeben und ohne dass der Prüfer erfährt, wer du bist. Berechtigung wird zu etwas, das man nachweist, statt zu etwas, wonach jemand nachschlägt.
Wenn das richtig funktioniert, hört die Whitelist auf, überhaupt noch als Liste zu existieren.
Aber hier ist der Teil, den ich immer wieder gedanklich bewege. Der Emittent muss weiterhin jemand sein. Jemand, der lizenziert ist, jemand, dem man vertraut, jemand, der auch entscheiden kann, nicht auszustellen. Die Kryptografie entfernt die Datenbank. Sie entfernt nicht den Gatekeeper. Sie verlagert ihn.
Vielleicht ist das einfach korrekt. Regulierte Märkte sollen Gatekeeper haben – das ist das, was eine Lizenz ist. Aber dann ist die ehrliche Beschreibung nicht permissionless Finance mit Privatsphäre. Es ist permissioned Finance mit deutlich besserer Privatsphäre. Kleinere Behauptung, nützlicherer Nutzen.
@Dusk am lese ich das richtig, oder verschiebt das Credential-Modell die Macht des Gatekeepers in einer Weise, die ich übersehe?
Mich interessiert, was die Leute hier denken: Wie sollte Identität tatsächlich auf der Onchain-Ebene aussehen. Ich habe keine Version gesehen, von der ich wirklich vollständig überzeugt bin.
@Dusk $DUSK #dusk #RWA
Sie beginnt mit der Identität.
Denke daran, was ein regulierter Handelsplatz braucht, bevor überhaupt ein einziger Handel stattfindet. Ist diese Person berechtigt, dieses Instrument zu halten. Liegt sie in einer zugelassenen Jurisdiktion. Wurde sie durch KYC geprüft. Profi oder Retail. Das ist keine Frage einer Transaktion. Es ist eine Frage der Zulassung – beantwortet, bevor irgendetwas das Ledger berührt.
Die meisten Ketten haben hier überhaupt keine Antwort, also wird die Antwort ausgelagert. Ein Whitelist-Contract. Ein Offchain-KYC-Anbieter. Ein Admin-Key, der entscheidet, wer zugelassen ist.
Und diese Whitelist ist der Schwachpunkt. Sie ist eine Honeypot-Einrichtung, eine einzige Stelle des Scheiterns, und ein sehr gewöhnlicher Vermittler in einem technischen Kostüm.
Citadel ist Dusk’ Versuch, es anders anzugehen. Ein autorisierter Emittent erteilt dir ein Zertifikat. Später beweist du gegenüber einem Contract, dass du ein gültiges Zertifikat hast, das die geforderten Bedingungen erfüllt – ohne die zugrunde liegende Identität herauszugeben und ohne dass der Prüfer erfährt, wer du bist. Berechtigung wird zu etwas, das man nachweist, statt zu etwas, wonach jemand nachschlägt.
Wenn das richtig funktioniert, hört die Whitelist auf, überhaupt noch als Liste zu existieren.
Aber hier ist der Teil, den ich immer wieder gedanklich bewege. Der Emittent muss weiterhin jemand sein. Jemand, der lizenziert ist, jemand, dem man vertraut, jemand, der auch entscheiden kann, nicht auszustellen. Die Kryptografie entfernt die Datenbank. Sie entfernt nicht den Gatekeeper. Sie verlagert ihn.
Vielleicht ist das einfach korrekt. Regulierte Märkte sollen Gatekeeper haben – das ist das, was eine Lizenz ist. Aber dann ist die ehrliche Beschreibung nicht permissionless Finance mit Privatsphäre. Es ist permissioned Finance mit deutlich besserer Privatsphäre. Kleinere Behauptung, nützlicherer Nutzen.
@Dusk am lese ich das richtig, oder verschiebt das Credential-Modell die Macht des Gatekeepers in einer Weise, die ich übersehe?
Mich interessiert, was die Leute hier denken: Wie sollte Identität tatsächlich auf der Onchain-Ebene aussehen. Ich habe keine Version gesehen, von der ich wirklich vollständig überzeugt bin.
@Dusk $DUSK #dusk #RWA
1
93
·
--
Bullisch
Ich habe ausgerechnet, wie viele Stunden am Tag unter $EWYB kein einziger Basismarkt arbeitet. Herausgekommen sind 11 von 24.
Die meisten bStocks sind simpel aufgebaut: Aktie – Zertifikat – Token. EWYB ist anders. Darunter steckt iShares MSCI South Korea, also ein ETF. Vier Ebenen:
1. Aktien koreanischer Unternehmen, die in Seoul gehandelt werden
2. Ein ETF, der sie hält, wird in den USA gehandelt
3. Zertifikat des Emittenten, Sicherheiten 1:1
4. Token BEP-20 auf BNB Chain
Jetzt die Stunden. KRX arbeitet 09:00–15:30 nach Seoul, das sind 03:00–09:30 nach Kiew. NYSE Arca – 16:30–23:00 nach Kiew.
Ich bilde die geschlossenen Zeiträume:
00:00–03:00 = 3 Stunden
09:30–16:30 = 7 Stunden
23:00–00:00 = 1 Stunde
Zusammen 11 Stunden.
11 / 24 = 45,8 % des Tages, in denen weder ETF noch das darin enthaltene gehandelt wird.
Und EWYB wird gehandelt. Volumen über 24 Stunden auf dem Screen: 1 106,51 EWYB / 198 997 USDT.
Was ich verstanden habe.
Ich habe bStocks mit einer einzigen Frage bewertet: ob sie besichert sind. Besichert 1:1, das wird geprüft. Aber die zweite Frage habe ich nicht gestellt: wie viele Glieder es bis zum End-Asset sind und wie lange sie am Tag still sind.
Einschränkung: Ich habe die Haupt-Sitzungen gezählt. Premarket und Postmarket verlängern die Fenster – daran bin ich gestern schon verbrannt, als ich entschieden habe, dass der Anruf um 23:00 den Handel für NVDA schließt. Die echte Stille ist kürzer als 11 Stunden, aber sie existiert.
Das längste Glied in der Liste wirkt nicht wie das längste. Es wirkt wie eine ganz normale Zeile in der Liste.
@BinanceCIS #bStocksCIS $EWYB
Ich habe ausgerechnet, wie viele Stunden am Tag unter $EWYB kein einziger Basismarkt arbeitet. Herausgekommen sind 11 von 24.
Die meisten bStocks sind simpel aufgebaut: Aktie – Zertifikat – Token. EWYB ist anders. Darunter steckt iShares MSCI South Korea, also ein ETF. Vier Ebenen:
1. Aktien koreanischer Unternehmen, die in Seoul gehandelt werden
2. Ein ETF, der sie hält, wird in den USA gehandelt
3. Zertifikat des Emittenten, Sicherheiten 1:1
4. Token BEP-20 auf BNB Chain
Jetzt die Stunden. KRX arbeitet 09:00–15:30 nach Seoul, das sind 03:00–09:30 nach Kiew. NYSE Arca – 16:30–23:00 nach Kiew.
Ich bilde die geschlossenen Zeiträume:
00:00–03:00 = 3 Stunden
09:30–16:30 = 7 Stunden
23:00–00:00 = 1 Stunde
Zusammen 11 Stunden.
11 / 24 = 45,8 % des Tages, in denen weder ETF noch das darin enthaltene gehandelt wird.
Und EWYB wird gehandelt. Volumen über 24 Stunden auf dem Screen: 1 106,51 EWYB / 198 997 USDT.
Was ich verstanden habe.
Ich habe bStocks mit einer einzigen Frage bewertet: ob sie besichert sind. Besichert 1:1, das wird geprüft. Aber die zweite Frage habe ich nicht gestellt: wie viele Glieder es bis zum End-Asset sind und wie lange sie am Tag still sind.
Einschränkung: Ich habe die Haupt-Sitzungen gezählt. Premarket und Postmarket verlängern die Fenster – daran bin ich gestern schon verbrannt, als ich entschieden habe, dass der Anruf um 23:00 den Handel für NVDA schließt. Die echte Stille ist kürzer als 11 Stunden, aber sie existiert.
Das längste Glied in der Liste wirkt nicht wie das längste. Es wirkt wie eine ganz normale Zeile in der Liste.
@BinanceCIS #bStocksCIS $EWYB
Die meisten bStocks sind simpel aufgebaut: Aktie – Zertifikat – Token. EWYB ist anders. Darunter steckt iShares MSCI South Korea, also ein ETF. Vier Ebenen:
1. Aktien koreanischer Unternehmen, die in Seoul gehandelt werden
2. Ein ETF, der sie hält, wird in den USA gehandelt
3. Zertifikat des Emittenten, Sicherheiten 1:1
4. Token BEP-20 auf BNB Chain
Jetzt die Stunden. KRX arbeitet 09:00–15:30 nach Seoul, das sind 03:00–09:30 nach Kiew. NYSE Arca – 16:30–23:00 nach Kiew.
Ich bilde die geschlossenen Zeiträume:
00:00–03:00 = 3 Stunden
09:30–16:30 = 7 Stunden
23:00–00:00 = 1 Stunde
Zusammen 11 Stunden.
11 / 24 = 45,8 % des Tages, in denen weder ETF noch das darin enthaltene gehandelt wird.
Und EWYB wird gehandelt. Volumen über 24 Stunden auf dem Screen: 1 106,51 EWYB / 198 997 USDT.
Was ich verstanden habe.
Ich habe bStocks mit einer einzigen Frage bewertet: ob sie besichert sind. Besichert 1:1, das wird geprüft. Aber die zweite Frage habe ich nicht gestellt: wie viele Glieder es bis zum End-Asset sind und wie lange sie am Tag still sind.
Einschränkung: Ich habe die Haupt-Sitzungen gezählt. Premarket und Postmarket verlängern die Fenster – daran bin ich gestern schon verbrannt, als ich entschieden habe, dass der Anruf um 23:00 den Handel für NVDA schließt. Die echte Stille ist kürzer als 11 Stunden, aber sie existiert.
Das längste Glied in der Liste wirkt nicht wie das längste. Es wirkt wie eine ganz normale Zeile in der Liste.
@BinanceCIS #bStocksCIS $EWYB
4
2
119
·
--
Bullisch
Ein und dasselbe Asset, ein Abend. Der Spread war um das 1,5-fache unterschiedlich – aber nicht in die Richtung, die ich erwartet hatte.
Ich wollte den Satz überprüfen, der über bStocks am häufigsten wiederholt wird: Handel 24/7. Die Logik schien offensichtlich – Nasdaq schließt, wohin man hedgen könnte, gibt es nicht, das Risiko „wandert“ in den Spread.
Messung 1 – 19:19 Kiew. Die Nasdaq-Session läuft gerade.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
Spread: 0,03 USDT = 0,0133%
Messung 2 – 23:15 Kiew. Der Anruf zum Schließen war vor 15 Minuten.
bid / ask: 225,09 / 225,11
Spread: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 раза. Der Spread hat sich verengt.
Was ich verstanden habe.
Der Anruf um 23:00 ist das Ende der Hauptsession, nicht das Ende des Handels. Das Postmarket für NVDA geht bis 03:00 nach Kiew. Um 23:15 wurde die Basis-Aktie noch gehandelt, der Hedging-Kanal war offen. Das Ereignis, das ich für entscheidend hielt, war es nicht.
Ich habe den Börsenfahrplan mit dem Vorhandensein von Liquidität verwechselt. Zwei Wochen lang.
Die Orientierung verschiebt sich: nicht 23:00, sondern 03:00. Und heute ist Freitag – die Pause wird nicht bis morgens dauern, sondern bis 16:30 am Montag. Das sind 61,5 Stunden.
Einschränkungen: zwei Messschnitte, keine Statistik. Ich habe nur die erste Preisstufe von jeder Seite genommen, die Tiefe habe ich nicht berechnet. Ein Abend, ein Ticker.
Die teuersten Stunden hier sind die, in denen der Markt als Einheit arbeitet. Sie beginnen nur später, als ich gedacht hatte.
@BinanceCIS #bStocksCIS $NVDAB
Ein und dasselbe Asset, ein Abend. Der Spread war um das 1,5-fache unterschiedlich – aber nicht in die Richtung, die ich erwartet hatte.
Ich wollte den Satz überprüfen, der über bStocks am häufigsten wiederholt wird: Handel 24/7. Die Logik schien offensichtlich – Nasdaq schließt, wohin man hedgen könnte, gibt es nicht, das Risiko „wandert“ in den Spread.
Messung 1 – 19:19 Kiew. Die Nasdaq-Session läuft gerade.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
Spread: 0,03 USDT = 0,0133%
Messung 2 – 23:15 Kiew. Der Anruf zum Schließen war vor 15 Minuten.
bid / ask: 225,09 / 225,11
Spread: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 раза. Der Spread hat sich verengt.
Was ich verstanden habe.
Der Anruf um 23:00 ist das Ende der Hauptsession, nicht das Ende des Handels. Das Postmarket für NVDA geht bis 03:00 nach Kiew. Um 23:15 wurde die Basis-Aktie noch gehandelt, der Hedging-Kanal war offen. Das Ereignis, das ich für entscheidend hielt, war es nicht.
Ich habe den Börsenfahrplan mit dem Vorhandensein von Liquidität verwechselt. Zwei Wochen lang.
Die Orientierung verschiebt sich: nicht 23:00, sondern 03:00. Und heute ist Freitag – die Pause wird nicht bis morgens dauern, sondern bis 16:30 am Montag. Das sind 61,5 Stunden.
Einschränkungen: zwei Messschnitte, keine Statistik. Ich habe nur die erste Preisstufe von jeder Seite genommen, die Tiefe habe ich nicht berechnet. Ein Abend, ein Ticker.
Die teuersten Stunden hier sind die, in denen der Markt als Einheit arbeitet. Sie beginnen nur später, als ich gedacht hatte.
@BinanceCIS #bStocksCIS $NVDAB
Ich wollte den Satz überprüfen, der über bStocks am häufigsten wiederholt wird: Handel 24/7. Die Logik schien offensichtlich – Nasdaq schließt, wohin man hedgen könnte, gibt es nicht, das Risiko „wandert“ in den Spread.
Messung 1 – 19:19 Kiew. Die Nasdaq-Session läuft gerade.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
Spread: 0,03 USDT = 0,0133%
Messung 2 – 23:15 Kiew. Der Anruf zum Schließen war vor 15 Minuten.
bid / ask: 225,09 / 225,11
Spread: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 раза. Der Spread hat sich verengt.
Was ich verstanden habe.
Der Anruf um 23:00 ist das Ende der Hauptsession, nicht das Ende des Handels. Das Postmarket für NVDA geht bis 03:00 nach Kiew. Um 23:15 wurde die Basis-Aktie noch gehandelt, der Hedging-Kanal war offen. Das Ereignis, das ich für entscheidend hielt, war es nicht.
Ich habe den Börsenfahrplan mit dem Vorhandensein von Liquidität verwechselt. Zwei Wochen lang.
Die Orientierung verschiebt sich: nicht 23:00, sondern 03:00. Und heute ist Freitag – die Pause wird nicht bis morgens dauern, sondern bis 16:30 am Montag. Das sind 61,5 Stunden.
Einschränkungen: zwei Messschnitte, keine Statistik. Ich habe nur die erste Preisstufe von jeder Seite genommen, die Tiefe habe ich nicht berechnet. Ein Abend, ein Ticker.
Die teuersten Stunden hier sind die, in denen der Markt als Einheit arbeitet. Sie beginnen nur später, als ich gedacht hatte.
@BinanceCIS #bStocksCIS $NVDAB
132
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
NvidiaInvestigatesAfterHuang’sAffairApology
155,488 Aufrufe
1,530 Kommentare
Nvidia-Vorstand untersucht, ob Huang Ziel einer ausländischen Geheimdienstoperation war
Binance News
·17 Likes
·53.1k Aufrufe
BitcoinFiveWeeklyLosses
184,315 Aufrufe
1,987 Kommentare
AIChipSlumpNasdaq
96,433 Aufrufe
1,234 Kommentare