Ich habe in @TermMax vierteljährliche Einnahmen gegraben und das Ding gefunden, das sich normalerweise hinter dem Wort „record“ versteckt.
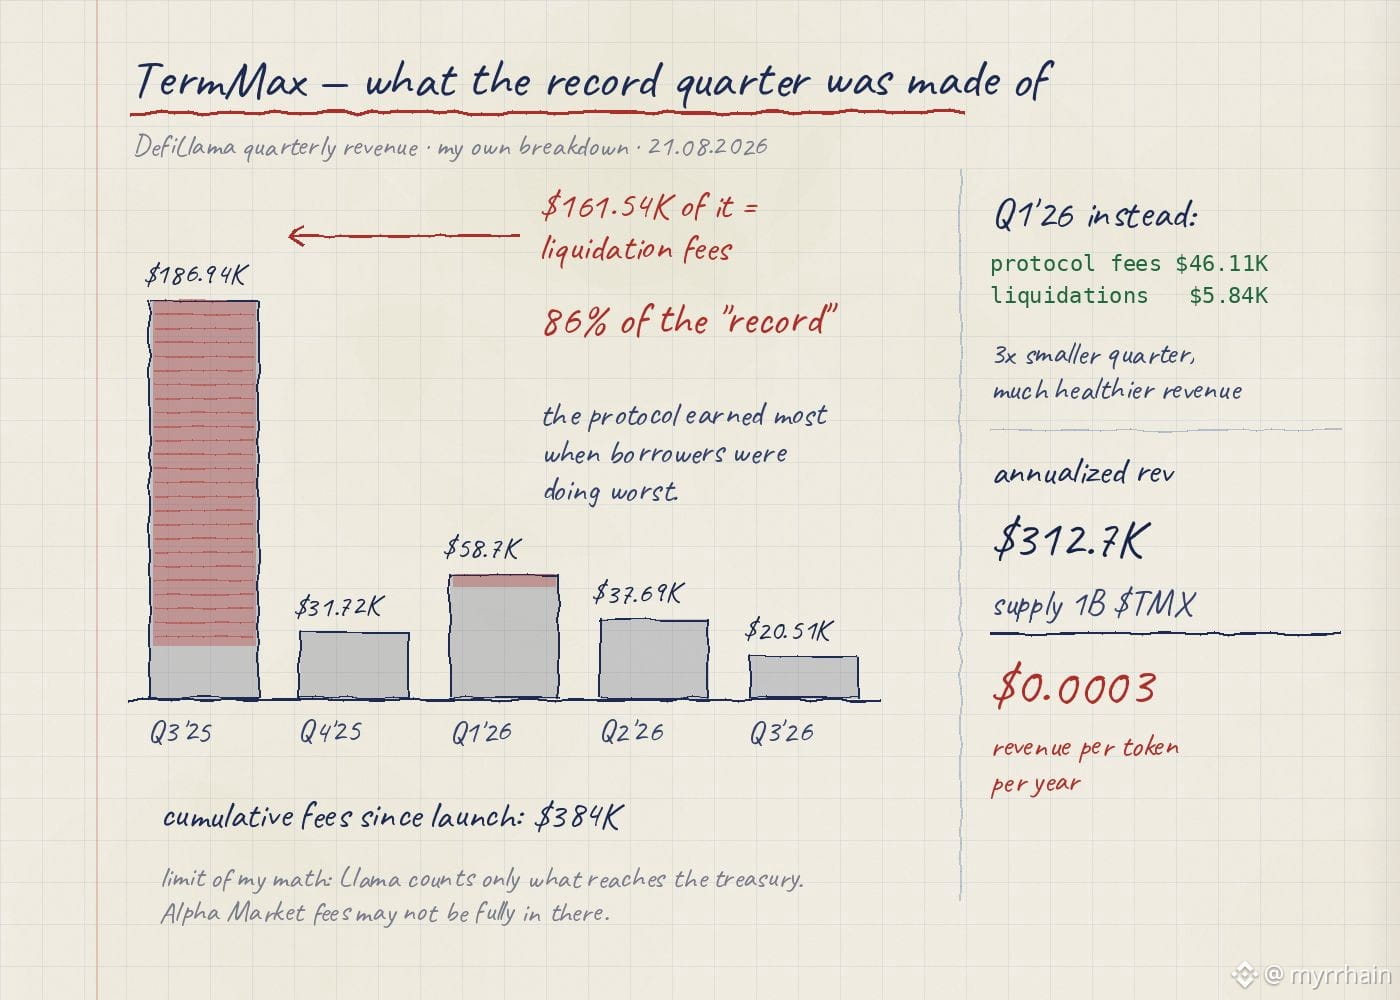
Q3 2025: 186,94 T$, das beste Quartal des Protokolls aller Zeiten. Aber schau dir die Aufteilung an. Liquidationsgebühren 161,54 T$. Protokollgebühren 23,75 T$. Also stammen 86 % dieses „Rekords“ aus Liquidationen. Das Protokoll hat am meisten genau in dem Zeitraum verdient, in dem Kreditnehmer am schlechtesten dran waren.
Jetzt vergleiche Q1 2026. 58,7 T$ gesamt, davon Protokollgebühren 46,11 T$ und Liquidationen nur 5,84 T$. Auf dem Papier dreimal so schlecht. Bei der Qualität der Einnahmen viel gesünder – dieses Geld kam aus einem normal funktionierenden Markt, nicht aus einem Margin-Call von jemandem.
Der Rest der Entwicklung: Q2 2026 37,69 T$, Q3 2026 liegt bisher bei 20,51 T$. Kumulierte Gebühren seit dem Start: 384 T$.
Und hier ist die Zahl, von der ich nicht wegschauen kann. Annualisierte Einnahmen von 312,7 T$ gegenüber einer 1B $TMX Supply ergeben ungefähr 0,0003 $ Einnahmen pro Token und Jahr. Das jetzt allein anhand des aktuellen Cashflows zu kaufen ergibt überhaupt keinen Sinn. Was tatsächlich auf dem Tisch liegt, ist eine Wette darauf, dass Fixed-Rate-Lending wächst – parallel zum Rest von DeFi.
Ehrlich zu den Grenzen meiner eigenen Rechnung: DefiLlama zählt nur das, was im Treasury ankommt. Alpha Market mit seinen 7 % Gebühr auf Premium und 1,9 % Take-Profit-Gebühr auf das Nominalvolumen ist dort möglicherweise nicht vollständig erfasst. Also könnte die echte Zahl höher sein. Nicht zehnmal höher.
Die Frage, die ich mir gestellt habe und nicht abgeschlossen habe: Sollte ein Fixed-Maturity-Protokoll überhaupt linear wachsen? Oder ist es absichtlich „huckelig“ – Reife bis Reife, mit flachen Phasen dazwischen, die wie Stillstand aussehen, aber keiner sind?
#TermMax
Q3 2025: 186,94 T$, das beste Quartal des Protokolls aller Zeiten. Aber schau dir die Aufteilung an. Liquidationsgebühren 161,54 T$. Protokollgebühren 23,75 T$. Also stammen 86 % dieses „Rekords“ aus Liquidationen. Das Protokoll hat am meisten genau in dem Zeitraum verdient, in dem Kreditnehmer am schlechtesten dran waren.
Jetzt vergleiche Q1 2026. 58,7 T$ gesamt, davon Protokollgebühren 46,11 T$ und Liquidationen nur 5,84 T$. Auf dem Papier dreimal so schlecht. Bei der Qualität der Einnahmen viel gesünder – dieses Geld kam aus einem normal funktionierenden Markt, nicht aus einem Margin-Call von jemandem.
Der Rest der Entwicklung: Q2 2026 37,69 T$, Q3 2026 liegt bisher bei 20,51 T$. Kumulierte Gebühren seit dem Start: 384 T$.
Und hier ist die Zahl, von der ich nicht wegschauen kann. Annualisierte Einnahmen von 312,7 T$ gegenüber einer 1B $TMX Supply ergeben ungefähr 0,0003 $ Einnahmen pro Token und Jahr. Das jetzt allein anhand des aktuellen Cashflows zu kaufen ergibt überhaupt keinen Sinn. Was tatsächlich auf dem Tisch liegt, ist eine Wette darauf, dass Fixed-Rate-Lending wächst – parallel zum Rest von DeFi.
Ehrlich zu den Grenzen meiner eigenen Rechnung: DefiLlama zählt nur das, was im Treasury ankommt. Alpha Market mit seinen 7 % Gebühr auf Premium und 1,9 % Take-Profit-Gebühr auf das Nominalvolumen ist dort möglicherweise nicht vollständig erfasst. Also könnte die echte Zahl höher sein. Nicht zehnmal höher.
Die Frage, die ich mir gestellt habe und nicht abgeschlossen habe: Sollte ein Fixed-Maturity-Protokoll überhaupt linear wachsen? Oder ist es absichtlich „huckelig“ – Reife bis Reife, mit flachen Phasen dazwischen, die wie Stillstand aussehen, aber keiner sind?
#TermMax