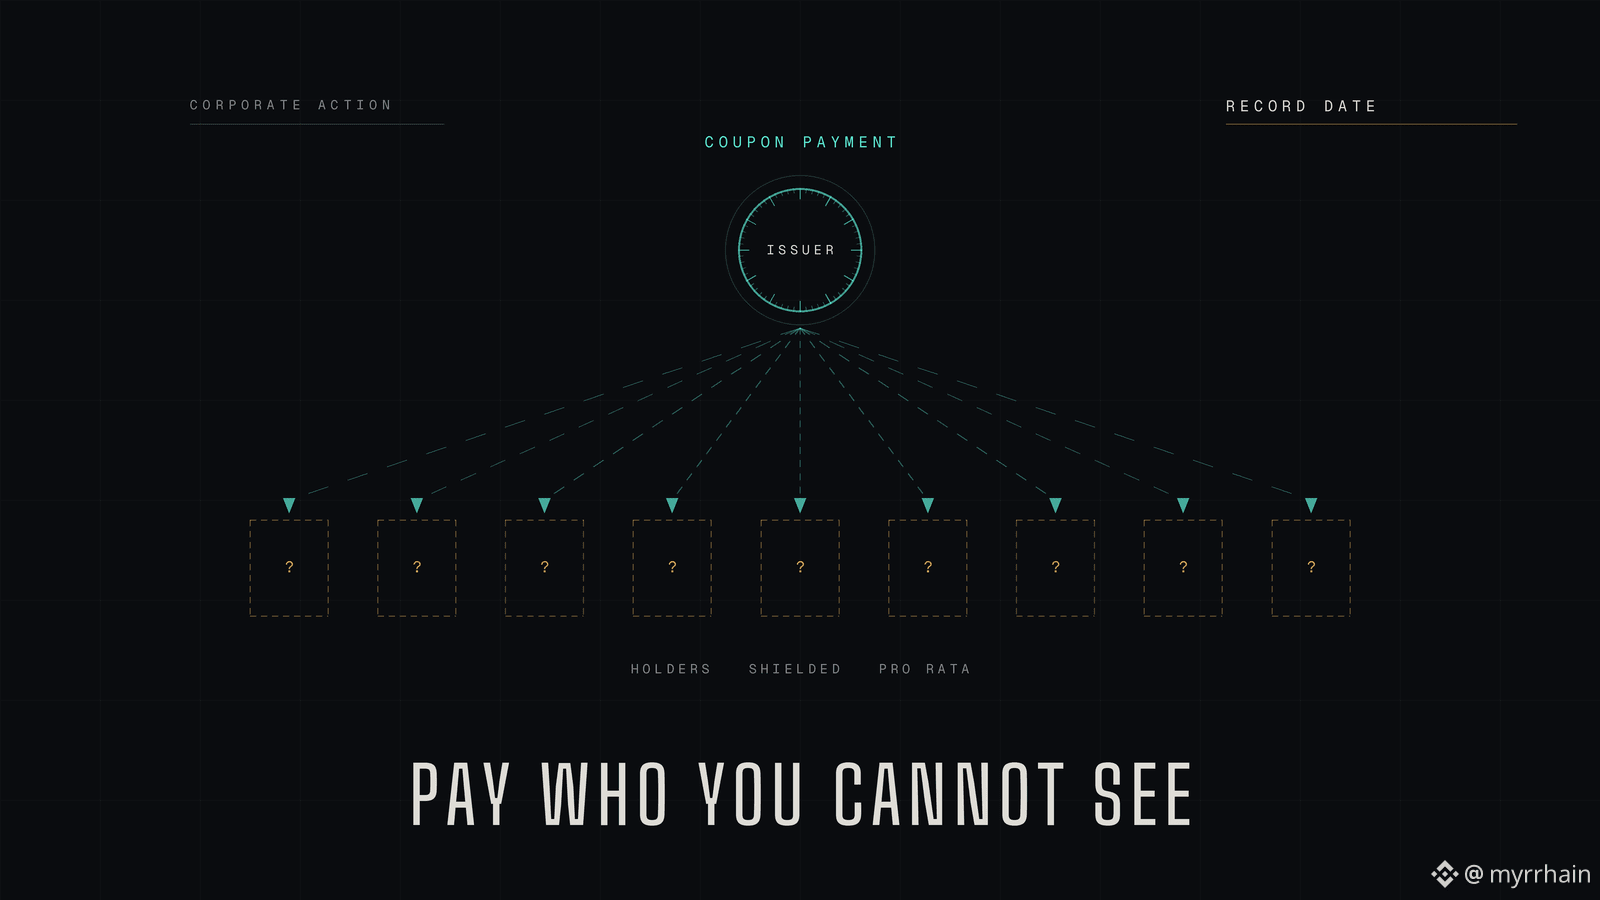
Hier ist eine Frage, auf die ich im RWA-Bereich nirgendwo eine gute Antwort gesehen habe. Wenn die Inhaber privat sind, wie zahlt der Emittent dann den Kupon?
Eine Anleihe liegt nicht einfach nur herum. Zweimal im Jahr zahlt sie. Manchmal wird sie vorzeitig gekündigt, manchmal werden Konditionen geändert, manchmal gibt es eine Abstimmung. In traditionellen Märkten ist das routinemäßige „Plumbing“. Die CSD kennt das Register am Stichtag, die Zahlung wandert durch die Verwahrungskette nach unten, jeder bekommt seinen Anteil.
Jetzt die Bestände abschirmen. Der Emittent weiß nicht mehr, wer was in welcher Höhe besitzt. Die „Plumbing“, die Kuponzahlungen langweilig machte, wurde gerade ausgeschaltet.
Es gibt zwei Arten, wie eine Antwort aussehen kann, und sie sind nicht gleichwertig.
Eine davon ist, dass der Vertrag sich selbständig verteilt. Die Zahlungslogik wird über verschlüsselte Salden ausgeführt, jeder Inhaber wird pro rata gutgeschrieben, und niemand erfährt die Verteilung. Das ist der Bereich, in dem Homomorphe Verschlüsselung aufhört, nur ein Schlagwort zu sein, denn man kann keine pro-rata-Aufteilung über Daten berechnen, die man nicht lesen darf, nur mit Zero-Knowledge-Beweisen allein. ZK beweist eine Aussage. HE führt Arithmetik auf Chiffren aus. Fürs Servicing wird diese Arithmetik benötigt.
Die andere ist: Die Inhaber melden Ansprüche an. Am Stichtag legt die Kette einen Zustand fest, und später weist du nach, dass du zu diesem Block eine Position gehalten hast, ohne die Position selbst offenzulegen. Kryptografisch sauberer, aber es verlagert die Last auf den Investor und führt stillschweigend die Möglichkeit ein, dass nicht beanspruchte Ansprüche dort für immer „sitzen bleiben“.
Die erste hält das Asset so, dass es sich wie ein Instrument verhält. Die zweite lässt es wie einen Airdrop funktionieren.
@Dusk welches Modell geht für das Servicing davon aus, und ist der Stichtagszustand historisch beweisbar oder nur am aktuellen Head? Diese Unterscheidung entscheidet darüber, ob eine abgeschirmte Wertpapier überhaupt eine Dividende auszahlen kann.
Ich bin wirklich neugierig, ob hier jemand gesehen hat, dass eine tokenisierte Anleihe tatsächlich onchain einen Kupon serviced – nicht nur in einem Whitepaper.
@Dusk $DUSK #dusk #RWA
Eine Anleihe liegt nicht einfach nur herum. Zweimal im Jahr zahlt sie. Manchmal wird sie vorzeitig gekündigt, manchmal werden Konditionen geändert, manchmal gibt es eine Abstimmung. In traditionellen Märkten ist das routinemäßige „Plumbing“. Die CSD kennt das Register am Stichtag, die Zahlung wandert durch die Verwahrungskette nach unten, jeder bekommt seinen Anteil.
Jetzt die Bestände abschirmen. Der Emittent weiß nicht mehr, wer was in welcher Höhe besitzt. Die „Plumbing“, die Kuponzahlungen langweilig machte, wurde gerade ausgeschaltet.
Es gibt zwei Arten, wie eine Antwort aussehen kann, und sie sind nicht gleichwertig.
Eine davon ist, dass der Vertrag sich selbständig verteilt. Die Zahlungslogik wird über verschlüsselte Salden ausgeführt, jeder Inhaber wird pro rata gutgeschrieben, und niemand erfährt die Verteilung. Das ist der Bereich, in dem Homomorphe Verschlüsselung aufhört, nur ein Schlagwort zu sein, denn man kann keine pro-rata-Aufteilung über Daten berechnen, die man nicht lesen darf, nur mit Zero-Knowledge-Beweisen allein. ZK beweist eine Aussage. HE führt Arithmetik auf Chiffren aus. Fürs Servicing wird diese Arithmetik benötigt.
Die andere ist: Die Inhaber melden Ansprüche an. Am Stichtag legt die Kette einen Zustand fest, und später weist du nach, dass du zu diesem Block eine Position gehalten hast, ohne die Position selbst offenzulegen. Kryptografisch sauberer, aber es verlagert die Last auf den Investor und führt stillschweigend die Möglichkeit ein, dass nicht beanspruchte Ansprüche dort für immer „sitzen bleiben“.
Die erste hält das Asset so, dass es sich wie ein Instrument verhält. Die zweite lässt es wie einen Airdrop funktionieren.
@Dusk welches Modell geht für das Servicing davon aus, und ist der Stichtagszustand historisch beweisbar oder nur am aktuellen Head? Diese Unterscheidung entscheidet darüber, ob eine abgeschirmte Wertpapier überhaupt eine Dividende auszahlen kann.
Ich bin wirklich neugierig, ob hier jemand gesehen hat, dass eine tokenisierte Anleihe tatsächlich onchain einen Kupon serviced – nicht nur in einem Whitepaper.
@Dusk $DUSK #dusk #RWA