

老渔夫
2.6k 投稿

老渔夫
報告
ユーザーをブロック
大宗商品与宏观老兵闲聊
0 フォロー
279 フォロワー
858 いいね
投稿
·
--
本人確認中
十数年前の欧州債務危機の際、市場は南欧諸国を「欧州の豚5カ国」(PIIGS)と呼んでいました。ポルトガル、イタリア、アイルランド、ギリシャ、スペインです。当時、ギリシャは最も深刻な打撃を受け、10年物国債の利回りは一時30%を超えるまで急騰し、市場から事実上、死刑宣告を受けたも同然でした。
では今はどうでしょう?フランスの10年物国債利回りは、すでにギリシャを上回っています。そう、見間違いではありません——かつての「欧州の豚」ギリシャは、今やフランスより低いコストで資金を借りています。
これは何を示しているのでしょう?景気循環は巡ります。しかし、もっと重要なのは、財政規律、構造改革、政治的安定性といったものは、長期的に見れば短期的な危機対応よりも、はるかに決定的だということです。当時のギリシャは、トロイカ(ECB、IMF、EU)に迫られ、財政赤字の削減、年金制度の改革、国有資産の売却に取り組みました。痛みは伴いましたが、効果は出ました。一方、フランスでは左派政権の発足後、財政支出が拡大し、福祉が手厚くなる一方で改革は停滞。財政赤字は長年基準を超え、債務の対GDP比は90%から110%超へと上昇しました。
市場は愚かではありません。借金を返さず、財政を管理できず、政治が内輪もめを続ければ、債券利回りは当然上昇します。今のフランスの問題は資金不足ではなく、信用不足です——投資家は、フランスに返済する意思と能力があるのか、疑い始めています。
歴史の教訓:危機そのものは怖くありません。怖いのは、危機の後も何も改めず、さらに先食いを続けることです。欧州債務危機の頃、多くの人はギリシャがユーロ圏を離脱し、債務不履行に陥り、完全に崩壊すると考えていました。ところがギリシャは苦しみながらも改革に踏み切り、フランスは過去の蓄えを食いつぶしています。
景気循環というものは、本当に報いをもたらすのです。
2.9k
·
--
一部該当
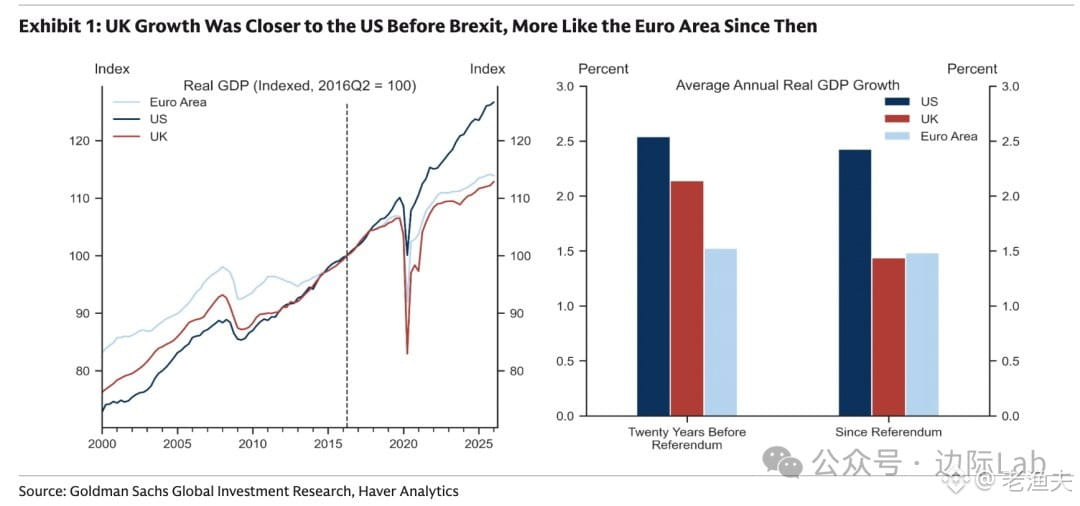
ゴールドマン・サックスの最近のデータはなかなか興味深いです。英国のEU離脱からこの8年間で、経済成長率は、それ以前の20年間に米国とほぼ同じペースだった年平均2.1%から、ユーロ圏並みの1.4%まで一気に低下しました。
かつて英国が欧州大陸に対して持っていた成長面での優位性は、今ではほぼ失われています。これは典型的な政策ショックの事例です。貿易摩擦、資本移動の停滞、サプライチェーンの再編……そうしたものが最終的に、長期的な成長力に表れています。
2016年の国民投票の頃は、「EU離脱後の英国は、より柔軟になれる」と考える人も多かったのを覚えています。今振り返ると、制度面のコストや貿易障壁は、想像以上に大きな影響を及ぼしました。当時のポンドもかなり下落しました。今では為替レートは比較的安定していますが、経済構造に残った傷は消えていません。
通貨換算や国際送金に携わる方々にとって、この数年の英国市場はなかなか複雑です。ユーロの為替レートの変動、企業の国外移転、資金の流れの変化……どれも送金需要に現実的な影響を及ぼす要因です。
長期的に見れば、英国が再び成長の原動力を見つけるには、フィンテックや再生可能エネルギーといった分野に力を入れる必要がありそうです。ただ、短期的には、成長率1.4%が新たな常態になるかもしれません。
1
1.4k
·
--
モルガン・スタンレーが整理したこのデータを見ると、マイクロソフト、オラクル、グーグル、アマゾンの4社のクラウド大手における未納の受注残(待交付オーダーの積み残し)は、すでに2.1兆ドルに達しています。さらに興味深いのは、OpenAIとAnthropicの2つのAI研究所による計算資源(算力)調達のコミットメントが、ほぼ1兆ドルを占めていることです——つまり全体の約半分。
この構造は問題の本質をよく示しています。最先端のAI研究所が資金を燃やす速度と規模は、すでにクラウド・サービス事業者の“半分”を支えられるほどになっているのです。資本配分の観点から見ると、これは典型的な景気循環型の賭け——AGI(汎用人工知能)の物語が、今後数年で商業的価値として実現されるのかを賭けている構図です。
歴史上、似たようなケースはいくつもあります。90年代末の光ファイバー敷設、2000年代初頭の通信機器の調達、2010年代のシェールオイル向けの設備投資。いずれも巨額の前倒し投資で、未来の需要がその供給能力を吸収できるかに賭けています。うまくいけば成功し、失敗すれば過剰設備と不良債権が残ります。
いまの1兆ドルの算力オーダーも、本質的には今後数年分のキャッシュフローを前倒しで確定させるものです。クラウド・サービス事業者にとっては安定した収益見通しであり、AI研究所にとってはビジネスモデルを成立させるために“必ず走り切らなければならない”プレッシャーになります。規模化したアプリケーションを先に生み出して消化できる者が、これらのコストを回収できます。回せない場合は、典型的な資本のミスマッチです。
マクロの景気循環を見ると、このように集中度が極めて高い設備投資(2つの研究所で半分)にはリスクが少なくありません。AIの通貨化(マネタイズ)が予想よりも遅れた場合、あるいはどこか1社の研究所の資金調達がうまくいかなくなった場合、連鎖全体のキャッシュフローとバリュエーションの論理が再評価されます。これは技術の問題ではなく、資本のサイクルと流動性管理の問題です。
ことわざにもある通り:受注残(積み残し)は良いことですが、前提は顧客が継続して支払い続けられることです。今のこのゲームは、結局のところ“誰が先にAIアプリを実際のお金(現金収入)に変えられるか”を競っているのです。
211
·
--
一部該当
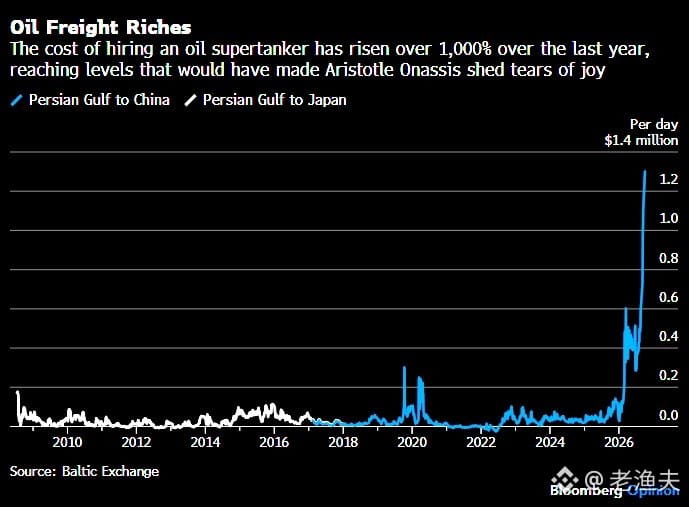
ホルムズ海峡からの原油輸出量は実はすでに戦前の水準に戻っていますが、原油価格は依然として100ドル以上のところで張り付いています。多くの人がなぜか分かっていません。
答えは簡単です。運賃が爆発したからです。戦前はペルシャ湾から1往復するのに原油タンカーを1隻借りる費用はだいたい5万ドルでした。今は?110万ドル。22倍です。
これが典型的な「サプライチェーンのコスト転嫁」です。原油の生産量は問題ないのに、それを製油所まで運ぶコストが急騰し、最終的に原油価格に反映されます。保険料、戦争リスクの上乗せ、迂回のコスト、船主の取り分(空き稼働を惜しむような賃貸条件)などがすべて重なっています。
これと似たことは2022年のロシア・ウクライナ戦争後にも起きました。黒海の穀物回廊が閉鎖され、穀物の輸出量は回復したものの、運賃と保険料によって、到着時の価格(CIF/到岸価格)が依然として高止まりしました。市場は「生産量」だけでなく、「到岸コスト」も見ています。
つまり今の原油価格は、OPECの減産問題ではなく、物流のボトルネックの問題です。このような構造的なコスト上昇は、短期的にはなかなか反転しにくいのです。
4
6.1k
·
--
一部該当
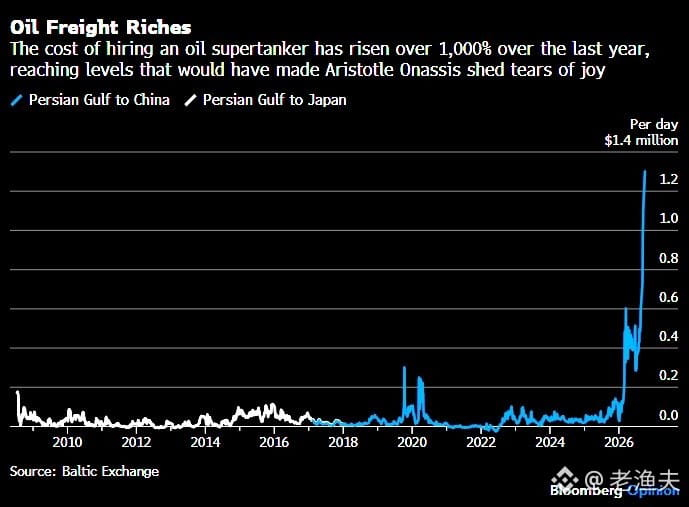
ホルムズ海峡の原油輸出量は確かに戦前の水準に戻ってきましたが、原油価格は依然として100ドル以上で推移しています。なぜ供給が回復したのに、価格が下がらないのかが多くの人には分かりません。
実は答えは供給側ではなく、輸送コストにあります。いまタンカーの運賃は以前の10倍以上に跳ね上がっており、さらに上昇を続けています。つまり原油が産地から出たとしても、最終市場まで運ぶためのコストが大幅に増え、その結果として原油価格に反映されます。
これは典型的な「サプライチェーンのボトルネックによる価格設定」——生産できるかどうかではなく、運べるかどうか、あるいは運ぶのがあまりにも高すぎるかどうかが問題なのです。保険料、迂回コスト、船舶不足、地政学リスクの上乗せなどがすべて運賃に積み上がります。
こうした状況は歴史的にも珍しくありません。1990年代末のアジア通貨危機の後も、運航能力の逼迫や保険コストの急騰によって、OPECの生産量が十分であっても原油価格は高止まりしました。2008年に原油価格が147ドルまで上昇した際も、輸送や金融投機の要因が大きな比重を占めていました。
だからこそ、いまの原油価格を見るときは、生産量や在庫だけに注目せず、物流チェーン全体のコスト構造も見る必要があります。輸送コストが下がらない限り、原油価格が本当に落ち着くのは難しいのです。
1
2
2.7k
·
--
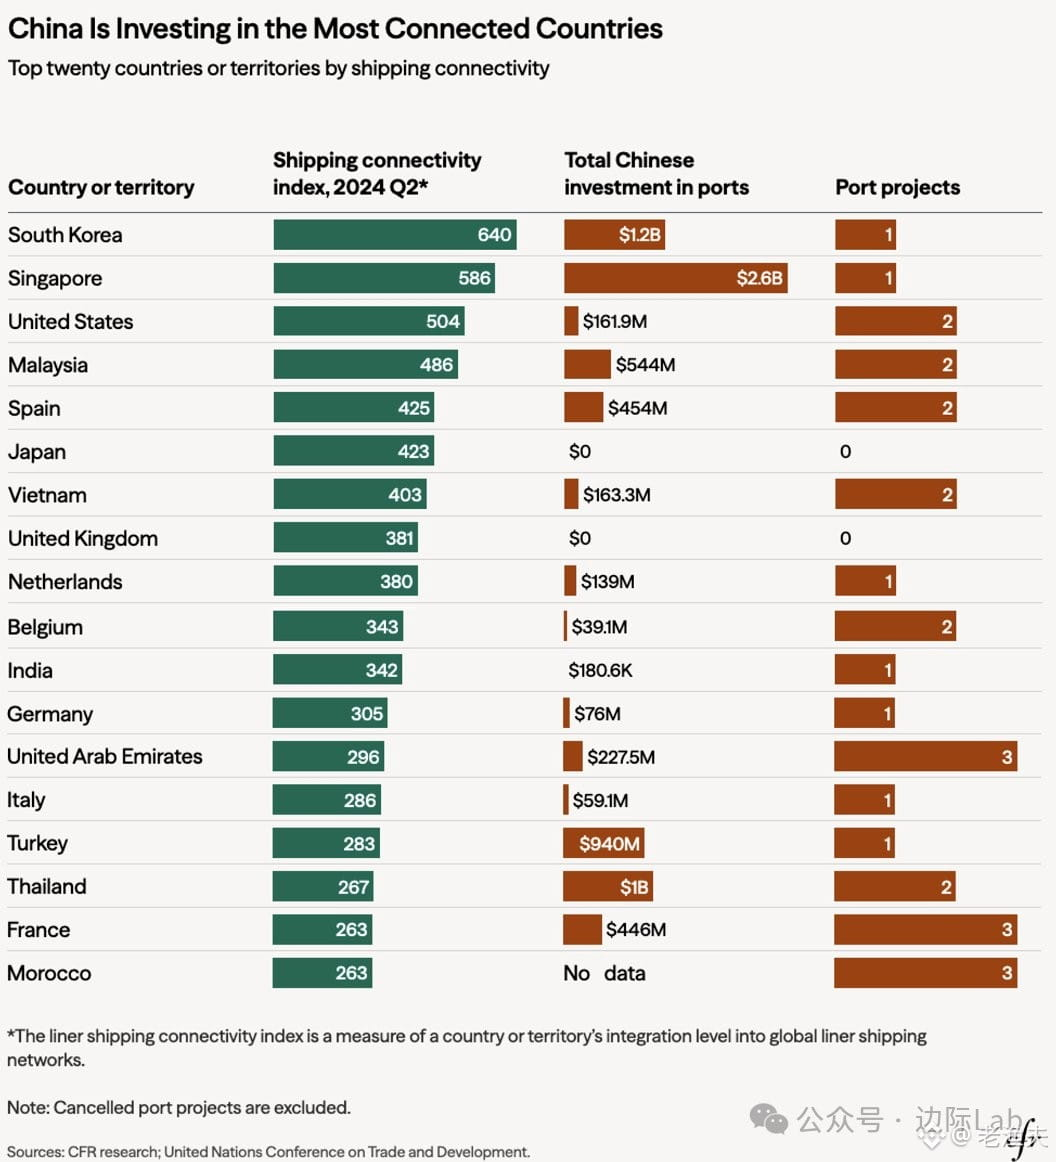
中国的港口投資戦略は実はとても明確——世界の海運連結性指数トップ20の国を狙い撃ちし、CFRのデータによると2024年Q2時点でその20のうち15カ国にはすでに投資が行われています。
これは新しい話ではありません。過去十数年で、私たちはこうした布陣を何度も見てきました。ギリシャのピレウスからパキスタンのグワダル、スリランカのハンバントタからイタリアのトリエステまで。表向きは商業投資ですが、実態は世界貿易の“動脈”に旗を立てることです。
ベテラントレーダーなら誰もが知っている一つの真理があります。貨物そのものを持つよりも、流動性の結節点を押さえるほうが価値が高い。港は世界貿易の流動性の結節点——この喉元の要衝を誰が握るかによって、地政学的な駆け引きやsupply chainの再構築で“カード”を持つのは誰なのかが決まります。
今や米欧も警戒し始めていますが、盤上の駒はもう置かれてしまいました。今後数年、このインフラ競争はむしろさらに激化しこそすれ、弱まることはありません。commodity flow、currency flow、capital flow——これらはどれも、結局はこうした港を避けられないのです。
これが大国の綱引きの現実の地図です。陰謀論ではなく、名の知れた明白な地政学的経済学の話なのです。
49
·
--
本人確認中
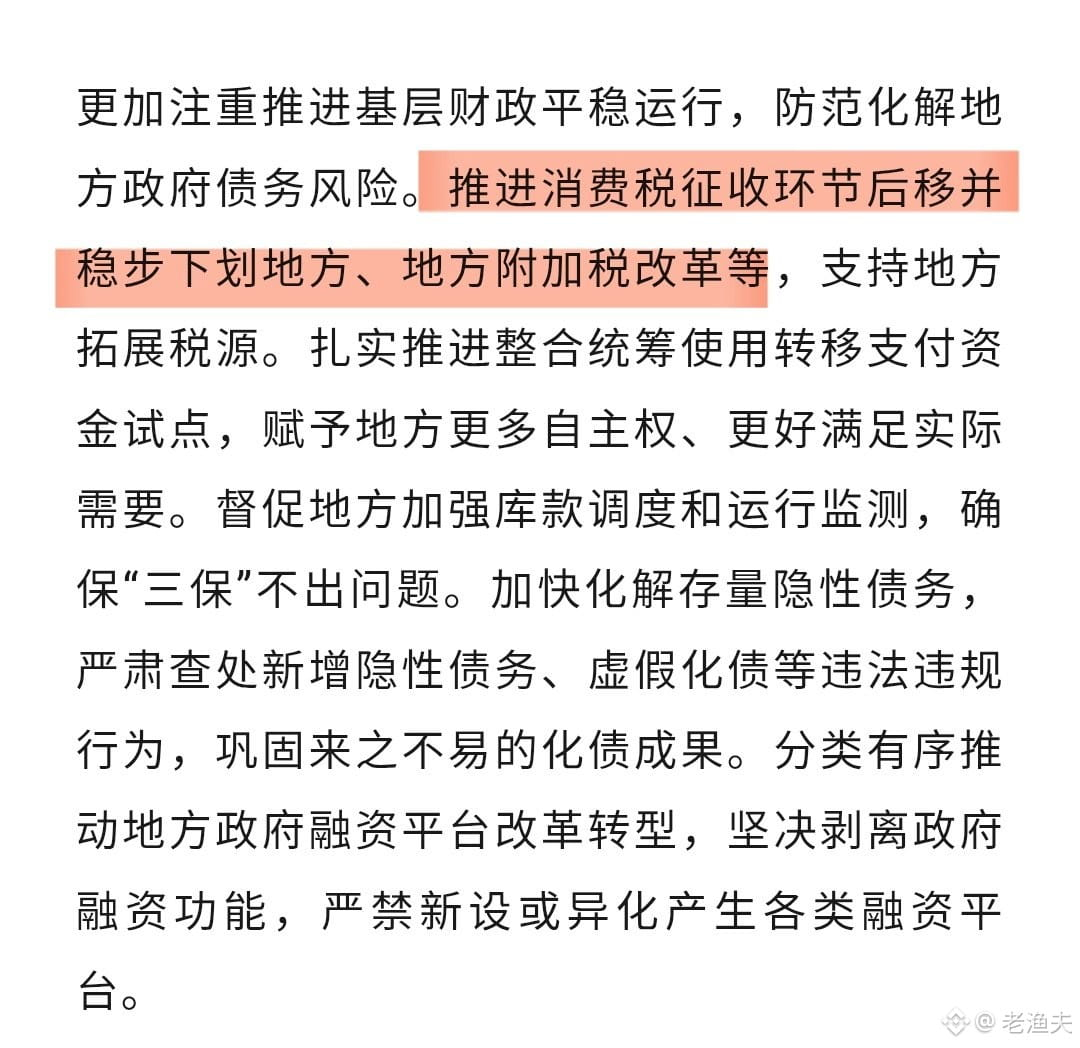
財政部の藍仏安が『求是』に文章を掲載し、非常に重要な税制改正の方向性を示しました。
消費税の徴収段階を後ろに移し、段階的に地方へ権限を委譲することです。さらに、地方付加税の改革にも言及しています。
これは本来からある話題ではありますが、いまこのタイミングで述べたということ自体が、はっきりしたシグナルになっています。
消費税を後ろに移すことは、どういう意味でしょうか?簡単に言うと、生産段階で徴収するのをやめて、小売や卸の段階で徴収するようにすることです。つまり、誰が消費者に販売するか、その販売地のある地域が税を徴収します。こうすると、消費が起きた都市に税収が残るのです。
地方政府にとって、これは財政収入源の調整が“実際に”行われることを意味します。これまでの土地財政に依存するモデルではうまくいかなくなったため、地方は新たな収入の柱を見つける必要があります。消費税の委譲は、地方に対して比較的安定した税の基盤を与えるものです。
ただし課題もあります。消費力の強い都市ほど恩恵を受けやすく、消費の弱い地域はより厳しくなる可能性があります。地域間の格差が拡大するかもしれません。
マクロの観点から見ると、これは中央と地方の財政関係を作り直す動きです。土地財政の“退潮”のあと、地方はどうやって生きていくのか? 消費税、不動産税、デジタル経済の税収——こうした方向性が議論されています。
今回の改革が実現すれば、小売、酒類、ぜいたく品、自動車など、消費税の対象となる業界で、徴税管理の方法や地方の政策にも変化が出ます。今後の細則に注目する価値があります。
1
3
2
6.3k
·
--
本人確認中
IEAのデータによると、2026年の米国における化石燃料発電への投資は500億ドルに達し、数十年ぶりに中国(470億ドル)を上回る見通しだ。この転換の背景にあるのは、AIデータセンターが引き起こした電力不足——ガスタービンの受注はQ1だけで20GWに達し、シーメンスとGE Vernovaの受注は山のように積み上がっている。
この転換点は非常に興味深い。過去10年、中国はエネルギーインフラ投資で急加速してきたが、米国は計算能力競争の中で、突然「電気が足りない」ことに気づいた。AIが大規模モデルを学習させるには小さな都市並みの電力を消費し、データセンターの拡張スピードは送電網の計画をはるかに上回る。では結果は?短期的には天然ガス発電でしのぐほかないが、再生可能エネルギーの建設には期間がかかり、追いつけない。
周期の観点から見ると、この投資ブームのピークは3〜5年続く可能性がある。天然ガス設備メーカーは短期的に恩恵を受けやすいが、長期的にはこれは過渡的な解決策だ。真の構造的な問題は、米国の電力網の老朽化が深刻で、送配電のインフラ投資の不足が非常に大きいこと。AIブームが、この矛盾を前倒しで顕在化させただけだ。
もう1つ注目すべき点——中国の投資が鈍化しているのは、衰退というより拡張期から最適化期へ移行していることを意味する。インフラ投資で10年にわたり突っ走った結果、今は設備の過剰が出ており、focusは生産能力の増強から効率向上と再生可能エネルギーの比率引き上げに移っている。両国のエネルギー投資が相殺し合う形になっているのは、それぞれの発展段階や戦略上の重点が異なることの反映だ。
コモディティトレーダーにとっては、天然ガス需要の見通しが価格を下支えする可能性があるが、政策リスクには警戒が必要だ。米国は大統領選の年でエネルギー政策の揺れが大きく、補助金や規制がいつでも変わり得る。歴史的に見ると、こうした政策主導の投資ブームは、その後に設備の過剰と価格の調整(下落)を伴うことが多い。

207
·
--
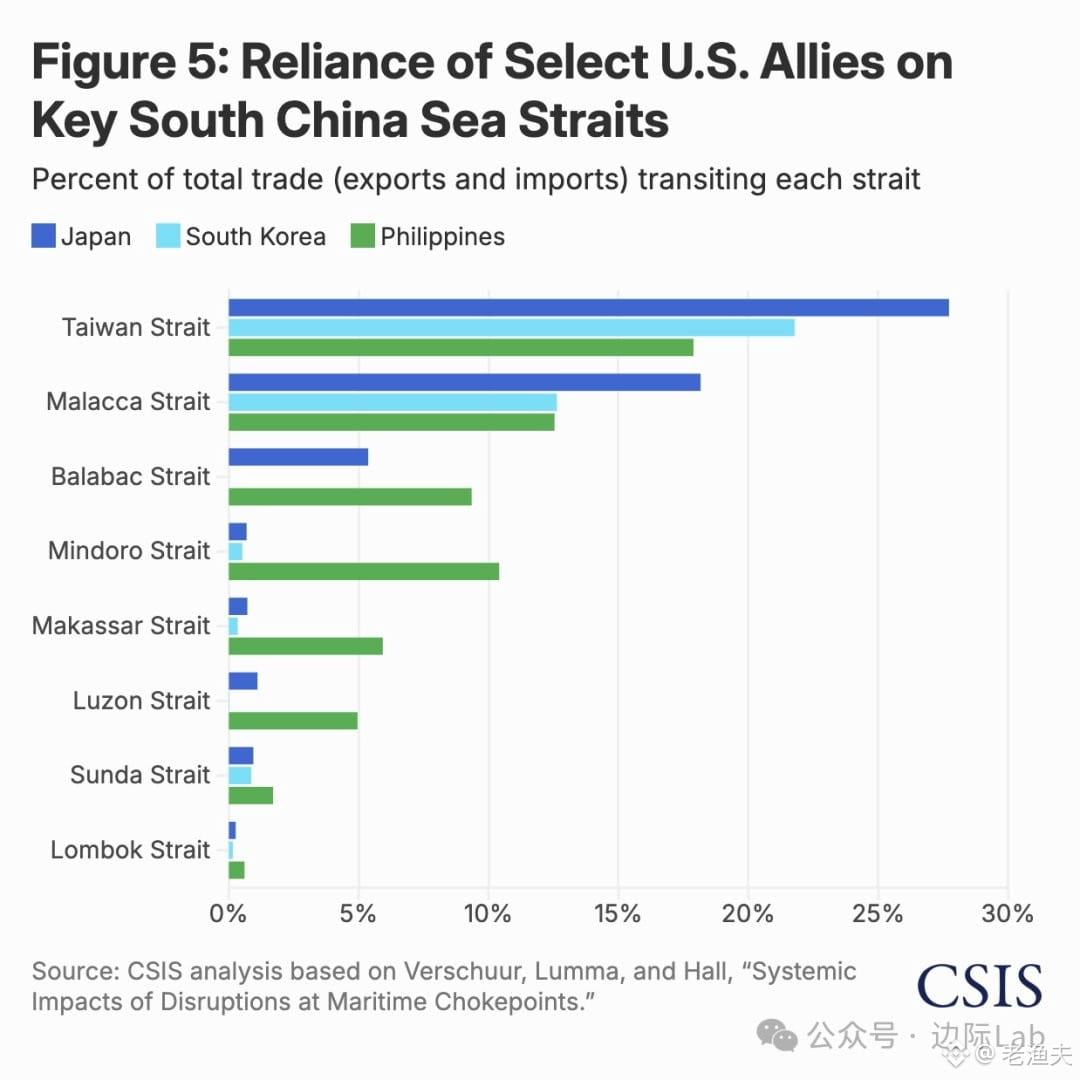
台湾海峡对日韩菲的戦略的依存度は、実は皆が想像するよりもずっと高い。
2024年データ:日本は対外貿易の28%が台湾海峡を経由し、韓国は22%、フィリピンは18%——いずれも、マラッカ海峡への依存(日本18%、韓国13%、フィリピン17%)を大きく上回っている。
これは単なるエネルギー輸送路の問題ではない。日韓にとって台湾海峡がより重要なのは、高付加価値の製造品の流れだ——半導体、精密機械、電子部品であり、大陸および東南アジアのサプライチェーンと深く結びついている。
つまり、台湾海峡で一度事が起きれば、最も大きな打撃を受けるのは欧美ではなく、アメリカが東アジアで中核的に結ぶ同盟国たちだ。地政学リスクの価格づけはまだ完全には市場に織り込まれていない。これこそが、真の「chokepoint(チョークポイント)」だ。
昔から言う通り:地図はイデオロギーよりも正直だ。
1
1.5k
·
--
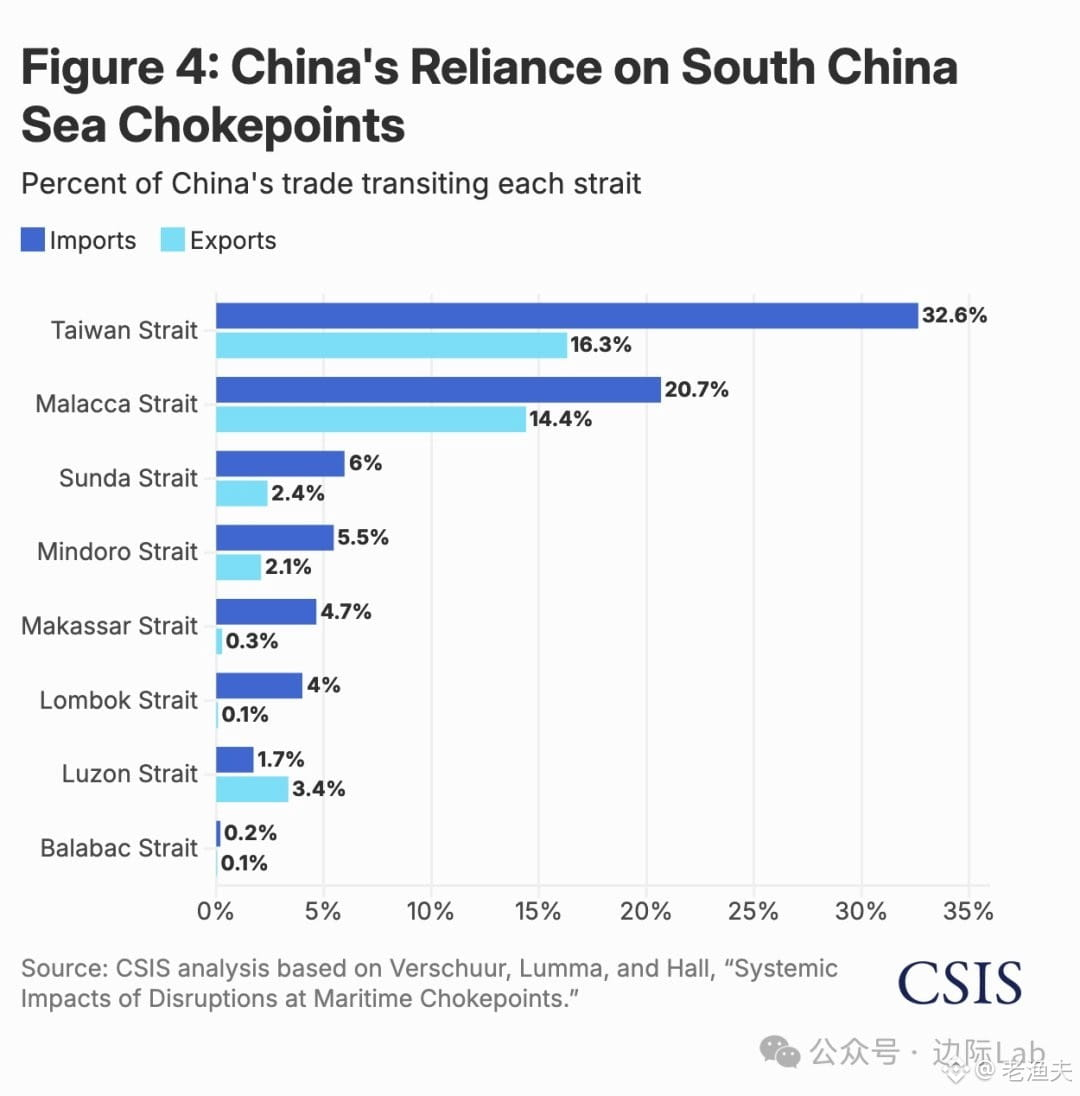
台湾海峡はすでにマラッカ海峡を超えて、中国にとって最も重要な貿易の「要衝」になっている——この変化をまだ多くの人が認識できていない。
CSISの最新データによれば、2024年の中国の輸入の32.6%(約1.3兆ドル)と輸出の16.3%が台湾海峡を経由しており、マラッカ海峡の輸入20.7%/輸出14.4%を大きく上回っている。エネルギーや原材料だけでなく、国内の南北の港湾間を結ぶ大量の貨物輸送も含まれる。
これは地政学の演繹ではなく、貿易・物流の「現実」だ。考えてみてほしい——もしこの航路に問題が起きれば、対外貿易への影響だけでなく、国内のサプライチェーンまで滞ってしまう。
年配の人たちは「マラッカ海峡のジレンマ」をよく口にするが、いまこそ地図を見直すべきだ。台湾海峡は単なる軍事的ホットスポットではなく、中国経済の大動脈でもある。このような依存度のもとでは、ちょっとした変化や不測の事態が、商品価格、海運コスト、さらには世界のサプライチェーンへと直ちに波及する。
歴史を振り返れば、重要航路が脅かされるたびに、市場はリスク・プレミアムを前倒しで織り込んできた。今回も例外なのか?成り行きを見守ろう。
2
1
5k
·
--
本人確認中
最近中央銀行は、ノンバンク機関(証券会社など)に流動性支援のツールを用意するよう提案した。本質的には次の現実を認めたことだ:中国の資金調達構造はすでに変化している。資本市場の資金調達が社融に占める比重は、2019年の27%から現在は32%を超えるまでに上昇している。これは、証券会社やファンドといったノンバンク機関のシステム上の重要性がますます高まっており、もはや周辺的な役割として扱うことはできないということだ。
このツールのロジックは非常に単純だ。極端な場合、ノンバンク機関は債券を現金に換えることで、流動性危機が金融システム全体へ波及するのを防ぐ。これは新しい発想ではない。昨年末のSFISF、今年4月の一次ディーラーの拡充も、同じ一連の組み合わせ策の延長線上にある。監督当局はノンバンク機関に安全網を張ろうとしている。銀行主導の間接金融の時代は、すでに転換局面に入っているからだ。
景気循環の観点から見ると、この種の政策は通常、2つの段階で出てくる。ひとつは将来のリスクを見越して先回りで備える段階、もうひとつはすでに何らかの兆候を嗅ぎ取った段階だ。グローバルな流動性が引き締め方向に進み、国内の資産の変動が大きくなっていることを踏まえると、このツールは「未然防止」に近い。ただし、ツールがあるからといって問題が起きないわけではない。起きたあとに緩衝があるだけだ。真の問題は依然として、ノンバンク機関のレバレッジと資産の質にある。これらが根っこだ。
歴史を振り返ると、金融構造の転換のたびに、新たなリスクのポイントと新しい規制ツールが伴ってきた。米国の80年代の貯蓄貸付危機、日本の90年代の証券会社の破綻は、いずれも類似の教訓だ。中国は今「直接金融の拡大」へ舵を切っている。ノンバンク機関が大きくなるのは必然だが、リスク管理がそれに追いつけるかどうかが鍵になる。このツールは不足分を埋める一部にはなるが、すべての問題が解決すると期待するのは禁物だ。

667
·
--
一部該当
城投债の拡大ペースが崖のように急落し、年平均の増速が2021〜2023年の13%から2024〜2025年の4%へと急減した。従来の「投資で景気を押し上げる」モデルは基本的に終了した。
その背景には、規制による地方債務リスクの強力な管理がある。地方政府がインフラ投資を削減し、プロジェクト投資の回収基準を引き上げることによって債務を減らす(化債)措置が、直接的な結果として現れている。
興味深いのは、資金調達コストは逆に着実に下がっていることだ。2021年の6%超から2025年には約5%へ低下している。緩和的な金融環境に加え、金融機関が化債の枠組みの下で、既存債務の繰り延べ(返済期限の延長)に利下げを行うことである。
これは典型的な「既存分の化債(存量化债)+新規発行の抑制(増量コントロール)」のコンボだ。拡大にはブレーキを踏む一方で、既存債務のコストを下げ、急激な不履行(ハードランディング)を回避する。短期的には理性的な縮小だが、長期的には地方政府の投資モデルの構造的な転換である。
これまで借金でインフラを作ってGDPを押し上げる時代は、本当に幕を閉じた。
1k
·
--
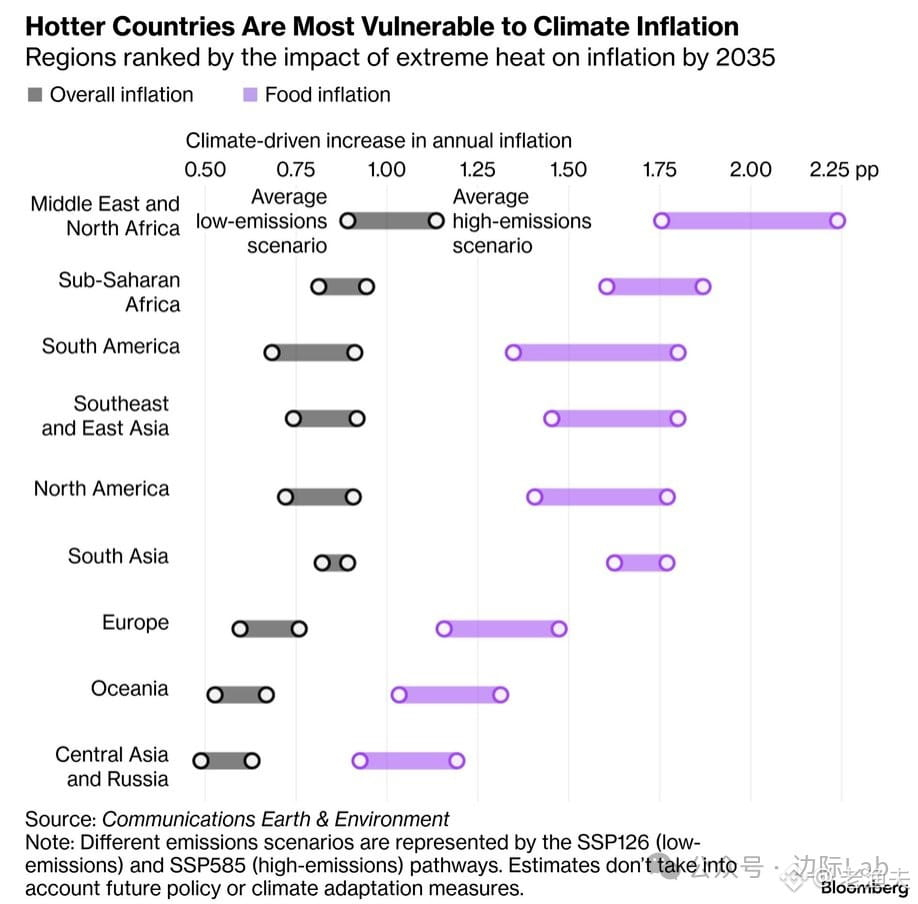
気候インフレの話は、実は90年代のコモディティ市場ではすでに議論されていましたが、当時は誰もあまり気にしていませんでした。いま見えているのは、極端な天候による食品価格への打撃が「理論」から「実際の取引ロジック」へと変わったということです。
ブルームバーグの調査では2035年の予測に触れていますが、私はむしろ目の前で起きている事例に注目しています。インドの熱波は2027年度のインフレ見通しを直接押し上げ、メキシコのトマトは非季節の降雨と病害で価格が倍になり、韓国では高温の大雨によってインフレが0.3〜0.5ポイント上昇すると見込まれています。これらはモデルの推計ではなく、まさに起きているサプライチェーンのショックです。
中東、北アフリカ、サハラ以南アフリカといった気候に脆弱な地域では、食品価格が年あたり1.75〜2.25ポイント上がる程度に聞こえるかもしれません。しかし、これらの地域の実際の購買力や社会の安定性にとっては、影響は構造的です。2010〜2011年の「アラブの春」を覚えていますか?その背景には、小麦価格が急騰する要因がありました。
取引の観点から見ると、気候インフレは直線的ではありません。ある年には(たとえばエルニーニョの年のように)突然爆発し、その後は落ち着く時期に市場から忘れられることもあります。ただし長期的なトレンドは確実です。極端な天候の頻度は上がり、農産物のサプライチェーンの変動性は持続的に増幅されます。インフレヘッジの資産配分ロジックは、今後10年で改めて考え直す必要があるかもしれません。
547
·
--
ブルームバーグ・ニュー・エナジー・ファイナンスは、2030年の米国EV(電気自動車)の販売予測を、昨年の48%から今年は17%へと大幅に引き下げた。こうした急激な下方修正の背景には、政策サイクルの典型的な事例がある——トランプ政権が燃費基準を弱め、カリフォルニア州の販売命令を撤廃し、7500ドルの連邦補助金を廃止したのだ。
これは、90年代の日本の太陽光産業の物語を思い出させる。当時、政府の補助金が打ち切られると、業界全体がたちまち萎んだ。再エネや新エネのような分野は、技術とコストが本当の意味で採算ラインに到達していない限り、政策が生命線になる。
マクロの観点から見ると、これは資本配分の組み替え、つまり再洗牌でもある。補助金がなくなれば、自動車メーカーは改めてROI(投資対効果)を計算し直し、サプライチェーンは生産能力を調整する。リチウム鉱山や銅鉱山の需要見通しも再評価が必要になる。市場は常に政策の現実に適応するが、その調整プロセスは痛みを伴うことが多い。
歴史が教えてくれるのは、政策主導の成長は脆く、コスト曲線が本当に下りてきて初めて、産業が自力で立ち続けられるということだ。今のところ、米国のEV市場がこの現実を消化するには、まだより長い時間が必要だと言える。
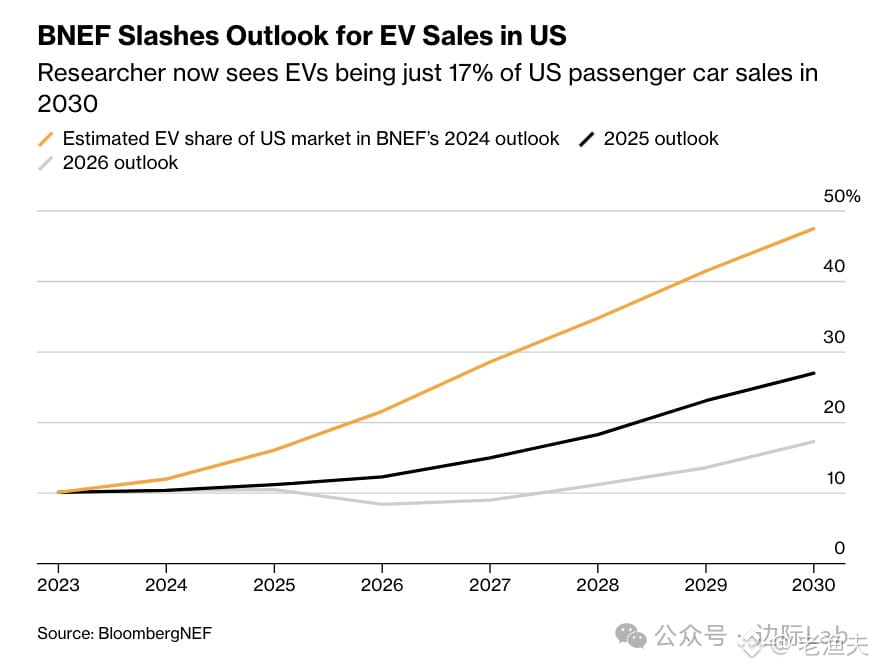
1
1.8k
·
--
2026年のデータセンターCPUの勢力図はなかなか興味深い——インテルは全体としてまだ53%を維持できている一方で、AMDとArm陣営はそれぞれ23%ずつを占めている。だが本当の物語は、ハイパースケールの領域にある:Armの実際の採用率はすでに半分を超えている。
これは技術ロードマップの優劣を争う話ではない。電力という現実の問題だ。Meta、Google、Amazonといった大手では、Armは流行に乗るためではない。消費電力効率が、そのまま「より多くのラックを詰め込めるか」「電気代の請求書を抑えられるか」に直結するからだ。AIデータセンターの現在最大のボトルネックは、チップの生産能力ではなく、電力網の容量と冷却(熱処理)能力である。
インテルが従来の企業向け市場を守れているのは問題ない。だが、成長が最も速い“最大の取り分”の部分は、今まさに再分割されつつある。このような構造的な変化が一度“慣性”を持って定着すると、その後のエコシステム、ソフトウェア適応、開発者の習慣まで連動して動いていく。既存勢は新しいルールに適応する必要がある。
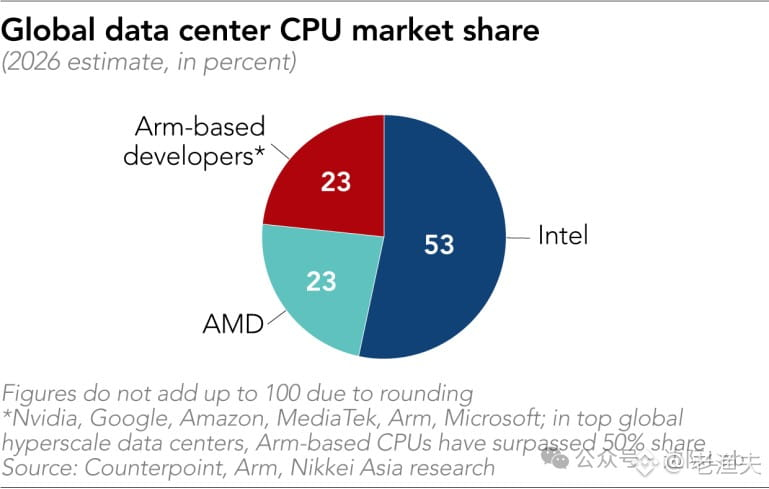
412
·
--
本人確認中
80年代以来、先進国の企業の法人税率はずっと下がり続けている。米国のS&P500構成銘柄の実効税率は約40%から2020年には20%へと低下し、ドイツ、英国、フランスも同様だ。
この減税ラッシュは、レーガンやサッチャーの時代に始まった供給側改革で、規制緩和、民営化などの施策と組み合わさっていた。当時は実際に景気回復を後押しした。
しかし今振り返ると、数十年にわたる減税の周期はすでに終わりに近づいている。各国は財政の圧力が限界級で、インフラは老朽化し、福祉支出は膨らみ続けている。これ以上減税で成長を促すことは、もはや現実的ではない。今後10年、税率はおそらく上向きになる——企業税も、キャピタルゲイン課税も、富裕層への課税も。
周期は巡り、政策の振り子は必ず戻ってくる。過去40年は減税と規制緩和の時代で、次は増税と規制再強化の時代になる可能性がある。資本配分のロジックもそれに合わせて調整が必要だ。
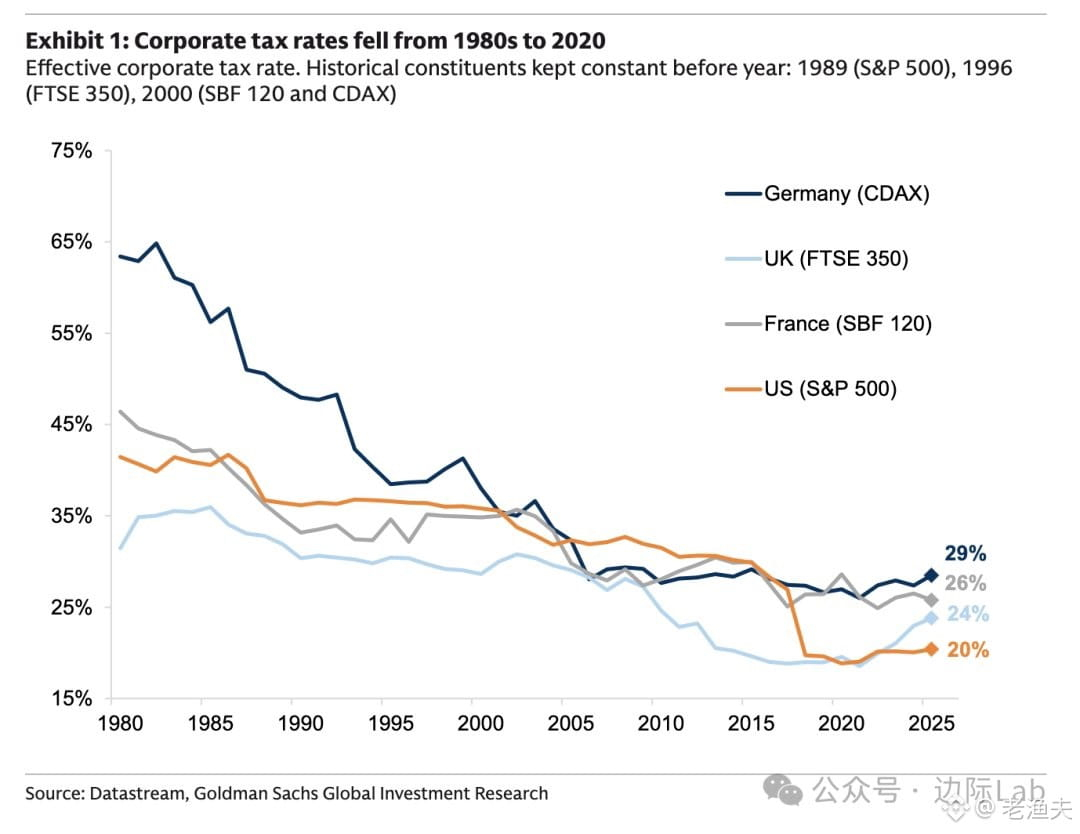
1.6k
·
--
BISのデータが出た。湾岸諸国の対ドル依存度は相変わらず驚異的だ――国境を越える資産の69%がドル建てで、世界平均は46%にとどまる。ユーロは向こうでは8%で、世界では34%。
これは不思議ではない。ドルに連動する為替制度、いわゆるペトロダラー決済の慣性、そして現地の資本市場の深さが足りないことが重なり、湾岸の資金は「米国債や米国株に回帰」するか、「ロンドンやシンガポール経由のドル回廊」を通じて外へ出る。ユーロ?そのための生態系がない。
興味深いのは、世界はドル離れが進む一方で、GCCはむしろより集中していることだ。これは何を意味するのか? 彼らのドルへの信認がまだあるのか、それとも代替案そのものが十分に成熟していないのか。サウジやUAEは近年、準備資産の多様化や人民元決済についても議論しているが、実際に形になるスピードは、世論の盛り上がりほどではない。
ドルのネットワーク効果はあまりに強い。言うだけで簡単に替えられるものではない。とりわけこれらの原油輸出国にとって、ドルは「価格設定通貨」であると同時に「資産配分の錨」でもある。短期的にこの構図が動くのは難しい。長期的には? 中国がエネルギー、インフラ、金融インフラの面で、単なる二国間協定や政治的な表明ではなく、本当の代替案を提示できるかどうかにかかっている。
データ出所:ING。今後の中東への資本流入の追跡にも注目するとよい。
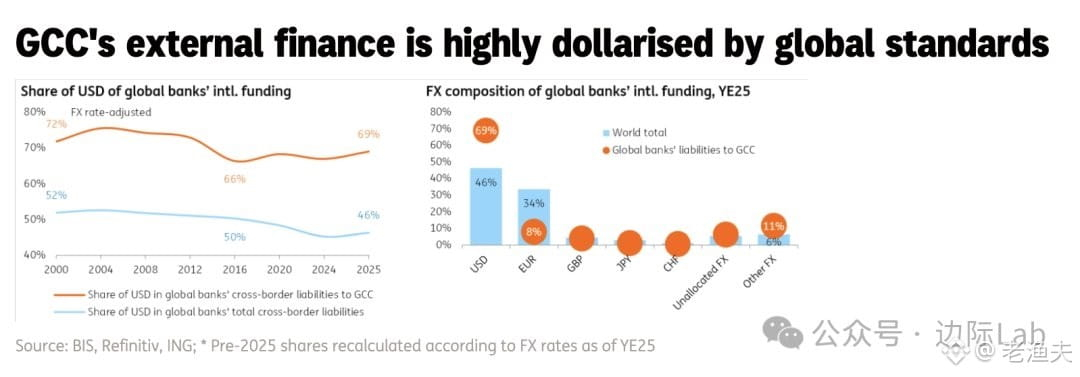
287
·
--
本人確認中
インドの債務構造は、実はなかなか興味深いです。IMFのデータによると2025年のインド政府債務はGDP比で84.1%で、日本(206.5%)、米国(123.9%)、フランス(116.0%)、英国(100.4%)といったAAA/AA格の国々に比べると、はるかに低い水準です。しかし、格付けはそれほど高くありません。
ポイントはここです。インドの債務の95%以上が自国通貨ルピー建てで、外貨エクスポージャーはGDPの5%未満です。つまり、ルピーが下落しても、新興国でよくあるような形で債務危機が引き起こされにくく、通貨ミスマッチ(為替の不整合)によるリスクがありません。
90年代のアジア通貨危機の教訓を思い出してください。タイ、韓国、インドネシアはいずれも当時、大量のドル建て債務を抱えており、自国通貨が崩れた途端に債務負担が瞬時に倍増しました。インドはこの教訓を生かし、自国通貨による調達を主とする方針を堅持しています。
ドイツ銀行は、2031年に債務率が77.7%まで低下すると予測しており、その前提は財政規律の維持と、経済成長率が6〜7%の範囲を保つことです。この道筋は十分に信頼できます。インドは欧米のように人口の高齢化圧力に直面していないためで、労働力の「人口ボーナス」もまだ続くからです。
とはいえ、格付け機関の考え方も理解できます。彼らが重視しているのは、債務数字そのものだけでなく、制度の質、法の支配、政策の透明性といった要素です。インドには、これらの「ソフト指標」において確かに改善余地があります。
取引の観点では、インド国債の利回りはおおむね7%程度。自国通貨建ての債務が主で、インフレは4〜5%、実質金利も比較的妥当です。ただし、海外投資家がインド国債を配分する際は、ルピーの変動を考慮する必要があります。とはいえ「爆雷」につながるわけではないとしても、キャリートレードの為替リスクは無視できません。

1
1.5k
·
--
2008年の時点で1800社以上あった英国の上場企業数が、現在では約1000社にまで減少している。実はこれ、かなり面白い話だ。
本質は「二重の圧力」にある。ひとつは、バリュエーションが長期にわたって低めの英国企業が、プライベートエクイティや外資に買収されて上場廃止になり続けていること。もうひとつは、IPO市場が基本的に活気を失っており、新しい資金の流入(新規上場の受け皿)がまったく追いついていないことだ。
このような「脱エクイティ化(de-equitization)」は、成熟市場では珍しくない。ただし、英国はそのスピードと持続性が確かにかなり強い。背景には、資本配分のロジックにおけるより深い変化がある。世界の資金は、アメリカのテック株や新興国の高成長銘柄へ向かうことをより好み、あるいは、いっそプライベート化して手元でゆっくり運用する、という選択が増えているのだ。
英国株式市場の世界の投資家に対する魅力は確実に低下している。これはバリュエーションの問題だけでなく、流動性、成長見通し、政策環境といった複合的な結果でもある。ロンドン金融街の地位はなお保たれているが、セカンダリー市場の活力は明らかに昔ほどではない。
こうした流れは短期的にはなかなか反転しない。重大な政策刺激や、市場構造の改革がない限り難しいだろう。私たちにとっては、このような長い時間軸で進む資本市場の縮小を観察すること自体が、グローバルな資本の流れと、配分嗜好(しこう)の実際の変化を見ていることにもなる。
115
·
--
本人確認中
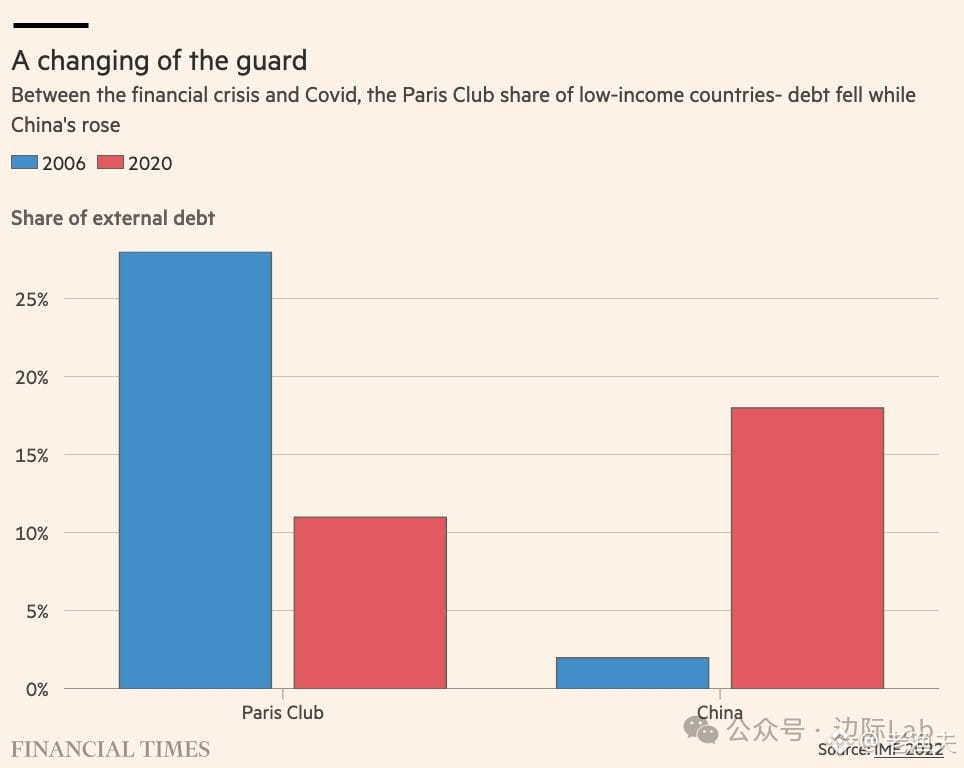
IMFのデータを見ると、2006年から2020年のこの十数年で、中国が低所得国の対外債務を保有する割合が2%から18%へと跳ね上がり、パリクラブの古参の債権国は28%から11%へと縮小しました。この変化は、従来の伝統的な主権債の債務再編(ソブリン債リストラクチャリング)の枠組みを直接的に機能不全に追い込みました。
理由はいたってシンプルです。中国は最大の二国間債権国として、debt haircut(債務の大幅削減)というやり方をあまり好まず、むしろ据え置き(延期)、担保の放出、通貨スワップといった流動性の道具を好むからです。パリクラブ側の従来のやり方は、そのままでは効きません。
さらに面白いのは、多くのフロンティア市場の国々ではファンダメンタルズが実は悪化しているのに、社債の利回りスプレッドが歴史的低水準付近まで圧縮されているため、彼らは新規の債券発行をしたり、トータル・リターン・スワップ(総収益スワップ)で資金調達したりできてしまうことです。コストは高いものの、まだ許容範囲にあります。だから、なぜわざわざ再編する必要があるのでしょう?引き延ばせばいいんです。
これが現実です。債権者が変われば、ゲームのルールも変わります。従来の枠組みが機能しないのはバグではなく、仕様(feature)なのです。市場はいまもこれらの国々に融資の余地を与えているため、restructuring(再編)の話はずっと先送りされ続けるでしょう。流動性が完全に枯渇するまでは、誰も本当にhaircut(債務削減)をやるために腰を据えて話し合いたくないのです。
古いdebt workout(債務処理・債務運用)のロジックは、新しいcreditor landscape(債権者構図)の中では、もはやあまりworkしていません。
1
2.2k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
BinanceLaunchesBinanceIntelligence
閲覧回数 165,419
1,515人が討論中
BINANCEが取引にAIを導入
Binanceから、かなり注目すべきアップデートが発表されました。
ユーザーは普通の言葉で取引のアイデアを説明するだけで、Binance AI Proが完全な戦略を自動で作成してくれます。
コードは不要です。
戦略を実行する前には、ユーザーによる確認が必要です。また、実際の取引を行う各戦略は専用のサブアカウントで運用され、AIが勝手に資金を移動することはできません。
戦略のプレビューは無料です。
実際に取引を行う場合、Premiumプランは月額19.99 USDCになる見込みで、10月後半から提供が開始されます。
メイが最も興味深いと思ったのは、Binanceが取引ボットの構築をずっと手軽にしていることです。
これまでは戦略を自動化するには、たいていコードの知識が必要でした。今は、システムに何をさせたいか説明するだけです。
ただし、AIはあくまでAIです。生成された戦略が、利益を生むとは限りません。
AIがトレーディングにより深く関わり始めるなかで、これは今後とても注目すべきトレンドになるとメイは考えています。
暗号資産の注目すべき変化をもっと知りたい方は、メイをフォローしてくださいね。#binancelaunchesbinanceintelligence #TinFed #TheoDõiFOMC #ETHUp70%InQ3ButLiquidityFalls $BTC $ETH $BNB
Mây Làm Crypto
·いいね:27件
·閲覧回数 36.5k
StriveBuys2000BTCFor$169M
閲覧回数 6,858
72人が討論中
EvernorthXRPTreasuryCompletesSPACMerger
閲覧回数 97,396
944人が討論中