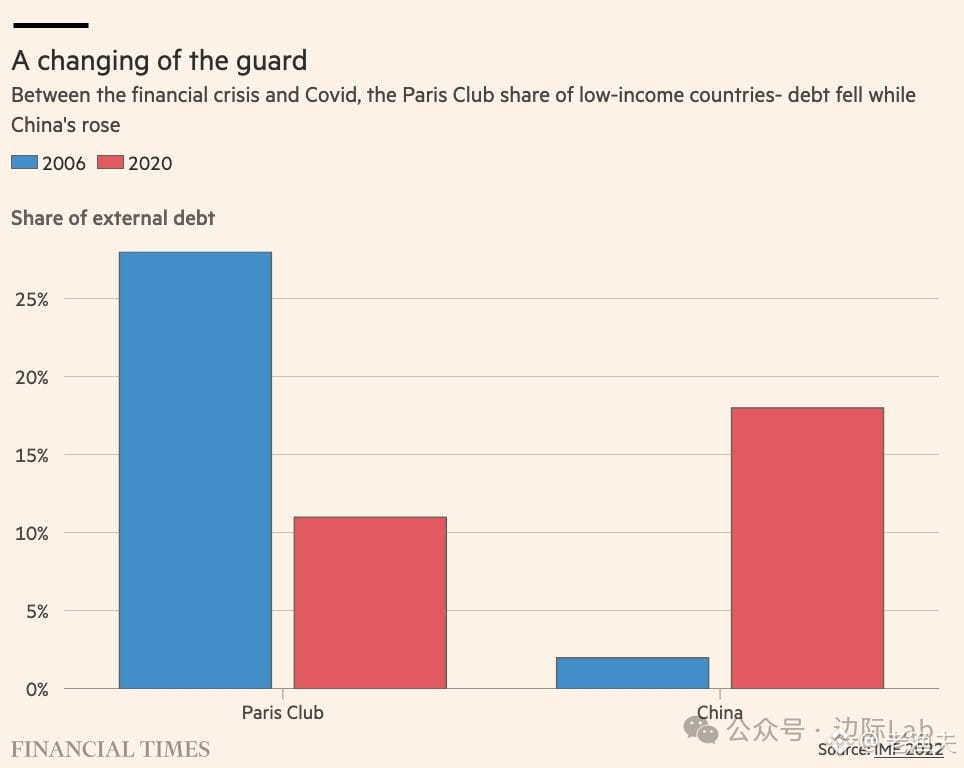
IMFのデータを見ると、2006年から2020年のこの十数年で、中国が低所得国の対外債務を保有する割合が2%から18%へと跳ね上がり、パリクラブの古参の債権国は28%から11%へと縮小しました。この変化は、従来の伝統的な主権債の債務再編(ソブリン債リストラクチャリング)の枠組みを直接的に機能不全に追い込みました。
理由はいたってシンプルです。中国は最大の二国間債権国として、debt haircut(債務の大幅削減)というやり方をあまり好まず、むしろ据え置き(延期)、担保の放出、通貨スワップといった流動性の道具を好むからです。パリクラブ側の従来のやり方は、そのままでは効きません。
さらに面白いのは、多くのフロンティア市場の国々ではファンダメンタルズが実は悪化しているのに、社債の利回りスプレッドが歴史的低水準付近まで圧縮されているため、彼らは新規の債券発行をしたり、トータル・リターン・スワップ(総収益スワップ)で資金調達したりできてしまうことです。コストは高いものの、まだ許容範囲にあります。だから、なぜわざわざ再編する必要があるのでしょう?引き延ばせばいいんです。
これが現実です。債権者が変われば、ゲームのルールも変わります。従来の枠組みが機能しないのはバグではなく、仕様(feature)なのです。市場はいまもこれらの国々に融資の余地を与えているため、restructuring(再編)の話はずっと先送りされ続けるでしょう。流動性が完全に枯渇するまでは、誰も本当にhaircut(債務削減)をやるために腰を据えて話し合いたくないのです。
古いdebt workout(債務処理・債務運用)のロジックは、新しいcreditor landscape(債権者構図)の中では、もはやあまりworkしていません。