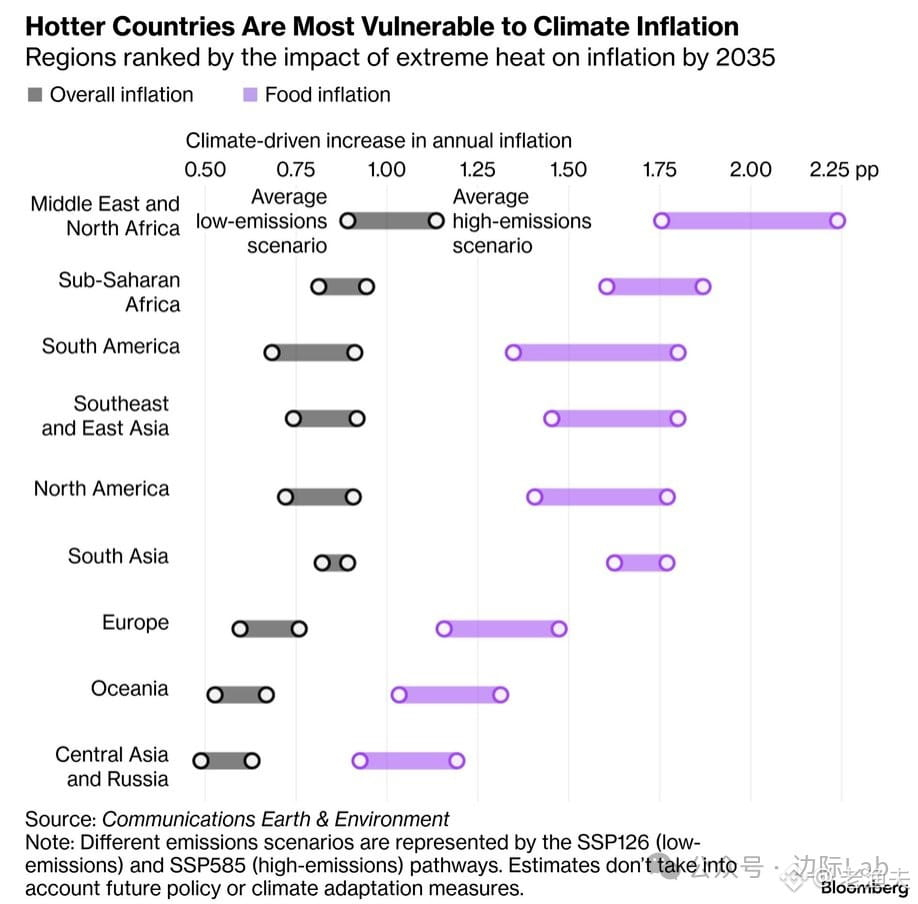
気候インフレの話は、実は90年代のコモディティ市場ではすでに議論されていましたが、当時は誰もあまり気にしていませんでした。いま見えているのは、極端な天候による食品価格への打撃が「理論」から「実際の取引ロジック」へと変わったということです。
ブルームバーグの調査では2035年の予測に触れていますが、私はむしろ目の前で起きている事例に注目しています。インドの熱波は2027年度のインフレ見通しを直接押し上げ、メキシコのトマトは非季節の降雨と病害で価格が倍になり、韓国では高温の大雨によってインフレが0.3〜0.5ポイント上昇すると見込まれています。これらはモデルの推計ではなく、まさに起きているサプライチェーンのショックです。
中東、北アフリカ、サハラ以南アフリカといった気候に脆弱な地域では、食品価格が年あたり1.75〜2.25ポイント上がる程度に聞こえるかもしれません。しかし、これらの地域の実際の購買力や社会の安定性にとっては、影響は構造的です。2010〜2011年の「アラブの春」を覚えていますか?その背景には、小麦価格が急騰する要因がありました。
取引の観点から見ると、気候インフレは直線的ではありません。ある年には(たとえばエルニーニョの年のように)突然爆発し、その後は落ち着く時期に市場から忘れられることもあります。ただし長期的なトレンドは確実です。極端な天候の頻度は上がり、農産物のサプライチェーンの変動性は持続的に増幅されます。インフレヘッジの資産配分ロジックは、今後10年で改めて考え直す必要があるかもしれません。