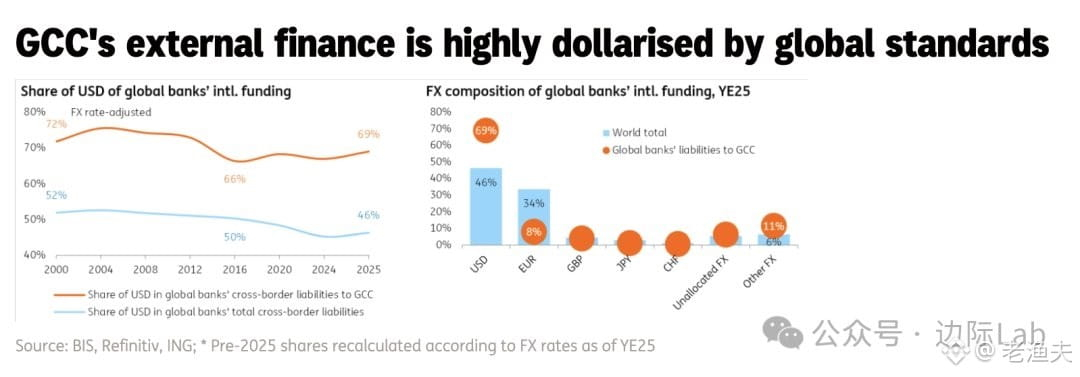
BISのデータが出た。湾岸諸国の対ドル依存度は相変わらず驚異的だ――国境を越える資産の69%がドル建てで、世界平均は46%にとどまる。ユーロは向こうでは8%で、世界では34%。
これは不思議ではない。ドルに連動する為替制度、いわゆるペトロダラー決済の慣性、そして現地の資本市場の深さが足りないことが重なり、湾岸の資金は「米国債や米国株に回帰」するか、「ロンドンやシンガポール経由のドル回廊」を通じて外へ出る。ユーロ?そのための生態系がない。
興味深いのは、世界はドル離れが進む一方で、GCCはむしろより集中していることだ。これは何を意味するのか? 彼らのドルへの信認がまだあるのか、それとも代替案そのものが十分に成熟していないのか。サウジやUAEは近年、準備資産の多様化や人民元決済についても議論しているが、実際に形になるスピードは、世論の盛り上がりほどではない。
ドルのネットワーク効果はあまりに強い。言うだけで簡単に替えられるものではない。とりわけこれらの原油輸出国にとって、ドルは「価格設定通貨」であると同時に「資産配分の錨」でもある。短期的にこの構図が動くのは難しい。長期的には? 中国がエネルギー、インフラ、金融インフラの面で、単なる二国間協定や政治的な表明ではなく、本当の代替案を提示できるかどうかにかかっている。
データ出所:ING。今後の中東への資本流入の追跡にも注目するとよい。