

老渔夫
2.6k Публикации

老渔夫
Отправить жалобу
Заблокировать пользователя
大宗商品与宏观老兵闲聊
0 подписок(и/а)
281 подписчиков(а)
858 понравилось
Посты
·
--
Частичная правда
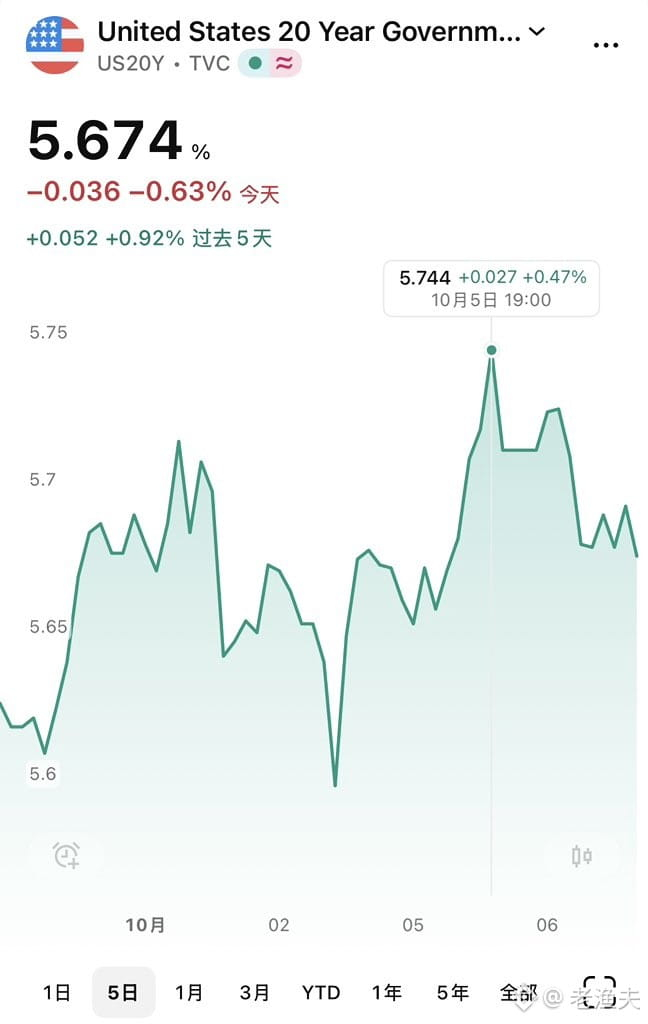
Доходность 10-летних казначейских облигаций США уже превысила 5,7%, и при таких темпах вопрос достижения 6% — лишь вопрос времени.
Честно говоря, в этот раз рост довольно резкий, но оглядываясь назад, нельзя сказать, что он стал неожиданностью. Ястребиные заявления ФРС ещё не полностью учтены рынком, дефицит бюджета никуда не делся, а давление со стороны предложения сохраняется. Ожидания снижения ставок раз за разом сдвигаются на более поздний срок. При такой высокой реальной доходности капитал, конечно, перетекает на рынок облигаций.
Исторически от 5,7% до 6% доходность нередко доходит быстрее, чем можно ожидать. Подобное ускорение наблюдалось перед крахом доткомов в 2000 году и в период назревания ипотечного кризиса 2007 года. Конечно, нынешняя ситуация не во всём похожа на прежние, но такая крутая кривая доходности и восстановление премии за срок показывают, что рынок по-прежнему обеспокоен долгосрочной инфляцией и устойчивостью государственных финансов.
Для сырьевых товаров высокая процентная ставка обычно неблагоприятна: растут издержки владения, и активы, чья стоимость во многом определяется финансовыми факторами, испытывают давление. Но если инфляционные ожидания действительно усилятся, цены на энергоносители и металлы могут вновь пойти вверх из-за проблем со стороны предложения. Как говорится, важно учитывать структуру рынка и тайминг.
6% — не потолок, но на этом уровне эффект качелей между акциями и облигациями станет заметнее, и логику распределения активов придётся пересчитать.
IEFETF+0,01%
136
·
--
Проверено
Более десяти лет назад, во время долгового кризиса в Европе, рынки прозвали южноевропейские страны «свинской пятёркой» (PIIGS) — Португалию, Италию, Ирландию, Грецию и Испанию. Тогда сильнее всего пострадала Греция: доходность её 10-летних гособлигаций в какой-то момент взлетела выше 30% — фактически рынок уже вынес ей смертный приговор.
А что теперь? Доходность 10-летних гособлигаций Франции уже выше, чем у Греции. Да, вы не ослышались: Греция, когда-то входившая в «свинскую пятёрку», теперь занимает деньги дешевле Франции.
О чём это говорит? Циклы сменяют друг друга, но важнее вот что: в долгосрочной перспективе бюджетная дисциплина, структурные реформы и политическая стабильность имеют куда более серьёзные последствия, чем краткосрочное управление кризисом. Тогда Грецию вынудила «тройка» (ЕЦБ, МВФ и ЕС) сократить дефицит, реформировать пенсионную систему и продать государственные активы. Это было болезненно, но дало результат. А во Франции после прихода к власти левого правительства расширяются госрасходы, увеличиваются социальные пособия, реформы буксуют, дефицит годами превышает норму, а отношение долга к ВВП выросло с 90% до более чем 110%.
Рынки не дураки. Если вы занимаете деньги и не возвращаете их, теряете контроль над бюджетом и погрязаете во внутриполитических распрях, доходность облигаций закономерно растёт. Проблема Франции сейчас не в нехватке денег, а в нехватке доверия: инвесторы начинают сомневаться в её желании и способности погашать долги.
Урок истории: страшен не сам кризис, а то, что после него ничего не меняют и продолжают жить в долг. Во время долгового кризиса в Европе многие думали, что Греция выйдет из ЕС, объявит дефолт и окончательно рухнет. Но Греция, превозмогая трудности, провела реформы, а Франция живёт за счёт прежних заслуг.
Циклы и правда возвращаются бумерангом.
3.1k
·
--
Проверено
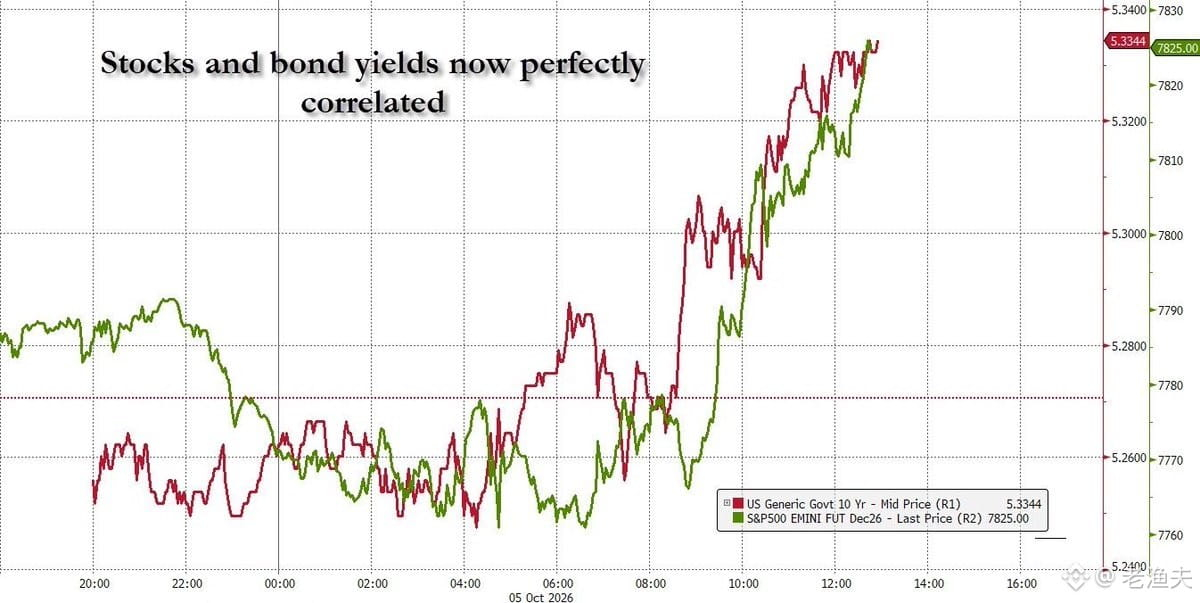
В последнее время динамика американских акций и доходности казначейских облигаций США неожиданно совпала — это довольно необычно. В норме акции и облигации должны двигаться в противоположных направлениях: когда акции падают, деньги уходят в защитные активы — облигации, их цены растут, а доходность снижается. Но если сейчас вместе с акциями падает и доходность облигаций, о чём это говорит? Возможно, рынок закладывает ожидания рецессии или нехватки ликвидности: все одновременно продают акции и облигации, чтобы получить наличные.
Ваша мысль о 7% как верхнем пределе доходности облигаций обоснованна. Исторически, когда доходность 10-летних казначейских облигаций США превышала 7%, стоимость заимствований для правительства и компаний действительно становилась неподъёмной. Такие уровни наблюдались в начале 1980-х, когда Волкер боролся с инфляцией, но это была экстремальная ситуация. Сейчас государственный долг США настолько велик, что при доходности в 7% одни только процентные расходы поглощали бы большую часть бюджетных доходов — фактически это стало бы началом долговой спирали.
Но это не означает, что у американского фондового рынка есть соответствующий «потолок». Ориентир для оценки акций — безрисковая ставка плюс премия за риск. Если доходность облигаций взлетит до 7%, ставка дисконтирования для акций тоже резко вырастет, и оценки сильно просядут. Но по своей сути акции — это дисконтированная стоимость денежных потоков от прибыли компаний. Пока компании способны зарабатывать, абсолютного потолка теоретически нет — просто оценки будут пересмотрены с учётом процентных ставок.
Проблема сейчас в том, что если доходности акций и облигаций продолжат двигаться в одном направлении, это будет означать, что рынок тревожат более глубокие проблемы — возможно, устойчивость государственных финансов, исчерпание ликвидности или утрата доверия к политике ФРС. В такой ситуации традиционная логика распределения активов перестаёт работать, а наличные, наоборот, становятся самым надёжным выбором. В истории такое случалось нечасто, но каждый раз сопровождалось серьёзной системной перестройкой.
IEFETF+0,01%
SPYB+0,60%
2
2.4k
·
--
Частичная правда
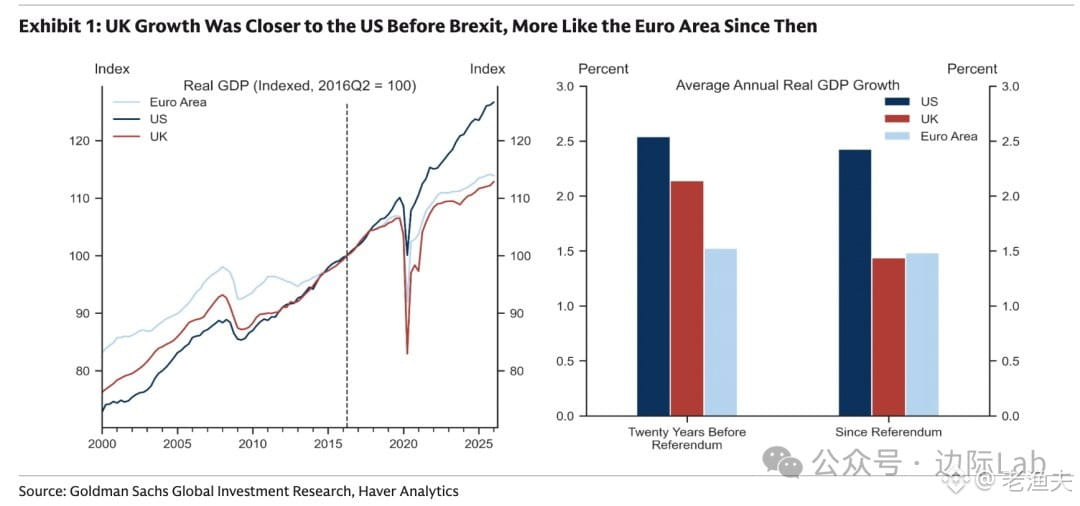
Недавние данные Goldman Sachs довольно интересны: за восемь лет после выхода Великобритании из ЕС темпы экономического роста резко снизились — с уровня, который в предыдущие двадцать лет был примерно таким же, как в США (в среднем 2,1% в год), до уровня еврозоны (1,4%).
Преимущество Великобритании в темпах роста по сравнению с континентальной Европой практически исчезло. Это довольно типичный пример последствий политического решения: торговые трения, ограничения движения капитала, перестройка цепочек поставок… В конечном счёте всё это отражается на долгосрочном потенциале роста.
Помню, во время референдума в 2016 году многие считали, что «после выхода из ЕС Великобритания станет гибче». Теперь видно, что институциональные издержки и торговые барьеры оказались ощутимее, чем ожидалось. Тогда фунт сильно просел; сейчас курс относительно стабилен, но ущерб экономической структуре уже нанесён.
Для тех, кто занимается конвертацией валют или трансграничными платежами, британский рынок в последние годы довольно непрост: колебания курса евро, переезд компаний за рубеж, изменение потоков капитала… Всё это вполне реальные факторы, влияющие на спрос на денежные переводы.
В долгосрочной перспективе Великобритании, вероятно, придётся искать новые источники роста в таких сферах, как финансовые технологии и зелёная энергетика. Но в краткосрочной перспективе темпы роста в 1,4% могут стать новой нормой.
1
1.5k
·
--
Посмотрев на эти данные, которые собрал J.P. Morgan, можно увидеть, что у четырех облачных гигантов — Microsoft, Oracle, Google и Amazon — накопленная просроченная задолженность по невыполненным заказам уже достигла 2,1 трлн долларов. Еще интереснее то, что обязательства двух AI-лабораторий, OpenAI и Anthropic, по закупкам вычислительных мощностей составляют почти 1 трлн — то есть примерно половину.
Эта структура очень наглядно показывает суть: скорость и масштаб «сжигания» денег в передовых AI-лабораториях уже достигли уровня, достаточного, чтобы потянуть значительную часть выручки облачных провайдеров. С точки зрения распределения капитала это типичная циклическая ставка — ставка на то, удастся ли в ближайшие годы реализовать коммерческую ценность нарратива про AGI.
В истории было немало похожих кейсов: прокладка оптоволокна в конце 1990-х, закупки телекоммуникационного оборудования в начале 2000-х, капитальные расходы на сланцевую нефть в 2010-х. Каждый раз — огромные предварительные вложения: ставка на то, что будущий спрос сможет «переварить» созданные мощности. Кому-то это удавалось, а у кого-то выходили излишние мощности и появлялись плохие долги.
И эти 1 трлн долларов в заказах на вычислительные мощности по сути означают, что денежные потоки на несколько будущих лет заранее «запираются». Для облачных провайдеров это стабильный прогноз выручки, а для AI-лабораторий — давление, без которого нельзя запустить и доказать рабочую бизнес-модель. Кто первым выведет масштабируемые прикладные решения, тот сможет поглотить эти издержки; если не получится, это будет классический пример неверного распределения капитала.
С макроциклической точки зрения такая высокая концентрация капзатрат (половина приходится на две лаборатории) — рискованная история. Если темпы монетизации AI окажутся ниже ожиданий или у какой-то лаборатории возникнут проблемы с финансированием, вся цепочка денежного потока и логика оценки будут пересмотрены. Это не технологическая проблема — это проблема капитальных циклов и управления ликвидностью.
Как говорится, «очередь заказов — это хорошо», но при условии, что клиенты смогут продолжать платить. В этой игре сейчас выигрывает тот, кто быстрее превратит AI-приложения в реальные «живые» деньги.
214
·
--
Частичная правда
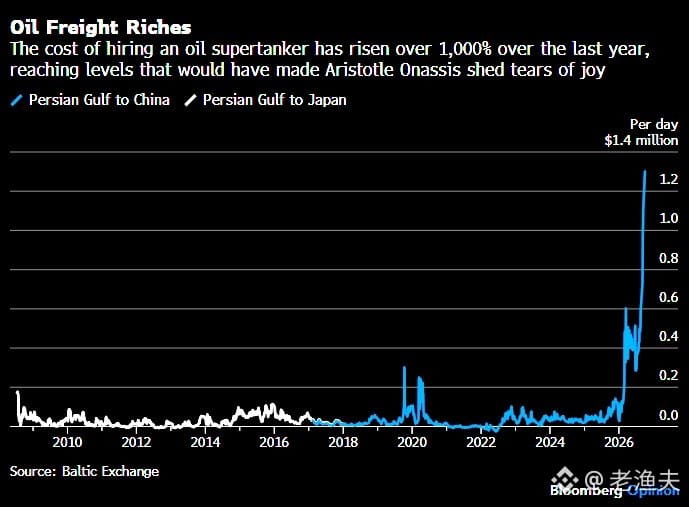
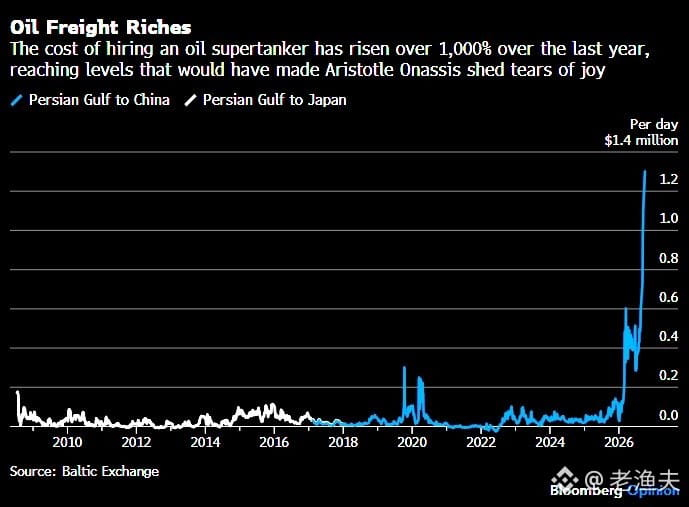
Объём экспорта нефти через пролив Ормуз фактически уже вернулся к уровню довоенного времени, но цена на нефть всё равно «застряла» выше 100 долларов. Многие не понимают, почему.
Ответ прост: подскочила стоимость фрахта. До войны один нефтеналивной танкер совершал рейс из Персидского залива за раз примерно за 50 тысяч долларов. А сейчас сколько? 1,1 миллиона долларов. В 22 раза.
Это типичный пример «передачи затрат по цепочке поставок»: с добычей нефти всё нормально, но стоимость её доставки на НПЗ резко выросла — и в итоге отразилась на цене нефти. Наложились все факторы: страховые взносы, премия за военные риски, затраты на обходные маршруты, нежелание судовладельцев отдавать суда в аренду по выгодным ставкам — всё в сумме.
Похожая история случалась и после эскалации российско-украинского конфликта в 2022 году: закрытие «зернового коридора» в Чёрном море привело к тому, что объёмы экспорта зерна восстановились, но фрахт и страхование так и оставались высокими, из-за чего цена на условиях поставки (до порта назначения) всё равно держалась на высоком уровне. Рынок смотрит не только на «объёмы», но и на «стоимость доставки до места поставки».
Поэтому нынешняя цена на нефть — это не вопрос сокращений добычи со стороны ОПЕК, а проблема логистических «узких мест». При таком структурном росте издержек в краткосрочной перспективе вряд ли удастся развернуть ситуацию назад.
4
6.1k
·
--
Частичная правда
Экспорт сырой нефти через Ормузский пролив действительно вернулся к уровню, который был до войны, но цены на нефть всё ещё держатся на уровне более ста долларов. Многие не понимают, почему предложение восстановилось, а цена всё равно не падает.
Ответ на самом деле не на стороне предложения, а в транспортных расходах. Сейчас фрахт танкеров уже взлетел более чем в десять раз по сравнению с прежним уровнем и продолжает расти. Это означает, что даже если нефть выходит из районов добычи, стоимость доставки до конечных рынков резко увеличивается — и в итоге отражается в цене на нефть.
Это типичное «ценообразование при дефиците звеньев цепочки поставок»: дело не в том, что нефть нельзя произвести, а в том, что её нельзя довезти, или довозить слишком дорого. Страховые взносы, расходы на обходные маршруты, дефицит судов, премия за геополитические риски — всё это суммируется в тарифе на перевозку.
Исторически такие ситуации встречались не раз. После азиатского финансового кризиса конца 1990-х нефть тоже удерживалась на высоких уровнях: из‑за дефицита мощностей и резкого роста страховых расходов, несмотря на достаточные объёмы добычи ОПЕК. Когда в 2008 году цена на нефть достигала 147 долларов, существенную роль играли факторы перевозок и финансовых спекуляций.
Поэтому, глядя на нынешнюю динамику цен, нельзя ограничиваться только показателями добычи и запасов — нужно также смотреть на структуру затрат всей логистической цепочки. Пока транспортные расходы не снизятся, цене на нефть будет сложно действительно пойти вниз.
1
2
2.7k
·
--
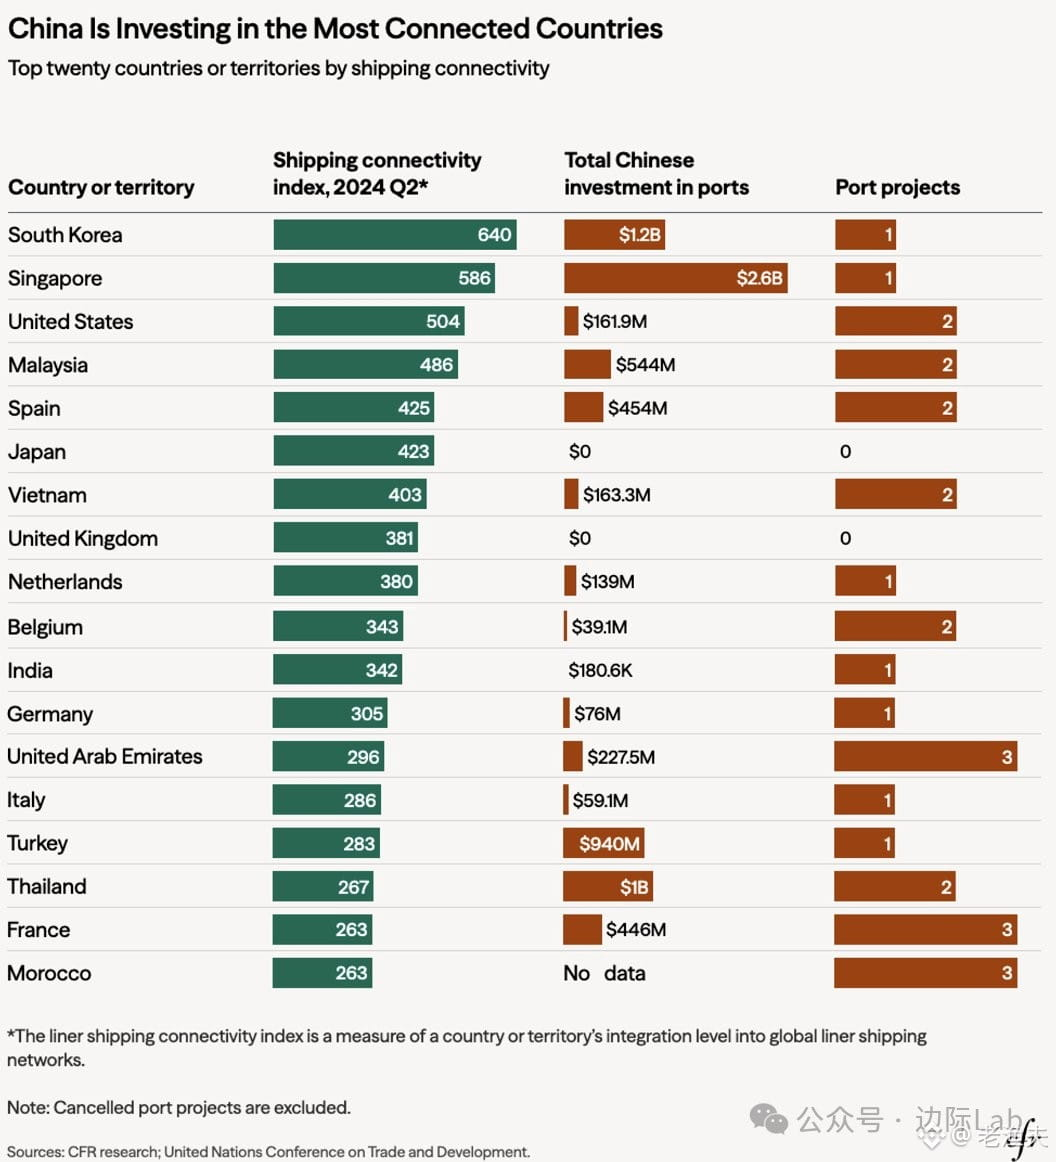
Инвестиционная стратегия китайских портов на самом деле довольно ясна — нацеливаться на страны из топ-20 по глобальному индексу морской связности. По данным CFR, в 2024 году Q2 из этих 20 уже было инвестировано в 15.
Это не что-то новое: за последние десятилетия мы видели слишком много похожих схем — от греческого Пирея до пакистанского Гвадара, от Хамбантоты на Шри-Ланке до итальянского Триеста. На поверхности это выглядит как бизнес-инвестиции, но по сути — это установка флага на «артериях» мировой торговли.
Опытные трейдеры знают одну простую истину: контролировать узлы ликвидности ценнее, чем владеть самими грузами. Порты — это узлы ликвидности мировой торговли: кто контролирует эти «горлышки» маршрутов, тот и получает козыри в геополитической игре и перестройке supply chain.
Сейчас США и Европа начинают настораживаться, но партия уже разыграна. В ближайшие годы конкуренция за такую инфраструктуру будет лишь усиливаться, а не ослабевать. commodity flow, currency flow, capital flow — всем этим не обойтись без этих портов.
Так выглядит реальная карта противостояния великих держав — без конспирологии, просто очевидная геоэкономика.
50
·
--
Проверено
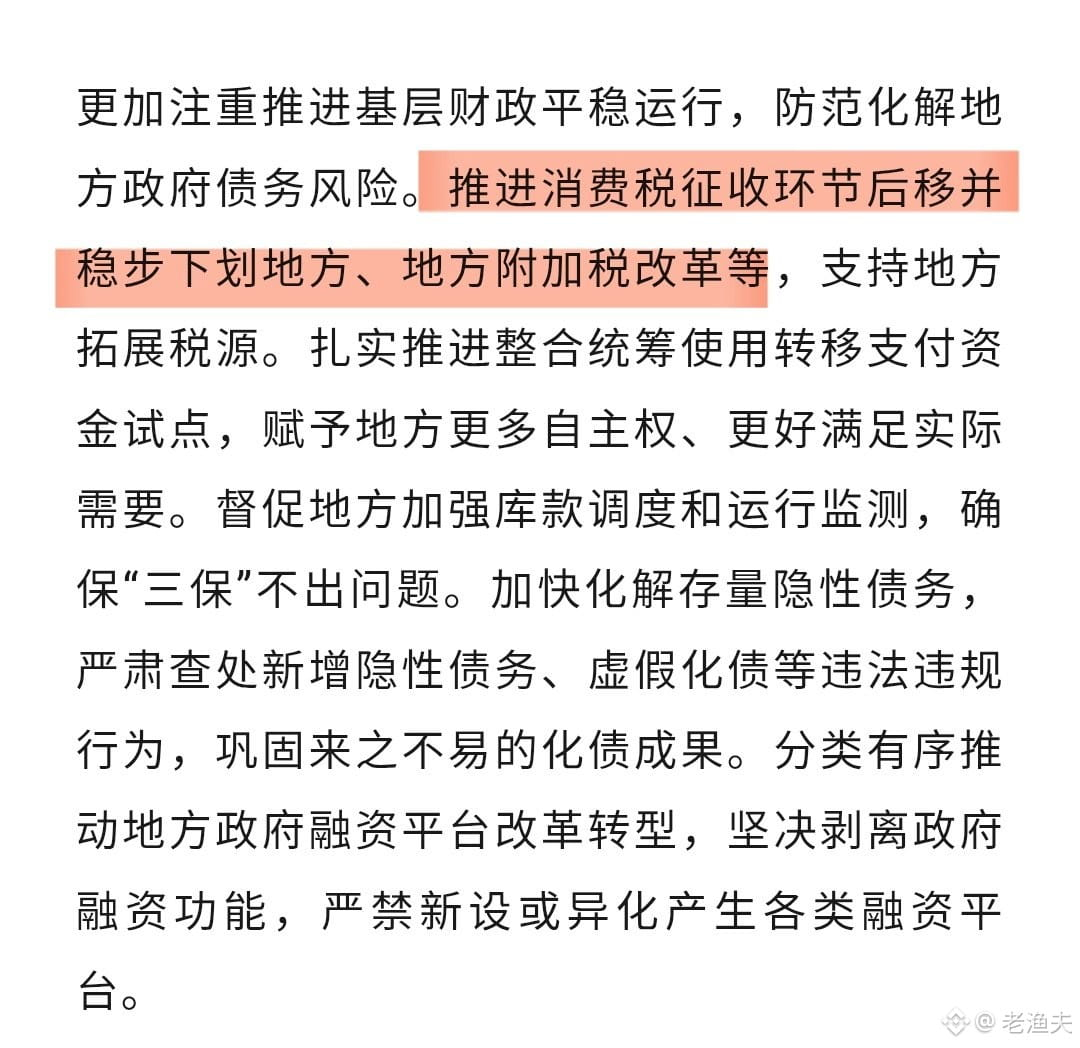
Финансовое ведомство. Лань Фоань опубликовал статью в журнале «Цюши», где обозначил очень важное направление корректировки налоговой системы:
Нужно передвинуть этап взимания налога на потребление на более поздние звенья, постепенно передавая полномочия местным властям. Также он упомянул реформу местных надбавок к налогу.
Вообще это давняя тема, но именно сейчас, в этот момент, звучит очень недвусмысленно.
Что означает перенос налога на потребление? Проще говоря, сбор налога с производственного этапа переводят на розничное или оптовое звено. Кто продаёт потребителю — тот и собирает налог в месте продажи. Таким образом, в каком городе происходит потребление, там же и остаётся налог.
Для местных правительств это представляет собой реальную корректировку источника бюджетных доходов. Раньше модель «налоги от земельных сделок» больше не работает, нужно искать новые опорные источники дохода. Передача налога на потребление местным — это фактически предоставление относительно стабильной налоговой базы.
Но есть и проблема: выиграют в первую очередь города с более сильной покупательной способностью, а в регионах с более слабым потреблением может быть сложнее. Может усилиться региональное расслоение.
В макро-перспективе это означает перестройку финансовых отношений между центром и регионами. Когда «земельные финансы» идут на спад, как будут жить местные власти? Налог на потребление, налог на недвижимость, налоговые поступления от цифровой экономики — это как раз те направления, которые сейчас обсуждают.
Если эта волна реформ реально будет внедрена, в отраслях, на которые распространяется налог на потребление (розница, алкоголь, предметы роскоши, автомобили и т.п.), изменятся и способы администрирования, и местные меры политики. Стоит внимательно следить за последующими детальными правилами.
1
3
2
6.3k
·
--
Проверено
Согласно данным МЭА, инвестиции в электростанции, работающие на ископаемом топливе, в США в 2026 году достигнут 50 млрд долларов, впервые за десятилетия превысив показатель Китая (47 млрд). За этим разворотом стоит электроспрос, вызванный ИИ-центрами обработки данных: заказы на газовые турбины в Q1 выросли сразу на 20 ГВт, и заказы Siemens и GE Vernova буквально накапливаются горами.
Этот перелом особенно интересен. В последние десять лет Китай стремительно наращивал энергомощности, а теперь США, из‑за гонки за вычислительными ресурсами, неожиданно столкнулись с дефицитом электроэнергии. Энергопотребление при обучении большой модели ИИ сравнимо с энергопотреблением небольшого города, а темпы расширения дата-центров заметно опережают планы по развитию электросетей. Итог? В краткосрочной перспективе приходится закрывать разрыв за счет генерации на природном газе, тогда как строительство возобновляемой энергетики не поспевает по срокам.
С точки зрения циклов этот пик инвестиций, вероятно, сохранится 3–5 лет. В ближайшей перспективе заметно выиграют производители оборудования для природного газа, но в долгосрочном плане это скорее переходное решение. Реальная структурная проблема в другом: электросети США сильно изношены, а разрыв в инвестициях в транспорт и распределение электроэнергии огромен. ИИ-всплеск лишь раньше выявил это противоречие.
Еще один важный момент — замедление китайских инвестиций не означает спад: страна выходит из фазы расширения и переходит к оптимизации. После десяти лет «строительного бума» по энергомощностям возникает избыточность, и теперь фокус смещается в сторону повышения эффективности и увеличения доли возобновляемой энергетики. Инвестиции двух стран «уравновешивают» друг друга, отражая разные стадии развития и стратегические приоритеты.
Для commodity traders ожидания спроса на природный газ могут поддерживать цены, но нужно остерегаться политических рисков. В предвыборный год энергетическая политика США отличается колебаниями: субсидии и регулирование могут меняться в любой момент. Если смотреть на историю, то такие пики инвестиций, обусловленные политикой, часто сопровождаются последующим перепроизводством мощностей и откатом цен.

207
·
--
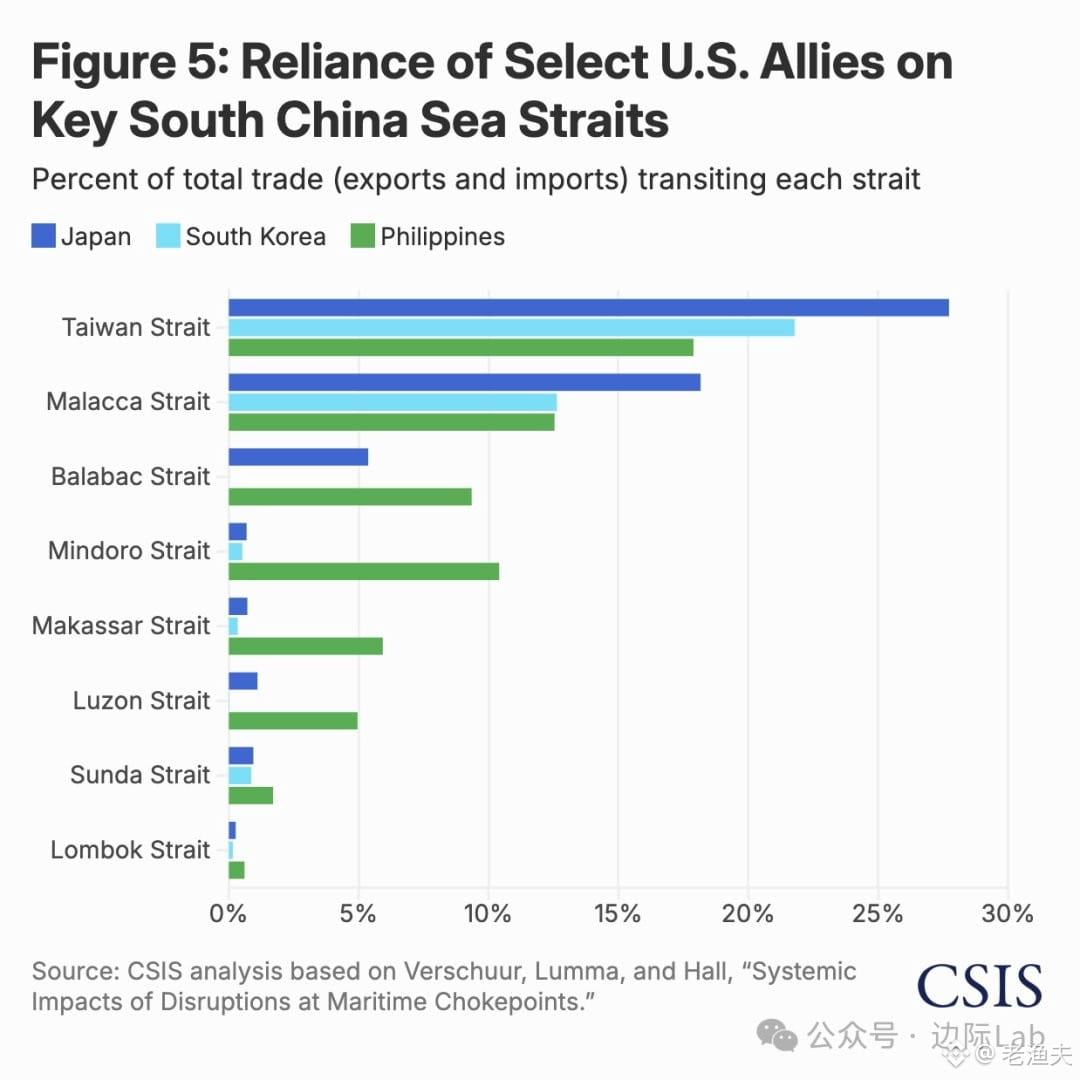
Стратегическая зависимость Японии, Кореи и Филиппин от Тайваньского пролива на самом деле выше, чем многие думают.
Данные за 2024 год: 28% внешней торговли Японии проходит через пролив, 22% — у Южной Кореи, 18% — у Филиппин, что намного превышает их зависимость от Малаккского пролива (Япония — 18%, Корея — 13%, Филиппины — 17%).
Это вопрос не только энергетического коридора. Для Японии, Кореи и Китая Тайваньский пролив важнее всего как канал движения высокоценных готовых изделий — полупроводников, прецизионного оборудования, электронных компонентов; он глубоко связан с цепочками поставок с материковым Китаем и Юго-Восточной Азией.
Иными словами, если с Тайваньским проливом случится беда, сильнее всего пострадают не США и Европа, а эти ключевые американские союзники в Восточной Азии. Оценка геополитических рисков уже заложена в цены, но рынок пока не в полной мере учёл это. Вот что по-настоящему такое «chokepoint».
Старую поговорку недаром говорят: карта честнее идеологии.
1
1.5k
·
--
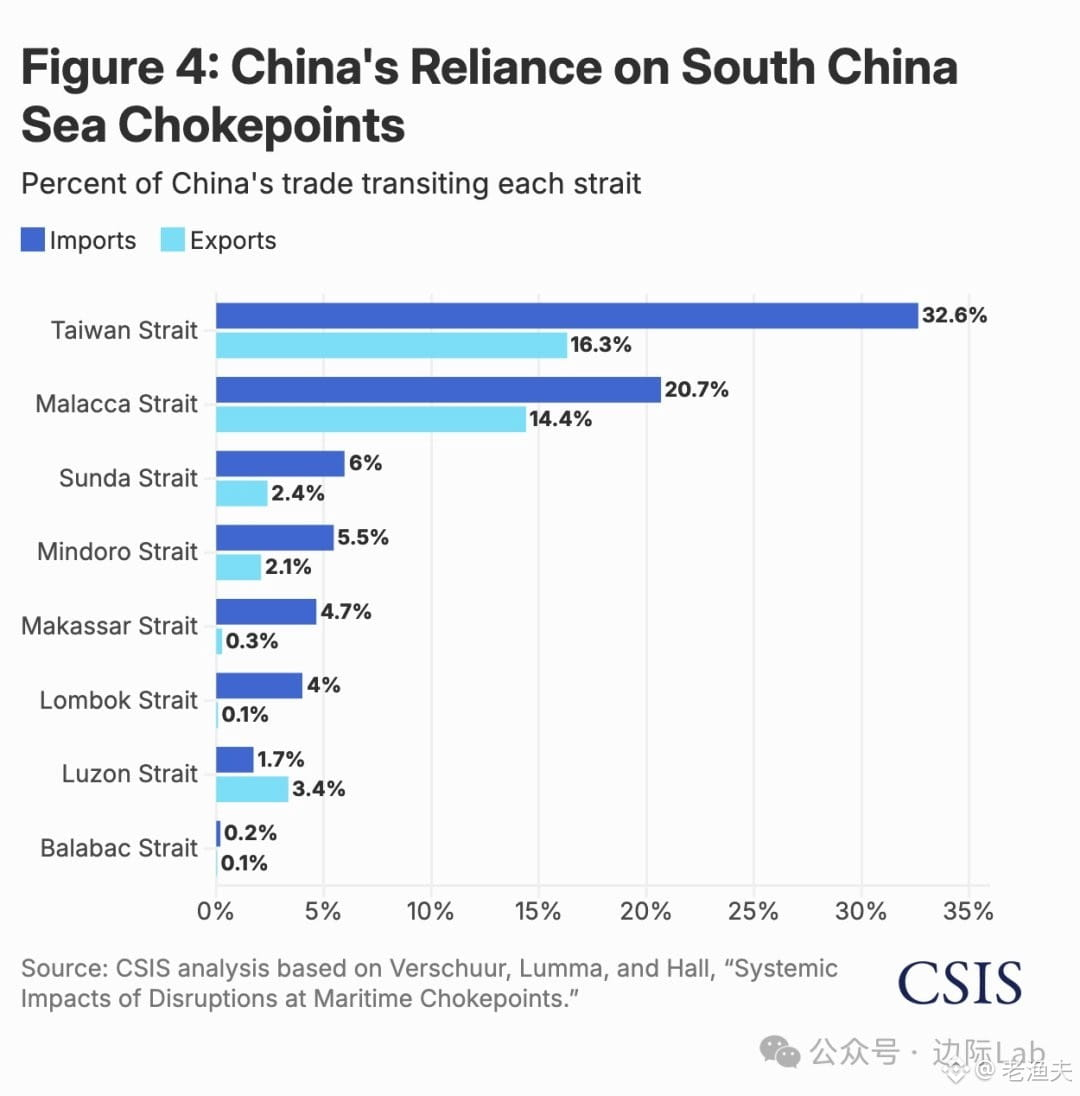
Тайваньский пролив уже превзошёл Малаккский пролив и стал самым ключевым торговым «горлом» Китая — и многие ещё не осознали этот сдвиг.
Согласно самым свежим данным CSIS: в 2024 году 32,6% китайского импорта (около 1,3 трлн долларов) и 16,3% экспорта должны проходить через Тайваньский пролив — значительно больше, чем доли Малаккского пролива (20,7% импорта/14,4% экспорта). Речь не только об энергии и сырье: по нему идёт и значительная часть грузов между портами внутри страны — с юга на север и обратно.
Это не отвлечённая геополитическая интерпретация, а жёсткая реальность торговой и логистической инфраструктуры. Представьте: если по этому маршруту возникнут проблемы, пострадает не только внешняя торговля — остановятся и внутренние цепочки поставок.
Старшее поколение часто говорит о «малаккской дилемме», но теперь пора заново взглянуть на карту. Тайваньский пролив — это не только горячая точка в военном смысле, но и главный артериальный канал экономики Китая. При такой степени зависимости любые колебания и события напрямую передаются в цены на товары, стоимость морских перевозок и даже в глобальные цепочки поставок.
Исторически, когда ключевой пролив оказывался под угрозой, рынки заранее закладывали в цену риск-премию. Станет ли в этот раз исключение? Поживём — увидим.
2
1
5k
·
--
Проверено
Недавно Народный банк предложил создать для небанковских организаций (например, брокеров) инструмент поддержки ликвидности. По сути это признание реальности: структура финансирования в Китае уже изменилась. Доля финансирования на рынке капитала в соцфинансировании выросла с 27% в 2019 году до сейчас более 32%, а это означает, что системная значимость небанковских организаций — таких как брокеры и фонды — становится все выше, и больше нельзя относиться к ним как к второстепенным участникам.
Логика этого инструмента проста: в экстремальном случае небанковская организация может обменять облигации на деньги, чтобы не допустить распространения кризиса ликвидности на всю финансовую систему. Это не новая идея. В конце прошлого года SFISF и расширение в апреле этого года для первичных дилеров — это продолжение той же стратегии. Регуляторы создают для небанковских организаций «страховочную сетку», потому что эпоха, когда доминировало банковское опосредованное финансирование, уже трансформируется.
С точки зрения цикла такая политика обычно появляется в двух ситуациях: либо заранее выстраивается защита от будущих рисков, либо регуляторы уже почувствовали первые тревожные сигналы. Учитывая глобальное ужесточение ликвидности и рост волатильности внутренних активов, этот инструмент больше похож на меру «профилактики». Но важно понимать: наличие инструмента не означает, что проблем не будет — просто после возникновения проблем появляется буфер. Настоящая же проблема по-прежнему в том, как устроены кредитное плечо и качество активов у небанковских организаций — именно это является корнем.
Если смотреть на историю, каждый раз при трансформации финансовой структуры возникают новые точки риска и новые регуляторные инструменты. Американский кризис сберегательно-кредитных учреждений в 80-е годы и банкротства брокеров в Японии в 90-е — это похожие уроки. Сейчас Китай идет по пути расширения прямого финансирования, и рост роли небанковских организаций неизбежен. Однако ключевым остается, смогут ли системы риск-менеджмента не отставать. Этот инструмент можно считать тем, что закрывает одну из недостающих частей, но не стоит ожидать, что он решит все проблемы.

667
·
--
Проверено
История про долларовые облигации платформ местного финансирования, в целом можно сказать, уже перевёрнута. В 2024 году был даже чистый выпуск почти на 20 млрд долларов, а к 2025 году всё превратилось в чистое погашение. В этом году за первые пять месяцев уже в чистом выражении погасили 6,8 млрд. Это не какая-то «стратегическая корректировка», это суровая реальность, в которую загоняют разница процентных ставок и согласовательные процедуры.
Долларовые ставки надолго остаются на высоком уровне, и если сопоставить их с внутренними ставками, то разница ставок налицо. Стоимость рефинансирования у LGFV напрямую взлетела. Игру, где прежние займы поддерживаются за счёт новых — «занимать, чтобы платить старое», — больше не получается продолжать. К тому же самое неприятное — цикл утверждения в НКРС растянулся до полугода и более. Такая неопределённость для эмитентов становится скрытыми издержками: чем дольше тянется время, тем больше появляется переменных.
Ситуация на самом деле несложная: внешняя обстановка ужесточается (доллар дорогой) + внутреннее регулирование ужесточается (утверждения медленные) = каналы финансирования сужаются. Сейчас у LGFV есть два пути: либо возвращаться на внутренний рынок, либо в реальности снижать долговую нагрузку. Судя по историческому опыту, проблемы с долгами местных органов власти никогда не решались «одним разом» для всех, но этот отлив по долларовым облигациям хотя бы показывает одну вещь: привычная раньше дорога «дешёвые заимствования за рубежом плюс кредитное плечо» в краткосрочной перспективе больше не проходит.
Данные от S&P стоит иметь в виду. Не потому, что там что-то уж очень шокирующее, а потому, что они подтверждают тенденцию: когда внешняя ликвидность больше не оказывается дешёвой, а внутреннее регулирование — больше не ослабляется, многие «обычные операции» быстро перестают работать. Дальше посмотрим, как LGFV будет справляться с давлением рефинансирования на внутреннем рынке и насколько велик будет «запас прочности» у местных финансов.
379
·
--
Частичная правда
扩张型城投债的速度断崖式下跌,年均增速从2021-2023年的13%骤降至2024-2025年的4%。传统的投资拉动模式基本结束了。
其背后是监管对地方债务风险的强力管控,地方政府削减基建支出、提高项目投资回报门槛等化债措施带来的直接结果。
有意思的是,融资成本反而在稳步下降:从2021年的超6%降至2025年约5%。宽松的货币环境,加上金融机构在化债框架下对存量债务展期的降息操作。
这是一套典型的“存量化债+增量控制”的组合拳。扩张踩下刹车,但降低存量债务成本,避免出现硬着陆。从短期看,这是理性收缩;从长期看,则是地方政府投资模式的结构性转折。
过去靠借钱搞基建拉GDP的日子,真的翻篇了。
扩张型城投债的速度断崖式下跌,年均增速从2021-2023年的13%骤降至2024-2025年的4%。传统的投资拉动模式基本结束了。
其背后是监管对地方债务风险的强力管控,地方政府削减基建支出、提高项目投资回报门槛等化债措施带来的直接结果。
有意思的是,融资成本反而在稳步下降:从2021年的超6%降至2025年约5%。宽松的货币环境,加上金融机构在化债框架下对存量债务展期的降息操作。
这是一套典型的“存量化债+增量控制”的组合拳。扩张踩下刹车,但降低存量债务成本,避免出现硬着陆。从短期看,这是理性收缩;从长期看,则是地方政府投资模式的结构性转折。
过去靠借钱搞基建拉GDP的日子,真的翻篇了。
其背后是监管对地方债务风险的强力管控,地方政府削减基建支出、提高项目投资回报门槛等化债措施带来的直接结果。
有意思的是,融资成本反而在稳步下降:从2021年的超6%降至2025年约5%。宽松的货币环境,加上金融机构在化债框架下对存量债务展期的降息操作。
这是一套典型的“存量化债+增量控制”的组合拳。扩张踩下刹车,但降低存量债务成本,避免出现硬着陆。从短期看,这是理性收缩;从长期看,则是地方政府投资模式的结构性转折。
过去靠借钱搞基建拉GDP的日子,真的翻篇了。
1k
·
--
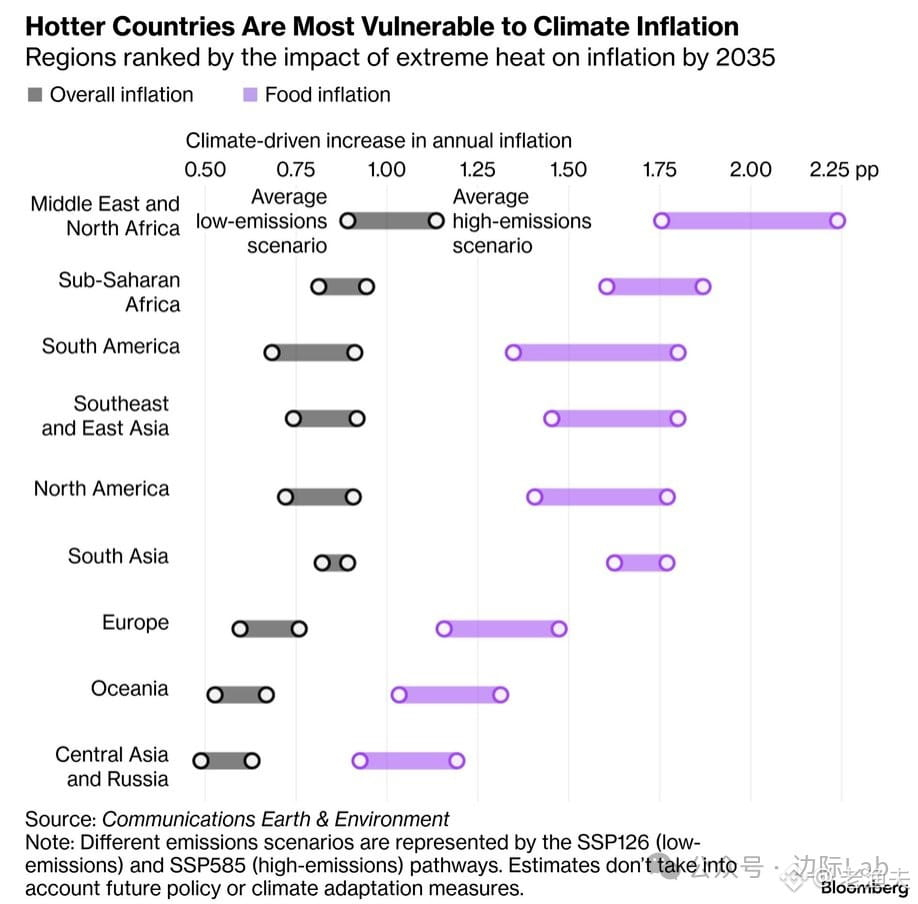
Про «климатическую инфляцию» на самом деле говорили еще в 1990-х в кругах, связанных с сырьевыми товарами: просто тогда на это не обращали внимания. Теперь, судя по всему, удар экстремальной погоды по ценам на продукты из теории превратился в реальную, «осязаемую» торговую логику.
В этом исследовании Bloomberg упоминается прогноз на 2035 год, но меня больше волнуют случаи, которые происходят прямо сейчас: индийская жара напрямую поднимает ожидания инфляции на 2027 финансовый год; в Мексике цены на томаты удвоились из‑за не сезонных дождей и болезней; в Корее ожидается, что инфляция из-за высокой температуры и ливней вырастет на 0,3–0,5 процентного пункта. Это не умозрительные построения моделей — это текущие шоки в цепочках поставок.
В климатически уязвимых регионах вроде Ближнего Востока, Северной Африки и стран к югу от Сахары ежегодный рост цен на продовольствие на 1,75–2,25 процентного пункта звучит не так уж страшно, но для реальной покупательной способности и социальной стабильности в этих местах эффект получается структурным. Помните «арабскую весну» 2010–2011 годов? Там одним из драйверов был резкий скачок цен на пшеницу.
С точки зрения торговли климатическая инфляция — не линейный процесс. В отдельные годы она может внезапно «взрываться» (например, в годы Эль-Ниньо), а затем в периоды относительного спокойствия рынок о ней быстро забывает. Но долгосрочная тенденция предсказуема: растет частота экстремальных погодных явлений, а волатильность цепочек поставок сельхозпродукции продолжит усиливаться. Логика размещения активов для хеджа инфляции в ближайшие десять лет, возможно, потребует пересмотра.
547
·
--
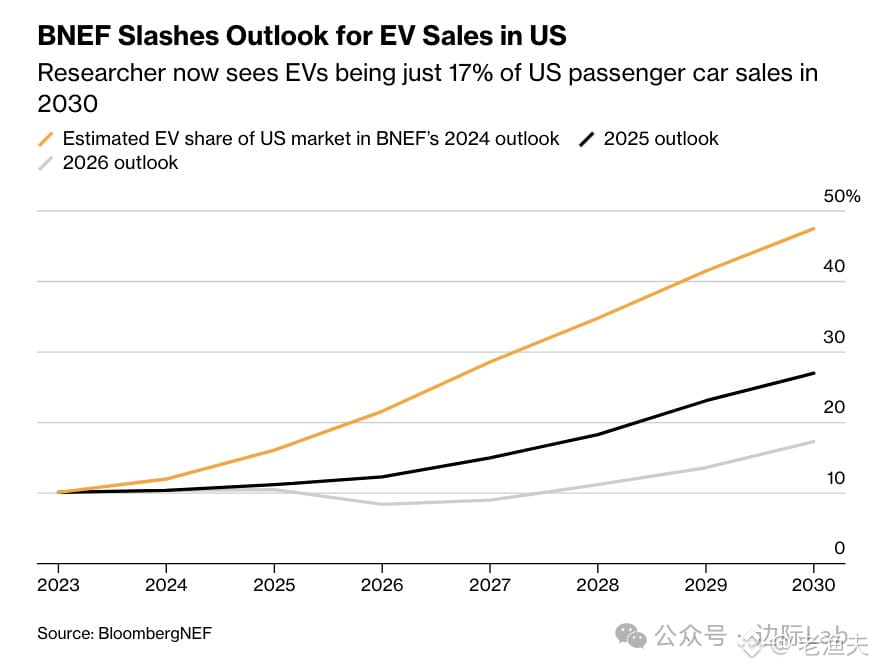
Блумберг New Energy Finance: только что снизил прогноз продаж электромобилей в США на 2030 год с 48% в прошлом году до 17% в этом. Такая резкая корректировка — типичный пример того, как циклы политики влияют на отрасль: администрация Трампа ослабила стандарты топливной эффективности, отменила требование о продажах в Калифорнии и отменила федеральную субсидию в размере 7500 долларов.
Мне это напоминает историю индустрии солнечной энергетики в Японии в 90-е. Тогда, как только правительственные субсидии были прекращены, вся отрасль сразу же свернулась. Новая энергетика: пока технологии и себестоимость не достигнут действительно паритета, именно политика становится для нее «точкой опоры».
С макроэкономической точки зрения это еще и новая «перетасовка» в размещении капитала. Без субсидий автопроизводители будут заново рассчитывать ROI, цепочки поставок — корректировать мощности, а ожидания по спросу на литиевые и медные руды тоже придется переоценить. Рынок всегда адаптируется к политической реальности, просто процесс адаптации бывает болезненным.
История говорит нам: рост, завязанный на политике, очень хрупок. Отрасль сможет устойчиво стоять на ногах только тогда, когда кривая затрат действительно пойдет вниз. Сейчас, судя по всему, рынку электромобилей в США нужно еще больше времени, чтобы осмыслить и переварить эту реальность.
1
1.8k
·
--
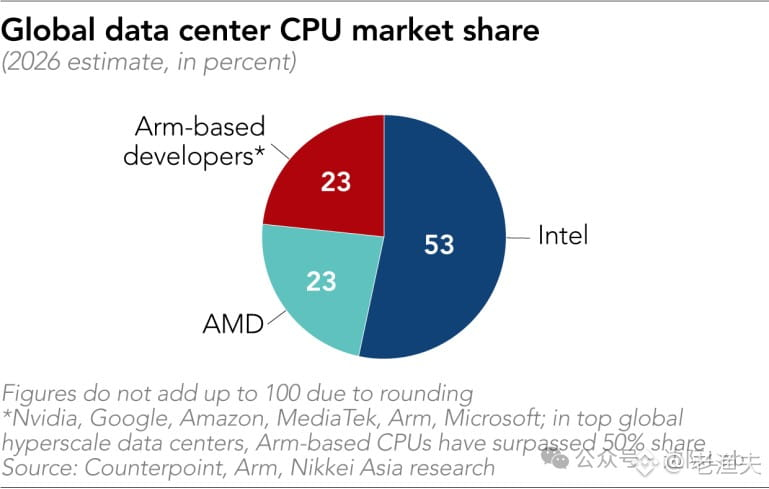
2026 рынок CPU для центров обработки данных очень интересен — Intel в целом всё ещё удерживает 53%, $AMD и лагерь Arm делят по 23%. Но настоящая история — в сегменте hyperscale: на практике доля внедрения Arm уже превысила половину.
Это не спор о технологических направлениях — дело в энергетической реальности. Meta, Google, Amazon и другие крупные игроки выбирают Arm не ради моды: эффективность по энергопотреблению напрямую определяет, получится ли загрузить больше стоек и удастся ли удерживать счета за электричество. В AI-ЦОДах главный узкий момент сейчас — не производственные мощности чипов, а ёмкость электросети и возможности охлаждения.
Intel может удерживать традиционный корпоративный рынок — проблем нет, но самый быстрорастущий кусок пирога снова режут по-новому. Когда такая структурная трансформация закрепляется и начинает работать инерция, дальше в процесс вовлекаются экосистема, программная адаптация и привычки разработчиков. Старым игрокам придётся подстраиваться под новые правила.
417
·
--
Проверено
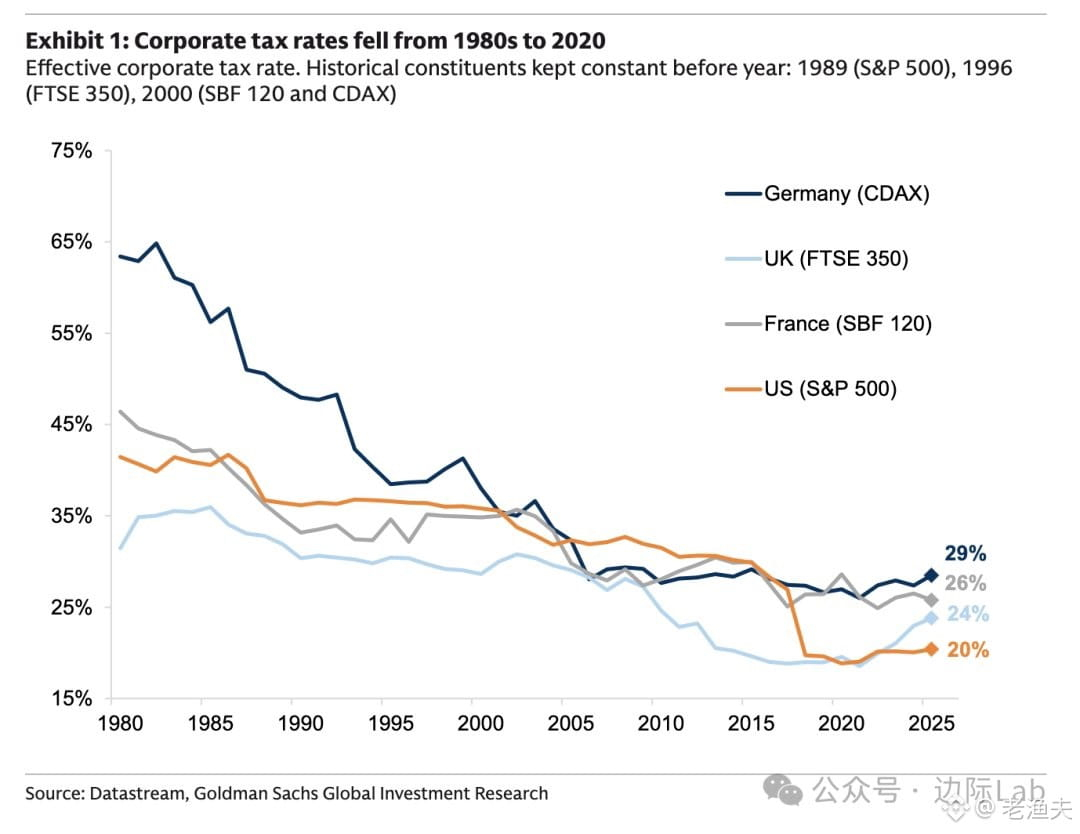
С начала 1980-х годов ставки корпоративного налога в развитых экономиках неуклонно снижались. Эффективная ставка налога для компаний из состава S&P 500 в США упала примерно с 40% до 20% к 2020 году; в Германии, Великобритании и Франции наблюдается сходная динамика.
Эта волна снижения налогов началась в эпоху реформ Рейгана и Тэтчер, когда идеи «экономики предложения» сочетались с дерегулированием, приватизацией и другими мерами — тогда действительно удалось поддержать восстановление экономики.
Но если оглянуться назад, становится ясно: многолетний цикл сокращения налогов уже подошёл к концу. Государственные финансы во многих странах находятся под сильным давлением, инфраструктура стареет, а расходы на социальные выплаты стремительно растут; в таких условиях снова рассчитывать на стимулирование роста за счёт снижения налогов уже нереалистично. В ближайшее десятилетие ставки, скорее всего, пойдут вверх — будь то корпоративный налог, налог на прирост капитала или налоги для состоятельных.
Циклы повторяются, а политические маятники всегда возвращаются. Прошедшие сорок лет — это эпоха снижения налогов и дерегулирования; дальше, вероятно, наступит период повышения налогов и усиления регулирования. Логика распределения капитала тоже должна измениться вместе с этим.
1.6k
·
--
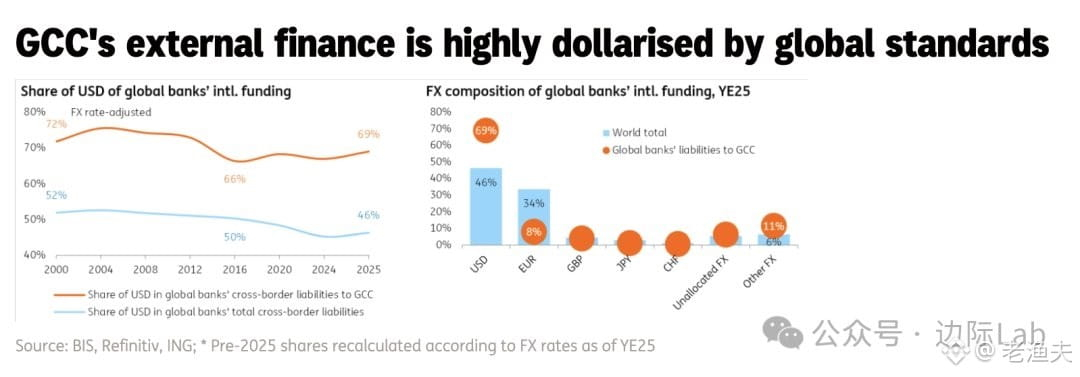
Данные BIS вышли: зависимость стран Персидского залива от доллара по-прежнему удивительно высока — 69% трансграничных активов оцениваются в долларах, тогда как глобальный средний показатель — всего 46%. Доля евро там лишь 8%, а в мире — 34%.
Это неудивительно. Если смотреть на валютный режим, ориентированный на доллар, инерцию «нефтедолларовых» расчетов и недостаточную глубину местных рынков капитала, деньги из Залива либо возвращаются в американские гособлигации и акции, либо уходят через долларовые каналы Лондона и Сингапура. Евро? Там для него нет соответствующей экосистемы.
Интересно другое: мир в целом движется к дедолларизации, но страны GCC, наоборот, становятся еще более концентрированными. Что это значит? Либо у них сохраняется доверие к доллару, либо же альтернативы просто недостаточно зрелые. Саудовская Аравия и ОАЭ в последние годы тоже обсуждают диверсификацию резервов и расчеты в юанях, но скорость внедрения заметно ниже, чем шум в публичном поле.
Сетевой эффект доллара слишком силен — его нельзя просто так взять и заменить. Особенно для этих нефтяных экспортеров: доллар одновременно и валюта котирования, и якорь для распределения активов. В краткосрочной перспективе такая расстановка сил вряд ли сильно изменится. Долгосрочно? Посмотрим, сможет ли Китай предложить реальные альтернативы в энергетике, инфраструктуре и финансовой инфраструктуре — а не только двусторонние соглашения и политические заявления.
Источник данных — ING. Стоит обратить внимание на их дальнейший трекинг потоков капитала из/в Ближний Восток.
287
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона