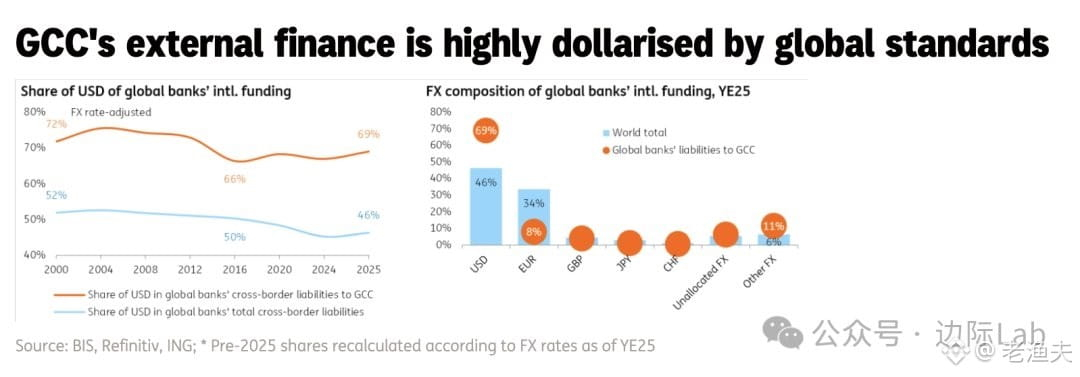
Данные BIS вышли: зависимость стран Персидского залива от доллара по-прежнему удивительно высока — 69% трансграничных активов оцениваются в долларах, тогда как глобальный средний показатель — всего 46%. Доля евро там лишь 8%, а в мире — 34%.
Это неудивительно. Если смотреть на валютный режим, ориентированный на доллар, инерцию «нефтедолларовых» расчетов и недостаточную глубину местных рынков капитала, деньги из Залива либо возвращаются в американские гособлигации и акции, либо уходят через долларовые каналы Лондона и Сингапура. Евро? Там для него нет соответствующей экосистемы.
Интересно другое: мир в целом движется к дедолларизации, но страны GCC, наоборот, становятся еще более концентрированными. Что это значит? Либо у них сохраняется доверие к доллару, либо же альтернативы просто недостаточно зрелые. Саудовская Аравия и ОАЭ в последние годы тоже обсуждают диверсификацию резервов и расчеты в юанях, но скорость внедрения заметно ниже, чем шум в публичном поле.
Сетевой эффект доллара слишком силен — его нельзя просто так взять и заменить. Особенно для этих нефтяных экспортеров: доллар одновременно и валюта котирования, и якорь для распределения активов. В краткосрочной перспективе такая расстановка сил вряд ли сильно изменится. Долгосрочно? Посмотрим, сможет ли Китай предложить реальные альтернативы в энергетике, инфраструктуре и финансовой инфраструктуре — а не только двусторонние соглашения и политические заявления.
Источник данных — ING. Стоит обратить внимание на их дальнейший трекинг потоков капитала из/в Ближний Восток.