Про «климатическую инфляцию» на самом деле говорили еще в 1990-х в кругах, связанных с сырьевыми товарами: просто тогда на это не обращали внимания. Теперь, судя по всему, удар экстремальной погоды по ценам на продукты из теории превратился в реальную, «осязаемую» торговую логику.
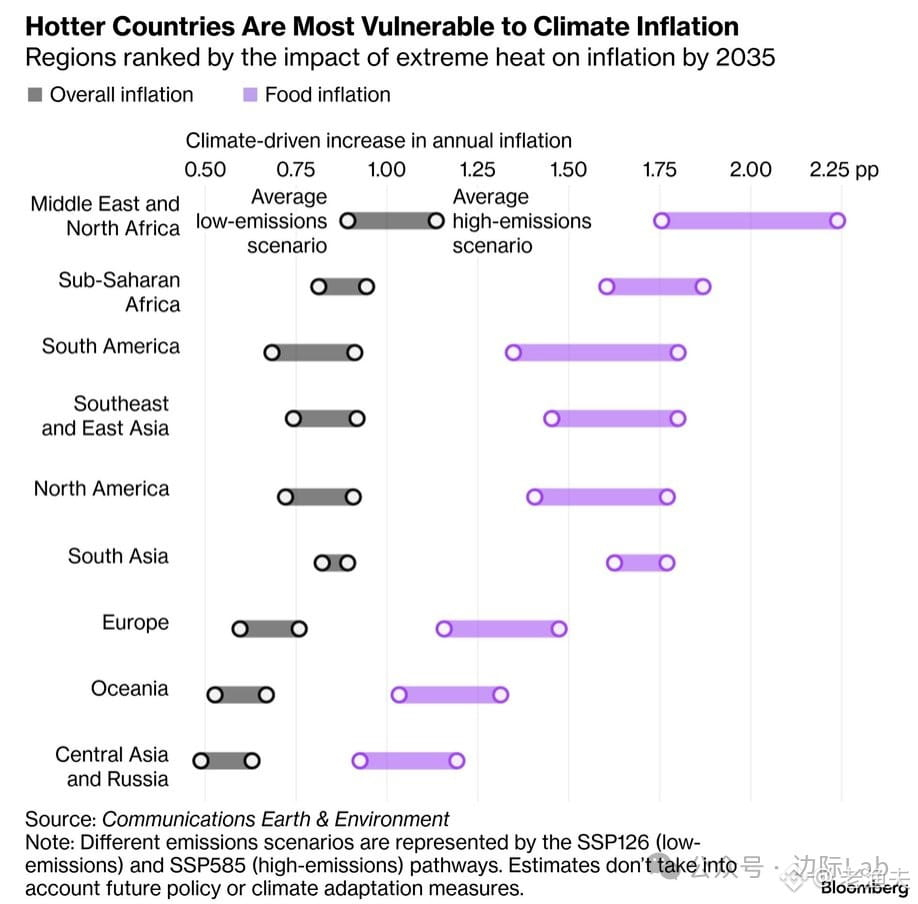
В этом исследовании Bloomberg упоминается прогноз на 2035 год, но меня больше волнуют случаи, которые происходят прямо сейчас: индийская жара напрямую поднимает ожидания инфляции на 2027 финансовый год; в Мексике цены на томаты удвоились из‑за не сезонных дождей и болезней; в Корее ожидается, что инфляция из-за высокой температуры и ливней вырастет на 0,3–0,5 процентного пункта. Это не умозрительные построения моделей — это текущие шоки в цепочках поставок.
В климатически уязвимых регионах вроде Ближнего Востока, Северной Африки и стран к югу от Сахары ежегодный рост цен на продовольствие на 1,75–2,25 процентного пункта звучит не так уж страшно, но для реальной покупательной способности и социальной стабильности в этих местах эффект получается структурным. Помните «арабскую весну» 2010–2011 годов? Там одним из драйверов был резкий скачок цен на пшеницу.
С точки зрения торговли климатическая инфляция — не линейный процесс. В отдельные годы она может внезапно «взрываться» (например, в годы Эль-Ниньо), а затем в периоды относительного спокойствия рынок о ней быстро забывает. Но долгосрочная тенденция предсказуема: растет частота экстремальных погодных явлений, а волатильность цепочек поставок сельхозпродукции продолжит усиливаться. Логика размещения активов для хеджа инфляции в ближайшие десять лет, возможно, потребует пересмотра.