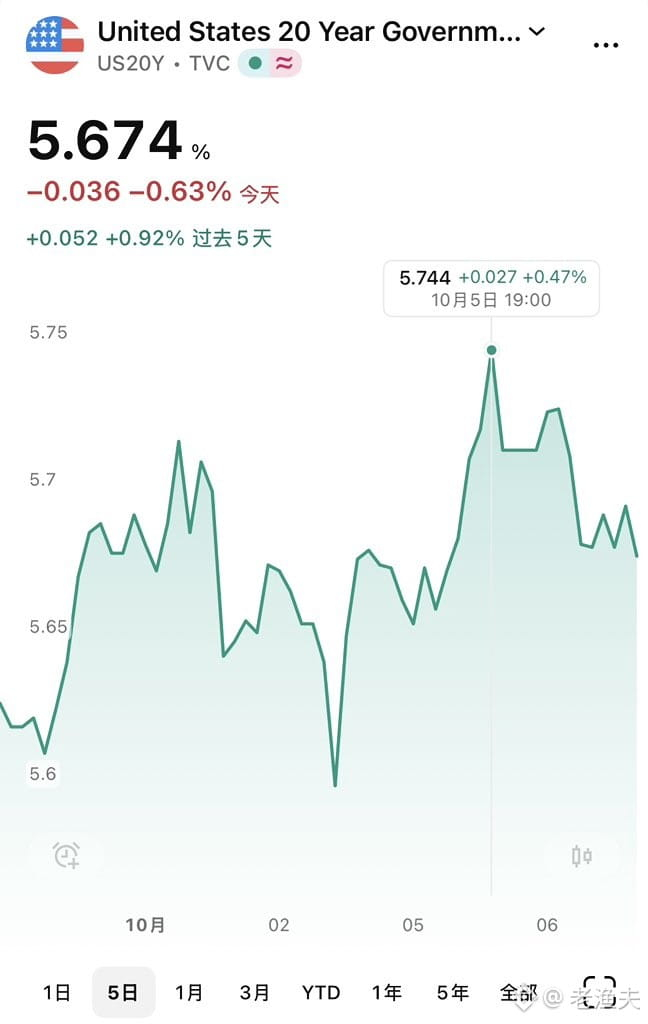
Доходность 10-летних казначейских облигаций США уже превысила 5,7%, и при таких темпах вопрос достижения 6% — лишь вопрос времени.
Честно говоря, в этот раз рост довольно резкий, но оглядываясь назад, нельзя сказать, что он стал неожиданностью. Ястребиные заявления ФРС ещё не полностью учтены рынком, дефицит бюджета никуда не делся, а давление со стороны предложения сохраняется. Ожидания снижения ставок раз за разом сдвигаются на более поздний срок. При такой высокой реальной доходности капитал, конечно, перетекает на рынок облигаций.
Исторически от 5,7% до 6% доходность нередко доходит быстрее, чем можно ожидать. Подобное ускорение наблюдалось перед крахом доткомов в 2000 году и в период назревания ипотечного кризиса 2007 года. Конечно, нынешняя ситуация не во всём похожа на прежние, но такая крутая кривая доходности и восстановление премии за срок показывают, что рынок по-прежнему обеспокоен долгосрочной инфляцией и устойчивостью государственных финансов.
Для сырьевых товаров высокая процентная ставка обычно неблагоприятна: растут издержки владения, и активы, чья стоимость во многом определяется финансовыми факторами, испытывают давление. Но если инфляционные ожидания действительно усилятся, цены на энергоносители и металлы могут вновь пойти вверх из-за проблем со стороны предложения. Как говорится, важно учитывать структуру рынка и тайминг.
6% — не потолок, но на этом уровне эффект качелей между акциями и облигациями станет заметнее, и логику распределения активов придётся пересчитать.