
Irha 民宿
907 投稿
Irha 民宿
報告
ユーザーをブロック
131 フォロー
3.9K+ フォロワー
1.1K+ いいね
投稿
すべて
引用
PINNED
·
--
@GoKiteAI $KITE #KiteBBW
Kiteの決済フローを追っていて、もどかしいギャップに気づきました。KiteScanで確認できるのは決済の完了であり、エージェントが対価を払う価値のあるものを受け取ったかどうかではありません。
デイリーアクティブウォレットは、デイリーアクティブなPassport IDではありません。ましてや、認証済みの支払いを行うエージェントとは限りません。署名済みのチャネル更新が100万件あっても、オンチェーン決済はわずか2万件かもしれません。一方、ステーブルコインの送金が100万件あっても、その大半は財務資金の移動かもしれません。アクティビティは需要ではありません。
これらを商取引と呼ぶ前に、加盟店タグ付きの領収記録が欲しいところです。決済総額は加盟店の収入ではなく、決済代行手数料が必ずしもネットワーク収益とは限りません。また、少数のプロバイダーが総額の大半を占めている可能性もあります。さらに重要なのは、補助金がなくなった後も含め、エージェントが1日後、7日後、30日後に再び支払うかどうかです。
Kiteメインネット(チェーンID 2366)は、少なくとも検証できます。KiteScanでブロックとトランザクションを確認し、確定済みTPS、利用率、ブロック間隔、確定までの遅延を比較しましょう。グローバル、バージニア、東京、アイルランドのRPCに対してpingを実行し、p50/p95/p99を調べます。コントラクトのリバート、残高不足、期限切れの認可、ネットワーク障害、決済の再試行を区別しましょう。
ただし、Passportの7月8日のアップデートでは、クロスチェーンルーティングとBaseでの決済が導入されました。Kiteブランドの決済が、必ずしもKite L1での決済とは限りません。
私が信頼できると思うのは、決済、加盟店の領収記録、提供されたサービスを照合し、把握できていない部分も明確に表示するダッシュボードです。
署名済み決済が1,000万件、決済完了が2万件という状況は、一般的な送金が100万件ある場合よりも、普及が進んでいないことを示すのでしょうか?
@KITE AI 中文 $KITE #KiteBBW
Kiteの決済フローを追っていて、もどかしいギャップに気づきました。KiteScanで確認できるのは決済の完了であり、エージェントが対価を払う価値のあるものを受け取ったかどうかではありません。
デイリーアクティブウォレットは、デイリーアクティブなPassport IDではありません。ましてや、認証済みの支払いを行うエージェントとは限りません。署名済みのチャネル更新が100万件あっても、オンチェーン決済はわずか2万件かもしれません。一方、ステーブルコインの送金が100万件あっても、その大半は財務資金の移動かもしれません。アクティビティは需要ではありません。
これらを商取引と呼ぶ前に、加盟店タグ付きの領収記録が欲しいところです。決済総額は加盟店の収入ではなく、決済代行手数料が必ずしもネットワーク収益とは限りません。また、少数のプロバイダーが総額の大半を占めている可能性もあります。さらに重要なのは、補助金がなくなった後も含め、エージェントが1日後、7日後、30日後に再び支払うかどうかです。
Kiteメインネット(チェーンID 2366)は、少なくとも検証できます。KiteScanでブロックとトランザクションを確認し、確定済みTPS、利用率、ブロック間隔、確定までの遅延を比較しましょう。グローバル、バージニア、東京、アイルランドのRPCに対してpingを実行し、p50/p95/p99を調べます。コントラクトのリバート、残高不足、期限切れの認可、ネットワーク障害、決済の再試行を区別しましょう。
ただし、Passportの7月8日のアップデートでは、クロスチェーンルーティングとBaseでの決済が導入されました。Kiteブランドの決済が、必ずしもKite L1での決済とは限りません。
私が信頼できると思うのは、決済、加盟店の領収記録、提供されたサービスを照合し、把握できていない部分も明確に表示するダッシュボードです。
署名済み決済が1,000万件、決済完了が2万件という状況は、一般的な送金が100万件ある場合よりも、普及が進んでいないことを示すのでしょうか?
Kiteの決済フローを追っていて、もどかしいギャップに気づきました。KiteScanで確認できるのは決済の完了であり、エージェントが対価を払う価値のあるものを受け取ったかどうかではありません。
デイリーアクティブウォレットは、デイリーアクティブなPassport IDではありません。ましてや、認証済みの支払いを行うエージェントとは限りません。署名済みのチャネル更新が100万件あっても、オンチェーン決済はわずか2万件かもしれません。一方、ステーブルコインの送金が100万件あっても、その大半は財務資金の移動かもしれません。アクティビティは需要ではありません。
これらを商取引と呼ぶ前に、加盟店タグ付きの領収記録が欲しいところです。決済総額は加盟店の収入ではなく、決済代行手数料が必ずしもネットワーク収益とは限りません。また、少数のプロバイダーが総額の大半を占めている可能性もあります。さらに重要なのは、補助金がなくなった後も含め、エージェントが1日後、7日後、30日後に再び支払うかどうかです。
Kiteメインネット(チェーンID 2366)は、少なくとも検証できます。KiteScanでブロックとトランザクションを確認し、確定済みTPS、利用率、ブロック間隔、確定までの遅延を比較しましょう。グローバル、バージニア、東京、アイルランドのRPCに対してpingを実行し、p50/p95/p99を調べます。コントラクトのリバート、残高不足、期限切れの認可、ネットワーク障害、決済の再試行を区別しましょう。
ただし、Passportの7月8日のアップデートでは、クロスチェーンルーティングとBaseでの決済が導入されました。Kiteブランドの決済が、必ずしもKite L1での決済とは限りません。
私が信頼できると思うのは、決済、加盟店の領収記録、提供されたサービスを照合し、把握できていない部分も明確に表示するダッシュボードです。
署名済み決済が1,000万件、決済完了が2万件という状況は、一般的な送金が100万件ある場合よりも、普及が進んでいないことを示すのでしょうか?
2
119
·
--
Tahir_泰希尔
·
--
#Givewaytime
いいね、コメント、再投稿して獲得 #BNB #DOGE #ETH
いいね、コメント、再投稿して獲得 #BNB #DOGE #ETH
1
25
·
--
Tahir_泰希尔
·
--
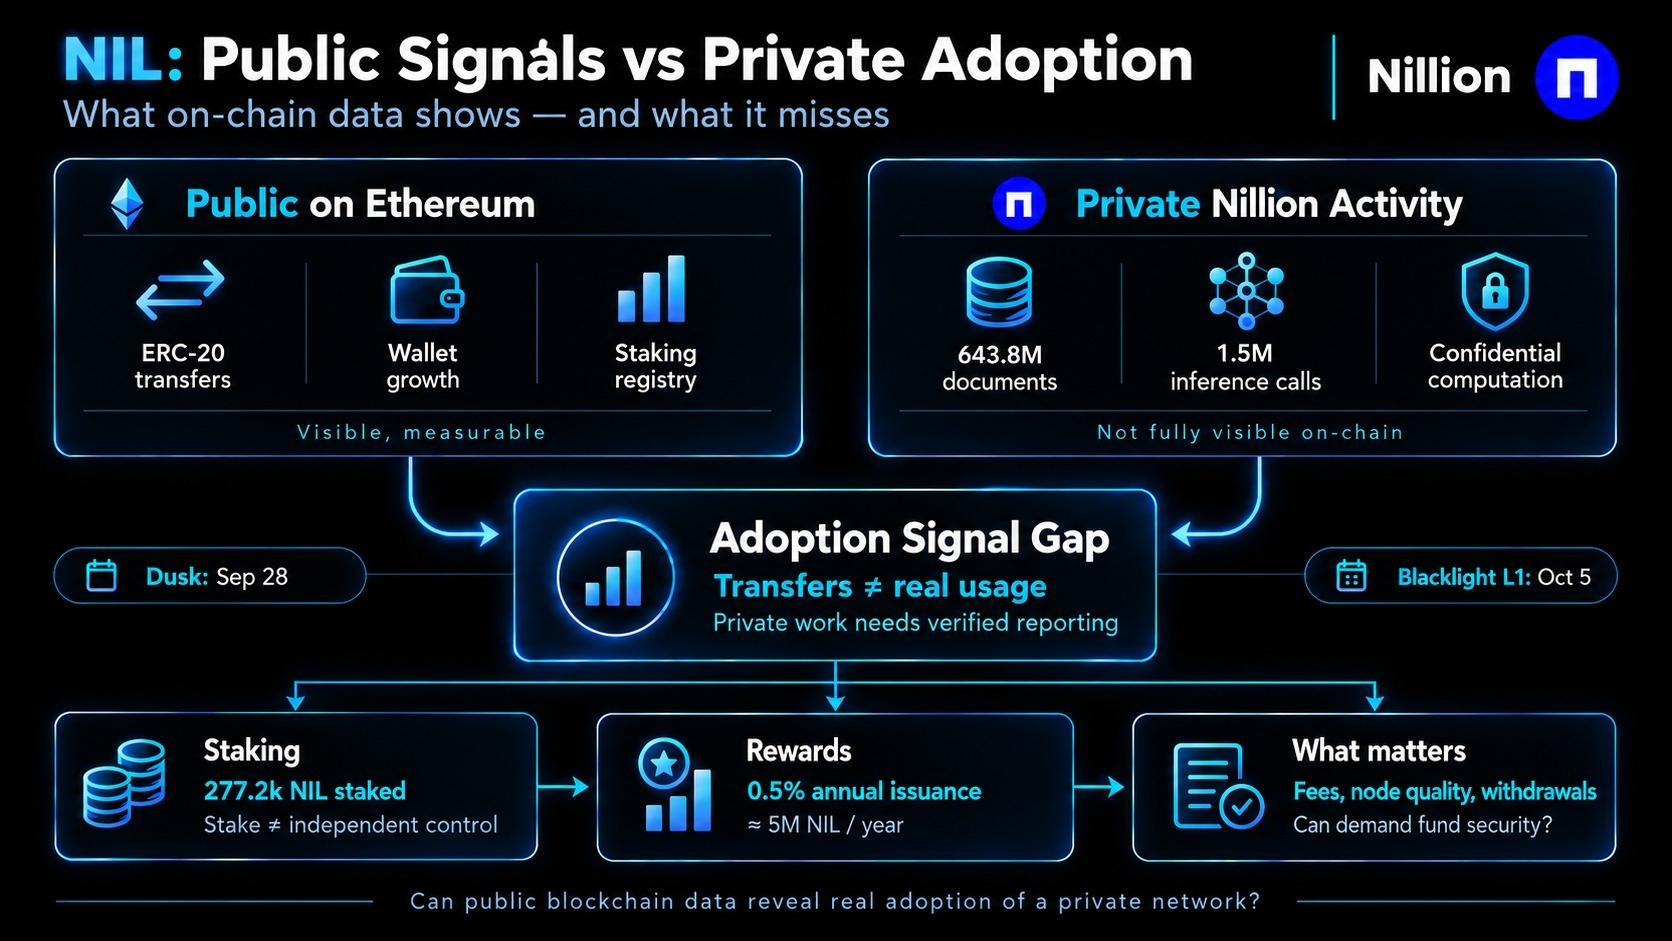
Ethereum上の$NIL 件の送金を確認していたところ、Nillionのダッシュボードを開いた。奇妙なことに、これらの数字は同じネットワークの異なる層を表していた。
ERC-20の送金が示すのは資金の移動であり、プライベートな処理ではない。ダッシュボードには、累計で6億4,380万件のドキュメントと150万件の推論呼び出しが報告されている。いずれも、同じ期間の利用実績がなければ、30日間の送金活動と正直に比較することはできない。
DUSKの9月28日のEthereumマイルストーンに続き、Blacklight L1は10月5日にローンチした。10月16日、Nillionは277,200 Nillonのステーキングと、稼働中のBlacklightノード3台を示した。しかし、ステーキングアドレスだけでは、運営者が独立していることの証明にはならない。より大きなネットワークでも、適格ステークの半分を5人の運営者が保有すれば、依然として支配権が集中する。
そして、厄介なのはここだ。年率0.5%の報酬インフレは、10億トークンを基準とすると約500万Nillonに相当し、これにトリガー手数料が加わる。ステークの増加は、実需ではなく、報酬目当てを意味している可能性がある。
30日間の送金を、完了したCovenants、手数料、登録、引き出し、ノードの信頼性と比較したい。プライベート計算についても、検証可能な利用状況の報告が必要だ。
Moonshineの2027年12月〜2028年2月のロードマップでは、手数料がベースライン報酬に匹敵した場合に、排出量を見直す構想が示されている。これは条件付きであり、必ず実現するわけではない。
公開されたブロックチェーン上の活動から、このネットワークがいつ自立採算を始めるか、本当に分かるのだろうか?
#NIL $NIL @Nillion
ERC-20の送金が示すのは資金の移動であり、プライベートな処理ではない。ダッシュボードには、累計で6億4,380万件のドキュメントと150万件の推論呼び出しが報告されている。いずれも、同じ期間の利用実績がなければ、30日間の送金活動と正直に比較することはできない。
DUSKの9月28日のEthereumマイルストーンに続き、Blacklight L1は10月5日にローンチした。10月16日、Nillionは277,200 Nillonのステーキングと、稼働中のBlacklightノード3台を示した。しかし、ステーキングアドレスだけでは、運営者が独立していることの証明にはならない。より大きなネットワークでも、適格ステークの半分を5人の運営者が保有すれば、依然として支配権が集中する。
そして、厄介なのはここだ。年率0.5%の報酬インフレは、10億トークンを基準とすると約500万Nillonに相当し、これにトリガー手数料が加わる。ステークの増加は、実需ではなく、報酬目当てを意味している可能性がある。
30日間の送金を、完了したCovenants、手数料、登録、引き出し、ノードの信頼性と比較したい。プライベート計算についても、検証可能な利用状況の報告が必要だ。
Moonshineの2027年12月〜2028年2月のロードマップでは、手数料がベースライン報酬に匹敵した場合に、排出量を見直す構想が示されている。これは条件付きであり、必ず実現するわけではない。
公開されたブロックチェーン上の活動から、このネットワークがいつ自立採算を始めるか、本当に分かるのだろうか?
#NIL $NIL @Nillion
2
84
·
--
#FedRateWatch September FOMC: どれくらいがすでに織り込まれている?
8月のコアCPIが前月比0.3%上昇した後、私は25bpの利上げにやや傾いています。ただ、これで今後6カ月の金融政策まで落ち着くとまでは確信しにくいです。
物価はしぶとく、雇用が鈍化する可能性もあります。それだとFRBは扱いづらい判断を迫られるでしょう。予想は次のデータ発表が来るまでは簡単です。
BTCやアルトコインについては、売りが出た後に買い手が回復を維持できるかを見たいです。素早い反発だけでは納得できません。
株式、特にテクノロジー株は、予想より厳しいメッセージなら苦戦しうる。米ドルが強含み、利回りの上昇が固定金利の債券価格を押し下げるかもしれません。
金には相反する力があります。実質金利の上昇は逆風になり得る一方で、経済的不確実性は買いを呼び込むこともあります。原油は需要面の懸念で弱含む可能性があるものの、供給の混乱が見通しを変えることもあります。
私は、記者会見が終わってからレンジのブレイクアウトと、そこで成立するリテストを確認したいです。そこが失敗するなら、ロングの考え方は無効になります。損切り幅を広げれば、ポジションは小さくなります。
予想よりも緩い政策見通しなら、利上げ後でも市場を押し上げることはあり得ます。だからこそ、見方は柔軟に保ちます。
まず注目している市場はどれですか?
$BTC $XAU
#FedRateWatch September FOMC: どれくらいがすでに織り込まれている?
8月のコアCPIが前月比0.3%上昇した後、私は25bpの利上げにやや傾いています。ただ、これで今後6カ月の金融政策まで落ち着くとまでは確信しにくいです。
物価はしぶとく、雇用が鈍化する可能性もあります。それだとFRBは扱いづらい判断を迫られるでしょう。予想は次のデータ発表が来るまでは簡単です。
BTCやアルトコインについては、売りが出た後に買い手が回復を維持できるかを見たいです。素早い反発だけでは納得できません。
株式、特にテクノロジー株は、予想より厳しいメッセージなら苦戦しうる。米ドルが強含み、利回りの上昇が固定金利の債券価格を押し下げるかもしれません。
金には相反する力があります。実質金利の上昇は逆風になり得る一方で、経済的不確実性は買いを呼び込むこともあります。原油は需要面の懸念で弱含む可能性があるものの、供給の混乱が見通しを変えることもあります。
私は、記者会見が終わってからレンジのブレイクアウトと、そこで成立するリテストを確認したいです。そこが失敗するなら、ロングの考え方は無効になります。損切り幅を広げれば、ポジションは小さくなります。
予想よりも緩い政策見通しなら、利上げ後でも市場を押し上げることはあり得ます。だからこそ、見方は柔軟に保ちます。
まず注目している市場はどれですか?
$BTC $XAU
8月のコアCPIが前月比0.3%上昇した後、私は25bpの利上げにやや傾いています。ただ、これで今後6カ月の金融政策まで落ち着くとまでは確信しにくいです。
物価はしぶとく、雇用が鈍化する可能性もあります。それだとFRBは扱いづらい判断を迫られるでしょう。予想は次のデータ発表が来るまでは簡単です。
BTCやアルトコインについては、売りが出た後に買い手が回復を維持できるかを見たいです。素早い反発だけでは納得できません。
株式、特にテクノロジー株は、予想より厳しいメッセージなら苦戦しうる。米ドルが強含み、利回りの上昇が固定金利の債券価格を押し下げるかもしれません。
金には相反する力があります。実質金利の上昇は逆風になり得る一方で、経済的不確実性は買いを呼び込むこともあります。原油は需要面の懸念で弱含む可能性があるものの、供給の混乱が見通しを変えることもあります。
私は、記者会見が終わってからレンジのブレイクアウトと、そこで成立するリテストを確認したいです。そこが失敗するなら、ロングの考え方は無効になります。損切り幅を広げれば、ポジションは小さくなります。
予想よりも緩い政策見通しなら、利上げ後でも市場を押し上げることはあり得ます。だからこそ、見方は柔軟に保ちます。
まず注目している市場はどれですか?
$BTC $XAU
3
7
2.1k
·
--
一部該当
#dusk $DUSK @Dusk_Foundation
DUSKの2つのアクティベーションレコードを並べて開いていたのですが、そのギャップがほとんどタイプミスのように見えました。Nocturneは10:53 UTC、メインネットは11:06で、13分です。
本物のリハーサルとしては短すぎます。アップグレードされたノードがフォーク境界をまたいで動作し、PLONK V3を受け入れてブロックを生成し続けることは確認できます。しかし、数時間に及ぶバリデータのチャーン、トランザクション末尾の失敗、ガスの外れ値、あるいは資本リスク下でのユーザー行動までは明らかにできません。まさに13分では、です。
Rusk 1.6.0はメインネットのアクティベーション前に約91h 53m公開されていたので、より深いテストは、おそらくフォーク後の最後の試験というより、テストネットがまたがりきる前のオペレーター間の連携だったのでしょう。
DUSKでは、この違いが重要です。テストネットの成功はプロトコル互換性を示しますが、メインネットでのレジリエンスは、互換性のあるソフトウェアが現実の経済状況の中で生き残るか、さらにノードの準備がばらつくことや、敵対的なインセンティブがある中で持ちこたえられるかを示します。同じコードでも、かかる圧力はまったく別物です。
多くの人は、アクティベーションとバリデーションを混同します。重要なのは「テストネットで先にフォークされたか」だけではなく、ブロック2,773,727の前に何台のDUSKノードがアップグレードされたか、次のブロックで何が失敗したか、そしてそのシグナルがブロック3,590,904の前にメインネットのオペレーターへ届いたかどうかです。
それでも気になる、1つだけ不快な疑問があります。もしDUSKがフォーク後10:58に微細な不具合を検知していたなら、13分で何かを止めるには十分だったのでしょうか?
#dusk $DUSK @Dusk
DUSKの2つのアクティベーションレコードを並べて開いていたのですが、そのギャップがほとんどタイプミスのように見えました。Nocturneは10:53 UTC、メインネットは11:06で、13分です。
本物のリハーサルとしては短すぎます。アップグレードされたノードがフォーク境界をまたいで動作し、PLONK V3を受け入れてブロックを生成し続けることは確認できます。しかし、数時間に及ぶバリデータのチャーン、トランザクション末尾の失敗、ガスの外れ値、あるいは資本リスク下でのユーザー行動までは明らかにできません。まさに13分では、です。
Rusk 1.6.0はメインネットのアクティベーション前に約91h 53m公開されていたので、より深いテストは、おそらくフォーク後の最後の試験というより、テストネットがまたがりきる前のオペレーター間の連携だったのでしょう。
DUSKでは、この違いが重要です。テストネットの成功はプロトコル互換性を示しますが、メインネットでのレジリエンスは、互換性のあるソフトウェアが現実の経済状況の中で生き残るか、さらにノードの準備がばらつくことや、敵対的なインセンティブがある中で持ちこたえられるかを示します。同じコードでも、かかる圧力はまったく別物です。
多くの人は、アクティベーションとバリデーションを混同します。重要なのは「テストネットで先にフォークされたか」だけではなく、ブロック2,773,727の前に何台のDUSKノードがアップグレードされたか、次のブロックで何が失敗したか、そしてそのシグナルがブロック3,590,904の前にメインネットのオペレーターへ届いたかどうかです。
それでも気になる、1つだけ不快な疑問があります。もしDUSKがフォーク後10:58に微細な不具合を検知していたなら、13分で何かを止めるには十分だったのでしょうか?
DUSKの2つのアクティベーションレコードを並べて開いていたのですが、そのギャップがほとんどタイプミスのように見えました。Nocturneは10:53 UTC、メインネットは11:06で、13分です。
本物のリハーサルとしては短すぎます。アップグレードされたノードがフォーク境界をまたいで動作し、PLONK V3を受け入れてブロックを生成し続けることは確認できます。しかし、数時間に及ぶバリデータのチャーン、トランザクション末尾の失敗、ガスの外れ値、あるいは資本リスク下でのユーザー行動までは明らかにできません。まさに13分では、です。
Rusk 1.6.0はメインネットのアクティベーション前に約91h 53m公開されていたので、より深いテストは、おそらくフォーク後の最後の試験というより、テストネットがまたがりきる前のオペレーター間の連携だったのでしょう。
DUSKでは、この違いが重要です。テストネットの成功はプロトコル互換性を示しますが、メインネットでのレジリエンスは、互換性のあるソフトウェアが現実の経済状況の中で生き残るか、さらにノードの準備がばらつくことや、敵対的なインセンティブがある中で持ちこたえられるかを示します。同じコードでも、かかる圧力はまったく別物です。
多くの人は、アクティベーションとバリデーションを混同します。重要なのは「テストネットで先にフォークされたか」だけではなく、ブロック2,773,727の前に何台のDUSKノードがアップグレードされたか、次のブロックで何が失敗したか、そしてそのシグナルがブロック3,590,904の前にメインネットのオペレーターへ届いたかどうかです。
それでも気になる、1つだけ不快な疑問があります。もしDUSKがフォーク後10:58に微細な不具合を検知していたなら、13分で何かを止めるには十分だったのでしょうか?
7
12
6.1k
·
--
本人確認中
#dusk $DUSK @Dusk_Foundation
DuskEVMへの独立したルートを数え始めたら、あっという間にリストが短くなりました。DUSKのドキュメントは、ユーザーに対して1つのRPC、1つのエクスプローラー、1つのWeb Walletブリッジのフローパターン、そしてシーケンサーを1つに案内しています。
DuskDSは、分散型のコンセンサスによってバッチを引き続き決済できます。しかし、1つのシーケンサーがトランザクションを順序付けし、1つのデフォルトのエンドポイントが送信を受け取り、1つの公式インターフェースがブリッジの引き出しが準備できたことをユーザーに知らせるのであれば、コンセンサスの上に調整レイヤーがあります。最終的な状態を書き換えるとは限りません。ですが、遅延させたり、フィルタしたり、消えたりすることはあり得ます。
これはDUSKにとって重要です。ガス需要とブリッジの流動性は、「プロビジョナーがその下で確定処理を続けること」ではなく、「ユーザーが実行に到達すること」に依存します。設計は決済を分散させていますが、実務上の経路は、公式インフラを通じてアクセスが集中する可能性があります。別の話です。
多くの人が、検証済みの決済と中立的なアクセスを混同しています。同じではありません。同じテストで、ピアクラスター、Citadelの資格発行者、そして一緒にホストされた90/10のトップアップ規則に従う10人のプロビジョナーは、10個の独立した障害ドメインではないことをカバーすべきです。
私の静かな懸念は、欠けているデータです。公開RPCトラフィックの共有比率、中央値のピア数、シーケンサーのフェイルオーバー詳細、ブリッジ制御のしきい値が見つかりません。DUSKがそれらを公開するまで、分散化は、ユーザージャーニー全体よりも決済レイヤーをより自信をもって説明できます。
#dusk $DUSK @Dusk
DuskEVMへの独立したルートを数え始めたら、あっという間にリストが短くなりました。DUSKのドキュメントは、ユーザーに対して1つのRPC、1つのエクスプローラー、1つのWeb Walletブリッジのフローパターン、そしてシーケンサーを1つに案内しています。
DuskDSは、分散型のコンセンサスによってバッチを引き続き決済できます。しかし、1つのシーケンサーがトランザクションを順序付けし、1つのデフォルトのエンドポイントが送信を受け取り、1つの公式インターフェースがブリッジの引き出しが準備できたことをユーザーに知らせるのであれば、コンセンサスの上に調整レイヤーがあります。最終的な状態を書き換えるとは限りません。ですが、遅延させたり、フィルタしたり、消えたりすることはあり得ます。
これはDUSKにとって重要です。ガス需要とブリッジの流動性は、「プロビジョナーがその下で確定処理を続けること」ではなく、「ユーザーが実行に到達すること」に依存します。設計は決済を分散させていますが、実務上の経路は、公式インフラを通じてアクセスが集中する可能性があります。別の話です。
多くの人が、検証済みの決済と中立的なアクセスを混同しています。同じではありません。同じテストで、ピアクラスター、Citadelの資格発行者、そして一緒にホストされた90/10のトップアップ規則に従う10人のプロビジョナーは、10個の独立した障害ドメインではないことをカバーすべきです。
私の静かな懸念は、欠けているデータです。公開RPCトラフィックの共有比率、中央値のピア数、シーケンサーのフェイルオーバー詳細、ブリッジ制御のしきい値が見つかりません。DUSKがそれらを公開するまで、分散化は、ユーザージャーニー全体よりも決済レイヤーをより自信をもって説明できます。
DuskEVMへの独立したルートを数え始めたら、あっという間にリストが短くなりました。DUSKのドキュメントは、ユーザーに対して1つのRPC、1つのエクスプローラー、1つのWeb Walletブリッジのフローパターン、そしてシーケンサーを1つに案内しています。
DuskDSは、分散型のコンセンサスによってバッチを引き続き決済できます。しかし、1つのシーケンサーがトランザクションを順序付けし、1つのデフォルトのエンドポイントが送信を受け取り、1つの公式インターフェースがブリッジの引き出しが準備できたことをユーザーに知らせるのであれば、コンセンサスの上に調整レイヤーがあります。最終的な状態を書き換えるとは限りません。ですが、遅延させたり、フィルタしたり、消えたりすることはあり得ます。
これはDUSKにとって重要です。ガス需要とブリッジの流動性は、「プロビジョナーがその下で確定処理を続けること」ではなく、「ユーザーが実行に到達すること」に依存します。設計は決済を分散させていますが、実務上の経路は、公式インフラを通じてアクセスが集中する可能性があります。別の話です。
多くの人が、検証済みの決済と中立的なアクセスを混同しています。同じではありません。同じテストで、ピアクラスター、Citadelの資格発行者、そして一緒にホストされた90/10のトップアップ規則に従う10人のプロビジョナーは、10個の独立した障害ドメインではないことをカバーすべきです。
私の静かな懸念は、欠けているデータです。公開RPCトラフィックの共有比率、中央値のピア数、シーケンサーのフェイルオーバー詳細、ブリッジ制御のしきい値が見つかりません。DUSKがそれらを公開するまで、分散化は、ユーザージャーニー全体よりも決済レイヤーをより自信をもって説明できます。
1
8
9.8k
·
--
#dusk $DUSK @Dusk_Foundation
昨夜、DUSKの取引手数料を成功したレシートと突き合わせていると、平均手数料は、それを誰が支払ったのかを見ない限りほとんど意味を持たないことに気づきました。
取引の上位1%が全手数料の大きな割合を供給しているなら、DUSKは実際よりも経済的に忙しいように見えるかもしれません。収益を支えるのは、いくつかの高額なコントラクト呼び出し、デプロイ、あるいは置き換え(リプレイス)取引で、通常の送金はほとんど寄与しない可能性があります。
だから私は、手数料を取引タイプ、アプリケーション、パーセンタイルごとに分けたいです。中央値の手数料と上位1%の手数料の比較、コントラクト呼び出しの比率と送金の比率の比較、そして成功した取引1,000件あたりの手数料収入を見たいです。置き換え率も重要です。ユーザーがより高いガス代で何度も再送している場合、いくつかの「手数料の圧力」は真の需要というより、実行上の摩擦を反映しているかもしれないからです。
難しいのは、活動(アクティビティ)と持続可能性(サステナビリティ)の比較です。DUSKの報酬は絶対額としては増えても、手数料が新たに発行されたDUSKのごく一部でしかないこともあり得ます。
そこで、成功した取引のうち何件が手数料として1 DUSKを生むのかを計算し、そのうえで、手数料が発行量の1%、5%、10%に等しくなるために必要な日次の取引量をモデル化します。
最後にもう1つ疑問があります。もし少数のアプリケーションの集まりがほとんどの手数料を支払っているなら、ネットワークは耐久性のある有用性を発見しているのか、それとも、たった数件の「異常に高額なワークフロー」に依存しているだけなのでしょうか?
#dusk $DUSK @Dusk
昨夜、DUSKの取引手数料を成功したレシートと突き合わせていると、平均手数料は、それを誰が支払ったのかを見ない限りほとんど意味を持たないことに気づきました。
取引の上位1%が全手数料の大きな割合を供給しているなら、DUSKは実際よりも経済的に忙しいように見えるかもしれません。収益を支えるのは、いくつかの高額なコントラクト呼び出し、デプロイ、あるいは置き換え(リプレイス)取引で、通常の送金はほとんど寄与しない可能性があります。
だから私は、手数料を取引タイプ、アプリケーション、パーセンタイルごとに分けたいです。中央値の手数料と上位1%の手数料の比較、コントラクト呼び出しの比率と送金の比率の比較、そして成功した取引1,000件あたりの手数料収入を見たいです。置き換え率も重要です。ユーザーがより高いガス代で何度も再送している場合、いくつかの「手数料の圧力」は真の需要というより、実行上の摩擦を反映しているかもしれないからです。
難しいのは、活動(アクティビティ)と持続可能性(サステナビリティ)の比較です。DUSKの報酬は絶対額としては増えても、手数料が新たに発行されたDUSKのごく一部でしかないこともあり得ます。
そこで、成功した取引のうち何件が手数料として1 DUSKを生むのかを計算し、そのうえで、手数料が発行量の1%、5%、10%に等しくなるために必要な日次の取引量をモデル化します。
最後にもう1つ疑問があります。もし少数のアプリケーションの集まりがほとんどの手数料を支払っているなら、ネットワークは耐久性のある有用性を発見しているのか、それとも、たった数件の「異常に高額なワークフロー」に依存しているだけなのでしょうか?
昨夜、DUSKの取引手数料を成功したレシートと突き合わせていると、平均手数料は、それを誰が支払ったのかを見ない限りほとんど意味を持たないことに気づきました。
取引の上位1%が全手数料の大きな割合を供給しているなら、DUSKは実際よりも経済的に忙しいように見えるかもしれません。収益を支えるのは、いくつかの高額なコントラクト呼び出し、デプロイ、あるいは置き換え(リプレイス)取引で、通常の送金はほとんど寄与しない可能性があります。
だから私は、手数料を取引タイプ、アプリケーション、パーセンタイルごとに分けたいです。中央値の手数料と上位1%の手数料の比較、コントラクト呼び出しの比率と送金の比率の比較、そして成功した取引1,000件あたりの手数料収入を見たいです。置き換え率も重要です。ユーザーがより高いガス代で何度も再送している場合、いくつかの「手数料の圧力」は真の需要というより、実行上の摩擦を反映しているかもしれないからです。
難しいのは、活動(アクティビティ)と持続可能性(サステナビリティ)の比較です。DUSKの報酬は絶対額としては増えても、手数料が新たに発行されたDUSKのごく一部でしかないこともあり得ます。
そこで、成功した取引のうち何件が手数料として1 DUSKを生むのかを計算し、そのうえで、手数料が発行量の1%、5%、10%に等しくなるために必要な日次の取引量をモデル化します。
最後にもう1つ疑問があります。もし少数のアプリケーションの集まりがほとんどの手数料を支払っているなら、ネットワークは耐久性のある有用性を発見しているのか、それとも、たった数件の「異常に高額なワークフロー」に依存しているだけなのでしょうか?
5
12
10.6k
·
--
#dusk $DUSK @Dusk_Foundation
DUSKがプライベートトランザクションについてどう語っているかを調べているとき、私はネットワーク速度が問題ないのに、ユーザーがどこかで証明を生成しなければならないことを見誤っていたのに気づきました。
その「どこか」が、聞こえる以上に重要です。
ハイエンドのスマホならプライベートな証明を素早く生成できる一方で、古いAndroidでははるかに時間がかかるなら、DUSKは暗号学的には同等でも、運用上は同等ではない可能性があります。プロトコルは紙の上では誰に対しても同じように保護しているかもしれませんが、実際の体験はバッテリー、メモリ、CPU、熱に左右されます。
私が何度も立ち返る比較はこれです。プロバイダー(証明者)の数 対 プロバイダーの多様性。
低性能な端末が1000台と高性能なマシンが50台では、合計の処理能力が似たように見えても、同じ分散を生みません。生のプロバイダー数は、集中を隠してしまうことがあります。ZKプロバイダーのHHI、あるいはナカモト風の指標として「証明能力の半分をどれくらいのオペレーターが支配しているか」を測れれば、より多くのことが分かります。
DUSKは、プライバシーを信頼不要にしつつ、高価なハードウェアが実用層を支配する状況は維持できるかもしれません。
まだ気になっている、1つの不都合な点があります。もし高速なプライベート支払いが静かにプレミアム端末を前提にしているなら、DUSKはマス向けのプライバシーを解決したのか、それともボトルネックをネットワークからユーザーのポケットへ移しただけなのか?
#dusk $DUSK @Dusk
DUSKがプライベートトランザクションについてどう語っているかを調べているとき、私はネットワーク速度が問題ないのに、ユーザーがどこかで証明を生成しなければならないことを見誤っていたのに気づきました。
その「どこか」が、聞こえる以上に重要です。
ハイエンドのスマホならプライベートな証明を素早く生成できる一方で、古いAndroidでははるかに時間がかかるなら、DUSKは暗号学的には同等でも、運用上は同等ではない可能性があります。プロトコルは紙の上では誰に対しても同じように保護しているかもしれませんが、実際の体験はバッテリー、メモリ、CPU、熱に左右されます。
私が何度も立ち返る比較はこれです。プロバイダー(証明者)の数 対 プロバイダーの多様性。
低性能な端末が1000台と高性能なマシンが50台では、合計の処理能力が似たように見えても、同じ分散を生みません。生のプロバイダー数は、集中を隠してしまうことがあります。ZKプロバイダーのHHI、あるいはナカモト風の指標として「証明能力の半分をどれくらいのオペレーターが支配しているか」を測れれば、より多くのことが分かります。
DUSKは、プライバシーを信頼不要にしつつ、高価なハードウェアが実用層を支配する状況は維持できるかもしれません。
まだ気になっている、1つの不都合な点があります。もし高速なプライベート支払いが静かにプレミアム端末を前提にしているなら、DUSKはマス向けのプライバシーを解決したのか、それともボトルネックをネットワークからユーザーのポケットへ移しただけなのか?
DUSKがプライベートトランザクションについてどう語っているかを調べているとき、私はネットワーク速度が問題ないのに、ユーザーがどこかで証明を生成しなければならないことを見誤っていたのに気づきました。
その「どこか」が、聞こえる以上に重要です。
ハイエンドのスマホならプライベートな証明を素早く生成できる一方で、古いAndroidでははるかに時間がかかるなら、DUSKは暗号学的には同等でも、運用上は同等ではない可能性があります。プロトコルは紙の上では誰に対しても同じように保護しているかもしれませんが、実際の体験はバッテリー、メモリ、CPU、熱に左右されます。
私が何度も立ち返る比較はこれです。プロバイダー(証明者)の数 対 プロバイダーの多様性。
低性能な端末が1000台と高性能なマシンが50台では、合計の処理能力が似たように見えても、同じ分散を生みません。生のプロバイダー数は、集中を隠してしまうことがあります。ZKプロバイダーのHHI、あるいはナカモト風の指標として「証明能力の半分をどれくらいのオペレーターが支配しているか」を測れれば、より多くのことが分かります。
DUSKは、プライバシーを信頼不要にしつつ、高価なハードウェアが実用層を支配する状況は維持できるかもしれません。
まだ気になっている、1つの不都合な点があります。もし高速なプライベート支払いが静かにプレミアム端末を前提にしているなら、DUSKはマス向けのプライバシーを解決したのか、それともボトルネックをネットワークからユーザーのポケットへ移しただけなのか?
9
14
6.1k
·
--
#dusk $DUSK @Dusk_Foundation
DUSKのセキュリティが発行から決済へ移行する様子を調べていて、台帳のほうは簡単だと気づきました。旧登録機、税エンジン、リカバリーデスク、そしてマーケットアワーのロジックは、まだそれとは別に存在していました。
DUSKにとってのより深いテストはここです。オンチェーンに所有や譲渡の状態を載せることだけでは不十分で、レガシーとの照合、重複記録、そして手動の統制がその後実際に消えない限り意味がありません。
多くの人は、自動化と置き換えを混同します。配当はコントラクトで実行できますが、20,000人の投資家に対する税務処理は、管轄、本人確認のステータス、そして報告ルールにまだ左右されるかもしれません。ラップされた資産は24時間取引できますが、その参照価格は、基礎となる市場が閉じているときに脆くなることがあります。プライベート投票は妥当性を検証できますが、ガバナンスは依然として、機微な投票権力を公開せずに結果を証明しなければなりません。
だから私は、オンチェーン上の能力と、運用上の撤去(置き換えではなく“取り除くこと”)を比べ続けています。
DUSKにとって最も強い指標は、発行された資産量ではないかもしれません。退役したシステム、照合作業のイベントがなくなること、決済例外の減少、そして手動のコンプライアンス手順が取り除かれること——そうしたものこそが指標になり得ます。
ただ、私はまだ疑問があります。DUSKがよりクリーンな台帳を追加しても、機関がその周りに古い統制をすべて残したままだとしたら、そのシステムは本当に単純になったのでしょうか。それとも、より多層化しただけなのでしょうか?
#dusk $DUSK @Dusk
DUSKのセキュリティが発行から決済へ移行する様子を調べていて、台帳のほうは簡単だと気づきました。旧登録機、税エンジン、リカバリーデスク、そしてマーケットアワーのロジックは、まだそれとは別に存在していました。
DUSKにとってのより深いテストはここです。オンチェーンに所有や譲渡の状態を載せることだけでは不十分で、レガシーとの照合、重複記録、そして手動の統制がその後実際に消えない限り意味がありません。
多くの人は、自動化と置き換えを混同します。配当はコントラクトで実行できますが、20,000人の投資家に対する税務処理は、管轄、本人確認のステータス、そして報告ルールにまだ左右されるかもしれません。ラップされた資産は24時間取引できますが、その参照価格は、基礎となる市場が閉じているときに脆くなることがあります。プライベート投票は妥当性を検証できますが、ガバナンスは依然として、機微な投票権力を公開せずに結果を証明しなければなりません。
だから私は、オンチェーン上の能力と、運用上の撤去(置き換えではなく“取り除くこと”)を比べ続けています。
DUSKにとって最も強い指標は、発行された資産量ではないかもしれません。退役したシステム、照合作業のイベントがなくなること、決済例外の減少、そして手動のコンプライアンス手順が取り除かれること——そうしたものこそが指標になり得ます。
ただ、私はまだ疑問があります。DUSKがよりクリーンな台帳を追加しても、機関がその周りに古い統制をすべて残したままだとしたら、そのシステムは本当に単純になったのでしょうか。それとも、より多層化しただけなのでしょうか?
DUSKのセキュリティが発行から決済へ移行する様子を調べていて、台帳のほうは簡単だと気づきました。旧登録機、税エンジン、リカバリーデスク、そしてマーケットアワーのロジックは、まだそれとは別に存在していました。
DUSKにとってのより深いテストはここです。オンチェーンに所有や譲渡の状態を載せることだけでは不十分で、レガシーとの照合、重複記録、そして手動の統制がその後実際に消えない限り意味がありません。
多くの人は、自動化と置き換えを混同します。配当はコントラクトで実行できますが、20,000人の投資家に対する税務処理は、管轄、本人確認のステータス、そして報告ルールにまだ左右されるかもしれません。ラップされた資産は24時間取引できますが、その参照価格は、基礎となる市場が閉じているときに脆くなることがあります。プライベート投票は妥当性を検証できますが、ガバナンスは依然として、機微な投票権力を公開せずに結果を証明しなければなりません。
だから私は、オンチェーン上の能力と、運用上の撤去(置き換えではなく“取り除くこと”)を比べ続けています。
DUSKにとって最も強い指標は、発行された資産量ではないかもしれません。退役したシステム、照合作業のイベントがなくなること、決済例外の減少、そして手動のコンプライアンス手順が取り除かれること——そうしたものこそが指標になり得ます。
ただ、私はまだ疑問があります。DUSKがよりクリーンな台帳を追加しても、機関がその周りに古い統制をすべて残したままだとしたら、そのシステムは本当に単純になったのでしょうか。それとも、より多層化しただけなのでしょうか?
11
15
4.3k
·
--
本人確認中
TermMaxのエアドロップ計算と固定金利の借入モデルを見比べ続けていると、同じ問題が繰り返し出てきます。予測可能な条件が、予測可能な結果を意味するわけではない、ということです。
ETH保有者は、固定のコストで30日・90日・180日間USDCを借りられますが、ETH自体は動き続けます。利息の支払い額は分かっています。しかし、担保リスクは分かりません。売却せずにETHを保有し続けることでアップサイドや将来の選択肢を守れるのは確かですが、流動性が“ただ”というわけではありません。
そのため、私にとっては最大借入可能額よりも、清算までの距離(リキディエーション・ディスタンス)のほうが有用です。ポジション可能額の70%を借りるのは資本効率が良く見える一方で、ボラティリティに対する余裕がほとんど残らないことがあります。
TMXの分配にも、同様の会計上の問題があります。「コミュニティ向けに15%」は大きく聞こえますが、流通供給量、クレーム率、出品者(セラー)数まで含めると話は変わります。仮にFDVが1.8億ドルなら、TMXは1トークンあたり約0.18ドルを意味し、200 TMXでもせいぜい約36ドル程度です。
ただし、少額クレームが50,000件あれば、5,000件の大口よりも多くの個別の出品者(セラー)を生み得ます。
ここで重要なのは、活動量(アクティビティ)と質(クオリティ)のバランスです。バイナンスのキャンペーン参加によって、TMXの保有者はすぐに増えます。実際に固定金利の借り手が増えるのか、それとも主に“はるかに大きいクレーム待ち行列”が増えるだけなのか、私はまだ見守っています。
#termmax @termmax
TermMaxのエアドロップ計算と固定金利の借入モデルを見比べ続けていると、同じ問題が繰り返し出てきます。予測可能な条件が、予測可能な結果を意味するわけではない、ということです。
ETH保有者は、固定のコストで30日・90日・180日間USDCを借りられますが、ETH自体は動き続けます。利息の支払い額は分かっています。しかし、担保リスクは分かりません。売却せずにETHを保有し続けることでアップサイドや将来の選択肢を守れるのは確かですが、流動性が“ただ”というわけではありません。
そのため、私にとっては最大借入可能額よりも、清算までの距離(リキディエーション・ディスタンス)のほうが有用です。ポジション可能額の70%を借りるのは資本効率が良く見える一方で、ボラティリティに対する余裕がほとんど残らないことがあります。
TMXの分配にも、同様の会計上の問題があります。「コミュニティ向けに15%」は大きく聞こえますが、流通供給量、クレーム率、出品者(セラー)数まで含めると話は変わります。仮にFDVが1.8億ドルなら、TMXは1トークンあたり約0.18ドルを意味し、200 TMXでもせいぜい約36ドル程度です。
ただし、少額クレームが50,000件あれば、5,000件の大口よりも多くの個別の出品者(セラー)を生み得ます。
ここで重要なのは、活動量(アクティビティ)と質(クオリティ)のバランスです。バイナンスのキャンペーン参加によって、TMXの保有者はすぐに増えます。実際に固定金利の借り手が増えるのか、それとも主に“はるかに大きいクレーム待ち行列”が増えるだけなのか、私はまだ見守っています。
#termmax @TermMax
ETH保有者は、固定のコストで30日・90日・180日間USDCを借りられますが、ETH自体は動き続けます。利息の支払い額は分かっています。しかし、担保リスクは分かりません。売却せずにETHを保有し続けることでアップサイドや将来の選択肢を守れるのは確かですが、流動性が“ただ”というわけではありません。
そのため、私にとっては最大借入可能額よりも、清算までの距離(リキディエーション・ディスタンス)のほうが有用です。ポジション可能額の70%を借りるのは資本効率が良く見える一方で、ボラティリティに対する余裕がほとんど残らないことがあります。
TMXの分配にも、同様の会計上の問題があります。「コミュニティ向けに15%」は大きく聞こえますが、流通供給量、クレーム率、出品者(セラー)数まで含めると話は変わります。仮にFDVが1.8億ドルなら、TMXは1トークンあたり約0.18ドルを意味し、200 TMXでもせいぜい約36ドル程度です。
ただし、少額クレームが50,000件あれば、5,000件の大口よりも多くの個別の出品者(セラー)を生み得ます。
ここで重要なのは、活動量(アクティビティ)と質(クオリティ)のバランスです。バイナンスのキャンペーン参加によって、TMXの保有者はすぐに増えます。実際に固定金利の借り手が増えるのか、それとも主に“はるかに大きいクレーム待ち行列”が増えるだけなのか、私はまだ見守っています。
#termmax @TermMax


6
7
8.7k
·
--
DUSKのRWAストーリーを見ていて、間違ったものを数え続けていることに気づきました。数えるべきは、実際に動いている資産ではなく、「発行された資産」だったのです。
この違いは重要です。Dusk Tradeは単なる発行レイヤーではありません。難しいのはその下にある部分です。オンボーディング、ウォレット設定、適格性、管理された移転、支払いの連携、そして決済。そこにNPEXが加わると、トークン化された価値についての別の見出しよりも、このワークフローのほうがずっと面白くなります。
今私が知りたいのはシンプルです。ローンチ後に、DUSKに紐づく資産はどれくらい取引され、どれくらいの頻度で取引されるのか。
1つの資産発行はデモです。100の資産が遊んだままであれば、それも大半はデモです。日次決済があり、リピート購入者がいて、販売者が繰り返し戻ってくる10の資産のほうが、実際の市場が形成されつつあるかどうかをはるかに示してくれるでしょう。
なので、私はアクティブ資産比率、30日あたりのリターナートレーダー率、アクティブ投資家あたりの取引回数、そして30日・90日・180日経過後の休眠資産を追跡したいです。
登録(登録数)と再利用(リピート)の違い。発行と、実際の市場フローの違い。
そこが、DUSKが試されるポイントだと思います。インフラは書面上は完成して見えるかもしれませんが、DUSKは規制された発行を継続的なセカンダリー活動へと転換できるのでしょうか。それとも、オンボーディング後にパイプラインが止まってしまうのでしょうか?
#dusk $DUSK @Dusk_Foundation
DUSKのRWAストーリーを見ていて、間違ったものを数え続けていることに気づきました。数えるべきは、実際に動いている資産ではなく、「発行された資産」だったのです。
この違いは重要です。Dusk Tradeは単なる発行レイヤーではありません。難しいのはその下にある部分です。オンボーディング、ウォレット設定、適格性、管理された移転、支払いの連携、そして決済。そこにNPEXが加わると、トークン化された価値についての別の見出しよりも、このワークフローのほうがずっと面白くなります。
今私が知りたいのはシンプルです。ローンチ後に、DUSKに紐づく資産はどれくらい取引され、どれくらいの頻度で取引されるのか。
1つの資産発行はデモです。100の資産が遊んだままであれば、それも大半はデモです。日次決済があり、リピート購入者がいて、販売者が繰り返し戻ってくる10の資産のほうが、実際の市場が形成されつつあるかどうかをはるかに示してくれるでしょう。
なので、私はアクティブ資産比率、30日あたりのリターナートレーダー率、アクティブ投資家あたりの取引回数、そして30日・90日・180日経過後の休眠資産を追跡したいです。
登録(登録数)と再利用(リピート)の違い。発行と、実際の市場フローの違い。
そこが、DUSKが試されるポイントだと思います。インフラは書面上は完成して見えるかもしれませんが、DUSKは規制された発行を継続的なセカンダリー活動へと転換できるのでしょうか。それとも、オンボーディング後にパイプラインが止まってしまうのでしょうか?
#dusk $DUSK @Dusk
この違いは重要です。Dusk Tradeは単なる発行レイヤーではありません。難しいのはその下にある部分です。オンボーディング、ウォレット設定、適格性、管理された移転、支払いの連携、そして決済。そこにNPEXが加わると、トークン化された価値についての別の見出しよりも、このワークフローのほうがずっと面白くなります。
今私が知りたいのはシンプルです。ローンチ後に、DUSKに紐づく資産はどれくらい取引され、どれくらいの頻度で取引されるのか。
1つの資産発行はデモです。100の資産が遊んだままであれば、それも大半はデモです。日次決済があり、リピート購入者がいて、販売者が繰り返し戻ってくる10の資産のほうが、実際の市場が形成されつつあるかどうかをはるかに示してくれるでしょう。
なので、私はアクティブ資産比率、30日あたりのリターナートレーダー率、アクティブ投資家あたりの取引回数、そして30日・90日・180日経過後の休眠資産を追跡したいです。
登録(登録数)と再利用(リピート)の違い。発行と、実際の市場フローの違い。
そこが、DUSKが試されるポイントだと思います。インフラは書面上は完成して見えるかもしれませんが、DUSKは規制された発行を継続的なセカンダリー活動へと転換できるのでしょうか。それとも、オンボーディング後にパイプラインが止まってしまうのでしょうか?
#dusk $DUSK @Dusk


19
17
238
·
--
一部該当
DUSKのプローバ要件を確認していて、欠けているのは「速度」ではなく「場所」だと気づきました。
ネットワークは100のプローバを表示できても、証明の処理能力の大部分が1つの地域に集中しているなら、プライバシー利用の可用性は弱いままです。ヨーロッパ、アジア、北米といったラベルは問題ではありません。需要が急増したときに、各地域が実際にどれだけの証明を生み出せるかが重要です。
それによって、私はDUSKの見方が変わりました。プローバ数は活動量です。地域ごとの証明処理能力はレジリエンス(耐障害性)です。
ZK証明の生成はワーカーごとにシングルスレッドなので、強いシングルコア性能が重要で、ワーカー数を増やすほど並列の処理能力が上がります。とはいえ、それは「ハードウェアの集中」が重要でなくなるのではなく、むしろより重要になります。
証明スループットの70%が1つのデータセンターの10台のマシンから来ているなら、100のプローバは安心できる数字に見えても、運用上の意味はほとんどありません。地域規模の障害で、ステークへの影響はわずかでも、証明処理能力の30%が失われる可能性があります。
そしてレイテンシ(遅延)だけでも誤解を招きます。500msの証明は、10秒のワークフローの5%を消費し、2秒なら20%を消費します。負荷時のP95、P99、そしてCPUコアあたり1分間の証明数を見たいです。
DUSKは高速な証明が可能かもしれません。ですが、その速さが地理的に耐えられるものかどうかは、引き続き観察しています。
#dusk $DUSK @Dusk_Foundation
DUSKのプローバ要件を確認していて、欠けているのは「速度」ではなく「場所」だと気づきました。
ネットワークは100のプローバを表示できても、証明の処理能力の大部分が1つの地域に集中しているなら、プライバシー利用の可用性は弱いままです。ヨーロッパ、アジア、北米といったラベルは問題ではありません。需要が急増したときに、各地域が実際にどれだけの証明を生み出せるかが重要です。
それによって、私はDUSKの見方が変わりました。プローバ数は活動量です。地域ごとの証明処理能力はレジリエンス(耐障害性)です。
ZK証明の生成はワーカーごとにシングルスレッドなので、強いシングルコア性能が重要で、ワーカー数を増やすほど並列の処理能力が上がります。とはいえ、それは「ハードウェアの集中」が重要でなくなるのではなく、むしろより重要になります。
証明スループットの70%が1つのデータセンターの10台のマシンから来ているなら、100のプローバは安心できる数字に見えても、運用上の意味はほとんどありません。地域規模の障害で、ステークへの影響はわずかでも、証明処理能力の30%が失われる可能性があります。
そしてレイテンシ(遅延)だけでも誤解を招きます。500msの証明は、10秒のワークフローの5%を消費し、2秒なら20%を消費します。負荷時のP95、P99、そしてCPUコアあたり1分間の証明数を見たいです。
DUSKは高速な証明が可能かもしれません。ですが、その速さが地理的に耐えられるものかどうかは、引き続き観察しています。
#dusk $DUSK @Dusk
ネットワークは100のプローバを表示できても、証明の処理能力の大部分が1つの地域に集中しているなら、プライバシー利用の可用性は弱いままです。ヨーロッパ、アジア、北米といったラベルは問題ではありません。需要が急増したときに、各地域が実際にどれだけの証明を生み出せるかが重要です。
それによって、私はDUSKの見方が変わりました。プローバ数は活動量です。地域ごとの証明処理能力はレジリエンス(耐障害性)です。
ZK証明の生成はワーカーごとにシングルスレッドなので、強いシングルコア性能が重要で、ワーカー数を増やすほど並列の処理能力が上がります。とはいえ、それは「ハードウェアの集中」が重要でなくなるのではなく、むしろより重要になります。
証明スループットの70%が1つのデータセンターの10台のマシンから来ているなら、100のプローバは安心できる数字に見えても、運用上の意味はほとんどありません。地域規模の障害で、ステークへの影響はわずかでも、証明処理能力の30%が失われる可能性があります。
そしてレイテンシ(遅延)だけでも誤解を招きます。500msの証明は、10秒のワークフローの5%を消費し、2秒なら20%を消費します。負荷時のP95、P99、そしてCPUコアあたり1分間の証明数を見たいです。
DUSKは高速な証明が可能かもしれません。ですが、その速さが地理的に耐えられるものかどうかは、引き続き観察しています。
#dusk $DUSK @Dusk


36
34
6.2k
·
--
単純なコンプライアンスのタイムラインを眺めていて、1つの数字だけが他より気になりました。KYCがT0でクリアされ、その180日後に送金が試みられたのです。ウォレットはオンチェーン上ではまだ適格に見えるかもしれませんが、いったいその適格性は何を証明しているのでしょうか?
そこでDUSKは、さらに面白く、そしてより不快になります。オフチェーンの仕組みがアイデンティティの状態を作ります。オンチェーンのロジックは、受け取った状態をただ強制するだけです。つまり、適格なウォレット100,000件がきれいに見えても、その背後にある5,000件の記録が古いまま、ということが起こり得ます。
重要なのは「プライバシー対透明性」という比較ではありません。問題は「執行の質対データの質」です。
DUSKは、制限を完璧に実行できてしまう一方で、誤った制限を完璧に実行してしまうこともあります。制裁リストは12:00に更新され、制限レイヤーが更新されるのは12:05…その5分間のギャップはスマートコントラクトの問題ではなく、それでもコンプライアンスの問題です。
プライバシーについても同様です。DUSKはオンチェーン上で公開される情報を減らせるかもしれませんが、開示のコピーはそれでもカストディアン、ブローカー、銀行、税務代理人にまたがって拡散していきます。見えにくいからといって、重複が必ず減るとは限りません。
そしてクーポンの決済は決定論的でも、税務の取り扱いはオフチェーンで投資家ごとに異なるまま、ということもあり得ます。
だから私は、もう一度同じ問いに戻ってしまうのです。DUSKが執行しているコンプライアンスの真実は、どれほど新鮮なのでしょうか?
#dusk $DUSK @Dusk_Foundation
単純なコンプライアンスのタイムラインを眺めていて、1つの数字だけが他より気になりました。KYCがT0でクリアされ、その180日後に送金が試みられたのです。ウォレットはオンチェーン上ではまだ適格に見えるかもしれませんが、いったいその適格性は何を証明しているのでしょうか?
そこでDUSKは、さらに面白く、そしてより不快になります。オフチェーンの仕組みがアイデンティティの状態を作ります。オンチェーンのロジックは、受け取った状態をただ強制するだけです。つまり、適格なウォレット100,000件がきれいに見えても、その背後にある5,000件の記録が古いまま、ということが起こり得ます。
重要なのは「プライバシー対透明性」という比較ではありません。問題は「執行の質対データの質」です。
DUSKは、制限を完璧に実行できてしまう一方で、誤った制限を完璧に実行してしまうこともあります。制裁リストは12:00に更新され、制限レイヤーが更新されるのは12:05…その5分間のギャップはスマートコントラクトの問題ではなく、それでもコンプライアンスの問題です。
プライバシーについても同様です。DUSKはオンチェーン上で公開される情報を減らせるかもしれませんが、開示のコピーはそれでもカストディアン、ブローカー、銀行、税務代理人にまたがって拡散していきます。見えにくいからといって、重複が必ず減るとは限りません。
そしてクーポンの決済は決定論的でも、税務の取り扱いはオフチェーンで投資家ごとに異なるまま、ということもあり得ます。
だから私は、もう一度同じ問いに戻ってしまうのです。DUSKが執行しているコンプライアンスの真実は、どれほど新鮮なのでしょうか?
#dusk $DUSK @Dusk
そこでDUSKは、さらに面白く、そしてより不快になります。オフチェーンの仕組みがアイデンティティの状態を作ります。オンチェーンのロジックは、受け取った状態をただ強制するだけです。つまり、適格なウォレット100,000件がきれいに見えても、その背後にある5,000件の記録が古いまま、ということが起こり得ます。
重要なのは「プライバシー対透明性」という比較ではありません。問題は「執行の質対データの質」です。
DUSKは、制限を完璧に実行できてしまう一方で、誤った制限を完璧に実行してしまうこともあります。制裁リストは12:00に更新され、制限レイヤーが更新されるのは12:05…その5分間のギャップはスマートコントラクトの問題ではなく、それでもコンプライアンスの問題です。
プライバシーについても同様です。DUSKはオンチェーン上で公開される情報を減らせるかもしれませんが、開示のコピーはそれでもカストディアン、ブローカー、銀行、税務代理人にまたがって拡散していきます。見えにくいからといって、重複が必ず減るとは限りません。
そしてクーポンの決済は決定論的でも、税務の取り扱いはオフチェーンで投資家ごとに異なるまま、ということもあり得ます。
だから私は、もう一度同じ問いに戻ってしまうのです。DUSKが執行しているコンプライアンスの真実は、どれほど新鮮なのでしょうか?
#dusk $DUSK @Dusk


31
21
3.3k
·
--
本人確認中
TermMaxの固定金利スクリーンと、他所での変動金利借入を並べてストレステストしてみたところ、最も低いAPRが、私が何度も確かめに行っていた“数字”ではありませんでした。重要なのは、こちらに対して突然動いてしまうことのない数字です。
それが、TermMaxが売り込もうとしている「確実性」という、より深い優位性です。FTとXTは元本と利息の区分を行い、XTを売ることで、将来の借入コストをいまの流動性へと変換できます。今日いちばん安い金利を探すことが主眼ではなく、明日の需要急増前にコストを把握していることが大事なのです。
TMXにおいて、この違いは特に重要です。ローンチの注目度よりも、利用の質が重視されるべきだからです。8月25日の予定TGEで大きな参加者が集まるかもしれませんが、150万ウォレットという規模は、固定金利の満期まで完了して戻ってくるのが少数にとどまるなら大きく意味が薄れます。
私が重視する比較は、登録数と、リピートする固定金利ユーザーの数です。キャンペーン活動は作るのは簡単です。30日・90日・180日後に資本が継続して戻ってくることは、ずっと難しい。
静かな疑念は、TGEユーザーが、インセンティブが薄れた後に“プレTGEの借り手”のように行動するかどうかです。もしTMXが注目を、繰り返しの満期サイクルへ転換できないなら、固定金利の物語は面白さを保ちますが、採用は見出しのウォレット数が示唆するほど厚くはならないように見えます。
#termmax @termmax
TermMaxの固定金利スクリーンと、他所での変動金利借入を並べてストレステストしてみたところ、最も低いAPRが、私が何度も確かめに行っていた“数字”ではありませんでした。重要なのは、こちらに対して突然動いてしまうことのない数字です。
それが、TermMaxが売り込もうとしている「確実性」という、より深い優位性です。FTとXTは元本と利息の区分を行い、XTを売ることで、将来の借入コストをいまの流動性へと変換できます。今日いちばん安い金利を探すことが主眼ではなく、明日の需要急増前にコストを把握していることが大事なのです。
TMXにおいて、この違いは特に重要です。ローンチの注目度よりも、利用の質が重視されるべきだからです。8月25日の予定TGEで大きな参加者が集まるかもしれませんが、150万ウォレットという規模は、固定金利の満期まで完了して戻ってくるのが少数にとどまるなら大きく意味が薄れます。
私が重視する比較は、登録数と、リピートする固定金利ユーザーの数です。キャンペーン活動は作るのは簡単です。30日・90日・180日後に資本が継続して戻ってくることは、ずっと難しい。
静かな疑念は、TGEユーザーが、インセンティブが薄れた後に“プレTGEの借り手”のように行動するかどうかです。もしTMXが注目を、繰り返しの満期サイクルへ転換できないなら、固定金利の物語は面白さを保ちますが、採用は見出しのウォレット数が示唆するほど厚くはならないように見えます。
#termmax @TermMax
それが、TermMaxが売り込もうとしている「確実性」という、より深い優位性です。FTとXTは元本と利息の区分を行い、XTを売ることで、将来の借入コストをいまの流動性へと変換できます。今日いちばん安い金利を探すことが主眼ではなく、明日の需要急増前にコストを把握していることが大事なのです。
TMXにおいて、この違いは特に重要です。ローンチの注目度よりも、利用の質が重視されるべきだからです。8月25日の予定TGEで大きな参加者が集まるかもしれませんが、150万ウォレットという規模は、固定金利の満期まで完了して戻ってくるのが少数にとどまるなら大きく意味が薄れます。
私が重視する比較は、登録数と、リピートする固定金利ユーザーの数です。キャンペーン活動は作るのは簡単です。30日・90日・180日後に資本が継続して戻ってくることは、ずっと難しい。
静かな疑念は、TGEユーザーが、インセンティブが薄れた後に“プレTGEの借り手”のように行動するかどうかです。もしTMXが注目を、繰り返しの満期サイクルへ転換できないなら、固定金利の物語は面白さを保ちますが、採用は見出しのウォレット数が示唆するほど厚くはならないように見えます。
#termmax @TermMax


20
18
3.3k
·
--
いくつかのエポック間でDUSKの報酬を比較していたのですが、気になって仕方なかったのは、使うウィンドウによってバーン比率の見え方がかなり変わることでした。7日だとノイズが多く、30日だとよりすっきり見え、90日だと動きがほとんど隠れてしまいます。
これは重要です。DUSKの発行スケジュールは固定にできますが、その下で実現された供給の増加はまだ揺れ動くからです。
19.8574 DUSKのブロック報酬は、予定されている発行量です。クレジットのバーン、ハードスラッシングによるバーン、またはその他のバーン活動によってその値の一部が消える場合、自動的に「純増供給の19.8574」になるわけではありません。
なので、報酬の合計だけを追うのはしません。2,160ブロックのエポックごとにバーン/報酬比を追い、その平均と中央値を比較します。あるエポックでバーンが5%でも、別のエポックで20%でも、「どちらの数値が見栄えが良いか」が問題ではありません。ネットワークの挙動、手数料、ペナルティ、利用圧がどう変わったのかが問題です。
ここで多くの人が、発行(emission)とインフレを混同します。関連はありますが、同一ではありません。
疑っているのは持続性です。高いバーン強度が複数エポック続くなら、一度の極端な1週間とは別の意味を示しているはずです。
DUSKでは36年のカーブは予測可能かもしれません。しかし実際の金銭的な経路は、そうとは限らないでしょう。
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
いくつかのエポック間でDUSKの報酬を比較していたのですが、気になって仕方なかったのは、使うウィンドウによってバーン比率の見え方がかなり変わることでした。7日だとノイズが多く、30日だとよりすっきり見え、90日だと動きがほとんど隠れてしまいます。
これは重要です。DUSKの発行スケジュールは固定にできますが、その下で実現された供給の増加はまだ揺れ動くからです。
19.8574 DUSKのブロック報酬は、予定されている発行量です。クレジットのバーン、ハードスラッシングによるバーン、またはその他のバーン活動によってその値の一部が消える場合、自動的に「純増供給の19.8574」になるわけではありません。
なので、報酬の合計だけを追うのはしません。2,160ブロックのエポックごとにバーン/報酬比を追い、その平均と中央値を比較します。あるエポックでバーンが5%でも、別のエポックで20%でも、「どちらの数値が見栄えが良いか」が問題ではありません。ネットワークの挙動、手数料、ペナルティ、利用圧がどう変わったのかが問題です。
ここで多くの人が、発行(emission)とインフレを混同します。関連はありますが、同一ではありません。
疑っているのは持続性です。高いバーン強度が複数エポック続くなら、一度の極端な1週間とは別の意味を示しているはずです。
DUSKでは36年のカーブは予測可能かもしれません。しかし実際の金銭的な経路は、そうとは限らないでしょう。
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
これは重要です。DUSKの発行スケジュールは固定にできますが、その下で実現された供給の増加はまだ揺れ動くからです。
19.8574 DUSKのブロック報酬は、予定されている発行量です。クレジットのバーン、ハードスラッシングによるバーン、またはその他のバーン活動によってその値の一部が消える場合、自動的に「純増供給の19.8574」になるわけではありません。
なので、報酬の合計だけを追うのはしません。2,160ブロックのエポックごとにバーン/報酬比を追い、その平均と中央値を比較します。あるエポックでバーンが5%でも、別のエポックで20%でも、「どちらの数値が見栄えが良いか」が問題ではありません。ネットワークの挙動、手数料、ペナルティ、利用圧がどう変わったのかが問題です。
ここで多くの人が、発行(emission)とインフレを混同します。関連はありますが、同一ではありません。
疑っているのは持続性です。高いバーン強度が複数エポック続くなら、一度の極端な1週間とは別の意味を示しているはずです。
DUSKでは36年のカーブは予測可能かもしれません。しかし実際の金銭的な経路は、そうとは限らないでしょう。
@Dusk #dusk $DUSK #dusk $DUSK @Dusk


49
35
335
·
--
ダッシュボードを確認しながら、約$27.27Mのアクティブローンに対して約$31.21MのTVLがある状況で、単一のTermMax指標に絞り込んで注視しました。これは約87%の利用率に近く、TVLのヘッドラインだけよりも多くのことを教えてくれます。
TVLは資本が流入したことを示します。利用率は、その資本が実際に使われているのかを問います。
この違いはTMX Tokenにとって重要です。過去の規模は、現在の経済的な厚みよりも強く見えることがあります。TermMaxは過去の歴史的TVLで$64M+を超えていますが、現在のTVLは$31M前後です。ピーク時の導入と、維持されている資本は同じではありません。あまりにも。
ユーザー数も同様の扱いが必要です。登録ウォレットの837Kは大きく見える一方で、ピークの1日あたりユーザー数が170Kだと「活動的」に見えます。しかし私は、30日間の中央値ユーザー、リターン(再訪)ウォレット、そして登録数で割った日次アクティブユーザーを見たいです。アクティベーション(活性化)とアキュムレーション(積み上げ)を分けること。
手数料が輪郭をさらに明確にします。TVL $31.21Mに対して直近30日で約$19.93Kの手数料ということは、問うべき本質は「TermMaxがどれだけ資本を抱えているか」だけではなく、「その資本がプロトコル収益をどれだけ効率よく生み出しているか」だということです。
TMX Tokenにとっては、見栄えの良い成長以上にそれが重要です。
利用率が高いまま、維持されている資本が減っている場合の、気になる一点もまだ監視しています。それは健康的な効率なのでしょうか?それとも、流動性基盤が薄くなっていることによる圧力でしょうか?
#termmax @termmax
ダッシュボードを確認しながら、約$27.27Mのアクティブローンに対して約$31.21MのTVLがある状況で、単一のTermMax指標に絞り込んで注視しました。これは約87%の利用率に近く、TVLのヘッドラインだけよりも多くのことを教えてくれます。
TVLは資本が流入したことを示します。利用率は、その資本が実際に使われているのかを問います。
この違いはTMX Tokenにとって重要です。過去の規模は、現在の経済的な厚みよりも強く見えることがあります。TermMaxは過去の歴史的TVLで$64M+を超えていますが、現在のTVLは$31M前後です。ピーク時の導入と、維持されている資本は同じではありません。あまりにも。
ユーザー数も同様の扱いが必要です。登録ウォレットの837Kは大きく見える一方で、ピークの1日あたりユーザー数が170Kだと「活動的」に見えます。しかし私は、30日間の中央値ユーザー、リターン(再訪)ウォレット、そして登録数で割った日次アクティブユーザーを見たいです。アクティベーション(活性化)とアキュムレーション(積み上げ)を分けること。
手数料が輪郭をさらに明確にします。TVL $31.21Mに対して直近30日で約$19.93Kの手数料ということは、問うべき本質は「TermMaxがどれだけ資本を抱えているか」だけではなく、「その資本がプロトコル収益をどれだけ効率よく生み出しているか」だということです。
TMX Tokenにとっては、見栄えの良い成長以上にそれが重要です。
利用率が高いまま、維持されている資本が減っている場合の、気になる一点もまだ監視しています。それは健康的な効率なのでしょうか?それとも、流動性基盤が薄くなっていることによる圧力でしょうか?
#termmax @TermMax
TVLは資本が流入したことを示します。利用率は、その資本が実際に使われているのかを問います。
この違いはTMX Tokenにとって重要です。過去の規模は、現在の経済的な厚みよりも強く見えることがあります。TermMaxは過去の歴史的TVLで$64M+を超えていますが、現在のTVLは$31M前後です。ピーク時の導入と、維持されている資本は同じではありません。あまりにも。
ユーザー数も同様の扱いが必要です。登録ウォレットの837Kは大きく見える一方で、ピークの1日あたりユーザー数が170Kだと「活動的」に見えます。しかし私は、30日間の中央値ユーザー、リターン(再訪)ウォレット、そして登録数で割った日次アクティブユーザーを見たいです。アクティベーション(活性化)とアキュムレーション(積み上げ)を分けること。
手数料が輪郭をさらに明確にします。TVL $31.21Mに対して直近30日で約$19.93Kの手数料ということは、問うべき本質は「TermMaxがどれだけ資本を抱えているか」だけではなく、「その資本がプロトコル収益をどれだけ効率よく生み出しているか」だということです。
TMX Tokenにとっては、見栄えの良い成長以上にそれが重要です。
利用率が高いまま、維持されている資本が減っている場合の、気になる一点もまだ監視しています。それは健康的な効率なのでしょうか?それとも、流動性基盤が薄くなっていることによる圧力でしょうか?
#termmax @TermMax


38
25
3.9k
·
--
DUSKノード間で保留中のトランザクションを比較しているときに、妙な点に気づきました。あるエンドポイントは静かなのに対し、別のエンドポイントは大量にバックログが溜まっているように見えます。同じネットワークなのに、圧力のシグナルがまったく違うのです。
だから私は、パブリックのメンプールサイズはDUSKの導入指標としては弱いものだと思います。単一のエクスプローラノードは、ローカルなピアの品質、伝播遅延、RPC負荷、フィルタリング、あるいは一時的な接続問題などを反映してしまい、チェーン自体に何かが実際に起きる前に状況が見えてしまうことがあります。
もし20ノードが、どこかで50〜500件の保留トランザクションを報告しているなら、平均は数台の混雑したノードによって引き上げられ得ます。P50、ノード間のばらつき幅、変動係数は、おそらく実際のネットワーク圧力についてより多くを教えてくれるでしょう。
これはガス分析を超えて重要です。DUSKは重要なワークフローを、少数のネイティブ・コントラクトの近くに保つため、集中はアーキテクチャのシンプルさを高められる一方で、運用上の爆発半径(影響範囲)も大きくし得ます。プロトコルのアップグレードが完璧に決まっても、それでも機関のAPI経路が転送コントラクトの側で壊れてしまうことがあります。
多くの人は活動量を活動量同士で比べます。しかし私が難しいと思うのは、「ローカルな混雑」と「ネットワーク全体の需要」をどう比較するかです。
ノード間の不一致が高まっているとき、私はまだある点を見ています。DUSKは本当の圧力を見ているのか、それとも単に不均一なインフラのせいなのか。
@Dusk_Foundation #dusk #dusk $DUSK @Dusk_Foundation
DUSKノード間で保留中のトランザクションを比較しているときに、妙な点に気づきました。あるエンドポイントは静かなのに対し、別のエンドポイントは大量にバックログが溜まっているように見えます。同じネットワークなのに、圧力のシグナルがまったく違うのです。
だから私は、パブリックのメンプールサイズはDUSKの導入指標としては弱いものだと思います。単一のエクスプローラノードは、ローカルなピアの品質、伝播遅延、RPC負荷、フィルタリング、あるいは一時的な接続問題などを反映してしまい、チェーン自体に何かが実際に起きる前に状況が見えてしまうことがあります。
もし20ノードが、どこかで50〜500件の保留トランザクションを報告しているなら、平均は数台の混雑したノードによって引き上げられ得ます。P50、ノード間のばらつき幅、変動係数は、おそらく実際のネットワーク圧力についてより多くを教えてくれるでしょう。
これはガス分析を超えて重要です。DUSKは重要なワークフローを、少数のネイティブ・コントラクトの近くに保つため、集中はアーキテクチャのシンプルさを高められる一方で、運用上の爆発半径(影響範囲)も大きくし得ます。プロトコルのアップグレードが完璧に決まっても、それでも機関のAPI経路が転送コントラクトの側で壊れてしまうことがあります。
多くの人は活動量を活動量同士で比べます。しかし私が難しいと思うのは、「ローカルな混雑」と「ネットワーク全体の需要」をどう比較するかです。
ノード間の不一致が高まっているとき、私はまだある点を見ています。DUSKは本当の圧力を見ているのか、それとも単に不均一なインフラのせいなのか。
@Dusk #dusk #dusk $DUSK @Dusk
だから私は、パブリックのメンプールサイズはDUSKの導入指標としては弱いものだと思います。単一のエクスプローラノードは、ローカルなピアの品質、伝播遅延、RPC負荷、フィルタリング、あるいは一時的な接続問題などを反映してしまい、チェーン自体に何かが実際に起きる前に状況が見えてしまうことがあります。
もし20ノードが、どこかで50〜500件の保留トランザクションを報告しているなら、平均は数台の混雑したノードによって引き上げられ得ます。P50、ノード間のばらつき幅、変動係数は、おそらく実際のネットワーク圧力についてより多くを教えてくれるでしょう。
これはガス分析を超えて重要です。DUSKは重要なワークフローを、少数のネイティブ・コントラクトの近くに保つため、集中はアーキテクチャのシンプルさを高められる一方で、運用上の爆発半径(影響範囲)も大きくし得ます。プロトコルのアップグレードが完璧に決まっても、それでも機関のAPI経路が転送コントラクトの側で壊れてしまうことがあります。
多くの人は活動量を活動量同士で比べます。しかし私が難しいと思うのは、「ローカルな混雑」と「ネットワーク全体の需要」をどう比較するかです。
ノード間の不一致が高まっているとき、私はまだある点を見ています。DUSKは本当の圧力を見ているのか、それとも単に不均一なインフラのせいなのか。
@Dusk #dusk #dusk $DUSK @Dusk


27
25
5.1k
·
--
DUSKのCCIP到達範囲を、発行体が実際に質問するであろう内容と照らし合わせていたら、ずっと気になっていた数字がありました。『到達可能なチェーンが65+』は大きく聞こえますが、到達範囲は需要ではありません。
DuskEVM上の規制対象資産が技術的に数十のネットワークをまたいで移動できるとしても、より重要な指標は、実際にどれだけの価値が本拠市場から流出するかです。意味のある資産需要を生むのが5チェーンだけなら、65チェーンの接続性は普及ではなくインフラです。
DUSKに関しては、規制対象資産の総量に対するクロスチェーン取引量の比率を見たいです。同じ数のチェーンがサポートされていても、3%の比率と30%ではまったく別の話になります。
もうひとつ、この点には緊張関係があります。CCIPのレート制限は、時間の経過に伴ってレーンを通じて動く価値の量を抑えられるため、発行体にとって有用なリスク制御の層になります。しかしストレスのかかった市場では、その同じ制御が行列になり得ます。需要が急増し、容量が枯渇し、ユーザーはバケツが満たされるのを待つことになります。
そこでDUSKが面白くなる一方、判断が難しくもなります。相互運用性か、それとも分配か。
多くの人は到達可能なチェーン数を数えます。私は、継続的に規制対象資産のフローがあるチェーン数を数えたいです。
私の質問は、DUSKが、それらの資産を制度上の用途として使えるようにする管理(コントロール)を弱めることなく、外部流動性を拡大できるかどうかです。
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
DUSKのCCIP到達範囲を、発行体が実際に質問するであろう内容と照らし合わせていたら、ずっと気になっていた数字がありました。『到達可能なチェーンが65+』は大きく聞こえますが、到達範囲は需要ではありません。
DuskEVM上の規制対象資産が技術的に数十のネットワークをまたいで移動できるとしても、より重要な指標は、実際にどれだけの価値が本拠市場から流出するかです。意味のある資産需要を生むのが5チェーンだけなら、65チェーンの接続性は普及ではなくインフラです。
DUSKに関しては、規制対象資産の総量に対するクロスチェーン取引量の比率を見たいです。同じ数のチェーンがサポートされていても、3%の比率と30%ではまったく別の話になります。
もうひとつ、この点には緊張関係があります。CCIPのレート制限は、時間の経過に伴ってレーンを通じて動く価値の量を抑えられるため、発行体にとって有用なリスク制御の層になります。しかしストレスのかかった市場では、その同じ制御が行列になり得ます。需要が急増し、容量が枯渇し、ユーザーはバケツが満たされるのを待つことになります。
そこでDUSKが面白くなる一方、判断が難しくもなります。相互運用性か、それとも分配か。
多くの人は到達可能なチェーン数を数えます。私は、継続的に規制対象資産のフローがあるチェーン数を数えたいです。
私の質問は、DUSKが、それらの資産を制度上の用途として使えるようにする管理(コントロール)を弱めることなく、外部流動性を拡大できるかどうかです。
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
DuskEVM上の規制対象資産が技術的に数十のネットワークをまたいで移動できるとしても、より重要な指標は、実際にどれだけの価値が本拠市場から流出するかです。意味のある資産需要を生むのが5チェーンだけなら、65チェーンの接続性は普及ではなくインフラです。
DUSKに関しては、規制対象資産の総量に対するクロスチェーン取引量の比率を見たいです。同じ数のチェーンがサポートされていても、3%の比率と30%ではまったく別の話になります。
もうひとつ、この点には緊張関係があります。CCIPのレート制限は、時間の経過に伴ってレーンを通じて動く価値の量を抑えられるため、発行体にとって有用なリスク制御の層になります。しかしストレスのかかった市場では、その同じ制御が行列になり得ます。需要が急増し、容量が枯渇し、ユーザーはバケツが満たされるのを待つことになります。
そこでDUSKが面白くなる一方、判断が難しくもなります。相互運用性か、それとも分配か。
多くの人は到達可能なチェーン数を数えます。私は、継続的に規制対象資産のフローがあるチェーン数を数えたいです。
私の質問は、DUSKが、それらの資産を制度上の用途として使えるようにする管理(コントロール)を弱めることなく、外部流動性を拡大できるかどうかです。
@Dusk #dusk $DUSK #dusk $DUSK @Dusk


43
25
12.6k
·
--
本人確認中
@Dusk_Foundation #dusk $DUSK
DUSKの検証用の計算を、2,160個の連続したブロックにわたって見直したところ、委員会の席数が大きく変わっても、プールが驚くほど固定されたままであることに気づきました。
1ブロックあたり検証に0.99287 DUSKを確保しているとすると、1エポックで委員会業務用に約2,144.6 DUSKが生まれます。委員会あたりバリデータが10人なら、検証用の席は21,600席になります。委員会を50に引き上げると、同じエポックで108,000席です。
私はそこをずっと注視しています。
プロトコルは、検証用プールの5%自体を増やさずに参加の機会を増やすことができます。席が増えれば委員会のカバー範囲は広がりますが、一方で同じ報酬予算が、より多くの見込まれる職務に分割されることになります。
つまり、委員会の規模と報酬密度のバランスが、見出しの放出量よりも重要です。
見逃した職務も、規模によって見え方が変わります。50の見逃し席は21,600席のうち約0.23%ですが、108,000席のうちでは約0.046%です。
人々が誤解しがちな点は、より多くのバリデータ=自動的に検証収入が増える、とは限らないことです。
DUSKにとって厄介な問いは、参加コストがそれに伴って下がらない場合でも、大きな委員会がセキュリティを十分に改善し、1席あたりの報酬が薄くなっても正当化できるのか、という点です。
@Dusk #dusk $DUSK
DUSKの検証用の計算を、2,160個の連続したブロックにわたって見直したところ、委員会の席数が大きく変わっても、プールが驚くほど固定されたままであることに気づきました。
1ブロックあたり検証に0.99287 DUSKを確保しているとすると、1エポックで委員会業務用に約2,144.6 DUSKが生まれます。委員会あたりバリデータが10人なら、検証用の席は21,600席になります。委員会を50に引き上げると、同じエポックで108,000席です。
私はそこをずっと注視しています。
プロトコルは、検証用プールの5%自体を増やさずに参加の機会を増やすことができます。席が増えれば委員会のカバー範囲は広がりますが、一方で同じ報酬予算が、より多くの見込まれる職務に分割されることになります。
つまり、委員会の規模と報酬密度のバランスが、見出しの放出量よりも重要です。
見逃した職務も、規模によって見え方が変わります。50の見逃し席は21,600席のうち約0.23%ですが、108,000席のうちでは約0.046%です。
人々が誤解しがちな点は、より多くのバリデータ=自動的に検証収入が増える、とは限らないことです。
DUSKにとって厄介な問いは、参加コストがそれに伴って下がらない場合でも、大きな委員会がセキュリティを十分に改善し、1席あたりの報酬が薄くなっても正当化できるのか、という点です。
DUSKの検証用の計算を、2,160個の連続したブロックにわたって見直したところ、委員会の席数が大きく変わっても、プールが驚くほど固定されたままであることに気づきました。
1ブロックあたり検証に0.99287 DUSKを確保しているとすると、1エポックで委員会業務用に約2,144.6 DUSKが生まれます。委員会あたりバリデータが10人なら、検証用の席は21,600席になります。委員会を50に引き上げると、同じエポックで108,000席です。
私はそこをずっと注視しています。
プロトコルは、検証用プールの5%自体を増やさずに参加の機会を増やすことができます。席が増えれば委員会のカバー範囲は広がりますが、一方で同じ報酬予算が、より多くの見込まれる職務に分割されることになります。
つまり、委員会の規模と報酬密度のバランスが、見出しの放出量よりも重要です。
見逃した職務も、規模によって見え方が変わります。50の見逃し席は21,600席のうち約0.23%ですが、108,000席のうちでは約0.046%です。
人々が誤解しがちな点は、より多くのバリデータ=自動的に検証収入が増える、とは限らないことです。
DUSKにとって厄介な問いは、参加コストがそれに伴って下がらない場合でも、大きな委員会がセキュリティを十分に改善し、1席あたりの報酬が薄くなっても正当化できるのか、という点です。


41
24
7.4k
·
--
@Dusk_Foundation #dusk $DUSK
DUSKのチャージ(top-up)数値を確認していて、妙なことに気づきました。追加した資本が、すべてそのまま稼働するわけではないのです。
10,000 DUSKのチャージでは9,000が即座に稼働(active)になる一方、1,000はロックされます。増やしていってもパターンはきれいに保たれます。1Kは900が稼働、10Kは9K、100Kは90Kです。さらに、10Kの追加を5回行うと、稼働は45Kで、ロックは5Kになります。
この90/10の分割は単純ですが、資本効率の見方が変わります。
本当の比較は「追加した量」ではなく、「稼働中の担保(active stake)対保有担保(owned stake)」です。
100Kのチャージを1回行うのも、10Kのチャージを10回行うのも、取引コストを考慮する前ならどちらも90Kが稼働し、10Kがロックされます。つまり、追加を分割しても“非稼働の10%部分”から逃れられないように見えます。
100人のプロビジョナーがそれぞれ4,000 DUSKを追加すると、400,000がポジションに入りますが、アクティブなコンセンサス担保に参加するのは360,000だけです。残りの40,000は保有されているものの、参加していません。
これは重要です。DUSKの報酬は、部分的に「稼働担保が総稼働担保に占める割合」に依存するからです。
私の質問は小さいのですが、気になります。繰り返しのチャージによってロック残高が増え続けるなら、段階的に担保を追加する便利さよりも、運用上の柔軟性のコストが上回り始めるのはいつなのでしょうか?
@Dusk #dusk $DUSK
DUSKのチャージ(top-up)数値を確認していて、妙なことに気づきました。追加した資本が、すべてそのまま稼働するわけではないのです。
10,000 DUSKのチャージでは9,000が即座に稼働(active)になる一方、1,000はロックされます。増やしていってもパターンはきれいに保たれます。1Kは900が稼働、10Kは9K、100Kは90Kです。さらに、10Kの追加を5回行うと、稼働は45Kで、ロックは5Kになります。
この90/10の分割は単純ですが、資本効率の見方が変わります。
本当の比較は「追加した量」ではなく、「稼働中の担保(active stake)対保有担保(owned stake)」です。
100Kのチャージを1回行うのも、10Kのチャージを10回行うのも、取引コストを考慮する前ならどちらも90Kが稼働し、10Kがロックされます。つまり、追加を分割しても“非稼働の10%部分”から逃れられないように見えます。
100人のプロビジョナーがそれぞれ4,000 DUSKを追加すると、400,000がポジションに入りますが、アクティブなコンセンサス担保に参加するのは360,000だけです。残りの40,000は保有されているものの、参加していません。
これは重要です。DUSKの報酬は、部分的に「稼働担保が総稼働担保に占める割合」に依存するからです。
私の質問は小さいのですが、気になります。繰り返しのチャージによってロック残高が増え続けるなら、段階的に担保を追加する便利さよりも、運用上の柔軟性のコストが上回り始めるのはいつなのでしょうか?
DUSKのチャージ(top-up)数値を確認していて、妙なことに気づきました。追加した資本が、すべてそのまま稼働するわけではないのです。
10,000 DUSKのチャージでは9,000が即座に稼働(active)になる一方、1,000はロックされます。増やしていってもパターンはきれいに保たれます。1Kは900が稼働、10Kは9K、100Kは90Kです。さらに、10Kの追加を5回行うと、稼働は45Kで、ロックは5Kになります。
この90/10の分割は単純ですが、資本効率の見方が変わります。
本当の比較は「追加した量」ではなく、「稼働中の担保(active stake)対保有担保(owned stake)」です。
100Kのチャージを1回行うのも、10Kのチャージを10回行うのも、取引コストを考慮する前ならどちらも90Kが稼働し、10Kがロックされます。つまり、追加を分割しても“非稼働の10%部分”から逃れられないように見えます。
100人のプロビジョナーがそれぞれ4,000 DUSKを追加すると、400,000がポジションに入りますが、アクティブなコンセンサス担保に参加するのは360,000だけです。残りの40,000は保有されているものの、参加していません。
これは重要です。DUSKの報酬は、部分的に「稼働担保が総稼働担保に占める割合」に依存するからです。
私の質問は小さいのですが、気になります。繰り返しのチャージによってロック残高が増え続けるなら、段階的に担保を追加する便利さよりも、運用上の柔軟性のコストが上回り始めるのはいつなのでしょうか?


35
24
5k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号