

老渔夫
2.6k Publicaciones

老渔夫
Denunciar
Bloquear usuario
大宗商品与宏观老兵闲聊
0 Siguiendo
279 Seguidores
858 Me gusta
Publicaciones
·
--
Con verificación
Durante la crisis de deuda europea, hace más de diez años, los mercados llamaban «los cinco cerdos de Europa» (PIIGS) a los países del sur: Portugal, Italia, Irlanda, Grecia y España. Grecia fue entonces la más afectada: el rendimiento de sus bonos a 10 años llegó a superar el 30 %, lo que equivalía prácticamente a una sentencia de muerte dictada por el mercado.
¿Y ahora? El rendimiento de los bonos franceses a 10 años ya supera al de los griegos. Sí, has leído bien: la Grecia que antes formaba parte de los «cerdos europeos» ahora se financia a un coste menor que Francia.
¿Qué nos dice esto? Los ciclos cambian, pero, más importante aún, a largo plazo la disciplina fiscal, las reformas estructurales y la estabilidad política pesan más que la gestión de las crisis a corto plazo. En su momento, Grecia se vio obligada por la troika (BCE, FMI y UE) a reducir el déficit, reformar las pensiones y vender activos estatales. Fue doloroso, pero funcionó. ¿Y Francia? Desde que llegó al poder un gobierno de izquierdas, ha aumentado el gasto fiscal y las prestaciones sociales, las reformas se han estancado y el déficit lleva años superando el límite. La deuda ha pasado del 90 % al más del 110 % del PIB.
El mercado no es tonto. Si pides dinero prestado y no lo devuelves, pierdes el control de las cuentas públicas y te enredas en disputas políticas, es natural que suban los rendimientos de los bonos. El problema de Francia no es que le falte dinero, sino credibilidad: los inversores empiezan a dudar de su voluntad y su capacidad para pagar la deuda.
La lección de la historia: las crisis en sí no son lo que da miedo; lo que da miedo es no cambiar después de una crisis y seguir viviendo por encima de las posibilidades. Durante la crisis de deuda europea, muchos pensaban que Grecia abandonaría el euro, entraría en impago y se hundiría por completo. Al final, Grecia se tragó el orgullo y cambió, mientras Francia vive de las rentas del pasado.
Los ciclos, de verdad, acaban pasando factura.
2.9k
·
--
Con verificación
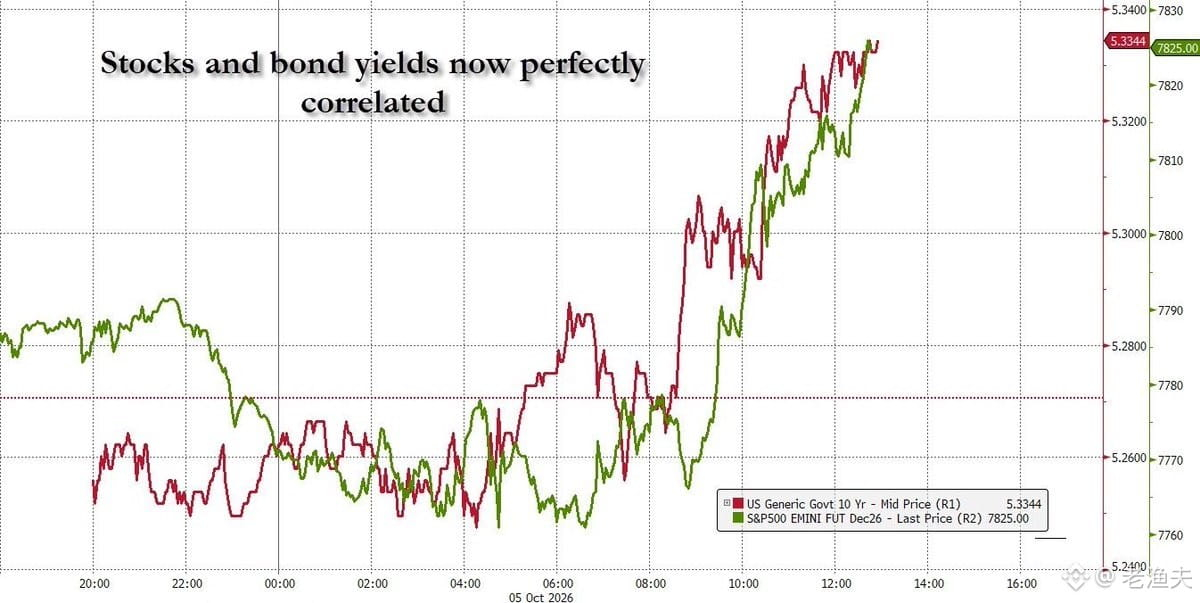
Últimamente, las acciones estadounidenses y los rendimientos de los bonos del Tesoro de EE. UU. se han movido sorprendentemente al unísono. Es bastante anómalo. En condiciones normales, las acciones y los bonos deberían estar correlacionados negativamente: cuando caen las acciones, el dinero busca refugio en los bonos; suben los precios de los bonos y bajan sus rendimientos. Pero si ahora caen las acciones y los rendimientos de los bonos también bajan, ¿qué está descontando el mercado? Podría ser una expectativa de recesión o una falta de liquidez: todos venden acciones y bonos al mismo tiempo para obtener efectivo.
Tiene sentido lo que dices sobre el 7 % como límite para los rendimientos de los bonos. Históricamente, cuando el rendimiento de los bonos del Tesoro estadounidense a 10 años ha superado el 7 %, los costes de endeudamiento del Gobierno y las empresas han sido realmente difíciles de sostener. Se alcanzaron esos niveles a principios de los años ochenta, cuando Volcker combatió la inflación, pero fue una situación extrema. Con el tamaño actual de la deuda pública estadounidense, si los rendimientos llegaran de verdad al 7 %, solo los pagos de intereses consumirían la mayor parte de los ingresos fiscales; básicamente, sería el comienzo de una espiral de deuda.
Pero eso no significa que las acciones estadounidenses tengan un «límite» equivalente. El ancla de valoración del mercado bursátil es el tipo de interés libre de riesgo más la prima de riesgo. Si los rendimientos de los bonos se disparan hasta el 7 %, también lo harán las tasas de descuento de las acciones, y las valoraciones se verán muy castigadas. Pero, en esencia, las acciones representan el valor descontado de los flujos de caja de los beneficios empresariales; mientras las empresas sigan siendo rentables, en teoría no existe un límite absoluto. Lo que ocurre es que las valoraciones se reajustan según el entorno de tipos de interés.
El problema ahora es que, si los rendimientos de las acciones y los bonos siguen moviéndose en la misma dirección, significa que el mercado teme problemas más profundos: quizá la sostenibilidad fiscal, el agotamiento de la liquidez o una pérdida de confianza en la política de la Reserva Federal. En esas circunstancias, la lógica tradicional de asignación de activos deja de funcionar y el efectivo se convierte, en cambio, en la opción más segura. A lo largo de la historia, esto no ha ocurrido muchas veces, pero cada vez que ha pasado ha ido acompañado de grandes ajustes sistémicos.
IEFETF+0,35 %
SPYB+1,11 %
2
2.3k
·
--
Parcialmente cierto
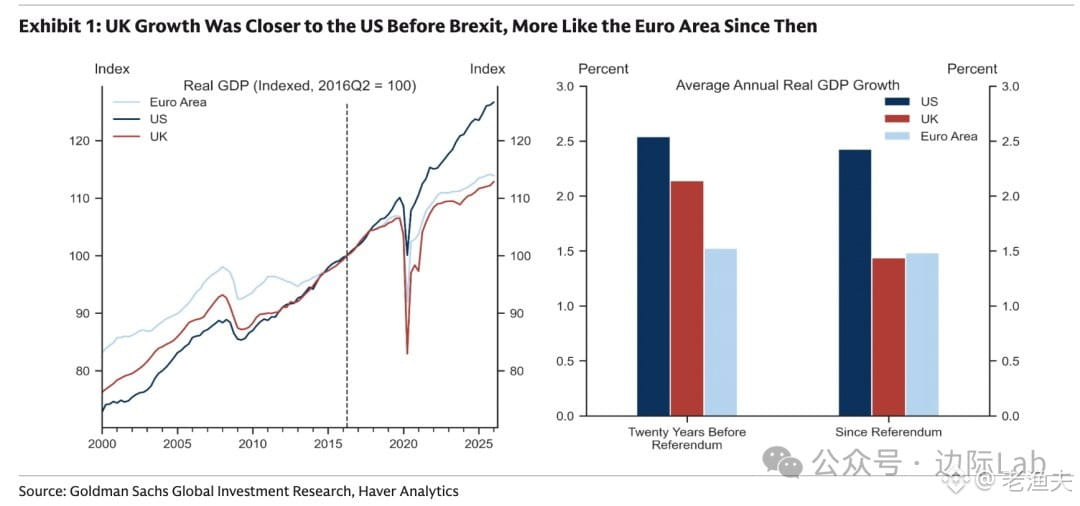
Los últimos datos de Goldman Sachs son bastante interesantes: en estos ocho años desde el Brexit, el crecimiento económico del Reino Unido ha pasado de un ritmo similar al de Estados Unidos durante los veinte años anteriores (un promedio anual del 2,1 %) a situarse al nivel de la eurozona (1,4 %).
La ventaja de crecimiento que antes tenía el Reino Unido frente a la Europa continental prácticamente ha desaparecido. Es un caso bastante típico de impacto de las políticas: fricciones comerciales, obstáculos a los flujos de capital, reestructuración de las cadenas de suministro… Todo ello acaba reflejándose en el potencial de crecimiento a largo plazo.
Recuerdo que, en el referéndum de 2016, mucha gente todavía pensaba que «el Reino Unido sería más flexible después del Brexit». Ahora parece que los costes institucionales y las barreras comerciales han tenido un impacto más tangible de lo esperado. La libra esterlina también se desplomó bastante por aquel entonces. El tipo de cambio está relativamente estable ahora, pero el daño a la estructura económica ya está hecho.
Para quienes trabajan con conversores de divisas o pagos transfronterizos, el mercado británico ha sido bastante complejo en los últimos años: las fluctuaciones del tipo de cambio del euro, la deslocalización de empresas, los cambios en los flujos de capital… Todos son factores que afectan de forma muy concreta a la demanda de transferencias de dinero.
A largo plazo, para volver a encontrar motores de crecimiento, es probable que el Reino Unido tenga que esforzarse en ámbitos como la tecnología financiera y las energías verdes. Sin embargo, a corto plazo, puede que ese crecimiento del 1,4 % sea la nueva normalidad.
1
1.4k
·
--
Al ver este conjunto de datos que recopiló JPMorgan, la acumulación de pedidos pendientes de entrega de cuatro gigantes de la nube—Microsoft, Oracle, Google y Amazon—ya ha llegado a 2,1 billones de dólares. Más interesante aún: los compromisos de compra de capacidad de cómputo de dos laboratorios de IA, OpenAI y Anthropic, suman casi 1 billón—cerca de la mitad.
Esta estructura explica mucho: la velocidad y la escala con la que estos laboratorios de IA de vanguardia están quemando dinero ya es lo bastante grande como para respaldar prácticamente la mitad del negocio de los proveedores de servicios en la nube. Desde el punto de vista de la asignación de capital, esto es una apuesta cíclica típica: están apostando a que el relato de la AGI podrá materializar valor comercial en los próximos años.
En la historia ha habido casos similares: la instalación de fibra óptica a finales de los 90, las compras de equipos de telecomunicaciones a principios de los 2000 y el gasto de capital en el fracking de la década de 2010. En cada ocasión, se trata de una inversión masiva y adelantada: se apuesta a que la demanda futura podrá absorber la capacidad instalada. Algunas veces salió bien; otras, terminó en exceso de capacidad y en malas deudas.
Estos 1 billones en pedidos de capacidad de cómputo, en esencia, adelantan el flujo de caja de los próximos años. Para los proveedores de servicios en la nube, es un ingreso estable y una expectativa clara; para los laboratorios de IA, es una presión imprescindible para poner en marcha el modelo de negocio. Quien primero logre lanzar aplicaciones a escala, podrá absorber esos costos; quien no lo consiga, caerá en el patrón típico de desajuste de capital.
Desde la perspectiva del ciclo macroeconómico, este nivel de concentración en el gasto de capital (dos laboratorios representan la mitad) no es un riesgo menor. Si la monetización de la IA avanza más lento de lo esperado, o si algún laboratorio enfrenta problemas de financiación, toda la cadena y la lógica de valoración del flujo de caja se reevaluarán. Esto no es un problema técnico: es un asunto de ciclo de capital y gestión de liquidez.
Como dice el viejo refrán: el backlog de pedidos es algo bueno, pero con la condición de que los clientes sigan pagando. En este juego, lo que se disputa es quién puede convertir las aplicaciones de IA primero en dinero real.
211
·
--
Parcialmente cierto
En realidad, el volumen de exportación de petróleo a través del Estrecho de Ormuz ya ha vuelto a niveles de antes de la guerra, pero el precio del petróleo sigue atascado en más de cien dólares. Mucha gente no entiende por qué.
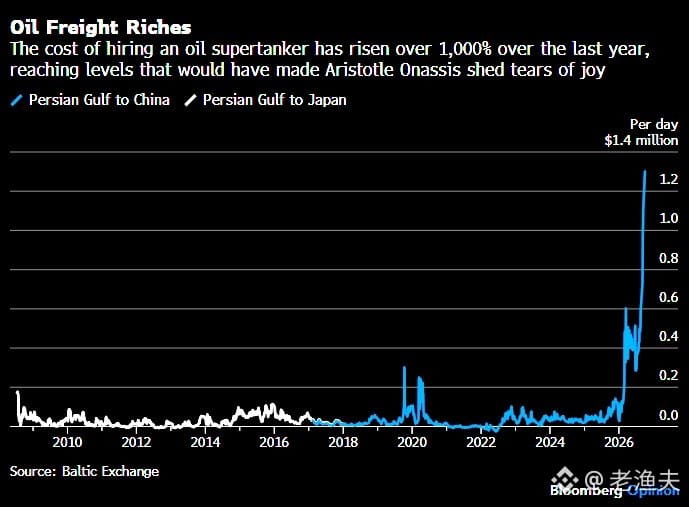
La respuesta es sencilla: los fletes se han disparado. Antes, un petrolero que hacía un viaje desde el Golfo Pérsico cobraba alquileres de alrededor de 50.000 dólares. ¿Y ahora? 1,1 millones de dólares. ¡22 veces más!
Esto es un caso típico de “transmisión de costos de la cadena de suministro”: la producción de crudo no tiene problema, pero el costo de transportarlo hasta las refinerías se dispara, y al final se refleja en el precio del petróleo. Se suman las primas de seguro, el recargo por riesgo de guerra, los costos de desvío y la reticencia de los armadores a alquilar barcos, todo a la vez.
Algo similar ocurrió después del conflicto entre Rusia y Ucrania en 2022: se cerró el corredor de cereales del mar Negro. El volumen de exportación de alimentos se recuperó, pero el precio “puesto en puerto” siguió alto por los fletes y los seguros. El mercado no solo mira la “producción”, también mira el “costo hasta el puerto”.
Así que, ahora, el precio del petróleo no es un problema de recortes de producción de la OPEP, sino de cuellos de botella logísticos. Con este aumento estructural de costos, a corto plazo es difícil revertirlo.
4
6.1k
·
--
Parcialmente cierto
De hecho, las exportaciones de petróleo por el Estrecho de Ormuz han vuelto a niveles de preguerra, pero el precio del crudo sigue rondando los cien y pico. Mucha gente no entiende por qué, si la oferta se recupera, el precio no baja.
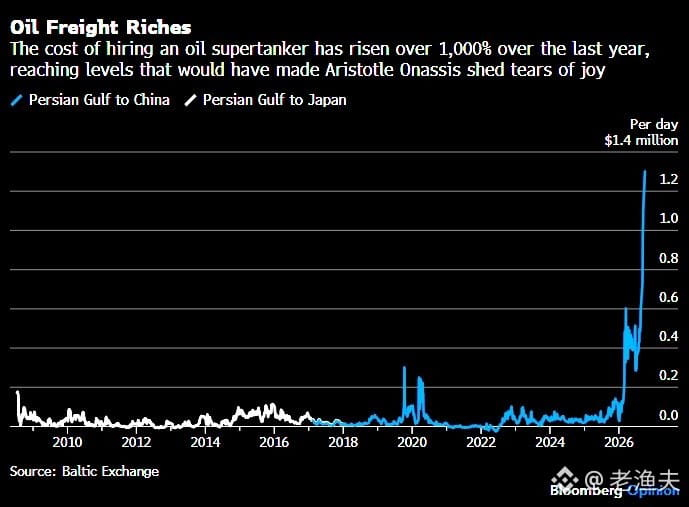
La respuesta no está en el lado de la oferta, sino en los costos de transporte. Ahora, las tarifas de los petroleros se han disparado a más de diez veces las anteriores, y además siguen subiendo. Esto significa que, aunque el crudo salga del lugar de producción, el costo de llevarlo hasta los mercados finales aumenta de forma considerable, y finalmente se refleja en el precio del petróleo.
Esto es el típico "pricing por cuellos de botella en la cadena de suministro": no es que no se pueda producir, sino que no se puede transportar, o que transportarlo resulta demasiado caro. Las primas de seguro, los costos de desvío, la escasez de buques y las primas por riesgo geopolítico se suman todas al flete.
Históricamente, este tipo de situación no es raro. Después de la crisis financiera asiática de finales de los años 90, el precio del petróleo también se mantuvo alto, debido a la escasez de capacidad y al aumento desmedido de los costos de seguro, aunque la producción de la OPEP fuera suficiente. En 2008, cuando el precio del petróleo llegó a 147 dólares, los factores de transporte y de especulación financiera también tuvieron un peso importante.
Así que, al observar el precio del petróleo ahora, no basta con fijarse solo en la producción y los inventarios: también hay que mirar la estructura de costos de toda la cadena logística. Mientras el costo de transporte no baje, el precio del petróleo difícilmente podrá caer de verdad.
1
2
2.7k
·
--
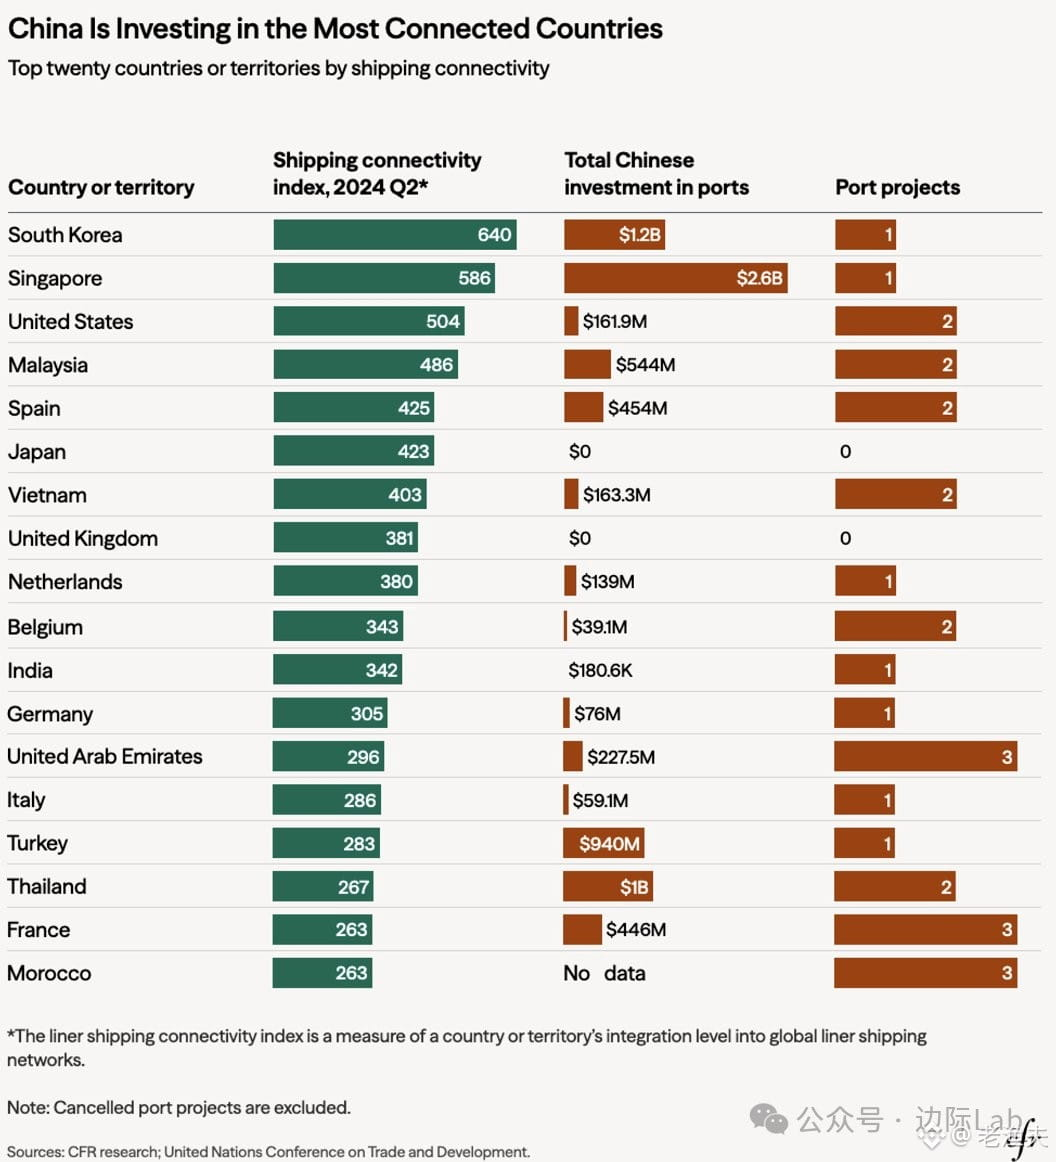
La estrategia de inversión portuaria de China en realidad está bastante clara: apuntar a los países del top 20 del Índice de Conectividad del Transporte Marítimo Mundial y actuar sobre ellos. Según los datos de la CFR, en el segundo trimestre de 2024 ya se había invertido en 15 de esos 20.
Esto no es nada nuevo. En las últimas dos décadas hemos visto demasiados planes similares: desde El Pireo en Grecia hasta Gwadar en Pakistán; desde Hambantota en Sri Lanka hasta Trieste, en Italia. A simple vista es inversión comercial, pero en el fondo es poner banderas en las arterias del comercio global.
Los veteranos del mercado entienden una verdad: controlar los nodos de liquidez vale más que poseer la mercancía en sí. Los puertos son nodos de liquidez del comercio mundial: quien controle estas gargantas estratégicas, tendrá cartas a su favor en el tira y afloja geopolítico y en la reconfiguración de la supply chain.
Ahora Estados Unidos y Europa empiezan a estar alerta, pero el tablero ya está montado. En los próximos años esta competencia por infraestructuras solo se intensificará, no disminuirá. El commodity flow, el currency flow y el capital flow no podrán eludir estos puertos.
Este es el mapa realista de la pugna entre grandes potencias: no es una teoría conspirativa, sino geoeconomía en “modo carta abierta”.
49
·
--
Con verificación
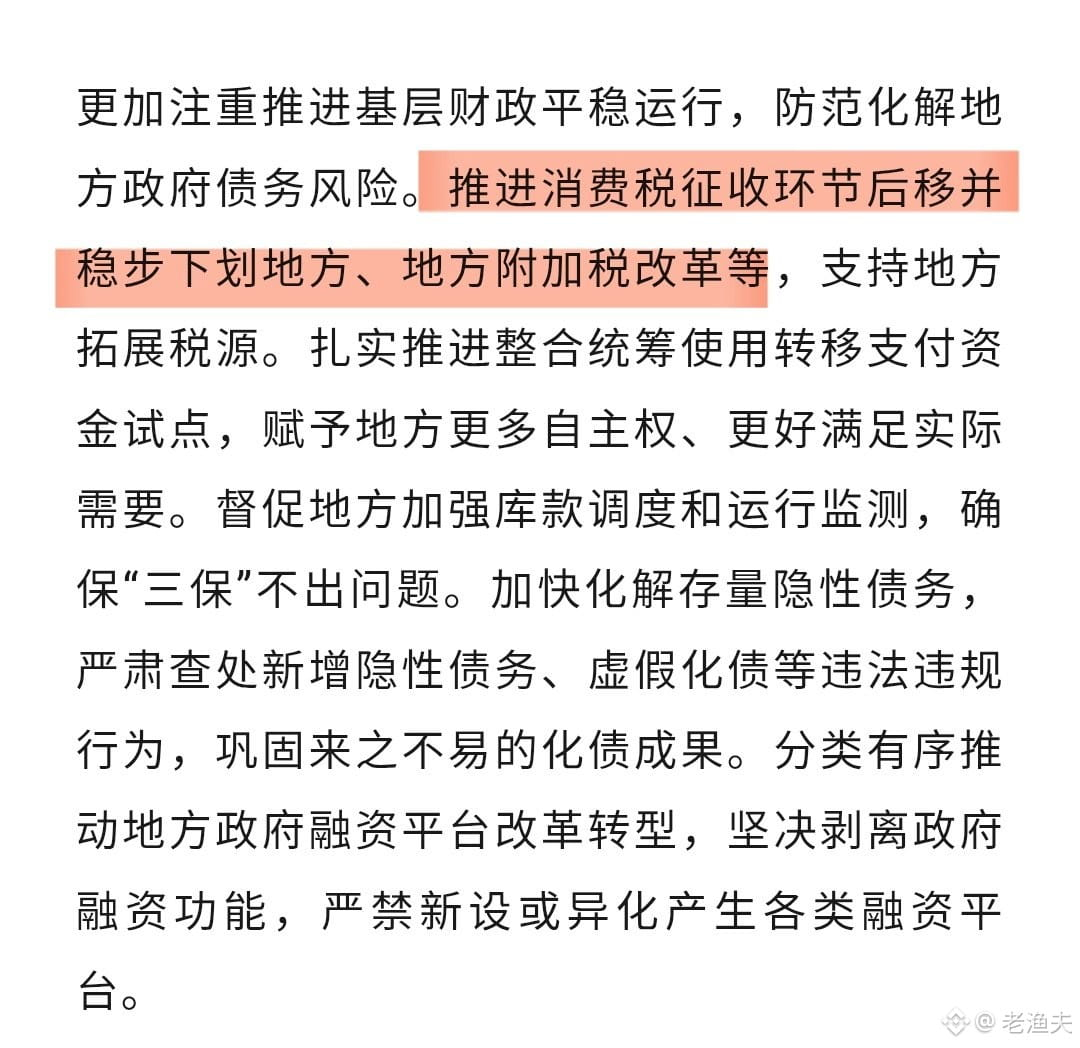
El ministro de Finanzas Leng Fang’an publicó un artículo en «Qiushi» y mencionó una dirección de ajuste del sistema tributario bastante clave:
El impuesto al consumo debe desplazarse hacia etapas posteriores de recaudación y, de manera gradual, descentralizarse hacia los gobiernos locales. También habló de la reforma del impuesto adicional local.
En realidad, este tema ya es viejo, pero plantearlo en este momento envía un mensaje bastante claro.
¿Qué significa trasladar el impuesto al consumo? Dicho de forma simple: pasar de recaudar en la etapa de producción a recaudar en la etapa de venta minorista o de mayorista. Quien le vende al consumidor, es quien recauda el impuesto en su jurisdicción. De este modo, donde ocurra el consumo, ahí se queda el impuesto.
Para los gobiernos locales, esto es un ajuste real de una fuente de ingresos fiscales. El modelo anterior basado en la «financiación mediante el suelo» ya no puede sostenerse; ahora hay que buscar nuevos pilares de ingresos. La descentralización del impuesto al consumo le da a los gobiernos locales una base tributaria relativamente estable.
Pero el problema también está ahí: las ciudades con mayor capacidad de consumo se beneficiarían más, mientras que las regiones con menor consumo podrían tener más dificultades. Podría intensificarse la diferenciación regional.
Desde una perspectiva macro, esto implica una reconfiguración de la relación fiscal entre el gobierno central y los gobiernos locales. Tras el declive de la «financiación mediante el suelo», ¿cómo pueden «mantenerse a flote» los gobiernos locales? Impuesto al consumo, impuesto a la propiedad inmobiliaria e ingresos tributarios vinculados a la economía digital: todo esto son direcciones que se están discutiendo.
Si esta ronda de reformas se implementa, para sectores del impuesto al consumo como el comercio minorista, las bebidas alcohólicas, los artículos de lujo y los automóviles, los métodos de gestión tributaria y las políticas locales también cambiarán. Vale la pena prestar atención a los detalles que vengan después.
1
3
2
6.3k
·
--
Con verificación
Según los datos de la IEA, la inversión en generación eléctrica con combustibles fósiles en Estados Unidos alcanzará los 50.000 millones de dólares en 2026, superando por primera vez en décadas a China (47.000 millones). Detrás de este giro está la “sed de electricidad” provocada por los centros de datos de IA: los pedidos de turbinas de gas explotaron en el Q1 con 20 GW, y las órdenes se amontonan en los libros de Siemens y GE Vernova.
Este punto de inflexión es muy interesante. En la última década, China impulsó con fuerza la infraestructura energética; ahora, Estados Unidos, debido a la carrera por el cómputo, se da cuenta de repente de que no le alcanza la electricidad. Entrenar un gran modelo de IA consume tanta energía como una ciudad pequeña, y la expansión de los centros de datos va mucho más rápido que la planificación de la red eléctrica. ¿Resultado? A corto plazo, solo se puede cubrir el bache con generación a gas natural, mientras que la construcción de energías renovables no logra ponerse al día.
Desde una perspectiva cíclica, este pico de inversiones podría durar entre 3 y 5 años. Los fabricantes de equipos de gas natural se benefician de forma clara a corto plazo, pero a largo plazo esto es, básicamente, una solución de transición. El verdadero problema estructural es que la red eléctrica de Estados Unidos está muy envejecida y existe una brecha enorme en la inversión en infraestructura de transmisión y distribución. La fiebre de la IA solo ha adelantado la exposición de esta contradicción.
Otro punto digno de destacar: la desaceleración de la inversión china no es un declive, sino el paso de la fase de expansión a la de optimización. Tras diez años de “boom” en infraestructuras, ahora hay exceso de capacidad, y el foco se desplaza a mejorar la eficiencia y aumentar la proporción de energías renovables. La inversión energética de ambos países se compensa entre sí, reflejando distintas etapas de desarrollo y prioridades estratégicas.
Para los traders de commodities, las expectativas de demanda de gas natural podrían sostener los precios, pero hay que vigilar el riesgo de políticas. En el año de elecciones en Estados Unidos, la política energética tiende a ser volátil: los subsidios y la regulación pueden cambiar en cualquier momento. Históricamente, este tipo de picos de inversión impulsados por políticas suele ir acompañado de exceso de capacidad posterior y un retroceso en los precios.

207
·
--
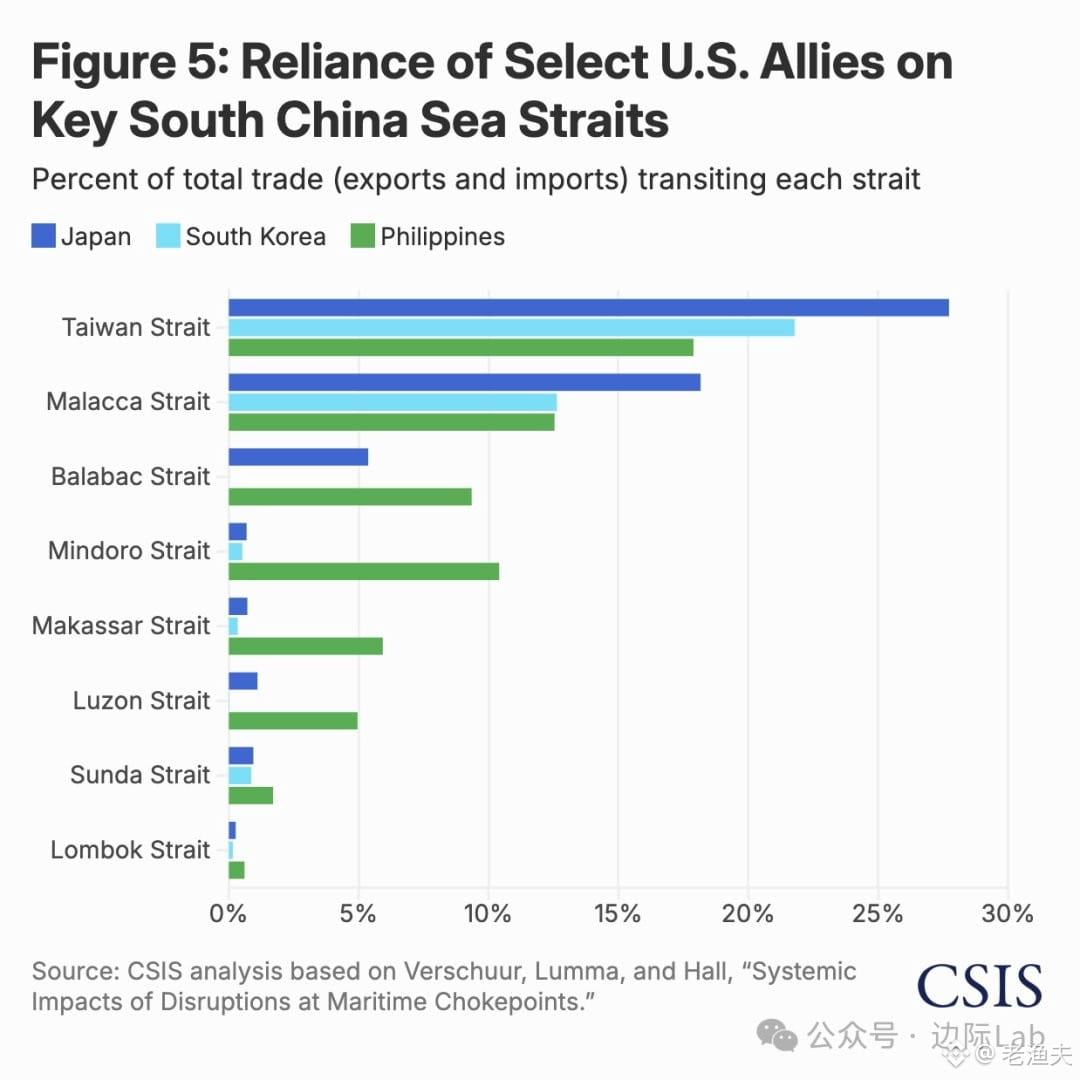
La dependencia estratégica del Estrecho de Taiwán para Japón, Corea y Filipinas es, en realidad, mayor de lo que muchos imaginan.
Datos de 2024: el 28% del comercio exterior de Japón pasa por el Estrecho de Taiwán, el 22% de Corea y el 18% de Filipinas; todo ello supera con creces su dependencia del Estrecho de Malaca (Japón 18%, Corea 13%, Filipinas 17%).
Esto no es solo un problema de corredores energéticos. Para Japón y Corea, lo más crucial del Estrecho de Taiwán es el flujo de manufacturas de alto valor: semiconductores, maquinaria de precisión, componentes electrónicos, con cadenas de suministro profundamente vinculadas al continente y al Sudeste Asiático.
Dicho de otra manera, si el Estrecho de Taiwán se ve afectado, quienes recibirían el mayor impacto no serían Europa ni Estados Unidos, sino esos aliados centrales de EE. UU. en Asia Oriental. En la fijación de precios del riesgo geopolítico, el mercado aún no ha terminado de incorporarlo. Ese es el verdadero «chokepoint».
Como se suele decir: el mapa es más honesto que la ideología.
1
1.5k
·
--
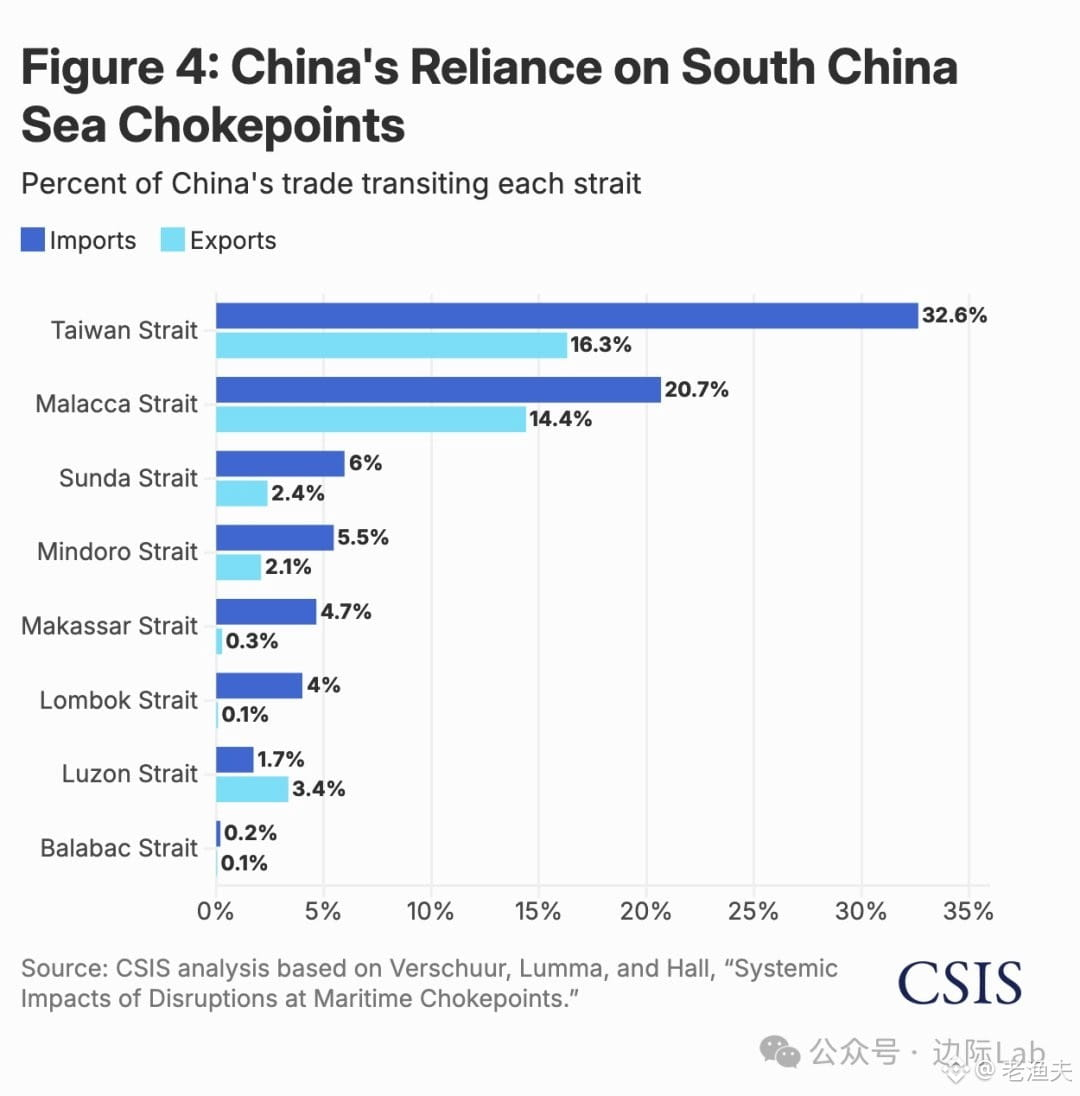
El Estrecho de Taiwán ya ha superado a Malaca para convertirse en el conducto comercial más crucial de China—un cambio que mucha gente todavía no ha llegado a advertir.
Según los datos más recientes del CSIS: en 2024, el 32,6% de las importaciones de China (aprox. 1,3 billones de dólares) y el 16,3% de las exportaciones deben pasar por el Estrecho de Taiwán, muy por encima del 20,7% de las importaciones y el 14,4% de las exportaciones a través de Malaca. No se trata solo de energía y materias primas, sino también de grandes volúmenes de transporte entre puertos del norte y del sur dentro del país.
Esto no es una interpretación geopolítica, sino una realidad dura de la logística comercial. Piensa en esto: si se altera esta ruta marítima, el impacto no se limita al comercio exterior; incluso las cadenas de suministro internas se atascarían.
Las generaciones mayores suelen hablar del “dilema de Malaca”. Ahora toca volver a revisar el mapa. El Estrecho de Taiwán no solo es un foco militar, sino también la gran arteria de la economía china. Con este nivel de dependencia, cualquier movimiento o variación se transmite de forma directa a los precios de los bienes, los costos del transporte marítimo e incluso a las cadenas de suministro globales.
Históricamente, cada vez que se ha amenazado un paso clave, el mercado ha puesto precio al riesgo con antelación, incorporando una prima de riesgo. ¿Será esta vez una excepción? Habrá que esperar.
2
1
5k
·
--
Con verificación
Recientemente, el banco central ha propuesto crear un instrumento de apoyo a la liquidez para instituciones no bancarias (como las corredoras). En esencia, es un reconocimiento de una realidad: la estructura de financiamiento en China ya ha cambiado. La proporción del financiamiento del mercado de capitales dentro de la financiación social (soc) subió del 27% en 2019 a más del 32% hoy, lo que significa que la importancia sistémica de las instituciones no bancarias, como las firmas de valores y los fondos, va en aumento; ya no se las puede tratar como un papel marginal.
La lógica de este instrumento es muy simple: en situaciones extremas, las instituciones no bancarias pueden convertir bonos en efectivo para evitar que una crisis de liquidez se contagie a todo el sistema financiero. No es una idea nueva. A finales del año pasado la SFISF y, en abril de este año, la ampliación de los creadores de mercado de primer nivel, son parte de la misma estrategia. El regulador está tendiendo una red de seguridad para las instituciones no bancarias porque la era de la financiación indirecta dominada por los bancos ya está en transición.
Visto desde el ciclo, este tipo de política suele aparecer en dos momentos: o bien para adelantarse y prevenir riesgos futuros, o bien porque ya se detectaron ciertos indicios. Teniendo en cuenta el endurecimiento de la liquidez a nivel global y la mayor volatilidad de los activos internos, este instrumento parece más una medida preventiva que reactiva. Pero también hay que tener claro que disponer de un instrumento no significa que no vaya a ocurrir nada; solo significa que, si ocurre, habrá un amortiguador. El problema real sigue siendo el apalancamiento y la calidad de los activos de las instituciones no bancarias; esas son las causas de fondo.
Mirando la historia, cada vez que la estructura financiera se transforma, surgen nuevos puntos de riesgo y nuevas herramientas regulatorias. La crisis de las cajas de ahorro y préstamos en los años 80 en Estados Unidos y las quiebras de las firmas de valores en los años 90 en Japón son lecciones similares. China ahora transita hacia una ampliación del financiamiento directo: el crecimiento de las instituciones no bancarias es inevitable, pero el punto clave es si la gestión de riesgos puede mantenerse a la altura. Este instrumento cubre un eslabón débil, pero no esperen que resuelva todos los problemas.

667
·
--
Con verificación
La historia de los bonos en dólares de las plataformas de financiación locales, básicamente ya ha llegado a su fin. En 2024 hubo una nueva emisión neta de casi 20.000 millones de dólares; para 2025 pasó a ser una amortización neta, y en los primeros cinco meses de este año ya se amortizaron netamente 6.800 millones. Esto no es una “ajuste de estrategia”, sino una realidad en la que tanto el diferencial de tipos como los procesos de aprobación, actuando en conjunto, han empujado la situación.
Las tasas de interés en dólares han permanecido durante mucho tiempo en niveles altos y, al compararlas con las tasas internas, el diferencial está ahí. El coste de refinanciación de los LGFV se disparó directamente: el juego que antes consistía en pedir prestado nuevo para pagar lo viejo ya no se puede sostener. Lo más problemático es que el periodo de aprobación de la Comisión Nacional de Desarrollo y Reforma se ha alargado hasta más de medio año; esta incertidumbre, para los emisores, es un coste implícito, y cuanto más se prolonga el tiempo, más variables aparecen.
En realidad, el asunto no es complicado: el endurecimiento del entorno externo (dólar caro) + el endurecimiento de la supervisión interna (aprobaciones lentas) = contracción de los canales de financiación. Ahora, los LGFV tienen dos opciones: volver al mercado interno o, en verdad, desapalancarse. Según la experiencia histórica, los problemas de deuda local nunca se han resuelto de forma que todo se resuelva “con una sola medida”, pero esta retirada de los bonos en dólares al menos demuestra una cosa: el camino de “coste bajo en el exterior + apalancamiento” que se venía usando antes, a corto plazo, no funciona.
Los datos de S&P conviene prestarlos atención: no porque sean especialmente impactantes, sino porque confirman una tendencia. Cuando la liquidez externa deja de ser barata y la supervisión interna deja de relajarse, muchas “operaciones habituales” dejan de funcionar rápidamente. A partir de aquí, habrá que ver cómo responden los LGFV a la presión por la refinanciación en el mercado interno y cuánto margen de maniobra tienen las finanzas locales.
379
·
--
Parcialmente cierto
La velocidad de expansión de los bonos de financiación de gobiernos urbanos cae en picado; la tasa de crecimiento anual promedio pasa del 13% en 2021-2023 a solo el 4% en 2024-2025. El modelo tradicional de tracción mediante inversión prácticamente ha llegado a su fin.
Detrás de esto está el control enérgico de la regulación para gestionar el riesgo de deuda de los gobiernos locales. Las medidas de reducción de la deuda, como que los gobiernos locales recorten el gasto en infraestructura y eleven el umbral de rentabilidad de los proyectos, son el resultado directo.
Lo interesante es que, aun así, el costo de financiamiento en realidad sigue bajando de forma constante: de más del 6% en 2021 a alrededor del 5% en 2025. Entorno monetario relativamente laxo + operaciones de las instituciones financieras, dentro del marco de reducción de deuda, para refinanciar y renegociar periodos con recorte de tasas sobre la deuda existente.
Este es un combo típico de "reducción de deuda existente mediante conversión" + "control de incremento". Se pisa el freno de la expansión, pero se reduce el costo de la deuda existente para evitar un aterrizaje brusco. A corto plazo parece una contracción racional; a largo plazo, es una transición estructural en el modelo de inversión de los gobiernos locales.
De aquellos días en los que se pedía dinero para impulsar infraestructura y así levantar el PIB, realmente se pasó página.
1k
·
--
En realidad, lo de la inflación climática ya se discutía en los años 90 en los círculos de materias primas, aunque entonces a nadie le pareció gran cosa. Ahora se ve que el impacto de los fenómenos meteorológicos extremos en los precios de los alimentos pasó de ser una teoría a convertirse en una lógica de negociación muy concreta.
El estudio de Bloomberg menciona proyecciones para 2035, pero a mí me interesan más los casos que están ocurriendo hoy: una ola de calor en India eleva directamente las expectativas de inflación del año fiscal 2027; en México, el precio de los tomates se duplica por lluvias fuera de temporada y por enfermedades; y Corea del Sur prevé que la inflación suba entre 0,3 y 0,5 puntos porcentuales debido a las altas temperaturas y las lluvias intensas. Todo esto no es una simulación del modelo: son choques reales de la cadena de suministro.
En regiones climáticamente vulnerables como Oriente Medio, el norte de África y el África subsahariana, un aumento anual de 1,75 a 2,25 puntos porcentuales en los precios de los alimentos quizá suene moderado, pero para el poder adquisitivo real y la estabilidad social de esas zonas el efecto es estructural. ¿Recuerdas la Primavera Árabe de 2010-2011? Detrás estaba uno de los impulsos del salto desbocado de los precios del trigo.
Desde la perspectiva del trading, la inflación climática no es lineal. Puede estallar de golpe en algunos años (por ejemplo, en años de El Niño) y luego, en periodos tranquilos, el mercado se olvida de ello. Pero la tendencia a largo plazo es clara: aumenta la frecuencia de los fenómenos meteorológicos extremos y la volatilidad de las cadenas de suministro de productos agrícolas seguirá amplificándose. La lógica de asignación de activos para cubrir la inflación quizás necesite replantearse en la próxima década.
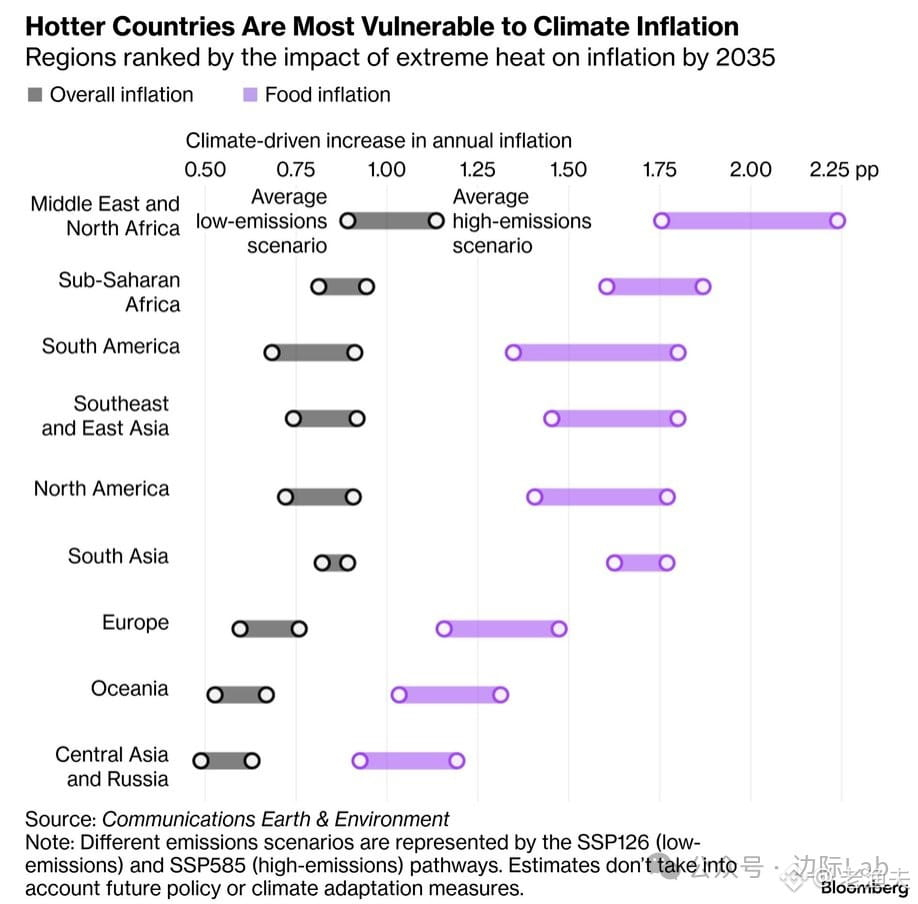
547
·
--
BloombergNEF recién recortó su pronóstico de ventas de vehículos eléctricos en EE. UU. para 2030 del 48% del año pasado al 17% de este año. Este ajuste brusco es un caso típico de ciclo de políticas: el gobierno de Trump debilitó los estándares de eficiencia de combustible, anuló las órdenes de ventas en California y canceló el subsidio federal de 7.500 dólares.
Esto me recuerda la historia de la industria solar en Japón en los años 90. En aquel entonces, cuando se retiraron los subsidios del gobierno, todo el sector se contrajo de inmediato. En lo que respecta a las energías renovables, antes de que la tecnología y los costos alcancen la verdadera paridad, la política es el punto clave.
A nivel macro, también es una reconfiguración del posicionamiento del capital. Sin subsidios, los fabricantes de autos recalcularán el ROI, la cadena de suministro ajustará la capacidad y las expectativas de demanda de las minas de litio y cobre también deberán reevaluarse. El mercado siempre se adapta a la realidad que imponen las políticas, aunque el proceso de ajuste sea doloroso.
La historia nos dice esto: el crecimiento impulsado por políticas es frágil; solo cuando la curva de costos realmente baja, la industria puede mantenerse por sí sola. Ahora parece que el mercado estadounidense de vehículos eléctricos necesitará más tiempo para digerir esta realidad.
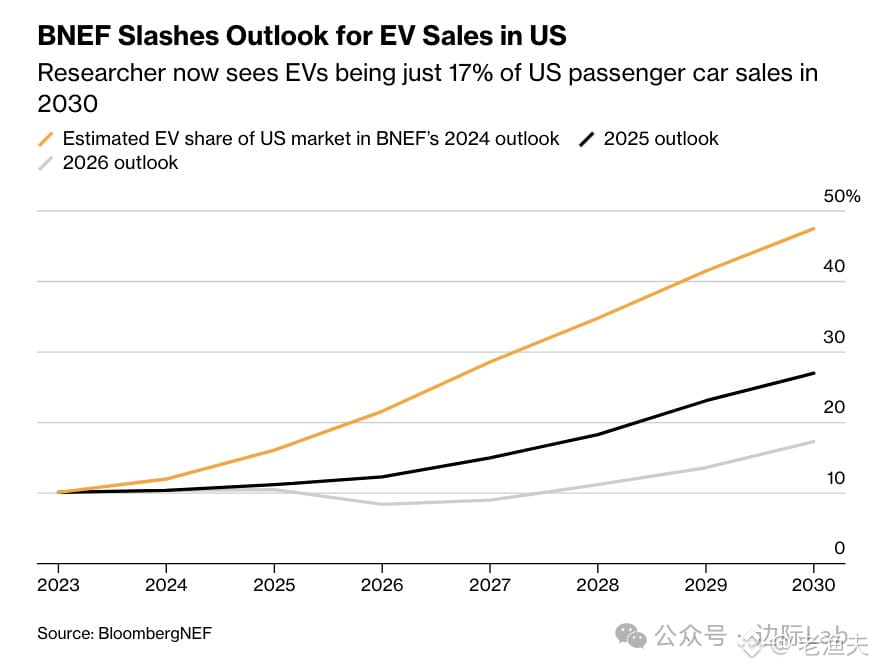
1
1.8k
·
--
2026 panorama de CPUs para centros de datos es muy interesante: en general, Intel aún logra mantener el 53%, mientras que el bando de AMD y Arm se reparte el 23% cada uno. Pero la historia real está en la parte de hyperscale: allí, la adopción de Arm ya supera la mitad.
Esto no es una disputa por el rumbo tecnológico, sino una cuestión de realidades eléctricas. En grandes compañías como Meta, Google y Amazon, Arm no se adopta por ir a la moda, sino porque la eficiencia en consumo de energía se relaciona directamente con si pueden encajar más racks y con si pueden mantener bajo control la factura de electricidad. En los centros de datos para IA, el principal cuello de botella actual no es la disponibilidad de chips, sino la capacidad de la red eléctrica y la capacidad de refrigeración.
Intel puede defender sin problema su cuota en el mercado de empresas tradicionales, pero el pastel de crecimiento más rápido se está redividiendo. Una vez que este cambio estructural se establece y adquiere inercia, el ecosistema, las adaptaciones de software y los hábitos de los desarrolladores también se moverán en esa dirección. Los jugadores establecidos tienen que adaptarse a las nuevas reglas.
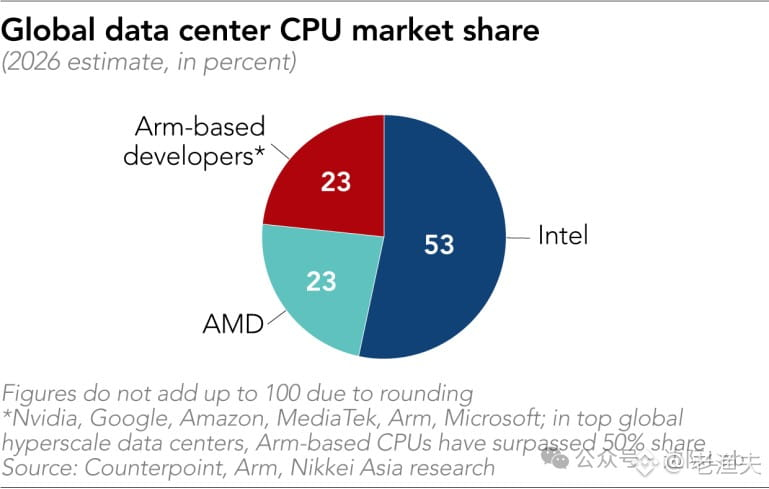
412
·
--
Con verificación
Desde la década de 1980, el tipo impositivo corporativo en las economías desarrolladas no ha dejado de bajar. La tasa impositiva efectiva de las empresas que componen el S&P 500 de EE. UU. pasó de alrededor del 40% a 20% en 2020; Alemania, Reino Unido y Francia también registraron cifras similares.
Esta ola de recortes fiscales comenzó en la era de Reagan y Thatcher, con reformas de oferta, junto con medidas como la desregulación y la privatización, que en aquel momento sí contribuyeron a impulsar la recuperación económica.
Pero al mirar hacia atrás, el ciclo de recortes fiscales de varias décadas ya ha llegado a su fin. La presión fiscal en los distintos países es enorme; la infraestructura envejece y el gasto en prestaciones sociales se infla. Ya no es realista volver a estimular el crecimiento recurriendo a recortes de impuestos. En la próxima década, lo más probable es que los tipos impositivos vayan hacia arriba: tanto el impuesto de sociedades, como el impuesto sobre plusvalías, o incluso el impuesto a los ricos.
Con cada ciclo vuelve el turno: el péndulo de la política siempre regresa. Los últimos cuarenta años han sido la era de recortar impuestos y desregular; a continuación podría ser la era de subir impuestos y volver a regular. También habrá que ajustar la lógica de la asignación de capital.
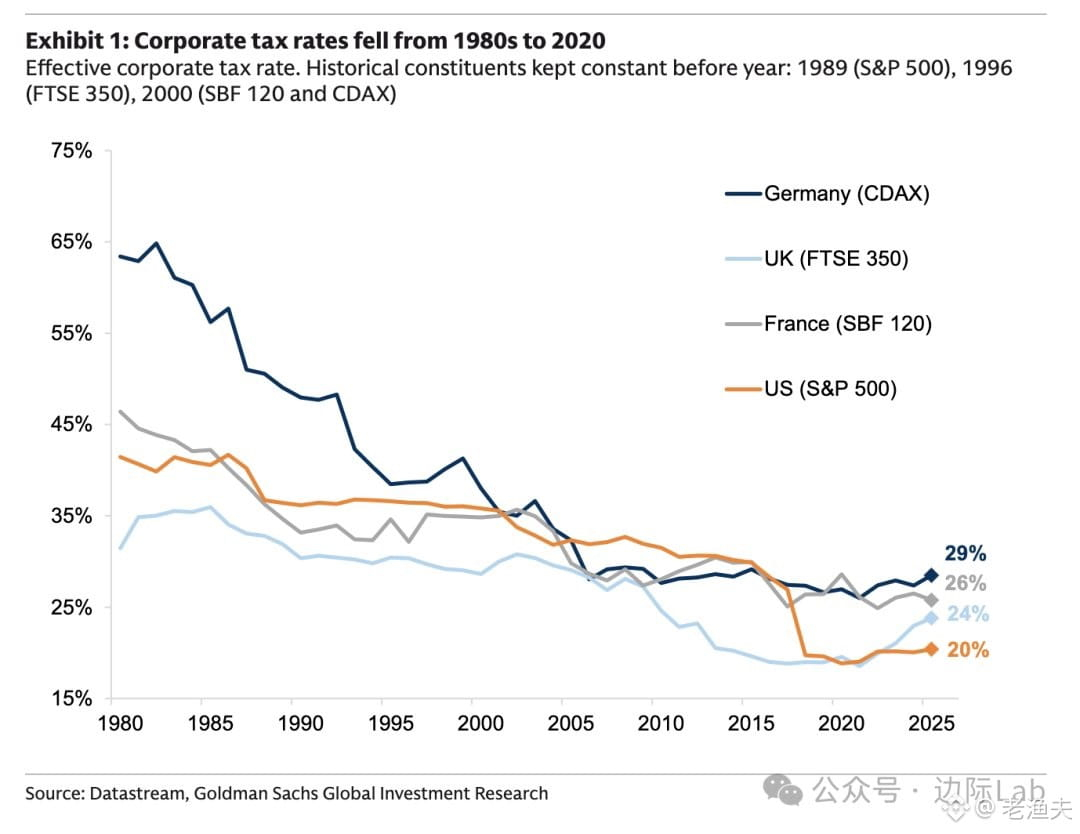
1.6k
·
--
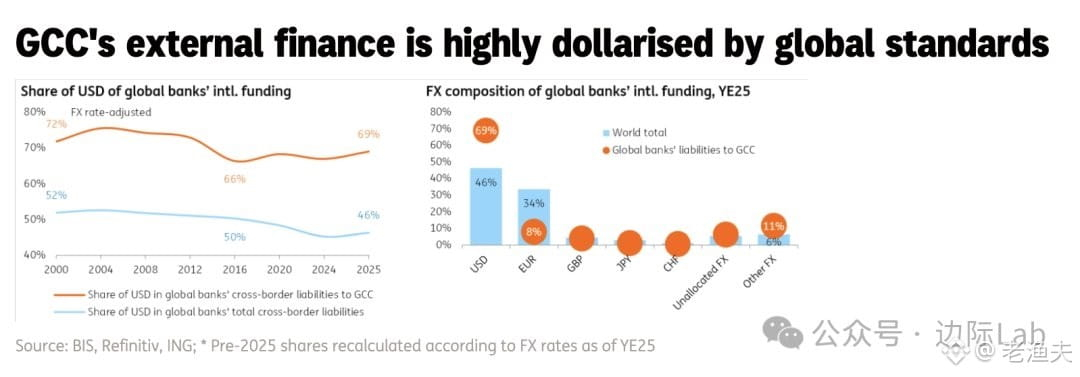
Los datos BIS ya están: la dependencia del dólar en los países del Golfo sigue siendo asombrosa: el 69% de los activos transfronterizos está denominado en dólares, mientras que el promedio global es de solo 46%. El euro allí apenas representa el 8%, frente al 34% a nivel mundial.
No es sorprendente. El tipo de cambio vinculado al dólar, la inercia de la facturación del “petrodólar” y la poca profundidad de los mercados de capital locales hacen que el dinero del Golfo vuelva a fluir hacia los bonos y las acciones estadounidenses, o salga mediante los canales en dólares de Londres y Singapur. ¿El euro? No existe ese ecosistema.
Lo interesante es que, aunque el mundo se desdolariza, el GCC se concentra aún más. ¿Qué nos dice esto? O bien aún confían en el dólar, o bien las alternativas no son lo bastante maduras. Arabia Saudita y los Emiratos Árabes Unidos también han estado hablando estos años sobre diversificar sus reservas y liquidar en yuanes, pero la velocidad de implementación ha sido mucho menor que la intensidad del debate público.
El efecto de red del dólar es demasiado fuerte: no es algo que se pueda cambiar de la noche a la mañana. Especialmente para estos países exportadores de petróleo, el dólar es a la vez moneda de fijación de precios y ancla de asignación de activos. En el corto plazo, este esquema es difícil de mover. ¿Y a largo plazo? Depende de si China puede ofrecer una alternativa real sobre energía, infraestructura y servicios de infraestructura financiera, y no solo acuerdos bilaterales y declaraciones políticas.
Fuente de los datos: ING. Conviene prestar atención a su seguimiento posterior de los flujos de capital hacia y desde Oriente Medio.
287
·
--
Con verificación
La estructura de la deuda de la India, en realidad, resulta bastante interesante. Según datos del FMI, en 2025 la deuda del gobierno de la India representa el 84,1% del PIB, muy por debajo de países como Japón (206,5%), Estados Unidos (123,9%), Francia (116,0%) y Reino Unido (100,4%), que son naciones con calificación AAA/AA; pero las calificaciones de la India no son tan altas.
La clave está en que más del 95% de la deuda de la India está denominada en rupias (moneda local). La exposición en moneda extranjera es inferior al 5% del PIB. Esto significa que, incluso si la rupia se deprecia, no se desencadena una crisis de deuda como suele ocurrir en los mercados emergentes: no existe el riesgo de desajuste cambiario.
Pensemos en las lecciones de la crisis financiera asiática de los años 90: Tailandia, Corea del Sur e Indonesia tenían entonces una gran cantidad de deuda en dólares; cuando sus monedas se desplomaron, la carga de la deuda se duplicó instantáneamente. La India aprendió esa lección y optó por priorizar la financiación en moneda local.
Deutsche Bank prevé que para 2031 la tasa de deuda baje hasta el 77,7%, siempre que se mantenga la disciplina fiscal y el crecimiento económico se mantenga en el rango de 6-7%. Esta trayectoria es creíble: a diferencia de Europa y Estados Unidos, la India no enfrenta presiones por el envejecimiento de la población, y todavía se está aprovechando el “bono demográfico”.
Sin embargo, la lógica de las agencias calificadoras también es entendible: se fijan en la calidad de las instituciones, el entorno jurídico y la transparencia de las políticas, y no solo en las cifras de la deuda. En esos indicadores “blandos”, la India todavía tiene margen.
Desde la perspectiva de operaciones, el rendimiento de la deuda soberana de la India ronda el 7%: la deuda en moneda local domina, la inflación está en 4-5% y el tipo de interés real sigue siendo razonable. Pero la asignación de bonos indios por parte de capital extranjero debe considerar la volatilidad de la rupia: aunque no hay riesgo de “default”, no se puede ignorar el riesgo cambiario del carry trade.

1
1.5k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceLaunchesBinanceIntelligence
165,419 visualizaciones
1,515 participa(n) en el debate
#BinanceLaunchesBinanceIntelligence
🚨 ¡EL MERCADO SE MUEVE RÁPIDO! AI en Binance, Compras Masivas de BTC y Movimientos en XRP 🔥
¿Te diste cuenta de cómo amaneció el mercado hoy? 📊 Las narrativas están cambiando y las grandes instituciones están ejecutando movimientos clave. Aquí te resumo las 3 noticias en tendencia que DEBES seguir de cerca hoy: 👇
1️⃣ #BinanceLaunchesBinanceIntelligence 🤖🤖
Binance acaba de dar un golpe sobre la mesa al lanzar Binance Intelligence, una suite impulsada por Inteligencia Artificial diseñada para revolucionar el trading.
¿Qué incluye? Inteligencia para análisis, Binance AI Pro para convertir tus estrategias en código/flujos ejecutables y Agent OS para desarrolladores.
💡 ¿La IA reemplazará la investigación manual en crypto? Definitivamente es el paso más grande hacia la automatización accesible para todos.
lerya
·2 «Me gusta»
·3.3k visualizaciones
StriveBuys2000BTCFor$169M
6,858 visualizaciones
72 participa(n) en el debate
EvernorthXRPTreasuryCompletesSPACMerger
97,396 visualizaciones
944 participa(n) en el debate