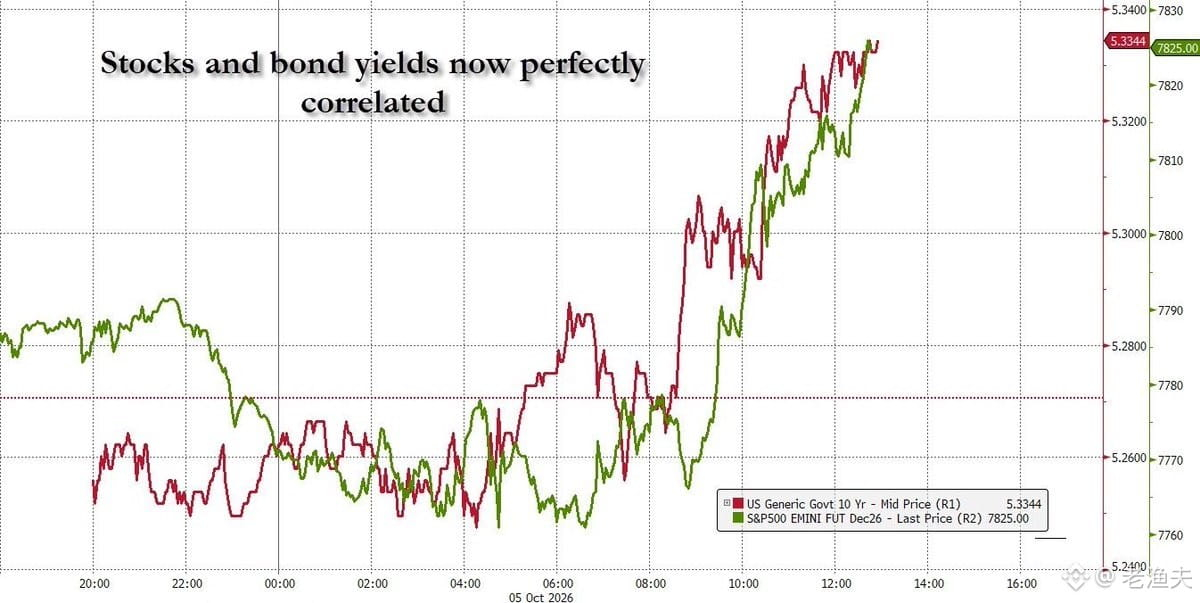
Últimamente, las acciones estadounidenses y los rendimientos de los bonos del Tesoro de EE. UU. se han movido sorprendentemente al unísono. Es bastante anómalo. En condiciones normales, las acciones y los bonos deberían estar correlacionados negativamente: cuando caen las acciones, el dinero busca refugio en los bonos; suben los precios de los bonos y bajan sus rendimientos. Pero si ahora caen las acciones y los rendimientos de los bonos también bajan, ¿qué está descontando el mercado? Podría ser una expectativa de recesión o una falta de liquidez: todos venden acciones y bonos al mismo tiempo para obtener efectivo.
Tiene sentido lo que dices sobre el 7 % como límite para los rendimientos de los bonos. Históricamente, cuando el rendimiento de los bonos del Tesoro estadounidense a 10 años ha superado el 7 %, los costes de endeudamiento del Gobierno y las empresas han sido realmente difíciles de sostener. Se alcanzaron esos niveles a principios de los años ochenta, cuando Volcker combatió la inflación, pero fue una situación extrema. Con el tamaño actual de la deuda pública estadounidense, si los rendimientos llegaran de verdad al 7 %, solo los pagos de intereses consumirían la mayor parte de los ingresos fiscales; básicamente, sería el comienzo de una espiral de deuda.
Pero eso no significa que las acciones estadounidenses tengan un «límite» equivalente. El ancla de valoración del mercado bursátil es el tipo de interés libre de riesgo más la prima de riesgo. Si los rendimientos de los bonos se disparan hasta el 7 %, también lo harán las tasas de descuento de las acciones, y las valoraciones se verán muy castigadas. Pero, en esencia, las acciones representan el valor descontado de los flujos de caja de los beneficios empresariales; mientras las empresas sigan siendo rentables, en teoría no existe un límite absoluto. Lo que ocurre es que las valoraciones se reajustan según el entorno de tipos de interés.
El problema ahora es que, si los rendimientos de las acciones y los bonos siguen moviéndose en la misma dirección, significa que el mercado teme problemas más profundos: quizá la sostenibilidad fiscal, el agotamiento de la liquidez o una pérdida de confianza en la política de la Reserva Federal. En esas circunstancias, la lógica tradicional de asignación de activos deja de funcionar y el efectivo se convierte, en cambio, en la opción más segura. A lo largo de la historia, esto no ha ocurrido muchas veces, pero cada vez que ha pasado ha ido acompañado de grandes ajustes sistémicos.