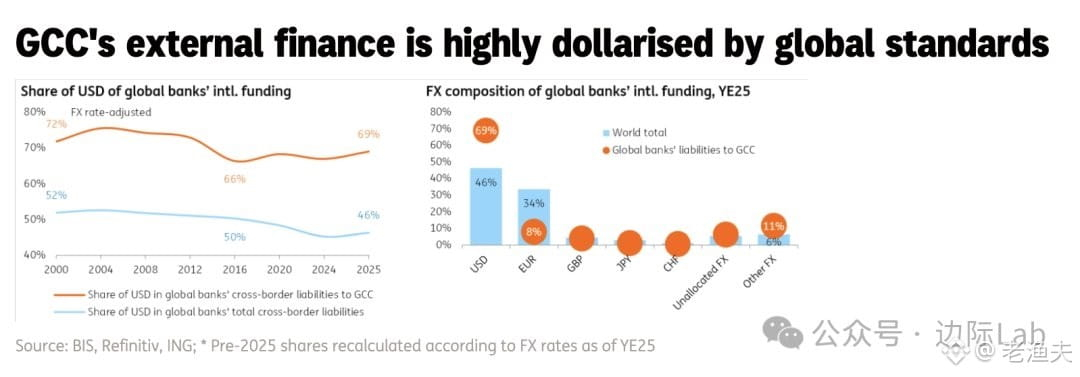
Los datos BIS ya están: la dependencia del dólar en los países del Golfo sigue siendo asombrosa: el 69% de los activos transfronterizos está denominado en dólares, mientras que el promedio global es de solo 46%. El euro allí apenas representa el 8%, frente al 34% a nivel mundial.
No es sorprendente. El tipo de cambio vinculado al dólar, la inercia de la facturación del “petrodólar” y la poca profundidad de los mercados de capital locales hacen que el dinero del Golfo vuelva a fluir hacia los bonos y las acciones estadounidenses, o salga mediante los canales en dólares de Londres y Singapur. ¿El euro? No existe ese ecosistema.
Lo interesante es que, aunque el mundo se desdolariza, el GCC se concentra aún más. ¿Qué nos dice esto? O bien aún confían en el dólar, o bien las alternativas no son lo bastante maduras. Arabia Saudita y los Emiratos Árabes Unidos también han estado hablando estos años sobre diversificar sus reservas y liquidar en yuanes, pero la velocidad de implementación ha sido mucho menor que la intensidad del debate público.
El efecto de red del dólar es demasiado fuerte: no es algo que se pueda cambiar de la noche a la mañana. Especialmente para estos países exportadores de petróleo, el dólar es a la vez moneda de fijación de precios y ancla de asignación de activos. En el corto plazo, este esquema es difícil de mover. ¿Y a largo plazo? Depende de si China puede ofrecer una alternativa real sobre energía, infraestructura y servicios de infraestructura financiera, y no solo acuerdos bilaterales y declaraciones políticas.
Fuente de los datos: ING. Conviene prestar atención a su seguimiento posterior de los flujos de capital hacia y desde Oriente Medio.