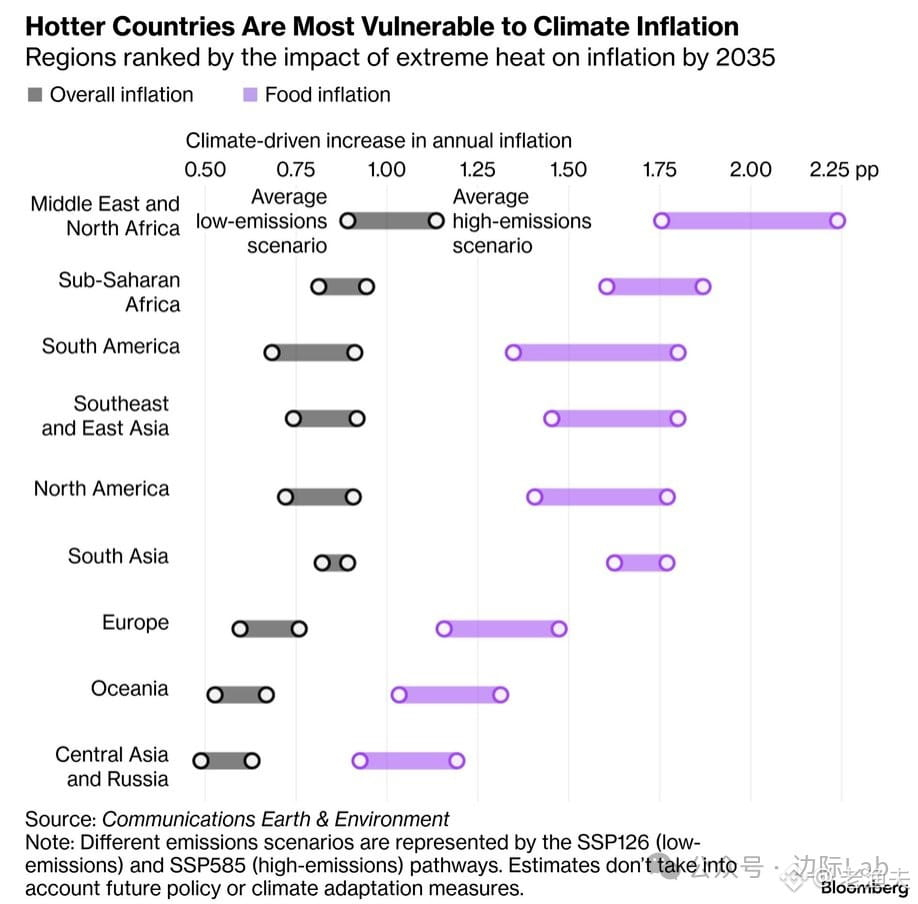
En realidad, lo de la inflación climática ya se discutía en los años 90 en los círculos de materias primas, aunque entonces a nadie le pareció gran cosa. Ahora se ve que el impacto de los fenómenos meteorológicos extremos en los precios de los alimentos pasó de ser una teoría a convertirse en una lógica de negociación muy concreta.
El estudio de Bloomberg menciona proyecciones para 2035, pero a mí me interesan más los casos que están ocurriendo hoy: una ola de calor en India eleva directamente las expectativas de inflación del año fiscal 2027; en México, el precio de los tomates se duplica por lluvias fuera de temporada y por enfermedades; y Corea del Sur prevé que la inflación suba entre 0,3 y 0,5 puntos porcentuales debido a las altas temperaturas y las lluvias intensas. Todo esto no es una simulación del modelo: son choques reales de la cadena de suministro.
En regiones climáticamente vulnerables como Oriente Medio, el norte de África y el África subsahariana, un aumento anual de 1,75 a 2,25 puntos porcentuales en los precios de los alimentos quizá suene moderado, pero para el poder adquisitivo real y la estabilidad social de esas zonas el efecto es estructural. ¿Recuerdas la Primavera Árabe de 2010-2011? Detrás estaba uno de los impulsos del salto desbocado de los precios del trigo.
Desde la perspectiva del trading, la inflación climática no es lineal. Puede estallar de golpe en algunos años (por ejemplo, en años de El Niño) y luego, en periodos tranquilos, el mercado se olvida de ello. Pero la tendencia a largo plazo es clara: aumenta la frecuencia de los fenómenos meteorológicos extremos y la volatilidad de las cadenas de suministro de productos agrícolas seguirá amplificándose. La lógica de asignación de activos para cubrir la inflación quizás necesite replantearse en la próxima década.