
myrrhain
36 منشورات

myrrhain
إبلاغ
حظر المُستخدم
🌐 Web3 • Crypto • Markets
Researching narratives & opportunities
X: @myrrhain
5 تتابع
11 المتابعون
24 إعجاب
منشورات
·
--
كنت بالأمس قد تحققت أن مكافآت كتلة Dusk لا تتغير مع الاستخدام. اليوم عدت إلى صفحة المستكشف نفسها وقرأت عمود الرسوم بدلًا من ذلك، لأن هذا هو الجزء الآخر من السؤال نفسه.
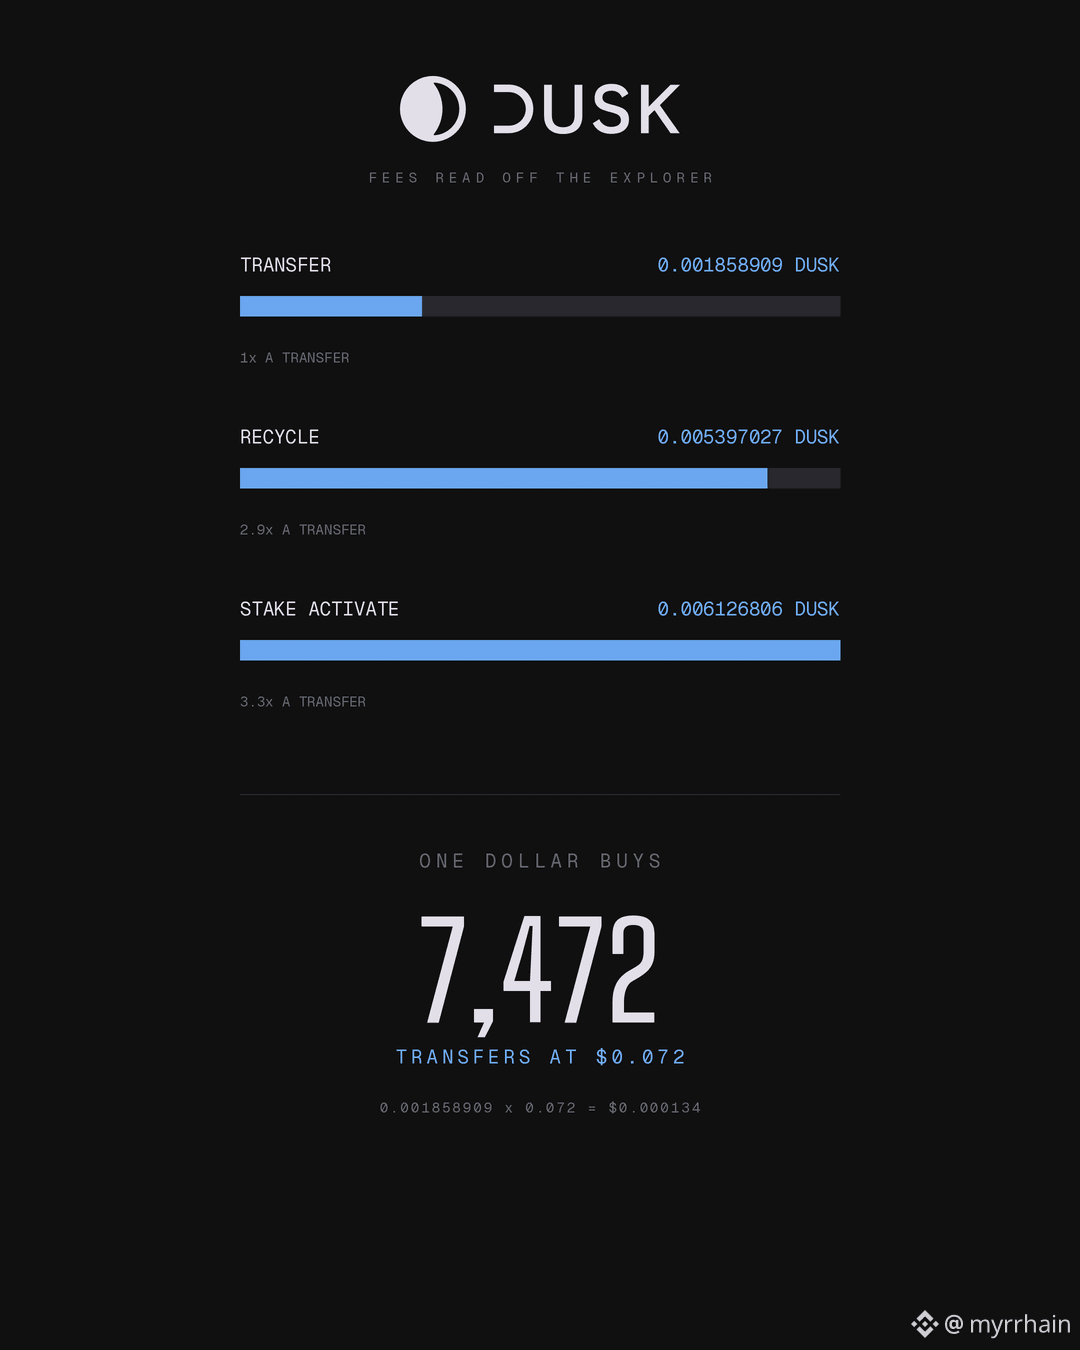
أربع معاملات حقيقية، بالرسوم كما هي تمامًا. تكلفة التحويل 0.001858909 DUSK. تكلفة إعادة التدوير 0.005397027. تكلفة تفعيل الرهان 0.006126806. ثلاثة أنواع مختلفة من العمليات، ثلاث تكاليف مختلفة، وكلها صغيرة جدًا.
حوّلت ذلك إلى مال بسعر 0.072 على نفس الشاشة؛ تكلفة التحويل تبلغ حوالي 0.000134 دولار. هذا يعني تقريبًا 7,470 عملية تحويل لكل دولار واحد.
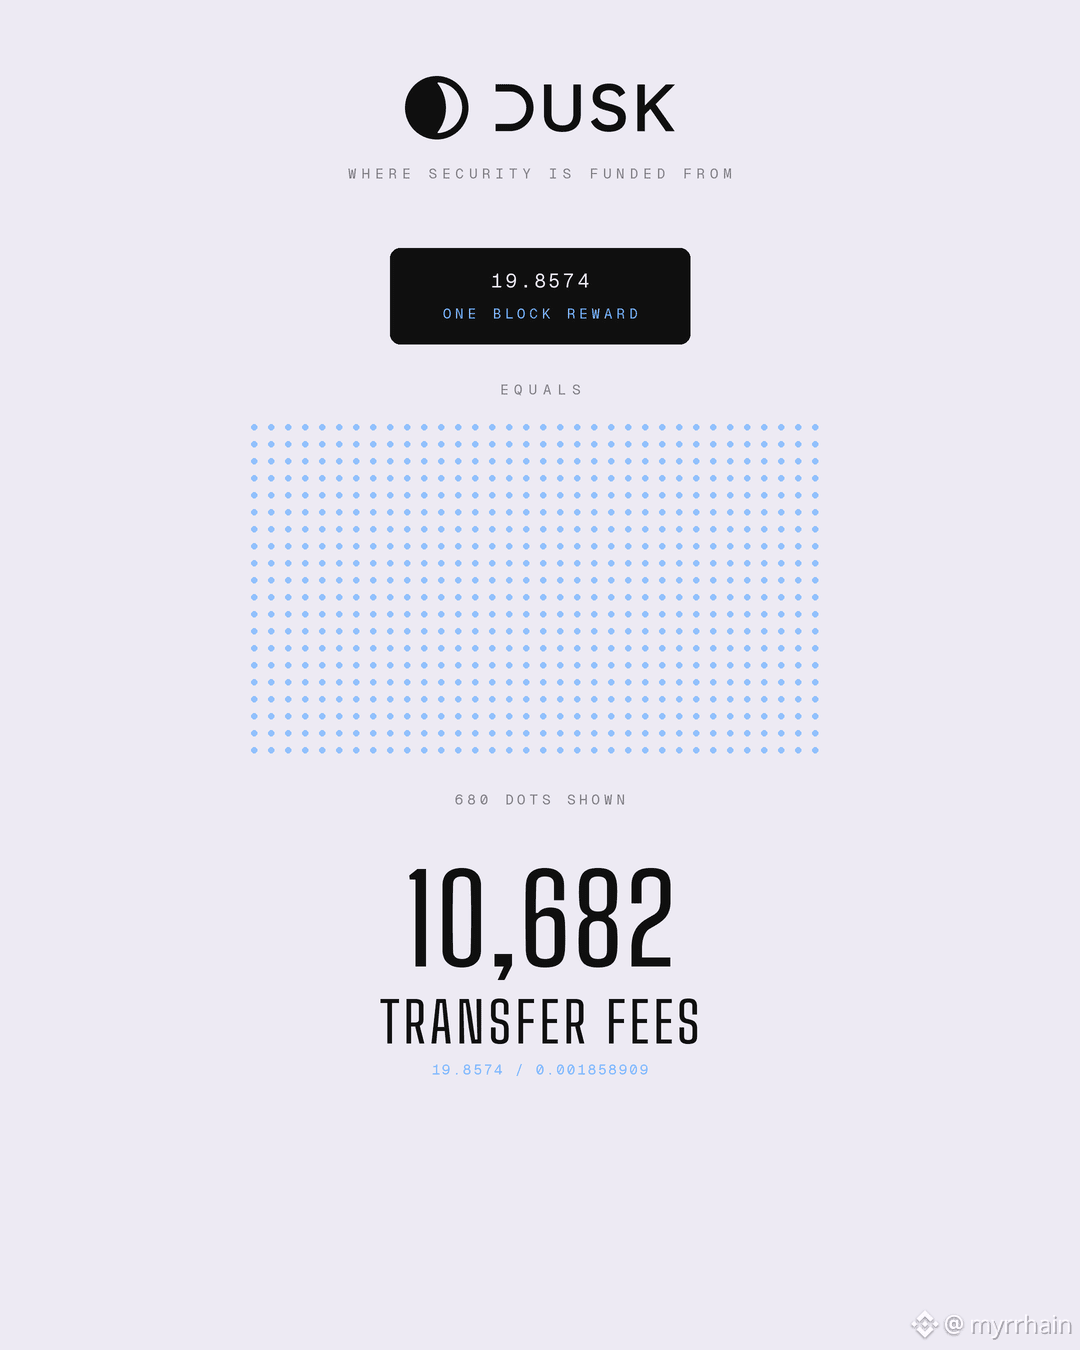
ثم وضعت ذلك بجانب رقم الأمس، فانحصر التصميم في بؤرة واضحة. الكتلة في Dusk تدفع 19.8574 DUSK لمن ينتجها. اقسم ذلك على رسوم التحويل، وتكون قيمة مكافأة كتلة واحدة تقريبًا 10,680 عملية تحويل. مكافأة إنتاج كتلة تتغلب على الرسوم داخلها بفارق أربع مراتب من حيث الحجم.
وهذا يوضح لك من أين تُموَّل الأمان فعليًا. ليس من المستخدمين، بل من الانبعاث.
بالنسبة لسلسلة مصممة لتسوية منظمة، أعتقد أن هذا هو الاختيار الصحيح، ويرتبط مباشرة بنتيجتي أمس. مكافأة الكتلة الثابتة تعني أن إيرادات المدقق لا ترتفع مع الازدحام. والأمان المموَّل بالانبعاث يعني أن تكلفة المستخدم لا ترتفع أيضًا مع الازدحام. كلا طرفي المعادلة معزولان عن الحمل. جهة تُسعِّر رسوم التسوية لعملاء مؤسسيين يمكنها أن تضع رقمًا في عقد وتتوقع أن يظل ثابتًا، وهذا أهم للعميل من رقم قياسي في الإنتاجية.
لهذه توجد حدود: أربع معاملات هي عينة صغيرة والرسوم تختلف مع مقدار الحوسبة التي تنفذها المعاملة فعلًا، لذا اعتبرها ممثلة أكثر من كونها ثابتة. الأرقام بالدولار تتحرك مع السعر. كما أن نموذجًا مموّلًا بالانبعاث يجب قراءته جنبًا إلى جنب مع جدول الانبعاثات، وهو ما لم أقِسه.
هل يعرف أحد كيف تتدرج رسوم Dusk مع تعقيد العقد بدلًا من نوع المعاملة؟
@Dusk_Foundation $DUSK #dusk
كنت بالأمس قد تحققت أن مكافآت كتلة Dusk لا تتغير مع الاستخدام. اليوم عدت إلى صفحة المستكشف نفسها وقرأت عمود الرسوم بدلًا من ذلك، لأن هذا هو الجزء الآخر من السؤال نفسه.
أربع معاملات حقيقية، بالرسوم كما هي تمامًا. تكلفة التحويل 0.001858909 DUSK. تكلفة إعادة التدوير 0.005397027. تكلفة تفعيل الرهان 0.006126806. ثلاثة أنواع مختلفة من العمليات، ثلاث تكاليف مختلفة، وكلها صغيرة جدًا.
حوّلت ذلك إلى مال بسعر 0.072 على نفس الشاشة؛ تكلفة التحويل تبلغ حوالي 0.000134 دولار. هذا يعني تقريبًا 7,470 عملية تحويل لكل دولار واحد.
ثم وضعت ذلك بجانب رقم الأمس، فانحصر التصميم في بؤرة واضحة. الكتلة في Dusk تدفع 19.8574 DUSK لمن ينتجها. اقسم ذلك على رسوم التحويل، وتكون قيمة مكافأة كتلة واحدة تقريبًا 10,680 عملية تحويل. مكافأة إنتاج كتلة تتغلب على الرسوم داخلها بفارق أربع مراتب من حيث الحجم.
وهذا يوضح لك من أين تُموَّل الأمان فعليًا. ليس من المستخدمين، بل من الانبعاث.
بالنسبة لسلسلة مصممة لتسوية منظمة، أعتقد أن هذا هو الاختيار الصحيح، ويرتبط مباشرة بنتيجتي أمس. مكافأة الكتلة الثابتة تعني أن إيرادات المدقق لا ترتفع مع الازدحام. والأمان المموَّل بالانبعاث يعني أن تكلفة المستخدم لا ترتفع أيضًا مع الازدحام. كلا طرفي المعادلة معزولان عن الحمل. جهة تُسعِّر رسوم التسوية لعملاء مؤسسيين يمكنها أن تضع رقمًا في عقد وتتوقع أن يظل ثابتًا، وهذا أهم للعميل من رقم قياسي في الإنتاجية.
لهذه توجد حدود: أربع معاملات هي عينة صغيرة والرسوم تختلف مع مقدار الحوسبة التي تنفذها المعاملة فعلًا، لذا اعتبرها ممثلة أكثر من كونها ثابتة. الأرقام بالدولار تتحرك مع السعر. كما أن نموذجًا مموّلًا بالانبعاث يجب قراءته جنبًا إلى جنب مع جدول الانبعاثات، وهو ما لم أقِسه.
هل يعرف أحد كيف تتدرج رسوم Dusk مع تعقيد العقد بدلًا من نوع المعاملة؟
@Dusk $DUSK #dusk
أربع معاملات حقيقية، بالرسوم كما هي تمامًا. تكلفة التحويل 0.001858909 DUSK. تكلفة إعادة التدوير 0.005397027. تكلفة تفعيل الرهان 0.006126806. ثلاثة أنواع مختلفة من العمليات، ثلاث تكاليف مختلفة، وكلها صغيرة جدًا.
حوّلت ذلك إلى مال بسعر 0.072 على نفس الشاشة؛ تكلفة التحويل تبلغ حوالي 0.000134 دولار. هذا يعني تقريبًا 7,470 عملية تحويل لكل دولار واحد.
ثم وضعت ذلك بجانب رقم الأمس، فانحصر التصميم في بؤرة واضحة. الكتلة في Dusk تدفع 19.8574 DUSK لمن ينتجها. اقسم ذلك على رسوم التحويل، وتكون قيمة مكافأة كتلة واحدة تقريبًا 10,680 عملية تحويل. مكافأة إنتاج كتلة تتغلب على الرسوم داخلها بفارق أربع مراتب من حيث الحجم.
وهذا يوضح لك من أين تُموَّل الأمان فعليًا. ليس من المستخدمين، بل من الانبعاث.
بالنسبة لسلسلة مصممة لتسوية منظمة، أعتقد أن هذا هو الاختيار الصحيح، ويرتبط مباشرة بنتيجتي أمس. مكافأة الكتلة الثابتة تعني أن إيرادات المدقق لا ترتفع مع الازدحام. والأمان المموَّل بالانبعاث يعني أن تكلفة المستخدم لا ترتفع أيضًا مع الازدحام. كلا طرفي المعادلة معزولان عن الحمل. جهة تُسعِّر رسوم التسوية لعملاء مؤسسيين يمكنها أن تضع رقمًا في عقد وتتوقع أن يظل ثابتًا، وهذا أهم للعميل من رقم قياسي في الإنتاجية.
لهذه توجد حدود: أربع معاملات هي عينة صغيرة والرسوم تختلف مع مقدار الحوسبة التي تنفذها المعاملة فعلًا، لذا اعتبرها ممثلة أكثر من كونها ثابتة. الأرقام بالدولار تتحرك مع السعر. كما أن نموذجًا مموّلًا بالانبعاث يجب قراءته جنبًا إلى جنب مع جدول الانبعاثات، وهو ما لم أقِسه.
هل يعرف أحد كيف تتدرج رسوم Dusk مع تعقيد العقد بدلًا من نوع المعاملة؟
@Dusk $DUSK #dusk
64
·
--
تمّ التحقق
#dusk $DUSK @Dusk_Foundation
كنت أتوقع أن تتحرك مكافآت الكتل على Dusk مع نشاط الشبكة. لكنها لا تفعل ذلك، والبحث في الأمر قادني إلى شيء أكثر إثارة مما كنت أخطط له.
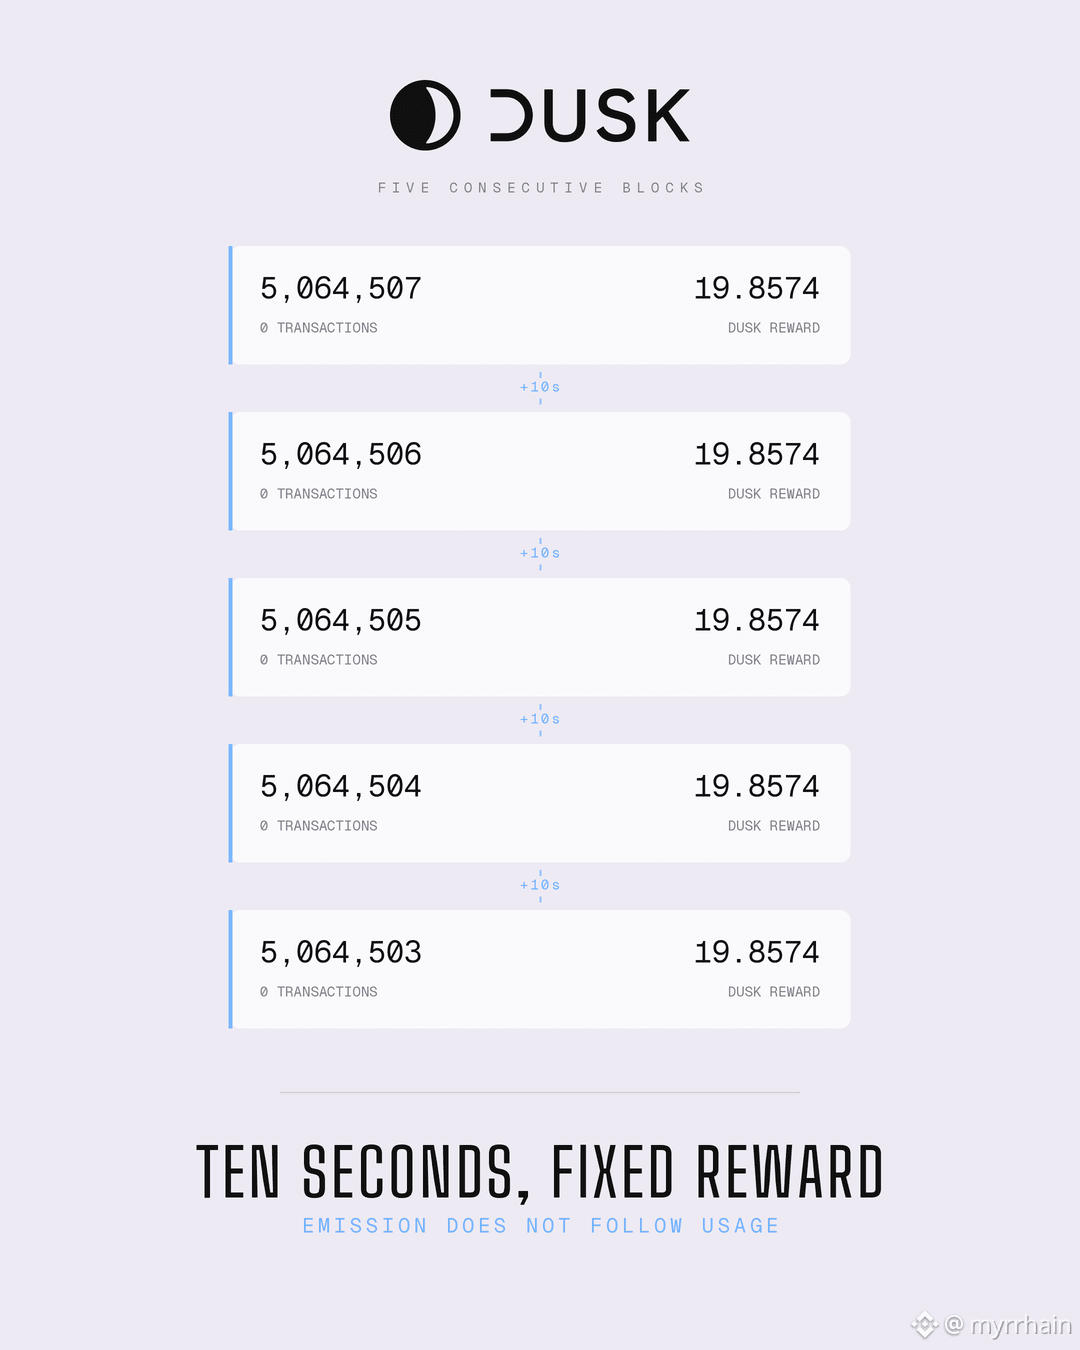
أخذت خمس كتل متتالية من المُستكشف. القراءات الزمنية كانت منذ تسع، تسع عشرة، تسع وعشرين، تسع وثلاثين، وأربعين ثانية. بفارق عشر ثوانٍ تمامًا دون أي انحراف عبر العينة. كل واحدة من تلك الكتل حملت صفر معاملات، وكل واحدة دفعت بالضبط 19.8574 DUSK. مكافأة مماثلة تمامًا، دون جزء رسوم، وبدون أي تباين مع الاستخدام.
وهذا يجعل حساب الانبعاثات بسيطًا، لذلك قمتُ بتنفيذه.
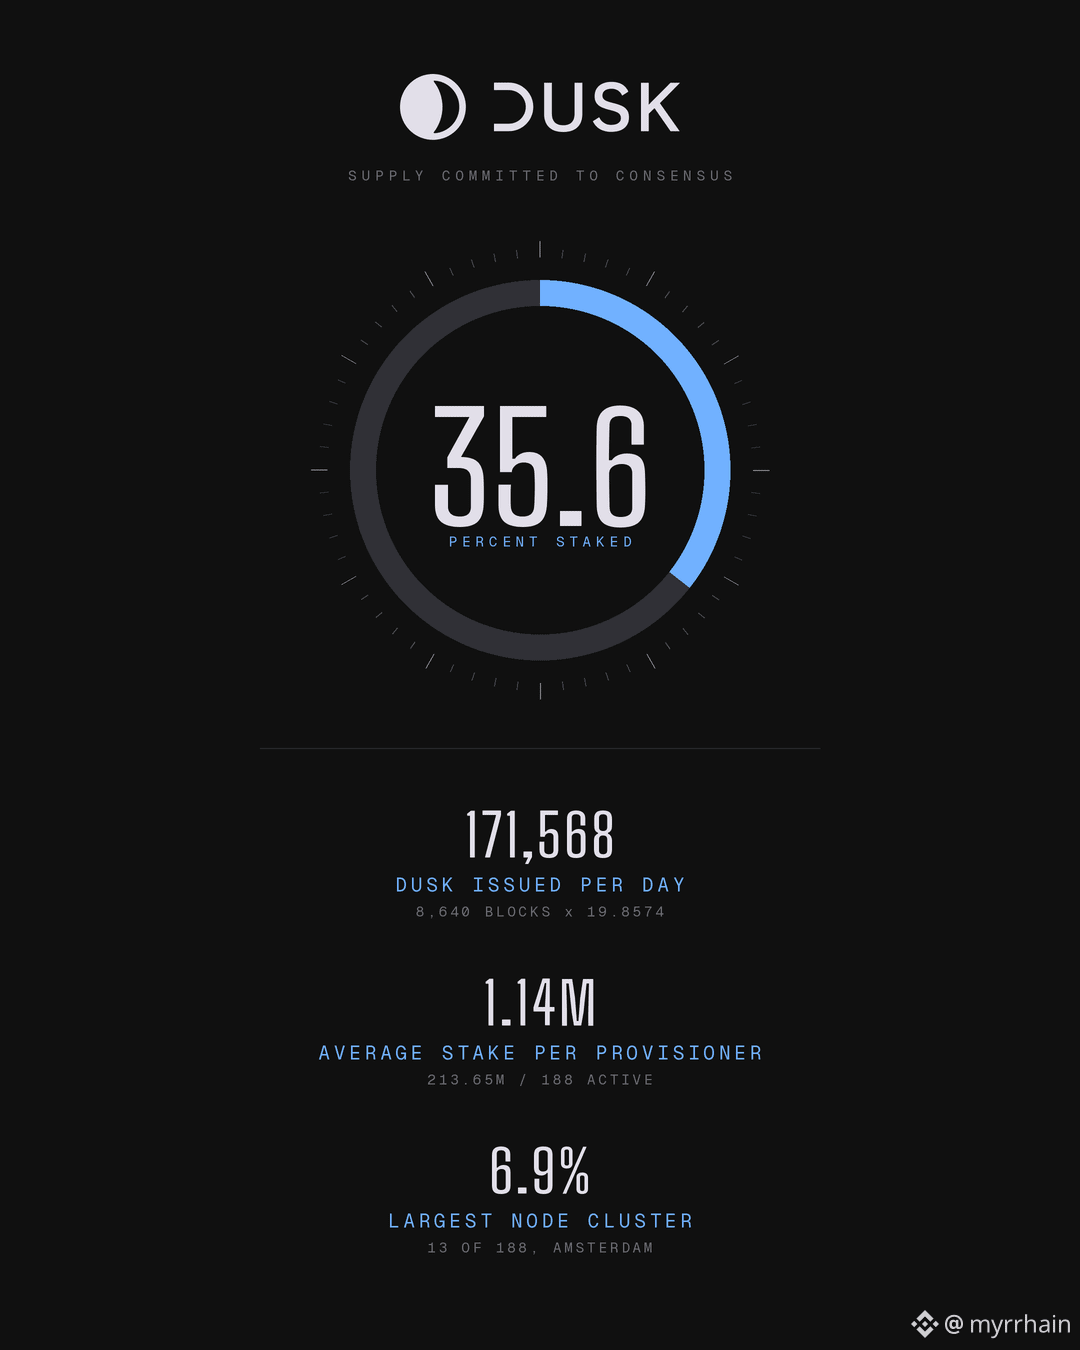
تعطي كتل كل عشر ثوانٍ 8,640 كتلة في اليوم. وعند 19.8574 لكل كتلة، تصدر الشبكة حوالي 171,568 DUSK يوميًا لتأمين نفسها. ومع سعر 0.072 الظاهر على نفس الشاشة، فهذا يساوي تقريبًا 12,350 دولارًا يوميًا لشراء الإجماع.
ثم تنبثق رقمـان أخريان من نفس الصفحة. إن رسملة السوق البالغة 43.21 مليونًا مقسومة على هذا السعر تعني حوالي 600 مليون DUSK متداولة، وأن 213.65 مليونًا منها مُرهونة. بالتالي، تقريبًا 35.6 بالمئة من إجمالي العرض مُلتزم بالإجماع بدل أن يبقى سائلًا. وقسمة الرهن على 188 مُقدِّمًا فعّالًا للخدمة تعطي متوسط وضع قريب من 1.14 مليون، مقابل حد أدنى بروتوكولي قدره 1,000.
المكافأة الثابتة هي الجزء الذي ما زلت أفكر فيه. يحصل المُصادِق على نفس القدر سواء كانت الكتلة فارغة أو ممتلئة، لذلك لا تتناسب إيرادات المشغّل مع الازدحام. وبالنسبة لسلسلة تستهدف منصات مُنظَّمة، فهذا هو التبادل الصحيح. تبقى تكلفة التسوية قابلة للتنبؤ، ويمكن لمنصة تفرض رسومًا على العملاء نمذجتها دون الحاجة إلى التخمين بشأن الحمل المستقبلي.
التوزيع يبدو أيضًا أفضل مما افترضت. أكبر مجموعة عقد هي 13، في أمستردام، من أصل 188 مُقدِّمًا فعّالًا. أقل من سبعة بالمئة في أي مجموعة مفردة.
حدود على أرقامي الخاصة. هذه لقطة واحدة، وخمس كتل عينة صغيرة للقول إن المكافأة ثابتة بشكل حاسم، بدل أن تكون ثابتة فقط حاليًا. يُستنتج العرض المتداول من رسملة السوق والسعر، وكلاهما يتحرك، لذا اعتبر 35.6 بالمئة تقديرًا.
هل يعرف أحد ما إذا كانت 19.8574 ثابتة وفق جدول، أم أنها تنخفض مع مرور الوقت؟
#dusk $DUSK @Dusk
كنت أتوقع أن تتحرك مكافآت الكتل على Dusk مع نشاط الشبكة. لكنها لا تفعل ذلك، والبحث في الأمر قادني إلى شيء أكثر إثارة مما كنت أخطط له.
أخذت خمس كتل متتالية من المُستكشف. القراءات الزمنية كانت منذ تسع، تسع عشرة، تسع وعشرين، تسع وثلاثين، وأربعين ثانية. بفارق عشر ثوانٍ تمامًا دون أي انحراف عبر العينة. كل واحدة من تلك الكتل حملت صفر معاملات، وكل واحدة دفعت بالضبط 19.8574 DUSK. مكافأة مماثلة تمامًا، دون جزء رسوم، وبدون أي تباين مع الاستخدام.
وهذا يجعل حساب الانبعاثات بسيطًا، لذلك قمتُ بتنفيذه.
تعطي كتل كل عشر ثوانٍ 8,640 كتلة في اليوم. وعند 19.8574 لكل كتلة، تصدر الشبكة حوالي 171,568 DUSK يوميًا لتأمين نفسها. ومع سعر 0.072 الظاهر على نفس الشاشة، فهذا يساوي تقريبًا 12,350 دولارًا يوميًا لشراء الإجماع.
ثم تنبثق رقمـان أخريان من نفس الصفحة. إن رسملة السوق البالغة 43.21 مليونًا مقسومة على هذا السعر تعني حوالي 600 مليون DUSK متداولة، وأن 213.65 مليونًا منها مُرهونة. بالتالي، تقريبًا 35.6 بالمئة من إجمالي العرض مُلتزم بالإجماع بدل أن يبقى سائلًا. وقسمة الرهن على 188 مُقدِّمًا فعّالًا للخدمة تعطي متوسط وضع قريب من 1.14 مليون، مقابل حد أدنى بروتوكولي قدره 1,000.
المكافأة الثابتة هي الجزء الذي ما زلت أفكر فيه. يحصل المُصادِق على نفس القدر سواء كانت الكتلة فارغة أو ممتلئة، لذلك لا تتناسب إيرادات المشغّل مع الازدحام. وبالنسبة لسلسلة تستهدف منصات مُنظَّمة، فهذا هو التبادل الصحيح. تبقى تكلفة التسوية قابلة للتنبؤ، ويمكن لمنصة تفرض رسومًا على العملاء نمذجتها دون الحاجة إلى التخمين بشأن الحمل المستقبلي.
التوزيع يبدو أيضًا أفضل مما افترضت. أكبر مجموعة عقد هي 13، في أمستردام، من أصل 188 مُقدِّمًا فعّالًا. أقل من سبعة بالمئة في أي مجموعة مفردة.
حدود على أرقامي الخاصة. هذه لقطة واحدة، وخمس كتل عينة صغيرة للقول إن المكافأة ثابتة بشكل حاسم، بدل أن تكون ثابتة فقط حاليًا. يُستنتج العرض المتداول من رسملة السوق والسعر، وكلاهما يتحرك، لذا اعتبر 35.6 بالمئة تقديرًا.
هل يعرف أحد ما إذا كانت 19.8574 ثابتة وفق جدول، أم أنها تنخفض مع مرور الوقت؟
كنت أتوقع أن تتحرك مكافآت الكتل على Dusk مع نشاط الشبكة. لكنها لا تفعل ذلك، والبحث في الأمر قادني إلى شيء أكثر إثارة مما كنت أخطط له.
أخذت خمس كتل متتالية من المُستكشف. القراءات الزمنية كانت منذ تسع، تسع عشرة، تسع وعشرين، تسع وثلاثين، وأربعين ثانية. بفارق عشر ثوانٍ تمامًا دون أي انحراف عبر العينة. كل واحدة من تلك الكتل حملت صفر معاملات، وكل واحدة دفعت بالضبط 19.8574 DUSK. مكافأة مماثلة تمامًا، دون جزء رسوم، وبدون أي تباين مع الاستخدام.
وهذا يجعل حساب الانبعاثات بسيطًا، لذلك قمتُ بتنفيذه.
تعطي كتل كل عشر ثوانٍ 8,640 كتلة في اليوم. وعند 19.8574 لكل كتلة، تصدر الشبكة حوالي 171,568 DUSK يوميًا لتأمين نفسها. ومع سعر 0.072 الظاهر على نفس الشاشة، فهذا يساوي تقريبًا 12,350 دولارًا يوميًا لشراء الإجماع.
ثم تنبثق رقمـان أخريان من نفس الصفحة. إن رسملة السوق البالغة 43.21 مليونًا مقسومة على هذا السعر تعني حوالي 600 مليون DUSK متداولة، وأن 213.65 مليونًا منها مُرهونة. بالتالي، تقريبًا 35.6 بالمئة من إجمالي العرض مُلتزم بالإجماع بدل أن يبقى سائلًا. وقسمة الرهن على 188 مُقدِّمًا فعّالًا للخدمة تعطي متوسط وضع قريب من 1.14 مليون، مقابل حد أدنى بروتوكولي قدره 1,000.
المكافأة الثابتة هي الجزء الذي ما زلت أفكر فيه. يحصل المُصادِق على نفس القدر سواء كانت الكتلة فارغة أو ممتلئة، لذلك لا تتناسب إيرادات المشغّل مع الازدحام. وبالنسبة لسلسلة تستهدف منصات مُنظَّمة، فهذا هو التبادل الصحيح. تبقى تكلفة التسوية قابلة للتنبؤ، ويمكن لمنصة تفرض رسومًا على العملاء نمذجتها دون الحاجة إلى التخمين بشأن الحمل المستقبلي.
التوزيع يبدو أيضًا أفضل مما افترضت. أكبر مجموعة عقد هي 13، في أمستردام، من أصل 188 مُقدِّمًا فعّالًا. أقل من سبعة بالمئة في أي مجموعة مفردة.
حدود على أرقامي الخاصة. هذه لقطة واحدة، وخمس كتل عينة صغيرة للقول إن المكافأة ثابتة بشكل حاسم، بدل أن تكون ثابتة فقط حاليًا. يُستنتج العرض المتداول من رسملة السوق والسعر، وكلاهما يتحرك، لذا اعتبر 35.6 بالمئة تقديرًا.
هل يعرف أحد ما إذا كانت 19.8574 ثابتة وفق جدول، أم أنها تنخفض مع مرور الوقت؟
94
·
--
صاعد
الفرق بين تغليف أصل وبين إصداره أصلاً بشكل مباشر لا يظهر عند الإطلاق. يظهر بعد سنتين، وعندها يصبح الأمر مكلفًا.
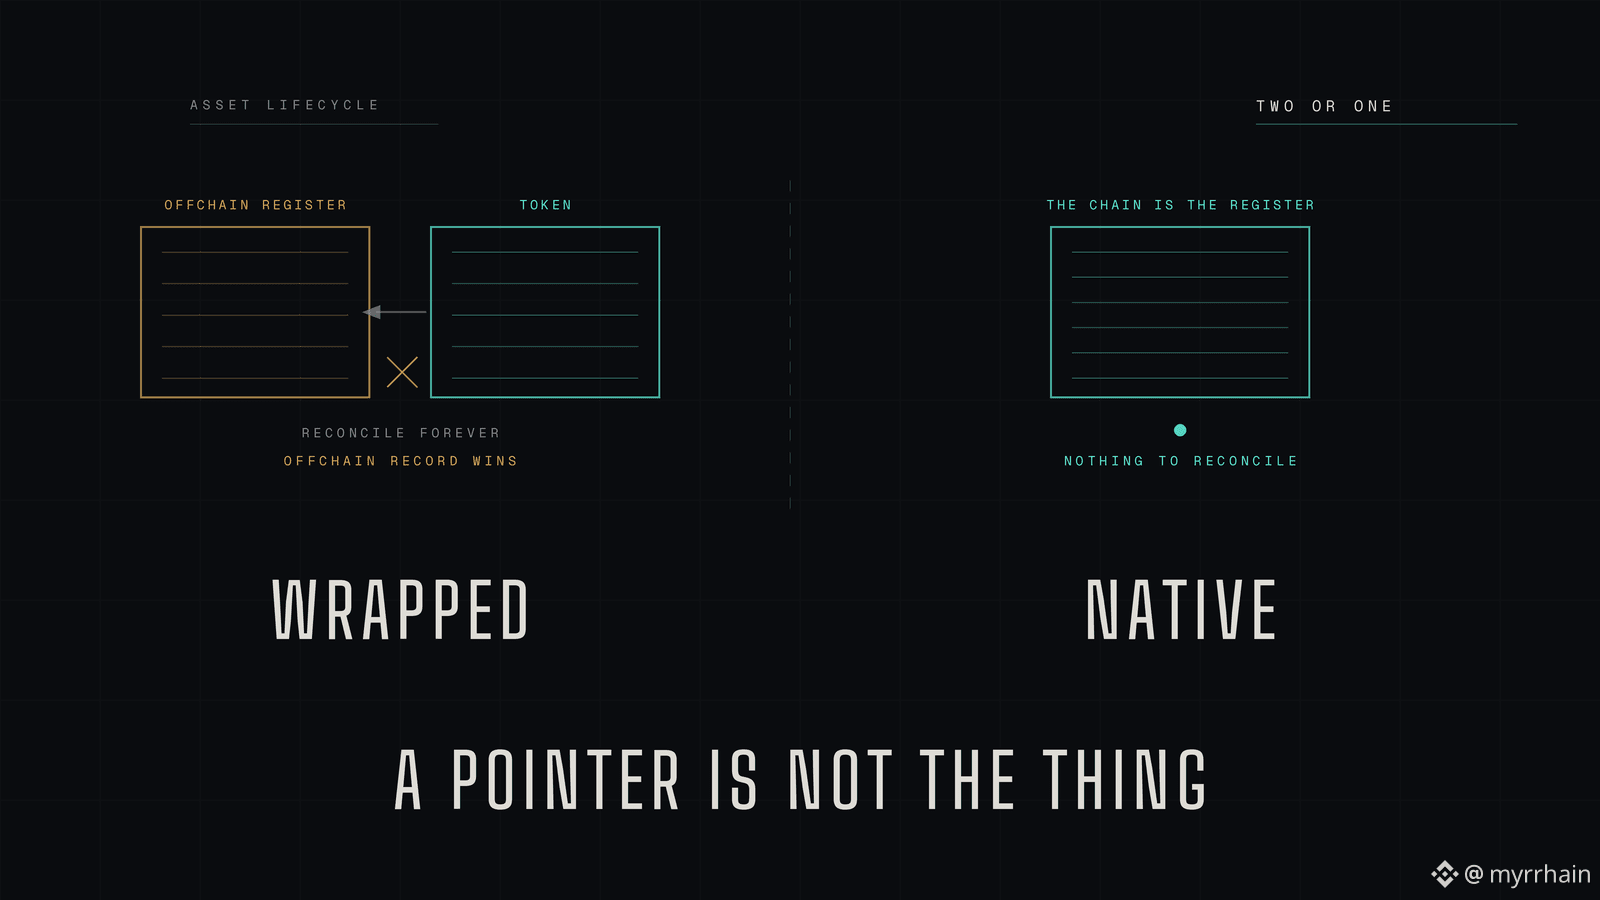
الورقة المالية المُغلّفة هي مطالبة. يبقى السند موجودًا في سجل ما، والرمز هو مجرد مؤشر إليه. يبدو يوم الإطلاق متطابقًا في الحالتين. نفس الواجهة، نفس المحفظة، نفس عملية التحويل.
ثم يبدأ للأصل أن “يعيش”. قسيمة تُدفَع. يقوم شخص بتحويل إلى طرف يتبيّن أنه غير مؤهل. يموت حامل. تحدث عملية تنظيمية/إجرائية للشركة. والآن يتعين على المؤشر والشيء الذي يشير إليه أن يتفقا—إلى الأبد—عبر كل واحدة من تلك الأحداث.
لن يتفقا دائمًا. لهذا وُجدت عملية “المطابقة/التسوية” reconcile. وعندما يختلفان، يفوز السجل الموجود خارج السلسلة offchain، لأنه هو السجل الذي يتمتع بالصفة القانونية. وهذا يخبرك بما هو الرمز فعليًا. ليس الورقة المالية. بل هو مشتق من ثقتك في الجهة التي تدير ذلك السجل.
الإصدار الأصلي (native issuance) يزيل السجل الثاني تمامًا. يتم إنشاء الأداة على السلسلة على أنها الصورة الأساسية لها. السلسلة هي السجل. التحويل هو التحويل، وليس رسالة عن شيء ما.
لا يكاد أحد يفعل ذلك، والسبب ليس طموحًا تقنيًا. يتطلب الإصدار الأصلي ثلاث حالات في آن واحد: الخصوصية، لأن جدول المساهمين cap table على سجل عام هو قناة تغذية معلومات استخبارية تنافسية. قواعد أهلية قابلة للإنفاذ، لأنك لا تستطيع السماح للسجل بقبول حامل غير مؤهل. ووجود جهة/منصة لديها ترخيص يجعلها قادرة على إضفاء الأثر القانوني. إن فاتك أي واحد منها، تعود إلى خيار التغليف.
Dusk من بين القلة من الأنظمة التي بُنيت منذ البداية حول تلبية كل هذه المتطلبات الثلاثة بدل إضافتها لاحقًا.
حيث ما زلت أريد جوابًا أوضح: @Dusk_Foundation ما الذي يجعل فعلاً سجل السلسلة هو السجل القانوني لإصدار معيّن؟ الكود لا يمكنه منح ذلك. يجب أن يأتي من وثائق المُصدر ومن القانون المنطبق، وأود أن أفهم أين تُرسَم هذه الحدود عمليًا.
أتساءل إن كان أي أحد هنا قد رأى إصدارًا أصليًا حقيقيًا، لا مجرد غلاف مُسوّق على أنه كذلك.
@Dusk_Foundation $DUSK #dusk #RWA
الفرق بين تغليف أصل وبين إصداره أصلاً بشكل مباشر لا يظهر عند الإطلاق. يظهر بعد سنتين، وعندها يصبح الأمر مكلفًا.
الورقة المالية المُغلّفة هي مطالبة. يبقى السند موجودًا في سجل ما، والرمز هو مجرد مؤشر إليه. يبدو يوم الإطلاق متطابقًا في الحالتين. نفس الواجهة، نفس المحفظة، نفس عملية التحويل.
ثم يبدأ للأصل أن “يعيش”. قسيمة تُدفَع. يقوم شخص بتحويل إلى طرف يتبيّن أنه غير مؤهل. يموت حامل. تحدث عملية تنظيمية/إجرائية للشركة. والآن يتعين على المؤشر والشيء الذي يشير إليه أن يتفقا—إلى الأبد—عبر كل واحدة من تلك الأحداث.
لن يتفقا دائمًا. لهذا وُجدت عملية “المطابقة/التسوية” reconcile. وعندما يختلفان، يفوز السجل الموجود خارج السلسلة offchain، لأنه هو السجل الذي يتمتع بالصفة القانونية. وهذا يخبرك بما هو الرمز فعليًا. ليس الورقة المالية. بل هو مشتق من ثقتك في الجهة التي تدير ذلك السجل.
الإصدار الأصلي (native issuance) يزيل السجل الثاني تمامًا. يتم إنشاء الأداة على السلسلة على أنها الصورة الأساسية لها. السلسلة هي السجل. التحويل هو التحويل، وليس رسالة عن شيء ما.
لا يكاد أحد يفعل ذلك، والسبب ليس طموحًا تقنيًا. يتطلب الإصدار الأصلي ثلاث حالات في آن واحد: الخصوصية، لأن جدول المساهمين cap table على سجل عام هو قناة تغذية معلومات استخبارية تنافسية. قواعد أهلية قابلة للإنفاذ، لأنك لا تستطيع السماح للسجل بقبول حامل غير مؤهل. ووجود جهة/منصة لديها ترخيص يجعلها قادرة على إضفاء الأثر القانوني. إن فاتك أي واحد منها، تعود إلى خيار التغليف.
Dusk من بين القلة من الأنظمة التي بُنيت منذ البداية حول تلبية كل هذه المتطلبات الثلاثة بدل إضافتها لاحقًا.
حيث ما زلت أريد جوابًا أوضح: @Dusk ما الذي يجعل فعلاً سجل السلسلة هو السجل القانوني لإصدار معيّن؟ الكود لا يمكنه منح ذلك. يجب أن يأتي من وثائق المُصدر ومن القانون المنطبق، وأود أن أفهم أين تُرسَم هذه الحدود عمليًا.
أتساءل إن كان أي أحد هنا قد رأى إصدارًا أصليًا حقيقيًا، لا مجرد غلاف مُسوّق على أنه كذلك.
@Dusk $DUSK #dusk #RWA
الورقة المالية المُغلّفة هي مطالبة. يبقى السند موجودًا في سجل ما، والرمز هو مجرد مؤشر إليه. يبدو يوم الإطلاق متطابقًا في الحالتين. نفس الواجهة، نفس المحفظة، نفس عملية التحويل.
ثم يبدأ للأصل أن “يعيش”. قسيمة تُدفَع. يقوم شخص بتحويل إلى طرف يتبيّن أنه غير مؤهل. يموت حامل. تحدث عملية تنظيمية/إجرائية للشركة. والآن يتعين على المؤشر والشيء الذي يشير إليه أن يتفقا—إلى الأبد—عبر كل واحدة من تلك الأحداث.
لن يتفقا دائمًا. لهذا وُجدت عملية “المطابقة/التسوية” reconcile. وعندما يختلفان، يفوز السجل الموجود خارج السلسلة offchain، لأنه هو السجل الذي يتمتع بالصفة القانونية. وهذا يخبرك بما هو الرمز فعليًا. ليس الورقة المالية. بل هو مشتق من ثقتك في الجهة التي تدير ذلك السجل.
الإصدار الأصلي (native issuance) يزيل السجل الثاني تمامًا. يتم إنشاء الأداة على السلسلة على أنها الصورة الأساسية لها. السلسلة هي السجل. التحويل هو التحويل، وليس رسالة عن شيء ما.
لا يكاد أحد يفعل ذلك، والسبب ليس طموحًا تقنيًا. يتطلب الإصدار الأصلي ثلاث حالات في آن واحد: الخصوصية، لأن جدول المساهمين cap table على سجل عام هو قناة تغذية معلومات استخبارية تنافسية. قواعد أهلية قابلة للإنفاذ، لأنك لا تستطيع السماح للسجل بقبول حامل غير مؤهل. ووجود جهة/منصة لديها ترخيص يجعلها قادرة على إضفاء الأثر القانوني. إن فاتك أي واحد منها، تعود إلى خيار التغليف.
Dusk من بين القلة من الأنظمة التي بُنيت منذ البداية حول تلبية كل هذه المتطلبات الثلاثة بدل إضافتها لاحقًا.
حيث ما زلت أريد جوابًا أوضح: @Dusk ما الذي يجعل فعلاً سجل السلسلة هو السجل القانوني لإصدار معيّن؟ الكود لا يمكنه منح ذلك. يجب أن يأتي من وثائق المُصدر ومن القانون المنطبق، وأود أن أفهم أين تُرسَم هذه الحدود عمليًا.
أتساءل إن كان أي أحد هنا قد رأى إصدارًا أصليًا حقيقيًا، لا مجرد غلاف مُسوّق على أنه كذلك.
@Dusk $DUSK #dusk #RWA
137
·
--
صاعد
إن أصعب مشكلة تواجه Dusk Trade ليست التشفير ولا الترخيص. بل إن ترميز أصلٍ ما لا يخلق من جهةٍ أخرى أشخاصًا راغبين فعلًا في شرائه.
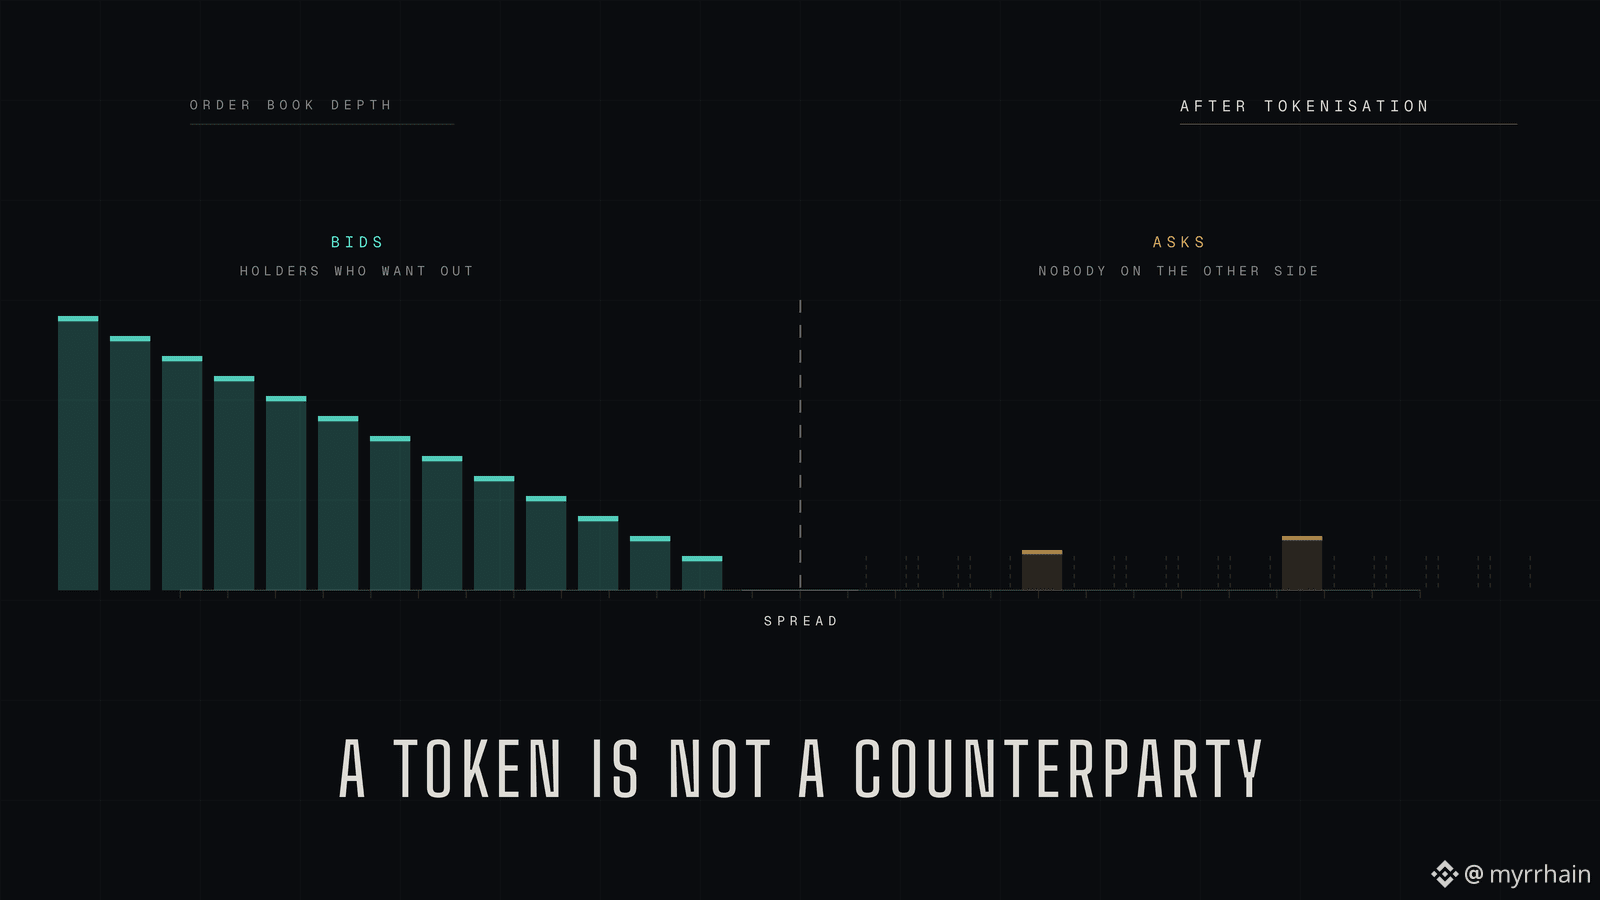
إن أدوات السوق الخاصة تعاني من عدم السيولة لسببٍ مملّ. لا يتعلق الأمر بعوائق التسوية، ولا بالورقيات. ببساطة، لا يوجد عدد كبير من الأشخاص في الجهة المقابلة في أي لحظة بعينها. وضع سندٍ على سلسلة لا يستدعي طرفًا مقابلًا. إنه ينقل السوق الرقيق نفسه إلى منصة أسرع.
الإجابة المعتادة هي حزمة من ثلاث ادعاءات، وكل ادعاء منها أضعف مما يبدو.
يُوسّع التجزؤ قاعدة المستثمرين. لكن الأدوات الخاضعة للتنظيم تحدد من يُسمح له بحيازتها، لذا تتوسع القاعدة فقط ضمن المجموعة المسموح بها، وهي لم تكن أصلًا القيد الحاسم.
تتيح التجارة على مدار الساعة إزالة حواجز الوقت. لكن سوقًا مفتوحًا عند الثالثة صباحًا دون وجود أي مشترٍ على جانب الطلب ليس أكثر سيولة، بل هو فقط أكثر توفرًا.
تسمح القابلية للتركيب بأن يصبح الأصل ضمانًا. لكن الضمان يحتاج إلى اكتشاف سعرٍ موثوق، واكتشاف السعر يحتاج إلى نشاط تداول، ونشاط التداول هو بالضبط الشيء الذي كنا نحاول خلقه. هذه الحجة تقضم ذيلها بنفسها.
لهذا أجد أن ترتيب NPEX يَقرأ عليّ بشكل مختلف عن معظم إعلانات الترميز. ليست هذه عملية بدءٍ بارد. هناك بالفعل منصة خاضعة للتنظيم مع مستثمرين حاليين وأصول قائمة، ويتم وضع السلسلة تحت نشاطٍ يحدث بالفعل بدلًا من الأمل في ظهور نشاط لأن البنية التحتية قد تحسّنت.
وهذه هي النسخة الوحيدة التي أراها ذات مصداقية. فالبنية التحتية لا تُصنّع الطلب. يمكنها أن تستضيف طلبًا موجودًا مسبقًا وتجعله أرخص في التقديم.
@Dusk_Foundation ما الذي يُتوقع حدوثه فيما يخص الهجرة؟ هل تدفق المنصة الحالية ينتقل فعليًا إلى السلسلة، أم أن دفتر الأوامر على السلسلة يبدأ رقيقًا جنبًا إلى جنب مع الدفتر التقليدي، ثم يحتاج إلى كسب مكانه حتى يصل إلى عمقٍ كافٍ؟
أتساءل إن كان أي شخص هنا قد رأى الترميز يحسّن السيولة فعلًا بدلًا من مجرد نقلها.
@Dusk_Foundation $DUSK #dusk #RWA
إن أصعب مشكلة تواجه Dusk Trade ليست التشفير ولا الترخيص. بل إن ترميز أصلٍ ما لا يخلق من جهةٍ أخرى أشخاصًا راغبين فعلًا في شرائه.
إن أدوات السوق الخاصة تعاني من عدم السيولة لسببٍ مملّ. لا يتعلق الأمر بعوائق التسوية، ولا بالورقيات. ببساطة، لا يوجد عدد كبير من الأشخاص في الجهة المقابلة في أي لحظة بعينها. وضع سندٍ على سلسلة لا يستدعي طرفًا مقابلًا. إنه ينقل السوق الرقيق نفسه إلى منصة أسرع.
الإجابة المعتادة هي حزمة من ثلاث ادعاءات، وكل ادعاء منها أضعف مما يبدو.
يُوسّع التجزؤ قاعدة المستثمرين. لكن الأدوات الخاضعة للتنظيم تحدد من يُسمح له بحيازتها، لذا تتوسع القاعدة فقط ضمن المجموعة المسموح بها، وهي لم تكن أصلًا القيد الحاسم.
تتيح التجارة على مدار الساعة إزالة حواجز الوقت. لكن سوقًا مفتوحًا عند الثالثة صباحًا دون وجود أي مشترٍ على جانب الطلب ليس أكثر سيولة، بل هو فقط أكثر توفرًا.
تسمح القابلية للتركيب بأن يصبح الأصل ضمانًا. لكن الضمان يحتاج إلى اكتشاف سعرٍ موثوق، واكتشاف السعر يحتاج إلى نشاط تداول، ونشاط التداول هو بالضبط الشيء الذي كنا نحاول خلقه. هذه الحجة تقضم ذيلها بنفسها.
لهذا أجد أن ترتيب NPEX يَقرأ عليّ بشكل مختلف عن معظم إعلانات الترميز. ليست هذه عملية بدءٍ بارد. هناك بالفعل منصة خاضعة للتنظيم مع مستثمرين حاليين وأصول قائمة، ويتم وضع السلسلة تحت نشاطٍ يحدث بالفعل بدلًا من الأمل في ظهور نشاط لأن البنية التحتية قد تحسّنت.
وهذه هي النسخة الوحيدة التي أراها ذات مصداقية. فالبنية التحتية لا تُصنّع الطلب. يمكنها أن تستضيف طلبًا موجودًا مسبقًا وتجعله أرخص في التقديم.
@Dusk ما الذي يُتوقع حدوثه فيما يخص الهجرة؟ هل تدفق المنصة الحالية ينتقل فعليًا إلى السلسلة، أم أن دفتر الأوامر على السلسلة يبدأ رقيقًا جنبًا إلى جنب مع الدفتر التقليدي، ثم يحتاج إلى كسب مكانه حتى يصل إلى عمقٍ كافٍ؟
أتساءل إن كان أي شخص هنا قد رأى الترميز يحسّن السيولة فعلًا بدلًا من مجرد نقلها.
@Dusk $DUSK #dusk #RWA
إن أدوات السوق الخاصة تعاني من عدم السيولة لسببٍ مملّ. لا يتعلق الأمر بعوائق التسوية، ولا بالورقيات. ببساطة، لا يوجد عدد كبير من الأشخاص في الجهة المقابلة في أي لحظة بعينها. وضع سندٍ على سلسلة لا يستدعي طرفًا مقابلًا. إنه ينقل السوق الرقيق نفسه إلى منصة أسرع.
الإجابة المعتادة هي حزمة من ثلاث ادعاءات، وكل ادعاء منها أضعف مما يبدو.
يُوسّع التجزؤ قاعدة المستثمرين. لكن الأدوات الخاضعة للتنظيم تحدد من يُسمح له بحيازتها، لذا تتوسع القاعدة فقط ضمن المجموعة المسموح بها، وهي لم تكن أصلًا القيد الحاسم.
تتيح التجارة على مدار الساعة إزالة حواجز الوقت. لكن سوقًا مفتوحًا عند الثالثة صباحًا دون وجود أي مشترٍ على جانب الطلب ليس أكثر سيولة، بل هو فقط أكثر توفرًا.
تسمح القابلية للتركيب بأن يصبح الأصل ضمانًا. لكن الضمان يحتاج إلى اكتشاف سعرٍ موثوق، واكتشاف السعر يحتاج إلى نشاط تداول، ونشاط التداول هو بالضبط الشيء الذي كنا نحاول خلقه. هذه الحجة تقضم ذيلها بنفسها.
لهذا أجد أن ترتيب NPEX يَقرأ عليّ بشكل مختلف عن معظم إعلانات الترميز. ليست هذه عملية بدءٍ بارد. هناك بالفعل منصة خاضعة للتنظيم مع مستثمرين حاليين وأصول قائمة، ويتم وضع السلسلة تحت نشاطٍ يحدث بالفعل بدلًا من الأمل في ظهور نشاط لأن البنية التحتية قد تحسّنت.
وهذه هي النسخة الوحيدة التي أراها ذات مصداقية. فالبنية التحتية لا تُصنّع الطلب. يمكنها أن تستضيف طلبًا موجودًا مسبقًا وتجعله أرخص في التقديم.
@Dusk ما الذي يُتوقع حدوثه فيما يخص الهجرة؟ هل تدفق المنصة الحالية ينتقل فعليًا إلى السلسلة، أم أن دفتر الأوامر على السلسلة يبدأ رقيقًا جنبًا إلى جنب مع الدفتر التقليدي، ثم يحتاج إلى كسب مكانه حتى يصل إلى عمقٍ كافٍ؟
أتساءل إن كان أي شخص هنا قد رأى الترميز يحسّن السيولة فعلًا بدلًا من مجرد نقلها.
@Dusk $DUSK #dusk #RWA
1
107
·
--
صاعد
أقلّ العوائق بهاءً أمام إصدار الأوراق المالية المرقمنة ليس الخصوصية أو التسوية. إنه الحفظ (الكِفالة)، وعلى سلسلةٍ محمية يبدو الأمر مختلفًا تمامًا عن أي نمط حفظ آخر.
ابدأ بالقيْد الذي يتجاوزه الجميع. عادةً لا يستطيع الصندوق المُنظَّم ببساطة أن يحتفظ بمفاتيحه الخاصة. يجب أن تبقى أصول العميل ضمن ترتيبات حفظ، بشكل مُفروز، مع وجود جهةٍ مسؤولة إذا اختفت. وتظل هذه المسؤولية قائمة بصرف النظر عمّا إذا كان الأصل قد صدر على هيئةٍ معيّنة. لا توجد إجابة عن الحفظ، ولا تخصصات مؤسسية، مهما بدا تسلسل السلسلة (الشِبكة) أنيقًا.
على سلسلةٍ شفافة تُحلّ المسألة بطريقة مملة. يقوم الحافظ (الـ custodian) بالإمساك بالمفاتيح، وأي مُدقِّق يمكنه ببساطة قراءة دفتر الأستاذ للتحقق من أن الرصيد موجود. التحقق هو مجرد بحث (lookup).
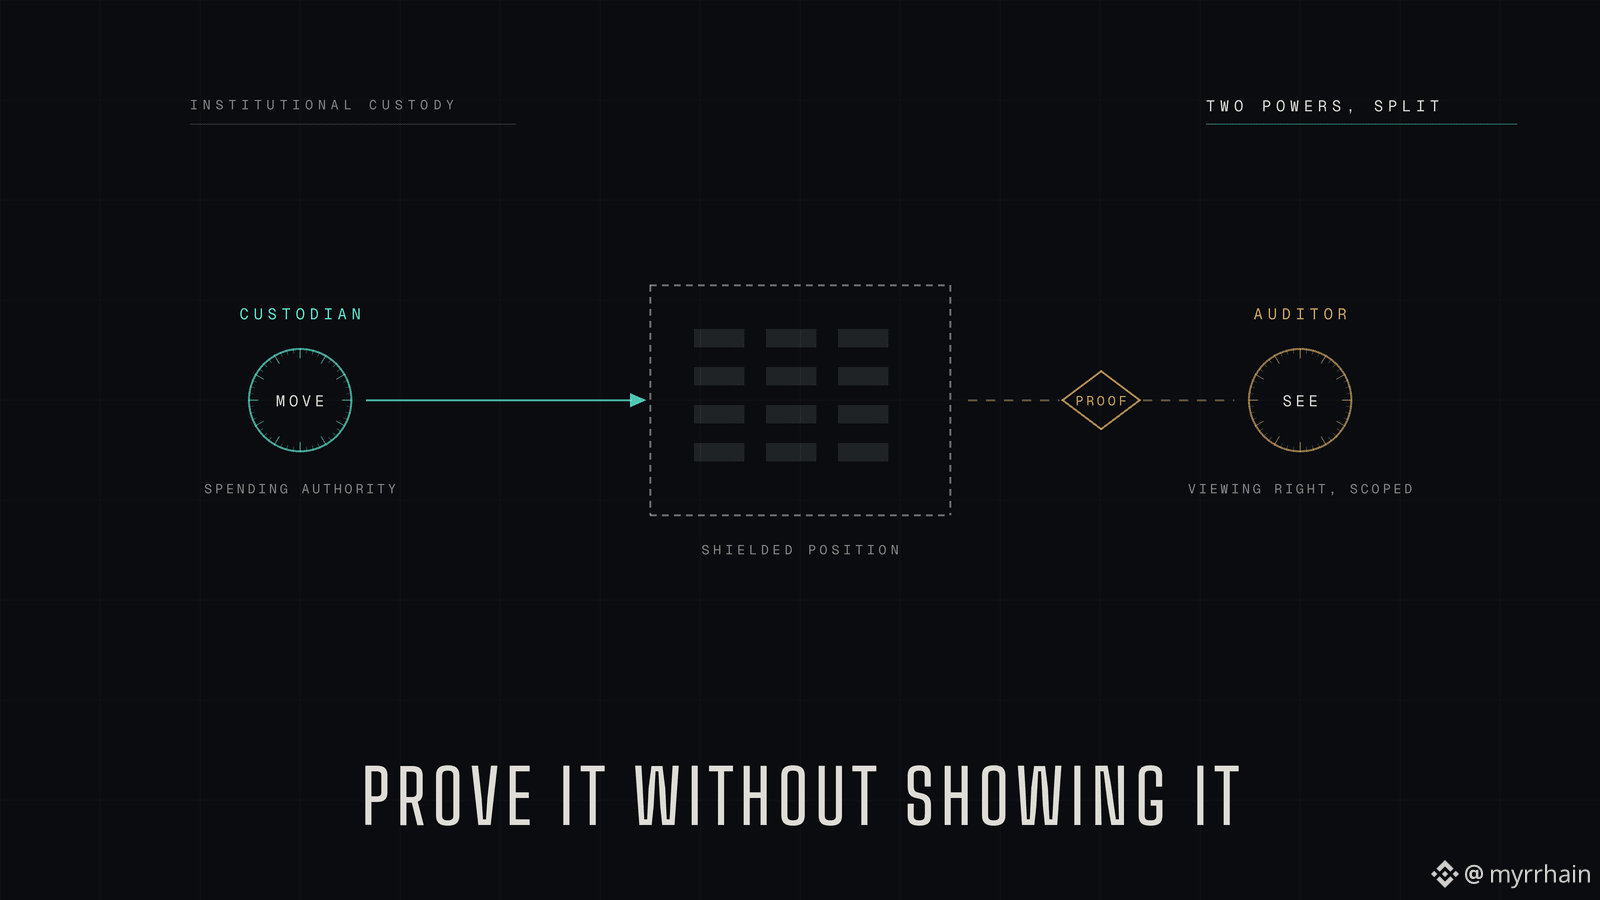
Dusk يُزيل إمكانية البحث هذه. تكون الحيازات مُحجَّبة، لذا عندما يحدّق المُدقِّق في السلسلة، يرى التزامات وليست أرصدة. الحيازة موجودة بشكل مُثبت، وغير قابلة للقراءة بالكامل. وهذا يعني أن الحفظ لم يعد يتعلق بتخزين مفتاح فحسب، بل صار يتعلق بالتحكم في سلطتين منفصلتين كانتا تتقدمان معًا.
سلطة نقل الأصل، وسلطة رؤيته.
تنفصلان تحت الحالة المُحجَّبة. قد يحتفظ الحافظ بسلطة الإنفاق، بينما يحتفظ المُدقِّق بحقوق المشاهدة ضمن نطاق وفترة محددين. قد يحصل المنظم على وجهة نظر ثالثة لا يتحكم فيها أيٌّ منهما. يتحول الحفظ إلى هندسة صلاحيات بدلًا من كونه تخزينًا للمفاتيح.
وهذا يخلق أيضًا وضع فشل جديد. على سلسلة شفافة، يستحيل فقد القدرة على رؤية وضعك. أما هنا فهي سيناريو واقعي، وليست الحدث نفسه المتمثل في فقد الأموال.
تشارُك Dusk مع Cordial Systems يقرأ لي كأنه محاولة على وجه التحديد لهذا المستوى من الطبقة، لا كتكامل عام لمحفظة.
@Dusk_Foundation هو نموذج المشاهدة والإفصاح المحدد على مستوى البروتوكول، أم أن كل حافظ حرّ في تنفيذ ما يراه مناسبًا؟ هذه تمنح وعودًا مختلفة جدًا للمُدقِّق.
أود معرفة ما يعتقده الناس هنا حول كيف ينبغي أن يبدو إثبات الحفظ عندما لا يمكن قراءة دفتر الأستاذ.
@Dusk_Foundation $DUSK #dusk #RWA
أقلّ العوائق بهاءً أمام إصدار الأوراق المالية المرقمنة ليس الخصوصية أو التسوية. إنه الحفظ (الكِفالة)، وعلى سلسلةٍ محمية يبدو الأمر مختلفًا تمامًا عن أي نمط حفظ آخر.
ابدأ بالقيْد الذي يتجاوزه الجميع. عادةً لا يستطيع الصندوق المُنظَّم ببساطة أن يحتفظ بمفاتيحه الخاصة. يجب أن تبقى أصول العميل ضمن ترتيبات حفظ، بشكل مُفروز، مع وجود جهةٍ مسؤولة إذا اختفت. وتظل هذه المسؤولية قائمة بصرف النظر عمّا إذا كان الأصل قد صدر على هيئةٍ معيّنة. لا توجد إجابة عن الحفظ، ولا تخصصات مؤسسية، مهما بدا تسلسل السلسلة (الشِبكة) أنيقًا.
على سلسلةٍ شفافة تُحلّ المسألة بطريقة مملة. يقوم الحافظ (الـ custodian) بالإمساك بالمفاتيح، وأي مُدقِّق يمكنه ببساطة قراءة دفتر الأستاذ للتحقق من أن الرصيد موجود. التحقق هو مجرد بحث (lookup).
Dusk يُزيل إمكانية البحث هذه. تكون الحيازات مُحجَّبة، لذا عندما يحدّق المُدقِّق في السلسلة، يرى التزامات وليست أرصدة. الحيازة موجودة بشكل مُثبت، وغير قابلة للقراءة بالكامل. وهذا يعني أن الحفظ لم يعد يتعلق بتخزين مفتاح فحسب، بل صار يتعلق بالتحكم في سلطتين منفصلتين كانتا تتقدمان معًا.
سلطة نقل الأصل، وسلطة رؤيته.
تنفصلان تحت الحالة المُحجَّبة. قد يحتفظ الحافظ بسلطة الإنفاق، بينما يحتفظ المُدقِّق بحقوق المشاهدة ضمن نطاق وفترة محددين. قد يحصل المنظم على وجهة نظر ثالثة لا يتحكم فيها أيٌّ منهما. يتحول الحفظ إلى هندسة صلاحيات بدلًا من كونه تخزينًا للمفاتيح.
وهذا يخلق أيضًا وضع فشل جديد. على سلسلة شفافة، يستحيل فقد القدرة على رؤية وضعك. أما هنا فهي سيناريو واقعي، وليست الحدث نفسه المتمثل في فقد الأموال.
تشارُك Dusk مع Cordial Systems يقرأ لي كأنه محاولة على وجه التحديد لهذا المستوى من الطبقة، لا كتكامل عام لمحفظة.
@Dusk هو نموذج المشاهدة والإفصاح المحدد على مستوى البروتوكول، أم أن كل حافظ حرّ في تنفيذ ما يراه مناسبًا؟ هذه تمنح وعودًا مختلفة جدًا للمُدقِّق.
أود معرفة ما يعتقده الناس هنا حول كيف ينبغي أن يبدو إثبات الحفظ عندما لا يمكن قراءة دفتر الأستاذ.
@Dusk $DUSK #dusk #RWA
ابدأ بالقيْد الذي يتجاوزه الجميع. عادةً لا يستطيع الصندوق المُنظَّم ببساطة أن يحتفظ بمفاتيحه الخاصة. يجب أن تبقى أصول العميل ضمن ترتيبات حفظ، بشكل مُفروز، مع وجود جهةٍ مسؤولة إذا اختفت. وتظل هذه المسؤولية قائمة بصرف النظر عمّا إذا كان الأصل قد صدر على هيئةٍ معيّنة. لا توجد إجابة عن الحفظ، ولا تخصصات مؤسسية، مهما بدا تسلسل السلسلة (الشِبكة) أنيقًا.
على سلسلةٍ شفافة تُحلّ المسألة بطريقة مملة. يقوم الحافظ (الـ custodian) بالإمساك بالمفاتيح، وأي مُدقِّق يمكنه ببساطة قراءة دفتر الأستاذ للتحقق من أن الرصيد موجود. التحقق هو مجرد بحث (lookup).
Dusk يُزيل إمكانية البحث هذه. تكون الحيازات مُحجَّبة، لذا عندما يحدّق المُدقِّق في السلسلة، يرى التزامات وليست أرصدة. الحيازة موجودة بشكل مُثبت، وغير قابلة للقراءة بالكامل. وهذا يعني أن الحفظ لم يعد يتعلق بتخزين مفتاح فحسب، بل صار يتعلق بالتحكم في سلطتين منفصلتين كانتا تتقدمان معًا.
سلطة نقل الأصل، وسلطة رؤيته.
تنفصلان تحت الحالة المُحجَّبة. قد يحتفظ الحافظ بسلطة الإنفاق، بينما يحتفظ المُدقِّق بحقوق المشاهدة ضمن نطاق وفترة محددين. قد يحصل المنظم على وجهة نظر ثالثة لا يتحكم فيها أيٌّ منهما. يتحول الحفظ إلى هندسة صلاحيات بدلًا من كونه تخزينًا للمفاتيح.
وهذا يخلق أيضًا وضع فشل جديد. على سلسلة شفافة، يستحيل فقد القدرة على رؤية وضعك. أما هنا فهي سيناريو واقعي، وليست الحدث نفسه المتمثل في فقد الأموال.
تشارُك Dusk مع Cordial Systems يقرأ لي كأنه محاولة على وجه التحديد لهذا المستوى من الطبقة، لا كتكامل عام لمحفظة.
@Dusk هو نموذج المشاهدة والإفصاح المحدد على مستوى البروتوكول، أم أن كل حافظ حرّ في تنفيذ ما يراه مناسبًا؟ هذه تمنح وعودًا مختلفة جدًا للمُدقِّق.
أود معرفة ما يعتقده الناس هنا حول كيف ينبغي أن يبدو إثبات الحفظ عندما لا يمكن قراءة دفتر الأستاذ.
@Dusk $DUSK #dusk #RWA
1
102
·
--
صاعد
حَفرتُ في @termmax للإيرادات الفصلية ووجدتُ الشيء الذي غالبًا ما يختبئ خلف كلمة "record".
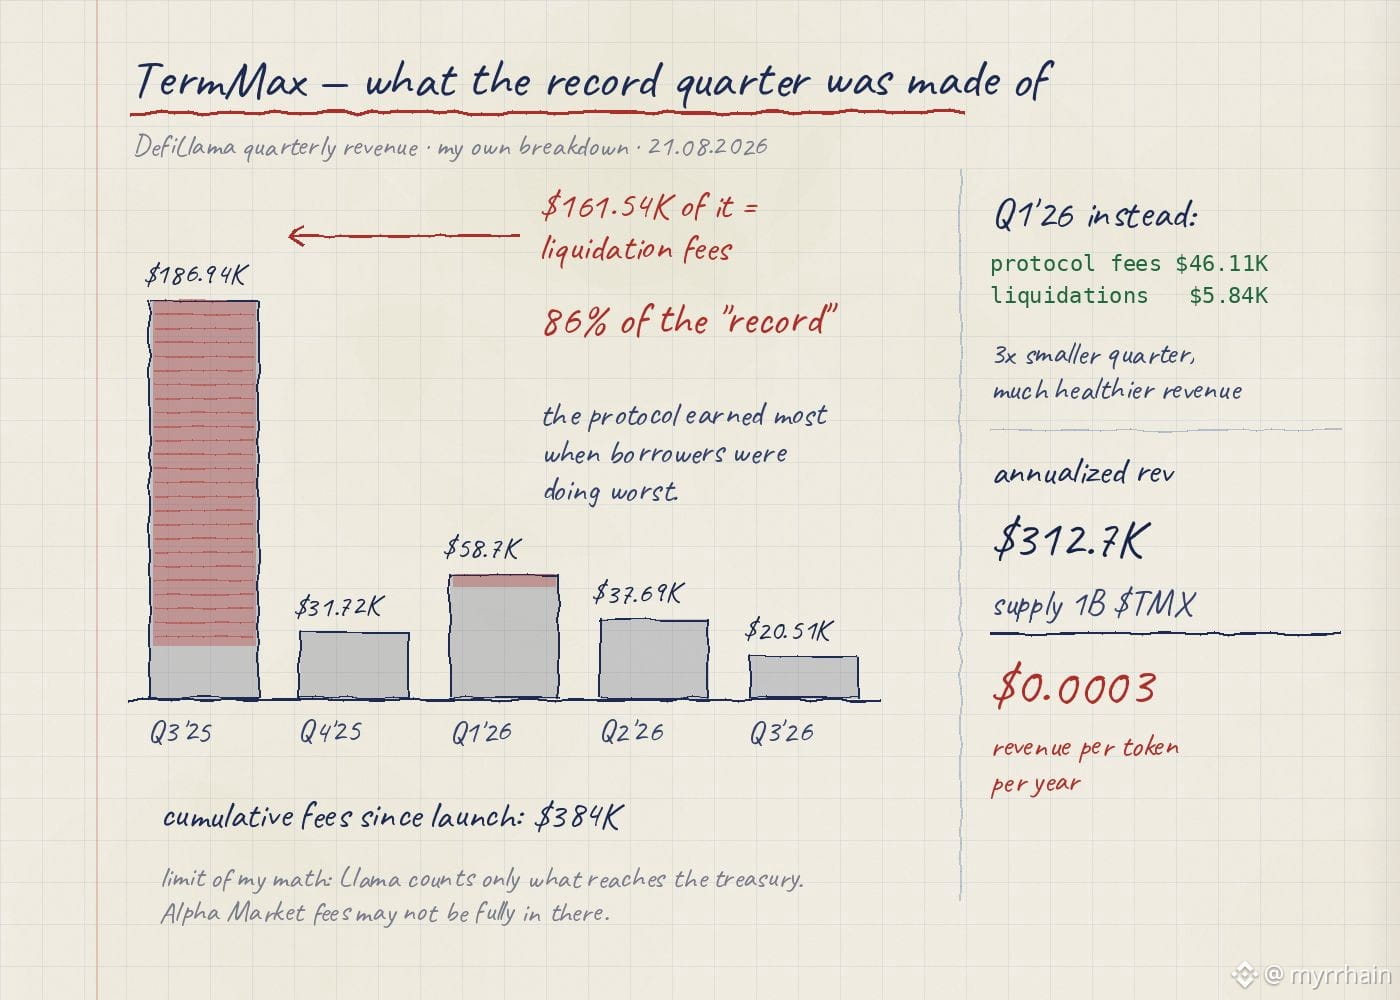
الربع الثالث 2025: 186.94 ألف دولار، أفضل ربع للمنصة على الإطلاق. لكن انظر إلى التفصيل. رسوم التصفية 161.54 ألف دولار. رسوم البروتوكول 23.75 ألف دولار. إذًا 86% من ذلك السجل جاء من عمليات التصفية. حقق البروتوكول أعلى أرباحه تمامًا في النافذة التي كانت فيها المقترضات في أسوأ حالاتهم.
الآن قارن مع الربع الأول 2026. 58.7 ألف دولار إجماليًا، منها رسوم البروتوكول 46.11 ألف دولار ورسوم التصفية فقط 5.84 ألف دولار. على الورق، الأسوأ بثلاث مرات. ومن ناحية جودة الإيرادات، الوضع أكثر صحة بكثير — هذا المال جاء من السوق وهو يعمل بشكل طبيعي، وليس من نداء هامش لشخص ما.
باقي الرحلة: الربع الثاني 2026 هو 37.69 ألف دولار، والربع الثالث 2026 عند 20.51 ألف دولار حتى الآن. الرسوم التراكمية منذ الإطلاق: 384 ألف دولار.
وهذا هو الرقم الذي لا أستطيع أن أنظر بعيدًا عنه. إيراد سنوي مُعادِل بقيمة 312.7 ألف دولار مقابل إمداد 1B $TMX يساوي تقريبًا 0.0003 دولار من الإيراد لكل توكن في السنة. شراء ذلك اعتمادًا على التدفق النقدي الحالي لا معنى له إطلاقًا. ما هو مطروح فعليًا هو رهانه أن الإقراض بسعر ثابت سينمو جنبًا إلى جنب مع باقي التمويل اللامركزي.
صريح بشأن حدود حساباتي أنا: DefiLlama لا يحسب إلا ما يصل إلى الخزينة. Alpha Market، برسومه 7% على القسط و1.9% كرسوم أخذ ربح على القيمة الاسمية، قد لا يُلتقط بالكامل هناك. لذا قد يكون الرقم الحقيقي أعلى. ليس أعلى بعشر مرات.
السؤال الذي وضعته لنفسي ولم أغلقه: هل ينبغي لبروتوكول ثابت النضج أن ينمو خطيًا على الإطلاق؟ أم أنه نمو متقطع بطبيعته — من النضج إلى النضج، مع فترات مسطحة بينهما تبدو كركود لكنها ليست كذلك؟
#TermMax
حَفرتُ في @TermMax للإيرادات الفصلية ووجدتُ الشيء الذي غالبًا ما يختبئ خلف كلمة "record".
الربع الثالث 2025: 186.94 ألف دولار، أفضل ربع للمنصة على الإطلاق. لكن انظر إلى التفصيل. رسوم التصفية 161.54 ألف دولار. رسوم البروتوكول 23.75 ألف دولار. إذًا 86% من ذلك السجل جاء من عمليات التصفية. حقق البروتوكول أعلى أرباحه تمامًا في النافذة التي كانت فيها المقترضات في أسوأ حالاتهم.
الآن قارن مع الربع الأول 2026. 58.7 ألف دولار إجماليًا، منها رسوم البروتوكول 46.11 ألف دولار ورسوم التصفية فقط 5.84 ألف دولار. على الورق، الأسوأ بثلاث مرات. ومن ناحية جودة الإيرادات، الوضع أكثر صحة بكثير — هذا المال جاء من السوق وهو يعمل بشكل طبيعي، وليس من نداء هامش لشخص ما.
باقي الرحلة: الربع الثاني 2026 هو 37.69 ألف دولار، والربع الثالث 2026 عند 20.51 ألف دولار حتى الآن. الرسوم التراكمية منذ الإطلاق: 384 ألف دولار.
وهذا هو الرقم الذي لا أستطيع أن أنظر بعيدًا عنه. إيراد سنوي مُعادِل بقيمة 312.7 ألف دولار مقابل إمداد 1B $TMX يساوي تقريبًا 0.0003 دولار من الإيراد لكل توكن في السنة. شراء ذلك اعتمادًا على التدفق النقدي الحالي لا معنى له إطلاقًا. ما هو مطروح فعليًا هو رهانه أن الإقراض بسعر ثابت سينمو جنبًا إلى جنب مع باقي التمويل اللامركزي.
صريح بشأن حدود حساباتي أنا: DefiLlama لا يحسب إلا ما يصل إلى الخزينة. Alpha Market، برسومه 7% على القسط و1.9% كرسوم أخذ ربح على القيمة الاسمية، قد لا يُلتقط بالكامل هناك. لذا قد يكون الرقم الحقيقي أعلى. ليس أعلى بعشر مرات.
السؤال الذي وضعته لنفسي ولم أغلقه: هل ينبغي لبروتوكول ثابت النضج أن ينمو خطيًا على الإطلاق؟ أم أنه نمو متقطع بطبيعته — من النضج إلى النضج، مع فترات مسطحة بينهما تبدو كركود لكنها ليست كذلك؟
#TermMax
الربع الثالث 2025: 186.94 ألف دولار، أفضل ربع للمنصة على الإطلاق. لكن انظر إلى التفصيل. رسوم التصفية 161.54 ألف دولار. رسوم البروتوكول 23.75 ألف دولار. إذًا 86% من ذلك السجل جاء من عمليات التصفية. حقق البروتوكول أعلى أرباحه تمامًا في النافذة التي كانت فيها المقترضات في أسوأ حالاتهم.
الآن قارن مع الربع الأول 2026. 58.7 ألف دولار إجماليًا، منها رسوم البروتوكول 46.11 ألف دولار ورسوم التصفية فقط 5.84 ألف دولار. على الورق، الأسوأ بثلاث مرات. ومن ناحية جودة الإيرادات، الوضع أكثر صحة بكثير — هذا المال جاء من السوق وهو يعمل بشكل طبيعي، وليس من نداء هامش لشخص ما.
باقي الرحلة: الربع الثاني 2026 هو 37.69 ألف دولار، والربع الثالث 2026 عند 20.51 ألف دولار حتى الآن. الرسوم التراكمية منذ الإطلاق: 384 ألف دولار.
وهذا هو الرقم الذي لا أستطيع أن أنظر بعيدًا عنه. إيراد سنوي مُعادِل بقيمة 312.7 ألف دولار مقابل إمداد 1B $TMX يساوي تقريبًا 0.0003 دولار من الإيراد لكل توكن في السنة. شراء ذلك اعتمادًا على التدفق النقدي الحالي لا معنى له إطلاقًا. ما هو مطروح فعليًا هو رهانه أن الإقراض بسعر ثابت سينمو جنبًا إلى جنب مع باقي التمويل اللامركزي.
صريح بشأن حدود حساباتي أنا: DefiLlama لا يحسب إلا ما يصل إلى الخزينة. Alpha Market، برسومه 7% على القسط و1.9% كرسوم أخذ ربح على القيمة الاسمية، قد لا يُلتقط بالكامل هناك. لذا قد يكون الرقم الحقيقي أعلى. ليس أعلى بعشر مرات.
السؤال الذي وضعته لنفسي ولم أغلقه: هل ينبغي لبروتوكول ثابت النضج أن ينمو خطيًا على الإطلاق؟ أم أنه نمو متقطع بطبيعته — من النضج إلى النضج، مع فترات مسطحة بينهما تبدو كركود لكنها ليست كذلك؟
#TermMax
91
·
--
صاعد
يبدو العمل مع Chainlink على مهل عند الغسق أمراً مباشراً، حتى تسأل عن أي اتجاه تتحرك فيه البيانات. عندها يصبح الأمر مثيراً للاهتمام، لأن الاتجاهين يحملان خصائص خصوصية مختلفة تماماً.
البيانات الداخلة هي الجزء الأسهل. يحتاج عقد Dusk الذي يحتفظ بسند مُرمّز إلى أسعار مرجعية وFX وصافي قيمة صندوق. كل ذلك هو معلومات عامة بطبيعته. أما المُزوِّد الذي يكتب سعر اليورو على Dusk فلا يُسرّب شيئاً عن من يملك ماذا، لأن الرقم لم يكن خاصاً أصلاً. وبالتالي لا تتأثر الخصوصية.
أما البيانات الخارجة فهنا تتوقف البساطة.
خذ إثبات الاحتياطي. القيمة الكاملة لهذه البنية تكمن في نشر تأكيد (attestation) بأن الاحتياطيات موجودة وأنها تطابق المعروض (الإصدار) المُصدَر. على Dusk تكون الحيازات محجوبة بالتصميم. لذا إما أن يكشف التأكيد عن الأرصدة التي يؤكدها، وهذا يُبطل الغرض من إخفائها، أو يجب أن يكون إثباتاً يتعلق بحالة مخفية بدلاً من نشرها. هذه مشكلات هندسية مختلفة جداً، ويتم الحديث عنها وكأنها المشكلة نفسها.
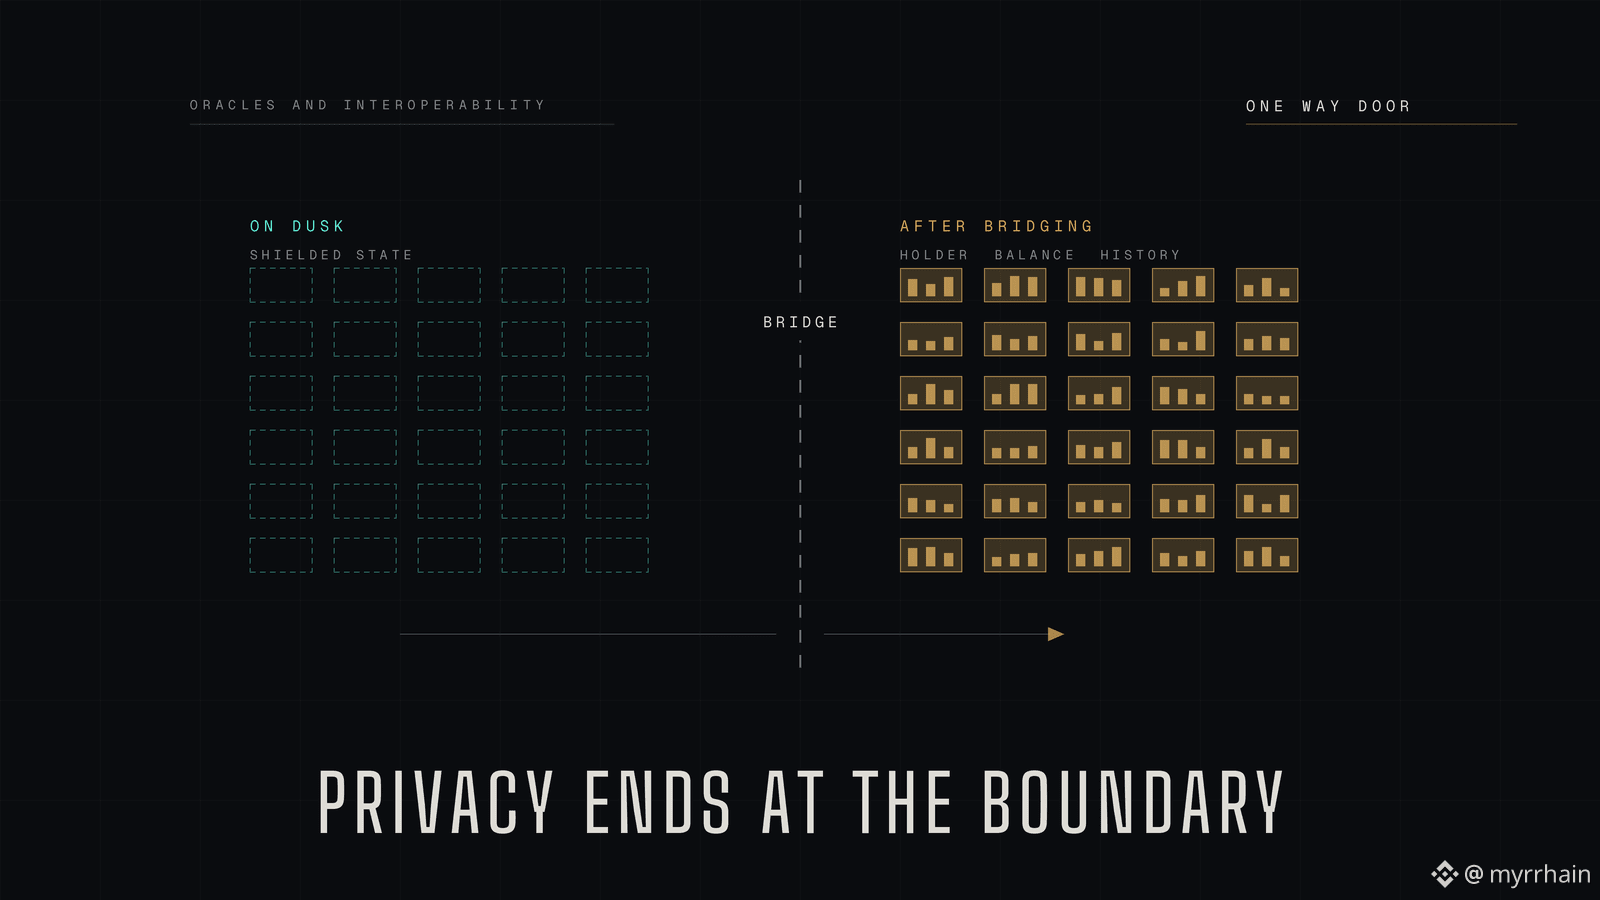
أما ما بين السلاسل فهو النسخة الأكثر حدّة. إن نقل أصل Dusk المُحجَّب إلى سلسلة شفافة، فإن الخصوصية لا تنتقل معه. في اللحظة التي يصل فيها، تصبح. الرصيد عاماً، ويصبح المالك عاماً، وتصبح السجلات التاريخية عامة. كل ضمانات الخصوصية التي يبنيها Dusk تنتهي تماماً عند هذا الحد.
وهذا يجعل قابلية التشغيل البيني مسألة سياسات وليست مسألة تقنية. ليس فقط: هل يمكن لهذا الأصل أن ينتقل؟ بل: هل ينبغي السماح لهذه الأداة المالية تحديداً بالمغادرة من بيئة خاصة متوافقة إلى بيئة تصبح فيها سجلات مالكها مجموعة بيانات عامة.
@Dusk_Foundation كيف تفكر في هذا الحدّ؟ هل تقييد الجسر خارج الحالة المُحجَّبة مقيّد على مستوى البروتوكول، أم يُترك لمن يُصدر الأداة ليقرر؟
أنا فضولي لمعرفة ما إذا كان أي شخص هنا يعتقد أن سلاسل الخصوصية يجب أن ترفض بعض الجسور صراحةً.
@Dusk_Foundation $DUSK #dusk #RWA
يبدو العمل مع Chainlink على مهل عند الغسق أمراً مباشراً، حتى تسأل عن أي اتجاه تتحرك فيه البيانات. عندها يصبح الأمر مثيراً للاهتمام، لأن الاتجاهين يحملان خصائص خصوصية مختلفة تماماً.
البيانات الداخلة هي الجزء الأسهل. يحتاج عقد Dusk الذي يحتفظ بسند مُرمّز إلى أسعار مرجعية وFX وصافي قيمة صندوق. كل ذلك هو معلومات عامة بطبيعته. أما المُزوِّد الذي يكتب سعر اليورو على Dusk فلا يُسرّب شيئاً عن من يملك ماذا، لأن الرقم لم يكن خاصاً أصلاً. وبالتالي لا تتأثر الخصوصية.
أما البيانات الخارجة فهنا تتوقف البساطة.
خذ إثبات الاحتياطي. القيمة الكاملة لهذه البنية تكمن في نشر تأكيد (attestation) بأن الاحتياطيات موجودة وأنها تطابق المعروض (الإصدار) المُصدَر. على Dusk تكون الحيازات محجوبة بالتصميم. لذا إما أن يكشف التأكيد عن الأرصدة التي يؤكدها، وهذا يُبطل الغرض من إخفائها، أو يجب أن يكون إثباتاً يتعلق بحالة مخفية بدلاً من نشرها. هذه مشكلات هندسية مختلفة جداً، ويتم الحديث عنها وكأنها المشكلة نفسها.
أما ما بين السلاسل فهو النسخة الأكثر حدّة. إن نقل أصل Dusk المُحجَّب إلى سلسلة شفافة، فإن الخصوصية لا تنتقل معه. في اللحظة التي يصل فيها، تصبح. الرصيد عاماً، ويصبح المالك عاماً، وتصبح السجلات التاريخية عامة. كل ضمانات الخصوصية التي يبنيها Dusk تنتهي تماماً عند هذا الحد.
وهذا يجعل قابلية التشغيل البيني مسألة سياسات وليست مسألة تقنية. ليس فقط: هل يمكن لهذا الأصل أن ينتقل؟ بل: هل ينبغي السماح لهذه الأداة المالية تحديداً بالمغادرة من بيئة خاصة متوافقة إلى بيئة تصبح فيها سجلات مالكها مجموعة بيانات عامة.
@Dusk كيف تفكر في هذا الحدّ؟ هل تقييد الجسر خارج الحالة المُحجَّبة مقيّد على مستوى البروتوكول، أم يُترك لمن يُصدر الأداة ليقرر؟
أنا فضولي لمعرفة ما إذا كان أي شخص هنا يعتقد أن سلاسل الخصوصية يجب أن ترفض بعض الجسور صراحةً.
@Dusk $DUSK #dusk #RWA
البيانات الداخلة هي الجزء الأسهل. يحتاج عقد Dusk الذي يحتفظ بسند مُرمّز إلى أسعار مرجعية وFX وصافي قيمة صندوق. كل ذلك هو معلومات عامة بطبيعته. أما المُزوِّد الذي يكتب سعر اليورو على Dusk فلا يُسرّب شيئاً عن من يملك ماذا، لأن الرقم لم يكن خاصاً أصلاً. وبالتالي لا تتأثر الخصوصية.
أما البيانات الخارجة فهنا تتوقف البساطة.
خذ إثبات الاحتياطي. القيمة الكاملة لهذه البنية تكمن في نشر تأكيد (attestation) بأن الاحتياطيات موجودة وأنها تطابق المعروض (الإصدار) المُصدَر. على Dusk تكون الحيازات محجوبة بالتصميم. لذا إما أن يكشف التأكيد عن الأرصدة التي يؤكدها، وهذا يُبطل الغرض من إخفائها، أو يجب أن يكون إثباتاً يتعلق بحالة مخفية بدلاً من نشرها. هذه مشكلات هندسية مختلفة جداً، ويتم الحديث عنها وكأنها المشكلة نفسها.
أما ما بين السلاسل فهو النسخة الأكثر حدّة. إن نقل أصل Dusk المُحجَّب إلى سلسلة شفافة، فإن الخصوصية لا تنتقل معه. في اللحظة التي يصل فيها، تصبح. الرصيد عاماً، ويصبح المالك عاماً، وتصبح السجلات التاريخية عامة. كل ضمانات الخصوصية التي يبنيها Dusk تنتهي تماماً عند هذا الحد.
وهذا يجعل قابلية التشغيل البيني مسألة سياسات وليست مسألة تقنية. ليس فقط: هل يمكن لهذا الأصل أن ينتقل؟ بل: هل ينبغي السماح لهذه الأداة المالية تحديداً بالمغادرة من بيئة خاصة متوافقة إلى بيئة تصبح فيها سجلات مالكها مجموعة بيانات عامة.
@Dusk كيف تفكر في هذا الحدّ؟ هل تقييد الجسر خارج الحالة المُحجَّبة مقيّد على مستوى البروتوكول، أم يُترك لمن يُصدر الأداة ليقرر؟
أنا فضولي لمعرفة ما إذا كان أي شخص هنا يعتقد أن سلاسل الخصوصية يجب أن ترفض بعض الجسور صراحةً.
@Dusk $DUSK #dusk #RWA
98
·
--
صاعد
فتحت جدول تخصيص $TMX متوقعًا كلامًا إنشائيًا، لكنني علِقت عند السطر الأول مباشرة.
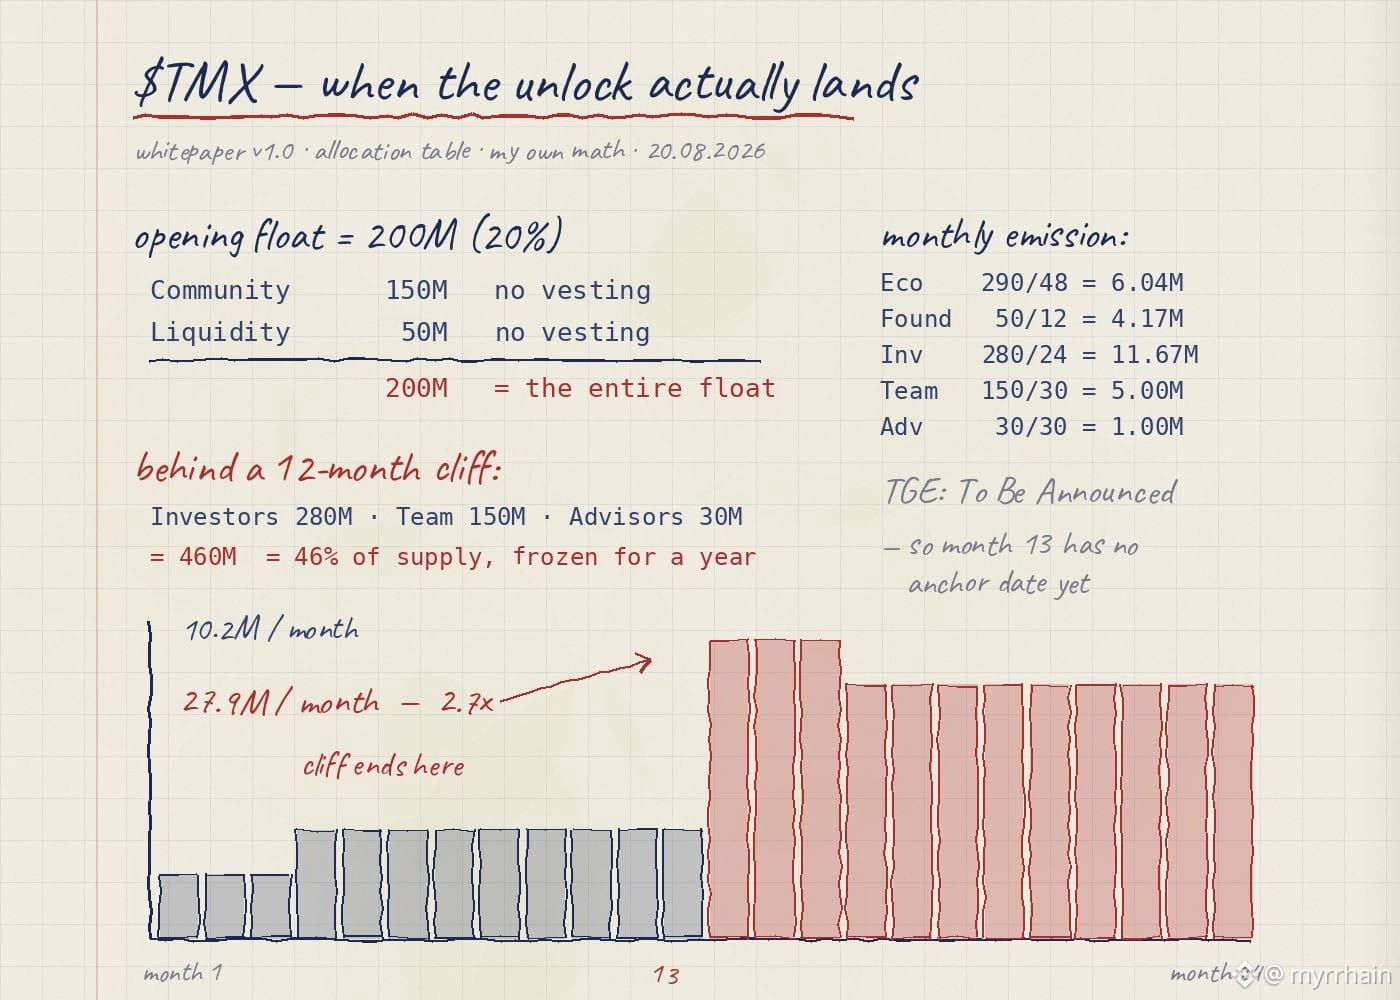
إجمالي المعروض هو 1,000,000,000، و200,000,000 تدخل التداول عند TGE - أي 20% بالضبط. لذلك بدأت أبحث عن مصدر هذه الـ 200 مليون فعليًا. المجتمع: 150 مليون، بدون استحقاق. توفير السيولة: 50 مليون، بدون استحقاق. 150 + 50 = 200.
الكمية المتداولة عند الانطلاق بأكملها تأتي من هذين الصفّين غير المقفَلين، ولا شيء غير ذلك. لا رمز واحد للفريق، ولا رمز واحد للمستثمرين في اليوم الأول.
تابعت القراءة. المستثمرون 280 مليون، الفريق 150 مليون، المستشارون 30 مليون - الثلاثة جميعًا خلف فترة حجز لمدة 12 شهرًا. هذا يعني 460 مليون معًا، أي 46% من المعروض لا يمكنه فعليًا الوصول إلى السوق لمدة عام.
ما الذي يتحرك في السنة الأولى: النظام البيئي 290 مليون، فترة حجز شهر واحد، ثم توزيع خطي على 48 شهرًا، لذا 290/48 تساوي نحو 6.04 مليون شهريًا. المؤسسة 50 مليون، فترة حجز 3 أشهر، موزعة على 12 شهرًا، أي نحو 4.17 مليون شهريًا ابتداءً من الشهر الرابع. لنقل إنها 10.2 مليون شهريًا، أي نحو 5% من الكمية المتداولة عند الانطلاق. أمر يمكن التعامل معه.
ثم حسبت الشهر 13 بشكل منفصل. المستثمرون 280 مليون/24 = 11.67 مليون. الفريق 150 مليون/30 = 5 ملايين. المستشارون 30 مليون/30 = 1 مليون. أضف إليها النظام البيئي والمؤسسة في الأعلى، فتصل إلى 27.9 مليون في شهر واحد، مقارنةً بـ 10.2 مليون في الشهر السابق. قفزة بمقدار 2.7x في تاريخ واحد.
وبصراحة عن الحدود: لا يوجد تاريخ TGE في الورقة البيضاء، بل مكتوب فقط أنه سيتم الإعلان عنه لاحقًا. لذا فالشهر 13 لا يملك مرجعًا بعد، وأنا لا أبني توقعًا على شيء بلا نقطة بداية.
لكن شكل الجدول مقصود. @termmax أبقى ما يقارب نصف المعروض خلف حجز لمدة عام وبنى كامل الكمية المتداولة عند الانطلاق من المجتمع والسيولة غير المقفَلين. هذا قرار، وليس أثرًا جانبيًا للتقريب.
السؤال الذي أعود إليه دائمًا: عندما يُحدَّد تاريخ TGE أخيرًا، هل سيُختار بحيث لا يقع الشهر 13 على أسوأ جزء من الدورة؟
#TermMax
فتحت جدول تخصيص $TMX متوقعًا كلامًا إنشائيًا، لكنني علِقت عند السطر الأول مباشرة.
إجمالي المعروض هو 1,000,000,000، و200,000,000 تدخل التداول عند TGE - أي 20% بالضبط. لذلك بدأت أبحث عن مصدر هذه الـ 200 مليون فعليًا. المجتمع: 150 مليون، بدون استحقاق. توفير السيولة: 50 مليون، بدون استحقاق. 150 + 50 = 200.
الكمية المتداولة عند الانطلاق بأكملها تأتي من هذين الصفّين غير المقفَلين، ولا شيء غير ذلك. لا رمز واحد للفريق، ولا رمز واحد للمستثمرين في اليوم الأول.
تابعت القراءة. المستثمرون 280 مليون، الفريق 150 مليون، المستشارون 30 مليون - الثلاثة جميعًا خلف فترة حجز لمدة 12 شهرًا. هذا يعني 460 مليون معًا، أي 46% من المعروض لا يمكنه فعليًا الوصول إلى السوق لمدة عام.
ما الذي يتحرك في السنة الأولى: النظام البيئي 290 مليون، فترة حجز شهر واحد، ثم توزيع خطي على 48 شهرًا، لذا 290/48 تساوي نحو 6.04 مليون شهريًا. المؤسسة 50 مليون، فترة حجز 3 أشهر، موزعة على 12 شهرًا، أي نحو 4.17 مليون شهريًا ابتداءً من الشهر الرابع. لنقل إنها 10.2 مليون شهريًا، أي نحو 5% من الكمية المتداولة عند الانطلاق. أمر يمكن التعامل معه.
ثم حسبت الشهر 13 بشكل منفصل. المستثمرون 280 مليون/24 = 11.67 مليون. الفريق 150 مليون/30 = 5 ملايين. المستشارون 30 مليون/30 = 1 مليون. أضف إليها النظام البيئي والمؤسسة في الأعلى، فتصل إلى 27.9 مليون في شهر واحد، مقارنةً بـ 10.2 مليون في الشهر السابق. قفزة بمقدار 2.7x في تاريخ واحد.
وبصراحة عن الحدود: لا يوجد تاريخ TGE في الورقة البيضاء، بل مكتوب فقط أنه سيتم الإعلان عنه لاحقًا. لذا فالشهر 13 لا يملك مرجعًا بعد، وأنا لا أبني توقعًا على شيء بلا نقطة بداية.
لكن شكل الجدول مقصود. @TermMax أبقى ما يقارب نصف المعروض خلف حجز لمدة عام وبنى كامل الكمية المتداولة عند الانطلاق من المجتمع والسيولة غير المقفَلين. هذا قرار، وليس أثرًا جانبيًا للتقريب.
السؤال الذي أعود إليه دائمًا: عندما يُحدَّد تاريخ TGE أخيرًا، هل سيُختار بحيث لا يقع الشهر 13 على أسوأ جزء من الدورة؟
#TermMax
إجمالي المعروض هو 1,000,000,000، و200,000,000 تدخل التداول عند TGE - أي 20% بالضبط. لذلك بدأت أبحث عن مصدر هذه الـ 200 مليون فعليًا. المجتمع: 150 مليون، بدون استحقاق. توفير السيولة: 50 مليون، بدون استحقاق. 150 + 50 = 200.
الكمية المتداولة عند الانطلاق بأكملها تأتي من هذين الصفّين غير المقفَلين، ولا شيء غير ذلك. لا رمز واحد للفريق، ولا رمز واحد للمستثمرين في اليوم الأول.
تابعت القراءة. المستثمرون 280 مليون، الفريق 150 مليون، المستشارون 30 مليون - الثلاثة جميعًا خلف فترة حجز لمدة 12 شهرًا. هذا يعني 460 مليون معًا، أي 46% من المعروض لا يمكنه فعليًا الوصول إلى السوق لمدة عام.
ما الذي يتحرك في السنة الأولى: النظام البيئي 290 مليون، فترة حجز شهر واحد، ثم توزيع خطي على 48 شهرًا، لذا 290/48 تساوي نحو 6.04 مليون شهريًا. المؤسسة 50 مليون، فترة حجز 3 أشهر، موزعة على 12 شهرًا، أي نحو 4.17 مليون شهريًا ابتداءً من الشهر الرابع. لنقل إنها 10.2 مليون شهريًا، أي نحو 5% من الكمية المتداولة عند الانطلاق. أمر يمكن التعامل معه.
ثم حسبت الشهر 13 بشكل منفصل. المستثمرون 280 مليون/24 = 11.67 مليون. الفريق 150 مليون/30 = 5 ملايين. المستشارون 30 مليون/30 = 1 مليون. أضف إليها النظام البيئي والمؤسسة في الأعلى، فتصل إلى 27.9 مليون في شهر واحد، مقارنةً بـ 10.2 مليون في الشهر السابق. قفزة بمقدار 2.7x في تاريخ واحد.
وبصراحة عن الحدود: لا يوجد تاريخ TGE في الورقة البيضاء، بل مكتوب فقط أنه سيتم الإعلان عنه لاحقًا. لذا فالشهر 13 لا يملك مرجعًا بعد، وأنا لا أبني توقعًا على شيء بلا نقطة بداية.
لكن شكل الجدول مقصود. @TermMax أبقى ما يقارب نصف المعروض خلف حجز لمدة عام وبنى كامل الكمية المتداولة عند الانطلاق من المجتمع والسيولة غير المقفَلين. هذا قرار، وليس أثرًا جانبيًا للتقريب.
السؤال الذي أعود إليه دائمًا: عندما يُحدَّد تاريخ TGE أخيرًا، هل سيُختار بحيث لا يقع الشهر 13 على أسوأ جزء من الدورة؟
#TermMax
60
·
--
صاعد
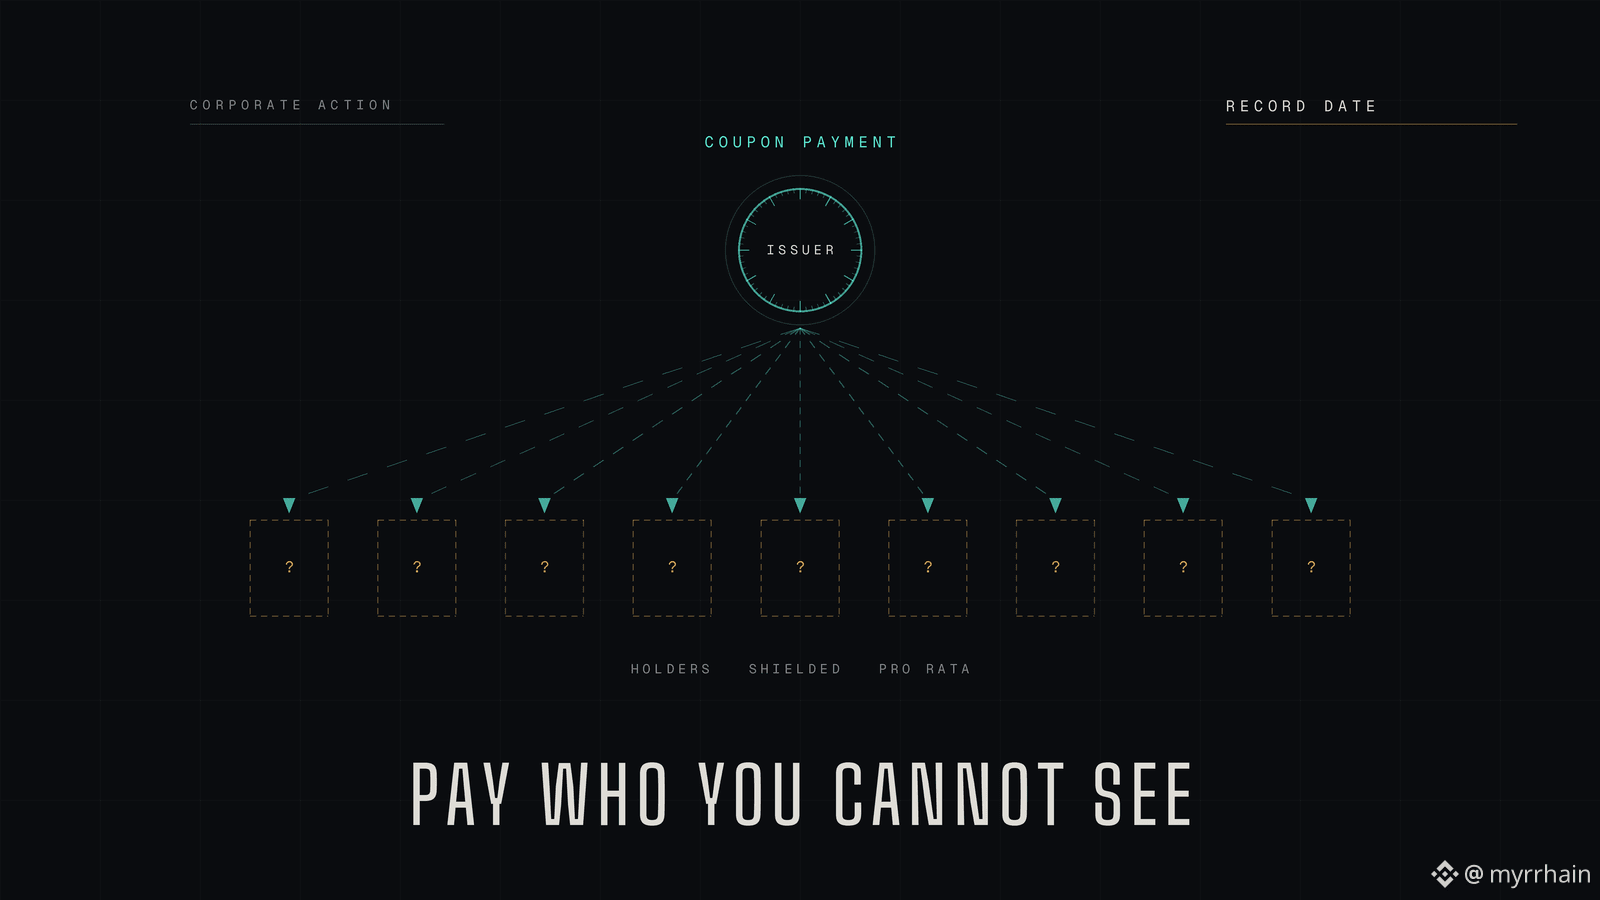
إليك سؤال لم أرَ له إجابة جيدة في أي مكان ضمن مجال RWA. إذا كانت الحيازات خاصة، فكيف يدفع المُصدر القسيمة؟
لا “يكتفي” السند بالجلوس في مكانه. كل نصف سنة يدفع. أحيانًا يتم استدعاؤه مبكرًا، وأحيانًا تُعدَّل الشروط، وأحيانًا يكون هناك تصويت. في الأسواق التقليدية هذا عمل روتيني للبنية التحتية. يعرف نظام الإيداع المركزي (CSD) سجلّ المالكين في تاريخ السجل، ثم تتدفق المدفوعات عبر سلسلة الحيازة، فيحصل الجميع على حصته.
الآن اعزل الحيازات. لم يعد المُصدر يعرف من يملك ماذا أو بكم. البنية التحتية التي جعلت مدفوعات القسائم مملة تحوّلت للتوقف.
هناك شكلان يمكن أن تتخذهما الإجابة، وهما ليسا متكافئين.
أحدهما أن العقد يوزّع على نحوٍ ذاتي. تُنفَّذ منطقية الدفع على أرصدةٍ مُشفّرة؛ فيتم اعتماد كل حامل بنسبةٍ معِينة (pro rata) دون أن يتعلم أحد تفاصيل التوزيع. هنا يتوقف التشفير المتجانس (HE) عن كونه مجرد مصطلح رائج، لأنك لا تستطيع حساب تقسيم pro rata على بيانات لا يُسمح لك بقراءتها باستخدام إثباتات المعرفة الصفرية (ZK) وحدها. يثبت ZK عبارةً ما، ويُجري HE عمليات حسابية على النصوص المشفّرة. أما الخدمة (servicing) فتحتاج إلى الحسابات.
والآخر أن يطالب الحاملوّن. في تاريخ السجل تُثبت السلسلة (commit) حالةً ما، وبعد ذلك تُثبت أنك كنت تملك مركزًا في ذلك البلوك دون كشف المركز نفسه. هذه أنظف تشفيريًا، لكنها تنقل العبء إلى المستثمر وتُدخل بهدوء إمكانية بقاء الاستحقاقات غير المُطالَبة هناك إلى الأبد.
الأول يحافظ على أن الأصل يتصرف كأداة (instrument). والثاني يجعله يتصرف كعملية إسقاط جوائز (airdrop).
@Dusk_Foundation أي نموذج يفترضه المكدس للخدمة (servicing)، وهل يمكن إثبات حالة تاريخ السجل تاريخيًا أم فقط في رأس السلسلة الحالي؟ هذا الفرق يحدد ما إذا كان من الممكن للأصل المُعزَّز (shielded security) أن يدفع توزيعة/قسيمة أصلًا.
أنا في غاية الفضول لمعرفة ما إذا كان أي شخص هنا قد رأى سندًا مُرمّزًا يخدم قسيمة بالفعل على السلسلة (onchain)، وليس في ورقة بيضاء.
@Dusk_Foundation $DUSK #dusk #RWA
إليك سؤال لم أرَ له إجابة جيدة في أي مكان ضمن مجال RWA. إذا كانت الحيازات خاصة، فكيف يدفع المُصدر القسيمة؟
لا “يكتفي” السند بالجلوس في مكانه. كل نصف سنة يدفع. أحيانًا يتم استدعاؤه مبكرًا، وأحيانًا تُعدَّل الشروط، وأحيانًا يكون هناك تصويت. في الأسواق التقليدية هذا عمل روتيني للبنية التحتية. يعرف نظام الإيداع المركزي (CSD) سجلّ المالكين في تاريخ السجل، ثم تتدفق المدفوعات عبر سلسلة الحيازة، فيحصل الجميع على حصته.
الآن اعزل الحيازات. لم يعد المُصدر يعرف من يملك ماذا أو بكم. البنية التحتية التي جعلت مدفوعات القسائم مملة تحوّلت للتوقف.
هناك شكلان يمكن أن تتخذهما الإجابة، وهما ليسا متكافئين.
أحدهما أن العقد يوزّع على نحوٍ ذاتي. تُنفَّذ منطقية الدفع على أرصدةٍ مُشفّرة؛ فيتم اعتماد كل حامل بنسبةٍ معِينة (pro rata) دون أن يتعلم أحد تفاصيل التوزيع. هنا يتوقف التشفير المتجانس (HE) عن كونه مجرد مصطلح رائج، لأنك لا تستطيع حساب تقسيم pro rata على بيانات لا يُسمح لك بقراءتها باستخدام إثباتات المعرفة الصفرية (ZK) وحدها. يثبت ZK عبارةً ما، ويُجري HE عمليات حسابية على النصوص المشفّرة. أما الخدمة (servicing) فتحتاج إلى الحسابات.
والآخر أن يطالب الحاملوّن. في تاريخ السجل تُثبت السلسلة (commit) حالةً ما، وبعد ذلك تُثبت أنك كنت تملك مركزًا في ذلك البلوك دون كشف المركز نفسه. هذه أنظف تشفيريًا، لكنها تنقل العبء إلى المستثمر وتُدخل بهدوء إمكانية بقاء الاستحقاقات غير المُطالَبة هناك إلى الأبد.
الأول يحافظ على أن الأصل يتصرف كأداة (instrument). والثاني يجعله يتصرف كعملية إسقاط جوائز (airdrop).
@Dusk أي نموذج يفترضه المكدس للخدمة (servicing)، وهل يمكن إثبات حالة تاريخ السجل تاريخيًا أم فقط في رأس السلسلة الحالي؟ هذا الفرق يحدد ما إذا كان من الممكن للأصل المُعزَّز (shielded security) أن يدفع توزيعة/قسيمة أصلًا.
أنا في غاية الفضول لمعرفة ما إذا كان أي شخص هنا قد رأى سندًا مُرمّزًا يخدم قسيمة بالفعل على السلسلة (onchain)، وليس في ورقة بيضاء.
@Dusk $DUSK #dusk #RWA
لا “يكتفي” السند بالجلوس في مكانه. كل نصف سنة يدفع. أحيانًا يتم استدعاؤه مبكرًا، وأحيانًا تُعدَّل الشروط، وأحيانًا يكون هناك تصويت. في الأسواق التقليدية هذا عمل روتيني للبنية التحتية. يعرف نظام الإيداع المركزي (CSD) سجلّ المالكين في تاريخ السجل، ثم تتدفق المدفوعات عبر سلسلة الحيازة، فيحصل الجميع على حصته.
الآن اعزل الحيازات. لم يعد المُصدر يعرف من يملك ماذا أو بكم. البنية التحتية التي جعلت مدفوعات القسائم مملة تحوّلت للتوقف.
هناك شكلان يمكن أن تتخذهما الإجابة، وهما ليسا متكافئين.
أحدهما أن العقد يوزّع على نحوٍ ذاتي. تُنفَّذ منطقية الدفع على أرصدةٍ مُشفّرة؛ فيتم اعتماد كل حامل بنسبةٍ معِينة (pro rata) دون أن يتعلم أحد تفاصيل التوزيع. هنا يتوقف التشفير المتجانس (HE) عن كونه مجرد مصطلح رائج، لأنك لا تستطيع حساب تقسيم pro rata على بيانات لا يُسمح لك بقراءتها باستخدام إثباتات المعرفة الصفرية (ZK) وحدها. يثبت ZK عبارةً ما، ويُجري HE عمليات حسابية على النصوص المشفّرة. أما الخدمة (servicing) فتحتاج إلى الحسابات.
والآخر أن يطالب الحاملوّن. في تاريخ السجل تُثبت السلسلة (commit) حالةً ما، وبعد ذلك تُثبت أنك كنت تملك مركزًا في ذلك البلوك دون كشف المركز نفسه. هذه أنظف تشفيريًا، لكنها تنقل العبء إلى المستثمر وتُدخل بهدوء إمكانية بقاء الاستحقاقات غير المُطالَبة هناك إلى الأبد.
الأول يحافظ على أن الأصل يتصرف كأداة (instrument). والثاني يجعله يتصرف كعملية إسقاط جوائز (airdrop).
@Dusk أي نموذج يفترضه المكدس للخدمة (servicing)، وهل يمكن إثبات حالة تاريخ السجل تاريخيًا أم فقط في رأس السلسلة الحالي؟ هذا الفرق يحدد ما إذا كان من الممكن للأصل المُعزَّز (shielded security) أن يدفع توزيعة/قسيمة أصلًا.
أنا في غاية الفضول لمعرفة ما إذا كان أي شخص هنا قد رأى سندًا مُرمّزًا يخدم قسيمة بالفعل على السلسلة (onchain)، وليس في ورقة بيضاء.
@Dusk $DUSK #dusk #RWA
72
·
--
صاعد
جلست الليلة الماضية لأحسب أرقام TermMax بنفسي، لأن صفحة الحملة لم تُخبرني تقريبًا بأي شيء.
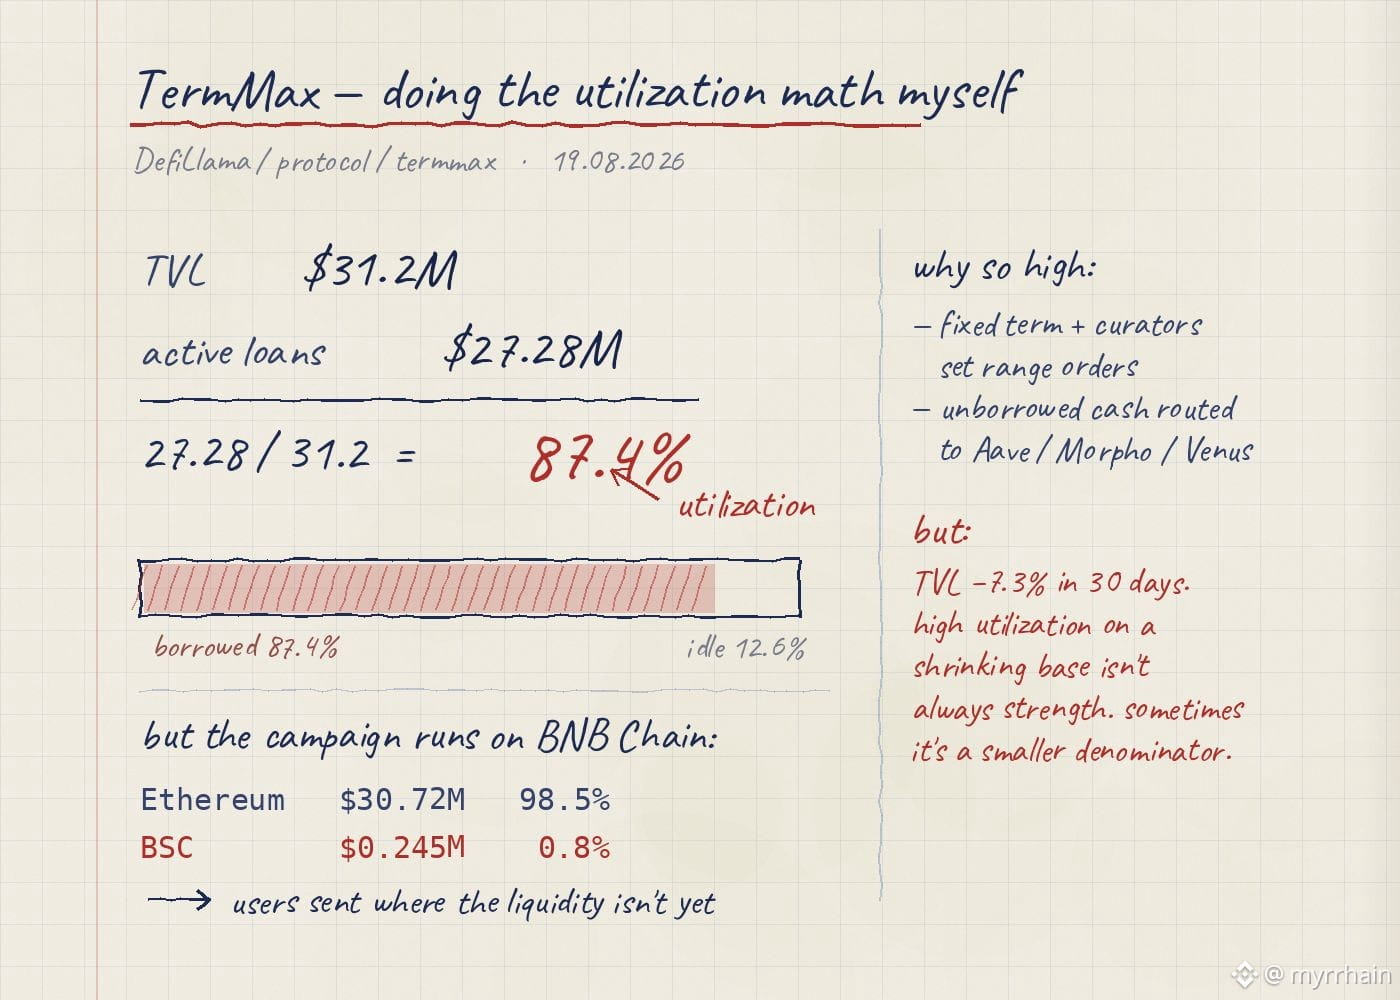
فتحت صفحة بروتوكول DefiLlama. TVL تبلغ 31.2 مليون دولار، وقروض نشطة 27.28 مليون دولار. اقسم واحدًا على الآخر فتخرج بنسبة استخدام 87.4%. هذه نسبة مرتفعة لسوق الإقراض. في مجمعات الفائدة المتغيرة، جزء من رأس المال يبقى دائمًا خاملاً؛ لأن المعدل يجب أن يرتفع مع امتلاء المجمع—والنظام يُبطئ نفسه عمدًا.
التصميم هنا مختلف. كل <t-2/>@termmax market له معدل ثابت وتاريخ استحقاق، ويقوم القيمون/الأمناء بتوزيع السيولة عبر أوامر نطاقية، ويتم توجيه رأس المال غير المُقترض إلى Aave/Morpho/Venus. يُعامل المال الخامل كشيء لا ينبغي أن يوجد من الأساس.
ما أوقفني: الـ TVL انخفض بنسبة 7.3% خلال 30 يومًا. لا تعني نسبة استخدام مرتفعة على قاعدة تتقلص أنها دائمًا قوة. أحيانًا تكون مجرد مقسومًا أصغر (مقام أصغر).
وهذه هي النقطة التي لم أتوقعها. Booster يعمل على BNB Chain. لكن على DefiLlama، تُمثل Ethereum 98.5% من إجمالي TVL—أي 30.72 مليون دولار. لدى TermMax تقريبًا 245 ألف دولار على BSC، أي أقل من 0.8% من الإجمالي. إذن عشرات الآلاف من المشاركين يُقادون إلى شبكة لا يكاد يوجد فيها البروتوكول بعد.
لا أقرأ ذلك على أنه أمر سلبي. أراه كما هي هذه الحملة فعلاً—ليست مجرد هبة، بل محاولة لنقل المستخدمين إلى حيث لا تتوفر السيولة بعد.
تفصيلة بسيطة لاحظتها في صفحة الحملة: عدّاد المشاركين كان بالضبط 32767. هذا يساوي 2^15 − 1، الحد الأقصى لعدد صحيح مُوقَّع بتنسيق 16-bit. إما أنها مصادفة، أو أن العداد محدود وأن العدد الحقيقي أعلى.
سؤال لا أستطيع الإجابة عنه بعد: كم عدد محافظ هؤلاء ما زالوا على BSC بعد حدث TGE الخاص بـ $TMX؟
#TermMax
جلست الليلة الماضية لأحسب أرقام TermMax بنفسي، لأن صفحة الحملة لم تُخبرني تقريبًا بأي شيء.
فتحت صفحة بروتوكول DefiLlama. TVL تبلغ 31.2 مليون دولار، وقروض نشطة 27.28 مليون دولار. اقسم واحدًا على الآخر فتخرج بنسبة استخدام 87.4%. هذه نسبة مرتفعة لسوق الإقراض. في مجمعات الفائدة المتغيرة، جزء من رأس المال يبقى دائمًا خاملاً؛ لأن المعدل يجب أن يرتفع مع امتلاء المجمع—والنظام يُبطئ نفسه عمدًا.
التصميم هنا مختلف. كل <t-2/>@TermMax market له معدل ثابت وتاريخ استحقاق، ويقوم القيمون/الأمناء بتوزيع السيولة عبر أوامر نطاقية، ويتم توجيه رأس المال غير المُقترض إلى Aave/Morpho/Venus. يُعامل المال الخامل كشيء لا ينبغي أن يوجد من الأساس.
ما أوقفني: الـ TVL انخفض بنسبة 7.3% خلال 30 يومًا. لا تعني نسبة استخدام مرتفعة على قاعدة تتقلص أنها دائمًا قوة. أحيانًا تكون مجرد مقسومًا أصغر (مقام أصغر).
وهذه هي النقطة التي لم أتوقعها. Booster يعمل على BNB Chain. لكن على DefiLlama، تُمثل Ethereum 98.5% من إجمالي TVL—أي 30.72 مليون دولار. لدى TermMax تقريبًا 245 ألف دولار على BSC، أي أقل من 0.8% من الإجمالي. إذن عشرات الآلاف من المشاركين يُقادون إلى شبكة لا يكاد يوجد فيها البروتوكول بعد.
لا أقرأ ذلك على أنه أمر سلبي. أراه كما هي هذه الحملة فعلاً—ليست مجرد هبة، بل محاولة لنقل المستخدمين إلى حيث لا تتوفر السيولة بعد.
تفصيلة بسيطة لاحظتها في صفحة الحملة: عدّاد المشاركين كان بالضبط 32767. هذا يساوي 2^15 − 1، الحد الأقصى لعدد صحيح مُوقَّع بتنسيق 16-bit. إما أنها مصادفة، أو أن العداد محدود وأن العدد الحقيقي أعلى.
سؤال لا أستطيع الإجابة عنه بعد: كم عدد محافظ هؤلاء ما زالوا على BSC بعد حدث TGE الخاص بـ $TMX؟
#TermMax
فتحت صفحة بروتوكول DefiLlama. TVL تبلغ 31.2 مليون دولار، وقروض نشطة 27.28 مليون دولار. اقسم واحدًا على الآخر فتخرج بنسبة استخدام 87.4%. هذه نسبة مرتفعة لسوق الإقراض. في مجمعات الفائدة المتغيرة، جزء من رأس المال يبقى دائمًا خاملاً؛ لأن المعدل يجب أن يرتفع مع امتلاء المجمع—والنظام يُبطئ نفسه عمدًا.
التصميم هنا مختلف. كل <t-2/>@TermMax market له معدل ثابت وتاريخ استحقاق، ويقوم القيمون/الأمناء بتوزيع السيولة عبر أوامر نطاقية، ويتم توجيه رأس المال غير المُقترض إلى Aave/Morpho/Venus. يُعامل المال الخامل كشيء لا ينبغي أن يوجد من الأساس.
ما أوقفني: الـ TVL انخفض بنسبة 7.3% خلال 30 يومًا. لا تعني نسبة استخدام مرتفعة على قاعدة تتقلص أنها دائمًا قوة. أحيانًا تكون مجرد مقسومًا أصغر (مقام أصغر).
وهذه هي النقطة التي لم أتوقعها. Booster يعمل على BNB Chain. لكن على DefiLlama، تُمثل Ethereum 98.5% من إجمالي TVL—أي 30.72 مليون دولار. لدى TermMax تقريبًا 245 ألف دولار على BSC، أي أقل من 0.8% من الإجمالي. إذن عشرات الآلاف من المشاركين يُقادون إلى شبكة لا يكاد يوجد فيها البروتوكول بعد.
لا أقرأ ذلك على أنه أمر سلبي. أراه كما هي هذه الحملة فعلاً—ليست مجرد هبة، بل محاولة لنقل المستخدمين إلى حيث لا تتوفر السيولة بعد.
تفصيلة بسيطة لاحظتها في صفحة الحملة: عدّاد المشاركين كان بالضبط 32767. هذا يساوي 2^15 − 1، الحد الأقصى لعدد صحيح مُوقَّع بتنسيق 16-bit. إما أنها مصادفة، أو أن العداد محدود وأن العدد الحقيقي أعلى.
سؤال لا أستطيع الإجابة عنه بعد: كم عدد محافظ هؤلاء ما زالوا على BSC بعد حدث TGE الخاص بـ $TMX؟
#TermMax
96
·
--
صاعد
ذهبت أبحث عن عدد الشركات المرخّصة فعليًا لتشغيل منصة لتداول الأوراق المالية القائمة على البلوك تشين في الاتحاد الأوروبي. كانت الإجابة أصغر مما توقعت.
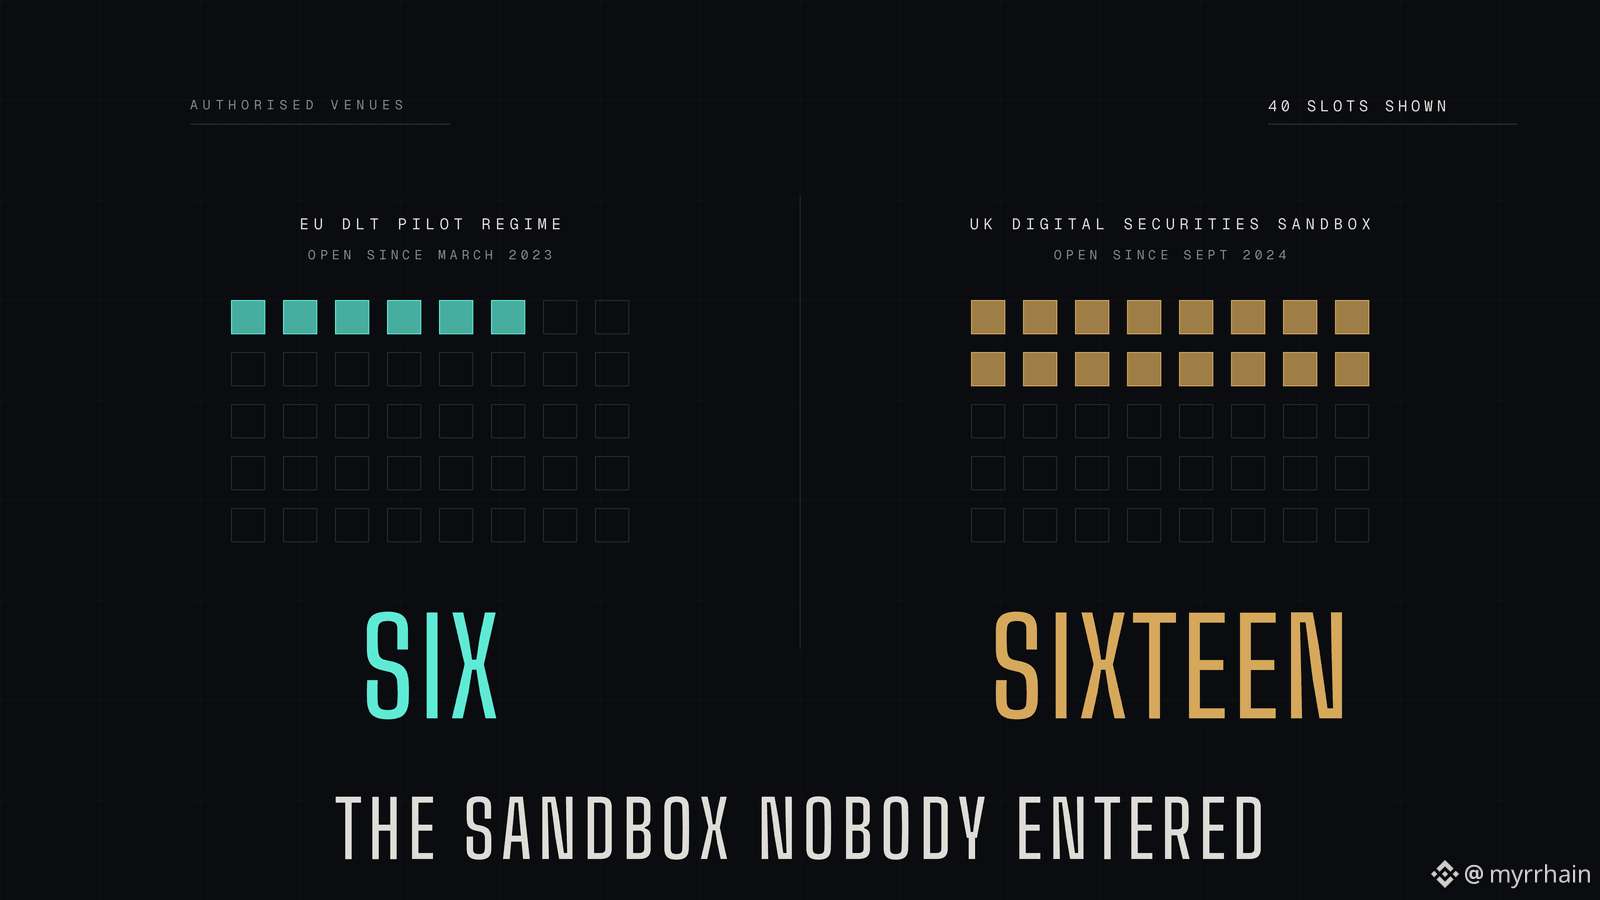
أنشأ الاتحاد الأوروبي صندوقًا تجريبيًا (Sandbox) خصيصًا لهذا الغرض. دخل نظام تجارب DLT Pilot Regime حيز التنفيذ في مارس 2023، ما أتاح للمشغّلين إجراء تداول وتسوية مُرمّزين (Tokenised) مع إعفاءات مستهدفة من CSDR وMiFID II. مصمّم خصيصًا لهذه المشكلة. عمره الآن ثلاث سنوات.
ستة تراخيص. هذه هي القائمة كاملة.
فتحت المملكة المتحدة صندوقها التجريبي للاتصالات/الأوراق المالية الرقمية في سبتمبر 2024، بعد أكثر من عام، وكان لديها ست عشرة شركة داخل الصندوق خلال ستة عشر شهرًا.
وكانت ESMA صريحة بشكل غير معتاد بشأن السبب. وجدت مراجعتها الخاصة أن العتبات شديدة التقييد، وأشارت إلى أن المشغّلين لا يستطيعون الحصول على وصول مناسب إلى أموال البنك المركزي للجزء النقدي، واعترفت بأن أحدًا لا يعرف ما إذا كان النظام مؤقتًا أم دائمًا. يصعب بناء عمل تجاري على صندوق تجريبي قد يتم إيقافه.
في وقت سابق من هذا العام، كتب عدد من المنصات المرخّصة إلى المفوضية بأنفسهم، محذّرين من أن أوروبا تُتَجاوَز بينما تستشير.
إليك لماذا أعتقد أن هذا مهم تحديدًا بالنسبة إلى Dusk. انظر إلى كيفية ترخيص NPEX. AFM ينظّمها، وهي MTF، ووسيط، وECSP. هذه أذونات عادية لـMiFID والتمويل الجماعي، وليست إعفاءات نظام التجارب. وهذا يعني أن حدود الحجم التي تُقيّد الصندوق التجريبي لا تَأخذ بالضرورة التأثير نفسه.
إذا كانت هذه القراءة صحيحة، فإن الاستراتيجية أقلّ حول انتظار بروكسل لإصلاح الصندوق التجريبي، وأكثر حول ممارسة نشاط مُنظّم عبر تراخيص تعمل بالفعل، مع إجراء التسوية عبر السلسلة تحت السطح.
لكنني لست متأكدًا أن هذا هو المقصود. @Dusk_Foundation is هي الخطة للعمل عبر تراخيص MiFID القائمة بدلًا من أذونات نظام التجارب، وماذا يحدث لهذه المقاربة إذا جاءت إعادة معايرة ESMA وحينها أصبح الصندوق التجريبي هو الطريق الأفضل؟
هل خلص أي شخص هنا إلى أن نظام التجارب يستحق الدخول إليه أصلًا في الوقت الحالي؟
{spot}(DUSKUSDT)
@Dusk_Foundation $DUSK #dusk #RWA
ذهبت أبحث عن عدد الشركات المرخّصة فعليًا لتشغيل منصة لتداول الأوراق المالية القائمة على البلوك تشين في الاتحاد الأوروبي. كانت الإجابة أصغر مما توقعت.
أنشأ الاتحاد الأوروبي صندوقًا تجريبيًا (Sandbox) خصيصًا لهذا الغرض. دخل نظام تجارب DLT Pilot Regime حيز التنفيذ في مارس 2023، ما أتاح للمشغّلين إجراء تداول وتسوية مُرمّزين (Tokenised) مع إعفاءات مستهدفة من CSDR وMiFID II. مصمّم خصيصًا لهذه المشكلة. عمره الآن ثلاث سنوات.
ستة تراخيص. هذه هي القائمة كاملة.
فتحت المملكة المتحدة صندوقها التجريبي للاتصالات/الأوراق المالية الرقمية في سبتمبر 2024، بعد أكثر من عام، وكان لديها ست عشرة شركة داخل الصندوق خلال ستة عشر شهرًا.
وكانت ESMA صريحة بشكل غير معتاد بشأن السبب. وجدت مراجعتها الخاصة أن العتبات شديدة التقييد، وأشارت إلى أن المشغّلين لا يستطيعون الحصول على وصول مناسب إلى أموال البنك المركزي للجزء النقدي، واعترفت بأن أحدًا لا يعرف ما إذا كان النظام مؤقتًا أم دائمًا. يصعب بناء عمل تجاري على صندوق تجريبي قد يتم إيقافه.
في وقت سابق من هذا العام، كتب عدد من المنصات المرخّصة إلى المفوضية بأنفسهم، محذّرين من أن أوروبا تُتَجاوَز بينما تستشير.
إليك لماذا أعتقد أن هذا مهم تحديدًا بالنسبة إلى Dusk. انظر إلى كيفية ترخيص NPEX. AFM ينظّمها، وهي MTF، ووسيط، وECSP. هذه أذونات عادية لـMiFID والتمويل الجماعي، وليست إعفاءات نظام التجارب. وهذا يعني أن حدود الحجم التي تُقيّد الصندوق التجريبي لا تَأخذ بالضرورة التأثير نفسه.
إذا كانت هذه القراءة صحيحة، فإن الاستراتيجية أقلّ حول انتظار بروكسل لإصلاح الصندوق التجريبي، وأكثر حول ممارسة نشاط مُنظّم عبر تراخيص تعمل بالفعل، مع إجراء التسوية عبر السلسلة تحت السطح.
لكنني لست متأكدًا أن هذا هو المقصود. @Dusk is هي الخطة للعمل عبر تراخيص MiFID القائمة بدلًا من أذونات نظام التجارب، وماذا يحدث لهذه المقاربة إذا جاءت إعادة معايرة ESMA وحينها أصبح الصندوق التجريبي هو الطريق الأفضل؟
هل خلص أي شخص هنا إلى أن نظام التجارب يستحق الدخول إليه أصلًا في الوقت الحالي؟
@Dusk $DUSK #dusk #RWA
أنشأ الاتحاد الأوروبي صندوقًا تجريبيًا (Sandbox) خصيصًا لهذا الغرض. دخل نظام تجارب DLT Pilot Regime حيز التنفيذ في مارس 2023، ما أتاح للمشغّلين إجراء تداول وتسوية مُرمّزين (Tokenised) مع إعفاءات مستهدفة من CSDR وMiFID II. مصمّم خصيصًا لهذه المشكلة. عمره الآن ثلاث سنوات.
ستة تراخيص. هذه هي القائمة كاملة.
فتحت المملكة المتحدة صندوقها التجريبي للاتصالات/الأوراق المالية الرقمية في سبتمبر 2024، بعد أكثر من عام، وكان لديها ست عشرة شركة داخل الصندوق خلال ستة عشر شهرًا.
وكانت ESMA صريحة بشكل غير معتاد بشأن السبب. وجدت مراجعتها الخاصة أن العتبات شديدة التقييد، وأشارت إلى أن المشغّلين لا يستطيعون الحصول على وصول مناسب إلى أموال البنك المركزي للجزء النقدي، واعترفت بأن أحدًا لا يعرف ما إذا كان النظام مؤقتًا أم دائمًا. يصعب بناء عمل تجاري على صندوق تجريبي قد يتم إيقافه.
في وقت سابق من هذا العام، كتب عدد من المنصات المرخّصة إلى المفوضية بأنفسهم، محذّرين من أن أوروبا تُتَجاوَز بينما تستشير.
إليك لماذا أعتقد أن هذا مهم تحديدًا بالنسبة إلى Dusk. انظر إلى كيفية ترخيص NPEX. AFM ينظّمها، وهي MTF، ووسيط، وECSP. هذه أذونات عادية لـMiFID والتمويل الجماعي، وليست إعفاءات نظام التجارب. وهذا يعني أن حدود الحجم التي تُقيّد الصندوق التجريبي لا تَأخذ بالضرورة التأثير نفسه.
إذا كانت هذه القراءة صحيحة، فإن الاستراتيجية أقلّ حول انتظار بروكسل لإصلاح الصندوق التجريبي، وأكثر حول ممارسة نشاط مُنظّم عبر تراخيص تعمل بالفعل، مع إجراء التسوية عبر السلسلة تحت السطح.
لكنني لست متأكدًا أن هذا هو المقصود. @Dusk is هي الخطة للعمل عبر تراخيص MiFID القائمة بدلًا من أذونات نظام التجارب، وماذا يحدث لهذه المقاربة إذا جاءت إعادة معايرة ESMA وحينها أصبح الصندوق التجريبي هو الطريق الأفضل؟
هل خلص أي شخص هنا إلى أن نظام التجارب يستحق الدخول إليه أصلًا في الوقت الحالي؟
@Dusk $DUSK #dusk #RWA
93
·
--
صاعد
هناك تناقض يجلس في قلب «دُسك تريد» لم أرَ أحدًا يعالجه، وليس تناقضًا تقنيًا.
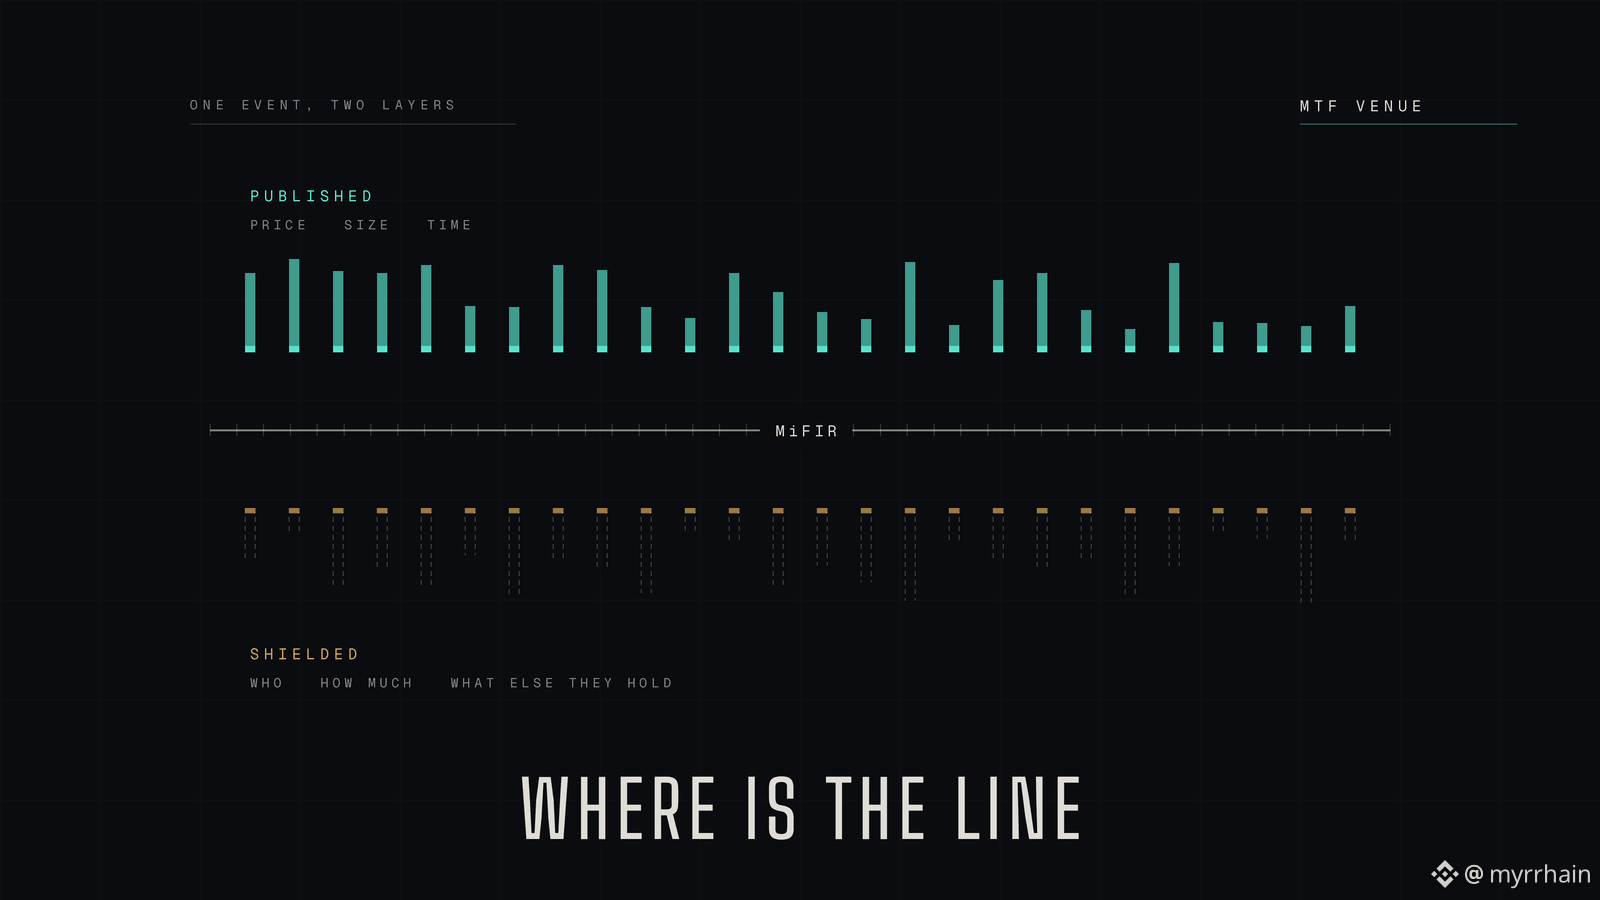
تم هيكلة «دُسك تريد» للعمل كمنصة تداول متعددة الأطراف منظمة (MTF). تحمل هذه الكلمة التزامات لا يفكر فيها معظم الناس في عالم العملات المشفرة. بموجب MiFIR، يتعين على مرفق تداول متعدد الأطراف أن يجعل معلومات ما قبل التداول متاحة للعامة. العطاءات والطلبات الحالية، وعمق الاهتمام عند تلك الأسعار. وبعد تنفيذ الصفقة يتعين نشر السعر والحجم والوقت، قدر الإمكان وبأقرب ما يمكن إلى الوقت الحقيقي تقنيًا.
والآن ضع ذلك جنبًا إلى جنب مع الطرح. سلسلة بُنيت لخصوصية قابلة للبرمجة، تعمل ضمن إطار قانوني مُلزِم بنشر ما يتم تداوله وبأي سعر.
في البداية بدا لي الأمر كتعارض مباشر. لكنه ليس كذلك، وفهم السبب غيّر طريقة قراءتي لتصميم المنظومة بأكملها.
الشفافية في السوق وخصوصية الحَمَلة ليستا الشيء نفسه. تريد MiFIR من السوق أن يعرف أن سندًا تم تداوله بسعر، وبحجم، وفي وقت. لكنها لا تتطلب من السوق معرفة أي جهة تمتلك ماذا، ولا حجم سجل أي طرف. هذه حقائق منفصلة تعيش على طبقات مختلفة.
سلسلة شفافة تُسقط الفاصل بينهما. نشر الصفقة يعني نشر الوضعية، لأن كل شيء يجلس في حالة واحدة مرئية. سلسلة بإفصاح انتقائي يمكن أن تبقيهما منفصلَين. تقرير الصفقة يصل إلى الشريط. وتظل الحيازات محجوبة. والجهة التنظيمية ترى كل ما يتطلبه الإشراف.
لذا فخصوصية هنا ليست عن إخفاء الأمور عن السوق. بل عن عدم تسريب أشياء لم يكن السوق يملك أصلًا الحق في معرفتها.
ما زلت غير متأكد مما يحدد الحدود: @Dusk_Foundation من يقرر أي الحقائق تنتقل إلى الشريط العام وأيها يبقى في حالة محمية؟ وهل يفرض البروتوكول هذا الخط أم أن جهة تشغيل المنصة فوقه هي من تفرضه؟ هذه ضمانات مختلفة جدًا.
لدي فضول: هل فكر أي أحد هنا في مكان ينبغي أن تستقر فيه هذه الحدود؟
@Dusk_Foundation $DUSK #dusk #RWA
هناك تناقض يجلس في قلب «دُسك تريد» لم أرَ أحدًا يعالجه، وليس تناقضًا تقنيًا.
تم هيكلة «دُسك تريد» للعمل كمنصة تداول متعددة الأطراف منظمة (MTF). تحمل هذه الكلمة التزامات لا يفكر فيها معظم الناس في عالم العملات المشفرة. بموجب MiFIR، يتعين على مرفق تداول متعدد الأطراف أن يجعل معلومات ما قبل التداول متاحة للعامة. العطاءات والطلبات الحالية، وعمق الاهتمام عند تلك الأسعار. وبعد تنفيذ الصفقة يتعين نشر السعر والحجم والوقت، قدر الإمكان وبأقرب ما يمكن إلى الوقت الحقيقي تقنيًا.
والآن ضع ذلك جنبًا إلى جنب مع الطرح. سلسلة بُنيت لخصوصية قابلة للبرمجة، تعمل ضمن إطار قانوني مُلزِم بنشر ما يتم تداوله وبأي سعر.
في البداية بدا لي الأمر كتعارض مباشر. لكنه ليس كذلك، وفهم السبب غيّر طريقة قراءتي لتصميم المنظومة بأكملها.
الشفافية في السوق وخصوصية الحَمَلة ليستا الشيء نفسه. تريد MiFIR من السوق أن يعرف أن سندًا تم تداوله بسعر، وبحجم، وفي وقت. لكنها لا تتطلب من السوق معرفة أي جهة تمتلك ماذا، ولا حجم سجل أي طرف. هذه حقائق منفصلة تعيش على طبقات مختلفة.
سلسلة شفافة تُسقط الفاصل بينهما. نشر الصفقة يعني نشر الوضعية، لأن كل شيء يجلس في حالة واحدة مرئية. سلسلة بإفصاح انتقائي يمكن أن تبقيهما منفصلَين. تقرير الصفقة يصل إلى الشريط. وتظل الحيازات محجوبة. والجهة التنظيمية ترى كل ما يتطلبه الإشراف.
لذا فخصوصية هنا ليست عن إخفاء الأمور عن السوق. بل عن عدم تسريب أشياء لم يكن السوق يملك أصلًا الحق في معرفتها.
ما زلت غير متأكد مما يحدد الحدود: @Dusk من يقرر أي الحقائق تنتقل إلى الشريط العام وأيها يبقى في حالة محمية؟ وهل يفرض البروتوكول هذا الخط أم أن جهة تشغيل المنصة فوقه هي من تفرضه؟ هذه ضمانات مختلفة جدًا.
لدي فضول: هل فكر أي أحد هنا في مكان ينبغي أن تستقر فيه هذه الحدود؟
@Dusk $DUSK #dusk #RWA
تم هيكلة «دُسك تريد» للعمل كمنصة تداول متعددة الأطراف منظمة (MTF). تحمل هذه الكلمة التزامات لا يفكر فيها معظم الناس في عالم العملات المشفرة. بموجب MiFIR، يتعين على مرفق تداول متعدد الأطراف أن يجعل معلومات ما قبل التداول متاحة للعامة. العطاءات والطلبات الحالية، وعمق الاهتمام عند تلك الأسعار. وبعد تنفيذ الصفقة يتعين نشر السعر والحجم والوقت، قدر الإمكان وبأقرب ما يمكن إلى الوقت الحقيقي تقنيًا.
والآن ضع ذلك جنبًا إلى جنب مع الطرح. سلسلة بُنيت لخصوصية قابلة للبرمجة، تعمل ضمن إطار قانوني مُلزِم بنشر ما يتم تداوله وبأي سعر.
في البداية بدا لي الأمر كتعارض مباشر. لكنه ليس كذلك، وفهم السبب غيّر طريقة قراءتي لتصميم المنظومة بأكملها.
الشفافية في السوق وخصوصية الحَمَلة ليستا الشيء نفسه. تريد MiFIR من السوق أن يعرف أن سندًا تم تداوله بسعر، وبحجم، وفي وقت. لكنها لا تتطلب من السوق معرفة أي جهة تمتلك ماذا، ولا حجم سجل أي طرف. هذه حقائق منفصلة تعيش على طبقات مختلفة.
سلسلة شفافة تُسقط الفاصل بينهما. نشر الصفقة يعني نشر الوضعية، لأن كل شيء يجلس في حالة واحدة مرئية. سلسلة بإفصاح انتقائي يمكن أن تبقيهما منفصلَين. تقرير الصفقة يصل إلى الشريط. وتظل الحيازات محجوبة. والجهة التنظيمية ترى كل ما يتطلبه الإشراف.
لذا فخصوصية هنا ليست عن إخفاء الأمور عن السوق. بل عن عدم تسريب أشياء لم يكن السوق يملك أصلًا الحق في معرفتها.
ما زلت غير متأكد مما يحدد الحدود: @Dusk من يقرر أي الحقائق تنتقل إلى الشريط العام وأيها يبقى في حالة محمية؟ وهل يفرض البروتوكول هذا الخط أم أن جهة تشغيل المنصة فوقه هي من تفرضه؟ هذه ضمانات مختلفة جدًا.
لدي فضول: هل فكر أي أحد هنا في مكان ينبغي أن تستقر فيه هذه الحدود؟
@Dusk $DUSK #dusk #RWA
31
·
--
صاعد
كنت أظن أن bStocks تُزيل الوسطاء. حسبت. العدد هو نفسه تقريبًا.
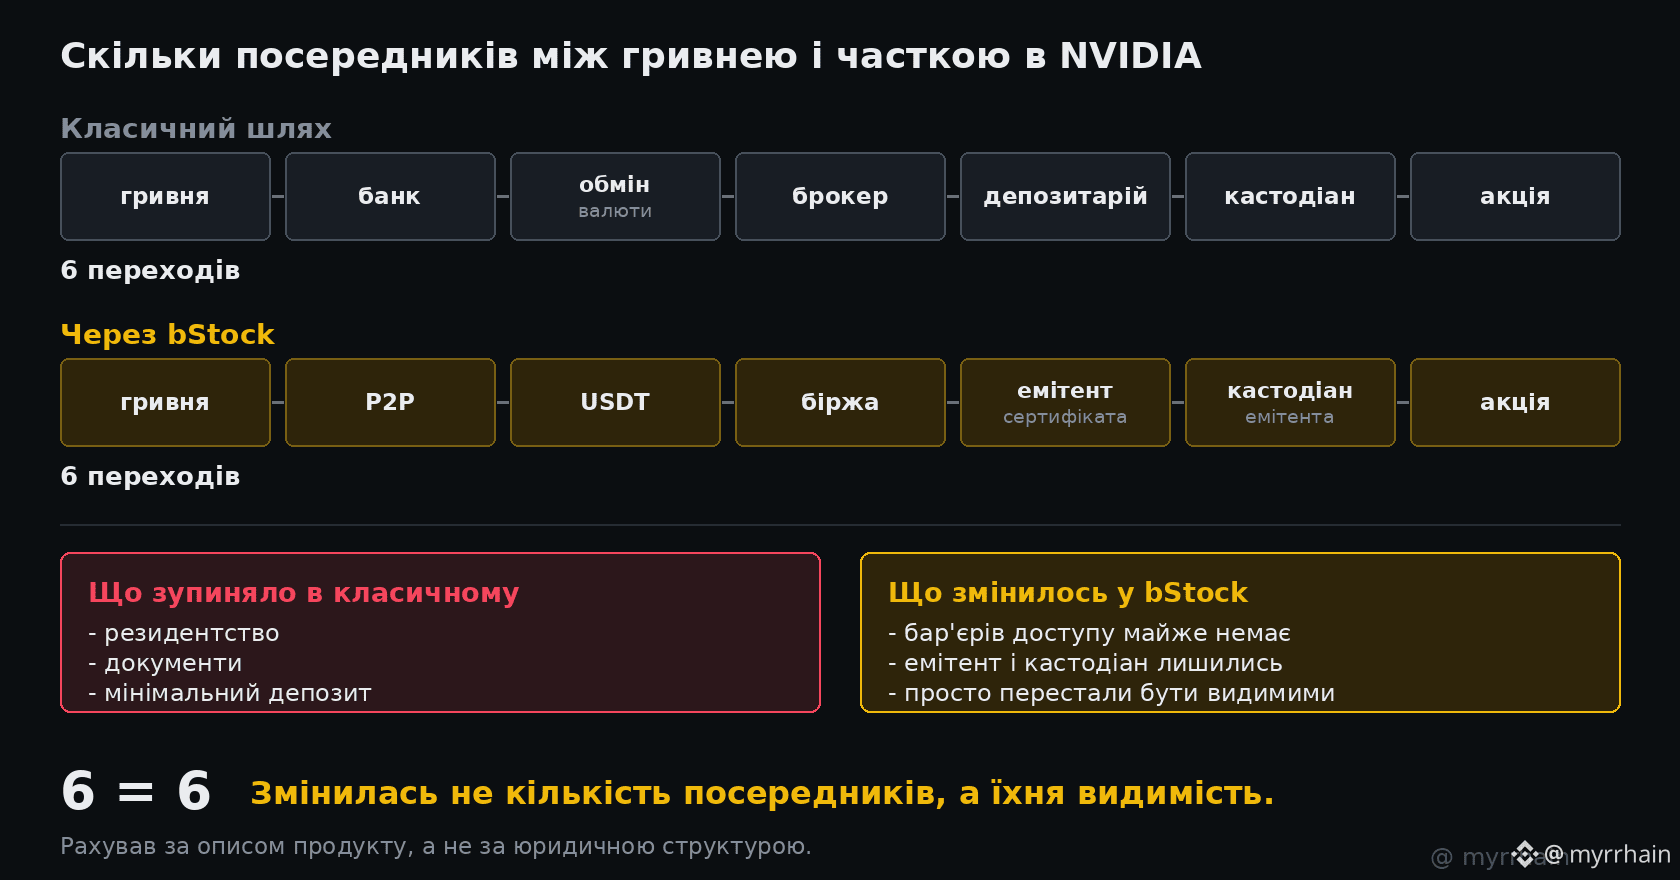
الطريق الكلاسيكي من هريفنيا إلى حصة في NVIDIA:
الهريفنيا - بنك - تبادل عملات - وسيط - مُودِع/مُودَع الأوراق - أمين حفظ - سهم
الطريق عبر bStock:
الهريفنيا - P2P - USDT - البورصة - مُصدر الشهادة - أمين حفظ مُصدر الشهادة - سهم
ست حلقات مقابل ست. حسبت مرتين.
ما الذي فهمته.
لم تتغير الكمية، بل ما هي الحلقات التي كانت توقِفني.
في المسار الأول كانت تعيقني ليس أمناء الحفظ، بل الإقامة (الصفة المقيم)، والمستندات، وأدنى إيداع. هذه حواجز وصول.
في المسار الثاني لا يكاد توجد، لكن الوسطاء لم يختفوا. فقط لم يعودوا مرئيين: المُصدر، وأمين الحفظ، والاختصاص القضائي ADGM بدل البورصة. لا أرى هذه الحلقات على الشاشة، وبالتالي يسهل نسيان أنها موجودة.
الاستنتاج الرئيسي: bStocks لم تُزل مخاطر الطرف المقابل، بل أزالت الإجراء. الفارق كبير، لكنه ليس ذلك الذي كنت أتخيله.
هل يغيّر هذا موقفي؟ لا. بالنسبة لشخص من أوكرانيا يبدأ بخمسين دولارًا، فهو أقصر طريق. لكنني لم أعد أخلط بين غياب الأوراق وبين غياب المخاطر.
القيود: حسبت وفق وصف المنتج وليس وفق الهيكل القانوني. قد يُفككها شخص آخر بشكل مختلف.
الأكثر فائدة في الحملة: لم أقم بالشراء، بل قمت بتحويل الأموال.
@BinanceCIS #bStocksCIS $NVDAB
{spot}(NVDABUSDT)
كنت أظن أن bStocks تُزيل الوسطاء. حسبت. العدد هو نفسه تقريبًا.
الطريق الكلاسيكي من هريفنيا إلى حصة في NVIDIA:
الهريفنيا - بنك - تبادل عملات - وسيط - مُودِع/مُودَع الأوراق - أمين حفظ - سهم
الطريق عبر bStock:
الهريفنيا - P2P - USDT - البورصة - مُصدر الشهادة - أمين حفظ مُصدر الشهادة - سهم
ست حلقات مقابل ست. حسبت مرتين.
ما الذي فهمته.
لم تتغير الكمية، بل ما هي الحلقات التي كانت توقِفني.
في المسار الأول كانت تعيقني ليس أمناء الحفظ، بل الإقامة (الصفة المقيم)، والمستندات، وأدنى إيداع. هذه حواجز وصول.
في المسار الثاني لا يكاد توجد، لكن الوسطاء لم يختفوا. فقط لم يعودوا مرئيين: المُصدر، وأمين الحفظ، والاختصاص القضائي ADGM بدل البورصة. لا أرى هذه الحلقات على الشاشة، وبالتالي يسهل نسيان أنها موجودة.
الاستنتاج الرئيسي: bStocks لم تُزل مخاطر الطرف المقابل، بل أزالت الإجراء. الفارق كبير، لكنه ليس ذلك الذي كنت أتخيله.
هل يغيّر هذا موقفي؟ لا. بالنسبة لشخص من أوكرانيا يبدأ بخمسين دولارًا، فهو أقصر طريق. لكنني لم أعد أخلط بين غياب الأوراق وبين غياب المخاطر.
القيود: حسبت وفق وصف المنتج وليس وفق الهيكل القانوني. قد يُفككها شخص آخر بشكل مختلف.
الأكثر فائدة في الحملة: لم أقم بالشراء، بل قمت بتحويل الأموال.
@BinanceCIS #bStocksCIS $NVDAB
الطريق الكلاسيكي من هريفنيا إلى حصة في NVIDIA:
الهريفنيا - بنك - تبادل عملات - وسيط - مُودِع/مُودَع الأوراق - أمين حفظ - سهم
الطريق عبر bStock:
الهريفنيا - P2P - USDT - البورصة - مُصدر الشهادة - أمين حفظ مُصدر الشهادة - سهم
ست حلقات مقابل ست. حسبت مرتين.
ما الذي فهمته.
لم تتغير الكمية، بل ما هي الحلقات التي كانت توقِفني.
في المسار الأول كانت تعيقني ليس أمناء الحفظ، بل الإقامة (الصفة المقيم)، والمستندات، وأدنى إيداع. هذه حواجز وصول.
في المسار الثاني لا يكاد توجد، لكن الوسطاء لم يختفوا. فقط لم يعودوا مرئيين: المُصدر، وأمين الحفظ، والاختصاص القضائي ADGM بدل البورصة. لا أرى هذه الحلقات على الشاشة، وبالتالي يسهل نسيان أنها موجودة.
الاستنتاج الرئيسي: bStocks لم تُزل مخاطر الطرف المقابل، بل أزالت الإجراء. الفارق كبير، لكنه ليس ذلك الذي كنت أتخيله.
هل يغيّر هذا موقفي؟ لا. بالنسبة لشخص من أوكرانيا يبدأ بخمسين دولارًا، فهو أقصر طريق. لكنني لم أعد أخلط بين غياب الأوراق وبين غياب المخاطر.
القيود: حسبت وفق وصف المنتج وليس وفق الهيكل القانوني. قد يُفككها شخص آخر بشكل مختلف.
الأكثر فائدة في الحملة: لم أقم بالشراء، بل قمت بتحويل الأموال.
@BinanceCIS #bStocksCIS $NVDAB
1
258
·
--
صاعد
يحتوي نقاش “النهائية” على ثغرة عمياء، وليست في جانب الأوراق المالية. بل هي في جانب النقد.
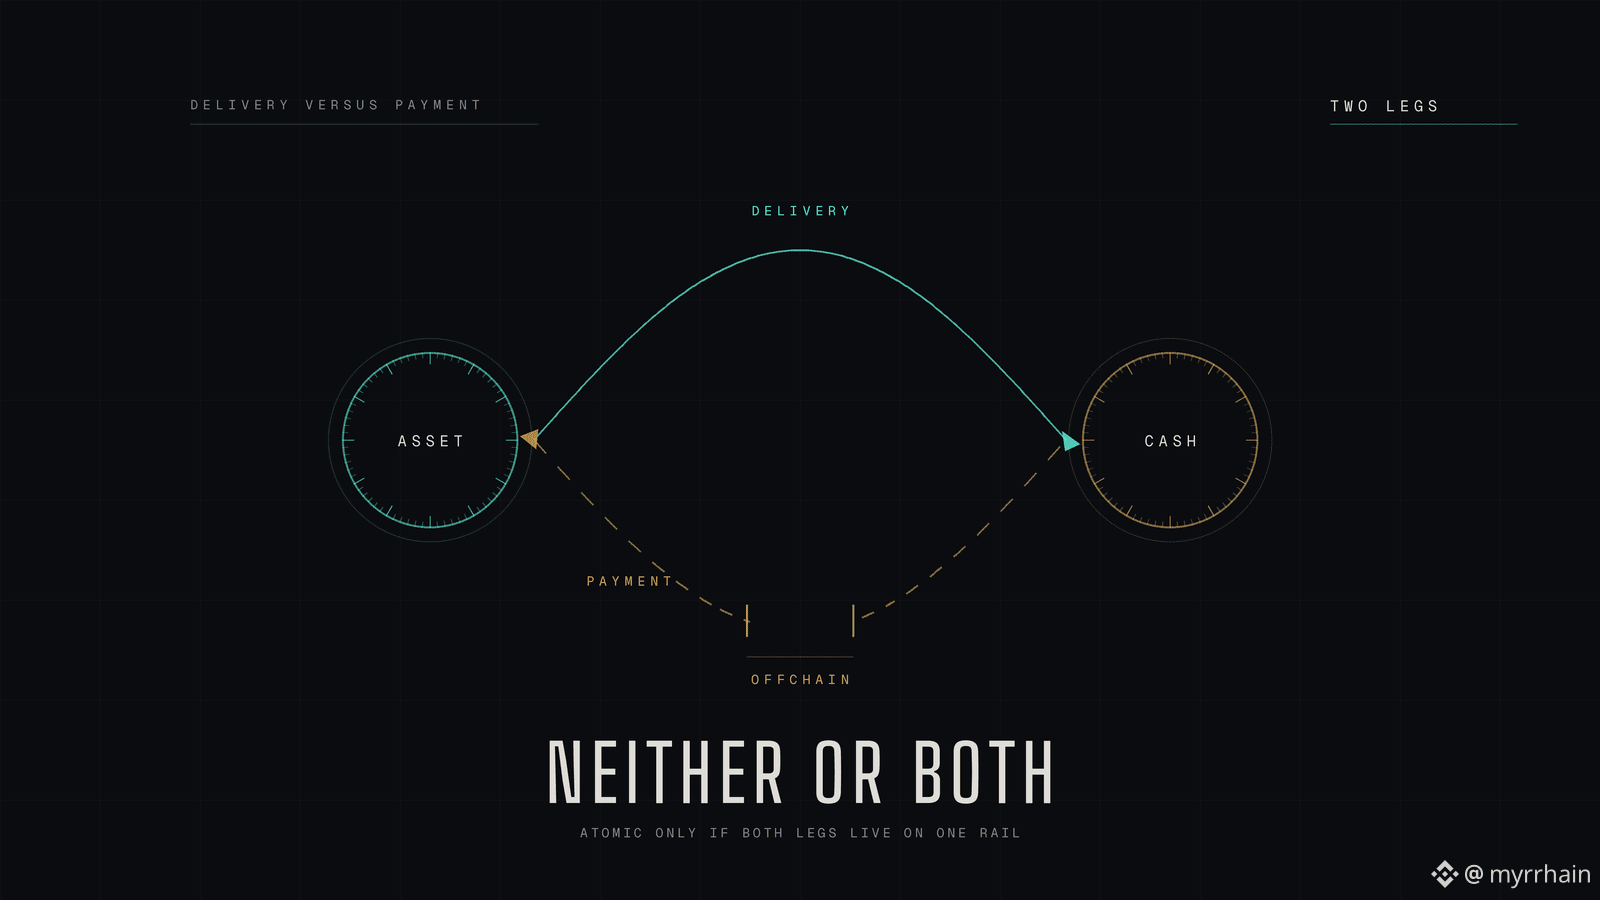
التسوية ليست حركة واحدة. إنها حركتان. الأصل يتحرك في اتجاه، والمال يتحرك في الاتجاه الآخر، والفكرة الكاملة للتسليم مقابل الدفع هي أن أيّ شق لا يمكنه أن يكتمل إلا إذا اكتمل الآخر. وإذا قطعت هذا الرابط، تعود إلى الاعتماد على طرف مقابل، وهي بالضبط المسألة التي توجد بنية التسوية التحتية لتفاديها.
الآن انظر إلى الطريقة التي تُبنى بها معظم مشاريع الترميز فعليًا. يكون السند على السلسلة. أما اليورو فليس كذلك. تتم الدفعة عبر تحويل مصرفي يستقر على مسار مختلف تمامًا، وبجدول زمني مختلف، وتحت نظام قانوني مختلف.
عندها تصبح التسوية الذرية مجرد تسويق. لديك شق أصل سريع موصول بشق نقد بطيء، ولا تكون المعاملة نهائية إلا بقدر أضعف نصف فيها.
لهذا السبب ليست ميزةً جانبية أن يكون أصل تسوية باليورو يعيش أصلاً على السلسلة نفسها. إنها النصف المفقود من الآلة. يهمني EURQ على Dusk تحديدًا لهذا السبب، وليس لأن هناك عملة مستقرة أخرى موجودة، بل لأن التسليم والدفع يمكن أخيرًا أن يكونا انتقال حالة واحدًا بدلًا من نظامين يتصالحان بعد ذلك.
كما أن الشكل التنظيمي مهم هنا أيضًا. إن كان أصل تسوية مُصدرًا وفق قواعد أموال إلكترونية في الاتحاد الأوروبي فهو أداة مختلفة عن توكن “خارجية” تكتفي بالادعاء بربط اليورو. وبالنسبة لجهة تنظيمية مرخّصة، يقرر هذا الفرق ما إذا كان يمكن استخدامه على الإطلاق.
ما أعمل عليه حاليًا هو سؤال العمق. إن الذرّية تحلّ آلية العمل، لكن شق النقد لا يكون مفيدًا إلا إذا كان هناك منه ما يكفي في لحظة التسوية. @Dusk_Foundation كيف تفكرون في السيولة من جانب الدفع عند توسيعها جنبًا إلى جنب مع إصدار الأصول، بدل أن تتأخر عنه؟
هل رأى أي شخص هنا مشروع ترميز كانت فيه حلقة النقد فعلًا على السلسلة، وليس مجرد تحويل بنكي يرتدي زيًا؟
@Dusk_Foundation $DUSK #dusk #RWA
يحتوي نقاش “النهائية” على ثغرة عمياء، وليست في جانب الأوراق المالية. بل هي في جانب النقد.
التسوية ليست حركة واحدة. إنها حركتان. الأصل يتحرك في اتجاه، والمال يتحرك في الاتجاه الآخر، والفكرة الكاملة للتسليم مقابل الدفع هي أن أيّ شق لا يمكنه أن يكتمل إلا إذا اكتمل الآخر. وإذا قطعت هذا الرابط، تعود إلى الاعتماد على طرف مقابل، وهي بالضبط المسألة التي توجد بنية التسوية التحتية لتفاديها.
الآن انظر إلى الطريقة التي تُبنى بها معظم مشاريع الترميز فعليًا. يكون السند على السلسلة. أما اليورو فليس كذلك. تتم الدفعة عبر تحويل مصرفي يستقر على مسار مختلف تمامًا، وبجدول زمني مختلف، وتحت نظام قانوني مختلف.
عندها تصبح التسوية الذرية مجرد تسويق. لديك شق أصل سريع موصول بشق نقد بطيء، ولا تكون المعاملة نهائية إلا بقدر أضعف نصف فيها.
لهذا السبب ليست ميزةً جانبية أن يكون أصل تسوية باليورو يعيش أصلاً على السلسلة نفسها. إنها النصف المفقود من الآلة. يهمني EURQ على Dusk تحديدًا لهذا السبب، وليس لأن هناك عملة مستقرة أخرى موجودة، بل لأن التسليم والدفع يمكن أخيرًا أن يكونا انتقال حالة واحدًا بدلًا من نظامين يتصالحان بعد ذلك.
كما أن الشكل التنظيمي مهم هنا أيضًا. إن كان أصل تسوية مُصدرًا وفق قواعد أموال إلكترونية في الاتحاد الأوروبي فهو أداة مختلفة عن توكن “خارجية” تكتفي بالادعاء بربط اليورو. وبالنسبة لجهة تنظيمية مرخّصة، يقرر هذا الفرق ما إذا كان يمكن استخدامه على الإطلاق.
ما أعمل عليه حاليًا هو سؤال العمق. إن الذرّية تحلّ آلية العمل، لكن شق النقد لا يكون مفيدًا إلا إذا كان هناك منه ما يكفي في لحظة التسوية. @Dusk كيف تفكرون في السيولة من جانب الدفع عند توسيعها جنبًا إلى جنب مع إصدار الأصول، بدل أن تتأخر عنه؟
هل رأى أي شخص هنا مشروع ترميز كانت فيه حلقة النقد فعلًا على السلسلة، وليس مجرد تحويل بنكي يرتدي زيًا؟
@Dusk $DUSK #dusk #RWA
التسوية ليست حركة واحدة. إنها حركتان. الأصل يتحرك في اتجاه، والمال يتحرك في الاتجاه الآخر، والفكرة الكاملة للتسليم مقابل الدفع هي أن أيّ شق لا يمكنه أن يكتمل إلا إذا اكتمل الآخر. وإذا قطعت هذا الرابط، تعود إلى الاعتماد على طرف مقابل، وهي بالضبط المسألة التي توجد بنية التسوية التحتية لتفاديها.
الآن انظر إلى الطريقة التي تُبنى بها معظم مشاريع الترميز فعليًا. يكون السند على السلسلة. أما اليورو فليس كذلك. تتم الدفعة عبر تحويل مصرفي يستقر على مسار مختلف تمامًا، وبجدول زمني مختلف، وتحت نظام قانوني مختلف.
عندها تصبح التسوية الذرية مجرد تسويق. لديك شق أصل سريع موصول بشق نقد بطيء، ولا تكون المعاملة نهائية إلا بقدر أضعف نصف فيها.
لهذا السبب ليست ميزةً جانبية أن يكون أصل تسوية باليورو يعيش أصلاً على السلسلة نفسها. إنها النصف المفقود من الآلة. يهمني EURQ على Dusk تحديدًا لهذا السبب، وليس لأن هناك عملة مستقرة أخرى موجودة، بل لأن التسليم والدفع يمكن أخيرًا أن يكونا انتقال حالة واحدًا بدلًا من نظامين يتصالحان بعد ذلك.
كما أن الشكل التنظيمي مهم هنا أيضًا. إن كان أصل تسوية مُصدرًا وفق قواعد أموال إلكترونية في الاتحاد الأوروبي فهو أداة مختلفة عن توكن “خارجية” تكتفي بالادعاء بربط اليورو. وبالنسبة لجهة تنظيمية مرخّصة، يقرر هذا الفرق ما إذا كان يمكن استخدامه على الإطلاق.
ما أعمل عليه حاليًا هو سؤال العمق. إن الذرّية تحلّ آلية العمل، لكن شق النقد لا يكون مفيدًا إلا إذا كان هناك منه ما يكفي في لحظة التسوية. @Dusk كيف تفكرون في السيولة من جانب الدفع عند توسيعها جنبًا إلى جنب مع إصدار الأصول، بدل أن تتأخر عنه؟
هل رأى أي شخص هنا مشروع ترميز كانت فيه حلقة النقد فعلًا على السلسلة، وليس مجرد تحويل بنكي يرتدي زيًا؟
@Dusk $DUSK #dusk #RWA
2
70
·
--
صاعد
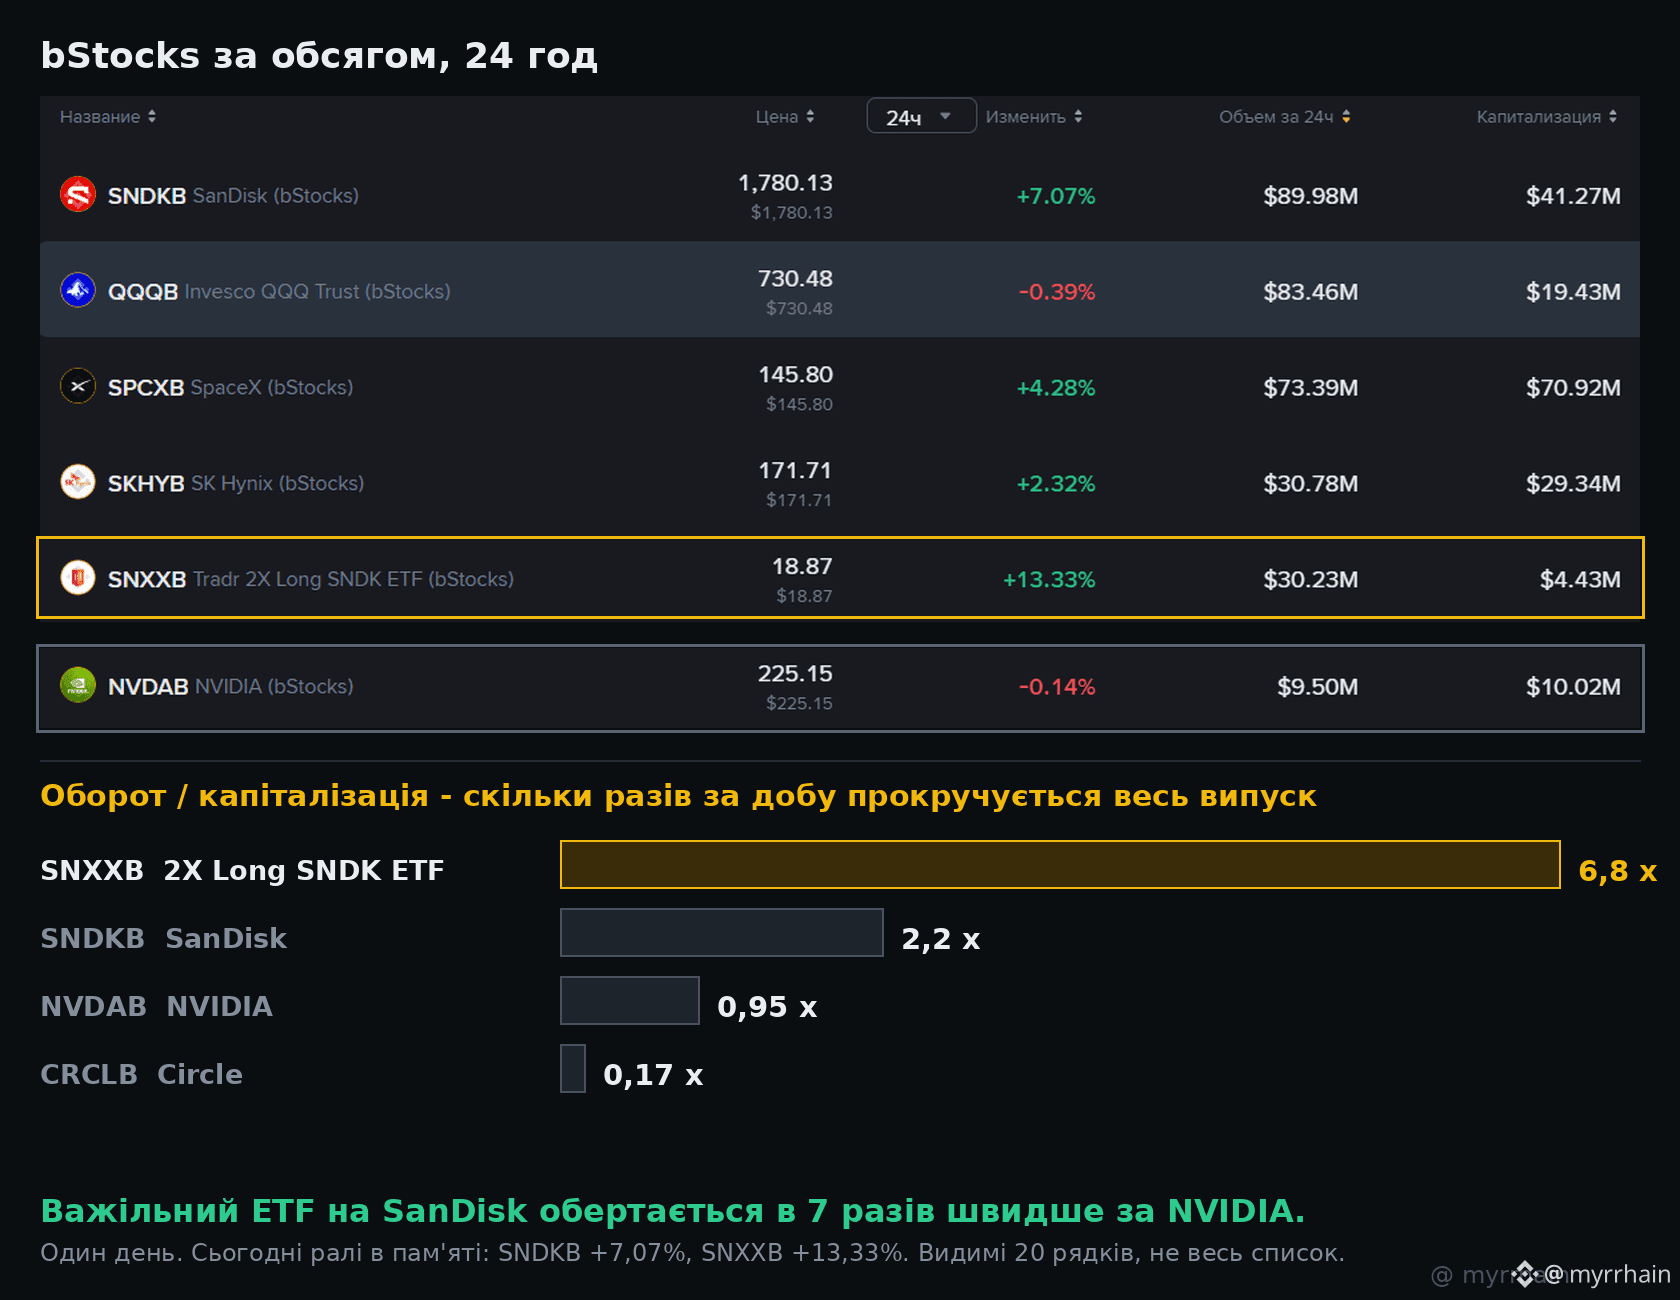
bStock الأكثر نشاطًا - ليس NVIDIA ولا Tesla. هذا SanDisk، وبفارق 9,5 مرات.
فرزت قائمة bStocks حسب الحجم خلال 24 ساعة. كنت أتوقع رؤية الأسماء المعتادة في الأعلى. لكن رأيت شيئًا آخر.
$SNDKB SanDisk - 89,98 مليون
QQQB Invesco QQQ - 83,46 مليون
$SPCXB SpaceX - 73,39 مليون
...
NVDAB NVIDIA - 9,50 مليون
أول ثلاثة هي 246,83 مليون من أصل 468,81 مليون ضمن أول عشرين سطرًا ظاهرة. 52,6% من التداول.
لكن الأهم هو شيء آخر. قسّمت التداول على رأس المال - كم مرة يتم تدوير كامل الإصدار خلال يوم واحد:
SNXXB، Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8 مرات
SNDKB: 89,98 / 41,27 = 2,2 مرات
NVDAB: 9,50 / 10,02 = 0,95 مرة
CRCLB: 11,91 / 69,24 = 0,17 مرة
ETF مُضاعِف على SanDisk يدور أسرع بـ 7 مرات من NVIDIA.
وهناك الكثير من هذا النوع في القائمة. SOXLB - Bull 3X. KORUB - South Korea Bull 3X. MUUB - Bull 2X. و SOXSB هو Direxion Semiconductor Bear 3X، أي أنه عبر bStock يمكن الوقوف في مركز بيع (short) على أشباه الموصلات.
هذا ما فهمته.
لمدة أسبوعين قرأت هذه القائمة كلوحة واجهة لشركات: هنا Tesla، هنا NVIDIA، هنا SpaceX. لكن من حيث التداول تبدو بشكل مختلف. الأموال لا تتحرك بحسب حجم الشركة، بل بحسب الحركة وبالرافعة.
القيود: هذا يوم واحد، واليوم التجمع (rally) حاضر في الذاكرة - SNDKB +7,07%، SNXXB +13,33%، DRAMB +4,97%. ربما أنظر إلى صورة يوم واحد فقط، وليس إلى البنية.
القائمة تبدو كواجهة. من حيث التداول، هي منصة للرافعة.
@BinanceCIS #bStocksCIS
{spot}(SNDKBUSDT)
bStock الأكثر نشاطًا - ليس NVIDIA ولا Tesla. هذا SanDisk، وبفارق 9,5 مرات.
فرزت قائمة bStocks حسب الحجم خلال 24 ساعة. كنت أتوقع رؤية الأسماء المعتادة في الأعلى. لكن رأيت شيئًا آخر.
$SNDKB SanDisk - 89,98 مليون
QQQB Invesco QQQ - 83,46 مليون
$SPCXB SpaceX - 73,39 مليون
...
NVDAB NVIDIA - 9,50 مليون
أول ثلاثة هي 246,83 مليون من أصل 468,81 مليون ضمن أول عشرين سطرًا ظاهرة. 52,6% من التداول.
لكن الأهم هو شيء آخر. قسّمت التداول على رأس المال - كم مرة يتم تدوير كامل الإصدار خلال يوم واحد:
SNXXB، Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8 مرات
SNDKB: 89,98 / 41,27 = 2,2 مرات
NVDAB: 9,50 / 10,02 = 0,95 مرة
CRCLB: 11,91 / 69,24 = 0,17 مرة
ETF مُضاعِف على SanDisk يدور أسرع بـ 7 مرات من NVIDIA.
وهناك الكثير من هذا النوع في القائمة. SOXLB - Bull 3X. KORUB - South Korea Bull 3X. MUUB - Bull 2X. و SOXSB هو Direxion Semiconductor Bear 3X، أي أنه عبر bStock يمكن الوقوف في مركز بيع (short) على أشباه الموصلات.
هذا ما فهمته.
لمدة أسبوعين قرأت هذه القائمة كلوحة واجهة لشركات: هنا Tesla، هنا NVIDIA، هنا SpaceX. لكن من حيث التداول تبدو بشكل مختلف. الأموال لا تتحرك بحسب حجم الشركة، بل بحسب الحركة وبالرافعة.
القيود: هذا يوم واحد، واليوم التجمع (rally) حاضر في الذاكرة - SNDKB +7,07%، SNXXB +13,33%، DRAMB +4,97%. ربما أنظر إلى صورة يوم واحد فقط، وليس إلى البنية.
القائمة تبدو كواجهة. من حيث التداول، هي منصة للرافعة.
@BinanceCIS #bStocksCIS
فرزت قائمة bStocks حسب الحجم خلال 24 ساعة. كنت أتوقع رؤية الأسماء المعتادة في الأعلى. لكن رأيت شيئًا آخر.
$SNDKB SanDisk - 89,98 مليون
QQQB Invesco QQQ - 83,46 مليون
$SPCXB SpaceX - 73,39 مليون
...
NVDAB NVIDIA - 9,50 مليون
أول ثلاثة هي 246,83 مليون من أصل 468,81 مليون ضمن أول عشرين سطرًا ظاهرة. 52,6% من التداول.
لكن الأهم هو شيء آخر. قسّمت التداول على رأس المال - كم مرة يتم تدوير كامل الإصدار خلال يوم واحد:
SNXXB، Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8 مرات
SNDKB: 89,98 / 41,27 = 2,2 مرات
NVDAB: 9,50 / 10,02 = 0,95 مرة
CRCLB: 11,91 / 69,24 = 0,17 مرة
ETF مُضاعِف على SanDisk يدور أسرع بـ 7 مرات من NVIDIA.
وهناك الكثير من هذا النوع في القائمة. SOXLB - Bull 3X. KORUB - South Korea Bull 3X. MUUB - Bull 2X. و SOXSB هو Direxion Semiconductor Bear 3X، أي أنه عبر bStock يمكن الوقوف في مركز بيع (short) على أشباه الموصلات.
هذا ما فهمته.
لمدة أسبوعين قرأت هذه القائمة كلوحة واجهة لشركات: هنا Tesla، هنا NVIDIA، هنا SpaceX. لكن من حيث التداول تبدو بشكل مختلف. الأموال لا تتحرك بحسب حجم الشركة، بل بحسب الحركة وبالرافعة.
القيود: هذا يوم واحد، واليوم التجمع (rally) حاضر في الذاكرة - SNDKB +7,07%، SNXXB +13,33%، DRAMB +4,97%. ربما أنظر إلى صورة يوم واحد فقط، وليس إلى البنية.
القائمة تبدو كواجهة. من حيث التداول، هي منصة للرافعة.
@BinanceCIS #bStocksCIS
2
2
178
·
--
صاعد
كنت أعتقد أن نهائية التسوية تعني شيئًا واحدًا. اتضح أن هناك نوعين منها، ويمكن للسلسلة أن تمتلك أحدهما بينما تفتقد الآخر تمامًا.
النهائية التشفيرية هي ما يقصده الجميع في عالم العملات المشفرة بكلمة “نهائية”. لقد تكدّست كفاية من الكتل فوق بعضها بحيث يصبح عكس المعاملة أمرًا غير قابل للتصوّر حسابيًا. نظيفة وقابلة للقياس، ويمكن لأي شخص إثباتها.
أما النهائية القانونية فهي كائن مختلف تمامًا. في الاتحاد الأوروبي تأتي من توجيه نهائية التسوية، وليست شيئًا يمكن لسلسلة أن تثبته. إنها شيء يُمنح لنظام ما. فالنظام المُعيَّن له لحظة محددة تصبح فيها أوامر التحويل غير قابلة للنقض وتظل قائمة رغم إفلاس أحد المشاركين. وهذا التعيين إشرافٌ وأوراقٌ، وليس رياضيات.
لذلك يمكنك بناء سلسلة ذات نهائية تشفيرية خالية من العيوب ومع ذلك لا تسوّي شيئًا بالمعنى القانوني. فعمليّة التحويل تصبح غير قابلة للعكس على دفتر الأستاذ، وفي الوقت نفسه تكون قابلة للطعن في قاعة محكمة. هذه الفجوة غير مرئية في عرضٍ تجريبي، لكنها قاتلة في بيئة الإنتاج.
هذه هي النقطة التي أعتقد أن معظم مشاريع RWA يتجاوزونها بصمت. فهم يُحسّنون الرياضيات ويفترضون أن القانون سيلحق وحده.
ما يجعل Dusk مختلفًا بالنسبة لي هو أن السلسلة والجهة المرخصة الجانبية يتم بناؤهما كمسألة واحدة بدل أن تكون مسألتين. تسوية حتمية على مستوى البروتوكول، وشركاء مثل NPEX يحملون الوضع المُنظّم لدى هيئة AFM بحيث تصبح التسوية شيئًا يعنيه محكمةٌ بالفعل وتتعرف عليه.
لكن إليكم المكان الذي لست متأكدًا فيه بصراحة. @Dusk_Foundation هل تُعترف بالنهائية التشفيرية داخل نظام مُعيَّن، أم أن كل نشرٍ منظَّم ما زال يحتاج إلى “غلاف” قانوني حول السلسلة يعيد إدخال الوسيط الذي كنت تحاول إزالته بهدوء؟
هل رأى أي شخص هنا مُنظِّمًا يتناول هذا الأمر بشكل مباشر؟ لم أجد إجابة واضحة في أي مكان.
#dusk $DUSK @Dusk_Foundation #RWA
كنت أعتقد أن نهائية التسوية تعني شيئًا واحدًا. اتضح أن هناك نوعين منها، ويمكن للسلسلة أن تمتلك أحدهما بينما تفتقد الآخر تمامًا.
النهائية التشفيرية هي ما يقصده الجميع في عالم العملات المشفرة بكلمة “نهائية”. لقد تكدّست كفاية من الكتل فوق بعضها بحيث يصبح عكس المعاملة أمرًا غير قابل للتصوّر حسابيًا. نظيفة وقابلة للقياس، ويمكن لأي شخص إثباتها.
أما النهائية القانونية فهي كائن مختلف تمامًا. في الاتحاد الأوروبي تأتي من توجيه نهائية التسوية، وليست شيئًا يمكن لسلسلة أن تثبته. إنها شيء يُمنح لنظام ما. فالنظام المُعيَّن له لحظة محددة تصبح فيها أوامر التحويل غير قابلة للنقض وتظل قائمة رغم إفلاس أحد المشاركين. وهذا التعيين إشرافٌ وأوراقٌ، وليس رياضيات.
لذلك يمكنك بناء سلسلة ذات نهائية تشفيرية خالية من العيوب ومع ذلك لا تسوّي شيئًا بالمعنى القانوني. فعمليّة التحويل تصبح غير قابلة للعكس على دفتر الأستاذ، وفي الوقت نفسه تكون قابلة للطعن في قاعة محكمة. هذه الفجوة غير مرئية في عرضٍ تجريبي، لكنها قاتلة في بيئة الإنتاج.
هذه هي النقطة التي أعتقد أن معظم مشاريع RWA يتجاوزونها بصمت. فهم يُحسّنون الرياضيات ويفترضون أن القانون سيلحق وحده.
ما يجعل Dusk مختلفًا بالنسبة لي هو أن السلسلة والجهة المرخصة الجانبية يتم بناؤهما كمسألة واحدة بدل أن تكون مسألتين. تسوية حتمية على مستوى البروتوكول، وشركاء مثل NPEX يحملون الوضع المُنظّم لدى هيئة AFM بحيث تصبح التسوية شيئًا يعنيه محكمةٌ بالفعل وتتعرف عليه.
لكن إليكم المكان الذي لست متأكدًا فيه بصراحة. @Dusk هل تُعترف بالنهائية التشفيرية داخل نظام مُعيَّن، أم أن كل نشرٍ منظَّم ما زال يحتاج إلى “غلاف” قانوني حول السلسلة يعيد إدخال الوسيط الذي كنت تحاول إزالته بهدوء؟
هل رأى أي شخص هنا مُنظِّمًا يتناول هذا الأمر بشكل مباشر؟ لم أجد إجابة واضحة في أي مكان.
#dusk $DUSK @Dusk #RWA
النهائية التشفيرية هي ما يقصده الجميع في عالم العملات المشفرة بكلمة “نهائية”. لقد تكدّست كفاية من الكتل فوق بعضها بحيث يصبح عكس المعاملة أمرًا غير قابل للتصوّر حسابيًا. نظيفة وقابلة للقياس، ويمكن لأي شخص إثباتها.
أما النهائية القانونية فهي كائن مختلف تمامًا. في الاتحاد الأوروبي تأتي من توجيه نهائية التسوية، وليست شيئًا يمكن لسلسلة أن تثبته. إنها شيء يُمنح لنظام ما. فالنظام المُعيَّن له لحظة محددة تصبح فيها أوامر التحويل غير قابلة للنقض وتظل قائمة رغم إفلاس أحد المشاركين. وهذا التعيين إشرافٌ وأوراقٌ، وليس رياضيات.
لذلك يمكنك بناء سلسلة ذات نهائية تشفيرية خالية من العيوب ومع ذلك لا تسوّي شيئًا بالمعنى القانوني. فعمليّة التحويل تصبح غير قابلة للعكس على دفتر الأستاذ، وفي الوقت نفسه تكون قابلة للطعن في قاعة محكمة. هذه الفجوة غير مرئية في عرضٍ تجريبي، لكنها قاتلة في بيئة الإنتاج.
هذه هي النقطة التي أعتقد أن معظم مشاريع RWA يتجاوزونها بصمت. فهم يُحسّنون الرياضيات ويفترضون أن القانون سيلحق وحده.
ما يجعل Dusk مختلفًا بالنسبة لي هو أن السلسلة والجهة المرخصة الجانبية يتم بناؤهما كمسألة واحدة بدل أن تكون مسألتين. تسوية حتمية على مستوى البروتوكول، وشركاء مثل NPEX يحملون الوضع المُنظّم لدى هيئة AFM بحيث تصبح التسوية شيئًا يعنيه محكمةٌ بالفعل وتتعرف عليه.
لكن إليكم المكان الذي لست متأكدًا فيه بصراحة. @Dusk هل تُعترف بالنهائية التشفيرية داخل نظام مُعيَّن، أم أن كل نشرٍ منظَّم ما زال يحتاج إلى “غلاف” قانوني حول السلسلة يعيد إدخال الوسيط الذي كنت تحاول إزالته بهدوء؟
هل رأى أي شخص هنا مُنظِّمًا يتناول هذا الأمر بشكل مباشر؟ لم أجد إجابة واضحة في أي مكان.
#dusk $DUSK @Dusk #RWA
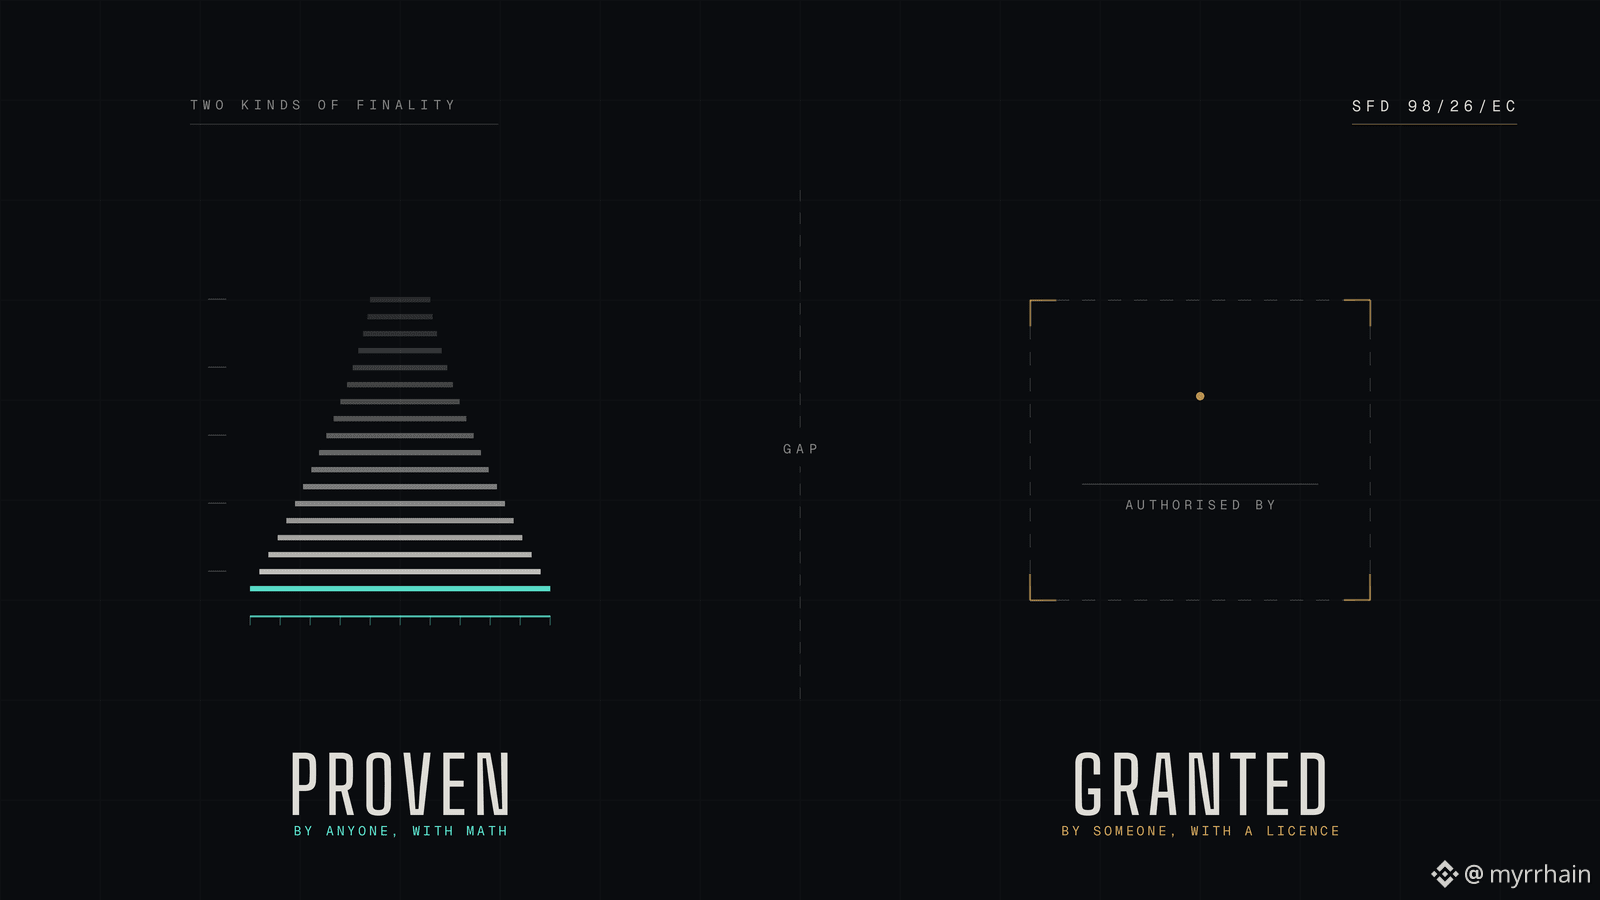
1
37
·
--
صاعد
عمولة صانع السوق على bStocks - 0%. حسبتُ أنها تعني شيئًا.
الأسواق مغلقة كل عطلة نهاية الأسبوع، لذلك لم أحسب السعر بل تكلفة أفعالي.
رهاناتي، $SPCXB /USDT في 02:19:
تيكر 0,1%
صانع السوق 0%
خصم BNB غير مفعّل - لا توجد BNB متاحة
دفتر الأوامر في 02:20:
bid / ask: 139,69 / 139,70
الفارق (سبريد): 0,01 USDT = 0,0072%
طريقان كاملان للدوران (round trip)، اشتريتُ وبعت.
بأوامر سوق، للـ تيكر مرتين:
0,1% + 0,1% = 0,2% عمولة
بالإضافة إلى السبريد، لأنني أشتري عند 139,70 وأبيع عند 139,69 = 0,0072% إضافية
المجموع 0,207%
بأوامر محدودة (Limit) موجودة في دفتر الأوامر، صانع السوق مرتين:
0% + 0% = 0
ولا يُعدّ السبريد هنا ضدّي، بل لصالحـي
في السعر يبدو الأمر هكذا:
139,70 × 0,207% = 0,29 USDT
النطاق اليومي لزوج 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
كي يستعيد الـ تيكر أمواله ببساطة، يجب تقريبًا ربع كامل حركة الزوج اليومية.
هذا ما فهمته.
لمدة أسبوعين كنت أحسب عتبة الدخول: 5 دولارات، كسور/أجزاء، و66 مالكًا لسهم واحد. لكن عتبة الدخول وتكلفة الاستخدام أرقام مختلفة. الأولى هنا تكاد تكون صفرًا. الثانية لا تعتمد على المبلغ بل على ما إذا كنت أعرف كيف أنتظر.
القيود: قد لا يُنفَّذ الأمر المحدود إطلاقًا، أي مقابل 0% أدفع أحيانًا بالوقت وبمخاطر عدم التنفيذ. السبريد هو شريحة واحدة، في الليل في عطلات نهاية الأسبوع. مع BNB سيكون تيكر 0,075%.
الدخول الرخيص والتداول الرخيص ليسا الشيء نفسه.
@BinanceCIS #bStocksCIS $SPCXB
عمولة صانع السوق على bStocks - 0%. حسبتُ أنها تعني شيئًا.
الأسواق مغلقة كل عطلة نهاية الأسبوع، لذلك لم أحسب السعر بل تكلفة أفعالي.
رهاناتي، $SPCXB /USDT في 02:19:
تيكر 0,1%
صانع السوق 0%
خصم BNB غير مفعّل - لا توجد BNB متاحة
دفتر الأوامر في 02:20:
bid / ask: 139,69 / 139,70
الفارق (سبريد): 0,01 USDT = 0,0072%
طريقان كاملان للدوران (round trip)، اشتريتُ وبعت.
بأوامر سوق، للـ تيكر مرتين:
0,1% + 0,1% = 0,2% عمولة
بالإضافة إلى السبريد، لأنني أشتري عند 139,70 وأبيع عند 139,69 = 0,0072% إضافية
المجموع 0,207%
بأوامر محدودة (Limit) موجودة في دفتر الأوامر، صانع السوق مرتين:
0% + 0% = 0
ولا يُعدّ السبريد هنا ضدّي، بل لصالحـي
في السعر يبدو الأمر هكذا:
139,70 × 0,207% = 0,29 USDT
النطاق اليومي لزوج 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
كي يستعيد الـ تيكر أمواله ببساطة، يجب تقريبًا ربع كامل حركة الزوج اليومية.
هذا ما فهمته.
لمدة أسبوعين كنت أحسب عتبة الدخول: 5 دولارات، كسور/أجزاء، و66 مالكًا لسهم واحد. لكن عتبة الدخول وتكلفة الاستخدام أرقام مختلفة. الأولى هنا تكاد تكون صفرًا. الثانية لا تعتمد على المبلغ بل على ما إذا كنت أعرف كيف أنتظر.
القيود: قد لا يُنفَّذ الأمر المحدود إطلاقًا، أي مقابل 0% أدفع أحيانًا بالوقت وبمخاطر عدم التنفيذ. السبريد هو شريحة واحدة، في الليل في عطلات نهاية الأسبوع. مع BNB سيكون تيكر 0,075%.
الدخول الرخيص والتداول الرخيص ليسا الشيء نفسه.
@BinanceCIS #bStocksCIS $SPCXB
الأسواق مغلقة كل عطلة نهاية الأسبوع، لذلك لم أحسب السعر بل تكلفة أفعالي.
رهاناتي، $SPCXB /USDT في 02:19:
تيكر 0,1%
صانع السوق 0%
خصم BNB غير مفعّل - لا توجد BNB متاحة
دفتر الأوامر في 02:20:
bid / ask: 139,69 / 139,70
الفارق (سبريد): 0,01 USDT = 0,0072%
طريقان كاملان للدوران (round trip)، اشتريتُ وبعت.
بأوامر سوق، للـ تيكر مرتين:
0,1% + 0,1% = 0,2% عمولة
بالإضافة إلى السبريد، لأنني أشتري عند 139,70 وأبيع عند 139,69 = 0,0072% إضافية
المجموع 0,207%
بأوامر محدودة (Limit) موجودة في دفتر الأوامر، صانع السوق مرتين:
0% + 0% = 0
ولا يُعدّ السبريد هنا ضدّي، بل لصالحـي
في السعر يبدو الأمر هكذا:
139,70 × 0,207% = 0,29 USDT
النطاق اليومي لزوج 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
كي يستعيد الـ تيكر أمواله ببساطة، يجب تقريبًا ربع كامل حركة الزوج اليومية.
هذا ما فهمته.
لمدة أسبوعين كنت أحسب عتبة الدخول: 5 دولارات، كسور/أجزاء، و66 مالكًا لسهم واحد. لكن عتبة الدخول وتكلفة الاستخدام أرقام مختلفة. الأولى هنا تكاد تكون صفرًا. الثانية لا تعتمد على المبلغ بل على ما إذا كنت أعرف كيف أنتظر.
القيود: قد لا يُنفَّذ الأمر المحدود إطلاقًا، أي مقابل 0% أدفع أحيانًا بالوقت وبمخاطر عدم التنفيذ. السبريد هو شريحة واحدة، في الليل في عطلات نهاية الأسبوع. مع BNB سيكون تيكر 0,075%.
الدخول الرخيص والتداول الرخيص ليسا الشيء نفسه.
@BinanceCIS #bStocksCIS $SPCXB
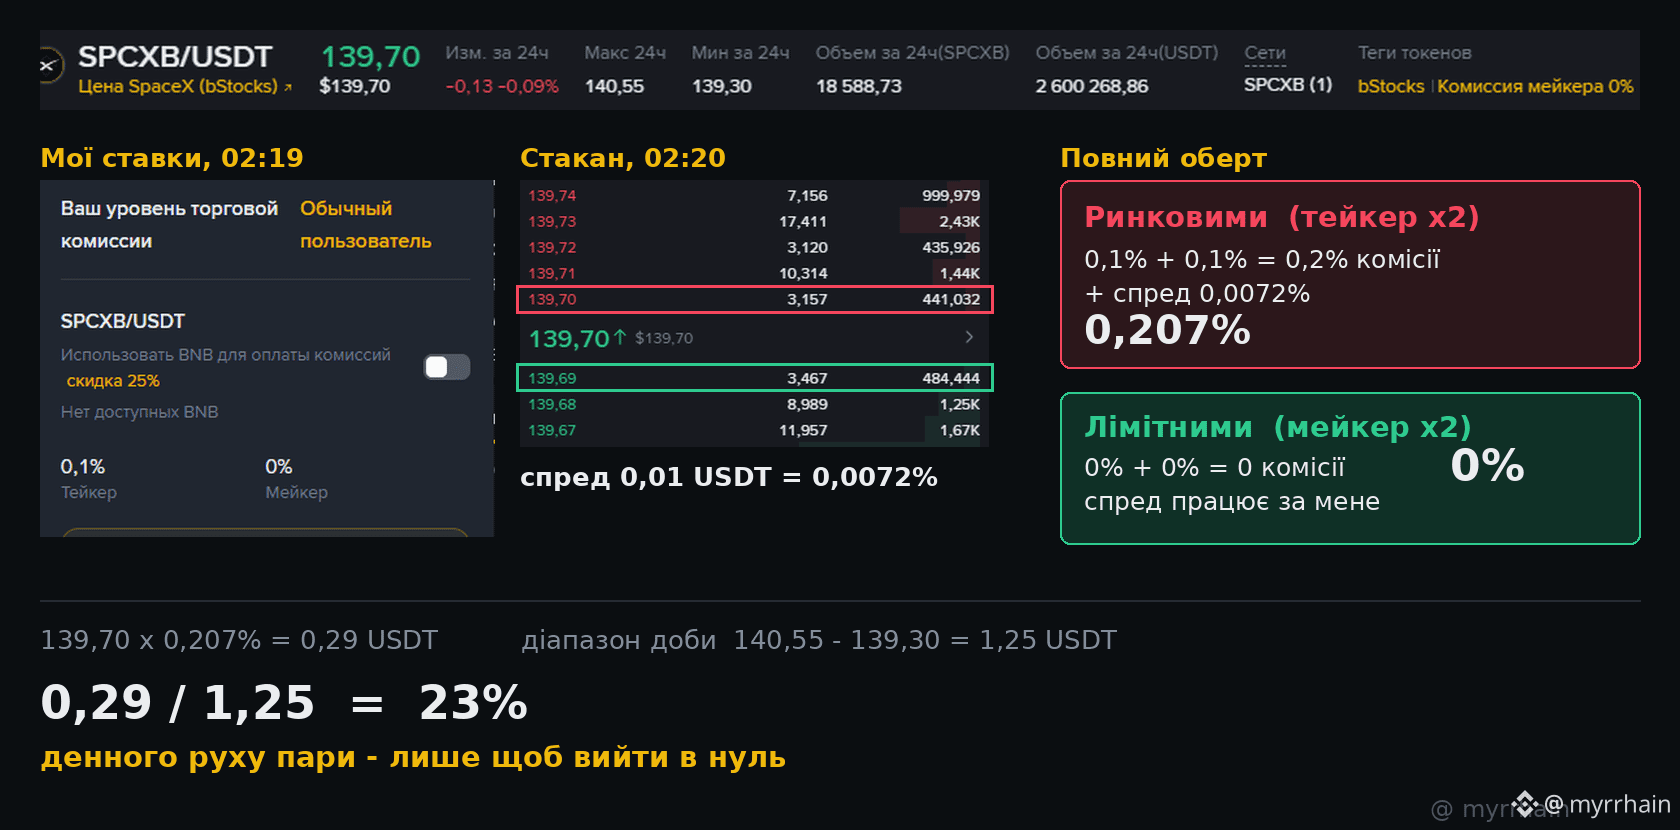
1
1
47
·
--
صاعد
تمّ التحقق
يبدأ الجميع الحديث عن Dusk بالخصوصية. أريد أن أبدأ طبقة واحدة أبكر، لأن الخصوصية ليست المكان الذي تبدأ منه الامتثال فعليًا.
إنها تبدأ بالهوية.
فكّر فيما تحتاجه منشأة خاضعة للتنظيم قبل أن تحدث صفقة واحدة. هل هذا الشخص مؤهل لحيازة هذه الأداة. هل هو موجود في ولاية قضائية مُسموح بها. هل اجتاز KYC. محترف أم فردي. لا شيء من ذلك يُعدّ سؤالًا متعلقًا بالمعاملة. بل هو سؤال قبول/انضمام (admission)، يُجاب عنه قبل أن يلمس أي شيء دفتر الأستاذ.
لا تقدم معظم السلاسل أي إجابة هنا على الإطلاق، لذا تُفوَّض الإجابة. عقد قائمة سماح (whitelist). مزوّد KYC خارج السلسلة (offchain). ومفتاح إداري يقرر من يُسمح له بالدخول.
وتلك القائمة البيضاء هي نقطة الضعف. إنها فخ عسل، نقطة فشل واحدة، ووسيط عادي جدًا يرتدي زيًا تقنيًا.
Citadel هو محاولة Dusk للقيام بشيء آخر. مُصدر مُخوَّل يمنحك اعتمادًا (credential). لاحقًا تُثبت لعقد أنك تملك اعتمادًا صالحًا يطابق الشروط المطلوبة، دون تسليم الهوية الأساسية ودون أن يتعلم المُتحقق من هوية الشخص. تصبح الأهلية شيئًا تُثبتُه بدلًا من شيء يبحث عنه شخص ما.
إذا عمل ذلك بشكل صحيح، فلن تعود القائمة البيضاء موجودة أصلًا كقائمة.
لكن هناك جزء ما زلت أُقلّبه في رأسي. على الرغم من ذلك، يجب أن يكون المُصدر شخصًا ما. شخص مُرخَّص، شخص موثوق، شخص يمكنه أيضًا أن يقرر عدم إصدار الاعتماد. التشفير يزيل قاعدة البيانات. لكنه لا يزيل بوّاب الدخول. إنه ينقلهم فحسب.
ربما هذا صحيح ببساطة. يُفترض أن تكون الأسواق المُنظَّمة لديها بوّابون، وهذا ما تعنيه الرخصة. لكن الوصف الصادق حينها ليس تمويلًا بلا إذن مع خصوصية. بل هو تمويل بإذن مع خصوصية أفضل بكثير. مطالب أقل، وأكثر فائدة.
@Dusk_Foundation هل أنا أقرأ هذا بشكل صحيح، أم أن نموذج الاعتماد (credential) ينقل قوة بوّاب الدخول بطريقة ما ولاحظتها أنا؟
أرغب بمعرفة ما يعتقده الناس هنا: كيف ينبغي أن تبدو الهوية فعليًا على السلسلة (onchain)؟ لم أرَ نسخة أشعر أنها مُقنعة بالكامل.
@Dusk_Foundation $DUSK #dusk #RWA
يبدأ الجميع الحديث عن Dusk بالخصوصية. أريد أن أبدأ طبقة واحدة أبكر، لأن الخصوصية ليست المكان الذي تبدأ منه الامتثال فعليًا.
إنها تبدأ بالهوية.
فكّر فيما تحتاجه منشأة خاضعة للتنظيم قبل أن تحدث صفقة واحدة. هل هذا الشخص مؤهل لحيازة هذه الأداة. هل هو موجود في ولاية قضائية مُسموح بها. هل اجتاز KYC. محترف أم فردي. لا شيء من ذلك يُعدّ سؤالًا متعلقًا بالمعاملة. بل هو سؤال قبول/انضمام (admission)، يُجاب عنه قبل أن يلمس أي شيء دفتر الأستاذ.
لا تقدم معظم السلاسل أي إجابة هنا على الإطلاق، لذا تُفوَّض الإجابة. عقد قائمة سماح (whitelist). مزوّد KYC خارج السلسلة (offchain). ومفتاح إداري يقرر من يُسمح له بالدخول.
وتلك القائمة البيضاء هي نقطة الضعف. إنها فخ عسل، نقطة فشل واحدة، ووسيط عادي جدًا يرتدي زيًا تقنيًا.
Citadel هو محاولة Dusk للقيام بشيء آخر. مُصدر مُخوَّل يمنحك اعتمادًا (credential). لاحقًا تُثبت لعقد أنك تملك اعتمادًا صالحًا يطابق الشروط المطلوبة، دون تسليم الهوية الأساسية ودون أن يتعلم المُتحقق من هوية الشخص. تصبح الأهلية شيئًا تُثبتُه بدلًا من شيء يبحث عنه شخص ما.
إذا عمل ذلك بشكل صحيح، فلن تعود القائمة البيضاء موجودة أصلًا كقائمة.
لكن هناك جزء ما زلت أُقلّبه في رأسي. على الرغم من ذلك، يجب أن يكون المُصدر شخصًا ما. شخص مُرخَّص، شخص موثوق، شخص يمكنه أيضًا أن يقرر عدم إصدار الاعتماد. التشفير يزيل قاعدة البيانات. لكنه لا يزيل بوّاب الدخول. إنه ينقلهم فحسب.
ربما هذا صحيح ببساطة. يُفترض أن تكون الأسواق المُنظَّمة لديها بوّابون، وهذا ما تعنيه الرخصة. لكن الوصف الصادق حينها ليس تمويلًا بلا إذن مع خصوصية. بل هو تمويل بإذن مع خصوصية أفضل بكثير. مطالب أقل، وأكثر فائدة.
@Dusk هل أنا أقرأ هذا بشكل صحيح، أم أن نموذج الاعتماد (credential) ينقل قوة بوّاب الدخول بطريقة ما ولاحظتها أنا؟
أرغب بمعرفة ما يعتقده الناس هنا: كيف ينبغي أن تبدو الهوية فعليًا على السلسلة (onchain)؟ لم أرَ نسخة أشعر أنها مُقنعة بالكامل.
@Dusk $DUSK #dusk #RWA
إنها تبدأ بالهوية.
فكّر فيما تحتاجه منشأة خاضعة للتنظيم قبل أن تحدث صفقة واحدة. هل هذا الشخص مؤهل لحيازة هذه الأداة. هل هو موجود في ولاية قضائية مُسموح بها. هل اجتاز KYC. محترف أم فردي. لا شيء من ذلك يُعدّ سؤالًا متعلقًا بالمعاملة. بل هو سؤال قبول/انضمام (admission)، يُجاب عنه قبل أن يلمس أي شيء دفتر الأستاذ.
لا تقدم معظم السلاسل أي إجابة هنا على الإطلاق، لذا تُفوَّض الإجابة. عقد قائمة سماح (whitelist). مزوّد KYC خارج السلسلة (offchain). ومفتاح إداري يقرر من يُسمح له بالدخول.
وتلك القائمة البيضاء هي نقطة الضعف. إنها فخ عسل، نقطة فشل واحدة، ووسيط عادي جدًا يرتدي زيًا تقنيًا.
Citadel هو محاولة Dusk للقيام بشيء آخر. مُصدر مُخوَّل يمنحك اعتمادًا (credential). لاحقًا تُثبت لعقد أنك تملك اعتمادًا صالحًا يطابق الشروط المطلوبة، دون تسليم الهوية الأساسية ودون أن يتعلم المُتحقق من هوية الشخص. تصبح الأهلية شيئًا تُثبتُه بدلًا من شيء يبحث عنه شخص ما.
إذا عمل ذلك بشكل صحيح، فلن تعود القائمة البيضاء موجودة أصلًا كقائمة.
لكن هناك جزء ما زلت أُقلّبه في رأسي. على الرغم من ذلك، يجب أن يكون المُصدر شخصًا ما. شخص مُرخَّص، شخص موثوق، شخص يمكنه أيضًا أن يقرر عدم إصدار الاعتماد. التشفير يزيل قاعدة البيانات. لكنه لا يزيل بوّاب الدخول. إنه ينقلهم فحسب.
ربما هذا صحيح ببساطة. يُفترض أن تكون الأسواق المُنظَّمة لديها بوّابون، وهذا ما تعنيه الرخصة. لكن الوصف الصادق حينها ليس تمويلًا بلا إذن مع خصوصية. بل هو تمويل بإذن مع خصوصية أفضل بكثير. مطالب أقل، وأكثر فائدة.
@Dusk هل أنا أقرأ هذا بشكل صحيح، أم أن نموذج الاعتماد (credential) ينقل قوة بوّاب الدخول بطريقة ما ولاحظتها أنا؟
أرغب بمعرفة ما يعتقده الناس هنا: كيف ينبغي أن تبدو الهوية فعليًا على السلسلة (onchain)؟ لم أرَ نسخة أشعر أنها مُقنعة بالكامل.
@Dusk $DUSK #dusk #RWA
1
93
·
--
صاعد
حسبتُ عدد الساعات في اليوم التي لا يعمل فيها أي سوق أساسي تحت $EWYB . كانت النتيجة 11 من أصل 24.
معظم bStocks مُرتَّبة ببساطة: سهم - شهادة - توكن. EWYB مختلف. تحته iShares MSCI South Korea، وهو عبارة عن ETF. أربع طبقات:
1. أسهم الشركات الكورية، وتتداول في سيول
2. ETF الذي يحتفظ بها، ويتداول في الولايات المتحدة
3. شهادة المُصدِر، الضمان 1:1
4. توكن BEP-20 على BNB Chain
الآن الساعات. تعمل KRX من 09:00 إلى 15:30 بتوقيت سيول، وهذا يوافق 03:00 إلى 09:30 بتوقيت كييف. NYSE Arca من 16:30 إلى 23:00 بتوقيت كييف.
أحسب الفترات المغلقة:
00:00-03:00 = 3 ساعات
09:30-16:30 = 7 ساعات
23:00-00:00 = ساعة واحدة
المجموع 11 ساعة.
11 / 24 = 45,8% من اليوم، عندما لا يتم التداول لا في ETF ولا فيما بداخله.
لكن EWYB يتداول. حجم التداول خلال 24 ساعة على الشاشة: 1 106,51 EWYB / 198 997 USDT.
ما الذي فهمته.
كنتُ أقيّم bStocks بسؤال واحد: هل هو مغطّى (مضمون). مُغطّى 1:1، وهذا يمكن التحقق منه. لكنني لم أسأل السؤال الثاني: كم عدد الحلقات قبل الأصل النهائي وكم من الوقت في اليوم تبقى صامتة.
القيود: حسبتُ الجلسات الأساسية فقط. الـpremarket وpostmarket تُطيل النوافذ—وقد احترقتُ من قبل بهذا، عندما قررت أن الاتصال في 23:00 يُغلق التداول على NVDA. الصمت الحقيقي أقصر من 11 ساعة، لكنه موجود.
أطول سلسلة في القائمة لا تبدو كأطول سلسلة. تبدو كسطر عادي في القائمة.
@BinanceCIS #bStocksCIS $EWYB
حسبتُ عدد الساعات في اليوم التي لا يعمل فيها أي سوق أساسي تحت $EWYB . كانت النتيجة 11 من أصل 24.
معظم bStocks مُرتَّبة ببساطة: سهم - شهادة - توكن. EWYB مختلف. تحته iShares MSCI South Korea، وهو عبارة عن ETF. أربع طبقات:
1. أسهم الشركات الكورية، وتتداول في سيول
2. ETF الذي يحتفظ بها، ويتداول في الولايات المتحدة
3. شهادة المُصدِر، الضمان 1:1
4. توكن BEP-20 على BNB Chain
الآن الساعات. تعمل KRX من 09:00 إلى 15:30 بتوقيت سيول، وهذا يوافق 03:00 إلى 09:30 بتوقيت كييف. NYSE Arca من 16:30 إلى 23:00 بتوقيت كييف.
أحسب الفترات المغلقة:
00:00-03:00 = 3 ساعات
09:30-16:30 = 7 ساعات
23:00-00:00 = ساعة واحدة
المجموع 11 ساعة.
11 / 24 = 45,8% من اليوم، عندما لا يتم التداول لا في ETF ولا فيما بداخله.
لكن EWYB يتداول. حجم التداول خلال 24 ساعة على الشاشة: 1 106,51 EWYB / 198 997 USDT.
ما الذي فهمته.
كنتُ أقيّم bStocks بسؤال واحد: هل هو مغطّى (مضمون). مُغطّى 1:1، وهذا يمكن التحقق منه. لكنني لم أسأل السؤال الثاني: كم عدد الحلقات قبل الأصل النهائي وكم من الوقت في اليوم تبقى صامتة.
القيود: حسبتُ الجلسات الأساسية فقط. الـpremarket وpostmarket تُطيل النوافذ—وقد احترقتُ من قبل بهذا، عندما قررت أن الاتصال في 23:00 يُغلق التداول على NVDA. الصمت الحقيقي أقصر من 11 ساعة، لكنه موجود.
أطول سلسلة في القائمة لا تبدو كأطول سلسلة. تبدو كسطر عادي في القائمة.
@BinanceCIS #bStocksCIS $EWYB
معظم bStocks مُرتَّبة ببساطة: سهم - شهادة - توكن. EWYB مختلف. تحته iShares MSCI South Korea، وهو عبارة عن ETF. أربع طبقات:
1. أسهم الشركات الكورية، وتتداول في سيول
2. ETF الذي يحتفظ بها، ويتداول في الولايات المتحدة
3. شهادة المُصدِر، الضمان 1:1
4. توكن BEP-20 على BNB Chain
الآن الساعات. تعمل KRX من 09:00 إلى 15:30 بتوقيت سيول، وهذا يوافق 03:00 إلى 09:30 بتوقيت كييف. NYSE Arca من 16:30 إلى 23:00 بتوقيت كييف.
أحسب الفترات المغلقة:
00:00-03:00 = 3 ساعات
09:30-16:30 = 7 ساعات
23:00-00:00 = ساعة واحدة
المجموع 11 ساعة.
11 / 24 = 45,8% من اليوم، عندما لا يتم التداول لا في ETF ولا فيما بداخله.
لكن EWYB يتداول. حجم التداول خلال 24 ساعة على الشاشة: 1 106,51 EWYB / 198 997 USDT.
ما الذي فهمته.
كنتُ أقيّم bStocks بسؤال واحد: هل هو مغطّى (مضمون). مُغطّى 1:1، وهذا يمكن التحقق منه. لكنني لم أسأل السؤال الثاني: كم عدد الحلقات قبل الأصل النهائي وكم من الوقت في اليوم تبقى صامتة.
القيود: حسبتُ الجلسات الأساسية فقط. الـpremarket وpostmarket تُطيل النوافذ—وقد احترقتُ من قبل بهذا، عندما قررت أن الاتصال في 23:00 يُغلق التداول على NVDA. الصمت الحقيقي أقصر من 11 ساعة، لكنه موجود.
أطول سلسلة في القائمة لا تبدو كأطول سلسلة. تبدو كسطر عادي في القائمة.
@BinanceCIS #bStocksCIS $EWYB
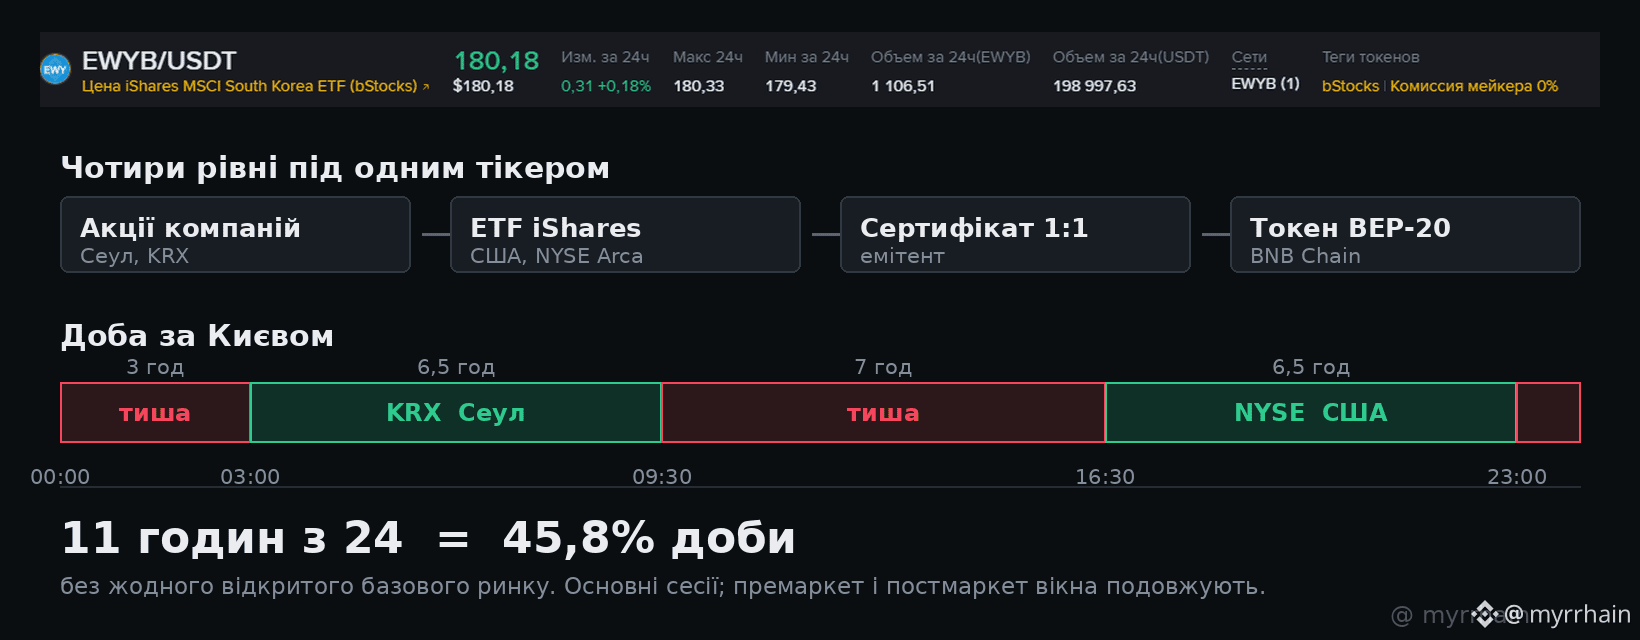
4
2
119
·
--
صاعد
Актив той самий, один вечір. Спред відрізнявся у 1,5 раза — але не в той бік, який я передбачав.
Хотів перевірити фразу, яку про bStocks повторюють найчастіше: торгівля 24/7. Логіка здавалася очевидною — Nasdaq закривається, хеджувати нема куди, ризик переїжджає у спред.
Замір 1 — 19:19 Київ. Сесія Nasdaq у розпалі.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
спред: 0,03 USDT = 0,0133%
Замір 2 — 23:15 Київ. Дзвінок на закриття був 15 хвилин тому.
bid / ask: 225,09 / 225,11
спред: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 раза. Спред звузився.
Що я зрозумів.
Дзвінок о 23:00 — це кінець основної сесії, а не кінець торгівлі. Постмаркет по NVDA іде до 03:00 за Києвом. О 23:15 базова акція ще торгувалась, канал для хеджування був відкритий. Подія, яку я вважав вирішальною, нею не була.
Я плутав розклад біржі з наявністю ліквідності. Два тижні плутав.
Орієнтир зміщується: не 23:00, а 03:00. І сьогодні п'ятниця — пауза буде не до ранку, а до понеділка 16:30. Це 61,5 години.
Обмеження: два зрізи, не статистика. Я брав тільки перший рівень з кожного боку, глибину не рахував. Один вечір, один тікер.
Найдорожчі години тут — ті, коли ринок єдиний працює. Просто починаються вони пізніше, ніж я думав.
@BinanceCIS #bStocksCIS $NVDAB
Актив той самий, один вечір. Спред відрізнявся у 1,5 раза — але не в той бік, який я передбачав.
Хотів перевірити фразу, яку про bStocks повторюють найчастіше: торгівля 24/7. Логіка здавалася очевидною — Nasdaq закривається, хеджувати нема куди, ризик переїжджає у спред.
Замір 1 — 19:19 Київ. Сесія Nasdaq у розпалі.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
спред: 0,03 USDT = 0,0133%
Замір 2 — 23:15 Київ. Дзвінок на закриття був 15 хвилин тому.
bid / ask: 225,09 / 225,11
спред: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 раза. Спред звузився.
Що я зрозумів.
Дзвінок о 23:00 — це кінець основної сесії, а не кінець торгівлі. Постмаркет по NVDA іде до 03:00 за Києвом. О 23:15 базова акція ще торгувалась, канал для хеджування був відкритий. Подія, яку я вважав вирішальною, нею не була.
Я плутав розклад біржі з наявністю ліквідності. Два тижні плутав.
Орієнтир зміщується: не 23:00, а 03:00. І сьогодні п'ятниця — пауза буде не до ранку, а до понеділка 16:30. Це 61,5 години.
Обмеження: два зрізи, не статистика. Я брав тільки перший рівень з кожного боку, глибину не рахував. Один вечір, один тікер.
Найдорожчі години тут — ті, коли ринок єдиний працює. Просто починаються вони пізніше, ніж я думав.
@BinanceCIS #bStocksCIS $NVDAB
Хотів перевірити фразу, яку про bStocks повторюють найчастіше: торгівля 24/7. Логіка здавалася очевидною — Nasdaq закривається, хеджувати нема куди, ризик переїжджає у спред.
Замір 1 — 19:19 Київ. Сесія Nasdaq у розпалі.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
спред: 0,03 USDT = 0,0133%
Замір 2 — 23:15 Київ. Дзвінок на закриття був 15 хвилин тому.
bid / ask: 225,09 / 225,11
спред: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 раза. Спред звузився.
Що я зрозумів.
Дзвінок о 23:00 — це кінець основної сесії, а не кінець торгівлі. Постмаркет по NVDA іде до 03:00 за Києвом. О 23:15 базова акція ще торгувалась, канал для хеджування був відкритий. Подія, яку я вважав вирішальною, нею не була.
Я плутав розклад біржі з наявністю ліквідності. Два тижні плутав.
Орієнтир зміщується: не 23:00, а 03:00. І сьогодні п'ятниця — пауза буде не до ранку, а до понеділка 16:30. Це 61,5 години.
Обмеження: два зрізи, не статистика. Я брав тільки перший рівень з кожного боку, глибину не рахував. Один вечір, один тікер.
Найдорожчі години тут — ті, коли ринок єдиний працює. Просто починаються вони пізніше, ніж я думав.
@BinanceCIS #bStocksCIS $NVDAB
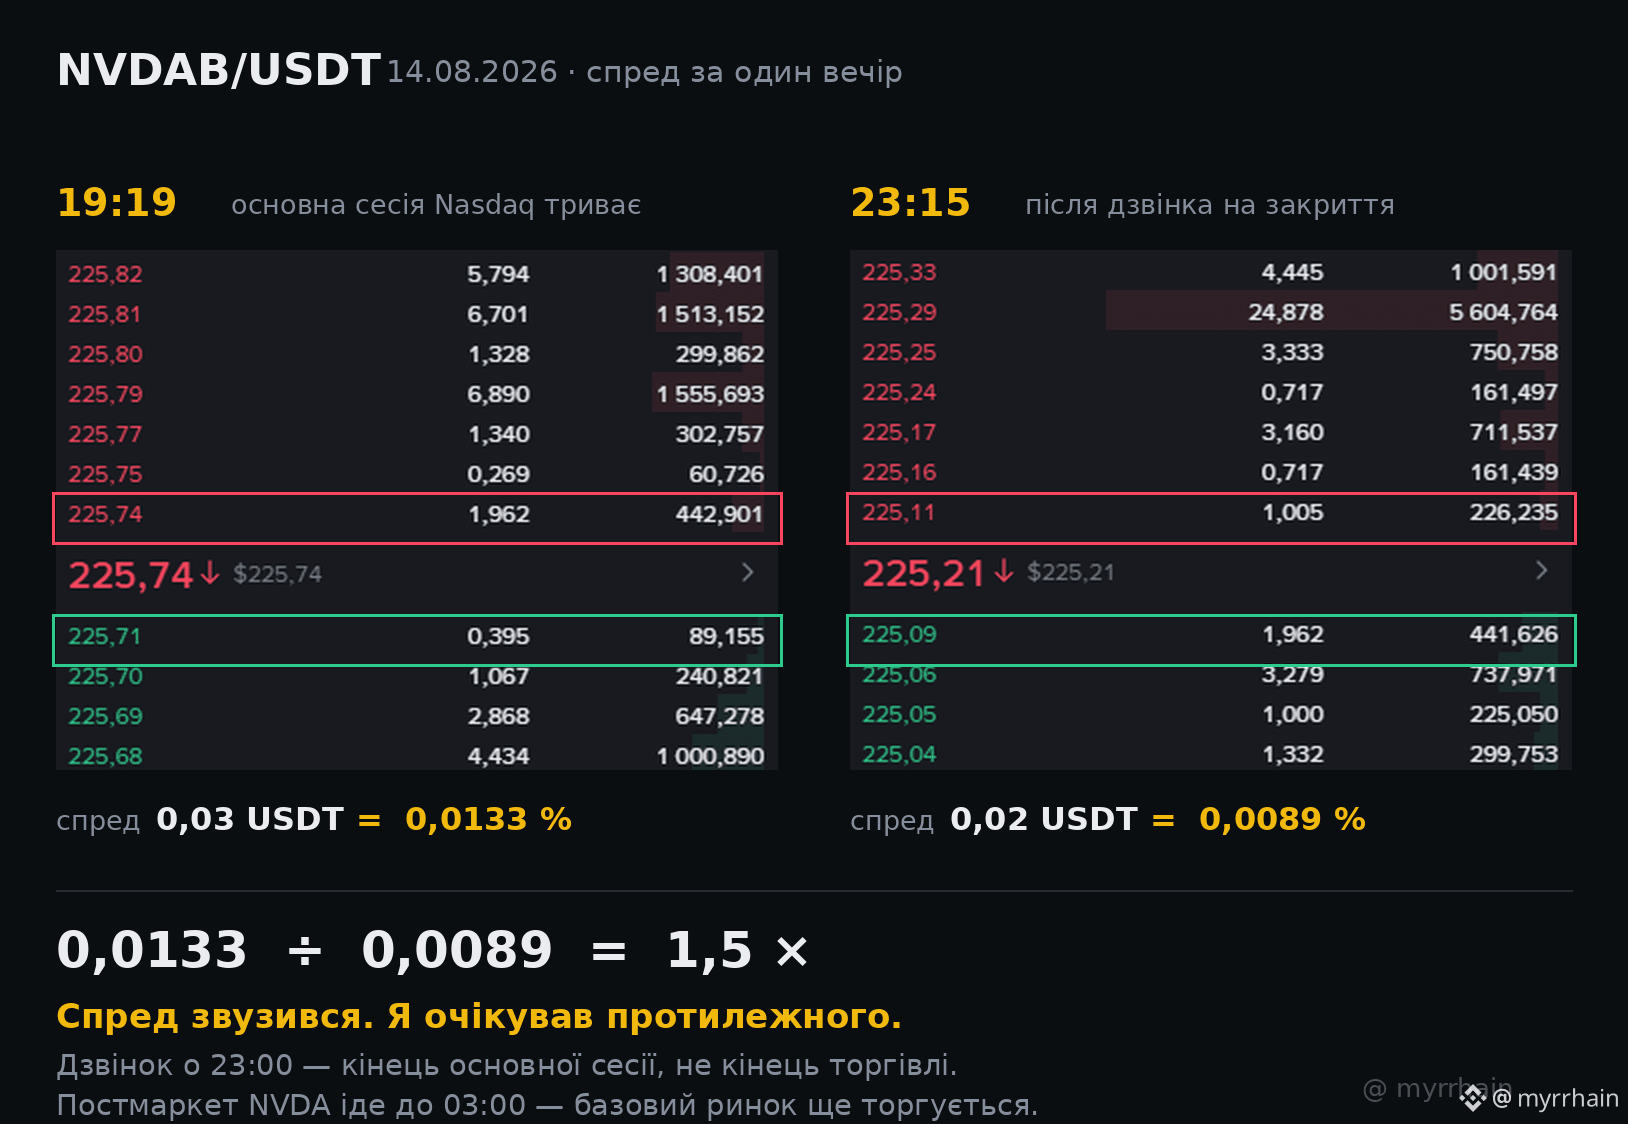
132
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
NvidiaInvestigatesAfterHuang’sAffairApology
155,488 مشاهدات
1,530 يقومون بالنقاش
مجلس إدارة إنفيديا يفتح تحقيقًا في استهداف هوانغ بجهود استخباراتية أجنبية
Binance News
·17 إعجاب
·53.1k مشاهدات
BitcoinFiveWeeklyLosses
184,315 مشاهدات
1,987 يقومون بالنقاش
AIChipSlumpNasdaq
97,515 مشاهدات
1,239 يقومون بالنقاش