يحتوي نقاش “النهائية” على ثغرة عمياء، وليست في جانب الأوراق المالية. بل هي في جانب النقد.
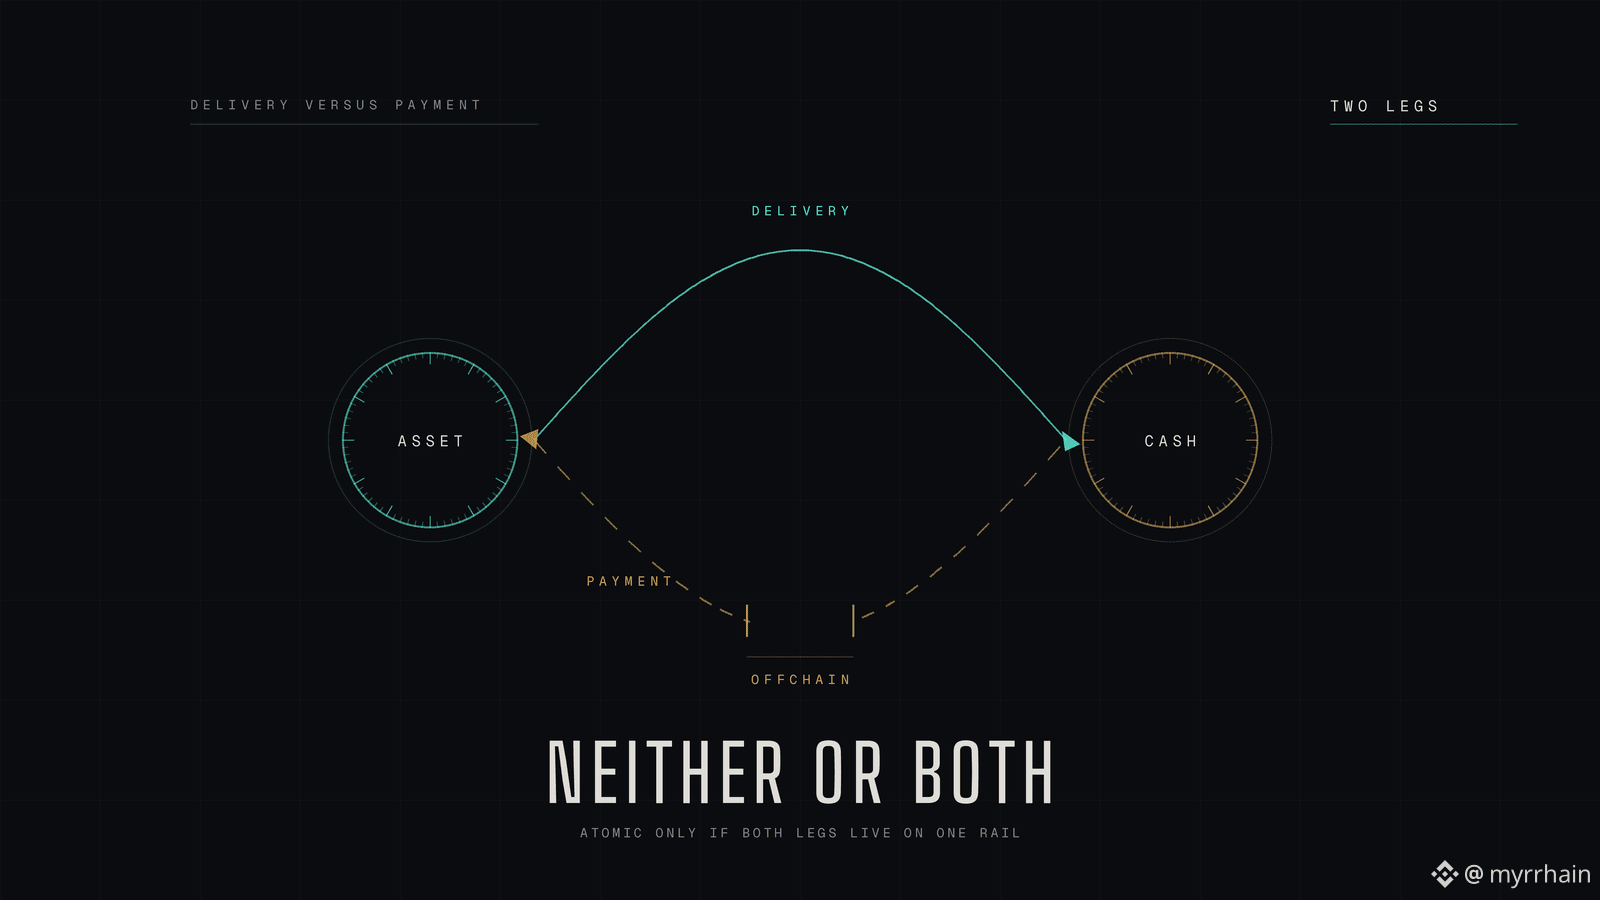
التسوية ليست حركة واحدة. إنها حركتان. الأصل يتحرك في اتجاه، والمال يتحرك في الاتجاه الآخر، والفكرة الكاملة للتسليم مقابل الدفع هي أن أيّ شق لا يمكنه أن يكتمل إلا إذا اكتمل الآخر. وإذا قطعت هذا الرابط، تعود إلى الاعتماد على طرف مقابل، وهي بالضبط المسألة التي توجد بنية التسوية التحتية لتفاديها.
الآن انظر إلى الطريقة التي تُبنى بها معظم مشاريع الترميز فعليًا. يكون السند على السلسلة. أما اليورو فليس كذلك. تتم الدفعة عبر تحويل مصرفي يستقر على مسار مختلف تمامًا، وبجدول زمني مختلف، وتحت نظام قانوني مختلف.
عندها تصبح التسوية الذرية مجرد تسويق. لديك شق أصل سريع موصول بشق نقد بطيء، ولا تكون المعاملة نهائية إلا بقدر أضعف نصف فيها.
لهذا السبب ليست ميزةً جانبية أن يكون أصل تسوية باليورو يعيش أصلاً على السلسلة نفسها. إنها النصف المفقود من الآلة. يهمني EURQ على Dusk تحديدًا لهذا السبب، وليس لأن هناك عملة مستقرة أخرى موجودة، بل لأن التسليم والدفع يمكن أخيرًا أن يكونا انتقال حالة واحدًا بدلًا من نظامين يتصالحان بعد ذلك.
كما أن الشكل التنظيمي مهم هنا أيضًا. إن كان أصل تسوية مُصدرًا وفق قواعد أموال إلكترونية في الاتحاد الأوروبي فهو أداة مختلفة عن توكن “خارجية” تكتفي بالادعاء بربط اليورو. وبالنسبة لجهة تنظيمية مرخّصة، يقرر هذا الفرق ما إذا كان يمكن استخدامه على الإطلاق.
ما أعمل عليه حاليًا هو سؤال العمق. إن الذرّية تحلّ آلية العمل، لكن شق النقد لا يكون مفيدًا إلا إذا كان هناك منه ما يكفي في لحظة التسوية. @Dusk كيف تفكرون في السيولة من جانب الدفع عند توسيعها جنبًا إلى جنب مع إصدار الأصول، بدل أن تتأخر عنه؟
هل رأى أي شخص هنا مشروع ترميز كانت فيه حلقة النقد فعلًا على السلسلة، وليس مجرد تحويل بنكي يرتدي زيًا؟
@Dusk $DUSK #dusk #RWA
التسوية ليست حركة واحدة. إنها حركتان. الأصل يتحرك في اتجاه، والمال يتحرك في الاتجاه الآخر، والفكرة الكاملة للتسليم مقابل الدفع هي أن أيّ شق لا يمكنه أن يكتمل إلا إذا اكتمل الآخر. وإذا قطعت هذا الرابط، تعود إلى الاعتماد على طرف مقابل، وهي بالضبط المسألة التي توجد بنية التسوية التحتية لتفاديها.
الآن انظر إلى الطريقة التي تُبنى بها معظم مشاريع الترميز فعليًا. يكون السند على السلسلة. أما اليورو فليس كذلك. تتم الدفعة عبر تحويل مصرفي يستقر على مسار مختلف تمامًا، وبجدول زمني مختلف، وتحت نظام قانوني مختلف.
عندها تصبح التسوية الذرية مجرد تسويق. لديك شق أصل سريع موصول بشق نقد بطيء، ولا تكون المعاملة نهائية إلا بقدر أضعف نصف فيها.
لهذا السبب ليست ميزةً جانبية أن يكون أصل تسوية باليورو يعيش أصلاً على السلسلة نفسها. إنها النصف المفقود من الآلة. يهمني EURQ على Dusk تحديدًا لهذا السبب، وليس لأن هناك عملة مستقرة أخرى موجودة، بل لأن التسليم والدفع يمكن أخيرًا أن يكونا انتقال حالة واحدًا بدلًا من نظامين يتصالحان بعد ذلك.
كما أن الشكل التنظيمي مهم هنا أيضًا. إن كان أصل تسوية مُصدرًا وفق قواعد أموال إلكترونية في الاتحاد الأوروبي فهو أداة مختلفة عن توكن “خارجية” تكتفي بالادعاء بربط اليورو. وبالنسبة لجهة تنظيمية مرخّصة، يقرر هذا الفرق ما إذا كان يمكن استخدامه على الإطلاق.
ما أعمل عليه حاليًا هو سؤال العمق. إن الذرّية تحلّ آلية العمل، لكن شق النقد لا يكون مفيدًا إلا إذا كان هناك منه ما يكفي في لحظة التسوية. @Dusk كيف تفكرون في السيولة من جانب الدفع عند توسيعها جنبًا إلى جنب مع إصدار الأصول، بدل أن تتأخر عنه؟
هل رأى أي شخص هنا مشروع ترميز كانت فيه حلقة النقد فعلًا على السلسلة، وليس مجرد تحويل بنكي يرتدي زيًا؟
@Dusk $DUSK #dusk #RWA