

老渔夫
2.6k Bài đăng

老渔夫
Báo cáo
Chặn người dùng
大宗商品与宏观老兵闲聊
0 Đang theo dõi
279 Người theo dõi
858 Đã thích
Bài đăng
·
--
Đã xác minh
Hơn chục năm trước, trong cuộc khủng hoảng nợ công châu Âu, thị trường gọi các nước Nam Âu là “năm con lợn châu Âu” (PIIGS) — Bồ Đào Nha, Ý, Ireland, Hy Lạp và Tây Ban Nha. Khi ấy, Hy Lạp là nước chịu ảnh hưởng nặng nề nhất: lợi suất trái phiếu chính phủ kỳ hạn 10 năm có lúc vọt lên hơn 30%, về cơ bản chẳng khác nào thị trường tuyên án tử.
Còn bây giờ thì sao? Lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Pháp đã vượt Hy Lạp. Đúng vậy, bạn không nhìn nhầm đâu — Hy Lạp, từng bị gọi là “con lợn châu Âu”, giờ vay tiền còn rẻ hơn Pháp.
Điều này cho thấy gì? Chu kỳ có thể xoay vòng, nhưng quan trọng hơn là: kỷ luật tài khóa, cải cách cơ cấu và sự ổn định chính trị xét về dài hạn còn mang tính quyết định hơn cả việc xử lý khủng hoảng trong ngắn hạn. Khi đó, Hy Lạp bị bộ ba (ECB, IMF và EU) buộc phải cắt giảm thâm hụt, cải cách lương hưu và bán tài sản nhà nước. Đau đớn, nhưng đã có hiệu quả. Còn Pháp thì sao? Sau khi chính phủ cánh tả lên nắm quyền, chi tiêu tài khóa được mở rộng, phúc lợi tăng thêm, cải cách đình trệ; tỷ lệ thâm hụt thường xuyên vượt mức quy định, còn nợ/GDP tăng từ 90% lên hơn 110%.
Thị trường đâu có ngốc. Vay tiền mà không trả, tài khóa mất kiểm soát, chính trị đấu đá nội bộ — lợi suất trái phiếu tự nhiên sẽ tăng. Vấn đề của Pháp hiện nay không phải là thiếu tiền, mà là thiếu uy tín: các nhà đầu tư bắt đầu nghi ngờ thiện chí và khả năng trả nợ của nước này.
Bài học lịch sử: bản thân khủng hoảng không đáng sợ; đáng sợ là sau khủng hoảng vẫn không thay đổi, tiếp tục sống dựa vào những gì đã tích lũy. Trong cuộc khủng hoảng nợ công châu Âu khi ấy, nhiều người nghĩ Hy Lạp sẽ rời euro, vỡ nợ và sụp đổ hoàn toàn. Nhưng cuối cùng, Hy Lạp đã nghiến răng cải cách, còn Pháp thì đang tiêu xài vốn liếng cũ.
Chu kỳ ấy, quả thực rồi cũng sẽ báo ứng.
2.9k
·
--
Đã xác minh
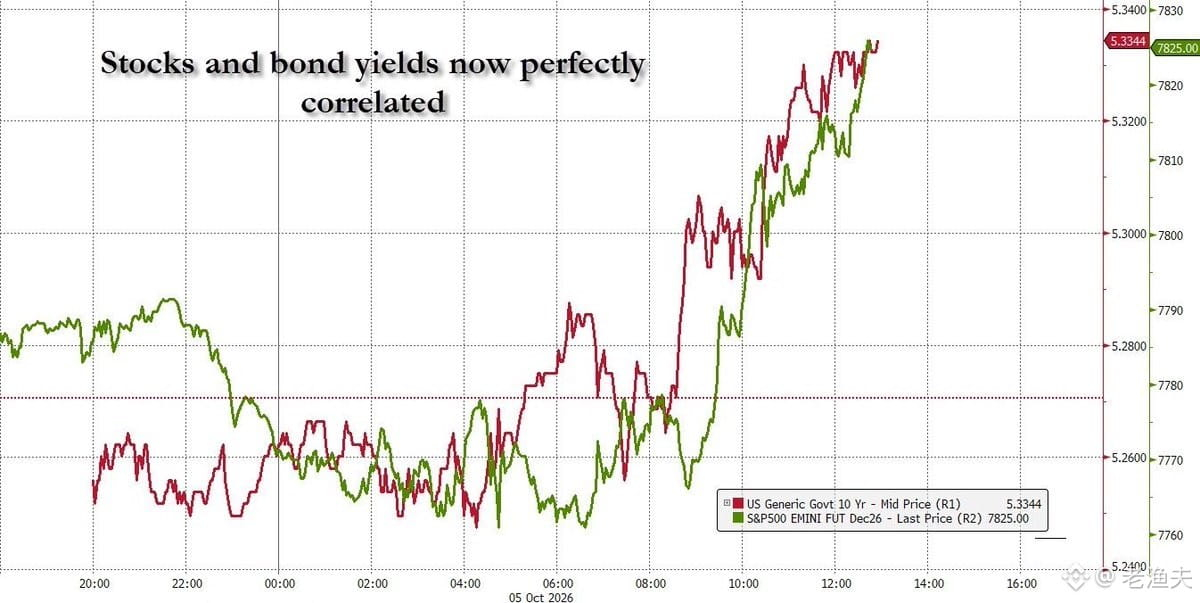
Gần đây, diễn biến của chứng khoán Mỹ và lợi suất trái phiếu Mỹ lại đồng bộ với nhau, thật khá bất thường. Thông thường, cổ phiếu và trái phiếu phải tương quan nghịch — khi cổ phiếu giảm, dòng tiền sẽ tìm nơi trú ẩn và đổ vào trái phiếu, khiến giá trái phiếu tăng và lợi suất giảm. Nhưng hiện giờ, nếu cổ phiếu giảm mà lợi suất trái phiếu cũng giảm theo thì điều đó cho thấy thị trường đang giao dịch dựa trên điều gì? Có thể là kỳ vọng suy thoái hoặc tình trạng thanh khoản thắt chặt, khiến mọi người đồng loạt bán cổ phiếu và trái phiếu để đổi lấy tiền mặt.
Mức trần 7% mà bạn nói về lợi suất trái phiếu cũng có lý. Nhìn lại lịch sử, khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vượt 7%, chi phí vay của chính phủ và doanh nghiệp thực sự đã cao đến mức khó duy trì. Đầu những năm 1980, khi Volcker kiềm chế lạm phát, mức lợi suất như vậy từng xuất hiện, nhưng đó là tình huống cực đoan. Hiện nay, nợ chính phủ Mỹ lớn đến mức nếu lợi suất thực sự lên tới 7%, riêng chi phí trả lãi cũng có thể ngốn phần lớn nguồn thu ngân sách — về cơ bản, đó sẽ là khởi đầu của vòng xoáy nợ.
Nhưng điều đó không có nghĩa là chứng khoán Mỹ cũng có một «mức trần» tương ứng. Mốc định giá của thị trường chứng khoán là lãi suất phi rủi ro cộng với phần bù rủi ro. Nếu lợi suất trái phiếu tăng vọt lên 7%, tỷ lệ chiết khấu của cổ phiếu cũng sẽ tăng theo và định giá sẽ bị đè nặng. Nhưng về bản chất, cổ phiếu là dòng tiền từ lợi nhuận doanh nghiệp được chiết khấu về hiện tại; chừng nào doanh nghiệp còn kiếm ra tiền thì về lý thuyết, không có mức trần tuyệt đối, chỉ là định giá sẽ được điều chỉnh lại theo môi trường lãi suất.
Vấn đề hiện nay là nếu lợi suất cổ phiếu và trái phiếu tiếp tục tương quan thuận, điều đó cho thấy thị trường đang lo ngại về những vấn đề sâu xa hơn — có thể là tính bền vững tài khóa, thanh khoản cạn kiệt hoặc niềm tin vào chính sách của Cục Dự trữ Liên bang Mỹ (Fed) lung lay. Trong những lúc như vậy, logic phân bổ tài sản truyền thống sẽ mất tác dụng; ngược lại, tiền mặt mới là vua và trở thành lựa chọn an toàn nhất. Tình huống như thế này hiếm khi xảy ra trong lịch sử, nhưng mỗi lần xuất hiện đều đi kèm với một đợt điều chỉnh lớn mang tính hệ thống.
IEFETF+0,29%
SPYB+1,15%
2
2.3k
·
--
Đúng một phần
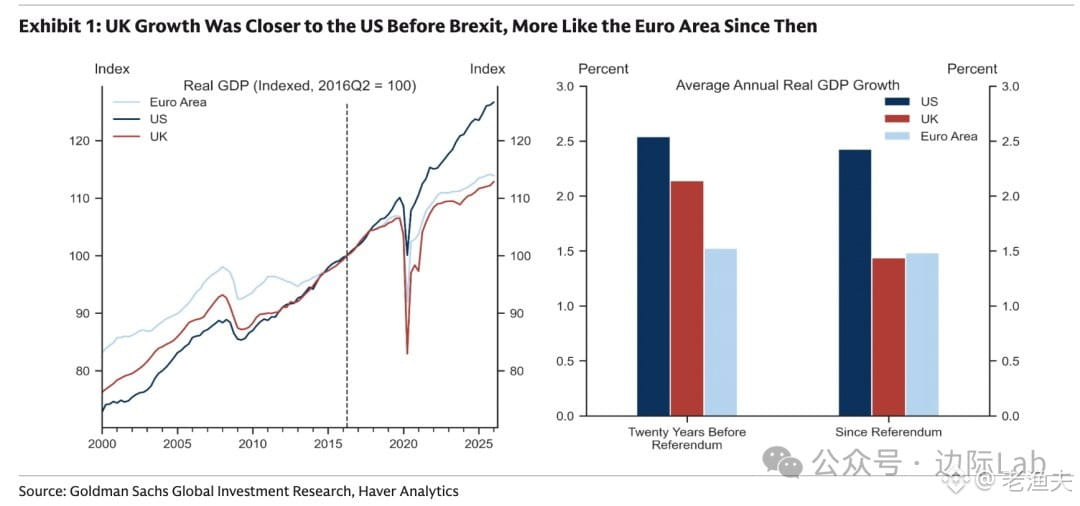
Dữ liệu gần đây của Goldman Sachs khá thú vị — trong tám năm kể từ khi Anh rời EU, tăng trưởng kinh tế đã giảm thẳng từ mức tương đương Mỹ trong hai thập kỷ trước (trung bình 2,1% mỗi năm) xuống mức của Eurozone (1,4%).
Lợi thế tăng trưởng nhỏ bé mà Anh từng có so với châu Âu giờ gần như đã biến mất. Đây thực sự là một ví dụ khá điển hình về cú sốc chính sách: căng thẳng thương mại, dòng vốn bị cản trở, chuỗi cung ứng được tái cơ cấu… cuối cùng đều tác động đến tiềm năng tăng trưởng dài hạn.
Tôi nhớ hồi trưng cầu dân ý năm 2016, nhiều người vẫn nghĩ rằng “sau khi rời EU, Anh sẽ linh hoạt hơn”. Giờ nhìn lại, chi phí thể chế và các rào cản thương mại thực tế hơn nhiều so với tưởng tượng. Đồng bảng Anh khi đó cũng lao dốc dữ dội; hiện tỷ giá đã tương đối ổn định, nhưng những tổn thương đối với cơ cấu kinh tế vẫn còn đó.
Với những ai làm dịch vụ quy đổi tiền tệ hoặc thanh toán xuyên biên giới, thị trường Anh vài năm gần đây khá phức tạp — biến động tỷ giá euro, doanh nghiệp chuyển ra nước ngoài, thay đổi trong dòng vốn… đều là những yếu tố thực sự ảnh hưởng đến nhu cầu chuyển tiền.
Về dài hạn, để tìm lại động lực tăng trưởng, có lẽ Anh cần nỗ lực trong các lĩnh vực như công nghệ tài chính và năng lượng xanh. Tuy nhiên, trong ngắn hạn, mức tăng trưởng 1,4% có thể sẽ trở thành trạng thái bình thường mới.
1
1.4k
·
--
Khi xem nhóm dữ liệu do JPMorgan Chase tổng hợp, lượng đơn hàng tồn đọng chưa được giao của bốn “ông lớn” điện toán đám mây gồm Microsoft, Oracle, Google và Amazon đã lên tới 2,1 nghìn tỷ USD. Điều thú vị hơn là, cam kết mua năng lực tính toán của hai phòng thí nghiệm AI OpenAI và Anthropic gần như chiếm tới 1 nghìn tỷ—tức là gần một nửa.
Cấu trúc này phản ánh rất rõ vấn đề: tốc độ và quy mô đốt tiền của các phòng thí nghiệm AI tiên tiến đã đạt tới mức có thể chống đỡ cho gần một nửa “giang sơn” của các nhà cung cấp dịch vụ đám mây. Xét từ góc độ phân bổ vốn, đây là một canh cược mang tính chu kỳ điển hình—đặt cược rằng câu chuyện về AGI có thể hiện thực giá trị thương mại trong vài năm tới hay không.
Trong lịch sử, đã có nhiều trường hợp tương tự: đầu tư trải cáp quang vào cuối thập niên 90, mua sắm thiết bị viễn thông vào đầu những năm 2000, và chi tiêu vốn cho dầu đá phiến trong thập niên 2010. Mỗi lần đều là những khoản đầu tư khổng lồ mang tính “tiền vào trước”—cược rằng nhu cầu trong tương lai sẽ có thể “tiêu thụ” công suất. Có cái thành công, nhưng cũng có trường hợp công suất dư thừa và nợ xấu.
Với các đơn hàng năng lực tính toán trị giá 1 nghìn tỷ này, bản chất là “khóa trước” dòng tiền trong vài năm tới. Đối với các nhà cung cấp dịch vụ đám mây, đó là kỳ vọng doanh thu ổn định; còn với các phòng thí nghiệm AI, đó là áp lực buộc phải chạy thông mô hình kinh doanh. Ai ra được ứng dụng quy mô hóa trước thì có thể hấp thụ được các chi phí này; còn ai không làm được thì chính là trường hợp phân bổ vốn sai lệch điển hình.
Xét theo chu kỳ vĩ mô, dạng chi tiêu vốn tập trung cực cao như vậy (hai phòng thí nghiệm chiếm một nửa) cũng tiềm ẩn rủi ro đáng kể. Chỉ cần tốc độ “tiền hóa” AI không đạt kỳ vọng, hoặc một phòng thí nghiệm nào đó gặp vấn đề trong huy động vốn, thì toàn bộ chuỗi dòng tiền và logic định giá sẽ bị đánh giá lại. Đây không phải vấn đề công nghệ, mà là vấn đề chu kỳ vốn và quản lý thanh khoản.
Câu nói cũ rồi: tồn đọng đơn hàng là điều tốt, nhưng điều kiện là khách hàng phải tiếp tục thanh toán. Trò chơi hiện tại chính là xem ai có thể biến ứng dụng AI thành tiền mặt thật nhanh hơn.
209
·
--
Đúng một phần
Sản lượng xuất khẩu dầu qua eo biển Hormuz thực ra đã quay trở lại mức trước chiến tranh, nhưng giá dầu vẫn bị kẹt ở mức hơn một trăm đô la. Nhiều người không hiểu vì sao.
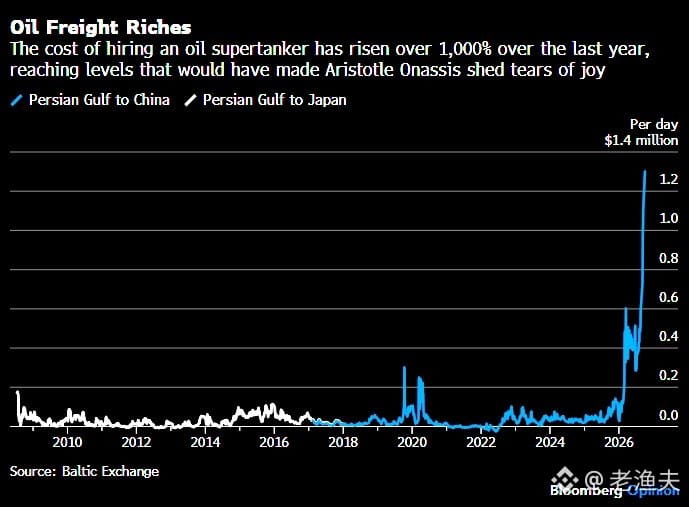
Câu trả lời rất đơn giản: cước vận tải đã nổ tung. Trước chiến tranh, một tàu chở dầu chạy một chuyến từ Vịnh Ba Tư, tiền thuê khoảng 50.000 USD. Còn bây giờ thì sao? 1,1 triệu USD. Gấp 22 lần.
Đây chính là ví dụ điển hình của “truyền chi phí chuỗi cung ứng” — sản lượng dầu thô không có vấn đề, nhưng chi phí vận chuyển nó đến nhà máy lọc dầu tăng vọt, cuối cùng phản ánh vào giá dầu. Phí bảo hiểm, phụ phí rủi ro chiến tranh, chi phí vòng tránh, và việc chủ tàu giữ giá thuê đều cộng dồn lên tất cả.
Những chuyện tương tự cũng đã xảy ra sau khi cuộc xung đột Nga–Ukraine bùng nổ vào năm 2022: hành lang xuất khẩu ngũ cốc ở Biển Đen bị đóng cửa, sản lượng xuất khẩu ngũ cốc được khôi phục nhưng cước vận tải và phí bảo hiểm khiến giá đến cảng vẫn ở mức cao. Thị trường không chỉ nhìn “sản lượng”, mà còn nhìn “chi phí đến cảng”.
Vì vậy, giá dầu hiện nay không phải là vấn đề OPEC cắt giảm sản lượng, mà là vấn đề nút thắt logistics. Mức tăng chi phí mang tính cấu trúc này trong ngắn hạn khó có thể đảo ngược.
4
6.1k
·
--
Đúng một phần
Lượng xuất khẩu dầu thô qua eo biển Hormuz quả thực đã quay trở lại mức trước chiến tranh, nhưng giá dầu vẫn dao động quanh mức hơn 100. Nhiều người không hiểu vì sao nguồn cung đã phục hồi nhưng giá lại không thể giảm.
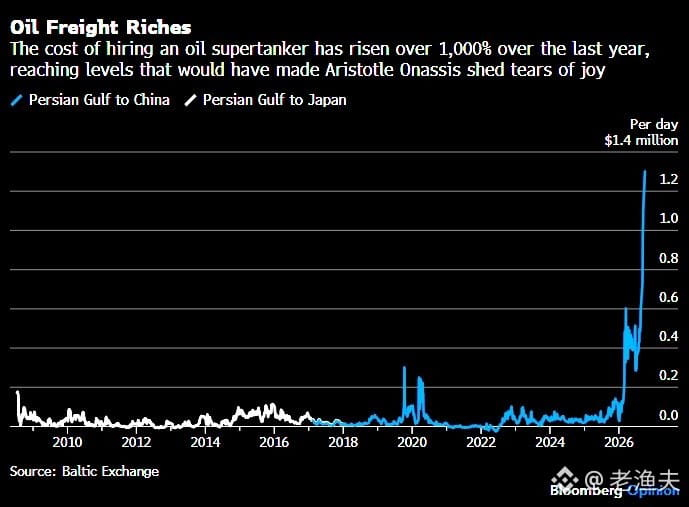
Thực ra câu trả lời nằm không phải ở phía nguồn cung, mà ở chi phí vận chuyển. Hiện giá cước tàu chở dầu đã tăng vọt lên hơn gấp mười lần so với trước, và vẫn đang tiếp tục leo cao. Điều này có nghĩa là dù dầu thô đã được đưa ra khỏi nơi khai thác, thì chi phí để vận đến thị trường tiêu thụ cuối cùng đã tăng lên đáng kể, cuối cùng phản ánh vào giá dầu.
Đây chính là kiểu định giá do “nút thắt chuỗi cung ứng” — không phải là không sản xuất được, mà là không vận chuyển được, hoặc vận chuyển thì quá đắt. Phí bảo hiểm, chi phí vòng tránh, thiếu hụt tàu, phụ phí rủi ro địa chính trị, tất cả cộng dồn vào cước vận tải.
Trong lịch sử, tình trạng này không hiếm. Sau cuộc khủng hoảng tài chính châu Á cuối những năm 1990, giá dầu cũng từng được duy trì ở mức cao vì thiếu năng lực vận tải và chi phí bảo hiểm tăng vọt, dù sản lượng của OPEC vẫn dồi dào. Khi giá dầu đạt 147 USD vào năm 2008, các yếu tố liên quan đến vận tải và đầu cơ tài chính cũng chiếm tỷ trọng rất lớn.
Vì vậy, khi nhìn vào giá dầu hiện nay, không thể chỉ chăm chăm vào sản lượng và tồn kho, mà còn phải xem cấu trúc chi phí của cả chuỗi logistics. Chỉ cần chi phí vận chuyển không giảm xuống, thì giá dầu rất khó để thực sự hạ nhiệt.
1
2
2.7k
·
--
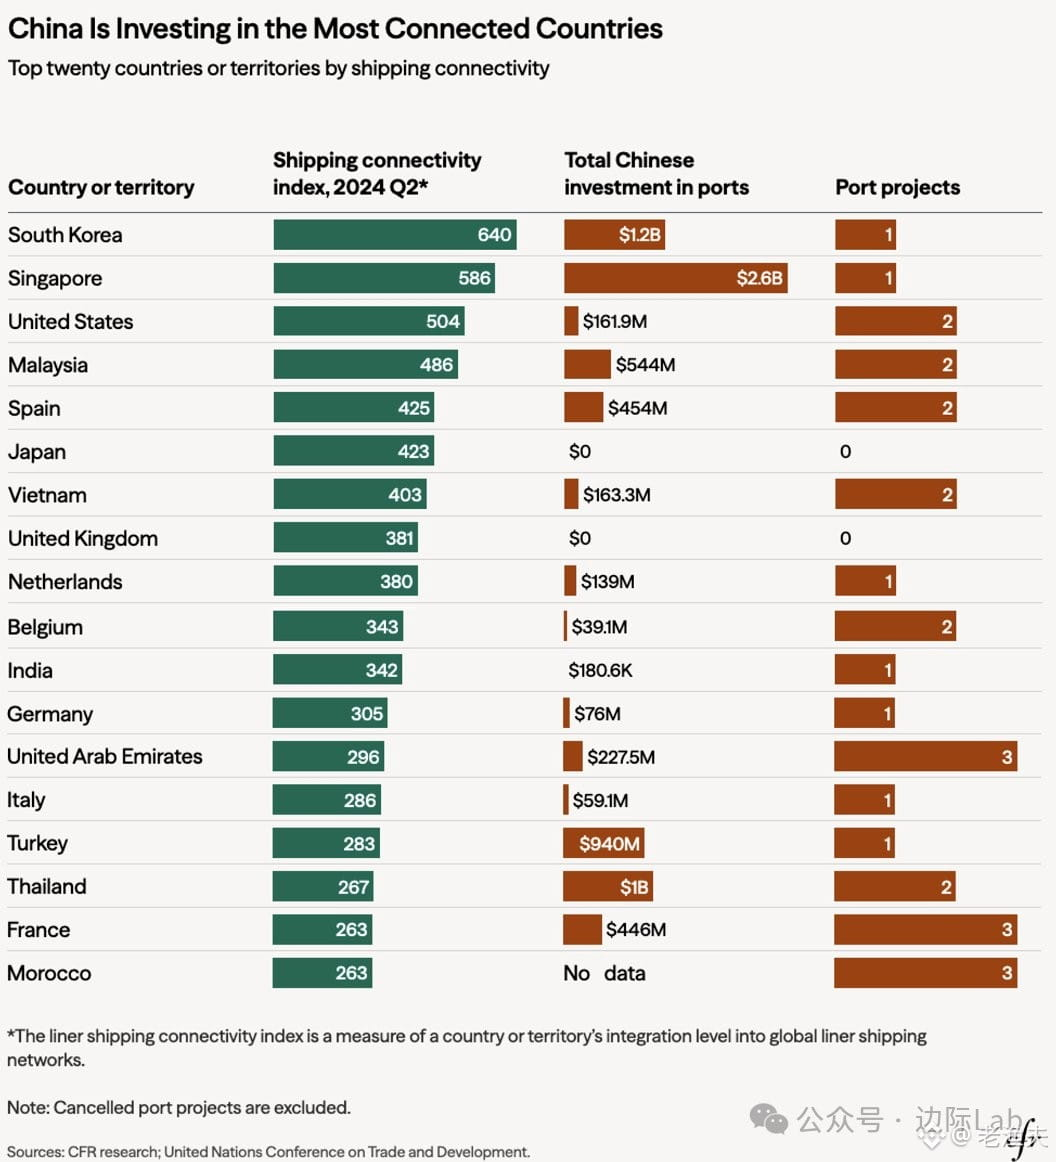
Chiến lược đầu tư cảng của Trung Quốc thực ra khá rõ ràng—nhắm vào các quốc gia nằm trong top 20 của Chỉ số kết nối vận tải biển toàn cầu, rồi ra tay. Dữ liệu CFR cho thấy trong 20 quốc gia này, đến Q2 năm 2024 đã có 15 nơi được đầu tư.
Đây không phải là chuyện mới mẻ. Trong hơn mười năm qua, chúng tôi đã chứng kiến quá nhiều kiểu bố trí tương tự: từ cảng Piraeus của Hy Lạp đến Gwadar của Pakistan, từ Hambantota của Sri Lanka đến Trieste của Ý. Bề ngoài là đầu tư thương mại, nhưng thực chất là cắm cờ trên “động mạch” của thương mại toàn cầu.
Các lão thực chiến nhà giao dịch đều hiểu một điều: kiểm soát các nút lưu thông còn có giá trị hơn việc sở hữu chính hàng hóa. Cảng chính là các nút lưu thông của thương mại toàn cầu—ai kiểm soát được những yết hầu, đường thông huyết mạch này thì người đó nắm đòn bẩy trong ván cờ địa chính trị và tái cấu trúc supply chain.
Hiện Mỹ và châu Âu bắt đầu cảnh giác, nhưng bàn cờ đã được bày sẵn. Trong vài năm tới, cuộc cạnh tranh về hạ tầng như thế này chỉ càng gay gắt hơn, chứ không hề giảm đi. commodity flow, currency flow, capital flow—cuối cùng đều không thể tránh khỏi các cảng này.
Đó là bản đồ thực tại của cuộc đối đầu giữa các cường quốc—không phải thuyết âm mưu, mà là địa kinh tế được nói thẳng ra như “mặc định công khai”.
49
·
--
Đã xác minh
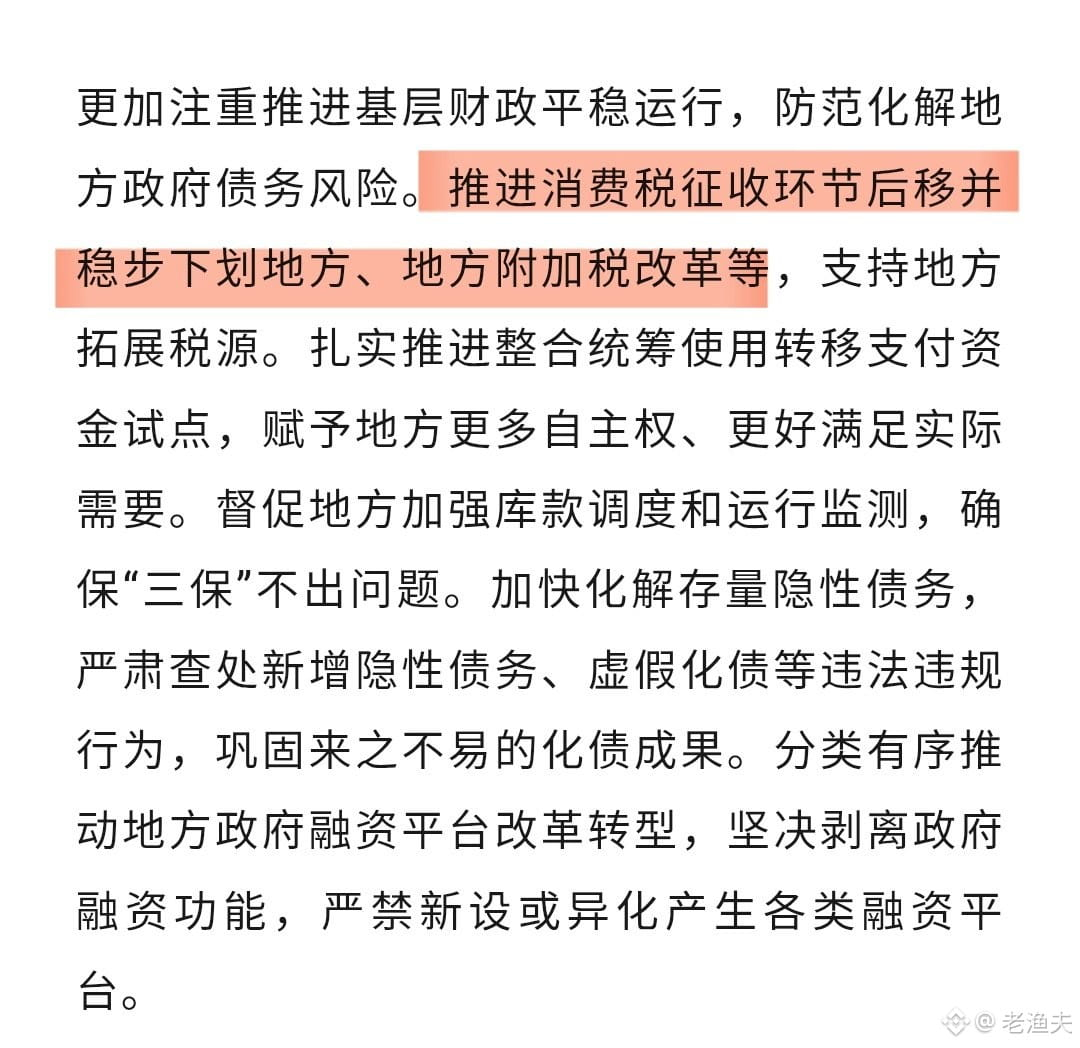
Bộ Tài chính – ông Lan Phù An đã đăng bài trên tạp chí “Qiushi”, nêu ra một hướng điều chỉnh hệ thống thuế khá then chốt:
Việc thu thuế tiêu thụ đặc biệt cần được chuyển lùi về sau, và từng bước giao (phân cấp) cho địa phương. Ông cũng đề cập đến cải cách thuế bổ sung của địa phương.
Thực ra đây vốn là một chủ đề cũ, nhưng khi được nói vào đúng thời điểm hiện tại thì tín hiệu rất rõ ràng.
Chuyển lùi thuế tiêu thụ đặc biệt có nghĩa là gì? Nói đơn giản, là từ khâu sản xuất chuyển sang thu ở khâu bán lẻ hoặc bán buôn. Ai bán cho người tiêu dùng thì địa phương nơi người đó bán sẽ thu thuế. Như vậy, tiêu dùng diễn ra ở thành phố nào thì khoản thuế sẽ ở lại tại nơi đó.
Với chính quyền địa phương, đây là sự điều chỉnh nguồn thu ngân sách một cách “cụ thể từng đồng”. Trước đây mô hình dựa vào “tài chính từ đất đai” không thể tiếp tục đi theo lối cũ nữa, giờ cần tìm trụ cột thu nhập mới. Việc phân cấp thuế tiêu thụ đặc biệt đồng nghĩa với việc trao cho địa phương một cơ sở thu tương đối ổn định.
Tuy nhiên, vấn đề cũng nằm ở đây: những thành phố có sức tiêu dùng mạnh sẽ được hưởng lợi nhiều hơn, còn các khu vực có sức tiêu dùng yếu có thể sẽ gặp khó khăn hơn. Sự phân hóa vùng miền có thể sẽ gia tăng.
Ở góc độ vĩ mô, đây là quá trình tái cấu trúc quan hệ tài chính giữa trung ương và địa phương. Sau khi “tài chính đất đai” thoái trào, địa phương sẽ sống thế nào? Thuế tiêu thụ đặc biệt, thuế bất động sản, và các khoản thu từ thuế liên quan đến kinh tế số… đều là những hướng đang được thảo luận.
Nếu đợt cải cách này được triển khai, đối với các ngành nằm trong phạm vi thuế tiêu thụ đặc biệt như bán lẻ, đồ uống có cồn, hàng xa xỉ và ô tô, phương thức quản lý thuế và chính sách của địa phương sẽ có thay đổi. Nên theo dõi các chi tiết hướng dẫn tiếp theo.
1
3
2
6.3k
·
--
Đã xác minh
Dữ liệu của IEA cho thấy, năm 2026, đầu tư phát điện từ nhiên liệu hóa thạch của Mỹ sẽ đạt 50 tỷ USD, lần đầu tiên trong nhiều thập kỷ vượt Trung Quốc (47 tỷ). Điểm nghịch chuyển này nằm sau sự bùng nổ trung tâm dữ liệu do AI thúc đẩy tình trạng khát điện—đơn hàng tuabin khí tăng vọt: chỉ riêng Q1 đã đạt 20GW, trong khi các đơn hàng của Siemens và GE Vernova chất chồng như núi.
Mốc ngoặt này khá thú vị. Trong mười năm qua, Trung Quốc đã tăng tốc điên cuồng trong đầu tư hạ tầng năng lượng, nhưng giờ đây Mỹ, do cuộc đua về năng lực tính toán, bất ngờ phát hiện ra rằng điện không đủ. Việc huấn luyện một mô hình AI tiêu tốn điện năng tương đương một thành phố nhỏ, trong khi tốc độ mở rộng trung tâm dữ liệu vượt xa kế hoạch nâng cấp lưới điện. Kết quả? Trong ngắn hạn, chỉ có thể “đắp” bằng phát điện từ khí tự nhiên; còn thời gian xây dựng năng lượng tái tạo thì không kịp.
Xét theo chu kỳ, đỉnh đầu tư lần này có thể kéo dài 3–5 năm. Các nhà sản xuất thiết bị khí tự nhiên sẽ được hưởng lợi rõ rệt trong ngắn hạn, nhưng về dài hạn đây chỉ là một phương án chuyển tiếp. Vấn đề mang tính cấu trúc thực sự là: lưới điện Mỹ đã xuống cấp nghiêm trọng, và khoảng trống đầu tư cho hạ tầng truyền tải – phân phối là rất lớn. Cơn sốt AI chỉ làm “bộc lộ sớm” mâu thuẫn này.
Một điểm đáng chú ý khác—việc Trung Quốc giảm tốc đầu tư không phải suy thoái, mà là chuyển từ giai đoạn mở rộng sang giai đoạn tối ưu. Sau một thập kỷ “cuồng” xây dựng hạ tầng, nay năng lực dư thừa xuất hiện; trọng tâm sẽ chuyển sang nâng cao hiệu suất và tăng tỷ trọng năng lượng tái tạo. Đầu tư năng lượng của hai nước “triệt tiêu” lẫn nhau, phản ánh các giai đoạn phát triển và trọng tâm chiến lược khác nhau.
Với các nhà giao dịch commodity, kỳ vọng nhu cầu khí tự nhiên có thể hỗ trợ giá, nhưng cần cảnh giác rủi ro chính sách. Năm bầu cử ở Mỹ khiến chính sách năng lượng biến động khó lường; các gói trợ cấp và quy định có thể thay đổi bất cứ lúc nào. Nhìn lại lịch sử, những đỉnh đầu tư do chính sách thúc đẩy thường đi kèm tình trạng dư cung năng lực ở giai đoạn sau và giá điều chỉnh giảm.

207
·
--
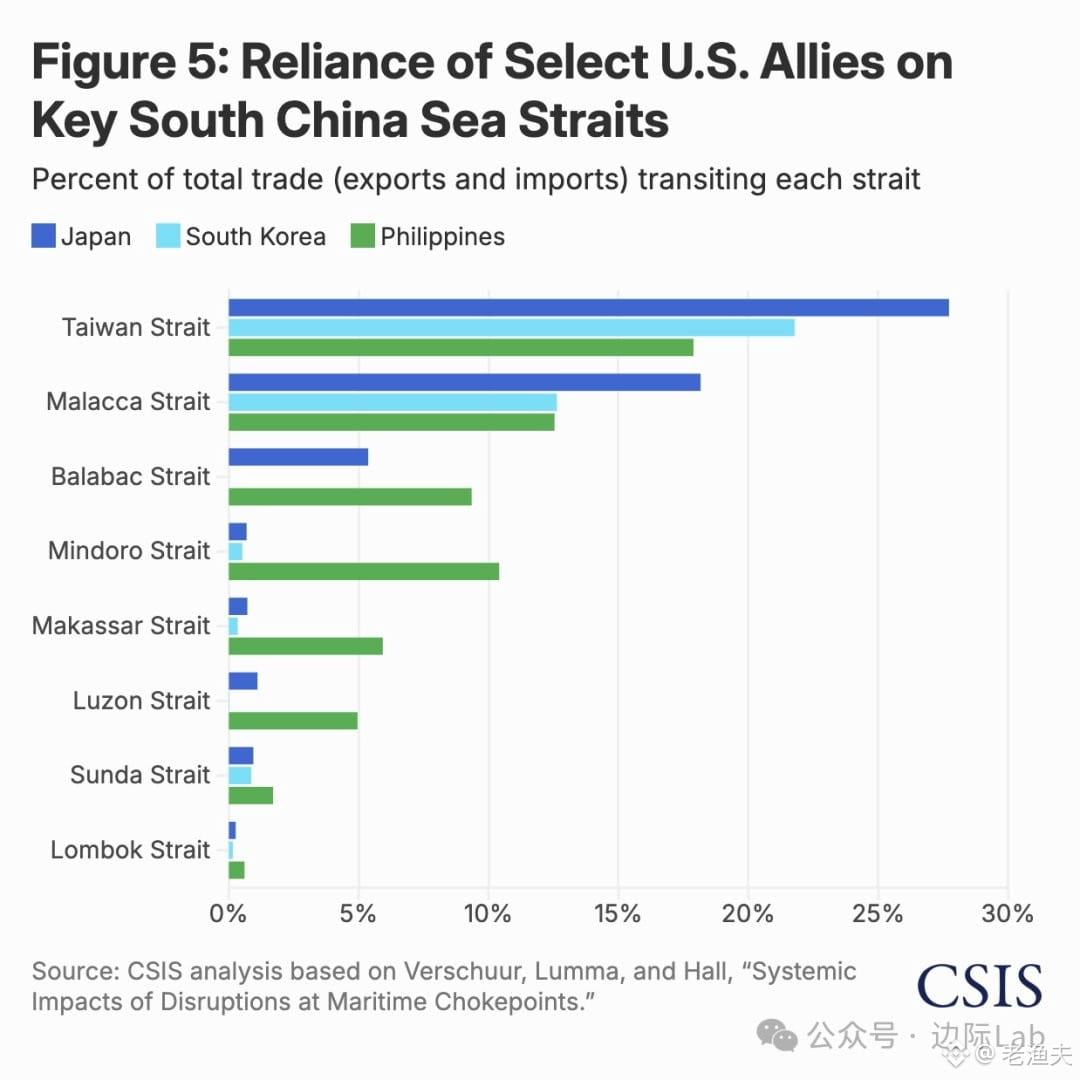
Mức độ phụ thuộc chiến lược của eo biển Đài Loan đối với Nhật Bản, Hàn Quốc và Philippines thực ra còn cao hơn nhiều so với những gì mọi người tưởng tượng.
Dữ liệu năm 2024: Nhật Bản 28% thương mại đối ngoại đi qua eo biển Đài Loan, Hàn Quốc 22%, Philippines 18%—đều cao hơn rất nhiều so với mức độ phụ thuộc của họ vào eo biển Malacca (Nhật 18%, Hàn Quốc 13%, Philippines 17%).
Điều này không chỉ là vấn đề đường vận chuyển năng lượng. Đối với Nhật Bản và Hàn Quốc, eo biển Đài Loan quan trọng hơn ở chỗ dòng chảy của các sản phẩm chế tạo giá trị cao—bán dẫn, máy móc chính xác, linh kiện điện tử—vốn gắn kết chặt chẽ với chuỗi cung ứng của đại lục và Đông Nam Á.
Nói cách khác, nếu eo biển Đài Loan xảy ra sự cố, đối tượng bị tác động lớn nhất không phải là Mỹ hay châu Âu, mà là các đồng minh cốt lõi của Mỹ ở Đông Á. Định giá rủi ro địa chính trị, thị trường vẫn chưa phản ứng đầy đủ. Đây mới là “chokepoint” thực sự.
Người ta vẫn thường nói: bản đồ nói thật hơn ý thức hệ.
1
1.5k
·
--
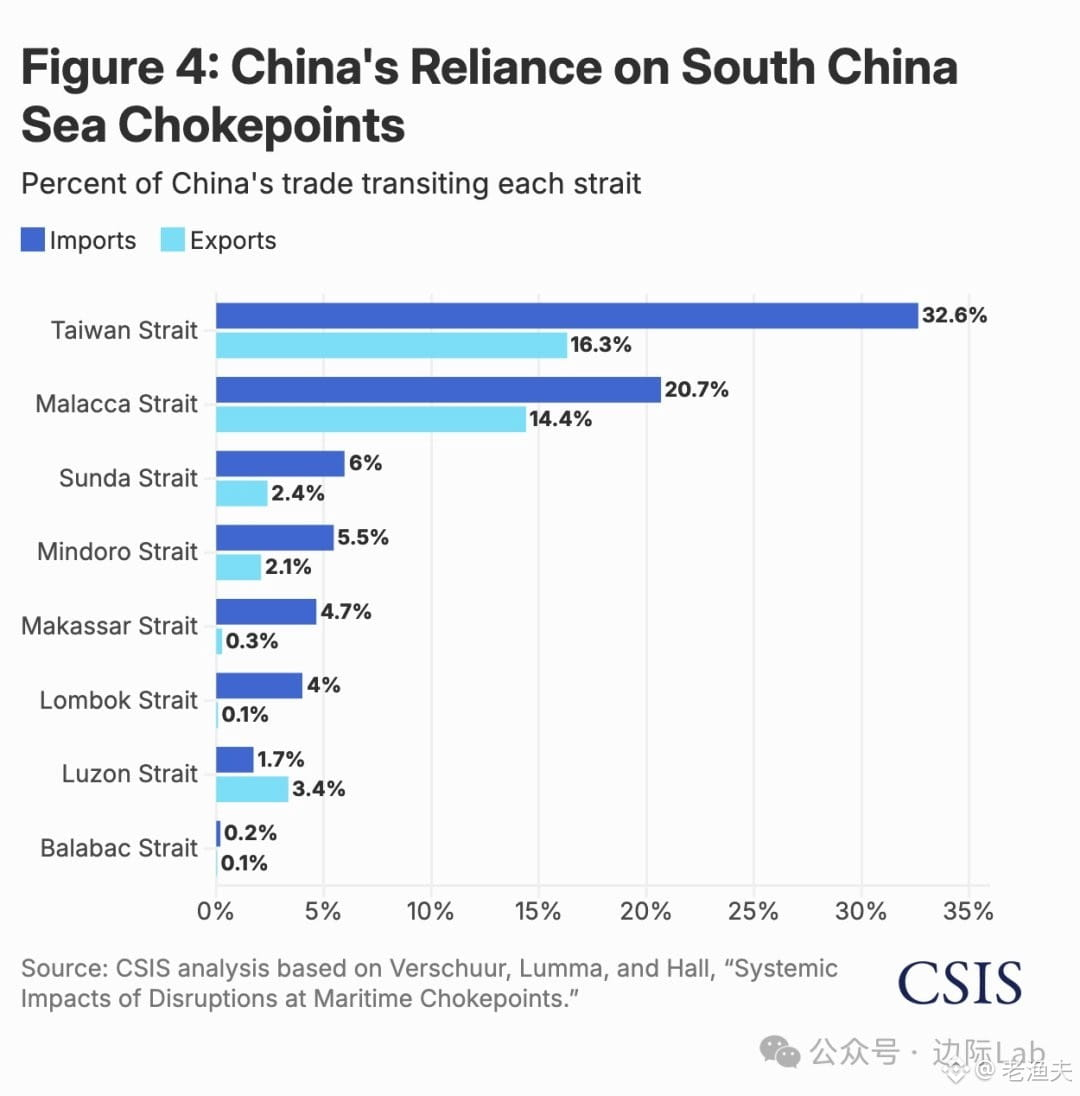
Eo biển Đài Loan đã vượt eo biển Malacca để trở thành yết hầu thương mại quan trọng nhất của Trung Quốc—nhưng nhiều người vẫn chưa nhận ra sự thay đổi này.
Dữ liệu mới nhất từ CSIS cho thấy: năm 2024, 32,6% hàng nhập khẩu của Trung Quốc (khoảng 1,3 nghìn tỷ USD) và 16,3% hàng xuất khẩu sẽ đi qua eo biển Đài Loan, vượt xa mức 20,7% nhập khẩu/14,4% xuất khẩu của Malacca. Không chỉ là năng lượng và nguyên liệu thô, mà còn có một lượng lớn hàng hóa được vận chuyển giữa các cảng ở miền Nam và miền Bắc trong nước.
Đây không phải là một câu chuyện diễn giải địa chính trị, mà là một thực tế “cứng” của logistics thương mại. Hãy thử nghĩ xem: nếu tuyến đường thủy này gặp sự cố, thì không chỉ thương mại đối ngoại bị ảnh hưởng—mà cả chuỗi cung ứng trong nước cũng sẽ bị ùn tắc.
Các thế hệ trước thường nói “cái bẫy/khó khăn của Malacca”. Giờ đây cần phải xem xét lại bản đồ. Đài Hải (eo biển Đài Loan) không chỉ là điểm nóng quân sự, mà còn là mạch máu kinh tế của Trung Quốc. Với mức độ phụ thuộc như vậy, bất kỳ biến động nào cũng sẽ được truyền trực tiếp tới giá hàng hóa, chi phí vận tải đường biển, thậm chí cả chuỗi cung ứng toàn cầu.
Trong lịch sử, cứ mỗi lần các tuyến đường chiến lược bị đe dọa, thị trường lại định giá trước phần bù rủi ro. Lần này liệu có ngoại lệ không? Hãy chờ xem.
2
1
5k
·
--
Đã xác minh
Gần đây, Ngân hàng Nhân dân Trung Quốc đề xuất triển khai một công cụ hỗ trợ thanh khoản cho các tổ chức phi ngân hàng (như công ty chứng khoán). Bản chất của đề xuất này là thừa nhận một thực tế: cơ cấu tài trợ của Trung Quốc đã thay đổi. Tỷ trọng huy động vốn từ thị trường vốn trong tổng vốn vay xã hội (社融) đã tăng từ 27% vào năm 2019 lên hơn 32% hiện nay. Điều này có nghĩa là mức độ quan trọng mang tính hệ thống của các tổ chức phi ngân hàng như công ty chứng khoán, quỹ… ngày càng cao, không thể tiếp tục xem họ như vai trò ngoại biên.
Logic của công cụ này rất đơn giản—trong trường hợp cực đoan, các tổ chức phi ngân hàng có thể dùng trái phiếu để đổi lấy tiền mặt, nhằm tránh việc khủng hoảng thanh khoản lan truyền và tác động đến toàn bộ hệ thống tài chính. Đây không phải là một ý tưởng hoàn toàn mới. Cuối năm ngoái, SFISF; đầu tháng 4 năm nay mở rộng quy mô cho các nhà tạo lập thị trường cấp 1—đều là sự tiếp nối của cùng một “bộ chiêu” đó. Cơ quan quản lý đang tạo một “lưới an toàn” cho các tổ chức phi ngân hàng, vì thời kỳ tài trợ gián tiếp do ngân hàng dẫn dắt đã và đang chuyển dịch.
Xét theo chu kỳ, chính sách kiểu này thường xuất hiện ở hai giai đoạn: hoặc là chủ động bố trí để phòng ngừa rủi ro trong tương lai, hoặc là cơ quan quản lý đã ngửi thấy một số dấu hiệu ban đầu. Với bối cảnh thanh khoản toàn cầu thắt chặt hơn và biến động tài sản trong nước gia tăng, công cụ này có vẻ giống một biện pháp phòng ngừa “chưa có chuyện đã lo”. Tuy vậy, cần hiểu rõ: có công cụ không có nghĩa là sẽ không xảy ra sự cố; chỉ là nếu sự cố xảy ra thì sẽ có một lớp đệm. Vấn đề cốt lõi vẫn là đòn bẩy của các tổ chức phi ngân hàng và chất lượng tài sản—những yếu tố này mới là “gốc rễ”.
Nhìn lại lịch sử, mỗi lần chuyển đổi cơ cấu tài chính đều đi kèm những điểm rủi ro mới và những công cụ quản lý mới. Ví dụ như cuộc khủng hoảng tiết kiệm - cho vay ở Mỹ thập niên 80, hay sự phá sản của các công ty chứng khoán ở Nhật trong thập niên 90—đều là những bài học tương tự. Hiện nay, Trung Quốc đang đi theo con đường mở rộng tài trợ trực tiếp; việc các tổ chức phi ngân hàng lớn lên là điều tất yếu. Nhưng liệu quản trị rủi ro có theo kịp hay không mới là then chốt. Công cụ này coi như đã vá được một phần “lỗ hổng”, nhưng đừng kỳ vọng nó có thể giải quyết mọi vấn đề.

667
·
--
Đã xác minh
Câu chuyện trái phiếu USD của các nền tảng huy động vốn địa phương về cơ bản đã khép lại. Năm 2024, họ vẫn phát hành ròng gần 20 tỷ USD; sang năm 2025 thì chuyển sang trạng thái trả ròng. Năm nay, chỉ trong 5 tháng đầu đã trả ròng 6,8 tỷ. Đây không phải là “điều chỉnh chiến lược”, mà là một thực tế bị ép bởi chênh lệch lãi suất và quy trình phê duyệt.
Lãi suất USD duy trì ở mức cao trong thời gian dài, so với lãi suất trong nước thì chênh lệch nằm ngay đó. Chi phí tái cấp vốn của LGFV tăng vọt trực tiếp. Kịch bản trước đây dựa vào “vay mới để trả cũ” để duy trì trò chơi không còn chơi được nữa. Chuyện nghiêm trọng hơn là chu kỳ phê duyệt của Ủy ban Cải cách và Phát triển (NDRC) kéo dài hơn nửa năm—loại bất định này đối với nhà phát hành chính là chi phí ẩn; thời gian càng kéo dài thì càng nhiều biến số.
Thực ra chuyện này không phức tạp: môi trường bên ngoài siết chặt (USD đắt hơn) + quản lý nội bộ siết chặt (phê duyệt chậm) = kênh tài trợ bị thu hẹp. Hiện nay LGFV phải hoặc quay về thị trường nội địa, hoặc thực sự là giảm đòn bẩy. Theo kinh nghiệm lịch sử, vấn đề nợ chính quyền địa phương không bao giờ có thể giải quyết bằng một lệnh “một dao cắt đứt”. Nhưng đợt rút lui của trái phiếu USD lần này ít nhất cũng cho thấy một điểm: con đường trước đây kiểu “chi phí thấp ở nước ngoài cộng với đòn bẩy” trong ngắn hạn là không đi được.
Dữ liệu của S&P đáng để chú ý, không phải vì nó đáng kinh ngạc đến đâu, mà vì nó xác nhận một xu hướng: khi thanh khoản bên ngoài không còn “rẻ” và việc nới lỏng quản lý bên trong cũng không còn nữa, nhiều “thao tác thông thường” sẽ nhanh chóng mất hiệu lực. Tiếp theo sẽ xem LGFV ứng phó áp lực tái cấp vốn trong nội địa như thế nào, và không gian điều chuyển của ngân sách địa phương còn đến mức nào.
379
·
--
Đúng một phần
Tốc độ mở rộng trái phiếu đầu tư của thành phố-công trình (chengtou) lao dốc theo kiểu “đứt gãy”, tăng trưởng bình quân năm giảm mạnh từ 13% trong giai đoạn 2021-2023 xuống còn 4% trong 2024-2025. Mô hình thúc đẩy tăng trưởng dựa vào đầu tư truyền thống gần như đã kết thúc.
Phía sau đó là việc cơ quan quản lý kiểm soát mạnh rủi ro nợ trái phiếu địa phương: các biện pháp xử lý nợ (đưa ra để “giảm tải” và “hạ gánh nặng”) như việc chính quyền địa phương cắt giảm chi tiêu đầu tư cơ sở hạ tầng và nâng ngưỡng lợi nhuận kỳ vọng của các dự án đầu tư đã tạo ra kết quả trực tiếp.
Điểm thú vị là chi phí huy động lại tiếp tục giảm đều: từ mức trên 6% năm 2021 xuống khoảng 5% vào năm 2025. Đó là nhờ môi trường tiền tệ nới lỏng và các tổ chức tài chính, trong khuôn khổ xử lý nợ, thực hiện các thao tác giảm lãi suất cho việc gia hạn (re-financing) đối với các khoản nợ hiện hữu.
Đây là “đòn phối hợp” điển hình của “hóa giải nợ tồn đọng” và “kiểm soát nợ mới”. Đạp phanh khi mở rộng, nhưng lại giảm chi phí cho nợ tồn đọng để tránh kịch bản “hạ cánh cứng”. Nhìn ngắn hạn, đó là sự thu hẹp hợp lý; nhìn dài hạn, đó là bước ngoặt mang tính cơ cấu trong mô hình đầu tư của chính quyền địa phương.
Những ngày chỉ dựa vào vay tiền để làm hạ tầng kéo GDP, thực sự đã lật sang trang mới.
1k
·
--
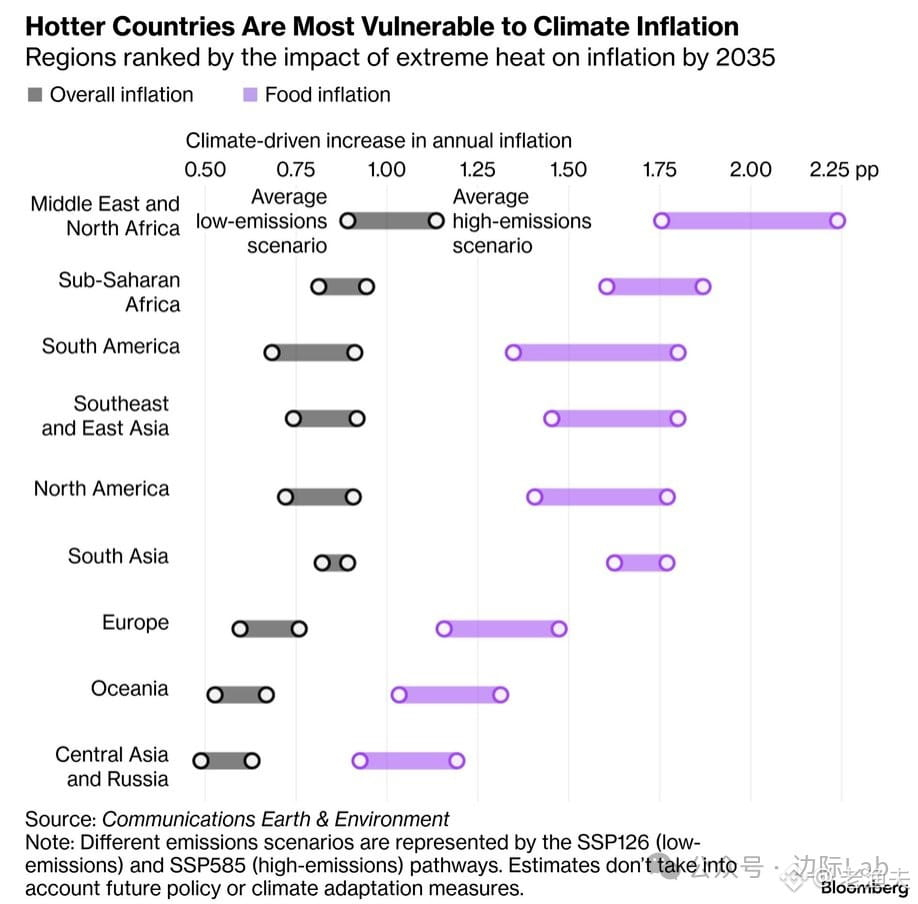
Chuyện “lạm phát do khí hậu” thực ra đã được bàn trong giới hàng hóa thập niên 1990, chỉ là khi đó không ai coi trọng. Giờ nhìn lại, tác động của thời tiết cực đoan lên giá thực phẩm đã chuyển từ lý thuyết thành logic giao dịch “có thật”.
Nghiên cứu của Bloomberg có nhắc tới dự báo cho năm 2035, nhưng tôi quan tâm hơn tới những trường hợp đang diễn ra ngay lúc này: đợt nắng nóng ở Ấn Độ đã trực tiếp đẩy dự báo lạm phát cho năm tài khóa 2027; cà chua ở Mexico tăng gấp đôi giá do mưa trái mùa và dịch bệnh; Hàn Quốc dự kiến lạm phát sẽ tăng thêm 0,3–0,5 điểm phần trăm vì nắng nóng kèm mưa bão lớn. Tất cả đều không phải kịch bản mô hình, mà là những cú sốc từ chuỗi cung ứng đang xảy ra.
Ở các khu vực nhạy cảm với khí hậu như Trung Đông, Bắc Phi và châu Phi hạ Sahara, mức tăng giá thực phẩm hàng năm khoảng 1,75–2,25 điểm phần trăm nghe có vẻ không nhiều, nhưng với sức mua thực tế và sự ổn định xã hội của các nơi này, tác động lại mang tính cấu trúc. Nhớ “Mùa xuân Ả Rập” giai đoạn 2010–2011 không? Phía sau là một lực đẩy khiến giá lúa mì bùng nổ tăng cao.
Xét từ góc độ giao dịch, lạm phát do khí hậu không tuyến tính. Nó có thể bùng phát đột ngột trong một số năm (chẳng hạn như năm El Niño), rồi trong giai đoạn yên ả, thị trường lại quên lãng. Nhưng xu hướng dài hạn là chắc chắn: tần suất thời tiết cực đoan tăng lên, và độ biến động của chuỗi cung ứng nông sản sẽ tiếp tục phóng đại. Vì vậy, logic phân bổ tài sản để phòng chống lạm phát trong tương lai mười năm có thể cần phải suy nghĩ lại.
547
·
--
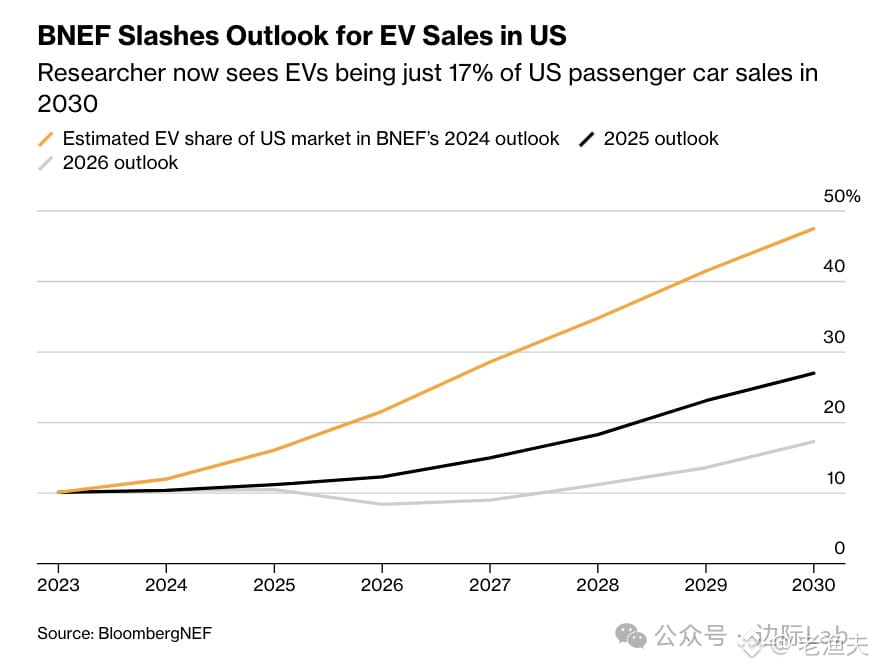
彭博新能源财经 vừa cắt giảm dự báo doanh số xe điện của Mỹ vào năm 2030 từ mức 48% (của năm ngoái) xuống còn 17% (của năm nay). Hạ mức đột ngột đến vậy đằng sau là một ví dụ điển hình về chu kỳ chính sách — chính quyền Trump đã nới lỏng các tiêu chuẩn hiệu suất nhiên liệu, bãi bỏ lệnh bán hàng tại California và hủy khoản trợ cấp liên bang 7.500 USD.
Điều này khiến tôi nhớ đến câu chuyện của ngành công nghiệp năng lượng mặt trời Nhật Bản vào những năm 90. Khi trợ cấp của chính phủ được rút đi, cả ngành lập tức thu hẹp. Đối với các lĩnh vực “năng lượng mới”, trước khi công nghệ và chi phí đạt tới mức ngang giá thực sự, thì chính sách chính là “điểm sinh tử”.
Xét ở góc độ vĩ mô, đây cũng là sự tái sắp xếp phân bổ vốn. Khi không còn trợ cấp, các hãng xe sẽ tính lại ROI, chuỗi cung ứng sẽ điều chỉnh công suất, và các kỳ vọng về nhu cầu đối với quặng lithium lẫn quặng đồng cũng phải được định giá lại. Thị trường luôn biết cách thích nghi với thực tế chính sách, nhưng quá trình chuyển đổi có thể rất đau đớn.
Lịch sử cho chúng ta biết: tăng trưởng do chính sách dẫn dắt rất mong manh; chỉ khi đường cong chi phí thực sự đi xuống thì ngành mới có thể tự đứng vững. Nhìn hiện tại, thị trường xe điện Mỹ có lẽ còn cần thêm một thời gian dài để hấp thụ hết thực tế này.
1
1.8k
·
--
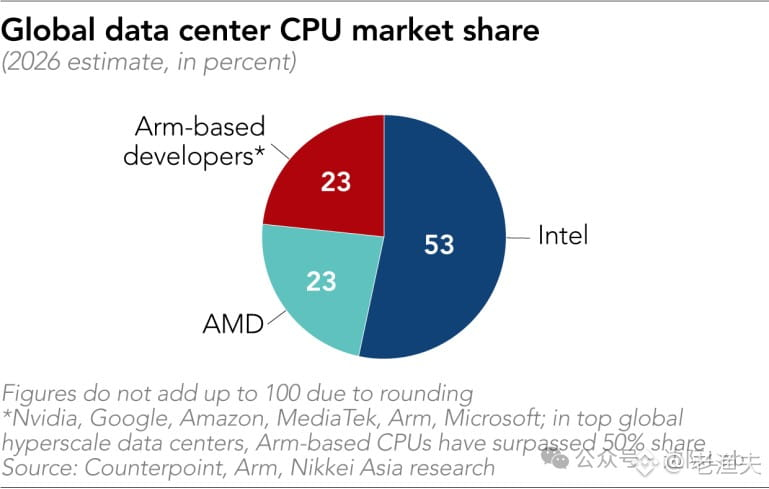
Bức tranh CPU trung tâm dữ liệu năm 2026 thật sự rất thú vị—Intel nhìn chung vẫn giữ được khoảng 53%, trong khi phe $AMD và Arm lần lượt chiếm 23%. Nhưng câu chuyện thực sự nằm ở mảng hyperscale: tỷ lệ sử dụng Arm đã vượt quá một nửa.
Đây không phải cuộc tranh luận về lộ trình công nghệ, mà là hiện thực về điện năng. Với các ông lớn như Meta, Google và Amazon, Arm không phải chạy theo mốt, mà vì hiệu suất công suất liên quan trực tiếp đến việc có thể nhét thêm được bao nhiêu rack và liệu có kiểm soát được hóa đơn tiền điện hay không. Trung tâm dữ liệu AI hiện nay, nút thắt lớn nhất không phải là năng lực sản xuất chip, mà là năng lực của lưới điện và khả năng tản nhiệt.
Intel giữ vững mảng doanh nghiệp truyền thống là không có vấn đề. Nhưng phần “chiếc bánh” tăng trưởng nhanh nhất đang được chia lại. Khi một sự thay đổi mang tính cấu trúc đã hình thành quán tính, thì hệ sinh thái, việc thích ứng phần mềm và thói quen của nhà phát triển cũng sẽ đi theo. Các “lão làng” buộc phải thích nghi với luật chơi mới.
412
·
--
Đã xác minh
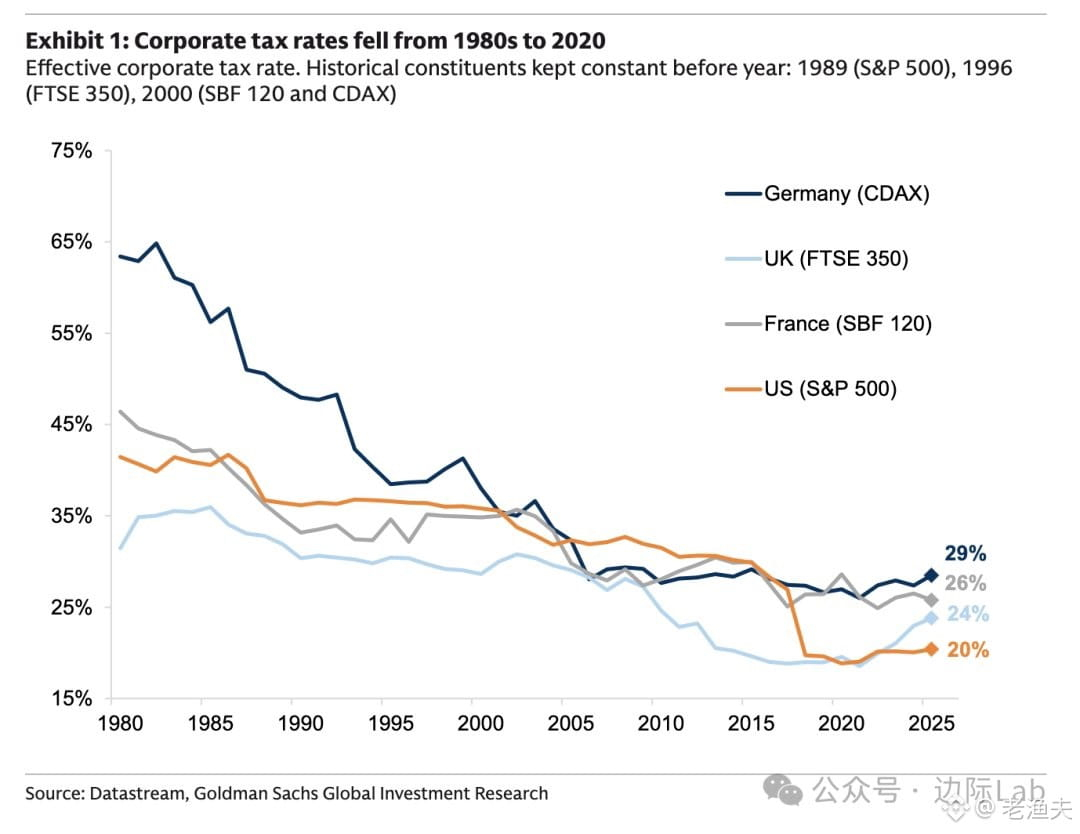
Từ những năm 1980, thuế suất doanh nghiệp tại các nền kinh tế phát triển đã giảm liên tục. Thuế suất hiệu dụng của các cổ phiếu trong chỉ số S&P 500 của Mỹ đã giảm từ khoảng 40% xuống 20% vào năm 2020. Đức, Anh và Pháp cũng có diễn biến tương tự.
Làn sóng cắt giảm thuế này bắt đầu từ thời kỳ cải cách kinh tế theo hướng “cung” dưới thời Reagan và Thatcher, kết hợp với việc dỡ bỏ quy định (giảm quản lý), tư nhân hóa, v.v. Khi đó, đúng là đã thúc đẩy sự phục hồi kinh tế.
Nhưng nhìn lại hiện nay, chu kỳ cắt giảm thuế kéo dài hàng chục năm đã đi đến hồi kết. Áp lực tài chính của các quốc gia ngày càng chồng chất, cơ sở hạ tầng cũ kỹ, chi phúc lợi phình to. Thêm việc dựa vào cắt giảm thuế để kích thích tăng trưởng cũng không còn thực tế nữa. Trong mười năm tới, thuế suất nhiều khả năng sẽ đi lên—dù là thuế doanh nghiệp, thuế lãi vốn hay thuế đối với người giàu.
Chu kỳ cứ lặp lại, và “cái lắc” của chính sách cuối cùng luôn quay trở lại. Bốn mươi năm qua là thời đại cắt giảm thuế đi kèm giảm quản lý; thời gian tới có thể là thời đại tăng thuế rồi lại siết quản lý. Cách thức phân bổ vốn cũng sẽ phải điều chỉnh theo.
1.6k
·
--
Dữ liệu BIS đã ra: sự phụ thuộc vào USD của các quốc gia vùng Vịnh vẫn gây ấn tượng—69% tài sản xuyên biên giới được định giá bằng USD, trong khi mức trung bình toàn cầu chỉ là 46%. Ở đó, đồng euro chỉ chiếm 8%, còn toàn cầu là 34%.
Điều này cũng không quá khó hiểu. Việc neo theo cơ chế tỷ giá gắn với USD, thói quen thanh toán “petrodollar” và việc thị trường vốn trong nước chưa đủ sâu khiến tiền của vùng Vịnh hoặc quay về trái phiếu/chứng khoán Mỹ, hoặc đi ra ngoài thông qua các “đường ống” USD ở London và Singapore. Còn euro? Không có hệ sinh thái như vậy.
Điều thú vị là toàn cầu đang phi USD hóa, nhưng GCC lại càng tập trung hơn. Điều này cho thấy gì? Hoặc là họ vẫn còn niềm tin vào USD, hoặc là các phương án thay thế còn chưa đủ chín muồi. Saudi Arabia và UAE trong vài năm nay cũng đang bàn chuyện đa dạng hóa dự trữ và thanh toán bằng nhân dân tệ, nhưng tốc độ triển khai còn chậm hơn nhiều so với mức độ sôi nổi của dư luận.
Hiệu ứng mạng lưới của USD quá mạnh, không phải cứ nói đổi là đổi được. Đặc biệt với các nước xuất khẩu dầu khí này, USD vừa là đồng tiền định giá vừa là “neo” phân bổ tài sản. Trong ngắn hạn, cục diện này khó có thể thay đổi. Về dài hạn? Phải xem Trung Quốc có thể đưa ra được phương án thay thế thực sự trong các lĩnh vực năng lượng, cơ sở hạ tầng và hạ tầng tài chính hay không—chứ không chỉ là các thỏa thuận song phương và tuyên bố chính trị.
Nguồn dữ liệu: ING. Bạn có thể theo dõi thêm phần họ tiếp tục ghi nhận luồng vốn từ Trung Đông.
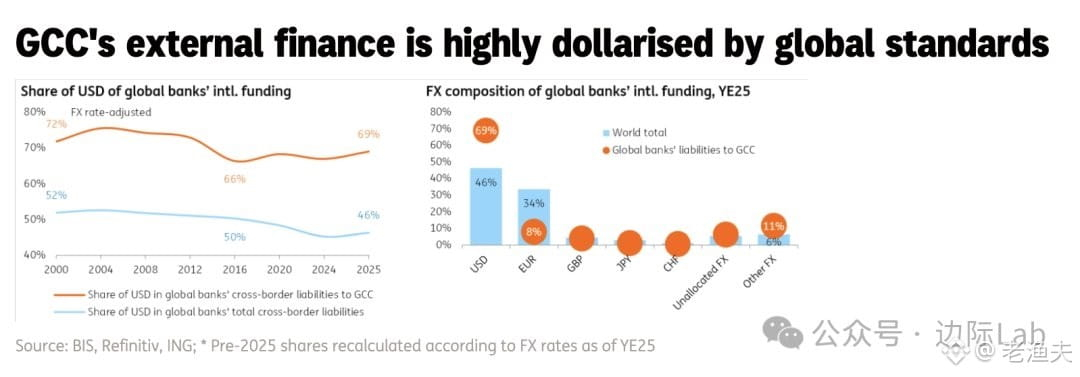
287
·
--
Đã xác minh
Cơ cấu nợ của Ấn Độ thực ra khá thú vị. Dữ liệu của IMF cho thấy năm 2025, nợ chính phủ của Ấn Độ chiếm 84,1% GDP, thấp hơn nhiều so với các nước hạng AAA/AA như Nhật Bản (206,5%), Mỹ (123,9%), Pháp (116,0%) và Anh (100,4%), nhưng mức xếp hạng lại không cao tương ứng.
Điểm mấu chốt nằm ở chỗ: hơn 95% nợ của Ấn Độ được định giá bằng đồng rupee nội tệ, còn phần tiếp xúc với ngoại tệ dưới 5% GDP. Điều này có nghĩa là dù rupee có mất giá, thì cũng sẽ không “kích hoạt” khủng hoảng nợ như kiểu thường thấy ở các thị trường mới nổi—không tồn tại rủi ro lệch pha tỷ giá.
Hãy nhớ bài học từ khủng hoảng tài chính châu Á cuối thập niên 90: Thái Lan, Hàn Quốc, Indonesia khi đó đều có lượng lớn nợ bằng USD; khi nội tệ sụp đổ, gánh nặng nợ lập tức tăng gấp đôi. Ấn Độ đã rút ra bài học này, kiên trì ưu tiên tài trợ bằng nội tệ.
Dự báo của Deutsche Bank cho rằng đến năm 2031, tỷ lệ nợ sẽ giảm xuống 77,7%, với điều kiện kỷ luật tài khóa được duy trì và tăng trưởng kinh tế giữ trong khoảng 6–7%. Lộ trình này có cơ sở—Ấn Độ không giống Mỹ/Âu nơi đang chịu áp lực già hóa dân số, “lợi tức dân số” từ lực lượng lao động vẫn còn đang được phát huy.
Tuy nhiên, logic của các tổ chức xếp hạng cũng có thể hiểu được: họ coi trọng chất lượng thể chế, môi trường pháp quyền, mức độ minh bạch chính sách, chứ không chỉ nhìn vào con số nợ. Trên các chỉ báo “mềm” này, Ấn Độ vẫn còn khoảng cách.
Xét từ góc độ giao dịch, lợi suất trái phiếu chính phủ Ấn Độ vào khoảng 7%; do nợ nội tệ là chủ đạo, lạm phát khoảng 4–5%, nên lãi suất thực nhìn chung vẫn ở mức hợp lý. Nhưng việc phân bổ của nhà đầu tư nước ngoài vào trái phiếu Ấn Độ cần cân nhắc biến động đồng rupee—dù không có rủi ro vỡ nợ (bị “bùng” nợ), nhưng rủi ro tỷ giá của giao dịch chênh lệch lãi suất (carry trade) không thể bỏ qua.

1
1.5k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
134,890 lượt xem
697 đang thảo luận
#TheoDõiFOMC
🔥 FOMC lại bắt đầu trở thành tâm điểm của crypto
Bitcoin vừa bước vào tháng 10, nhưng câu chuyện lớn phía sau thị trường lúc này không chỉ là giá.
Các trader đang bắt đầu hướng sự chú ý về cuộc họp FOMC ngày 27–28/10. Sau một loạt phát biểu mới từ quan chức Fed, kỳ vọng về việc tăng lãi suất ngay trong tháng 10 đã giảm đáng kể.
Điều thú vị là trước đó thị trường từng đặt cược khá cao vào một đợt tăng tiếp theo.
Giờ thì mọi thứ lại quay sang chờ dữ liệu kinh tế và những phát biểu tiếp theo của Fed.
Với crypto, chỉ cần kỳ vọng lãi suất thay đổi mạnh là $BTC có thể lập tức biến động, rồi kéo theo cả thị trường altcoin.
Tháng 10 mới bắt đầu mà macro đã có chuyện để hóng rồi 👀
#Bitcoin #Crypto #Macro #Fed #BinanceSquare
X LEI
·0 lượt thích
·174 lượt xem
TinFed
119,707 lượt xem
499 đang thảo luận
BinanceLaunchesBinanceIntelligence
141,807 lượt xem
1,355 đang thảo luận