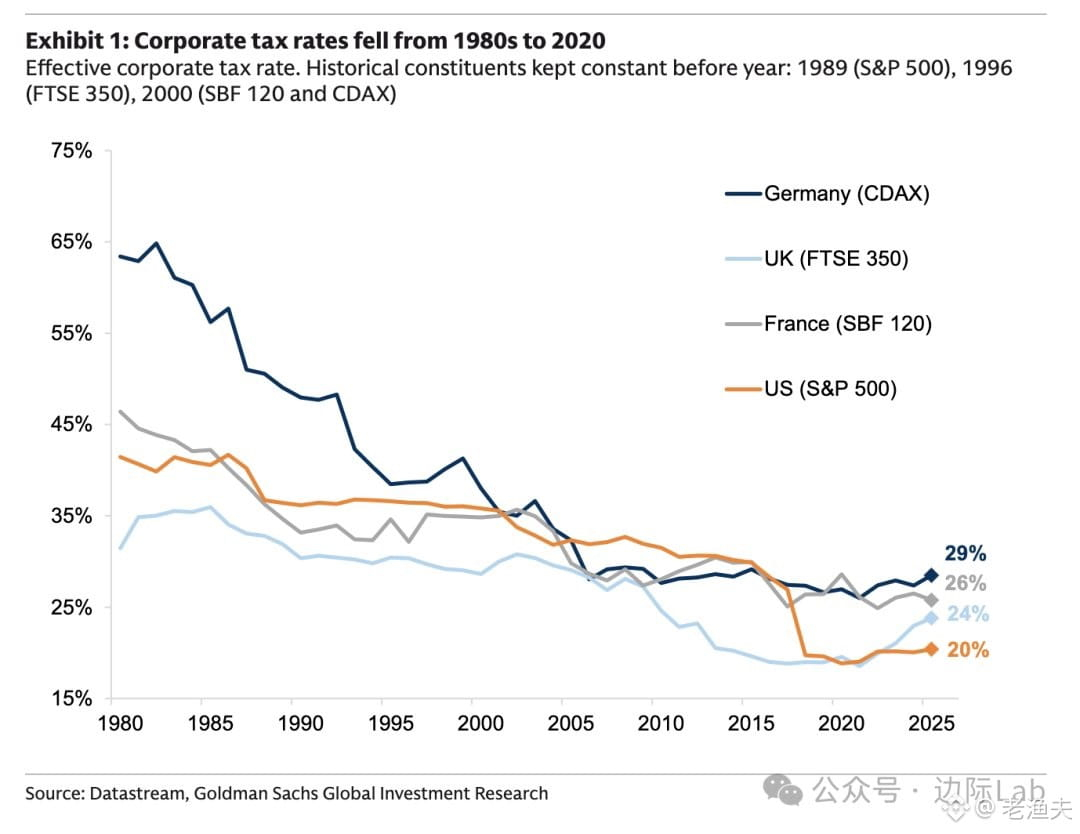
Từ những năm 1980, thuế suất doanh nghiệp tại các nền kinh tế phát triển đã giảm liên tục. Thuế suất hiệu dụng của các cổ phiếu trong chỉ số S&P 500 của Mỹ đã giảm từ khoảng 40% xuống 20% vào năm 2020. Đức, Anh và Pháp cũng có diễn biến tương tự.
Làn sóng cắt giảm thuế này bắt đầu từ thời kỳ cải cách kinh tế theo hướng “cung” dưới thời Reagan và Thatcher, kết hợp với việc dỡ bỏ quy định (giảm quản lý), tư nhân hóa, v.v. Khi đó, đúng là đã thúc đẩy sự phục hồi kinh tế.
Nhưng nhìn lại hiện nay, chu kỳ cắt giảm thuế kéo dài hàng chục năm đã đi đến hồi kết. Áp lực tài chính của các quốc gia ngày càng chồng chất, cơ sở hạ tầng cũ kỹ, chi phúc lợi phình to. Thêm việc dựa vào cắt giảm thuế để kích thích tăng trưởng cũng không còn thực tế nữa. Trong mười năm tới, thuế suất nhiều khả năng sẽ đi lên—dù là thuế doanh nghiệp, thuế lãi vốn hay thuế đối với người giàu.
Chu kỳ cứ lặp lại, và “cái lắc” của chính sách cuối cùng luôn quay trở lại. Bốn mươi năm qua là thời đại cắt giảm thuế đi kèm giảm quản lý; thời gian tới có thể là thời đại tăng thuế rồi lại siết quản lý. Cách thức phân bổ vốn cũng sẽ phải điều chỉnh theo.