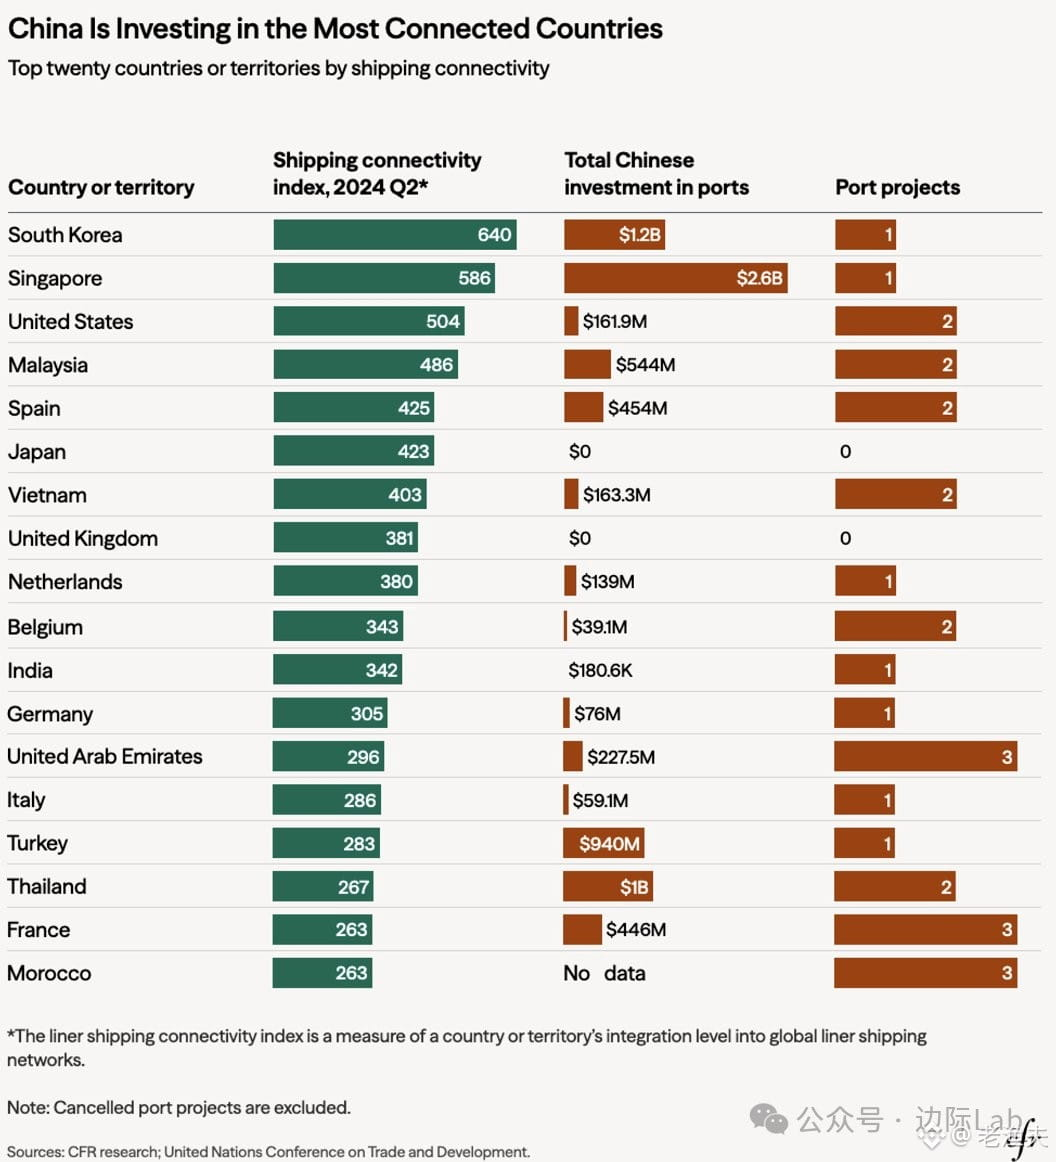
Chiến lược đầu tư cảng của Trung Quốc thực ra khá rõ ràng—nhắm vào các quốc gia nằm trong top 20 của Chỉ số kết nối vận tải biển toàn cầu, rồi ra tay. Dữ liệu CFR cho thấy trong 20 quốc gia này, đến Q2 năm 2024 đã có 15 nơi được đầu tư.
Đây không phải là chuyện mới mẻ. Trong hơn mười năm qua, chúng tôi đã chứng kiến quá nhiều kiểu bố trí tương tự: từ cảng Piraeus của Hy Lạp đến Gwadar của Pakistan, từ Hambantota của Sri Lanka đến Trieste của Ý. Bề ngoài là đầu tư thương mại, nhưng thực chất là cắm cờ trên “động mạch” của thương mại toàn cầu.
Các lão thực chiến nhà giao dịch đều hiểu một điều: kiểm soát các nút lưu thông còn có giá trị hơn việc sở hữu chính hàng hóa. Cảng chính là các nút lưu thông của thương mại toàn cầu—ai kiểm soát được những yết hầu, đường thông huyết mạch này thì người đó nắm đòn bẩy trong ván cờ địa chính trị và tái cấu trúc supply chain.
Hiện Mỹ và châu Âu bắt đầu cảnh giác, nhưng bàn cờ đã được bày sẵn. Trong vài năm tới, cuộc cạnh tranh về hạ tầng như thế này chỉ càng gay gắt hơn, chứ không hề giảm đi. commodity flow, currency flow, capital flow—cuối cùng đều không thể tránh khỏi các cảng này.
Đó là bản đồ thực tại của cuộc đối đầu giữa các cường quốc—không phải thuyết âm mưu, mà là địa kinh tế được nói thẳng ra như “mặc định công khai”.