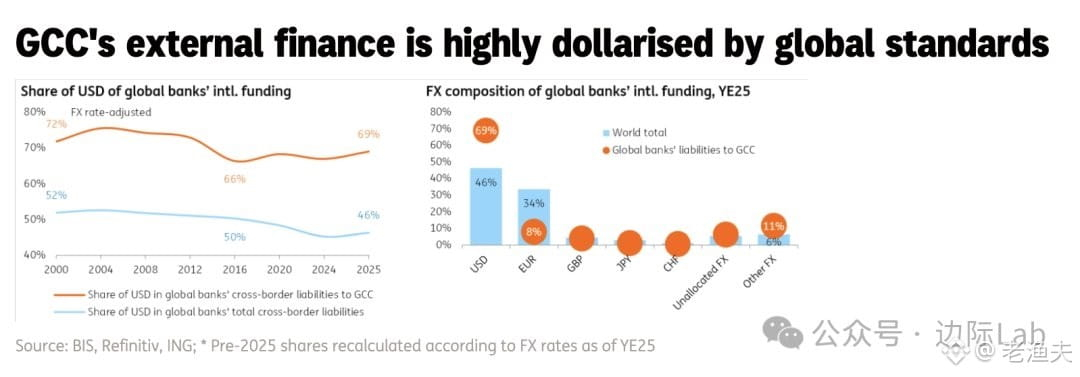
Dữ liệu BIS đã ra: sự phụ thuộc vào USD của các quốc gia vùng Vịnh vẫn gây ấn tượng—69% tài sản xuyên biên giới được định giá bằng USD, trong khi mức trung bình toàn cầu chỉ là 46%. Ở đó, đồng euro chỉ chiếm 8%, còn toàn cầu là 34%.
Điều này cũng không quá khó hiểu. Việc neo theo cơ chế tỷ giá gắn với USD, thói quen thanh toán “petrodollar” và việc thị trường vốn trong nước chưa đủ sâu khiến tiền của vùng Vịnh hoặc quay về trái phiếu/chứng khoán Mỹ, hoặc đi ra ngoài thông qua các “đường ống” USD ở London và Singapore. Còn euro? Không có hệ sinh thái như vậy.
Điều thú vị là toàn cầu đang phi USD hóa, nhưng GCC lại càng tập trung hơn. Điều này cho thấy gì? Hoặc là họ vẫn còn niềm tin vào USD, hoặc là các phương án thay thế còn chưa đủ chín muồi. Saudi Arabia và UAE trong vài năm nay cũng đang bàn chuyện đa dạng hóa dự trữ và thanh toán bằng nhân dân tệ, nhưng tốc độ triển khai còn chậm hơn nhiều so với mức độ sôi nổi của dư luận.
Hiệu ứng mạng lưới của USD quá mạnh, không phải cứ nói đổi là đổi được. Đặc biệt với các nước xuất khẩu dầu khí này, USD vừa là đồng tiền định giá vừa là “neo” phân bổ tài sản. Trong ngắn hạn, cục diện này khó có thể thay đổi. Về dài hạn? Phải xem Trung Quốc có thể đưa ra được phương án thay thế thực sự trong các lĩnh vực năng lượng, cơ sở hạ tầng và hạ tầng tài chính hay không—chứ không chỉ là các thỏa thuận song phương và tuyên bố chính trị.
Nguồn dữ liệu: ING. Bạn có thể theo dõi thêm phần họ tiếp tục ghi nhận luồng vốn từ Trung Đông.