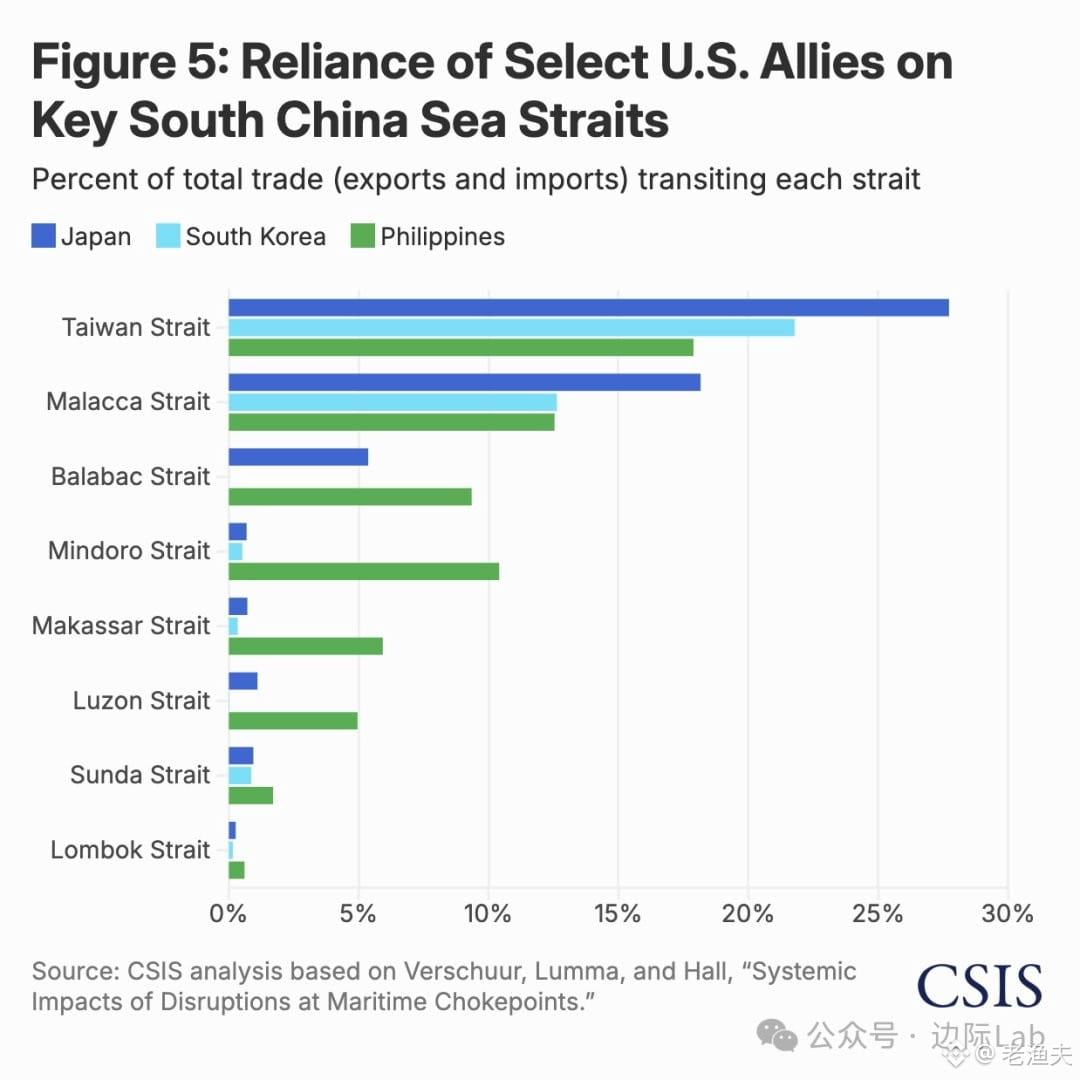
Mức độ phụ thuộc chiến lược của eo biển Đài Loan đối với Nhật Bản, Hàn Quốc và Philippines thực ra còn cao hơn nhiều so với những gì mọi người tưởng tượng.
Dữ liệu năm 2024: Nhật Bản 28% thương mại đối ngoại đi qua eo biển Đài Loan, Hàn Quốc 22%, Philippines 18%—đều cao hơn rất nhiều so với mức độ phụ thuộc của họ vào eo biển Malacca (Nhật 18%, Hàn Quốc 13%, Philippines 17%).
Điều này không chỉ là vấn đề đường vận chuyển năng lượng. Đối với Nhật Bản và Hàn Quốc, eo biển Đài Loan quan trọng hơn ở chỗ dòng chảy của các sản phẩm chế tạo giá trị cao—bán dẫn, máy móc chính xác, linh kiện điện tử—vốn gắn kết chặt chẽ với chuỗi cung ứng của đại lục và Đông Nam Á.
Nói cách khác, nếu eo biển Đài Loan xảy ra sự cố, đối tượng bị tác động lớn nhất không phải là Mỹ hay châu Âu, mà là các đồng minh cốt lõi của Mỹ ở Đông Á. Định giá rủi ro địa chính trị, thị trường vẫn chưa phản ứng đầy đủ. Đây mới là “chokepoint” thực sự.
Người ta vẫn thường nói: bản đồ nói thật hơn ý thức hệ.