

Pi_vn1
239 投稿

Pi_vn1
報告
ユーザーをブロック
19 フォロー
78 フォロワー
385 いいね
投稿
すべて
引用
·
--
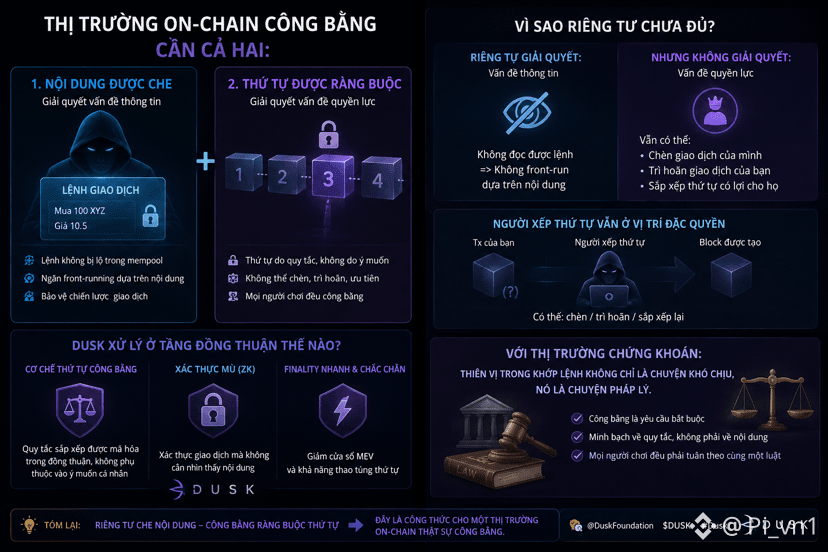
@Dusk_Foundation đが状態を隠せるかもしれないと考えたけれど、それなら分散取引所のようなものでもフロントランニングを避けられるはずだと思った。
人が先に踏まれるのは、待機列に晒されたままの指図(注文)があるからだ。隠してしまえば問題は消える。
でも、なぜまだ解決していないように見えるのだろう。
たぶん、内容を隠しても順序まで隠せるわけではないから。
そして、その点で私は別のものをいろいろ混同し続けている。
ブロックに取引を並べる人は、何が先で何が後かを決める。
あなたの指図を読むことはできなくても、任意の位置に自分の取引を挿入したり、単にあなたの取引を別のブロックへ先送りすることはできる。
ある種の戦略では、順序を決められる権限があれば、それだけで金になる。
そこが問題が本当に“現実”になる場所だ。
情報面の問題はプライベートに解決できるが、権力の問題は解決できない。順序付けをする人は特権的な立場のままだ。ただ、少しだけ盲目に作業する必要がある。
それで待って…本当に市場を公正にするには、両方が必要だ。つまり、内容は隠され、そして順序はブロック制作者の気まぐれではなく、規則によって拘束されていること。
結局のところ、オンチェーン市場の問題はすべて、過剰な透明性に由来すると私は思い込んでいたらしい。
実は半分は、誰かが順序を決める権限を持っていることに起因している。そして私は、$DUSK がその部分を合意(コンセンサス)層でどう処理しているのか気になっている。なぜなら、株式市場では、約定における偏りは不快なだけでなく、法的な問題だから。
#dusk $BTC $ETH
@Dusk đが状態を隠せるかもしれないと考えたけれど、それなら分散取引所のようなものでもフロントランニングを避けられるはずだと思った。
人が先に踏まれるのは、待機列に晒されたままの指図(注文)があるからだ。隠してしまえば問題は消える。
でも、なぜまだ解決していないように見えるのだろう。
たぶん、内容を隠しても順序まで隠せるわけではないから。
そして、その点で私は別のものをいろいろ混同し続けている。
ブロックに取引を並べる人は、何が先で何が後かを決める。
あなたの指図を読むことはできなくても、任意の位置に自分の取引を挿入したり、単にあなたの取引を別のブロックへ先送りすることはできる。
ある種の戦略では、順序を決められる権限があれば、それだけで金になる。
そこが問題が本当に“現実”になる場所だ。
情報面の問題はプライベートに解決できるが、権力の問題は解決できない。順序付けをする人は特権的な立場のままだ。ただ、少しだけ盲目に作業する必要がある。
それで待って…本当に市場を公正にするには、両方が必要だ。つまり、内容は隠され、そして順序はブロック制作者の気まぐれではなく、規則によって拘束されていること。
結局のところ、オンチェーン市場の問題はすべて、過剰な透明性に由来すると私は思い込んでいたらしい。
実は半分は、誰かが順序を決める権限を持っていることに起因している。そして私は、$DUSK がその部分を合意(コンセンサス)層でどう処理しているのか気になっている。なぜなら、株式市場では、約定における偏りは不快なだけでなく、法的な問題だから。
#dusk $BTC $ETH
人が先に踏まれるのは、待機列に晒されたままの指図(注文)があるからだ。隠してしまえば問題は消える。
でも、なぜまだ解決していないように見えるのだろう。
たぶん、内容を隠しても順序まで隠せるわけではないから。
そして、その点で私は別のものをいろいろ混同し続けている。
ブロックに取引を並べる人は、何が先で何が後かを決める。
あなたの指図を読むことはできなくても、任意の位置に自分の取引を挿入したり、単にあなたの取引を別のブロックへ先送りすることはできる。
ある種の戦略では、順序を決められる権限があれば、それだけで金になる。
そこが問題が本当に“現実”になる場所だ。
情報面の問題はプライベートに解決できるが、権力の問題は解決できない。順序付けをする人は特権的な立場のままだ。ただ、少しだけ盲目に作業する必要がある。
それで待って…本当に市場を公正にするには、両方が必要だ。つまり、内容は隠され、そして順序はブロック制作者の気まぐれではなく、規則によって拘束されていること。
結局のところ、オンチェーン市場の問題はすべて、過剰な透明性に由来すると私は思い込んでいたらしい。
実は半分は、誰かが順序を決める権限を持っていることに起因している。そして私は、$DUSK がその部分を合意(コンセンサス)層でどう処理しているのか気になっている。なぜなら、株式市場では、約定における偏りは不快なだけでなく、法的な問題だから。
#dusk $BTC $ETH
200
·
--
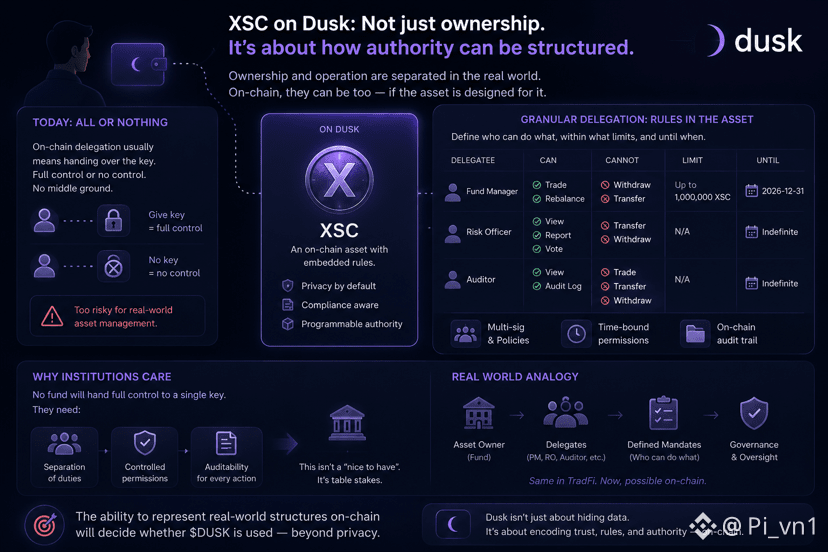
ずっと考えてしまうのですが、XSCを@Dusk_Foundation tを手にしたとき、他人に管理を委任することはできるのだろうか。\n財産であり、所有者がいる――それだけでいい。\nただ、現実の世界では、ほとんど誰も自分の金融資産を自分で運用してはいない。投資ファンドの管理会社があり、委任された担当者がいて、会計士がいて、弁護士がいる。所有権と運用権は別物で、その分離こそが資産運用業界の土台です。\nそれで、私の脳はずっと不正のやり方を探してしまう。\nなぜなら、チェーン上では、委任はたいてい鍵を他人に渡すことを意味するからです。\n一か八か。受任者は、何でもできるか、何もできないか。\n「売却はできるが引き出せない」「議決はできるが譲渡はできない」みたいな中間はない。\n――というわけで、待ってください。もしルールがその資産に埋め込まれているなら、原理的には委任の範囲もそこに同じように埋め込めるはずです。つまり、誰が何を、どの範囲で、いつまでできるのか、ということまで。\nそれが、まさに奇妙なところです。\n一見すると補助的な機能に聞こえるものが、実は参加する組織にとっての必須条件になり得る。\nどのファンドも、鍵を持つ個人に全権を渡したりはしません。分権が必要で、二人の署名が必要で、各操作ごとに監査の痕跡が要る。\nすると私は、鍵を持つのは個人で、ウォレットを握っているのだと想像してしまう。\nしかし実際には、その世界の大半の資産は、多人数の仕組みによって管理されている。\nそして、私はその構造を表現できるかどうかこそが、$DUSK が本当に実用に使われるかどうかを左右するのだと思っていて、プライバシー以上にそれが決定的だ。\n#dusk $BTC $ETH
ずっと考えてしまうのですが、XSCを@Dusk tを手にしたとき、他人に管理を委任することはできるのだろうか。\n財産であり、所有者がいる――それだけでいい。\nただ、現実の世界では、ほとんど誰も自分の金融資産を自分で運用してはいない。投資ファンドの管理会社があり、委任された担当者がいて、会計士がいて、弁護士がいる。所有権と運用権は別物で、その分離こそが資産運用業界の土台です。\nそれで、私の脳はずっと不正のやり方を探してしまう。\nなぜなら、チェーン上では、委任はたいてい鍵を他人に渡すことを意味するからです。\n一か八か。受任者は、何でもできるか、何もできないか。\n「売却はできるが引き出せない」「議決はできるが譲渡はできない」みたいな中間はない。\n――というわけで、待ってください。もしルールがその資産に埋め込まれているなら、原理的には委任の範囲もそこに同じように埋め込めるはずです。つまり、誰が何を、どの範囲で、いつまでできるのか、ということまで。\nそれが、まさに奇妙なところです。\n一見すると補助的な機能に聞こえるものが、実は参加する組織にとっての必須条件になり得る。\nどのファンドも、鍵を持つ個人に全権を渡したりはしません。分権が必要で、二人の署名が必要で、各操作ごとに監査の痕跡が要る。\nすると私は、鍵を持つのは個人で、ウォレットを握っているのだと想像してしまう。\nしかし実際には、その世界の大半の資産は、多人数の仕組みによって管理されている。\nそして、私はその構造を表現できるかどうかこそが、$DUSK が本当に実用に使われるかどうかを左右するのだと思っていて、プライバシー以上にそれが決定的だ。\n#dusk $BTC $ETH
1
1
270
·
--
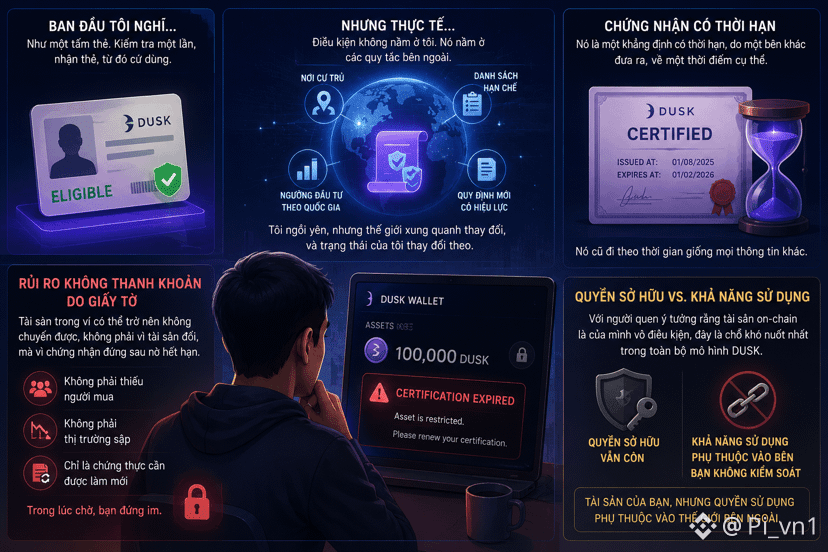
私は何度も考えました。自分のウォレット「@Dusk_Foundation 」の適格条件は、本当に“固定されて動かないもの”なのだろうか、と。
最初は、それを一枚のカードみたいなものだと思い描きました。一度確認して、カードを受け取ったら、それでずっと使える。
それなのに、そのカードが、こちらが何もしないのに失効するのはなぜ?
わかったのは、条件が自分の側にないからでした。条件は、自分の外にある一連のルールの中にある――居住地、制限リスト、国ごとの投資上限、そして、新しい規則が有効になることまで。私はじっとしていても、周囲の世界が変わり、それに合わせて自分の状態も変わる。
ここで私はつまずきます。
私は「認証(certification)」をウォレットの属性だと思っていました。実際には、別の主体が提示する“期限付きの宣言”です。特定の時点についての保証で、それは時間とともに古くなります。他の情報と同じように。
だから、私のウォレット内の資産が譲渡できなくなるのは、資産そのものが変わったからではなく、その背後にある認証が期限切れになるからです。
これが、暗号にまだ馴染みの薄い一種のリスクを生みます。書類による非流動性リスクです。買い手がいないわけでも、市場が崩壊したわけでもない。ただ、ある認証を更新する必要があるだけで、その間はあなたは動けない。
その部分は、どうにも逆に感じます。
チェーン上の資産は無条件に自分のものだ、という考えに慣れた人にとって、ここがモデル全体「$DUSK 」の中でいちばん飲み込みにくいところです。所有権はまだ残っているのに、使えるかどうかは、あなたがコントロールできない相手側に左右される。
#dusk $BTC $ETH
私は何度も考えました。自分のウォレット「@Dusk 」の適格条件は、本当に“固定されて動かないもの”なのだろうか、と。
最初は、それを一枚のカードみたいなものだと思い描きました。一度確認して、カードを受け取ったら、それでずっと使える。
それなのに、そのカードが、こちらが何もしないのに失効するのはなぜ?
わかったのは、条件が自分の側にないからでした。条件は、自分の外にある一連のルールの中にある――居住地、制限リスト、国ごとの投資上限、そして、新しい規則が有効になることまで。私はじっとしていても、周囲の世界が変わり、それに合わせて自分の状態も変わる。
ここで私はつまずきます。
私は「認証(certification)」をウォレットの属性だと思っていました。実際には、別の主体が提示する“期限付きの宣言”です。特定の時点についての保証で、それは時間とともに古くなります。他の情報と同じように。
だから、私のウォレット内の資産が譲渡できなくなるのは、資産そのものが変わったからではなく、その背後にある認証が期限切れになるからです。
これが、暗号にまだ馴染みの薄い一種のリスクを生みます。書類による非流動性リスクです。買い手がいないわけでも、市場が崩壊したわけでもない。ただ、ある認証を更新する必要があるだけで、その間はあなたは動けない。
その部分は、どうにも逆に感じます。
チェーン上の資産は無条件に自分のものだ、という考えに慣れた人にとって、ここがモデル全体「$DUSK 」の中でいちばん飲み込みにくいところです。所有権はまだ残っているのに、使えるかどうかは、あなたがコントロールできない相手側に左右される。
#dusk $BTC $ETH
最初は、それを一枚のカードみたいなものだと思い描きました。一度確認して、カードを受け取ったら、それでずっと使える。
それなのに、そのカードが、こちらが何もしないのに失効するのはなぜ?
わかったのは、条件が自分の側にないからでした。条件は、自分の外にある一連のルールの中にある――居住地、制限リスト、国ごとの投資上限、そして、新しい規則が有効になることまで。私はじっとしていても、周囲の世界が変わり、それに合わせて自分の状態も変わる。
ここで私はつまずきます。
私は「認証(certification)」をウォレットの属性だと思っていました。実際には、別の主体が提示する“期限付きの宣言”です。特定の時点についての保証で、それは時間とともに古くなります。他の情報と同じように。
だから、私のウォレット内の資産が譲渡できなくなるのは、資産そのものが変わったからではなく、その背後にある認証が期限切れになるからです。
これが、暗号にまだ馴染みの薄い一種のリスクを生みます。書類による非流動性リスクです。買い手がいないわけでも、市場が崩壊したわけでもない。ただ、ある認証を更新する必要があるだけで、その間はあなたは動けない。
その部分は、どうにも逆に感じます。
チェーン上の資産は無条件に自分のものだ、という考えに慣れた人にとって、ここがモデル全体「$DUSK 」の中でいちばん飲み込みにくいところです。所有権はまだ残っているのに、使えるかどうかは、あなたがコントロールできない相手側に左右される。
#dusk $BTC $ETH
178
·
--
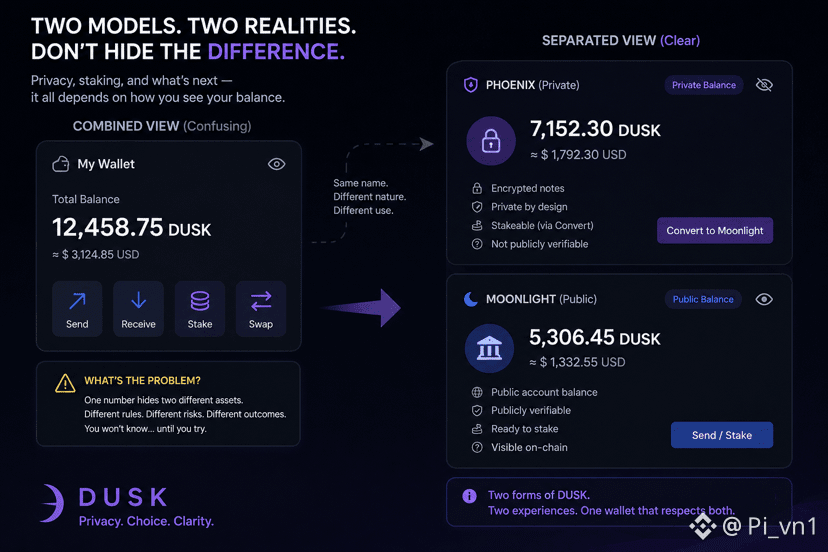
ずっと考えていた。もし@Dusk_Foundation に、2つの並行するモデルがあるのなら、きっと別々の残高を見せてくれるはずだと。
フェニックスはそこにある。暗号化されたノートとともに。ムーンライトもそこにある。公開アカウント残高とともに。データの形がまったく別物。だから、本来は2つの区画、2つの数字、2つの明確な領域があるべきだ。
でも自分の中では、それがいつも混ざってしまう。
というのも、財布はそれらを1つの総合的な数字にまとめて、見やすくする傾向がある。便利そうに聞こえる。でも、その総合の数字が隠してしまう大事なことがある。2つの部分は同じ使い勝手ではない。これはステークできるが、あれは先に変換が必要。これは第三者に検証できるが、あれはできない。
結局、問題は暗号化ではなく、提示の仕方にあった。異なる性質の2つのものを、1本の表示にまとめるUIは、それらが同等だと言葉にせず伝えている。そしてユーザーは、操作が失敗するまでそれを信じてしまう。
正しくないように聞こえるかもしれない。だって、自分は初心者にはUIを単純化するのが常に良いことだと望んでいる。でもどうやら、自分が頭の中で勝手に付け足したものらしい。
表示の選択がプライバシー、ステークの条件、そして次のステップにまで影響するようなシステムでは、単純さがいつも贈り物とは限らない。時には、後で困惑する時間を先送りにしているだけだ。
自分は、$DUSK にはもっとコンパクトなUIではなく、たとえ同じ名前でも、あなたが2種類の資産を持っているのだと明確に言ってくれるUIが必要だと思う。
#dusk $BTC $ETH
ずっと考えていた。もし@Dusk に、2つの並行するモデルがあるのなら、きっと別々の残高を見せてくれるはずだと。
フェニックスはそこにある。暗号化されたノートとともに。ムーンライトもそこにある。公開アカウント残高とともに。データの形がまったく別物。だから、本来は2つの区画、2つの数字、2つの明確な領域があるべきだ。
でも自分の中では、それがいつも混ざってしまう。
というのも、財布はそれらを1つの総合的な数字にまとめて、見やすくする傾向がある。便利そうに聞こえる。でも、その総合の数字が隠してしまう大事なことがある。2つの部分は同じ使い勝手ではない。これはステークできるが、あれは先に変換が必要。これは第三者に検証できるが、あれはできない。
結局、問題は暗号化ではなく、提示の仕方にあった。異なる性質の2つのものを、1本の表示にまとめるUIは、それらが同等だと言葉にせず伝えている。そしてユーザーは、操作が失敗するまでそれを信じてしまう。
正しくないように聞こえるかもしれない。だって、自分は初心者にはUIを単純化するのが常に良いことだと望んでいる。でもどうやら、自分が頭の中で勝手に付け足したものらしい。
表示の選択がプライバシー、ステークの条件、そして次のステップにまで影響するようなシステムでは、単純さがいつも贈り物とは限らない。時には、後で困惑する時間を先送りにしているだけだ。
自分は、$DUSK にはもっとコンパクトなUIではなく、たとえ同じ名前でも、あなたが2種類の資産を持っているのだと明確に言ってくれるUIが必要だと思う。
#dusk $BTC $ETH
フェニックスはそこにある。暗号化されたノートとともに。ムーンライトもそこにある。公開アカウント残高とともに。データの形がまったく別物。だから、本来は2つの区画、2つの数字、2つの明確な領域があるべきだ。
でも自分の中では、それがいつも混ざってしまう。
というのも、財布はそれらを1つの総合的な数字にまとめて、見やすくする傾向がある。便利そうに聞こえる。でも、その総合の数字が隠してしまう大事なことがある。2つの部分は同じ使い勝手ではない。これはステークできるが、あれは先に変換が必要。これは第三者に検証できるが、あれはできない。
結局、問題は暗号化ではなく、提示の仕方にあった。異なる性質の2つのものを、1本の表示にまとめるUIは、それらが同等だと言葉にせず伝えている。そしてユーザーは、操作が失敗するまでそれを信じてしまう。
正しくないように聞こえるかもしれない。だって、自分は初心者にはUIを単純化するのが常に良いことだと望んでいる。でもどうやら、自分が頭の中で勝手に付け足したものらしい。
表示の選択がプライバシー、ステークの条件、そして次のステップにまで影響するようなシステムでは、単純さがいつも贈り物とは限らない。時には、後で困惑する時間を先送りにしているだけだ。
自分は、$DUSK にはもっとコンパクトなUIではなく、たとえ同じ名前でも、あなたが2種類の資産を持っているのだと明確に言ってくれるUIが必要だと思う。
#dusk $BTC $ETH
187
·
--
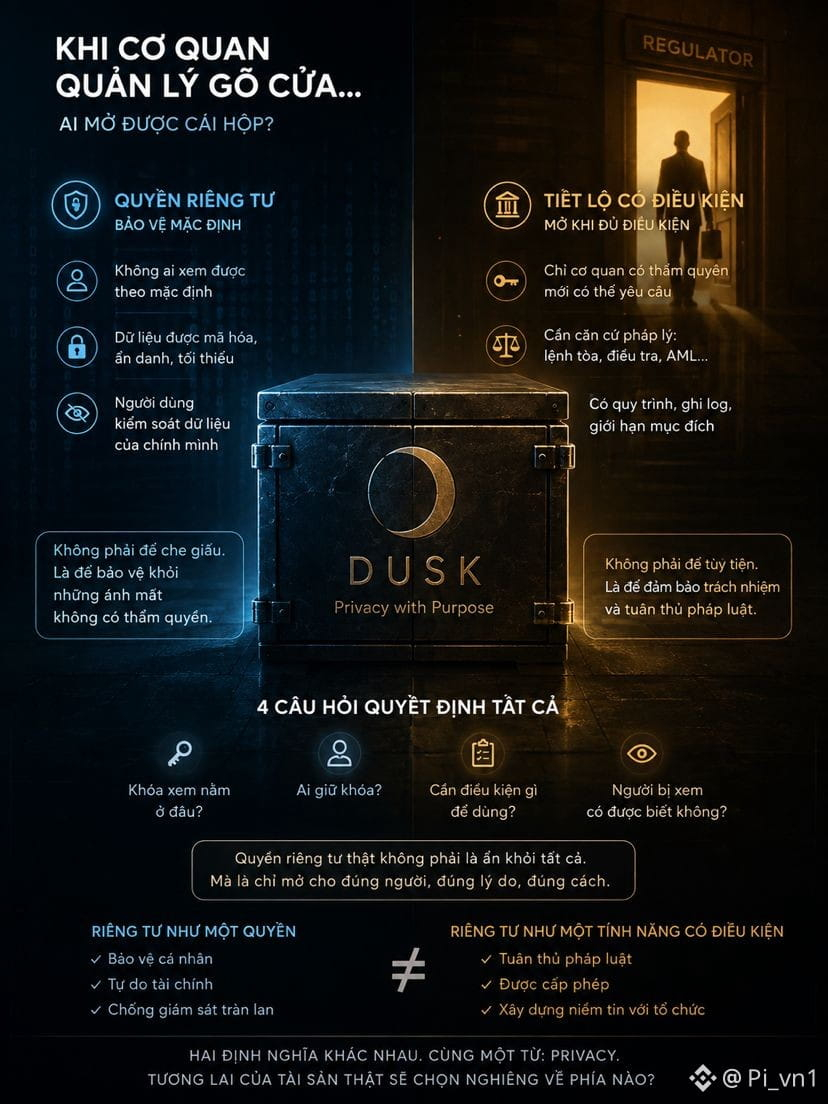
creatorpadの任務に就いて座っているとき、@Dusk_Foundation の一節を読んだ。プライバシーについてで、残ったのは、まだ誰も端的に答えていないように思える疑問だ。監督機関が戸を叩いたとき、誰がその箱を開けられるのだろう?
完全に遮蔽された仕組みなら、誰も何も見られない。ならば、証券の許可は決して下りない。法律は監査可能性を要求する。裁判所の命令は執行可能でなければならない。マネーロンダリングの疑いがあれば、調査のための手段も求められる。
まあ、それは……つまり、開示のためのメカニズムが存在しなければならない。全員にではないにせよ、何らかの条件のもとで、誰かに対してだ。そして、その仕組みの設計こそが最も重要な部分で、どれほど強力に暗号化するかよりずっと重要なのだ。
では、ここでの本当の問いは「プライバシーかどうか」ではない。鍵の所在はどこか、誰がそれを保管しているのか、利用にはどんな条件が必要か、そして閲覧される側は自分が見られることを知る権利があるのか。これらの4つが、あなたが本当のプライバシーを持っているのか、それとも権限のない人に対してだけプライバシーが守られているにすぎないのかを決める。
そして、そのどちらも成り立つ。事業者は、競合相手から持分の仕組みを隠したいのであって、税務当局から隠したいわけではない。選択的な秘匿こそが、彼らが必要としているものだ。ただし、それはこの10年間の暗号界で使われてきた「privacy」という語の使い方とは、かなりかけ離れている。
けなしているわけではない。違う2つの定義が同じ言葉を共有しており、トークンを買う人はたいていその古い定義を持ち込んでいるだけだ。
本物の資産が最初に流れるとき、$DUSK に関する描写はどちらへ傾くのか—権利としてのプライバシーか、それとも条件付きの機能としてのプライバシーか。
#dusk $BTC $ETH
creatorpadの任務に就いて座っているとき、@Dusk の一節を読んだ。プライバシーについてで、残ったのは、まだ誰も端的に答えていないように思える疑問だ。監督機関が戸を叩いたとき、誰がその箱を開けられるのだろう?
完全に遮蔽された仕組みなら、誰も何も見られない。ならば、証券の許可は決して下りない。法律は監査可能性を要求する。裁判所の命令は執行可能でなければならない。マネーロンダリングの疑いがあれば、調査のための手段も求められる。
まあ、それは……つまり、開示のためのメカニズムが存在しなければならない。全員にではないにせよ、何らかの条件のもとで、誰かに対してだ。そして、その仕組みの設計こそが最も重要な部分で、どれほど強力に暗号化するかよりずっと重要なのだ。
では、ここでの本当の問いは「プライバシーかどうか」ではない。鍵の所在はどこか、誰がそれを保管しているのか、利用にはどんな条件が必要か、そして閲覧される側は自分が見られることを知る権利があるのか。これらの4つが、あなたが本当のプライバシーを持っているのか、それとも権限のない人に対してだけプライバシーが守られているにすぎないのかを決める。
そして、そのどちらも成り立つ。事業者は、競合相手から持分の仕組みを隠したいのであって、税務当局から隠したいわけではない。選択的な秘匿こそが、彼らが必要としているものだ。ただし、それはこの10年間の暗号界で使われてきた「privacy」という語の使い方とは、かなりかけ離れている。
けなしているわけではない。違う2つの定義が同じ言葉を共有しており、トークンを買う人はたいていその古い定義を持ち込んでいるだけだ。
本物の資産が最初に流れるとき、$DUSK に関する描写はどちらへ傾くのか—権利としてのプライバシーか、それとも条件付きの機能としてのプライバシーか。
#dusk $BTC $ETH
完全に遮蔽された仕組みなら、誰も何も見られない。ならば、証券の許可は決して下りない。法律は監査可能性を要求する。裁判所の命令は執行可能でなければならない。マネーロンダリングの疑いがあれば、調査のための手段も求められる。
まあ、それは……つまり、開示のためのメカニズムが存在しなければならない。全員にではないにせよ、何らかの条件のもとで、誰かに対してだ。そして、その仕組みの設計こそが最も重要な部分で、どれほど強力に暗号化するかよりずっと重要なのだ。
では、ここでの本当の問いは「プライバシーかどうか」ではない。鍵の所在はどこか、誰がそれを保管しているのか、利用にはどんな条件が必要か、そして閲覧される側は自分が見られることを知る権利があるのか。これらの4つが、あなたが本当のプライバシーを持っているのか、それとも権限のない人に対してだけプライバシーが守られているにすぎないのかを決める。
そして、そのどちらも成り立つ。事業者は、競合相手から持分の仕組みを隠したいのであって、税務当局から隠したいわけではない。選択的な秘匿こそが、彼らが必要としているものだ。ただし、それはこの10年間の暗号界で使われてきた「privacy」という語の使い方とは、かなりかけ離れている。
けなしているわけではない。違う2つの定義が同じ言葉を共有しており、トークンを買う人はたいていその古い定義を持ち込んでいるだけだ。
本物の資産が最初に流れるとき、$DUSK に関する描写はどちらへ傾くのか—権利としてのプライバシーか、それとも条件付きの機能としてのプライバシーか。
#dusk $BTC $ETH
334
·
--
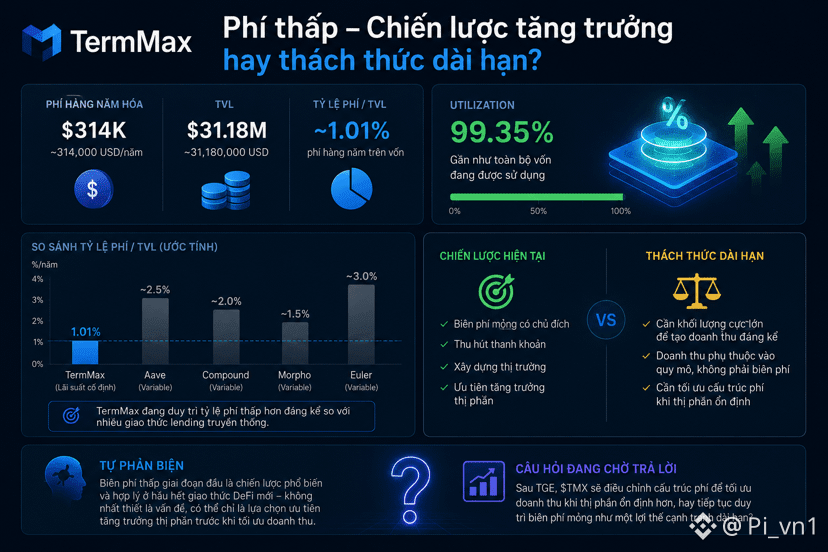
@termmax の年率の手数料増加率について、注目すべき点があると思いました。年間31.4万USDで、TVLが3,100万USD超に対して、資本に対する手数料率はかなり低めです。以前自分が魅力的だと感じた「すべての資金が働いている」というストーリーと並べて考えるのに値します。
ほぼ全額の資金がマッチし、utilizationデータが示すように利益を生んでいるなら、通常の考え方では、その高い資金利用度に見合った手数料の流れが期待されます。しかし、年率の手数料をTVLで割った比率は約1%にとどまっており、多くの従来型のレンディング・プロトコルに比べて大きく低いです。そこでは手数料が借り手と貸し手の間の金利マージンを直接反映することが多いからです。
これは、当初段階で収益を最大化するのではなく、流動性を集めて市場を育てることを優先する、意図的に薄く設計された手数料構造の兆候かもしれません。競争力の源泉が、対手よりも魅力的な金利である固定金利モデルでは、薄い手数料マージンは、市場シェア獲得の初期段階において借り手と貸し手の双方を惹きつける戦略的な手段になり得ます。
ただし、長期的な持続性についても疑問が残ります。薄い手数料マージンは、控えめな数量で済む高いマージンのモデルと違って、有意な収益を生むには非常に大きな取引量が必要になるからです。
セルフ反論:低い手数料は初期段階の多くの新しいDeFiプロトコルでよくある、そして合理的な戦略です。必ずしも問題ではなく、市場シェアを伸ばすことを優先した選択にすぎない可能性があります。
自分は、TGE後にTMXが市場シェアがより安定した段階で手数料構造を調整するのか、それとも長期的な競争優位として薄いマージンを維持し続けるのかを見守っています。
#termmax $BTC $ETH
@TermMax の年率の手数料増加率について、注目すべき点があると思いました。年間31.4万USDで、TVLが3,100万USD超に対して、資本に対する手数料率はかなり低めです。以前自分が魅力的だと感じた「すべての資金が働いている」というストーリーと並べて考えるのに値します。
ほぼ全額の資金がマッチし、utilizationデータが示すように利益を生んでいるなら、通常の考え方では、その高い資金利用度に見合った手数料の流れが期待されます。しかし、年率の手数料をTVLで割った比率は約1%にとどまっており、多くの従来型のレンディング・プロトコルに比べて大きく低いです。そこでは手数料が借り手と貸し手の間の金利マージンを直接反映することが多いからです。
これは、当初段階で収益を最大化するのではなく、流動性を集めて市場を育てることを優先する、意図的に薄く設計された手数料構造の兆候かもしれません。競争力の源泉が、対手よりも魅力的な金利である固定金利モデルでは、薄い手数料マージンは、市場シェア獲得の初期段階において借り手と貸し手の双方を惹きつける戦略的な手段になり得ます。
ただし、長期的な持続性についても疑問が残ります。薄い手数料マージンは、控えめな数量で済む高いマージンのモデルと違って、有意な収益を生むには非常に大きな取引量が必要になるからです。
セルフ反論:低い手数料は初期段階の多くの新しいDeFiプロトコルでよくある、そして合理的な戦略です。必ずしも問題ではなく、市場シェアを伸ばすことを優先した選択にすぎない可能性があります。
自分は、TGE後にTMXが市場シェアがより安定した段階で手数料構造を調整するのか、それとも長期的な競争優位として薄いマージンを維持し続けるのかを見守っています。
#termmax $BTC $ETH
ほぼ全額の資金がマッチし、utilizationデータが示すように利益を生んでいるなら、通常の考え方では、その高い資金利用度に見合った手数料の流れが期待されます。しかし、年率の手数料をTVLで割った比率は約1%にとどまっており、多くの従来型のレンディング・プロトコルに比べて大きく低いです。そこでは手数料が借り手と貸し手の間の金利マージンを直接反映することが多いからです。
これは、当初段階で収益を最大化するのではなく、流動性を集めて市場を育てることを優先する、意図的に薄く設計された手数料構造の兆候かもしれません。競争力の源泉が、対手よりも魅力的な金利である固定金利モデルでは、薄い手数料マージンは、市場シェア獲得の初期段階において借り手と貸し手の双方を惹きつける戦略的な手段になり得ます。
ただし、長期的な持続性についても疑問が残ります。薄い手数料マージンは、控えめな数量で済む高いマージンのモデルと違って、有意な収益を生むには非常に大きな取引量が必要になるからです。
セルフ反論:低い手数料は初期段階の多くの新しいDeFiプロトコルでよくある、そして合理的な戦略です。必ずしも問題ではなく、市場シェアを伸ばすことを優先した選択にすぎない可能性があります。
自分は、TGE後にTMXが市場シェアがより安定した段階で手数料構造を調整するのか、それとも長期的な競争優位として薄いマージンを維持し続けるのかを見守っています。
#termmax $BTC $ETH
202
·
--
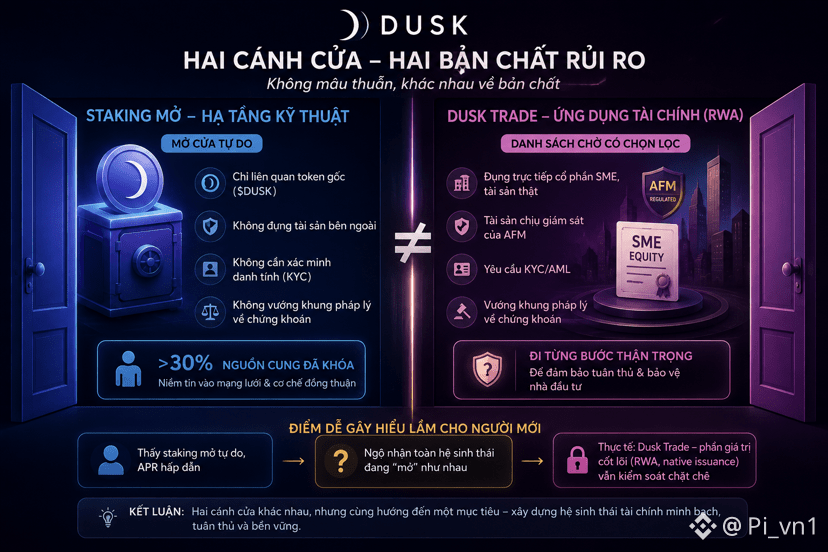
Duskが「すぐにステーキングを開始できる」ようにしている理由を考えてみたときに気づいたことがある――供給の30%以上がロックされているのに、一方でDusk Trade(実際の資産に触れる部分)は、厳選されたウェイティングリストの形を保っている。
2つの活動が持つリスクの性質は、まったく別物だ。ステーキングはネットワークの元となるトークンにのみ関係し、外部資産には一切触れない。本人確認も不要で、証券に関する法的枠組みにも抵触しない。しかしDusk Tradeは直接SMEの持分に触れるもので、AFMによって監督される資産だ。ここで「自由に開く」ことは、ステーキングのロック解除とは比較にならない、完全に異なる法的リスクを負うことを意味する。
この見方をすると、2つの扉の違いは、@Dusk_Foundation の戦略における矛盾というより、2つのプロダクト層の性質の違いを正しく反映している。つまり、純粋な技術インフラ層はそのまますぐに開けるが、管理された金融アプリケーション層は慎重に段階を踏まないといけない。ただし、これは新規ユーザーに誤解を生みやすい点でもある。魅力的なAPRでステーキングが自由に開かれているのを見ると、エコシステム全体が同じ“開放度”であるかのように誤認しやすいのに対し、本質的な価値――RWA、native issuance――は依然として厳格にコントロールされている。
自己ツッコミ:法的構造としては筋の通った説明だと思うが、DuskがTradeより先にステーキングを開いた理由がこれであると、直接確認できているわけではない。単に、通常のプロダクト開発の順序の問題かもしれない。
私は、$DUSK がこの2つのプロダクト層の違いをより明確に伝えてくれるのを待っている。そうすれば、新規参加者が、エコシステム全体の“開放度”と、Dusk Tradeの実際の“開放度”を取り違えずに済む。
#dusk $BTC $ETH
Duskが「すぐにステーキングを開始できる」ようにしている理由を考えてみたときに気づいたことがある――供給の30%以上がロックされているのに、一方でDusk Trade(実際の資産に触れる部分)は、厳選されたウェイティングリストの形を保っている。
2つの活動が持つリスクの性質は、まったく別物だ。ステーキングはネットワークの元となるトークンにのみ関係し、外部資産には一切触れない。本人確認も不要で、証券に関する法的枠組みにも抵触しない。しかしDusk Tradeは直接SMEの持分に触れるもので、AFMによって監督される資産だ。ここで「自由に開く」ことは、ステーキングのロック解除とは比較にならない、完全に異なる法的リスクを負うことを意味する。
この見方をすると、2つの扉の違いは、@Dusk の戦略における矛盾というより、2つのプロダクト層の性質の違いを正しく反映している。つまり、純粋な技術インフラ層はそのまますぐに開けるが、管理された金融アプリケーション層は慎重に段階を踏まないといけない。ただし、これは新規ユーザーに誤解を生みやすい点でもある。魅力的なAPRでステーキングが自由に開かれているのを見ると、エコシステム全体が同じ“開放度”であるかのように誤認しやすいのに対し、本質的な価値――RWA、native issuance――は依然として厳格にコントロールされている。
自己ツッコミ:法的構造としては筋の通った説明だと思うが、DuskがTradeより先にステーキングを開いた理由がこれであると、直接確認できているわけではない。単に、通常のプロダクト開発の順序の問題かもしれない。
私は、$DUSK がこの2つのプロダクト層の違いをより明確に伝えてくれるのを待っている。そうすれば、新規参加者が、エコシステム全体の“開放度”と、Dusk Tradeの実際の“開放度”を取り違えずに済む。
#dusk $BTC $ETH
2つの活動が持つリスクの性質は、まったく別物だ。ステーキングはネットワークの元となるトークンにのみ関係し、外部資産には一切触れない。本人確認も不要で、証券に関する法的枠組みにも抵触しない。しかしDusk Tradeは直接SMEの持分に触れるもので、AFMによって監督される資産だ。ここで「自由に開く」ことは、ステーキングのロック解除とは比較にならない、完全に異なる法的リスクを負うことを意味する。
この見方をすると、2つの扉の違いは、@Dusk の戦略における矛盾というより、2つのプロダクト層の性質の違いを正しく反映している。つまり、純粋な技術インフラ層はそのまますぐに開けるが、管理された金融アプリケーション層は慎重に段階を踏まないといけない。ただし、これは新規ユーザーに誤解を生みやすい点でもある。魅力的なAPRでステーキングが自由に開かれているのを見ると、エコシステム全体が同じ“開放度”であるかのように誤認しやすいのに対し、本質的な価値――RWA、native issuance――は依然として厳格にコントロールされている。
自己ツッコミ:法的構造としては筋の通った説明だと思うが、DuskがTradeより先にステーキングを開いた理由がこれであると、直接確認できているわけではない。単に、通常のプロダクト開発の順序の問題かもしれない。
私は、$DUSK がこの2つのプロダクト層の違いをより明確に伝えてくれるのを待っている。そうすれば、新規参加者が、エコシステム全体の“開放度”と、Dusk Tradeの実際の“開放度”を取り違えずに済む。
#dusk $BTC $ETH
230
·
--
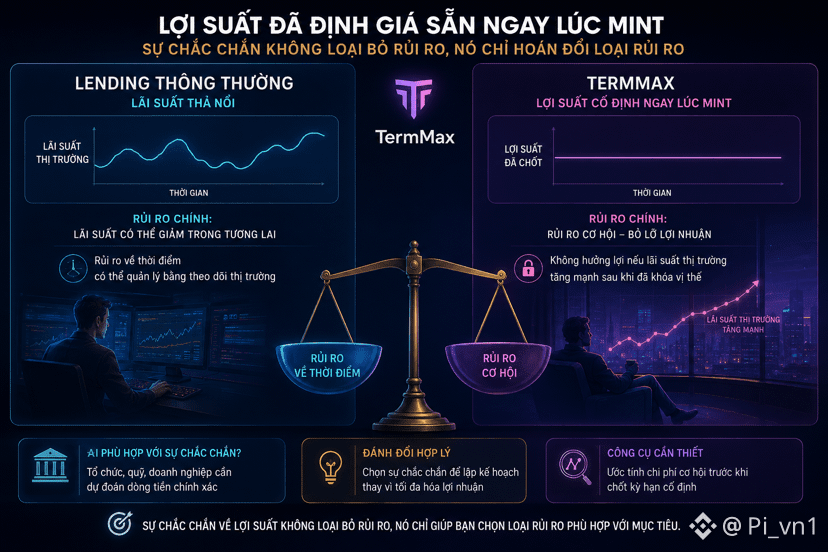
@termmax : 「ミント時点で利回りがすでに織り込まれている」ことの本質的な意味について、注目すべき点があると感じました。これは単なる技術的な詳細ではなく、通常のlendingモデルに比べて、貸し手が負うリスクの性質を根本から変えてしまいます。
変動金利プールでは、主なリスクは将来金利が下がり得ること――つまりタイミングのリスクで、市場をモニタリングすることである程度管理できます。しかしTermMaxでは、利回りが最初から固定されているため、リスクは別の形に移ります。それは「機会リスク」です。固定金利でFTをいったんミントしてしまうと、その後市場金利が大きく上昇しても、貸し手はそれによる利益を得られません。自ら特定の数字にロックされてしまうのです。
この違いは微妙ですが重要です。利回りの確実性はリスクを消すのではなく、このリスクを別の種類のリスクと交換するだけです。貸し手は、短期的な変動リスクを、長期の機会を逃すリスクと引き換えます。これは予測可能性を重視する人には合理的ですが、ポジションをロックした後に市場が急速に金利上昇局面に入ると不利になります。
周期性の強いDeFiでは、金利が数週間のうちに大きく変動する可能性があるため、この「機会を逃す」ことは抽象的なリスクではありません。他の変動金利プールを選んだ場合と比べた相対的な利益に、実際に影響します。
自己反論:多くのユーザー、特に資金フローを正確に見通す必要がある組織にとって、このトレードオフは十分に理にかなっています。誰もが、計画可能性よりも利回り最大化を常に優先するわけではありません。
私はTMXが、固定期間を確定する前に貸し手が機会費用を見積もれるような追加ツールを提供するのを待っています。
#termmax $BTC $ETH
@TermMax : 「ミント時点で利回りがすでに織り込まれている」ことの本質的な意味について、注目すべき点があると感じました。これは単なる技術的な詳細ではなく、通常のlendingモデルに比べて、貸し手が負うリスクの性質を根本から変えてしまいます。
変動金利プールでは、主なリスクは将来金利が下がり得ること――つまりタイミングのリスクで、市場をモニタリングすることである程度管理できます。しかしTermMaxでは、利回りが最初から固定されているため、リスクは別の形に移ります。それは「機会リスク」です。固定金利でFTをいったんミントしてしまうと、その後市場金利が大きく上昇しても、貸し手はそれによる利益を得られません。自ら特定の数字にロックされてしまうのです。
この違いは微妙ですが重要です。利回りの確実性はリスクを消すのではなく、このリスクを別の種類のリスクと交換するだけです。貸し手は、短期的な変動リスクを、長期の機会を逃すリスクと引き換えます。これは予測可能性を重視する人には合理的ですが、ポジションをロックした後に市場が急速に金利上昇局面に入ると不利になります。
周期性の強いDeFiでは、金利が数週間のうちに大きく変動する可能性があるため、この「機会を逃す」ことは抽象的なリスクではありません。他の変動金利プールを選んだ場合と比べた相対的な利益に、実際に影響します。
自己反論:多くのユーザー、特に資金フローを正確に見通す必要がある組織にとって、このトレードオフは十分に理にかなっています。誰もが、計画可能性よりも利回り最大化を常に優先するわけではありません。
私はTMXが、固定期間を確定する前に貸し手が機会費用を見積もれるような追加ツールを提供するのを待っています。
#termmax $BTC $ETH
変動金利プールでは、主なリスクは将来金利が下がり得ること――つまりタイミングのリスクで、市場をモニタリングすることである程度管理できます。しかしTermMaxでは、利回りが最初から固定されているため、リスクは別の形に移ります。それは「機会リスク」です。固定金利でFTをいったんミントしてしまうと、その後市場金利が大きく上昇しても、貸し手はそれによる利益を得られません。自ら特定の数字にロックされてしまうのです。
この違いは微妙ですが重要です。利回りの確実性はリスクを消すのではなく、このリスクを別の種類のリスクと交換するだけです。貸し手は、短期的な変動リスクを、長期の機会を逃すリスクと引き換えます。これは予測可能性を重視する人には合理的ですが、ポジションをロックした後に市場が急速に金利上昇局面に入ると不利になります。
周期性の強いDeFiでは、金利が数週間のうちに大きく変動する可能性があるため、この「機会を逃す」ことは抽象的なリスクではありません。他の変動金利プールを選んだ場合と比べた相対的な利益に、実際に影響します。
自己反論:多くのユーザー、特に資金フローを正確に見通す必要がある組織にとって、このトレードオフは十分に理にかなっています。誰もが、計画可能性よりも利回り最大化を常に優先するわけではありません。
私はTMXが、固定期間を確定する前に貸し手が機会費用を見積もれるような追加ツールを提供するのを待っています。
#termmax $BTC $ETH
1
1
299
·
--
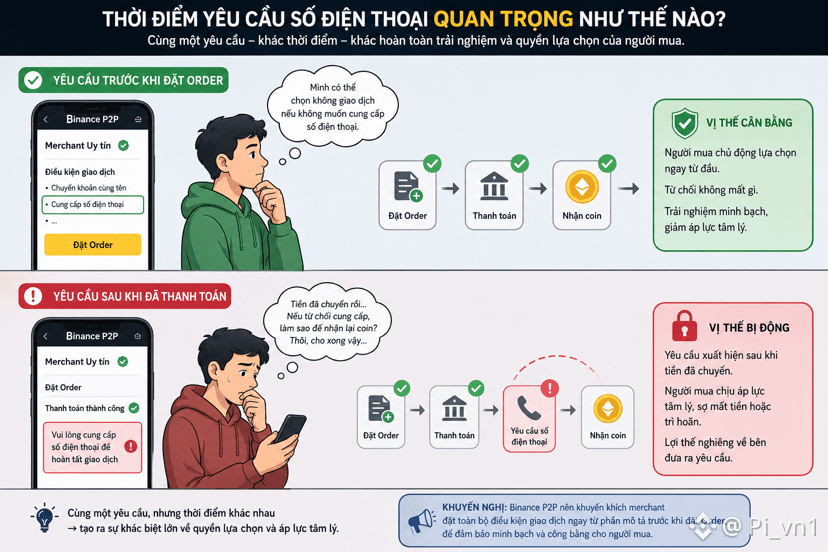
質問してみて気づいたことがあります。なぜ電話番号の要求が、取引の終盤、Binance P2PでOrderを出す前ではなく、支払い後のタイミングでちょうど現れるのか――という点です。
もし電話番号が本当に、マーチャントが取引を受けるかどうかを判断するために必要なら、論理的には先に要求し、前提条件に置くべきです。しかし、支払い後にこの要求を出すと本質がまったく変わります。買い手ははるかに不利な立場になり、資金はすでに移っていて、必要なのは慎重に個人情報を追加で提供すべきかどうかを考えることではなく、とにかく迅速に完了させることです。
この点から、要求内容と同じくらい「要求を出すタイミング」も重要だと考えました。約束(コミット)より前に条件が提示されていれば、買い手は何も失わずに自由に拒否できます。ところが、約束の後に同じ条件が提示されると、まったく別の心理的プレッシャーが生まれます。いったん「途中まで来たから、もう終わらせよう」といった感覚が、最初の慎重な判断を簡単に上回ってしまいます。
必ずしも意図的な操作とは限りません。運用上の理由で、支払い後に検証ステップを追加する社内プロセスの可能性もあります。ただし、動機に関係なく、このタイミング構造そのものが客観的に、要求する側に心理的な優位を作ります。
自己ツッコミ:これはあくまで時間的な構造に関する観察であって、この状況においてマーチャントがわざと心理的圧力をかけるために意図的に組んだ証拠ではありません。
私は、Binance P2Pが、Orderを出す前の説明部分ですべての取引条件を提示することをマーチャントに促しているのかどうかを見ています。取引の途中でそれらが散らばって出てくる形ではなく、最初から一括で提示させるようにできるのか――という点です。
#binancep2pantoan @Binance_Vietnam $BTC $ETH
質問してみて気づいたことがあります。なぜ電話番号の要求が、取引の終盤、Binance P2PでOrderを出す前ではなく、支払い後のタイミングでちょうど現れるのか――という点です。
もし電話番号が本当に、マーチャントが取引を受けるかどうかを判断するために必要なら、論理的には先に要求し、前提条件に置くべきです。しかし、支払い後にこの要求を出すと本質がまったく変わります。買い手ははるかに不利な立場になり、資金はすでに移っていて、必要なのは慎重に個人情報を追加で提供すべきかどうかを考えることではなく、とにかく迅速に完了させることです。
この点から、要求内容と同じくらい「要求を出すタイミング」も重要だと考えました。約束(コミット)より前に条件が提示されていれば、買い手は何も失わずに自由に拒否できます。ところが、約束の後に同じ条件が提示されると、まったく別の心理的プレッシャーが生まれます。いったん「途中まで来たから、もう終わらせよう」といった感覚が、最初の慎重な判断を簡単に上回ってしまいます。
必ずしも意図的な操作とは限りません。運用上の理由で、支払い後に検証ステップを追加する社内プロセスの可能性もあります。ただし、動機に関係なく、このタイミング構造そのものが客観的に、要求する側に心理的な優位を作ります。
自己ツッコミ:これはあくまで時間的な構造に関する観察であって、この状況においてマーチャントがわざと心理的圧力をかけるために意図的に組んだ証拠ではありません。
私は、Binance P2Pが、Orderを出す前の説明部分ですべての取引条件を提示することをマーチャントに促しているのかどうかを見ています。取引の途中でそれらが散らばって出てくる形ではなく、最初から一括で提示させるようにできるのか――という点です。
#binancep2pantoan @Binance Vietnam $BTC $ETH
もし電話番号が本当に、マーチャントが取引を受けるかどうかを判断するために必要なら、論理的には先に要求し、前提条件に置くべきです。しかし、支払い後にこの要求を出すと本質がまったく変わります。買い手ははるかに不利な立場になり、資金はすでに移っていて、必要なのは慎重に個人情報を追加で提供すべきかどうかを考えることではなく、とにかく迅速に完了させることです。
この点から、要求内容と同じくらい「要求を出すタイミング」も重要だと考えました。約束(コミット)より前に条件が提示されていれば、買い手は何も失わずに自由に拒否できます。ところが、約束の後に同じ条件が提示されると、まったく別の心理的プレッシャーが生まれます。いったん「途中まで来たから、もう終わらせよう」といった感覚が、最初の慎重な判断を簡単に上回ってしまいます。
必ずしも意図的な操作とは限りません。運用上の理由で、支払い後に検証ステップを追加する社内プロセスの可能性もあります。ただし、動機に関係なく、このタイミング構造そのものが客観的に、要求する側に心理的な優位を作ります。
自己ツッコミ:これはあくまで時間的な構造に関する観察であって、この状況においてマーチャントがわざと心理的圧力をかけるために意図的に組んだ証拠ではありません。
私は、Binance P2Pが、Orderを出す前の説明部分ですべての取引条件を提示することをマーチャントに促しているのかどうかを見ています。取引の途中でそれらが散らばって出てくる形ではなく、最初から一括で提示させるようにできるのか――という点です。
#binancep2pantoan @Binance Vietnam $BTC $ETH
191
·
--
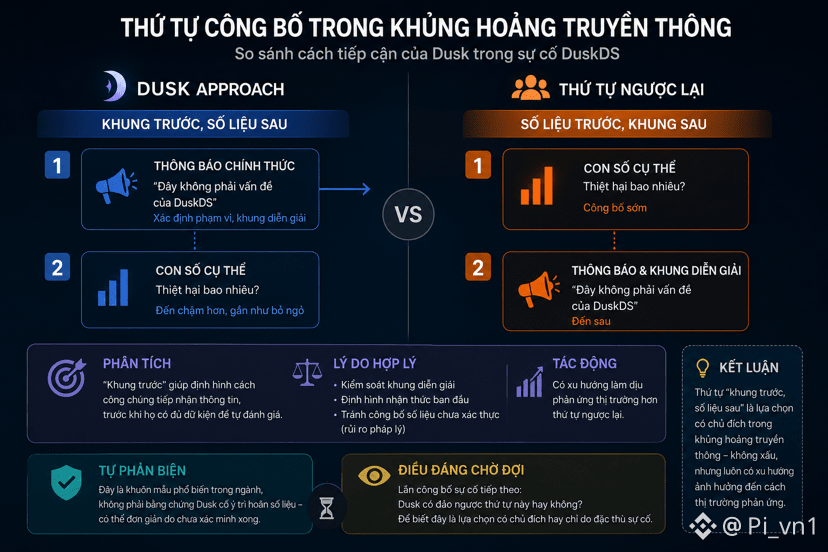
質問してみて気づいたことがあります。——このインシデントを「異常な活動」と呼ぶのは、通知の冒頭で、読者が詳細を把握する前に重大度の認識を形作ろうとしているのではないか、という点です。
「異常な活動」は、技術的な軽微な不具合から大規模な侵害まで、何に対しても当てはまるほど中立的な表現です。一方で独立したトラッカーは「unauthorized actor draining(不正な行為者が資金を吸い上げる)」を使います——この言い回しは能動的で、同じ出来事を指していても、はるかに深刻な印象を喚起します。冒頭の文で選ばれる語彙は、後続の文よりも大きな重みを持つことが多いのです。
これはなかなか巧妙な「言語的なアンカー(固定点)」の形です——事実が誤っているわけではありませんが、使える範囲の中で最も低い重大度を選んでいる。どちらの言い方も出来事については正しい可能性がありますが、読者の感情を結びつけるのは、重大度スケールのかなり異なる2点です。
@Dusk_Foundation も、言葉を和らげる選択をしたことが個別の例外というわけではありません。これは、法的な要素を含むインシデントの声明を組織が作成するときの、ほぼ一般的な標準と言えるでしょう。しかし、2つの呼び方のあいだの距離が十分に大きいので、読者の頭の中にはまったく別の物語が生まれ得ます——どちらの出所から先に読んだかによって。
自己ツッコミ:これは一般的な言語選択に関する観察であって、語を意図的に欺くために $DUSK を選んだという証拠ではありません。「異常な活動」は、すべてのインシデントに一貫して適用される社内の標準用語にすぎない可能性もあります。
中立的な第三者が、客観的な言語で出来事の連なりを整理してくれることを待っています。そうすれば、どちらか一方の視点だけを通して読むのではなく、現行の2つのバージョンと比較できるからです。
#dusk $BTC $ETH
質問してみて気づいたことがあります。——このインシデントを「異常な活動」と呼ぶのは、通知の冒頭で、読者が詳細を把握する前に重大度の認識を形作ろうとしているのではないか、という点です。
「異常な活動」は、技術的な軽微な不具合から大規模な侵害まで、何に対しても当てはまるほど中立的な表現です。一方で独立したトラッカーは「unauthorized actor draining(不正な行為者が資金を吸い上げる)」を使います——この言い回しは能動的で、同じ出来事を指していても、はるかに深刻な印象を喚起します。冒頭の文で選ばれる語彙は、後続の文よりも大きな重みを持つことが多いのです。
これはなかなか巧妙な「言語的なアンカー(固定点)」の形です——事実が誤っているわけではありませんが、使える範囲の中で最も低い重大度を選んでいる。どちらの言い方も出来事については正しい可能性がありますが、読者の感情を結びつけるのは、重大度スケールのかなり異なる2点です。
@Dusk も、言葉を和らげる選択をしたことが個別の例外というわけではありません。これは、法的な要素を含むインシデントの声明を組織が作成するときの、ほぼ一般的な標準と言えるでしょう。しかし、2つの呼び方のあいだの距離が十分に大きいので、読者の頭の中にはまったく別の物語が生まれ得ます——どちらの出所から先に読んだかによって。
自己ツッコミ:これは一般的な言語選択に関する観察であって、語を意図的に欺くために $DUSK を選んだという証拠ではありません。「異常な活動」は、すべてのインシデントに一貫して適用される社内の標準用語にすぎない可能性もあります。
中立的な第三者が、客観的な言語で出来事の連なりを整理してくれることを待っています。そうすれば、どちらか一方の視点だけを通して読むのではなく、現行の2つのバージョンと比較できるからです。
#dusk $BTC $ETH
「異常な活動」は、技術的な軽微な不具合から大規模な侵害まで、何に対しても当てはまるほど中立的な表現です。一方で独立したトラッカーは「unauthorized actor draining(不正な行為者が資金を吸い上げる)」を使います——この言い回しは能動的で、同じ出来事を指していても、はるかに深刻な印象を喚起します。冒頭の文で選ばれる語彙は、後続の文よりも大きな重みを持つことが多いのです。
これはなかなか巧妙な「言語的なアンカー(固定点)」の形です——事実が誤っているわけではありませんが、使える範囲の中で最も低い重大度を選んでいる。どちらの言い方も出来事については正しい可能性がありますが、読者の感情を結びつけるのは、重大度スケールのかなり異なる2点です。
@Dusk も、言葉を和らげる選択をしたことが個別の例外というわけではありません。これは、法的な要素を含むインシデントの声明を組織が作成するときの、ほぼ一般的な標準と言えるでしょう。しかし、2つの呼び方のあいだの距離が十分に大きいので、読者の頭の中にはまったく別の物語が生まれ得ます——どちらの出所から先に読んだかによって。
自己ツッコミ:これは一般的な言語選択に関する観察であって、語を意図的に欺くために $DUSK を選んだという証拠ではありません。「異常な活動」は、すべてのインシデントに一貫して適用される社内の標準用語にすぎない可能性もあります。
中立的な第三者が、客観的な言語で出来事の連なりを整理してくれることを待っています。そうすれば、どちらか一方の視点だけを通して読むのではなく、現行の2つのバージョンと比較できるからです。
#dusk $BTC $ETH
151
·
--
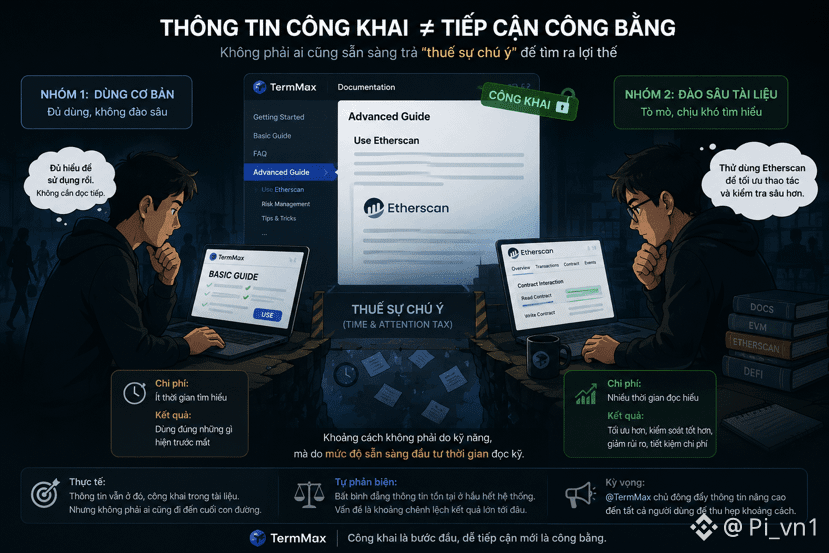
TermMaxでEtherscanを通じた高度な手順を案内することについて考えてみたとき、自分が気づいたことがある。——それは隠されていない。公開されている。けれども、「公開されている」ことは「誰にとっても同じくらいアクセスしやすい」ことを意味しない。
本当の違いは、その情報が存在するかどうかではなく、誰が技術ドキュメントを最後まで読んで、その情報を見つけるために時間を割くかにある。多くのユーザーは基本的なガイドだけを読み、操作できるところまでで十分だ。最適な迂回路を見つけるためだけに、documentation全体を読む習慣は誰にもない。これは技能の壁ではなく、細かい読解に時間を投資する用意があるかどうかの壁だ。
この見方をすると、2つのグループの間の距離は、「技術を知っている/知らない」というよりも、「資料を掘り下げる手間を厭わない/目前にあるものだけを使う」に近い。これは注意(アテンション)への一種の税金だ。
@termmax は、技術がより優れているからというより、偶然そのほうがより多く最適になる。
これにより、自分は情報の公正さについて考え直す。——公開されていることが自動的に公正なアクセスを意味するわけではない。時間的な余裕や関心の度合いがグループごとに違えば、その情報を見つけるまでのコストも不均等になり得るからだ。
自己反論:これはTMXに限らず、ほとんどの公開情報システムに存在する不平等だ。深刻さは、実際の成果にどれほど大きなギャップがあるかに左右されるが、いまのところ具体的なデータは持っていない。
自分は、@termmax が全ユーザーに対してこの高度なガイド情報を能動的に押し出す方法がないかを待っている。誰かが自分で熱心に探すのを前提にせず、「知っている」と「知らない」の間の距離を、実際のスキル差に近いものへと縮めたい。
#termmax $BTC $AKE
TermMaxでEtherscanを通じた高度な手順を案内することについて考えてみたとき、自分が気づいたことがある。——それは隠されていない。公開されている。けれども、「公開されている」ことは「誰にとっても同じくらいアクセスしやすい」ことを意味しない。
本当の違いは、その情報が存在するかどうかではなく、誰が技術ドキュメントを最後まで読んで、その情報を見つけるために時間を割くかにある。多くのユーザーは基本的なガイドだけを読み、操作できるところまでで十分だ。最適な迂回路を見つけるためだけに、documentation全体を読む習慣は誰にもない。これは技能の壁ではなく、細かい読解に時間を投資する用意があるかどうかの壁だ。
この見方をすると、2つのグループの間の距離は、「技術を知っている/知らない」というよりも、「資料を掘り下げる手間を厭わない/目前にあるものだけを使う」に近い。これは注意(アテンション)への一種の税金だ。
@TermMax は、技術がより優れているからというより、偶然そのほうがより多く最適になる。
これにより、自分は情報の公正さについて考え直す。——公開されていることが自動的に公正なアクセスを意味するわけではない。時間的な余裕や関心の度合いがグループごとに違えば、その情報を見つけるまでのコストも不均等になり得るからだ。
自己反論:これはTMXに限らず、ほとんどの公開情報システムに存在する不平等だ。深刻さは、実際の成果にどれほど大きなギャップがあるかに左右されるが、いまのところ具体的なデータは持っていない。
自分は、@TermMax が全ユーザーに対してこの高度なガイド情報を能動的に押し出す方法がないかを待っている。誰かが自分で熱心に探すのを前提にせず、「知っている」と「知らない」の間の距離を、実際のスキル差に近いものへと縮めたい。
#termmax $BTC $AKE
本当の違いは、その情報が存在するかどうかではなく、誰が技術ドキュメントを最後まで読んで、その情報を見つけるために時間を割くかにある。多くのユーザーは基本的なガイドだけを読み、操作できるところまでで十分だ。最適な迂回路を見つけるためだけに、documentation全体を読む習慣は誰にもない。これは技能の壁ではなく、細かい読解に時間を投資する用意があるかどうかの壁だ。
この見方をすると、2つのグループの間の距離は、「技術を知っている/知らない」というよりも、「資料を掘り下げる手間を厭わない/目前にあるものだけを使う」に近い。これは注意(アテンション)への一種の税金だ。
@TermMax は、技術がより優れているからというより、偶然そのほうがより多く最適になる。
これにより、自分は情報の公正さについて考え直す。——公開されていることが自動的に公正なアクセスを意味するわけではない。時間的な余裕や関心の度合いがグループごとに違えば、その情報を見つけるまでのコストも不均等になり得るからだ。
自己反論:これはTMXに限らず、ほとんどの公開情報システムに存在する不平等だ。深刻さは、実際の成果にどれほど大きなギャップがあるかに左右されるが、いまのところ具体的なデータは持っていない。
自分は、@TermMax が全ユーザーに対してこの高度なガイド情報を能動的に押し出す方法がないかを待っている。誰かが自分で熱心に探すのを前提にせず、「知っている」と「知らない」の間の距離を、実際のスキル差に近いものへと縮めたい。
#termmax $BTC $AKE
2
1
172
·
--
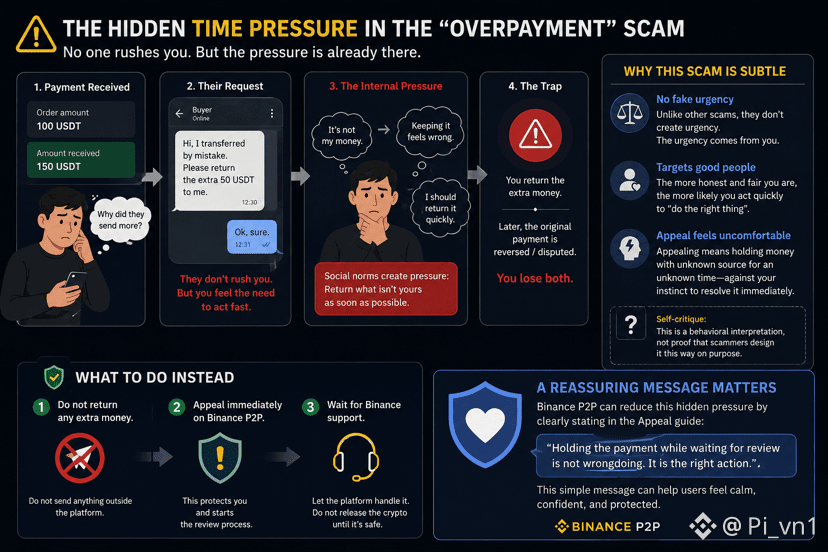
自分で考えてみて気づいたことがある。この種の「払い戻し(スルー)を促す」台本が、なぜ暗黙の時間的プレッシャーを伴いがちなのか。誰もBinance P2P上で直接は言わないのに、それでも。<br>入金がオーダー金額より多いことが分かると、売り手は自然にすぐ対応する必要を感じる。明確に急かされているわけではないが、気分の悪い不均衡な状況が生まれるからだ。相手のお金を長く預かっているのは、ちゃんとしていないように感じる。それがどこから来たものか、誰も確定できていないのに。<br>このプレッシャーは「普通の社会的な規範」から来る。自分のではないお金は、できるだけ早く返すべきだ。詐欺師が意図的に催促してくる必要はない。<br>これは、この台本が他の仕掛けよりも巧妙な点だ。他の賭けに仕組まれた緊急感とは違い、わざと偽の切迫感を作る必要がない。なぜなら、本物の切迫感が、狙われた側の倫理観そのものから自然に湧いてくるからだ。より「フェアに、欲張らずに」振る舞おうとする人ほど、気まずさを早く逃れたいがために、すぐ送金してしまいやすい。<br>だから「Appeal(異議申立て)してみて」といった反射行動が、聞いた通りには実行しにくい。知識不足のせいではなく、Appealは「出どころのはっきりしないお金を、いつ終わるか分からない時間、保持することを受け入れる」ことと同義になりがちだからだ。しかもそれは、すぐに決着をつけたいという本能とは真逆になる。<br>自己反論:これは一般的な行動心理の解釈であって、この台本を仕掛ける側が、こうした仕組みを意図的に正確に悪用するよう計算している証拠ではない。<br>いま、自分はBinance P2PがAppealの案内の中で、この心理的な不安を和らげるような文言を用意しているかを見守っている。つまり、処理待ちの間にお金を保持することが「不誠実な行為」だと同義ではないと明確にし、ユーザーが「今すぐ解決しないと」と感じるプレッシャーを減らしてほしい。#binancep2pantoan @Binance_Vietnam $BTC
自分で考えてみて気づいたことがある。この種の「払い戻し(スルー)を促す」台本が、なぜ暗黙の時間的プレッシャーを伴いがちなのか。誰もBinance P2P上で直接は言わないのに、それでも。<br>入金がオーダー金額より多いことが分かると、売り手は自然にすぐ対応する必要を感じる。明確に急かされているわけではないが、気分の悪い不均衡な状況が生まれるからだ。相手のお金を長く預かっているのは、ちゃんとしていないように感じる。それがどこから来たものか、誰も確定できていないのに。<br>このプレッシャーは「普通の社会的な規範」から来る。自分のではないお金は、できるだけ早く返すべきだ。詐欺師が意図的に催促してくる必要はない。<br>これは、この台本が他の仕掛けよりも巧妙な点だ。他の賭けに仕組まれた緊急感とは違い、わざと偽の切迫感を作る必要がない。なぜなら、本物の切迫感が、狙われた側の倫理観そのものから自然に湧いてくるからだ。より「フェアに、欲張らずに」振る舞おうとする人ほど、気まずさを早く逃れたいがために、すぐ送金してしまいやすい。<br>だから「Appeal(異議申立て)してみて」といった反射行動が、聞いた通りには実行しにくい。知識不足のせいではなく、Appealは「出どころのはっきりしないお金を、いつ終わるか分からない時間、保持することを受け入れる」ことと同義になりがちだからだ。しかもそれは、すぐに決着をつけたいという本能とは真逆になる。<br>自己反論:これは一般的な行動心理の解釈であって、この台本を仕掛ける側が、こうした仕組みを意図的に正確に悪用するよう計算している証拠ではない。<br>いま、自分はBinance P2PがAppealの案内の中で、この心理的な不安を和らげるような文言を用意しているかを見守っている。つまり、処理待ちの間にお金を保持することが「不誠実な行為」だと同義ではないと明確にし、ユーザーが「今すぐ解決しないと」と感じるプレッシャーを減らしてほしい。#binancep2pantoan @Binance Vietnam $BTC
91
·
--
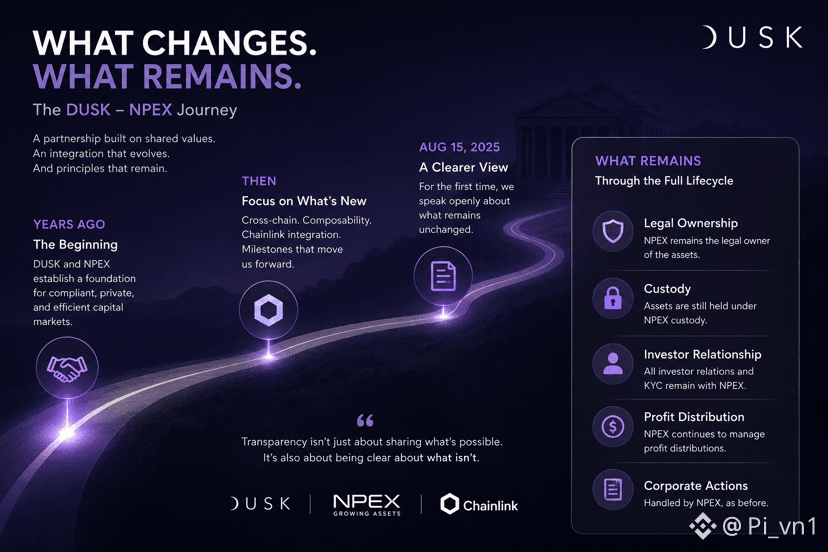
@Dusk_Foundation の物語における時間的距離について考えるとき、注目すべき点があると感じました。NPEXとの関係は何年も前から存在していた一方で、先日の8/15の投稿で初めて、はっきりと「what remains(変わらないもの)」――資産のライフサイクル全体で何が未だに変わっていないのか――が公開されました。
これは、プロダクトの変化よりも、コミュニケーションの成熟を示唆しています。初期段階では、多くの共同発表は「新しいこと」――クロスチェーン、コンポーザビリティ、Chainlink統合――のような、注目を集めやすく、技術的な進捗で測りやすい要素が中心になりがちです。しかし「変わらないこと」を率直に列挙し、「変わったこと」だけを語るのは、プロジェクトがまだ市場の関心を引きつける必要がある段階では、あまり見かけない透明性の形です。
読み方には2つのあり得る解釈があります。1つ目は成熟の兆候――NPEXとの関係が十分に深まり、チームが現実的な制約を明確に説明できるだけの自信を持てるようになった、というものです。市場に過度に楽観的な推測をさせないためです。2つ目は、膨らみすぎた期待への対応――「BlackRockに近い」や、保有ライフサイクル全体のトークン化といった、これまでの議論が現実を大きく上回る期待を生んでいたため、その境界線を改めて明確にする記事が必要だった、という見方です。
理由が何であれ、「可能性」だけでなく「限界」を公開していることは、技術的な内容そのものよりも注目に値するシグナルです。
自己ツッコミ:これは、通常の教育コンテンツの連なりの中の単発記事にすぎず、意図的なコミュニケーション戦略の変更を必ずしも反映していない可能性もあります。
私は、$DUSK が今後のアップデートでこの「限界」についての透明性の傾向を継続するのか、それとも単なる例外なのかを見守っています。
#dusk $BTC #btc
@Dusk の物語における時間的距離について考えるとき、注目すべき点があると感じました。NPEXとの関係は何年も前から存在していた一方で、先日の8/15の投稿で初めて、はっきりと「what remains(変わらないもの)」――資産のライフサイクル全体で何が未だに変わっていないのか――が公開されました。
これは、プロダクトの変化よりも、コミュニケーションの成熟を示唆しています。初期段階では、多くの共同発表は「新しいこと」――クロスチェーン、コンポーザビリティ、Chainlink統合――のような、注目を集めやすく、技術的な進捗で測りやすい要素が中心になりがちです。しかし「変わらないこと」を率直に列挙し、「変わったこと」だけを語るのは、プロジェクトがまだ市場の関心を引きつける必要がある段階では、あまり見かけない透明性の形です。
読み方には2つのあり得る解釈があります。1つ目は成熟の兆候――NPEXとの関係が十分に深まり、チームが現実的な制約を明確に説明できるだけの自信を持てるようになった、というものです。市場に過度に楽観的な推測をさせないためです。2つ目は、膨らみすぎた期待への対応――「BlackRockに近い」や、保有ライフサイクル全体のトークン化といった、これまでの議論が現実を大きく上回る期待を生んでいたため、その境界線を改めて明確にする記事が必要だった、という見方です。
理由が何であれ、「可能性」だけでなく「限界」を公開していることは、技術的な内容そのものよりも注目に値するシグナルです。
自己ツッコミ:これは、通常の教育コンテンツの連なりの中の単発記事にすぎず、意図的なコミュニケーション戦略の変更を必ずしも反映していない可能性もあります。
私は、$DUSK が今後のアップデートでこの「限界」についての透明性の傾向を継続するのか、それとも単なる例外なのかを見守っています。
#dusk $BTC #btc
これは、プロダクトの変化よりも、コミュニケーションの成熟を示唆しています。初期段階では、多くの共同発表は「新しいこと」――クロスチェーン、コンポーザビリティ、Chainlink統合――のような、注目を集めやすく、技術的な進捗で測りやすい要素が中心になりがちです。しかし「変わらないこと」を率直に列挙し、「変わったこと」だけを語るのは、プロジェクトがまだ市場の関心を引きつける必要がある段階では、あまり見かけない透明性の形です。
読み方には2つのあり得る解釈があります。1つ目は成熟の兆候――NPEXとの関係が十分に深まり、チームが現実的な制約を明確に説明できるだけの自信を持てるようになった、というものです。市場に過度に楽観的な推測をさせないためです。2つ目は、膨らみすぎた期待への対応――「BlackRockに近い」や、保有ライフサイクル全体のトークン化といった、これまでの議論が現実を大きく上回る期待を生んでいたため、その境界線を改めて明確にする記事が必要だった、という見方です。
理由が何であれ、「可能性」だけでなく「限界」を公開していることは、技術的な内容そのものよりも注目に値するシグナルです。
自己ツッコミ:これは、通常の教育コンテンツの連なりの中の単発記事にすぎず、意図的なコミュニケーション戦略の変更を必ずしも反映していない可能性もあります。
私は、$DUSK が今後のアップデートでこの「限界」についての透明性の傾向を継続するのか、それとも単なる例外なのかを見守っています。
#dusk $BTC #btc
1
1
71
·
--
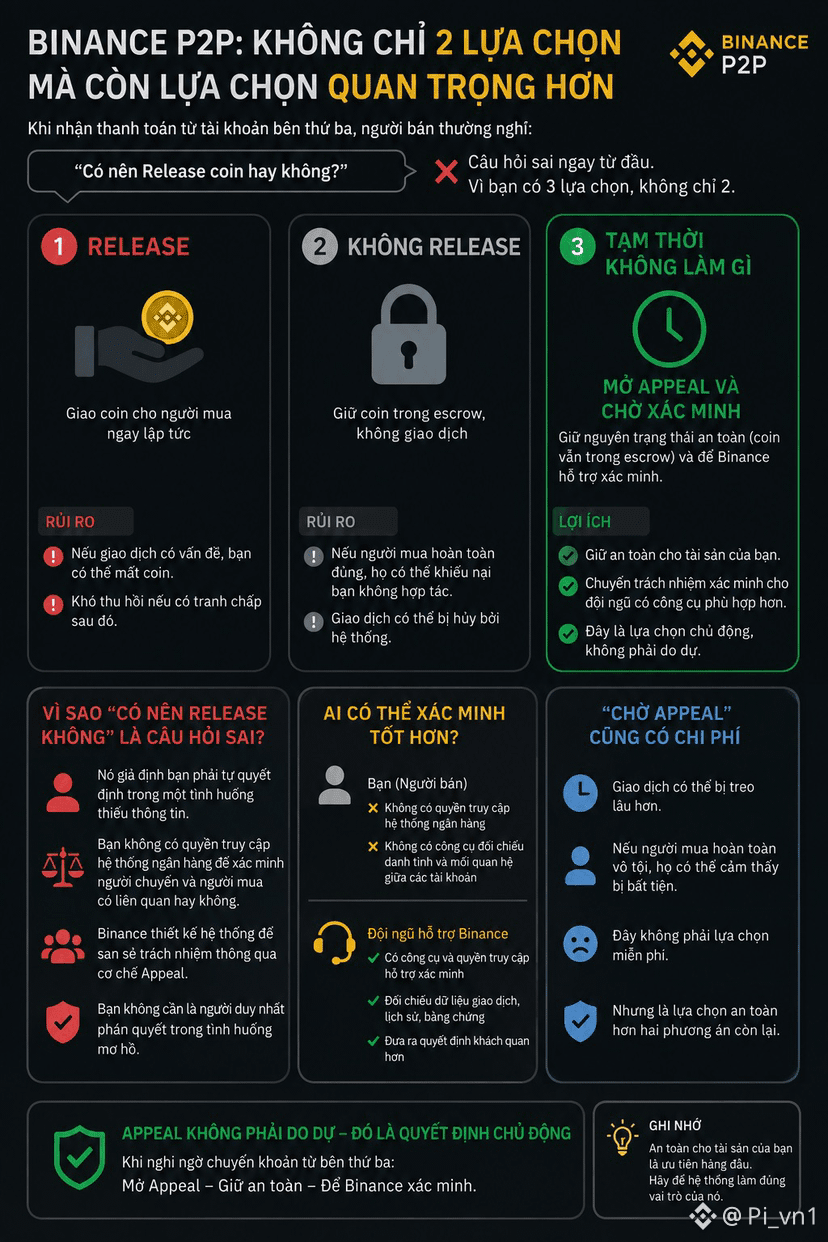
Binance P2Pにおける「送金者名の不一致」という状況を、取引面だけでなく個人の責任という観点から見て、注目すべき点があると感じました。たとえ売り手がうっかりしたとしても、資金に問題が生じた場合には、買い手の責任だけでなく、売り手自身が自分の責任を考える立場にあります。
売り手が、ある取引に対してコインをReleaseしたあと、送金元の資金に問題があると後で判明した場合、その時点で「送金者名が一致していない」ことを事前に知っていたかどうかが、検討対象になり得ます。異常を見つけたにもかかわらずReleaseを選んだ売り手と、まったく何も知らない売り手では、個人の責任における状況が異なります。たとえ最終結果がまったく同じであってもです。
このため、異常を発見したらすぐに主導でAppealを開くことは、取引の面で保護になるだけでなく、問題に気づいた時点で売り手が見て見ぬふりではなく責任ある行動を取ったことを示す「足跡」を残すことにもつながります。この足跡には、Binanceの内部だけでなく、状況がエスカレートして外部の公的機関が関与する必要が出た場合にも意味があるかもしれません。
自己ツッコミ:これはやや悲観的で慎重な見方です。多くのケースでは名前の不一致は実際には害のない単なるミスであることも多いので、このアプローチが、似た取引すべてについて売り手を過度に不安にさせるべきではありません。
私は、Binance P2Pがこうした状況における売り手の責任の度合いをより明確にしてくれるのかを待っています。そうすれば、ユーザーが「合理的な注意」と「過度な心配」の境界を正しく理解できるようになります。#binancep2pantoan @Binance_Vietnam #btc
Binance P2Pにおける「送金者名の不一致」という状況を、取引面だけでなく個人の責任という観点から見て、注目すべき点があると感じました。たとえ売り手がうっかりしたとしても、資金に問題が生じた場合には、買い手の責任だけでなく、売り手自身が自分の責任を考える立場にあります。
売り手が、ある取引に対してコインをReleaseしたあと、送金元の資金に問題があると後で判明した場合、その時点で「送金者名が一致していない」ことを事前に知っていたかどうかが、検討対象になり得ます。異常を見つけたにもかかわらずReleaseを選んだ売り手と、まったく何も知らない売り手では、個人の責任における状況が異なります。たとえ最終結果がまったく同じであってもです。
このため、異常を発見したらすぐに主導でAppealを開くことは、取引の面で保護になるだけでなく、問題に気づいた時点で売り手が見て見ぬふりではなく責任ある行動を取ったことを示す「足跡」を残すことにもつながります。この足跡には、Binanceの内部だけでなく、状況がエスカレートして外部の公的機関が関与する必要が出た場合にも意味があるかもしれません。
自己ツッコミ:これはやや悲観的で慎重な見方です。多くのケースでは名前の不一致は実際には害のない単なるミスであることも多いので、このアプローチが、似た取引すべてについて売り手を過度に不安にさせるべきではありません。
私は、Binance P2Pがこうした状況における売り手の責任の度合いをより明確にしてくれるのかを待っています。そうすれば、ユーザーが「合理的な注意」と「過度な心配」の境界を正しく理解できるようになります。#binancep2pantoan @Binance Vietnam #btc
売り手が、ある取引に対してコインをReleaseしたあと、送金元の資金に問題があると後で判明した場合、その時点で「送金者名が一致していない」ことを事前に知っていたかどうかが、検討対象になり得ます。異常を見つけたにもかかわらずReleaseを選んだ売り手と、まったく何も知らない売り手では、個人の責任における状況が異なります。たとえ最終結果がまったく同じであってもです。
このため、異常を発見したらすぐに主導でAppealを開くことは、取引の面で保護になるだけでなく、問題に気づいた時点で売り手が見て見ぬふりではなく責任ある行動を取ったことを示す「足跡」を残すことにもつながります。この足跡には、Binanceの内部だけでなく、状況がエスカレートして外部の公的機関が関与する必要が出た場合にも意味があるかもしれません。
自己ツッコミ:これはやや悲観的で慎重な見方です。多くのケースでは名前の不一致は実際には害のない単なるミスであることも多いので、このアプローチが、似た取引すべてについて売り手を過度に不安にさせるべきではありません。
私は、Binance P2Pがこうした状況における売り手の責任の度合いをより明確にしてくれるのかを待っています。そうすれば、ユーザーが「合理的な注意」と「過度な心配」の境界を正しく理解できるようになります。#binancep2pantoan @Binance Vietnam #btc
67
·
--
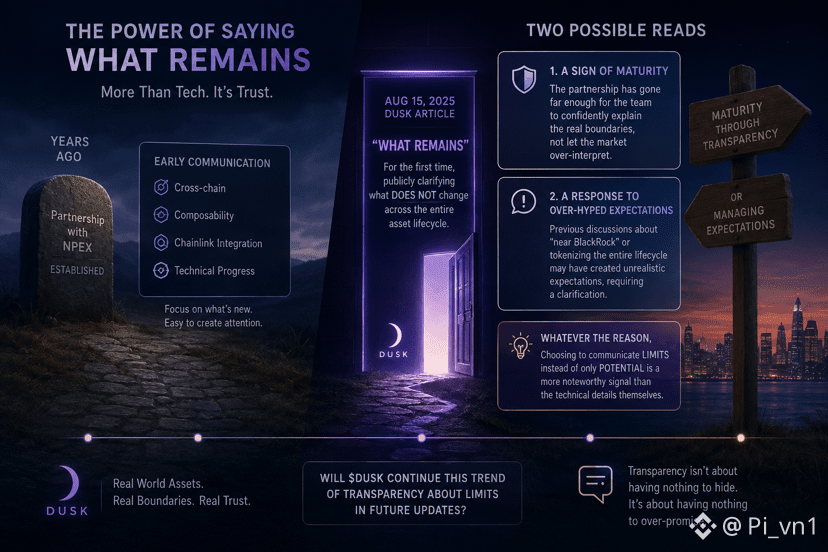
@Dusk_Foundation の物語における時系列の距離感を考えると、注目すべき点があると思いました。NPEX との関係は何年も前から存在していたのに、先日の 15/8 の記事が初めて公にして、はっきりと「what remains(残るもの)」——資産のライフサイクル全体において変わらないものが何か——を示した、ということです。
これは、プロダクトの変化というよりは、コミュニケーションの成熟を示唆しています。初期段階では、提携に関するプレスリリースの多くが、新しい点——クロスチェーン、コンポーザビリティ、Chainlink の統合——を強調しがちです。そうすれば注目を集めやすく、技術的な進捗で測定もしやすいからです。しかし、「変わったこと」だけを語るのではなく、「変わらないこと」を正直に箇条書きにするのは、まだ市場の注目を集める必要があるプロジェクト段階では、あまり見られない透明性の形です。
読み方としては、あり得る可能性が 2 つあります。1 つは、成熟のサインです。NPEX との関係が十分に進んでいて、チームが実際の制約を具体的に説明できるだけの自信がある、ということ。市場に楽観的に過度な推測をさせるのではなく、現実の範囲をはっきりさせたのだ、という見方です。もう 1 つは、期待が過大に膨らんだことへの反応です。これまでの議論で「BlackRock に近い」とか、所有のライフサイクル全体をトークン化する、といったことが語られており、実態を超える期待が生まれてしまったため、その境界を改めて明確にする記事が必要になったのでは、ということです。
理由が何であれ、「可能性」だけを語るのではなく「限界」を公にしていることのほうが、技術的な内容そのものよりも、より注目に値するシグナルだと言えます。
自己反論:これは、通常の教育コンテンツの一記事にすぎず、意図的なコミュニケーション戦略の変更を必ずしも反映していないのかもしれません。
私は、$DUSK が今後のアップデートでこの「限界」に関する透明性のトレンドを継続するのか、それとも単なる一度きりの例外なのかを見守っています。#dusk $BTC $ETH
@Dusk の物語における時系列の距離感を考えると、注目すべき点があると思いました。NPEX との関係は何年も前から存在していたのに、先日の 15/8 の記事が初めて公にして、はっきりと「what remains(残るもの)」——資産のライフサイクル全体において変わらないものが何か——を示した、ということです。
これは、プロダクトの変化というよりは、コミュニケーションの成熟を示唆しています。初期段階では、提携に関するプレスリリースの多くが、新しい点——クロスチェーン、コンポーザビリティ、Chainlink の統合——を強調しがちです。そうすれば注目を集めやすく、技術的な進捗で測定もしやすいからです。しかし、「変わったこと」だけを語るのではなく、「変わらないこと」を正直に箇条書きにするのは、まだ市場の注目を集める必要があるプロジェクト段階では、あまり見られない透明性の形です。
読み方としては、あり得る可能性が 2 つあります。1 つは、成熟のサインです。NPEX との関係が十分に進んでいて、チームが実際の制約を具体的に説明できるだけの自信がある、ということ。市場に楽観的に過度な推測をさせるのではなく、現実の範囲をはっきりさせたのだ、という見方です。もう 1 つは、期待が過大に膨らんだことへの反応です。これまでの議論で「BlackRock に近い」とか、所有のライフサイクル全体をトークン化する、といったことが語られており、実態を超える期待が生まれてしまったため、その境界を改めて明確にする記事が必要になったのでは、ということです。
理由が何であれ、「可能性」だけを語るのではなく「限界」を公にしていることのほうが、技術的な内容そのものよりも、より注目に値するシグナルだと言えます。
自己反論:これは、通常の教育コンテンツの一記事にすぎず、意図的なコミュニケーション戦略の変更を必ずしも反映していないのかもしれません。
私は、$DUSK が今後のアップデートでこの「限界」に関する透明性のトレンドを継続するのか、それとも単なる一度きりの例外なのかを見守っています。#dusk $BTC $ETH
これは、プロダクトの変化というよりは、コミュニケーションの成熟を示唆しています。初期段階では、提携に関するプレスリリースの多くが、新しい点——クロスチェーン、コンポーザビリティ、Chainlink の統合——を強調しがちです。そうすれば注目を集めやすく、技術的な進捗で測定もしやすいからです。しかし、「変わったこと」だけを語るのではなく、「変わらないこと」を正直に箇条書きにするのは、まだ市場の注目を集める必要があるプロジェクト段階では、あまり見られない透明性の形です。
読み方としては、あり得る可能性が 2 つあります。1 つは、成熟のサインです。NPEX との関係が十分に進んでいて、チームが実際の制約を具体的に説明できるだけの自信がある、ということ。市場に楽観的に過度な推測をさせるのではなく、現実の範囲をはっきりさせたのだ、という見方です。もう 1 つは、期待が過大に膨らんだことへの反応です。これまでの議論で「BlackRock に近い」とか、所有のライフサイクル全体をトークン化する、といったことが語られており、実態を超える期待が生まれてしまったため、その境界を改めて明確にする記事が必要になったのでは、ということです。
理由が何であれ、「可能性」だけを語るのではなく「限界」を公にしていることのほうが、技術的な内容そのものよりも、より注目に値するシグナルだと言えます。
自己反論:これは、通常の教育コンテンツの一記事にすぎず、意図的なコミュニケーション戦略の変更を必ずしも反映していないのかもしれません。
私は、$DUSK が今後のアップデートでこの「限界」に関する透明性のトレンドを継続するのか、それとも単なる一度きりの例外なのかを見守っています。#dusk $BTC $ETH
168
·
--
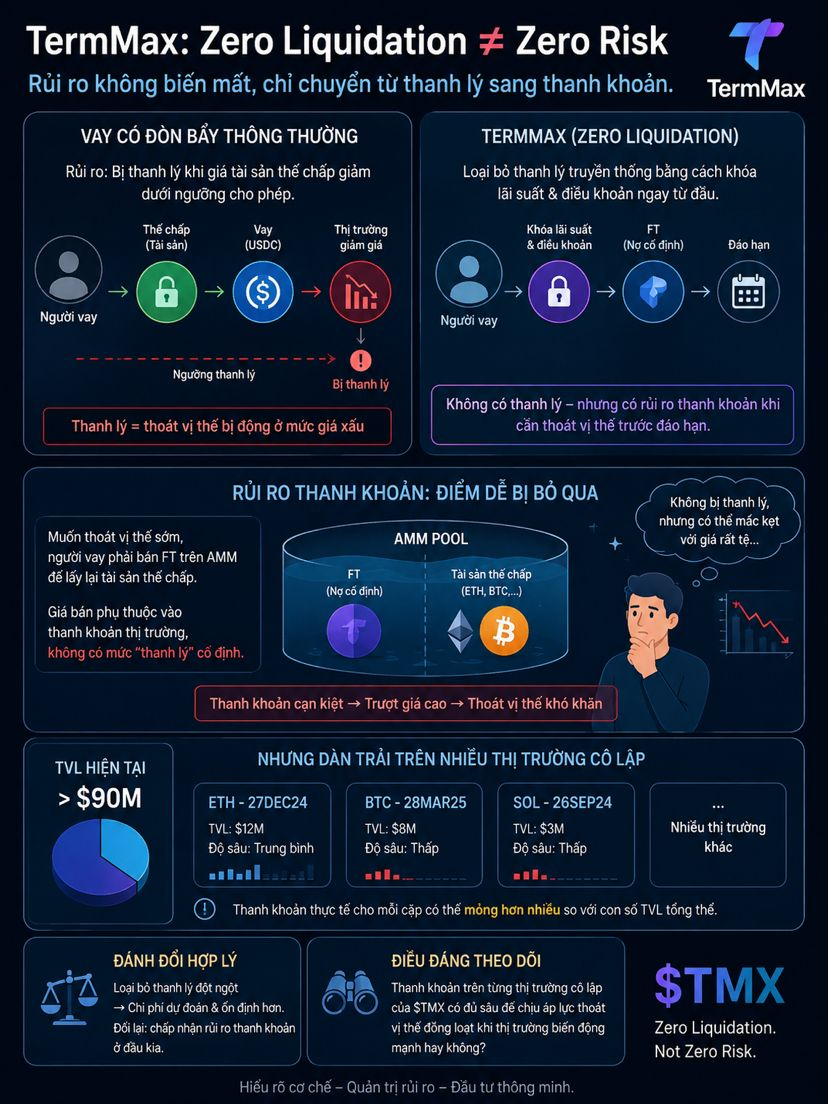
@termmax のモデルにおける流動性リスクについて、注目すべき点があると感じました。「zero liquidation(ゼロ清算)」という物語は魅力的に聞こえますが、「ゼロリスク」を意味するわけではありません——本質的には、リスクを清算から、より話題にされにくい別の形へと振り替えているだけです。
通常のレバレッジ付きローンでは、担保資産の価格が下落したときに清算(リキッド化)されることがリスクです。TermMaxは、最初から利率と条件を固定して従来の清算を排除します——その代わり、満期時における流動性の確保というリスクに置き換わります。ポジションを早期に手放したい借り手は、事前に確定した清算価格ではなく、AMM上で十分な流動性があり、適正な価格でFTを売却できるかに依存します。
これはマーケティングのスローガンだけを聞くと見落とされがちな点です。「清算されない」というのは確かに安全に聞こえますが、市場が大きく変動し、AMMの流動性が枯渇すれば、利用者は適正な価格で手放せないポジションに閉じ込められる可能性があります。つまり本質的に同様のリスクで、発動のメカニズムが異なるだけです。
TVLが9,000万ドル超とはいえ、資産や満期の異なる複数の隔離されたマーケットに分散しているため、特定のペアに対する実際の流動性は、総合TVLの数字が示唆するよりもずっと薄い可能性があります。
自己反論:これは設計上の適切なトレードオフです——急な清算をなくすことでコストをより確実に予測できる一方、反対側で流動性リスクを受け入れることになります。
私は、TMXの各隔離市場における流動性が、相場が大きく変動した際に参加者が一斉にポジションを解消する圧力を耐えられるほど十分な深さを持つのかを、見極めたいと考えています。
#termmax $BTC $ETH
@TermMax のモデルにおける流動性リスクについて、注目すべき点があると感じました。「zero liquidation(ゼロ清算)」という物語は魅力的に聞こえますが、「ゼロリスク」を意味するわけではありません——本質的には、リスクを清算から、より話題にされにくい別の形へと振り替えているだけです。
通常のレバレッジ付きローンでは、担保資産の価格が下落したときに清算(リキッド化)されることがリスクです。TermMaxは、最初から利率と条件を固定して従来の清算を排除します——その代わり、満期時における流動性の確保というリスクに置き換わります。ポジションを早期に手放したい借り手は、事前に確定した清算価格ではなく、AMM上で十分な流動性があり、適正な価格でFTを売却できるかに依存します。
これはマーケティングのスローガンだけを聞くと見落とされがちな点です。「清算されない」というのは確かに安全に聞こえますが、市場が大きく変動し、AMMの流動性が枯渇すれば、利用者は適正な価格で手放せないポジションに閉じ込められる可能性があります。つまり本質的に同様のリスクで、発動のメカニズムが異なるだけです。
TVLが9,000万ドル超とはいえ、資産や満期の異なる複数の隔離されたマーケットに分散しているため、特定のペアに対する実際の流動性は、総合TVLの数字が示唆するよりもずっと薄い可能性があります。
自己反論:これは設計上の適切なトレードオフです——急な清算をなくすことでコストをより確実に予測できる一方、反対側で流動性リスクを受け入れることになります。
私は、TMXの各隔離市場における流動性が、相場が大きく変動した際に参加者が一斉にポジションを解消する圧力を耐えられるほど十分な深さを持つのかを、見極めたいと考えています。
#termmax $BTC $ETH
通常のレバレッジ付きローンでは、担保資産の価格が下落したときに清算(リキッド化)されることがリスクです。TermMaxは、最初から利率と条件を固定して従来の清算を排除します——その代わり、満期時における流動性の確保というリスクに置き換わります。ポジションを早期に手放したい借り手は、事前に確定した清算価格ではなく、AMM上で十分な流動性があり、適正な価格でFTを売却できるかに依存します。
これはマーケティングのスローガンだけを聞くと見落とされがちな点です。「清算されない」というのは確かに安全に聞こえますが、市場が大きく変動し、AMMの流動性が枯渇すれば、利用者は適正な価格で手放せないポジションに閉じ込められる可能性があります。つまり本質的に同様のリスクで、発動のメカニズムが異なるだけです。
TVLが9,000万ドル超とはいえ、資産や満期の異なる複数の隔離されたマーケットに分散しているため、特定のペアに対する実際の流動性は、総合TVLの数字が示唆するよりもずっと薄い可能性があります。
自己反論:これは設計上の適切なトレードオフです——急な清算をなくすことでコストをより確実に予測できる一方、反対側で流動性リスクを受け入れることになります。
私は、TMXの各隔離市場における流動性が、相場が大きく変動した際に参加者が一斉にポジションを解消する圧力を耐えられるほど十分な深さを持つのかを、見極めたいと考えています。
#termmax $BTC $ETH
146
·
--
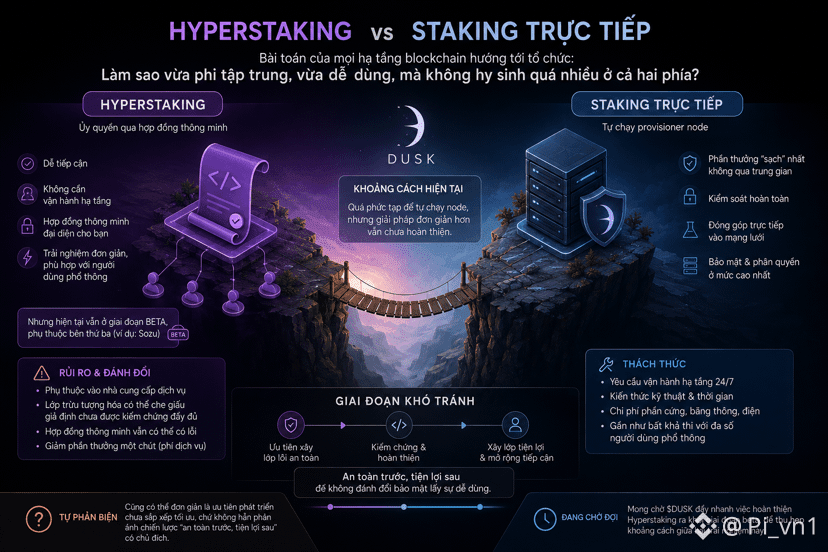
@Dusk_Foundation をめぐるHyperstakingと直接のステーキングの距離について考えると、注目すべき点があると思います。これは、組織向けに向けられたあらゆるブロックチェーン基盤が直面する、より大きな課題の縮図かもしれません——分散性と使いやすさを両立しつつ、双方に対して過度な犠牲を払わずにどう実現するのか。
プロビジョナー・ノードを直接動かせば、中間を介さずに最も「クリーン」な報酬を得られます。しかし、そのためには24/7でのインフラ運用が必要で、一般的なユーザーの大半にはほぼ不可能です。Hyperstakingはまさにこの問題を解決するために生まれました——スマートコントラクトが代行し、自分で運用する必要がありません。ですが、その便利な解決策がまだベータ段階にある間は、Sozuのような第三者への依存によって、一般ユーザーは中途半端な位置に置かれます。自分でノードを走らせるには複雑すぎる一方で、抽象化によって簡単になるはずの層は、まだ十分に完成していない。
これは、安全でありつつ、同時に誰もが利用しやすい基盤を目指すあらゆる取り組みにとって避けられない段階です。最初から2つの目標を同時にうまく満たすことは、まれにしか起きません。自然な優先順位としては、まず安全なコア層を固め、その後で利便性の層を積み上げます。逆にすると、抽象化が未検証の前提を隠してしまい、リスクを生む可能性があるからです。
自己反論:この見方はかなり好意的です——あるいは単に、最適に整理されていない開発の優先順位を付けているだけで、「安全が先、利便性は後」という意図的な戦略を必ずしも反映しているわけではないのかもしれません。
私は、$DUSK がHyperstakingの完成をベータから前倒しし、この2つの体験のギャップを縮めてくれるのを見守っています。
#dusk $AKE $ETH
@Dusk をめぐるHyperstakingと直接のステーキングの距離について考えると、注目すべき点があると思います。これは、組織向けに向けられたあらゆるブロックチェーン基盤が直面する、より大きな課題の縮図かもしれません——分散性と使いやすさを両立しつつ、双方に対して過度な犠牲を払わずにどう実現するのか。
プロビジョナー・ノードを直接動かせば、中間を介さずに最も「クリーン」な報酬を得られます。しかし、そのためには24/7でのインフラ運用が必要で、一般的なユーザーの大半にはほぼ不可能です。Hyperstakingはまさにこの問題を解決するために生まれました——スマートコントラクトが代行し、自分で運用する必要がありません。ですが、その便利な解決策がまだベータ段階にある間は、Sozuのような第三者への依存によって、一般ユーザーは中途半端な位置に置かれます。自分でノードを走らせるには複雑すぎる一方で、抽象化によって簡単になるはずの層は、まだ十分に完成していない。
これは、安全でありつつ、同時に誰もが利用しやすい基盤を目指すあらゆる取り組みにとって避けられない段階です。最初から2つの目標を同時にうまく満たすことは、まれにしか起きません。自然な優先順位としては、まず安全なコア層を固め、その後で利便性の層を積み上げます。逆にすると、抽象化が未検証の前提を隠してしまい、リスクを生む可能性があるからです。
自己反論:この見方はかなり好意的です——あるいは単に、最適に整理されていない開発の優先順位を付けているだけで、「安全が先、利便性は後」という意図的な戦略を必ずしも反映しているわけではないのかもしれません。
私は、$DUSK がHyperstakingの完成をベータから前倒しし、この2つの体験のギャップを縮めてくれるのを見守っています。
#dusk $AKE $ETH
プロビジョナー・ノードを直接動かせば、中間を介さずに最も「クリーン」な報酬を得られます。しかし、そのためには24/7でのインフラ運用が必要で、一般的なユーザーの大半にはほぼ不可能です。Hyperstakingはまさにこの問題を解決するために生まれました——スマートコントラクトが代行し、自分で運用する必要がありません。ですが、その便利な解決策がまだベータ段階にある間は、Sozuのような第三者への依存によって、一般ユーザーは中途半端な位置に置かれます。自分でノードを走らせるには複雑すぎる一方で、抽象化によって簡単になるはずの層は、まだ十分に完成していない。
これは、安全でありつつ、同時に誰もが利用しやすい基盤を目指すあらゆる取り組みにとって避けられない段階です。最初から2つの目標を同時にうまく満たすことは、まれにしか起きません。自然な優先順位としては、まず安全なコア層を固め、その後で利便性の層を積み上げます。逆にすると、抽象化が未検証の前提を隠してしまい、リスクを生む可能性があるからです。
自己反論:この見方はかなり好意的です——あるいは単に、最適に整理されていない開発の優先順位を付けているだけで、「安全が先、利便性は後」という意図的な戦略を必ずしも反映しているわけではないのかもしれません。
私は、$DUSK がHyperstakingの完成をベータから前倒しし、この2つの体験のギャップを縮めてくれるのを見守っています。
#dusk $AKE $ETH
2
249
·
--
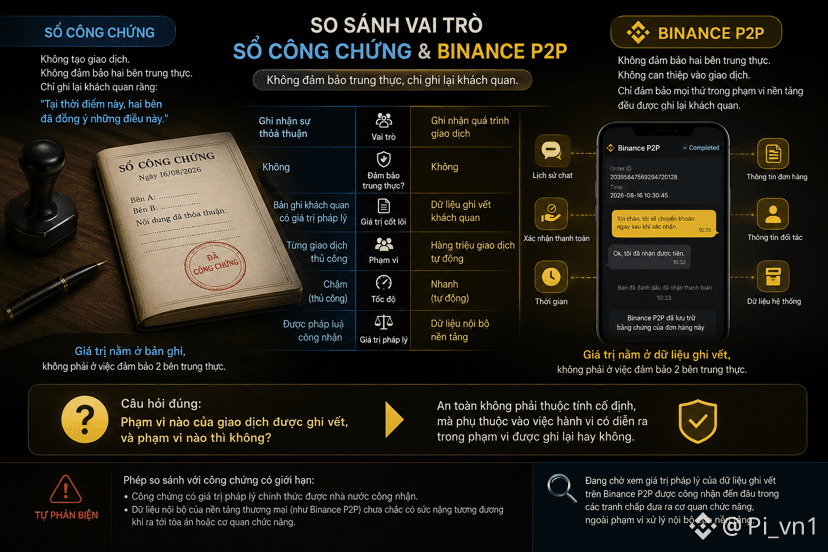
バイナンスP2Pの役割を、単なる取引所としてだけ見るのではなく、公正証書(登記簿)の役割にたとえてみたときに気づいたことがあります。
公正証書は取引を生み出しませんし、双方が誠実かどうかも保証しません。行うのは、「この時点で双方がこのような条件に合意した」という事実を客観的に記録することです――そして、その記録の存在そのもの、具体的な内容以上のものが、のちに争いが起きた際の重みになります。
バイナンスP2Pも、チャット枠と取引履歴において、ほぼ同じようなロジックで運用されています。双方の誠実さは保証できません――それを実現できる基盤はどこにもありません。ですが、プラットフォーム内で起きたことはすべて、客観的に記録されることを保証します。
従来の公証との違いは、規模と速度です。公証人は1件ずつ手作業で処理しますが、P2Pの記録メカニズムは自動化され、何百万もの取引を同時に処理できます。
このように見るなら、「P2Pは安全か」という問いは、「取引のどの範囲が記録され、どの範囲は記録されないのか」に置き換えるべきです。ここでいう安全性は固定された属性ではなく、行為が記録される範囲内で行われたかどうかに依存します。
自己ツッコミ:公証との比較には限界があります。公証は国家が公式に認める法的な効力を持つのに対し、商用プラットフォーム内部のデータは、実際に裁判所に持ち込まれたときに同等の重みがあると確実とは限りません。
私は、バイナンスP2P上の記録データが、紛争の際に当局へ提出する局面で、どこまで法的に認められるのかを見極めようとしています(プラットフォーム内の処理範囲を超えた場合)。#binancep2pantoan @Binance_Vietnam $ETH $AKE
バイナンスP2Pの役割を、単なる取引所としてだけ見るのではなく、公正証書(登記簿)の役割にたとえてみたときに気づいたことがあります。
公正証書は取引を生み出しませんし、双方が誠実かどうかも保証しません。行うのは、「この時点で双方がこのような条件に合意した」という事実を客観的に記録することです――そして、その記録の存在そのもの、具体的な内容以上のものが、のちに争いが起きた際の重みになります。
バイナンスP2Pも、チャット枠と取引履歴において、ほぼ同じようなロジックで運用されています。双方の誠実さは保証できません――それを実現できる基盤はどこにもありません。ですが、プラットフォーム内で起きたことはすべて、客観的に記録されることを保証します。
従来の公証との違いは、規模と速度です。公証人は1件ずつ手作業で処理しますが、P2Pの記録メカニズムは自動化され、何百万もの取引を同時に処理できます。
このように見るなら、「P2Pは安全か」という問いは、「取引のどの範囲が記録され、どの範囲は記録されないのか」に置き換えるべきです。ここでいう安全性は固定された属性ではなく、行為が記録される範囲内で行われたかどうかに依存します。
自己ツッコミ:公証との比較には限界があります。公証は国家が公式に認める法的な効力を持つのに対し、商用プラットフォーム内部のデータは、実際に裁判所に持ち込まれたときに同等の重みがあると確実とは限りません。
私は、バイナンスP2P上の記録データが、紛争の際に当局へ提出する局面で、どこまで法的に認められるのかを見極めようとしています(プラットフォーム内の処理範囲を超えた場合)。#binancep2pantoan @Binance Vietnam $ETH $AKE
公正証書は取引を生み出しませんし、双方が誠実かどうかも保証しません。行うのは、「この時点で双方がこのような条件に合意した」という事実を客観的に記録することです――そして、その記録の存在そのもの、具体的な内容以上のものが、のちに争いが起きた際の重みになります。
バイナンスP2Pも、チャット枠と取引履歴において、ほぼ同じようなロジックで運用されています。双方の誠実さは保証できません――それを実現できる基盤はどこにもありません。ですが、プラットフォーム内で起きたことはすべて、客観的に記録されることを保証します。
従来の公証との違いは、規模と速度です。公証人は1件ずつ手作業で処理しますが、P2Pの記録メカニズムは自動化され、何百万もの取引を同時に処理できます。
このように見るなら、「P2Pは安全か」という問いは、「取引のどの範囲が記録され、どの範囲は記録されないのか」に置き換えるべきです。ここでいう安全性は固定された属性ではなく、行為が記録される範囲内で行われたかどうかに依存します。
自己ツッコミ:公証との比較には限界があります。公証は国家が公式に認める法的な効力を持つのに対し、商用プラットフォーム内部のデータは、実際に裁判所に持ち込まれたときに同等の重みがあると確実とは限りません。
私は、バイナンスP2P上の記録データが、紛争の際に当局へ提出する局面で、どこまで法的に認められるのかを見極めようとしています(プラットフォーム内の処理範囲を超えた場合)。#binancep2pantoan @Binance Vietnam $ETH $AKE
79
·
--
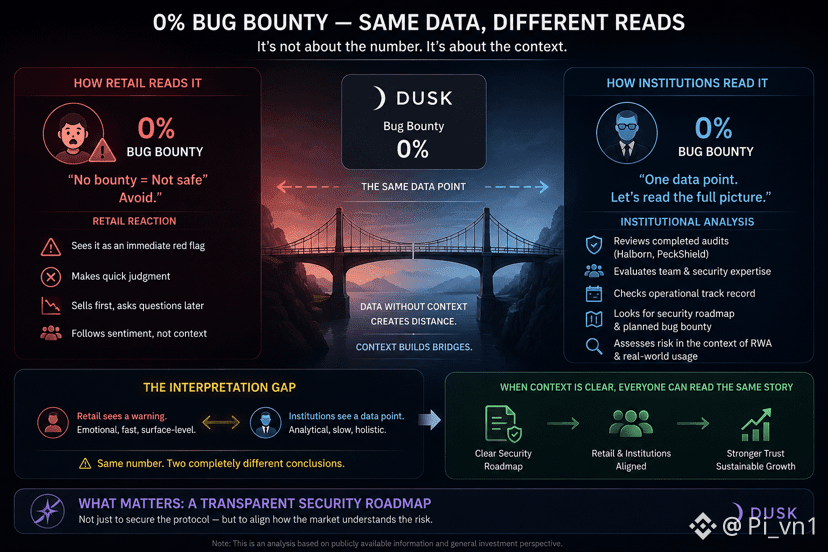
Duskの0%バグバウンティという数字を見たとき、マーケットがどう反応するかと、実際に投資する組織がその数字をどう読むかを比べてみると、自分が気づいたことがあります。
小売(retail)のフォロワーの多くにとって、セキュリティ指標が0は「すぐに出る警告」として読まれがちです――プロジェクトは安全ではない、だから近づくな。けれども、RWAに投資することを本気で検討する組織系ファンドは、単一の数字で止まりません。彼らは全ての書類を見ます。既にある監査(audit)の担当者は誰か、技術チームの構造、インシデントのない運用履歴、そしてこのギャップを埋めるための計画がロードマップにあるかどうかまで。
これは、数字を「最終結論」として読むのと、「より大きな全体像の中の1つのデータポイント」として読むのとの違いです。$DUSK ではバグバウンティが0は事実ですが、その意味は何と並べるかで変わります――明確なセキュリティ・ロードマップの横に置かれるのか、沈黙の横に置かれるのかでまったく別物になる。
問題は、その数字が良いか悪いかではなく、小売と組織がまったく別の読み方で同じデータを読んでしまうことにあります。その「理解のズレ」が、実際のリスクを反映していない価格反応を生みうる。
自己ツッコミ:@Dusk_Foundation に具体的なセキュリティ・ロードマップがあるのかどうかについて、内部情報は持っていないので、これはあくまで異なるタイプの投資家が同じ数字をどう解釈するかに関する推測です。
自分は、Duskが組織も小売も同じ物語として読めるほど十分に明確なセキュリティ・ロードマップを公開するのを待っています。各方面がそれぞれのやり方で勝手に解釈する状況ではなく。#dusk $AKE
Duskの0%バグバウンティという数字を見たとき、マーケットがどう反応するかと、実際に投資する組織がその数字をどう読むかを比べてみると、自分が気づいたことがあります。
小売(retail)のフォロワーの多くにとって、セキュリティ指標が0は「すぐに出る警告」として読まれがちです――プロジェクトは安全ではない、だから近づくな。けれども、RWAに投資することを本気で検討する組織系ファンドは、単一の数字で止まりません。彼らは全ての書類を見ます。既にある監査(audit)の担当者は誰か、技術チームの構造、インシデントのない運用履歴、そしてこのギャップを埋めるための計画がロードマップにあるかどうかまで。
これは、数字を「最終結論」として読むのと、「より大きな全体像の中の1つのデータポイント」として読むのとの違いです。$DUSK ではバグバウンティが0は事実ですが、その意味は何と並べるかで変わります――明確なセキュリティ・ロードマップの横に置かれるのか、沈黙の横に置かれるのかでまったく別物になる。
問題は、その数字が良いか悪いかではなく、小売と組織がまったく別の読み方で同じデータを読んでしまうことにあります。その「理解のズレ」が、実際のリスクを反映していない価格反応を生みうる。
自己ツッコミ:@Dusk に具体的なセキュリティ・ロードマップがあるのかどうかについて、内部情報は持っていないので、これはあくまで異なるタイプの投資家が同じ数字をどう解釈するかに関する推測です。
自分は、Duskが組織も小売も同じ物語として読めるほど十分に明確なセキュリティ・ロードマップを公開するのを待っています。各方面がそれぞれのやり方で勝手に解釈する状況ではなく。#dusk $AKE
小売(retail)のフォロワーの多くにとって、セキュリティ指標が0は「すぐに出る警告」として読まれがちです――プロジェクトは安全ではない、だから近づくな。けれども、RWAに投資することを本気で検討する組織系ファンドは、単一の数字で止まりません。彼らは全ての書類を見ます。既にある監査(audit)の担当者は誰か、技術チームの構造、インシデントのない運用履歴、そしてこのギャップを埋めるための計画がロードマップにあるかどうかまで。
これは、数字を「最終結論」として読むのと、「より大きな全体像の中の1つのデータポイント」として読むのとの違いです。$DUSK ではバグバウンティが0は事実ですが、その意味は何と並べるかで変わります――明確なセキュリティ・ロードマップの横に置かれるのか、沈黙の横に置かれるのかでまったく別物になる。
問題は、その数字が良いか悪いかではなく、小売と組織がまったく別の読み方で同じデータを読んでしまうことにあります。その「理解のズレ」が、実際のリスクを反映していない価格反応を生みうる。
自己ツッコミ:@Dusk に具体的なセキュリティ・ロードマップがあるのかどうかについて、内部情報は持っていないので、これはあくまで異なるタイプの投資家が同じ数字をどう解釈するかに関する推測です。
自分は、Duskが組織も小売も同じ物語として読めるほど十分に明確なセキュリティ・ロードマップを公開するのを待っています。各方面がそれぞれのやり方で勝手に解釈する状況ではなく。#dusk $AKE
3
3
82
·
--
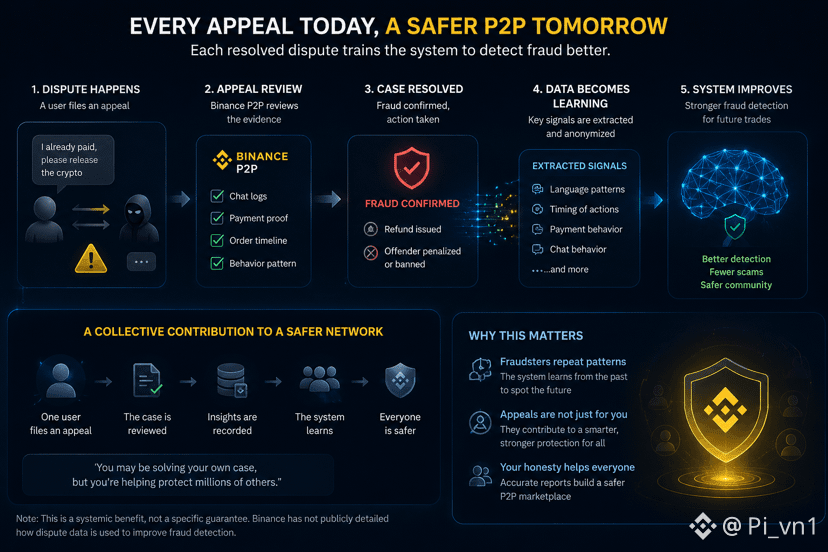
データの観点からBinance P2PにおけるAppealについて考えると、興味深い点があります。紛争が解決されるたびに、1件の出来事が終わるだけでなく、次回以降の取引に向けて、詐欺のパターンを見分けるシステム全体が静かにより良く訓練されていくのです。
不正のケースがAppealによって確認されると、違反した当人が処理されるだけではありません。彼らの振る舞い、使う言葉、手を仕掛けるタイミングなども、将来の同様のパターンを見分けるためのデータになります。だからこそ、時間とともに一部のよくある詐欺シナリオが発見されやすくなっていくのです。詐欺師が下手になったからではなく、システムが過去の事例がどのように起きたかを「学習」しているからです。
これは、個々の紛争をネットワーク全体の安全に対する貢献の一部へと変えます。当事者がそのことに気づかないとしてもです。騙されて異議申し立てを行い、成功した人は、自分のために公正さを取り戻すだけでなく、結果的に、後に他の誰かに起こり得る同様のケースをシステムがより良く認識する手助けにもなります。
セルフ・リフレクション:これはシステム全体としてのメリットであり、具体的な約束ではありません。Appealの1件から得られたデータが、詐欺の検知改善に確実に使われることは保証されません。あくまで、主要なプラットフォームが通常どのように運営されているか、という合理的な推論に基づくものです。
Binance P2Pが、過去の紛争データが詐欺検知の改善にどのように使われているかを、より明確に公開してくれることを待っています。ユーザーが、問題に遭遇したときに正直に報告することの価値を実感できるようにするためです。#binancep2pantoan @Binance_Vietnam $AKE
データの観点からBinance P2PにおけるAppealについて考えると、興味深い点があります。紛争が解決されるたびに、1件の出来事が終わるだけでなく、次回以降の取引に向けて、詐欺のパターンを見分けるシステム全体が静かにより良く訓練されていくのです。
不正のケースがAppealによって確認されると、違反した当人が処理されるだけではありません。彼らの振る舞い、使う言葉、手を仕掛けるタイミングなども、将来の同様のパターンを見分けるためのデータになります。だからこそ、時間とともに一部のよくある詐欺シナリオが発見されやすくなっていくのです。詐欺師が下手になったからではなく、システムが過去の事例がどのように起きたかを「学習」しているからです。
これは、個々の紛争をネットワーク全体の安全に対する貢献の一部へと変えます。当事者がそのことに気づかないとしてもです。騙されて異議申し立てを行い、成功した人は、自分のために公正さを取り戻すだけでなく、結果的に、後に他の誰かに起こり得る同様のケースをシステムがより良く認識する手助けにもなります。
セルフ・リフレクション:これはシステム全体としてのメリットであり、具体的な約束ではありません。Appealの1件から得られたデータが、詐欺の検知改善に確実に使われることは保証されません。あくまで、主要なプラットフォームが通常どのように運営されているか、という合理的な推論に基づくものです。
Binance P2Pが、過去の紛争データが詐欺検知の改善にどのように使われているかを、より明確に公開してくれることを待っています。ユーザーが、問題に遭遇したときに正直に報告することの価値を実感できるようにするためです。#binancep2pantoan @Binance Vietnam $AKE
不正のケースがAppealによって確認されると、違反した当人が処理されるだけではありません。彼らの振る舞い、使う言葉、手を仕掛けるタイミングなども、将来の同様のパターンを見分けるためのデータになります。だからこそ、時間とともに一部のよくある詐欺シナリオが発見されやすくなっていくのです。詐欺師が下手になったからではなく、システムが過去の事例がどのように起きたかを「学習」しているからです。
これは、個々の紛争をネットワーク全体の安全に対する貢献の一部へと変えます。当事者がそのことに気づかないとしてもです。騙されて異議申し立てを行い、成功した人は、自分のために公正さを取り戻すだけでなく、結果的に、後に他の誰かに起こり得る同様のケースをシステムがより良く認識する手助けにもなります。
セルフ・リフレクション:これはシステム全体としてのメリットであり、具体的な約束ではありません。Appealの1件から得られたデータが、詐欺の検知改善に確実に使われることは保証されません。あくまで、主要なプラットフォームが通常どのように運営されているか、という合理的な推論に基づくものです。
Binance P2Pが、過去の紛争データが詐欺検知の改善にどのように使われているかを、より明確に公開してくれることを待っています。ユーザーが、問題に遭遇したときに正直に報告することの価値を実感できるようにするためです。#binancep2pantoan @Binance Vietnam $AKE
138
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
QNTRises39%
閲覧回数 5,924
409人が討論中
🚀 $QNT ポンプ +39%!
QuantはThe Clearing House(毎日$2兆を取り扱うネットワーク)と提携しました!
彼らは、米国の上位25行の銀行向けにトークン化された預金ネットワークに電力を供給します。$70から数時間で$100超へ、出来高は553%増。
これは機関投資家の採用にとって「大規模」な動きです。
$QNT は次に$110へ向かうのでしょうか?
#QNT #Quant #CryptoNews #RWA #Bullish#qntrises39%
True News
·いいね:3件
·閲覧回数 3.1k
EthereumBreaksAbove$2700
閲覧回数 846
54人が討論中
BitgetBreachForgedRequestsNotStolenKeys
閲覧回数 5,320
329人が討論中