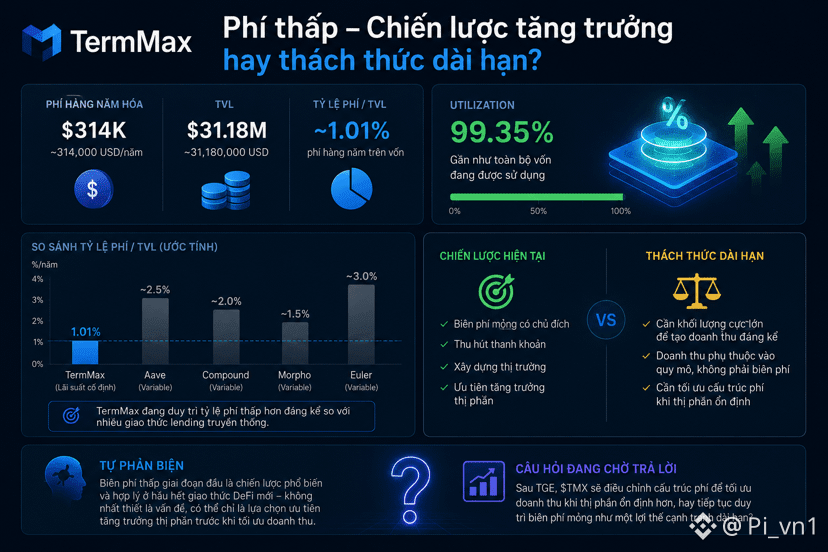
@TermMax の年率の手数料増加率について、注目すべき点があると思いました。年間31.4万USDで、TVLが3,100万USD超に対して、資本に対する手数料率はかなり低めです。以前自分が魅力的だと感じた「すべての資金が働いている」というストーリーと並べて考えるのに値します。
ほぼ全額の資金がマッチし、utilizationデータが示すように利益を生んでいるなら、通常の考え方では、その高い資金利用度に見合った手数料の流れが期待されます。しかし、年率の手数料をTVLで割った比率は約1%にとどまっており、多くの従来型のレンディング・プロトコルに比べて大きく低いです。そこでは手数料が借り手と貸し手の間の金利マージンを直接反映することが多いからです。
これは、当初段階で収益を最大化するのではなく、流動性を集めて市場を育てることを優先する、意図的に薄く設計された手数料構造の兆候かもしれません。競争力の源泉が、対手よりも魅力的な金利である固定金利モデルでは、薄い手数料マージンは、市場シェア獲得の初期段階において借り手と貸し手の双方を惹きつける戦略的な手段になり得ます。
ただし、長期的な持続性についても疑問が残ります。薄い手数料マージンは、控えめな数量で済む高いマージンのモデルと違って、有意な収益を生むには非常に大きな取引量が必要になるからです。
セルフ反論:低い手数料は初期段階の多くの新しいDeFiプロトコルでよくある、そして合理的な戦略です。必ずしも問題ではなく、市場シェアを伸ばすことを優先した選択にすぎない可能性があります。
自分は、TGE後にTMXが市場シェアがより安定した段階で手数料構造を調整するのか、それとも長期的な競争優位として薄いマージンを維持し続けるのかを見守っています。
#termmax $BTC $ETH
ほぼ全額の資金がマッチし、utilizationデータが示すように利益を生んでいるなら、通常の考え方では、その高い資金利用度に見合った手数料の流れが期待されます。しかし、年率の手数料をTVLで割った比率は約1%にとどまっており、多くの従来型のレンディング・プロトコルに比べて大きく低いです。そこでは手数料が借り手と貸し手の間の金利マージンを直接反映することが多いからです。
これは、当初段階で収益を最大化するのではなく、流動性を集めて市場を育てることを優先する、意図的に薄く設計された手数料構造の兆候かもしれません。競争力の源泉が、対手よりも魅力的な金利である固定金利モデルでは、薄い手数料マージンは、市場シェア獲得の初期段階において借り手と貸し手の双方を惹きつける戦略的な手段になり得ます。
ただし、長期的な持続性についても疑問が残ります。薄い手数料マージンは、控えめな数量で済む高いマージンのモデルと違って、有意な収益を生むには非常に大きな取引量が必要になるからです。
セルフ反論:低い手数料は初期段階の多くの新しいDeFiプロトコルでよくある、そして合理的な戦略です。必ずしも問題ではなく、市場シェアを伸ばすことを優先した選択にすぎない可能性があります。
自分は、TGE後にTMXが市場シェアがより安定した段階で手数料構造を調整するのか、それとも長期的な競争優位として薄いマージンを維持し続けるのかを見守っています。
#termmax $BTC $ETH