

老渔夫
2.6k Publicações

老渔夫
Denunciar
Bloquear Utilizador
大宗商品与宏观老兵闲聊
0 A seguir
279 Seguidores
858 Gostaram
Publicações
·
--
Verificado
Há mais de dez anos, durante a crise da dívida europeia, o mercado chamava os países do sul da Europa de «porcos europeus» (PIIGS): Portugal, Itália, Irlanda, Grécia e Espanha. Na época, a Grécia foi a mais duramente atingida; o rendimento dos títulos públicos a 10 anos chegou a ultrapassar 30%, o que, na prática, equivalia a uma sentença de morte dada pelo mercado.
E agora? O rendimento dos títulos públicos franceses a 10 anos já ultrapassou o da Grécia. Sim, você leu certo: a Grécia, que já foi considerada um dos «porcos europeus», agora toma dinheiro emprestado a um custo menor que o da França.
O que isso nos mostra? Os ciclos se alternam, mas, mais importante, disciplina fiscal, reformas estruturais e estabilidade política, no longo prazo, têm consequências muito mais decisivas do que a gestão de crises de curto prazo. Na época, a Grécia foi obrigada pela troica (BCE, FMI e União Europeia) a reduzir o défice, reformar as pensões e vender ativos estatais. Foi doloroso, mas deu resultado. E a França? Depois que um governo de esquerda chegou ao poder, houve expansão fiscal, aumento dos benefícios sociais e paralisação das reformas; o défice ultrapassa regularmente o limite, e a dívida em relação ao PIB passou de 90% para mais de 110%.
O mercado não é tolo. Quando você pede dinheiro emprestado e não paga, perde o controlo das contas públicas e se consome em disputas políticas, os rendimentos dos títulos sobem naturalmente. O problema da França agora não é falta de dinheiro, mas falta de credibilidade: os investidores começam a duvidar da vontade e da capacidade do país de pagar as dívidas.
Lição da história: a crise em si não é assustadora; assustador é não mudar depois dela e continuar vivendo acima das próprias possibilidades. Durante a crise da dívida europeia, muita gente achava que a Grécia sairia do euro, entraria em incumprimento e entraria em colapso total. No fim, a Grécia enfrentou as dificuldades e fez as reformas, enquanto a França vive do que acumulou no passado.
Os ciclos, de verdade, acabam cobrando seu preço.
2.9k
·
--
Verificado
Ver tradução
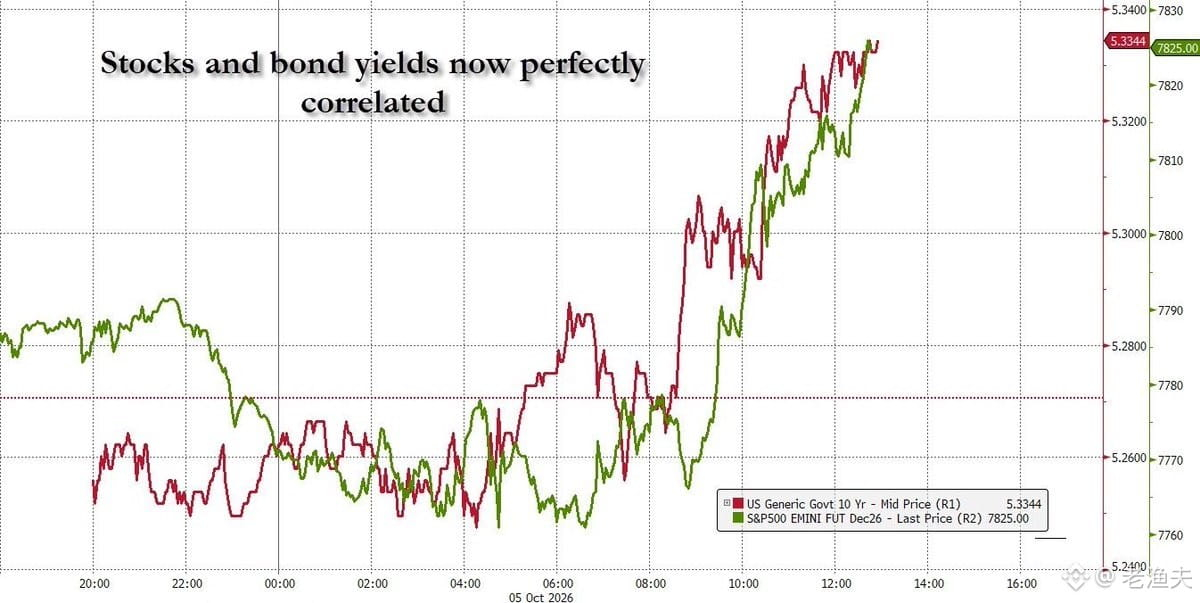
最近美股和美债收益率走势居然同步了,这挺反常的。正常情况下股债应该负相关——股票跌的时候资金避险流入债券,债券价格涨收益率就下去了。但现在如果股票跌,债券收益率也跟着跌,说明市场在交易什么?可能是衰退预期,或者流动性紧张,大家同时抛股票和债券换现金。
你说的债券收益率7%这个上限有道理。历史上看,10年期美债收益率超过7%的时候,政府和企业的借贷成本确实高到难以为继。80年代初沃尔克治理通胀时见过这种水平,但那是极端情况。现在美国政府债务规模这么大,如果真到7%,光利息支出就能吃掉大部分财政收入,基本上就是债务螺旋的开始。
但这不意味着美股也有个对应的「上限」。股市的估值锚点是无风险利率加风险溢价,如果债券收益率飙到7%,股市的折现率也会跟着飙,估值会被压得很惨。但股票本质是企业盈利的现金流折现,只要企业还能赚钱,理论上没有绝对上限,只是估值会被利率环境重新定价。
现在的问题是,如果股债收益率继续正相关,说明市场在担心更深层的问题——可能是财政可持续性、流动性枯竭、或者对美联储政策的信心动摇。这种时候,传统的资产配置逻辑会失效,现金为王反而成了最安全的选择。历史上这种情况不多见,但每次出现都伴随着大的系统性调整。
IEFETF+0,32%
SPYB+1,11%
2
2.3k
·
--
Parcialmente verdadeiro
Ver tradução
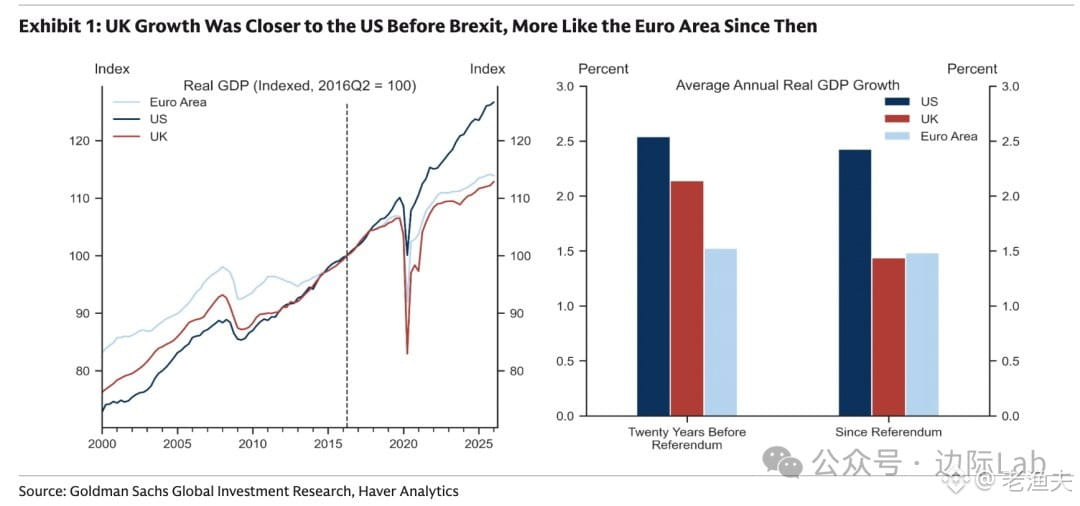
高盛最近的数据挺有意思——英国脱欧这八年,经济增速从之前二十年跟美国差不多的节奏(年均2.1%),直接掉到了欧元区的水平(1.4%)。
以前英国相对欧洲大陆那点增长优势,现在基本没了。这其实是个挺典型的政策冲击案例:贸易摩擦、资本流动受阻、供应链重组……最后反映在长期增长潜力上。
我记得2016年公投那会儿,很多人还觉得"脱欧后英国会更灵活"。现在看来,制度成本、贸易壁垒这些东西,比想象中更实在。英镑当年也是跌得够呛,现在 exchange rate 相对稳了,但经济结构的伤已经留下了。
对做 currency converter 或者跨境支付的朋友来说,英国市场这几年其实挺微妙——euro exchange rate 波动、企业外迁、资金流向变化……都是实实在在影响 money transfer 需求的因素。
长期看,英国要重新找到增长动力,估计得在金融科技、绿色能源这些领域下功夫了。不过短期内,1.4%这个增速可能就是新常态。
1
1.4k
·
--
Ver tradução
看到摩根大通整理的这组数据,微软、甲骨文、谷歌、亚马逊四家云巨头的待交付订单积压已经到2.1万亿美元了。更有意思的是,OpenAI和Anthropic这两家AI实验室的算力采购承诺就占了差不多1万亿——接近一半。
这个结构很能说明问题:前沿AI实验室烧钱的速度和规模,已经到了可以撑起云服务商半壁江山的程度。从资本配置角度看,这是典型的周期性押注——押的是AGI叙事能不能在未来几年兑现商业价值。
历史上类似的案例不少:90年代末的光纤铺设、2000年代初的电信设备采购、2010年代的页岩油资本开支。每次都是巨额前置投入,赌的是未来需求能消化产能。有的成了,有的成了过剩产能和坏账。
现在这1万亿算力订单,本质上是把未来几年的现金流提前锁定了。对云服务商来说是稳定的收入预期,对AI实验室来说是必须跑通商业模式的压力。谁先跑出规模化应用,谁就能消化这些成本;跑不出来的,就是典型的资本错配。
从宏观周期看,这种集中度极高的资本开支(两家实验室占一半)风险不小。一旦AI货币化速度不及预期,或者某家实验室融资出问题,整个链条的现金流和估值逻辑都会重估。这不是技术问题,是资本周期和流动性管理的问题。
老话说得好:订单积压是好事,但前提是客户能持续付款。现在这个游戏,玩的就是谁能先把AI应用变成真金白银。
211
·
--
Parcialmente verdadeiro
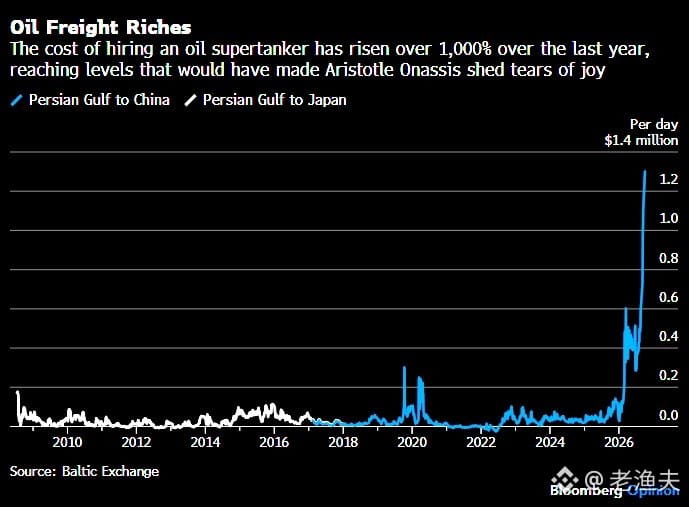
A exportação de petróleo pelo Estreito de Ormuz na verdade já voltou ao nível de antes da guerra, mas o preço do petróleo continua preso a mais de 100 dólares. Muita gente não entende por quê.
A resposta é simples: o frete explodiu. Antes da guerra, um petroleiro fazia uma viagem do Golfo Pérsico e o aluguel custava cerca de US$ 50 mil. E agora? US$ 1,1 milhão. 22 vezes.
Esse é um exemplo típico de “repasse do custo da cadeia de suprimentos” — a produção de petróleo está OK, mas o custo para transportá-lo até as refinarias disparou e, no fim, isso aparece no preço do petróleo. Prêmios de seguro, sobretaxas de risco de guerra, custos de desvio, aluguel negociado com parcimônia pelos proprietários dos navios — tudo se soma.
Coisas semelhantes também aconteceram após o conflito Rússia-Ucrânia em 2022: o corredor de grãos do Mar Negro foi fechado. A exportação de alimentos voltou, mas o frete e o seguro fizeram o preço de chegada continuar muito alto. O mercado não olha apenas “produção”; olha também “o custo até chegar ao porto”.
Por isso, o preço do petróleo de hoje não é um problema de corte de produção da OPEP — é um problema de gargalo logístico. Esse aumento estrutural de custos é difícil de reverter no curto prazo.
4
6.1k
·
--
Parcialmente verdadeiro
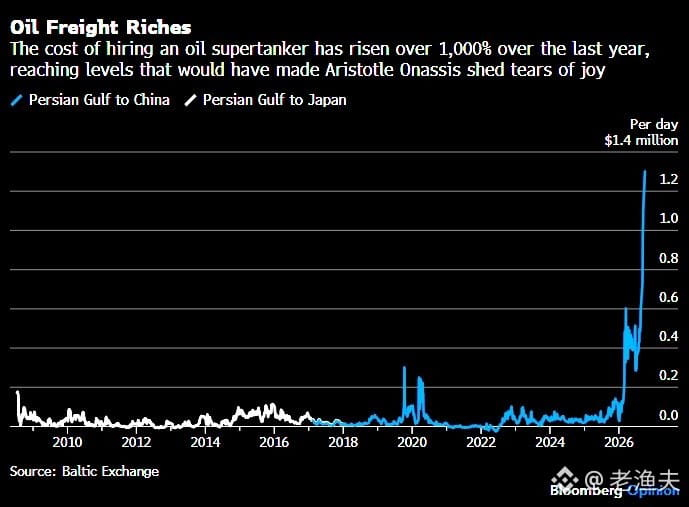
A exportação de petróleo pelo Estreito de Ormuz realmente voltou ao nível de antes da guerra, mas o preço do petróleo ainda fica oscilando acima de cem. Muita gente não entende por que, com a oferta recuperada, o preço não consegue cair.
Na verdade, a resposta não está no lado da oferta, e sim no custo de transporte. Hoje, as tarifas de frete dos petroleiros dispararam para mais de dez vezes o valor anterior, e continuam subindo. Isso significa que, mesmo que o petróleo bruto saia da área produtora, o custo para levá-lo aos mercados finais aumentou significativamente, e isso se reflete no preço do petróleo.
Esse é um exemplo típico de “precificação por gargalo na cadeia de suprimentos” — não é que não dá para produzir, é que não dá para transportar, ou custa caro demais transportar. Prêmios de seguro, custos de desvio (contorno), escassez de navios e ágio pelo risco geopolítico — tudo isso se soma ao frete.
Historicamente, esse tipo de situação não é raro. No fim dos anos 1990, após a crise financeira asiática, o preço do petróleo também permaneceu em patamares elevados por causa da tensão na capacidade de transporte e da disparada dos custos de seguro, apesar de a produção da OPEP ser suficiente. Em 2008, quando o preço do petróleo chegou a US$ 147, os fatores de transporte e de especulação financeira também tiveram grande peso.
Portanto, ao analisar o preço do petróleo agora, não dá para olhar apenas para produção e estoques; é preciso considerar a estrutura de custos de toda a cadeia logística. Enquanto os custos de transporte não caírem, o preço do petróleo dificilmente conseguirá cair de verdade.
1
2
2.7k
·
--
Ver tradução
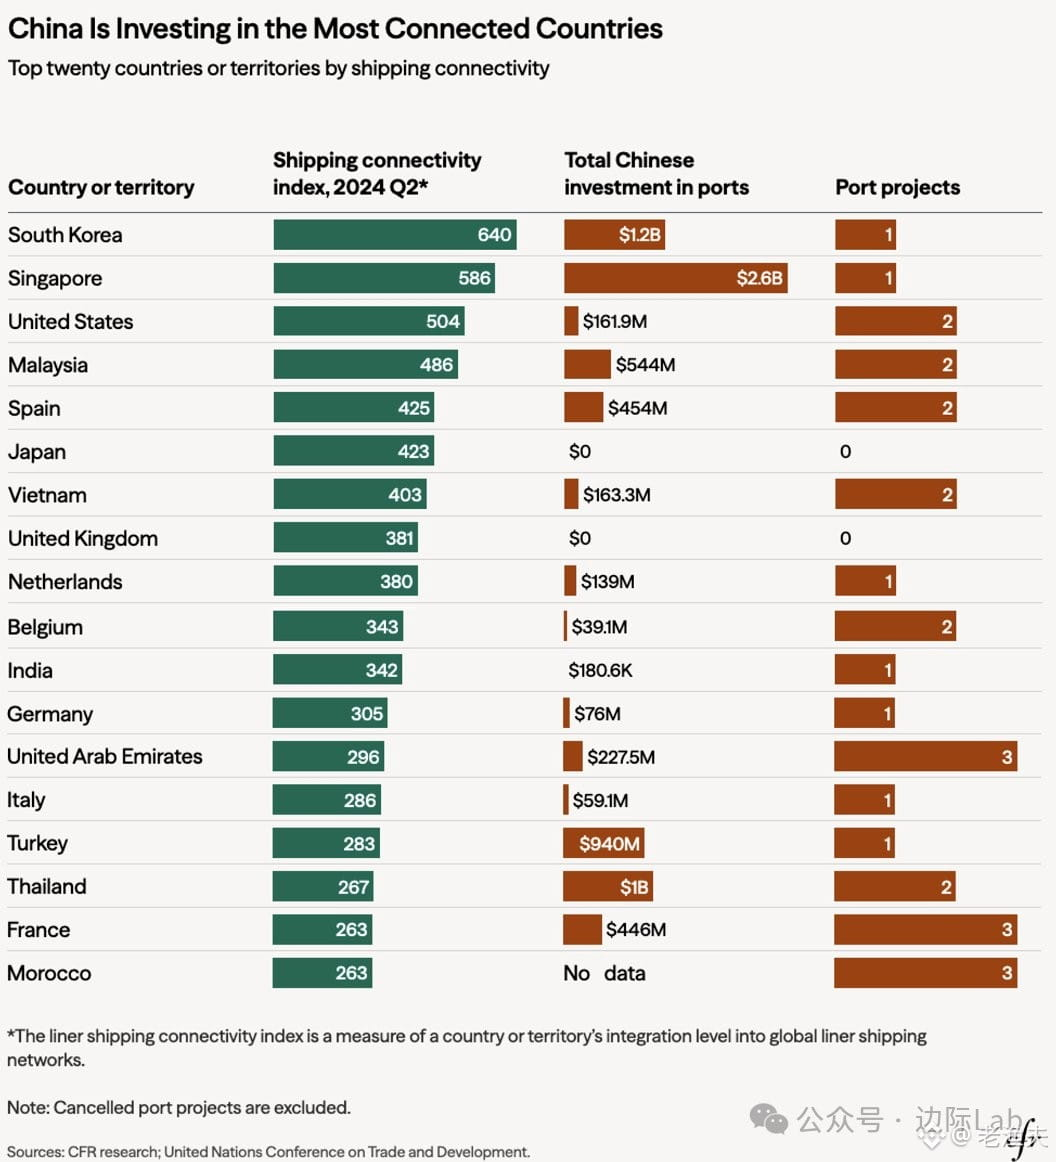
中国的港口投资策略其实很清晰——盯着全球航运连通性指数前20的国家下手,CFR数据显示2024年Q2这20个里已经投了15个。
这不是什么新鲜事,过去十几年我们看过太多类似的布局:从希腊比雷埃夫斯到巴基斯坦瓜达尔,从斯里兰卡汉班托塔到意大利的里雅斯特。表面上是商业投资,实际上是在全球贸易动脉上插旗子。
老交易员都懂一个道理:控制流动性节点比拥有货物本身更值钱。港口就是全球贸易的流动性节点——谁控制了这些咽喉要道,谁就在地缘博弈和supply chain重构中握有筹码。
现在美欧开始警觉,但棋局已经摆开了。未来几年这种基础设施竞争只会更激烈,不会减弱。commodity flow、currency flow、capital flow——都绕不开这些港口。
这就是大国博弈的现实版图,不是什么阴谋论,就是明牌的地缘经济学。
这不是什么新鲜事,过去十几年我们看过太多类似的布局:从希腊比雷埃夫斯到巴基斯坦瓜达尔,从斯里兰卡汉班托塔到意大利的里雅斯特。表面上是商业投资,实际上是在全球贸易动脉上插旗子。
老交易员都懂一个道理:控制流动性节点比拥有货物本身更值钱。港口就是全球贸易的流动性节点——谁控制了这些咽喉要道,谁就在地缘博弈和supply chain重构中握有筹码。
现在美欧开始警觉,但棋局已经摆开了。未来几年这种基础设施竞争只会更激烈,不会减弱。commodity flow、currency flow、capital flow——都绕不开这些港口。
这就是大国博弈的现实版图,不是什么阴谋论,就是明牌的地缘经济学。
49
·
--
Verificado
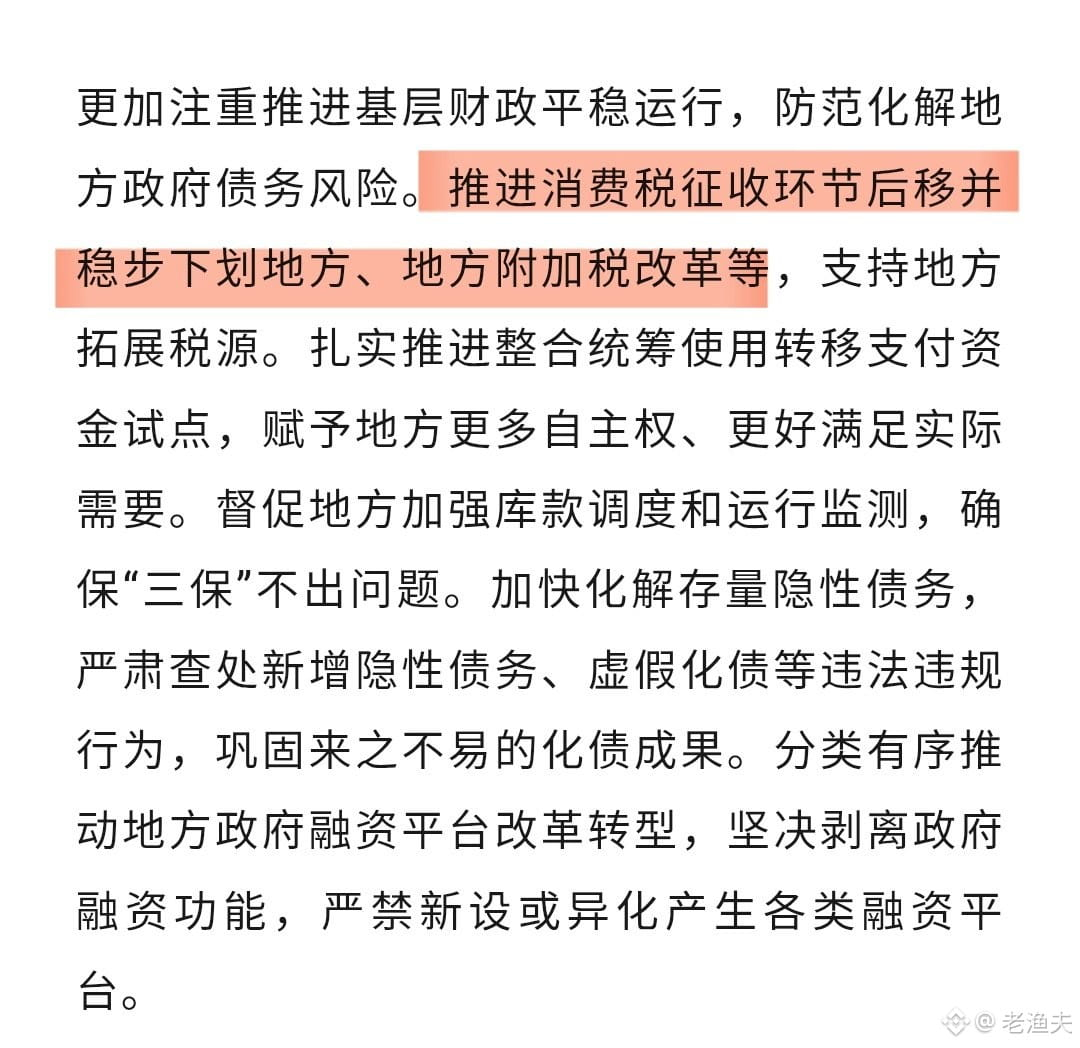
A redação do Ministério das Finanças, com Lan Fuan, publicou um artigo em Qiushi e apontou uma direção de ajuste tributário bem crucial:
A cobrança do imposto sobre o consumo deve ser deslocada para etapas posteriores, sendo gradualmente descentralizada aos governos locais. Ele também mencionou a reforma dos impostos adicionais locais.
Na verdade, este é um tema antigo, mas ao ser colocado agora neste momento, o sinal fica bem claro.
O que significa deslocar o imposto sobre o consumo? Em termos simples: em vez de cobrar na etapa de produção, passa-se a cobrar no varejo ou no atacado. Quem vende ao consumidor é quem recolhe o imposto no local onde atua. Assim, onde quer que ocorra o consumo na cidade, é ali que o imposto fica.
Para os governos locais, isso representa, de forma concreta, uma mudança na fonte de receita fiscal. O modelo baseado na “finança fundiária” (receitas ligadas a terrenos) já não funciona como antes; agora é preciso encontrar novos pilares de receita. A descentralização do imposto sobre o consumo fornece aos governos locais uma base tributária relativamente estável.
Mas o desafio também está aqui: cidades com forte capacidade de consumo tendem a se beneficiar mais, enquanto regiões com consumo mais fraco podem ter mais dificuldade. A divisão regional pode se intensificar.
Do ponto de vista macro, trata-se de uma reorganização da relação fiscal entre o governo central e os governos locais. Com o declínio da “finança fundiária”, como os locais vão se sustentar? Imposto sobre o consumo, imposto sobre a propriedade imobiliária e arrecadação tributária da economia digital — tudo isso são caminhos que estão sendo discutidos.
Se esta rodada de reformas realmente for implementada, para os setores cobertos pelo imposto sobre o consumo — como varejo, bebidas alcoólicas, produtos de luxo e automóveis — o modo de gestão e a política local vão mudar. Vale acompanhar os detalhes que venham depois.
1
3
2
6.3k
·
--
Verificado
Ver tradução
IEA数据显示2026年美国化石燃料发电投资将达500亿美元,几十年来首次超过中国(470亿)。这个逆转背后是AI数据中心引发的电力饥渴——燃气轮机订单Q1就爆了20GW,西门子和GE Vernova订单堆成山。
这个转折点很有意思。过去十年中国在能源基建上狂飙,现在美国因为算力竞赛突然发现电不够用了。AI训练一个大模型耗电堪比小城市,数据中心扩张速度远超电网规划。结果?短期内只能靠天然气发电顶上,可再生能源建设周期跟不上。
从周期角度看,这波投资高峰可能持续3-5年。天然气设备制造商短期受益明显,但长期看这是个过渡方案。真正的结构性问题是:美国电网老化严重,输配电基础设施投资缺口巨大。AI热潮只是把这个矛盾提前暴露了。
另一个值得注意的点——中国投资放缓不是衰退,而是从扩张期进入优化期。基建狂飙十年后产能过剩,现在focus转向效率提升和可再生能源占比。两国能源投资此消彼长,反映的是不同发展阶段和战略重心。
对commodity traders来说,天然气需求预期会支撑价格,但要警惕政策风险。美国大选年能源政策摇摆性大,补贴和监管随时可能变。历史上看,这种政策驱动的投资高峰往往伴随着后期产能过剩和价格回调。

207
·
--
Ver tradução
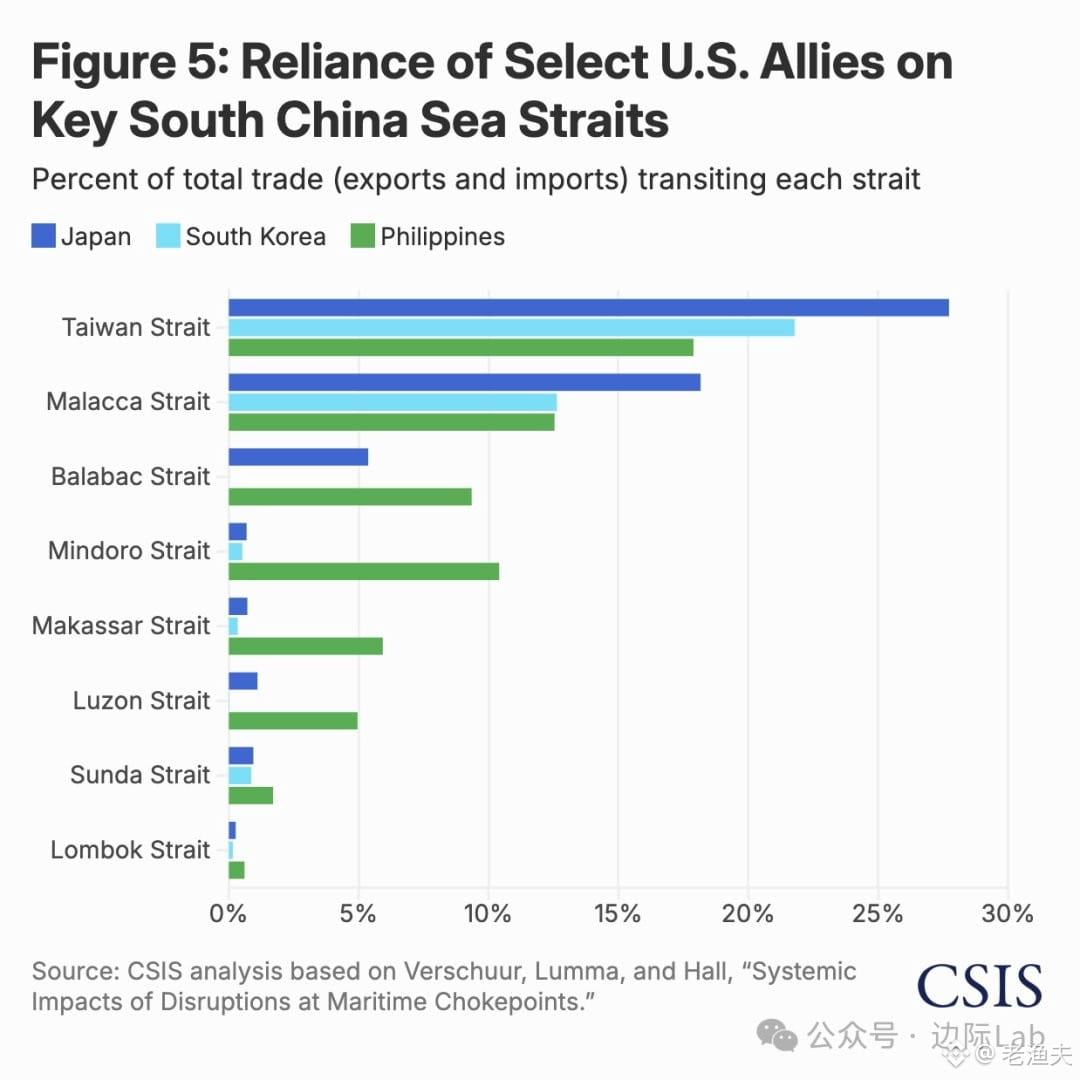
台湾海峡对日韩菲的战略依赖度,其实比大家想象的更高。
2024年数据:日本28%的对外贸易走台海,韩国22%,菲律宾18%——都远超它们对马六甲的依赖(日本18%、韩国13%、菲律宾17%)。
这不只是能源通道的问题。对日韩来说,台海更关键的是高价值制成品的流动——半导体、精密机械、电子零组件,跟大陆和东南亚的供应链深度绑定。
换句话说,台海一旦出事,受冲击最大的不是欧美,而是这些美国在东亚的核心盟友。地缘政治风险定价,市场还没完全反应进去。这才是真正的「chokepoint」。
老话说得好:地图比意识形态更诚实。
台湾海峡对日韩菲的战略依赖度,其实比大家想象的更高。
2024年数据:日本28%的对外贸易走台海,韩国22%,菲律宾18%——都远超它们对马六甲的依赖(日本18%、韩国13%、菲律宾17%)。
这不只是能源通道的问题。对日韩来说,台海更关键的是高价值制成品的流动——半导体、精密机械、电子零组件,跟大陆和东南亚的供应链深度绑定。
换句话说,台海一旦出事,受冲击最大的不是欧美,而是这些美国在东亚的核心盟友。地缘政治风险定价,市场还没完全反应进去。这才是真正的「chokepoint」。
老话说得好:地图比意识形态更诚实。
2024年数据:日本28%的对外贸易走台海,韩国22%,菲律宾18%——都远超它们对马六甲的依赖(日本18%、韩国13%、菲律宾17%)。
这不只是能源通道的问题。对日韩来说,台海更关键的是高价值制成品的流动——半导体、精密机械、电子零组件,跟大陆和东南亚的供应链深度绑定。
换句话说,台海一旦出事,受冲击最大的不是欧美,而是这些美国在东亚的核心盟友。地缘政治风险定价,市场还没完全反应进去。这才是真正的「chokepoint」。
老话说得好:地图比意识形态更诚实。
1
1.5k
·
--
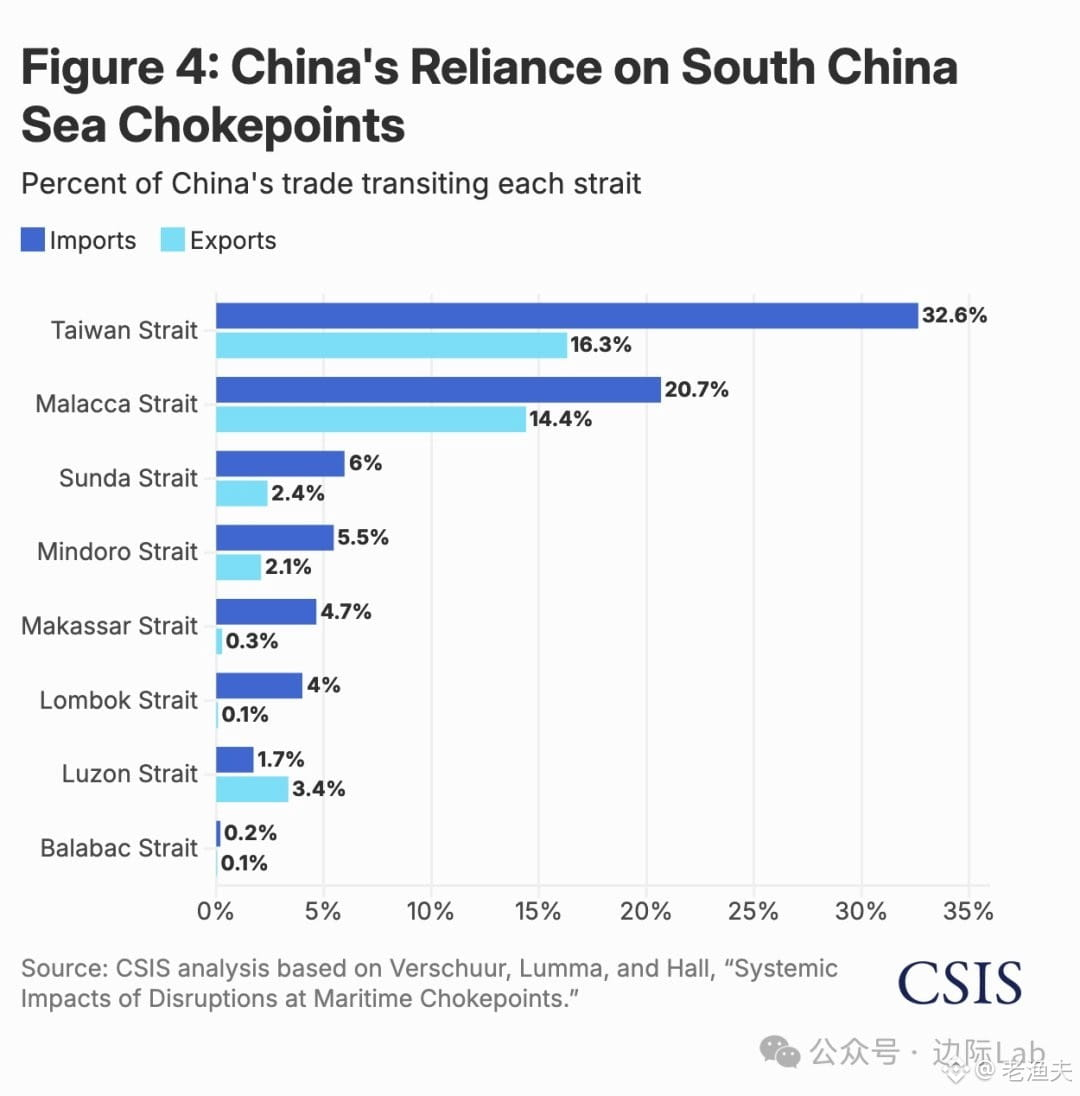
O Estreito de Taiwan já ultrapassou Malaca e se tornou a principal “garganta” do comércio da China — e muita gente ainda não percebeu essa mudança.
Os dados mais recentes do CSIS mostram: em 2024, 32,6% das importações da China (cerca de US$ 1,3 trilhão) e 16,3% das exportações precisam passar pelo Estreito de Taiwan, muito acima dos 20,7% das importações/14,4% das exportações por Malaca. Não é apenas energia e matérias-primas; há também uma grande quantidade de cargas entre portos do Norte e do Sul dentro do próprio país.
Isso não é uma interpretação geopolítica — é uma realidade dura da logística comercial. Pense bem: se essa rota marítima tiver problemas, o impacto não será apenas no comércio exterior; até a cadeia de suprimentos doméstica vai travar.
As gerações mais antigas costumavam falar do “dilema de Malaca”. Agora é hora de reexaminar o mapa. O Estreito de Taiwan não é apenas um ponto quente militar; é uma grande artéria da economia chinesa. Com esse nível de dependência, qualquer vento de mudança será transmitido diretamente aos preços dos produtos, aos custos do transporte marítimo e até às cadeias globais de suprimento.
Historicamente, sempre que uma rota estratégica é ameaçada, o mercado já começa a precificar antecipadamente o prêmio de risco. Desta vez, será que vai ser diferente? Veremos.
2
1
5k
·
--
Verificado
Ver tradução
最近央行提议给非银机构(券商这些)搞个流动性支持工具,本质上就是承认一个现实:中国的融资结构已经变了。资本市场融资占社融比重从2019年的27%涨到现在超过32%,这意味着券商、基金这些非银机构的系统重要性越来越高,不能再当边缘角色看待。
这个工具的逻辑很简单——极端情况下,非银机构可以拿债券换现金,避免流动性危机传导到整个金融体系。这不是什么新思路,去年底的SFISF、今年4月扩容一级交易商,都是同一套组合拳的延续。监管层在给非银机构搭安全网,因为银行主导的间接融资时代已经在转型了。
从周期角度看,这种政策通常出现在两个阶段:要么是提前布局防范未来风险,要么是已经嗅到了某些苗头。考虑到全球流动性收紧、国内资产波动加大,这个工具更像是防患于未然。但也要清楚,有了工具不代表不会出事,只是出事后有个缓冲。真正的问题还是非银机构的杠杆和资产质量,这些才是根子。
历史上看,每次金融结构转型都伴随着新的风险点和新的监管工具。美国80年代储贷危机、日本90年代券商破产,都是类似的教训。中国现在走的是直接融资扩容的路,非银机构做大是必然,但风险管理能不能跟上,才是关键。这个工具算是补了一块短板,但别指望它能解决所有问题。

667
·
--
Verificado
A história dos bônus em dólares das plataformas de financiamento locais está, basicamente, encerrada. Em 2024, houve ainda emissão líquida de quase 20 bilhões de dólares; em 2025, a situação passou a ser de reembolso líquido. E, neste ano, só nos primeiros cinco meses, já houve reembolso líquido de 6,8 bilhões. Não se trata de uma “mudança de estratégia”; é uma realidade forçada pela combinação das margens de juros e pelos trâmites de aprovação.
As taxas de juros em dólares ficam por muito tempo em patamares elevados e, quando comparadas às taxas domésticas, a margem de juros fica evidente. O custo de refinanciamento das LGFVs dispara. O jogo que antes dependia de “tomar novo e pagar o velho” para manter a rolagem já não dá mais. Pior ainda: o ciclo de aprovação da Comissão Nacional de Desenvolvimento e Reforma foi estendido para mais de seis meses. Essa incerteza, para o emissor, vira um custo implícito—quanto mais o tempo se arrasta, mais variáveis surgem.
O caso não é complicado: o ambiente externo se contrai (dólar mais caro) + a regulação interna se contrai (aprovação mais lenta) = os canais de financiamento encolhem. Hoje, as LGFVs precisam ou voltar ao mercado doméstico, ou então realmente reduzir alavancagem. Pelas experiências históricas, os problemas da dívida local nunca foram resolvidos com uma medida única e definitiva, mas essa retirada dos bônus em dólares pelo menos deixa claro uma coisa: a rota de “baixos custos no exterior e alavancagem” que funcionava antes não segue viável no curto prazo.
Os dados da S&P merecem atenção. Não porque sejam “tão surpreendentes”, mas porque corroboram uma tendência: quando a liquidez externa deixa de ser barata e a regulação interna deixa de afrouxar, muitas “operações rotineiras” deixam de funcionar rapidamente. A seguir, é ver como as LGFVs vão enfrentar a pressão por refinanciamento doméstico e quão grande ainda é o espaço de manobra do orçamento das finanças locais.
379
·
--
Parcialmente verdadeiro
Ver tradução
城投债扩张速度断崖式下跌,年均增速从2021-2023的13%骤降至2024-2025的4%。传统投资拉动模式基本结束了。
这背后是监管强力管控地方债务风险,地方政府削减基建支出、提高项目投资回报门槛的化债措施直接结果。
有意思的是融资成本反而在稳步下降,从2021年超6%降至2025年约5%。宽松货币环境+金融机构在化债框架下对存量债务展期降息操作。
这是典型的"存量化债+增量控制"组合拳。扩张踩刹车,但给存量债务降成本,避免硬着陆。短期看是理性收缩,长期看就是地方政府投资模式的结构性转折。
以前靠借钱搞基建拉GDP的日子,真的翻篇了。
城投债扩张速度断崖式下跌,年均增速从2021-2023的13%骤降至2024-2025的4%。传统投资拉动模式基本结束了。
这背后是监管强力管控地方债务风险,地方政府削减基建支出、提高项目投资回报门槛的化债措施直接结果。
有意思的是融资成本反而在稳步下降,从2021年超6%降至2025年约5%。宽松货币环境+金融机构在化债框架下对存量债务展期降息操作。
这是典型的"存量化债+增量控制"组合拳。扩张踩刹车,但给存量债务降成本,避免硬着陆。短期看是理性收缩,长期看就是地方政府投资模式的结构性转折。
以前靠借钱搞基建拉GDP的日子,真的翻篇了。
这背后是监管强力管控地方债务风险,地方政府削减基建支出、提高项目投资回报门槛的化债措施直接结果。
有意思的是融资成本反而在稳步下降,从2021年超6%降至2025年约5%。宽松货币环境+金融机构在化债框架下对存量债务展期降息操作。
这是典型的"存量化债+增量控制"组合拳。扩张踩刹车,但给存量债务降成本,避免硬着陆。短期看是理性收缩,长期看就是地方政府投资模式的结构性转折。
以前靠借钱搞基建拉GDP的日子,真的翻篇了。
1k
·
--
Ver tradução
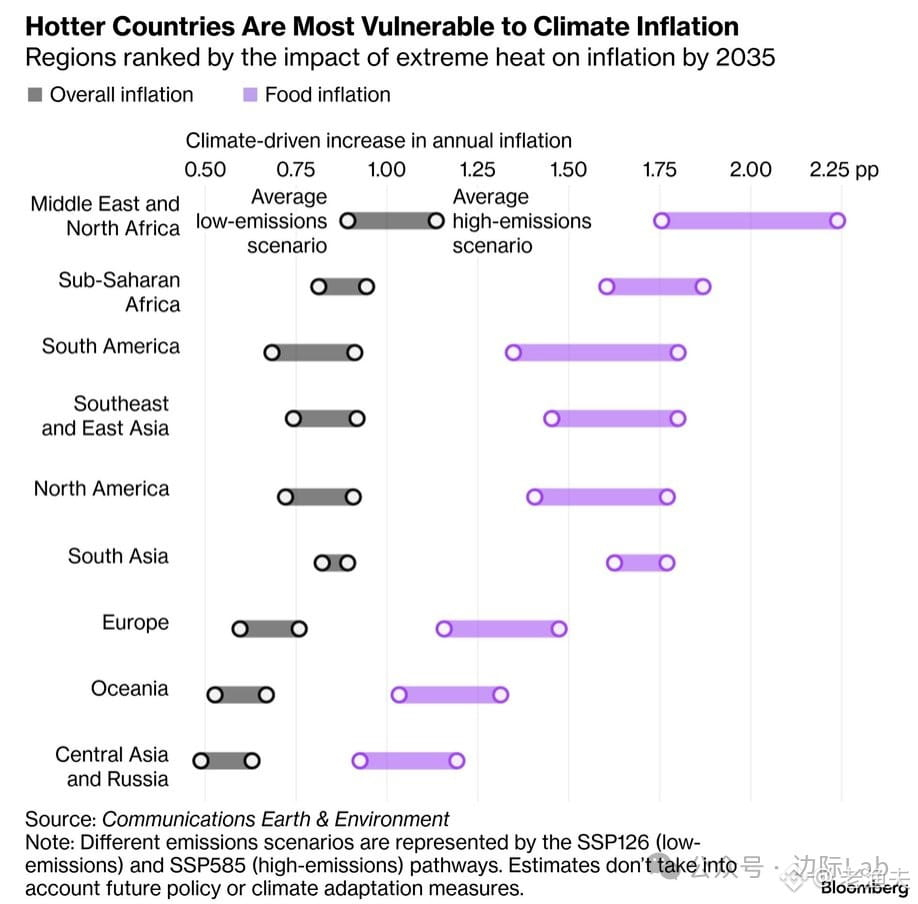
气候通胀这事儿,其实早在90年代大宗商品圈就有人讨论过,只是当时没人当回事。现在看来,极端天气对食品价格的冲击已经从理论变成了实打实的交易逻辑。
彭博这份研究提到2035年的预测,但我更关注眼前正在发生的案例:印度热浪直接推高2027财年通胀预期,墨西哥番茄因为非季节性降雨和病害价格翻倍,韩国预计通胀因高温暴雨上行0.3-0.5个百分点。这些都不是模型推演,是正在发生的供应链冲击。
中东、北非、撒哈拉以南非洲这些气候脆弱区域,食品价格年增1.75-2.25个百分点听起来不多,但对于这些地区的实际购买力和社会稳定性来说,影响是结构性的。记得2010-2011年的阿拉伯之春吗?背后就有小麦价格暴涨的推手。
从交易角度看,气候通胀不是线性的。它会在某些年份突然爆发(比如厄尔尼诺年),然后在平静期被市场遗忘。但长期趋势是确定的:极端天气频率上升,农产品供应链的波动性会持续放大。这对冲通胀的资产配置逻辑,未来十年可能要重新思考。
547
·
--
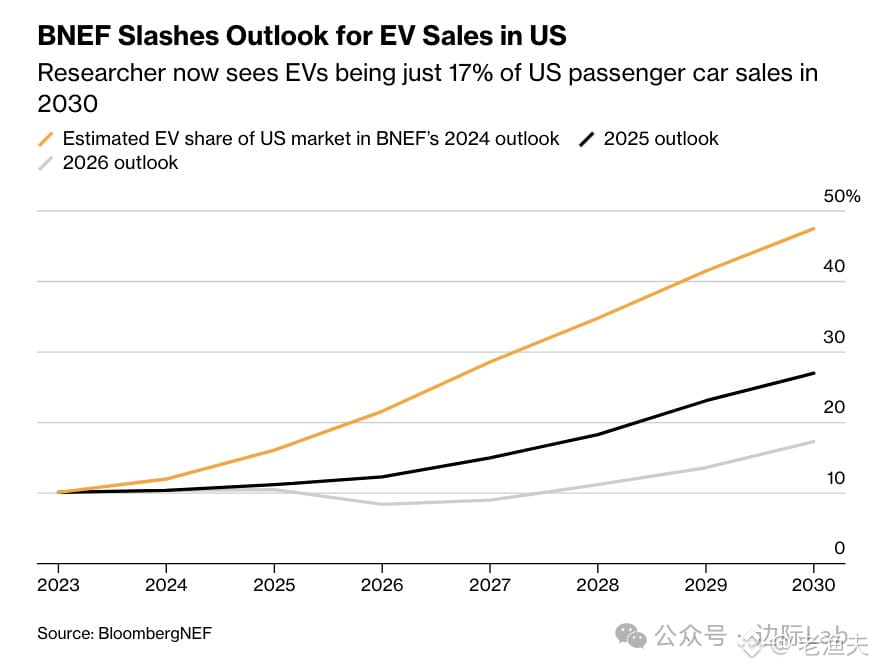
A BloombergNEF acabou de reduzir de 48% para 17% a previsão de vendas de veículos elétricos nos EUA em 2030, em relação ao ano passado. Por trás desse corte abrupto está um caso típico de ciclo de políticas — o governo Trump enfraqueceu as normas de eficiência energética, anulou as ordens de venda da Califórnia e cancelou o subsídio federal de 7.500 dólares.
Isso me lembra a história da indústria de energia solar do Japão nos anos 90. Naquela época, quando os subsídios governamentais foram retirados, todo o setor encolheu imediatamente. Em energia limpa e tecnologias “new energy”, enquanto a tecnologia e os custos não chegarem à verdadeira paridade, a política é o “ponto de vida”.
Do ponto de vista macro, isso também é uma nova rodada de realocação de capital. Sem subsídios, as montadoras vão recalcular o ROI; a cadeia de suprimentos vai ajustar a capacidade; e as expectativas de demanda por lítio e cobre também precisarão ser reavaliadas. O mercado sempre se adapta à realidade das políticas — mas o processo de ajuste costuma ser doloroso.
A história nos mostra isto: o crescimento impulsionado por políticas é frágil. Só quando a curva de custos realmente desce é que a indústria consegue se sustentar. Pelo que parece agora, o mercado de veículos elétricos nos EUA ainda precisará de mais tempo para absorver essa realidade.
1
1.8k
·
--
Ver tradução
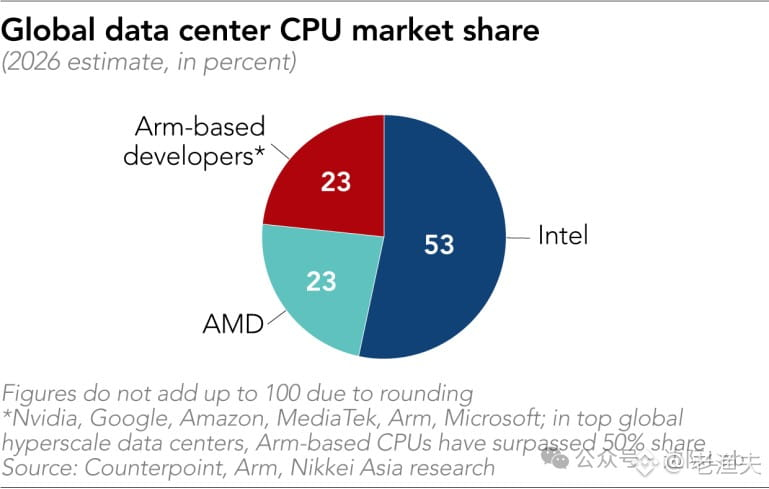
2026数据中心CPU格局很有意思——英特尔整体还能守住53%,$AMD 和Arm阵营各占23%。但真正的故事在hyperscale那一块:Arm实际采用率已经过半了。
这不是技术路线之争,是电力现实。Meta、谷歌、亚马逊这些大户上Arm不是赶时髦,是因为功耗效率直接关系到能不能多塞几个机柜、能不能控制住电费账单。AI数据中心现在最大瓶颈不是芯片产能,是电网容量和散热能力。
英特尔守住传统企业市场没问题,但增长最快的那块蛋糕正在被重新切分。这种结构性转变一旦形成惯性,后面的生态、软件适配、开发者习惯都会跟着走。老玩家要适应新规则了。
2026数据中心CPU格局很有意思——英特尔整体还能守住53%,$AMD 和Arm阵营各占23%。但真正的故事在hyperscale那一块:Arm实际采用率已经过半了。
这不是技术路线之争,是电力现实。Meta、谷歌、亚马逊这些大户上Arm不是赶时髦,是因为功耗效率直接关系到能不能多塞几个机柜、能不能控制住电费账单。AI数据中心现在最大瓶颈不是芯片产能,是电网容量和散热能力。
英特尔守住传统企业市场没问题,但增长最快的那块蛋糕正在被重新切分。这种结构性转变一旦形成惯性,后面的生态、软件适配、开发者习惯都会跟着走。老玩家要适应新规则了。
这不是技术路线之争,是电力现实。Meta、谷歌、亚马逊这些大户上Arm不是赶时髦,是因为功耗效率直接关系到能不能多塞几个机柜、能不能控制住电费账单。AI数据中心现在最大瓶颈不是芯片产能,是电网容量和散热能力。
英特尔守住传统企业市场没问题,但增长最快的那块蛋糕正在被重新切分。这种结构性转变一旦形成惯性,后面的生态、软件适配、开发者习惯都会跟着走。老玩家要适应新规则了。
412
·
--
Verificado
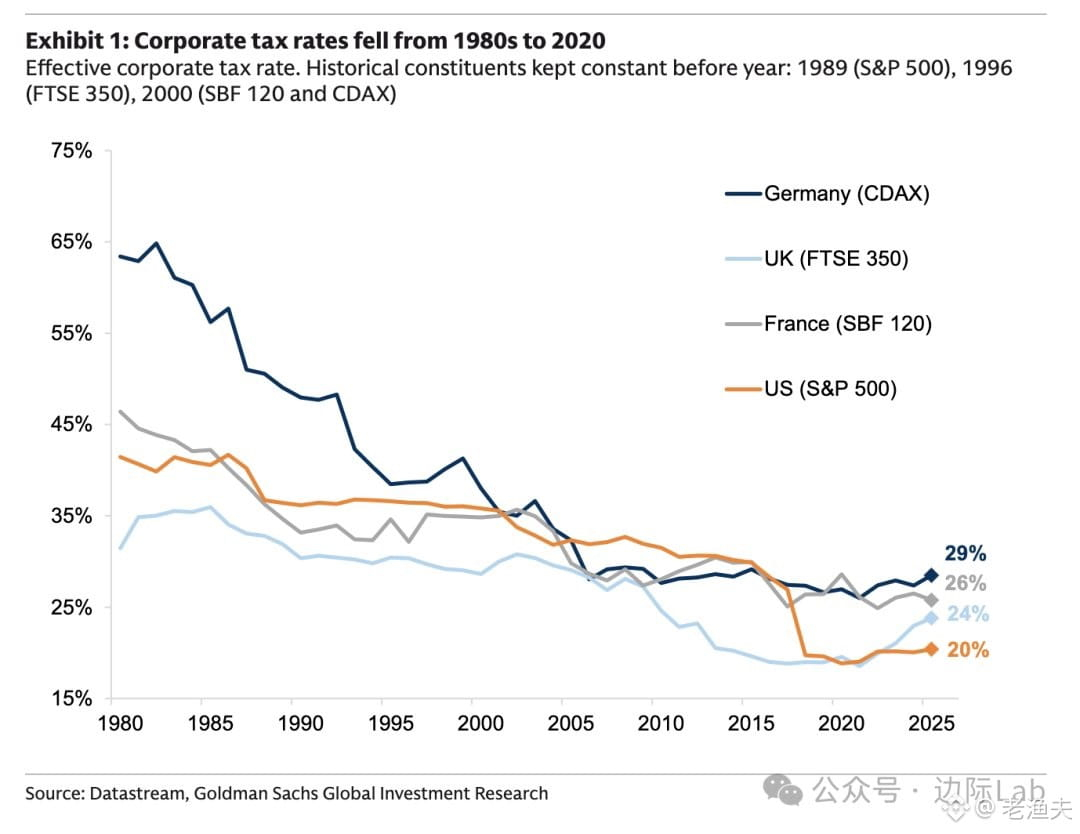
Desde os anos 80, as alíquotas do imposto corporativo nas economias desenvolvidas vêm caindo continuamente. A alíquota efetiva de impostos das ações componentes do S&P 500, nos EUA, caiu de cerca de 40% para 20% em 2020; Alemanha, Reino Unido e França também seguiram uma trajetória semelhante.
Essa onda de cortes tributários começou nas reformas de oferta da era Reagan e Thatcher, em conjunto com desregulamentação, privatizações e outras medidas. Na época, de fato, isso ajudou a impulsionar a recuperação econômica.
Mas, olhando para trás, o ciclo de décadas de redução de impostos já chegou ao fim. As finanças públicas dos países estão sob forte pressão, a infraestrutura envelheceu e os gastos com benefícios sociais se expandiram; contar novamente com cortes de impostos para estimular o crescimento já não é realista. Nos próximos dez anos, as alíquotas provavelmente vão subir — seja o imposto sobre empresas, imposto sobre ganhos de capital ou imposto sobre pessoas ricas.
O ciclo se repete: o pêndulo das políticas sempre volta. As últimas quatro décadas foram a era de reduzir impostos e desregular; o próximo período pode ser de elevar impostos e voltar a regular. A lógica de alocação de capital também precisará se ajustar em conformidade.
1.6k
·
--
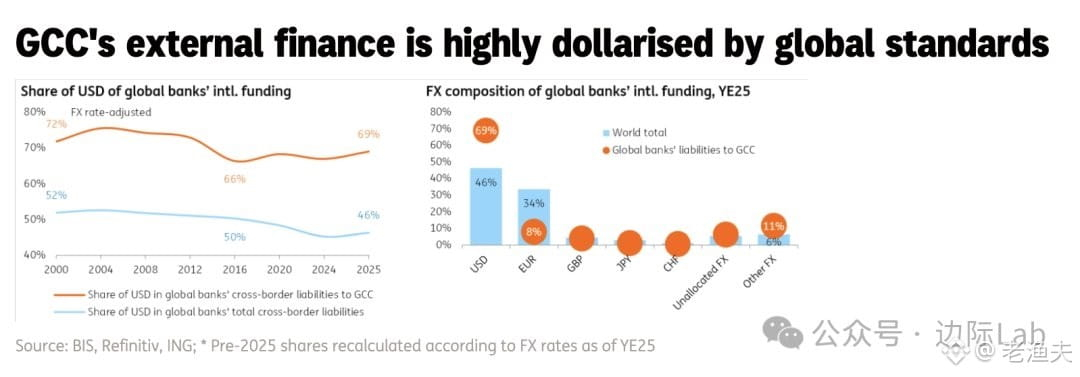
Os dados do BIS mostram que a dependência do dólar por parte dos países do Golfo continua impressionante — 69% dos ativos transfronteiriços estão denominados em dólares, enquanto a média global é de apenas 46%. O euro lá responde por apenas 8%, contra 34% no mundo.
Não é nada surpreendente. Acompanhar o sistema cambial que acompanha o dólar, a inércia dos pagamentos em petrodólares e a falta de profundidade dos mercados de capitais locais fazem com que o dinheiro do Golfo retorne aos Treasuries e às ações dos EUA, ou saia por meio dos canais em dólares de Londres e Singapura. O euro? Não há esse ecossistema.
O interessante é que, enquanto o mundo caminha rumo à desdolarização, o GCC fica ainda mais concentrado. O que isso indica? Ou a confiança neles no dólar ainda está presente, ou a alternativa simplesmente não está suficientemente madura. A Arábia Saudita e os Emirados também têm discutido, nos últimos anos, diversificação de reservas e liquidação em renminbi, mas a velocidade de implementação é muito menor do que a agitação do debate público.
Os efeitos em rede do dólar são fortes demais para simplesmente “trocar” de um dia para o outro. Especialmente para esses exportadores de petróleo, o dólar é tanto a moeda de precificação quanto o “pino” de alocação de ativos. No curto prazo, esse arranjo dificilmente muda. E no longo prazo? Depende de saber se a China consegue oferecer uma alternativa realmente convincente em termos de energia, infraestrutura e base financeira, e não apenas acordos bilaterais e declarações políticas.
Fonte dos dados: ING. Vale a pena observar a forma como eles vão acompanhar os fluxos de capital para o Oriente Médio.
287
·
--
Verificado
Ver tradução
印度的债务结构其实挺有意思。IMF数据显示2025年印度政府债务占GDP 84.1%,比日本(206.5%)、美国(123.9%)、法国(116.0%)、英国(100.4%)这些AAA/AA级国家低得多,但评级却没那么高。
关键点在于:印度债务95%以上是本币卢比计价,外币敞口不到GDP的5%。这意味着即使卢比贬值,也不会像新兴市场常见的那样触发债务危机——不存在汇率错配风险。
想想90年代亚洲金融危机的教训:泰国、韩国、印尼当年都是大量美元债务,本币一崩盘,债务负担瞬间翻倍。印度吸取了这个教训,坚持本币融资为主。
德银预测到2031年债务率降至77.7%,前提是财政纪律维持、经济增速保持6-7%区间。这个路径是可信的——印度不像欧美那样面临人口老龄化压力,劳动力红利还在释放。
不过评级机构的逻辑也能理解:他们看重的是制度质量、法治环境、政策透明度,而不仅仅是债务数字。印度在这些软指标上确实还有差距。
从交易角度看,印度国债收益率7%左右,本币债务主导,通胀4-5%,实际利率还算合理。但外资配置印度债券需要考虑卢比波动——虽然不会爆雷,但carry trade的汇率风险不能忽视。

1
1.5k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinanceLaunchesBinanceIntelligence
165,419 visualizações
1,515 a discutir
#BinanceLaunchesBinanceIntelligence
👉 QUANDO A IA PARA DE SÓ FALAR
Durante anos, a IA no mundo das criptomoedas parecia uma voz inteligente ao lado do gráfico. Útil, rápida, às vezes impressionante, mas ainda separada da própria engrenagem das negociações.
A Binance Intelligence parece inaugurar um novo capítulo.🧠
A Binance AI aproxima a pesquisa de mercado dos usuários, enquanto a AI Pro pode transformar uma ideia de negociação descrita em linguagem simples em um fluxo de trabalho estruturado, que pode ser testado antes de entrar em operação. O Agent OS leva essa ideia ainda mais longe, conectando agentes de IA a dados de mercado, informações da conta e recursos de negociação compatíveis. Ele já ultrapassou 280.000 chamadas diárias.
Isso cria uma nova sequência:
Pensar → pesquisar → elaborar → testar → aprovar → executar.
E essa última palavra é a mais importante.
Porque, quando a IA deixa de explicar o mercado e passa a interagir com ele, a conversa muda: deixa de ser sobre inteligência e passa a ser sobre confiança.
Uma boa IA consegue processar informações mais rápido do que eu. Mas rapidez não significa necessariamente mais sabedoria.
Os mercados punem os erros em tempo real.
Por isso, a pergunta que me parece mais interessante do que “A IA consegue negociar?” é:
Quanta autoridade deveríamos dar a um algoritmo sobre o nosso dinheiro? 🤖📊
MoonlitQueen
·1 gostos
·232 visualizações
StriveBuys2000BTCFor$169M
6,858 visualizações
72 a discutir
EvernorthXRPTreasuryCompletesSPACMerger
97,396 visualizações
944 a discutir