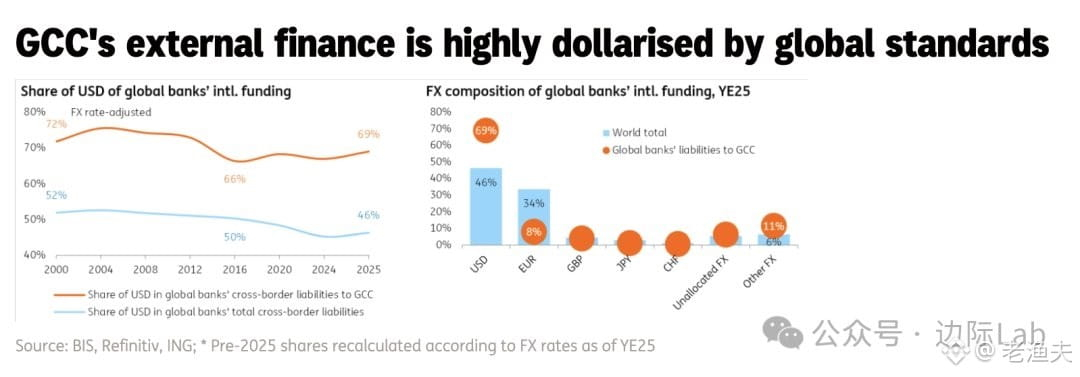
Os dados do BIS mostram que a dependência do dólar por parte dos países do Golfo continua impressionante — 69% dos ativos transfronteiriços estão denominados em dólares, enquanto a média global é de apenas 46%. O euro lá responde por apenas 8%, contra 34% no mundo.
Não é nada surpreendente. Acompanhar o sistema cambial que acompanha o dólar, a inércia dos pagamentos em petrodólares e a falta de profundidade dos mercados de capitais locais fazem com que o dinheiro do Golfo retorne aos Treasuries e às ações dos EUA, ou saia por meio dos canais em dólares de Londres e Singapura. O euro? Não há esse ecossistema.
O interessante é que, enquanto o mundo caminha rumo à desdolarização, o GCC fica ainda mais concentrado. O que isso indica? Ou a confiança neles no dólar ainda está presente, ou a alternativa simplesmente não está suficientemente madura. A Arábia Saudita e os Emirados também têm discutido, nos últimos anos, diversificação de reservas e liquidação em renminbi, mas a velocidade de implementação é muito menor do que a agitação do debate público.
Os efeitos em rede do dólar são fortes demais para simplesmente “trocar” de um dia para o outro. Especialmente para esses exportadores de petróleo, o dólar é tanto a moeda de precificação quanto o “pino” de alocação de ativos. No curto prazo, esse arranjo dificilmente muda. E no longo prazo? Depende de saber se a China consegue oferecer uma alternativa realmente convincente em termos de energia, infraestrutura e base financeira, e não apenas acordos bilaterais e declarações políticas.
Fonte dos dados: ING. Vale a pena observar a forma como eles vão acompanhar os fluxos de capital para o Oriente Médio.