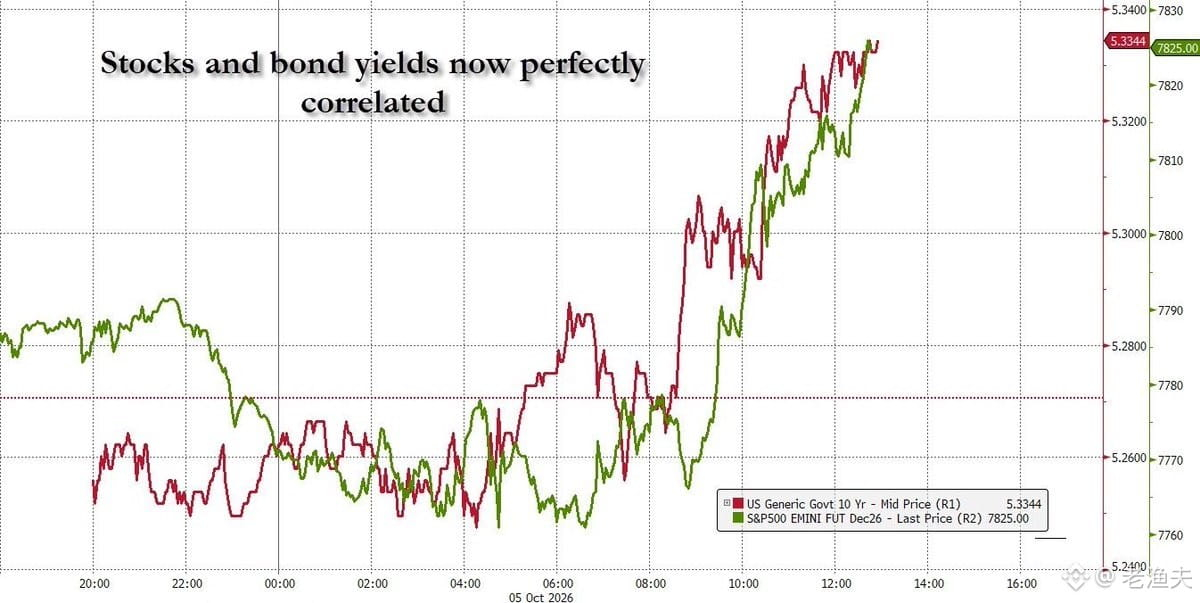
Recentemente, as ações americanas e os rendimentos dos títulos do Tesouro dos EUA têm evoluído em sincronia — algo bastante fora do comum. Em condições normais, ações e títulos deveriam ter uma correlação negativa: quando as ações caem, o dinheiro busca segurança nos títulos; os preços dos títulos sobem e os rendimentos caem. Mas, se agora os rendimentos dos títulos também caem quando as ações caem, o que o mercado está precificando? Talvez expectativas de recessão ou falta de liquidez, com todos vendendo ações e títulos ao mesmo tempo para ficar com dinheiro em caixa.
Faz sentido o limite de 7% que você mencionou para os rendimentos dos títulos. Historicamente, quando o rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassou 7%, os custos de financiamento do governo e das empresas realmente ficaram insustentáveis. Vimos níveis assim no início dos anos 1980, quando Volcker combateu a inflação, mas foi uma situação extrema. Com a dívida do governo dos EUA tão elevada hoje, se os rendimentos chegassem a 7%, só as despesas com juros consumiriam a maior parte da receita fiscal — seria basicamente o início de uma espiral da dívida.
Mas isso não significa que exista um «limite» equivalente para as ações americanas. A referência para a avaliação das ações é a taxa livre de risco mais o prêmio de risco. Se os rendimentos dos títulos dispararem para 7%, a taxa de desconto das ações também subirá, e as avaliações sofrerão bastante. Mas, em essência, as ações são o valor presente dos fluxos de caixa gerados pelos lucros das empresas; enquanto as empresas continuarem a dar lucro, em teoria não há um limite absoluto — o que acontece é que as avaliações são recalibradas de acordo com o ambiente de taxas de juros.
O problema agora é que, se a correlação positiva entre os rendimentos das ações e dos títulos persistir, isso indicará que o mercado está preocupado com questões mais profundas — talvez a sustentabilidade fiscal, o esgotamento da liquidez ou a perda de confiança na política do Federal Reserve. Nessas situações, a lógica tradicional de alocação de ativos deixa de funcionar, e manter dinheiro em caixa acaba sendo a opção mais segura. Isso não acontece com frequência na história, mas, sempre que acontece, vem acompanhado de grandes ajustes sistêmicos.