
000000000x
42 Posting

000000000x
Laporkan
Blokir Pengguna
一个小目标
4 Mengikuti
1 Pengikut
1 Disukai
Posting
Semua
Video
·
--
Lihat terjemahan
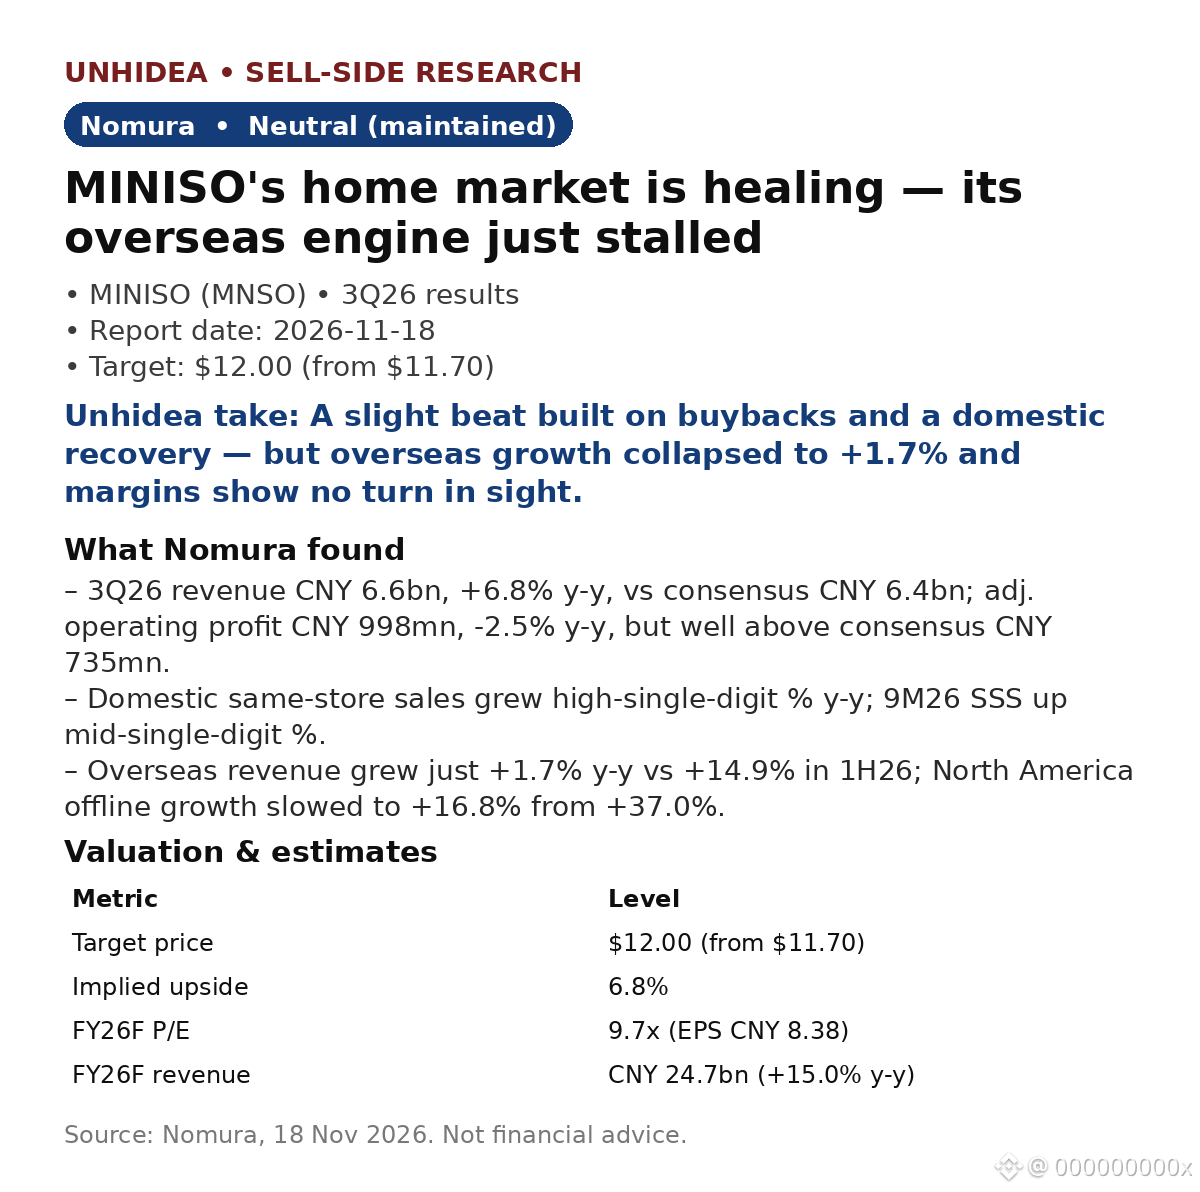
$MNSO: Nomura keeps Neutral — domestic recovery is real, but overseas growth just fell off a cliff
- 3Q26 revenue CNY 6.6bn, +6.8% y-y, ahead of consensus CNY 6.4bn; adj. operating profit CNY 998mn, -2.5% y-y but far above consensus CNY 735mn.
- Domestic same-store sales grew high-single-digit % y-y in 3Q26 (9M26: mid-single-digit %). The home market is healing.
- Overseas is the problem: revenue +1.7% y-y vs +14.9% in 1H26. North America offline growth slowed to +16.8% from +37.0%; overseas inventory hit 271 days (vs 212 a year ago).
- Margins: gross margin +0.6pp y-y, wiped out by sales & distribution costs +2.9pp y-y. Nomura sees no margin turnaround in 4Q26.
- Valuation: target $12.00 (from $11.70, 6.8% upside) at an unchanged 10.0x forward P/E; the stock trades at 9.7x FY26F P/E. FY26F revenue CNY 24.7bn, +15.0% y-y; FD normalized EPS CNY 8.38, -11.7% y-y.
Unhidea take: overseas was the growth story behind MINISO's premium — at +1.7% with 271 days of inventory, that story is on pause. Inventory ties up cash and forces discounting before it shows in margins.
Unhidea take: buybacks of >CNY 1bn (~4.5% of shares) are doing the heavy lifting while normalized EPS still falls 11.7% in FY26F. A cheap stock (9.7x) waiting for an overseas re-acceleration, not a turnaround yet.
Risks: domestic SSS slowdown, overseas uncertainty, intensifying competition.
Source: Nomura, 18 Nov 2026. Not financial advice.
$MNSO: Nomura keeps Neutral — domestic recovery is real, but overseas growth just fell off a cliff
- 3Q26 revenue CNY 6.6bn, +6.8% y-y, ahead of consensus CNY 6.4bn; adj. operating profit CNY 998mn, -2.5% y-y but far above consensus CNY 735mn.
- Domestic same-store sales grew high-single-digit % y-y in 3Q26 (9M26: mid-single-digit %). The home market is healing.
- Overseas is the problem: revenue +1.7% y-y vs +14.9% in 1H26. North America offline growth slowed to +16.8% from +37.0%; overseas inventory hit 271 days (vs 212 a year ago).
- Margins: gross margin +0.6pp y-y, wiped out by sales & distribution costs +2.9pp y-y. Nomura sees no margin turnaround in 4Q26.
- Valuation: target $12.00 (from $11.70, 6.8% upside) at an unchanged 10.0x forward P/E; the stock trades at 9.7x FY26F P/E. FY26F revenue CNY 24.7bn, +15.0% y-y; FD normalized EPS CNY 8.38, -11.7% y-y.
Unhidea take: overseas was the growth story behind MINISO's premium — at +1.7% with 271 days of inventory, that story is on pause. Inventory ties up cash and forces discounting before it shows in margins.
Unhidea take: buybacks of >CNY 1bn (~4.5% of shares) are doing the heavy lifting while normalized EPS still falls 11.7% in FY26F. A cheap stock (9.7x) waiting for an overseas re-acceleration, not a turnaround yet.
Risks: domestic SSS slowdown, overseas uncertainty, intensifying competition.
Source: Nomura, 18 Nov 2026. Not financial advice.
- 3Q26 revenue CNY 6.6bn, +6.8% y-y, ahead of consensus CNY 6.4bn; adj. operating profit CNY 998mn, -2.5% y-y but far above consensus CNY 735mn.
- Domestic same-store sales grew high-single-digit % y-y in 3Q26 (9M26: mid-single-digit %). The home market is healing.
- Overseas is the problem: revenue +1.7% y-y vs +14.9% in 1H26. North America offline growth slowed to +16.8% from +37.0%; overseas inventory hit 271 days (vs 212 a year ago).
- Margins: gross margin +0.6pp y-y, wiped out by sales & distribution costs +2.9pp y-y. Nomura sees no margin turnaround in 4Q26.
- Valuation: target $12.00 (from $11.70, 6.8% upside) at an unchanged 10.0x forward P/E; the stock trades at 9.7x FY26F P/E. FY26F revenue CNY 24.7bn, +15.0% y-y; FD normalized EPS CNY 8.38, -11.7% y-y.
Unhidea take: overseas was the growth story behind MINISO's premium — at +1.7% with 271 days of inventory, that story is on pause. Inventory ties up cash and forces discounting before it shows in margins.
Unhidea take: buybacks of >CNY 1bn (~4.5% of shares) are doing the heavy lifting while normalized EPS still falls 11.7% in FY26F. A cheap stock (9.7x) waiting for an overseas re-acceleration, not a turnaround yet.
Risks: domestic SSS slowdown, overseas uncertainty, intensifying competition.
Source: Nomura, 18 Nov 2026. Not financial advice.
MNSOUS-0,21%
12
·
--
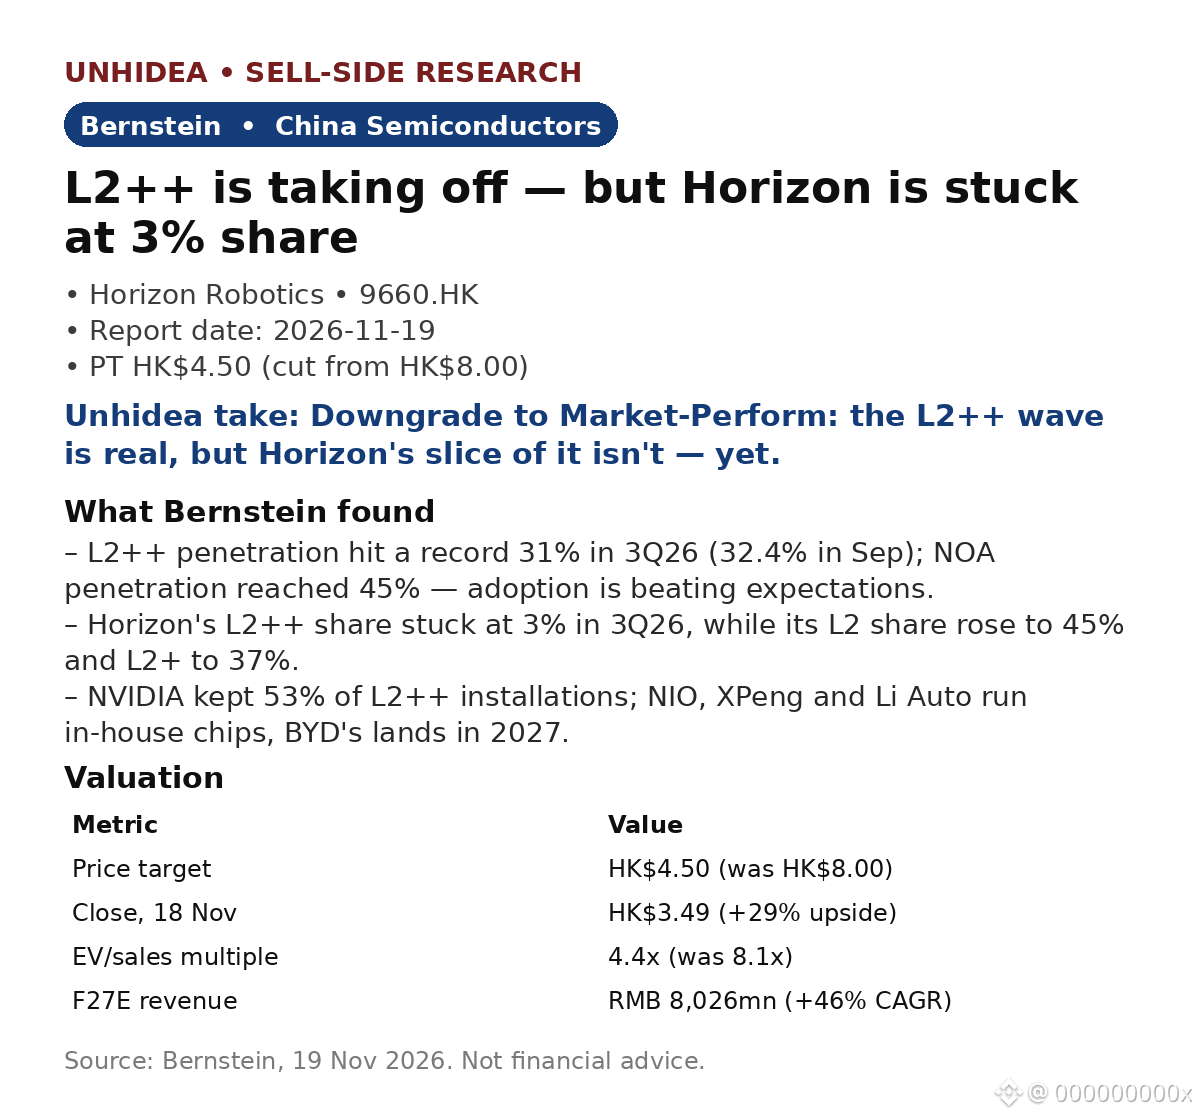
$9660.HK: Bernstein menurunkan peringkat Horizon Robotics menjadi Market-Perform, target harga dipangkas HK$8.00 → HK$4.50 — L2++ sedang berkembang pesat, tetapi Horizon tertinggal
- Gelombangnya nyata: penetrasi L2++ mencapai rekor 31% pada 3Q26 (32.4% pada September) dan NOA mencapai 45% — adopsi melaju lebih cepat dari perkiraan Bernstein.
- Porsi Horizon tidak ikut naik: pangsa L2++-nya bertahan di 3% pada 3Q26, sementara pangsa L2 naik menjadi 45% dan L2+ menjadi 37%. Perolehan desain dan penjualan model HSD terus meleset dari target.
- Tekanan persaingan: NVIDIA menguasai 53% instalasi L2++ pada 3Q26; NIO, XPeng, dan Li Auto sudah menggunakan chip buatan sendiri, chip BYD akan hadir pada 2027, dan Chery sedang mengembangkan chip sendiri.
- Tekanan dari kedua sisi: penjualan mobil penumpang di China turun 25% YoY pada 3Q26, dan Horizon beralih ke model Lisensi & Layanan yang visibilitasnya lebih rendah.
- Valuasi: target harga HK$4.50 berarti +29% dibandingkan harga penutupan HK$3.49 (18 Nov), berdasarkan 4.4x EV/penjualan (sebelumnya 8.1x) yang diterapkan pada pendapatan 2BF sebesar RMB11.8bn. Pendapatan F27E sebesar RMB8,026mn (+46.1% CAGR) — pertumbuhan bukan masalahnya, melainkan pangsa pasarnya.
Pandangan Unhidea: laporan ini membingkainya sebagai masalah Horizon, tetapi penetrasi 31% dengan NVIDIA menguasai 53% menunjukkan persaingan chip pihak ketiga sedang terkonsolidasi di sekitar pemain mapan — bagi pemasok chip pihak ketiga lainnya, pangsa pasar kini ditentukan oleh keputusan OEM untuk membuat chip sendiri.
Pandangan Unhidea: jika SoC buatan sendiri BYD hadir pada 2027 sesuai rencana, dua akun utama Horizon (BYD, VW) menjadi inti seluruh tesis investasi — pantau pengumuman perolehan desain, bukan pendapatan kuartalan, sebagai indikator utama.
Risiko: chip buatan sendiri OEM, siklus otomotif China yang lemah, konversi perolehan desain L2++, visibilitas model lisensi.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.
$9660.HK: Bernstein menurunkan peringkat Horizon Robotics menjadi Market-Perform, target harga dipangkas HK$8.00 → HK$4.50 — L2++ sedang berkembang pesat, tetapi Horizon tertinggal
- Gelombangnya nyata: penetrasi L2++ mencapai rekor 31% pada 3Q26 (32.4% pada September) dan NOA mencapai 45% — adopsi melaju lebih cepat dari perkiraan Bernstein.
- Porsi Horizon tidak ikut naik: pangsa L2++-nya bertahan di 3% pada 3Q26, sementara pangsa L2 naik menjadi 45% dan L2+ menjadi 37%. Perolehan desain dan penjualan model HSD terus meleset dari target.
- Tekanan persaingan: NVIDIA menguasai 53% instalasi L2++ pada 3Q26; NIO, XPeng, dan Li Auto sudah menggunakan chip buatan sendiri, chip BYD akan hadir pada 2027, dan Chery sedang mengembangkan chip sendiri.
- Tekanan dari kedua sisi: penjualan mobil penumpang di China turun 25% YoY pada 3Q26, dan Horizon beralih ke model Lisensi & Layanan yang visibilitasnya lebih rendah.
- Valuasi: target harga HK$4.50 berarti +29% dibandingkan harga penutupan HK$3.49 (18 Nov), berdasarkan 4.4x EV/penjualan (sebelumnya 8.1x) yang diterapkan pada pendapatan 2BF sebesar RMB11.8bn. Pendapatan F27E sebesar RMB8,026mn (+46.1% CAGR) — pertumbuhan bukan masalahnya, melainkan pangsa pasarnya.
Pandangan Unhidea: laporan ini membingkainya sebagai masalah Horizon, tetapi penetrasi 31% dengan NVIDIA menguasai 53% menunjukkan persaingan chip pihak ketiga sedang terkonsolidasi di sekitar pemain mapan — bagi pemasok chip pihak ketiga lainnya, pangsa pasar kini ditentukan oleh keputusan OEM untuk membuat chip sendiri.
Pandangan Unhidea: jika SoC buatan sendiri BYD hadir pada 2027 sesuai rencana, dua akun utama Horizon (BYD, VW) menjadi inti seluruh tesis investasi — pantau pengumuman perolehan desain, bukan pendapatan kuartalan, sebagai indikator utama.
Risiko: chip buatan sendiri OEM, siklus otomotif China yang lemah, konversi perolehan desain L2++, visibilitas model lisensi.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.
- Gelombangnya nyata: penetrasi L2++ mencapai rekor 31% pada 3Q26 (32.4% pada September) dan NOA mencapai 45% — adopsi melaju lebih cepat dari perkiraan Bernstein.
- Porsi Horizon tidak ikut naik: pangsa L2++-nya bertahan di 3% pada 3Q26, sementara pangsa L2 naik menjadi 45% dan L2+ menjadi 37%. Perolehan desain dan penjualan model HSD terus meleset dari target.
- Tekanan persaingan: NVIDIA menguasai 53% instalasi L2++ pada 3Q26; NIO, XPeng, dan Li Auto sudah menggunakan chip buatan sendiri, chip BYD akan hadir pada 2027, dan Chery sedang mengembangkan chip sendiri.
- Tekanan dari kedua sisi: penjualan mobil penumpang di China turun 25% YoY pada 3Q26, dan Horizon beralih ke model Lisensi & Layanan yang visibilitasnya lebih rendah.
- Valuasi: target harga HK$4.50 berarti +29% dibandingkan harga penutupan HK$3.49 (18 Nov), berdasarkan 4.4x EV/penjualan (sebelumnya 8.1x) yang diterapkan pada pendapatan 2BF sebesar RMB11.8bn. Pendapatan F27E sebesar RMB8,026mn (+46.1% CAGR) — pertumbuhan bukan masalahnya, melainkan pangsa pasarnya.
Pandangan Unhidea: laporan ini membingkainya sebagai masalah Horizon, tetapi penetrasi 31% dengan NVIDIA menguasai 53% menunjukkan persaingan chip pihak ketiga sedang terkonsolidasi di sekitar pemain mapan — bagi pemasok chip pihak ketiga lainnya, pangsa pasar kini ditentukan oleh keputusan OEM untuk membuat chip sendiri.
Pandangan Unhidea: jika SoC buatan sendiri BYD hadir pada 2027 sesuai rencana, dua akun utama Horizon (BYD, VW) menjadi inti seluruh tesis investasi — pantau pengumuman perolehan desain, bukan pendapatan kuartalan, sebagai indikator utama.
Risiko: chip buatan sendiri OEM, siklus otomotif China yang lemah, konversi perolehan desain L2++, visibilitas model lisensi.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.
NVDA-4,14%
LIUS-1,17%
125
·
--
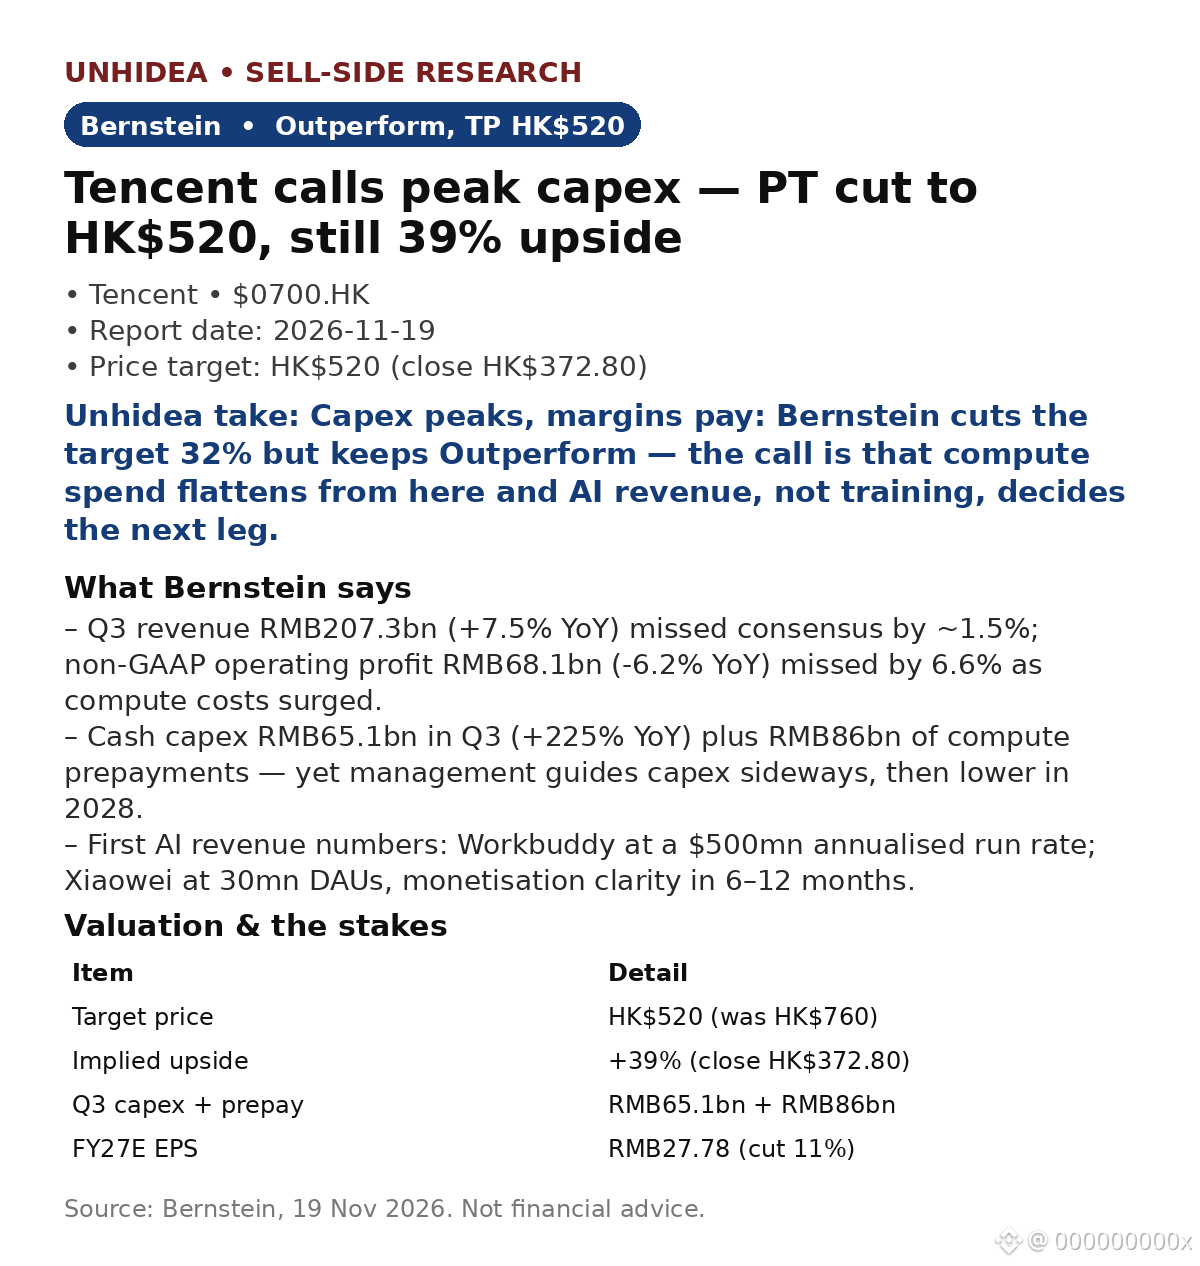
$0700.HK: Tencent menyebut belanja modal mencapai puncak — Bernstein mempertahankan rekomendasi Outperform, target harga HK$520 (dipangkas dari HK$760)
- Pendapatan Q3 RMB207.3bn (+7.5% YoY), ~1.5% di bawah konsensus; laba operasi non-GAAP RMB68.1bn (-6.2% YoY), 6.6% di bawah konsensus — biaya komputasi menjadi penyebabnya.
- Belanja modal menjadi sorotan: RMB65.1bn pada Q3 (+225% YoY) ditambah RMB86bn untuk pembayaran di muka komputasi — tetapi manajemen menyatakan belanja modal akan bergerak mendatar, lalu turun pada 2028. Menurut Bernstein, Tencent adalah perusahaan kedua setelah Sony yang menyebut biaya perangkat keras tidak berkelanjutan.
- Rinciannya: biaya bandwidth & server +132% YoY, R&D nonstaf +152%. Iklan tetap tumbuh +18.8% menjadi RMB43.0bn, gim +4.6% menjadi RMB66.5bn, FBS +9.4% menjadi RMB63.7bn. Laba operasi inti di luar belanja AI +8% menjadi RMB83.3bn.
- Angka pendapatan AI pertama: Workbuddy mencatat laju pendapatan tahunan sebesar $500mn; Xiaowei memiliki 30mn DAU, dengan monetisasi dalam 6–12 bulan. Pembatasan chip AS menunda pelatihan, bukan pendapatan inferensi, menurut Bernstein.
- Valuasi: target harga HK$520 berarti potensi kenaikan +39% dibanding harga penutupan HK$372.80 (18 Nov), dekat dengan level terendah 52 minggu di HK$370, pada ~11x laba historis setelah penurunan 38% sejak awal tahun; estimasi EPS FY27E dipangkas 11% menjadi RMB27.78.
Pandangan Unhidea: belanja modal yang mencapai puncak menjadi perdebatan yang melampaui Tencent — jika pembeli sebesar ini menahan belanja, durasi siklus perangkat keras AI menjadi pertanyaan.
Pandangan Unhidea: Tencent diperdagangkan pada ~11x sementara opsi AI belum tercermin dalam harga — Workbuddy dan Xiaowei memberikan angka konkret pertama; jika monetisasi terwujud, kelipatan 16x FY+1 dari Bernstein menjadi jalur menuju penilaian ulang.
Risiko: pembatasan chip AS, kondisi makro China, perbandingan kinerja gim, waktu monetisasi AI.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.
$0700.HK: Tencent menyebut belanja modal mencapai puncak — Bernstein mempertahankan rekomendasi Outperform, target harga HK$520 (dipangkas dari HK$760)
- Pendapatan Q3 RMB207.3bn (+7.5% YoY), ~1.5% di bawah konsensus; laba operasi non-GAAP RMB68.1bn (-6.2% YoY), 6.6% di bawah konsensus — biaya komputasi menjadi penyebabnya.
- Belanja modal menjadi sorotan: RMB65.1bn pada Q3 (+225% YoY) ditambah RMB86bn untuk pembayaran di muka komputasi — tetapi manajemen menyatakan belanja modal akan bergerak mendatar, lalu turun pada 2028. Menurut Bernstein, Tencent adalah perusahaan kedua setelah Sony yang menyebut biaya perangkat keras tidak berkelanjutan.
- Rinciannya: biaya bandwidth & server +132% YoY, R&D nonstaf +152%. Iklan tetap tumbuh +18.8% menjadi RMB43.0bn, gim +4.6% menjadi RMB66.5bn, FBS +9.4% menjadi RMB63.7bn. Laba operasi inti di luar belanja AI +8% menjadi RMB83.3bn.
- Angka pendapatan AI pertama: Workbuddy mencatat laju pendapatan tahunan sebesar $500mn; Xiaowei memiliki 30mn DAU, dengan monetisasi dalam 6–12 bulan. Pembatasan chip AS menunda pelatihan, bukan pendapatan inferensi, menurut Bernstein.
- Valuasi: target harga HK$520 berarti potensi kenaikan +39% dibanding harga penutupan HK$372.80 (18 Nov), dekat dengan level terendah 52 minggu di HK$370, pada ~11x laba historis setelah penurunan 38% sejak awal tahun; estimasi EPS FY27E dipangkas 11% menjadi RMB27.78.
Pandangan Unhidea: belanja modal yang mencapai puncak menjadi perdebatan yang melampaui Tencent — jika pembeli sebesar ini menahan belanja, durasi siklus perangkat keras AI menjadi pertanyaan.
Pandangan Unhidea: Tencent diperdagangkan pada ~11x sementara opsi AI belum tercermin dalam harga — Workbuddy dan Xiaowei memberikan angka konkret pertama; jika monetisasi terwujud, kelipatan 16x FY+1 dari Bernstein menjadi jalur menuju penilaian ulang.
Risiko: pembatasan chip AS, kondisi makro China, perbandingan kinerja gim, waktu monetisasi AI.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.
- Pendapatan Q3 RMB207.3bn (+7.5% YoY), ~1.5% di bawah konsensus; laba operasi non-GAAP RMB68.1bn (-6.2% YoY), 6.6% di bawah konsensus — biaya komputasi menjadi penyebabnya.
- Belanja modal menjadi sorotan: RMB65.1bn pada Q3 (+225% YoY) ditambah RMB86bn untuk pembayaran di muka komputasi — tetapi manajemen menyatakan belanja modal akan bergerak mendatar, lalu turun pada 2028. Menurut Bernstein, Tencent adalah perusahaan kedua setelah Sony yang menyebut biaya perangkat keras tidak berkelanjutan.
- Rinciannya: biaya bandwidth & server +132% YoY, R&D nonstaf +152%. Iklan tetap tumbuh +18.8% menjadi RMB43.0bn, gim +4.6% menjadi RMB66.5bn, FBS +9.4% menjadi RMB63.7bn. Laba operasi inti di luar belanja AI +8% menjadi RMB83.3bn.
- Angka pendapatan AI pertama: Workbuddy mencatat laju pendapatan tahunan sebesar $500mn; Xiaowei memiliki 30mn DAU, dengan monetisasi dalam 6–12 bulan. Pembatasan chip AS menunda pelatihan, bukan pendapatan inferensi, menurut Bernstein.
- Valuasi: target harga HK$520 berarti potensi kenaikan +39% dibanding harga penutupan HK$372.80 (18 Nov), dekat dengan level terendah 52 minggu di HK$370, pada ~11x laba historis setelah penurunan 38% sejak awal tahun; estimasi EPS FY27E dipangkas 11% menjadi RMB27.78.
Pandangan Unhidea: belanja modal yang mencapai puncak menjadi perdebatan yang melampaui Tencent — jika pembeli sebesar ini menahan belanja, durasi siklus perangkat keras AI menjadi pertanyaan.
Pandangan Unhidea: Tencent diperdagangkan pada ~11x sementara opsi AI belum tercermin dalam harga — Workbuddy dan Xiaowei memberikan angka konkret pertama; jika monetisasi terwujud, kelipatan 16x FY+1 dari Bernstein menjadi jalur menuju penilaian ulang.
Risiko: pembatasan chip AS, kondisi makro China, perbandingan kinerja gim, waktu monetisasi AI.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.
114
·
--
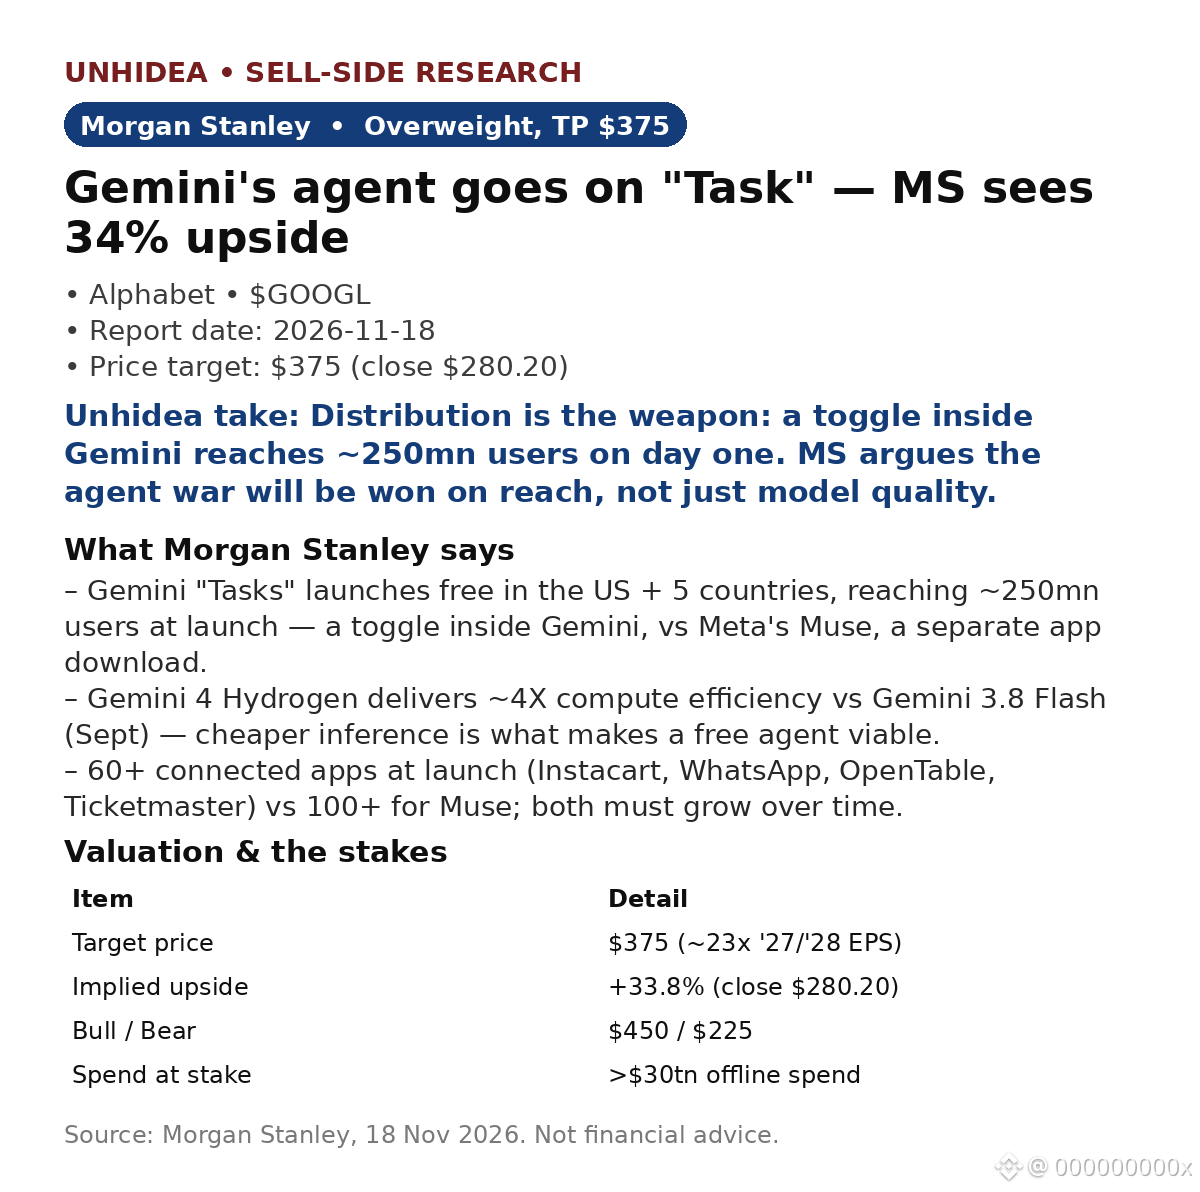
$GOOGL: Agen Gemini kini hadir di "Tasks" — Morgan Stanley mempertahankan rekomendasi Overweight, TP $375 (+34% dibandingkan penutupan $280.20 pada 17 Nov)
- "Tasks" diluncurkan gratis di AS + 5 negara untuk sekitar 250 juta pengguna — berupa tombol di dalam Gemini (1 miliar+ MAU), tanpa perlu mengunduh. Muse dari Meta adalah aplikasi terpisah dengan sekitar 12 juta MAU (data pihak ketiga).
- Gemini 4 Hydrogen memberikan efisiensi komputasi sekitar 4X dibandingkan Gemini 3.8 Flash (Sep). Meta menargetkan peningkatan efisiensi biaya 10X untuk Muse pada '27 — efisiensi menentukan siapa yang mampu menawarkan agen gratis.
- Lebih dari 60 aplikasi terhubung saat peluncuran (Instacart, WhatsApp, OpenTable) dibandingkan 100+ untuk Muse. MS: agen yang lebih dulu berkembang dalam skala besar akan memperoleh lebih banyak adopsi bisnis — ini menguntungkan Google.
- Catatannya: penelusuran menghasilkan monetisasi sekitar 20–40% dari nilai transaksi, dibandingkan komisi agen yang hanya beberapa persen. Jika Tasks mengalihkan kueri tanpa menambah belanja, ini menggerus margin terbaik Google.
- MS memperkirakan belanja offline senilai >$30tn siap diperebutkan; skenario optimistis $450, pesimistis $225. Saham naik 0.8% ke $282.44 pada 18 Nov (setelah laporan, Finnhub), sekitar 31% di bawah level tertinggi $408.61.
Pandangan Unhidea: perang agen adalah perang distribusi — tombol yang menjangkau satu miliar pengguna lebih unggul daripada aplikasi yang harus diunduh. Ujiannya adalah apakah Tasks menjadi kebiasaan atau sekadar demo.
Pandangan Unhidea: pantau penelusuran, bukan Tasks. Jika belanja berbasis agen tumbuh sementara penelusuran melambat, valuasi akan tertekan — proyeksi $375 dari MS mengasumsikan penelusuran tetap tangguh.
Risiko: kanibalisasi penelusuran, persaingan Meta/Amazon, belanja modal AI/ROIC, regulasi.
Sumber: Morgan Stanley, 18 Nov 2026. Bukan nasihat keuangan.
$GOOGL : Agen Gemini kini hadir di "Tasks" — Morgan Stanley mempertahankan rekomendasi Overweight, TP $375 (+34% dibandingkan penutupan $280.20 pada 17 Nov)
- "Tasks" diluncurkan gratis di AS + 5 negara untuk sekitar 250 juta pengguna — berupa tombol di dalam Gemini (1 miliar+ MAU), tanpa perlu mengunduh. Muse dari Meta adalah aplikasi terpisah dengan sekitar 12 juta MAU (data pihak ketiga).
- Gemini 4 Hydrogen memberikan efisiensi komputasi sekitar 4X dibandingkan Gemini 3.8 Flash (Sep). Meta menargetkan peningkatan efisiensi biaya 10X untuk Muse pada '27 — efisiensi menentukan siapa yang mampu menawarkan agen gratis.
- Lebih dari 60 aplikasi terhubung saat peluncuran (Instacart, WhatsApp, OpenTable) dibandingkan 100+ untuk Muse. MS: agen yang lebih dulu berkembang dalam skala besar akan memperoleh lebih banyak adopsi bisnis — ini menguntungkan Google.
- Catatannya: penelusuran menghasilkan monetisasi sekitar 20–40% dari nilai transaksi, dibandingkan komisi agen yang hanya beberapa persen. Jika Tasks mengalihkan kueri tanpa menambah belanja, ini menggerus margin terbaik Google.
- MS memperkirakan belanja offline senilai >$30tn siap diperebutkan; skenario optimistis $450, pesimistis $225. Saham naik 0.8% ke $282.44 pada 18 Nov (setelah laporan, Finnhub), sekitar 31% di bawah level tertinggi $408.61.
Pandangan Unhidea: perang agen adalah perang distribusi — tombol yang menjangkau satu miliar pengguna lebih unggul daripada aplikasi yang harus diunduh. Ujiannya adalah apakah Tasks menjadi kebiasaan atau sekadar demo.
Pandangan Unhidea: pantau penelusuran, bukan Tasks. Jika belanja berbasis agen tumbuh sementara penelusuran melambat, valuasi akan tertekan — proyeksi $375 dari MS mengasumsikan penelusuran tetap tangguh.
Risiko: kanibalisasi penelusuran, persaingan Meta/Amazon, belanja modal AI/ROIC, regulasi.
Sumber: Morgan Stanley, 18 Nov 2026. Bukan nasihat keuangan.
- "Tasks" diluncurkan gratis di AS + 5 negara untuk sekitar 250 juta pengguna — berupa tombol di dalam Gemini (1 miliar+ MAU), tanpa perlu mengunduh. Muse dari Meta adalah aplikasi terpisah dengan sekitar 12 juta MAU (data pihak ketiga).
- Gemini 4 Hydrogen memberikan efisiensi komputasi sekitar 4X dibandingkan Gemini 3.8 Flash (Sep). Meta menargetkan peningkatan efisiensi biaya 10X untuk Muse pada '27 — efisiensi menentukan siapa yang mampu menawarkan agen gratis.
- Lebih dari 60 aplikasi terhubung saat peluncuran (Instacart, WhatsApp, OpenTable) dibandingkan 100+ untuk Muse. MS: agen yang lebih dulu berkembang dalam skala besar akan memperoleh lebih banyak adopsi bisnis — ini menguntungkan Google.
- Catatannya: penelusuran menghasilkan monetisasi sekitar 20–40% dari nilai transaksi, dibandingkan komisi agen yang hanya beberapa persen. Jika Tasks mengalihkan kueri tanpa menambah belanja, ini menggerus margin terbaik Google.
- MS memperkirakan belanja offline senilai >$30tn siap diperebutkan; skenario optimistis $450, pesimistis $225. Saham naik 0.8% ke $282.44 pada 18 Nov (setelah laporan, Finnhub), sekitar 31% di bawah level tertinggi $408.61.
Pandangan Unhidea: perang agen adalah perang distribusi — tombol yang menjangkau satu miliar pengguna lebih unggul daripada aplikasi yang harus diunduh. Ujiannya adalah apakah Tasks menjadi kebiasaan atau sekadar demo.
Pandangan Unhidea: pantau penelusuran, bukan Tasks. Jika belanja berbasis agen tumbuh sementara penelusuran melambat, valuasi akan tertekan — proyeksi $375 dari MS mengasumsikan penelusuran tetap tangguh.
Risiko: kanibalisasi penelusuran, persaingan Meta/Amazon, belanja modal AI/ROIC, regulasi.
Sumber: Morgan Stanley, 18 Nov 2026. Bukan nasihat keuangan.
89
·
--
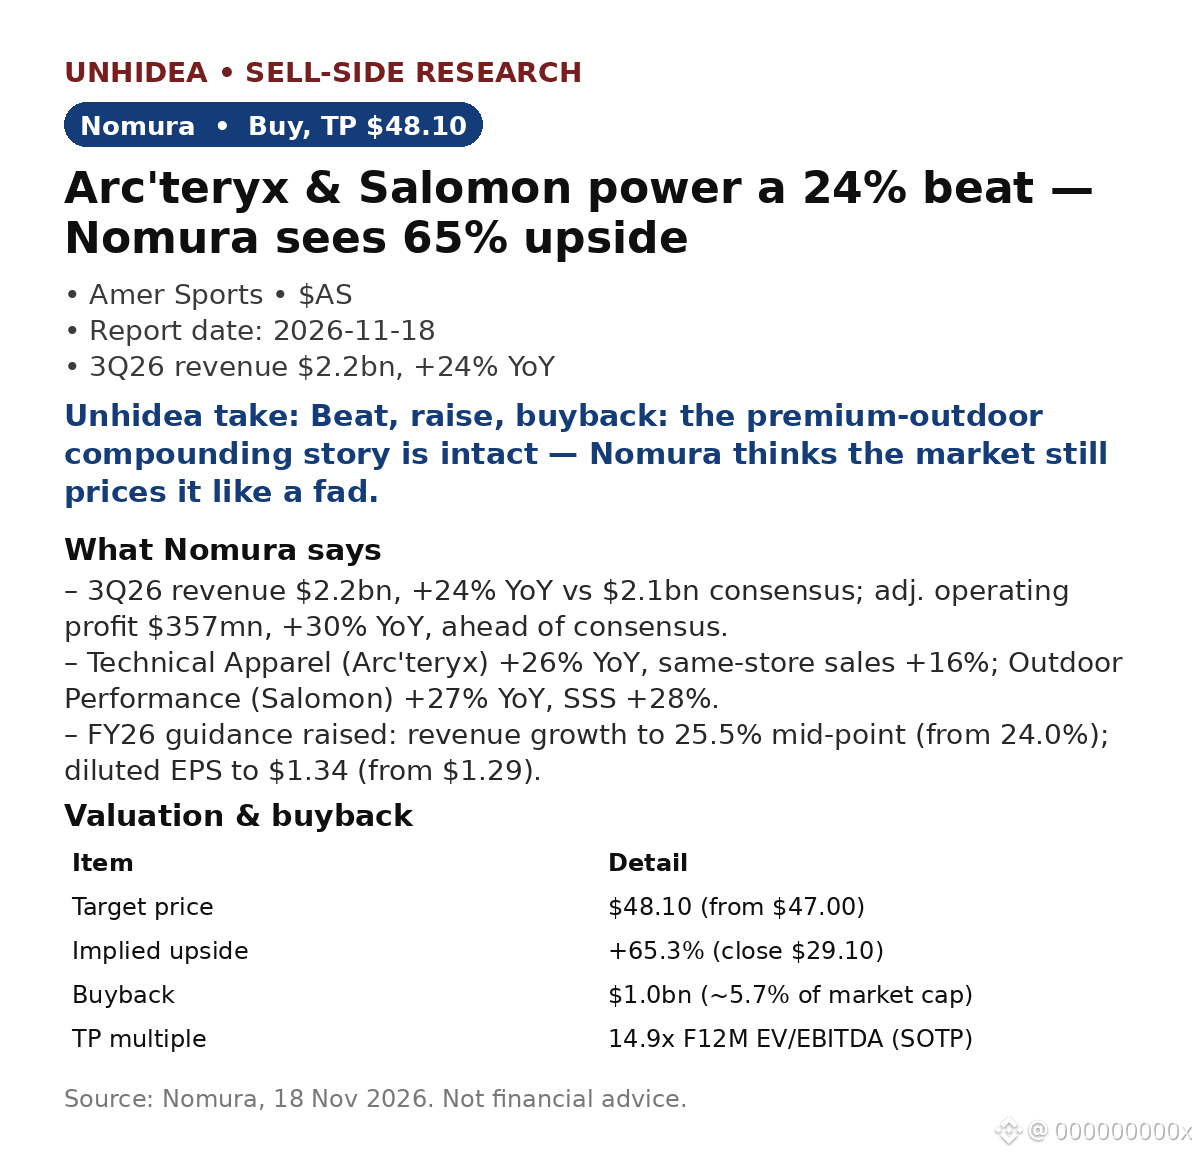
$AS: Arc'teryx & Salomon mendorong hasil 24% di atas perkiraan — Nomura menegaskan rekomendasi Beli, target harga $48.10 (potensi kenaikan +65%)
- Pendapatan 3Q26 sebesar $2.2bn, naik 24% YoY, dibanding konsensus $2.1bn. Laba operasional disesuaikan $357mn, naik 30% YoY, melampaui konsensus. EPS disesuaikan $0.42 dibanding ekspektasi $0.35.
- Technical Apparel (Arc'teryx) naik 26% YoY, penjualan toko yang sama naik 16%; Outdoor Performance (Salomon) naik 27% YoY, SSS naik 28%. Ball & Racquet naik 12%, tetapi margin turun 2.1pp akibat investasi di Wilson.
- Proyeksi dinaikkan: pertumbuhan pendapatan FY26 menjadi 25.5% (dari 24.0%); EPS terdilusi menjadi $1.34 (dari $1.29). Program pembelian kembali saham senilai $1bn (~5.7% kapitalisasi pasar) menjadi penopang harga.
- Saham naik 3.9% menjadi $30.24 pada 17 Nov saat S&P turun ~1%, lalu naik 2.3% menjadi $30.95 pada 18 Nov (data pasar setelah laporan). Target SOTP menyiratkan EV/EBITDA forward 14.9x.
Pandangan Unhidea: dua merek tumbuh 26–27% dengan kekuatan penetapan harga DTC, ditambah penopang dari pembelian kembali saham — pasar masih menilai Amer seperti peritel siklikal; potensi kenaikan 65% versi Nomura mencerminkan platform mereknya.
Pandangan Unhidea: para analis berbeda pendapat — UBS memangkas targetnya menjadi $56, Nomura mempertahankan $48.10, keduanya merekomendasikan Beli. Selisih itu menjadi pokok perdebatan: berapa kelipatan yang layak bagi perusahaan dengan pertumbuhan 25% dan margin kotor 59.3%?
Risiko: tekanan dari Wilson, pelaksanaan strategi DTC, tarif/valas, perlambatan konsumen premium.
Sumber: Nomura, 18 Nov 2026. Harga setelah laporan: Finnhub/data pasar. Bukan nasihat keuangan.
$AS: Arc'teryx & Salomon mendorong hasil 24% di atas perkiraan — Nomura menegaskan rekomendasi Beli, target harga $48.10 (potensi kenaikan +65%)
- Pendapatan 3Q26 sebesar $2.2bn, naik 24% YoY, dibanding konsensus $2.1bn. Laba operasional disesuaikan $357mn, naik 30% YoY, melampaui konsensus. EPS disesuaikan $0.42 dibanding ekspektasi $0.35.
- Technical Apparel (Arc'teryx) naik 26% YoY, penjualan toko yang sama naik 16%; Outdoor Performance (Salomon) naik 27% YoY, SSS naik 28%. Ball & Racquet naik 12%, tetapi margin turun 2.1pp akibat investasi di Wilson.
- Proyeksi dinaikkan: pertumbuhan pendapatan FY26 menjadi 25.5% (dari 24.0%); EPS terdilusi menjadi $1.34 (dari $1.29). Program pembelian kembali saham senilai $1bn (~5.7% kapitalisasi pasar) menjadi penopang harga.
- Saham naik 3.9% menjadi $30.24 pada 17 Nov saat S&P turun ~1%, lalu naik 2.3% menjadi $30.95 pada 18 Nov (data pasar setelah laporan). Target SOTP menyiratkan EV/EBITDA forward 14.9x.
Pandangan Unhidea: dua merek tumbuh 26–27% dengan kekuatan penetapan harga DTC, ditambah penopang dari pembelian kembali saham — pasar masih menilai Amer seperti peritel siklikal; potensi kenaikan 65% versi Nomura mencerminkan platform mereknya.
Pandangan Unhidea: para analis berbeda pendapat — UBS memangkas targetnya menjadi $56, Nomura mempertahankan $48.10, keduanya merekomendasikan Beli. Selisih itu menjadi pokok perdebatan: berapa kelipatan yang layak bagi perusahaan dengan pertumbuhan 25% dan margin kotor 59.3%?
Risiko: tekanan dari Wilson, pelaksanaan strategi DTC, tarif/valas, perlambatan konsumen premium.
Sumber: Nomura, 18 Nov 2026. Harga setelah laporan: Finnhub/data pasar. Bukan nasihat keuangan.
- Pendapatan 3Q26 sebesar $2.2bn, naik 24% YoY, dibanding konsensus $2.1bn. Laba operasional disesuaikan $357mn, naik 30% YoY, melampaui konsensus. EPS disesuaikan $0.42 dibanding ekspektasi $0.35.
- Technical Apparel (Arc'teryx) naik 26% YoY, penjualan toko yang sama naik 16%; Outdoor Performance (Salomon) naik 27% YoY, SSS naik 28%. Ball & Racquet naik 12%, tetapi margin turun 2.1pp akibat investasi di Wilson.
- Proyeksi dinaikkan: pertumbuhan pendapatan FY26 menjadi 25.5% (dari 24.0%); EPS terdilusi menjadi $1.34 (dari $1.29). Program pembelian kembali saham senilai $1bn (~5.7% kapitalisasi pasar) menjadi penopang harga.
- Saham naik 3.9% menjadi $30.24 pada 17 Nov saat S&P turun ~1%, lalu naik 2.3% menjadi $30.95 pada 18 Nov (data pasar setelah laporan). Target SOTP menyiratkan EV/EBITDA forward 14.9x.
Pandangan Unhidea: dua merek tumbuh 26–27% dengan kekuatan penetapan harga DTC, ditambah penopang dari pembelian kembali saham — pasar masih menilai Amer seperti peritel siklikal; potensi kenaikan 65% versi Nomura mencerminkan platform mereknya.
Pandangan Unhidea: para analis berbeda pendapat — UBS memangkas targetnya menjadi $56, Nomura mempertahankan $48.10, keduanya merekomendasikan Beli. Selisih itu menjadi pokok perdebatan: berapa kelipatan yang layak bagi perusahaan dengan pertumbuhan 25% dan margin kotor 59.3%?
Risiko: tekanan dari Wilson, pelaksanaan strategi DTC, tarif/valas, perlambatan konsumen premium.
Sumber: Nomura, 18 Nov 2026. Harga setelah laporan: Finnhub/data pasar. Bukan nasihat keuangan.
ASUS-0,25%
75
·
--
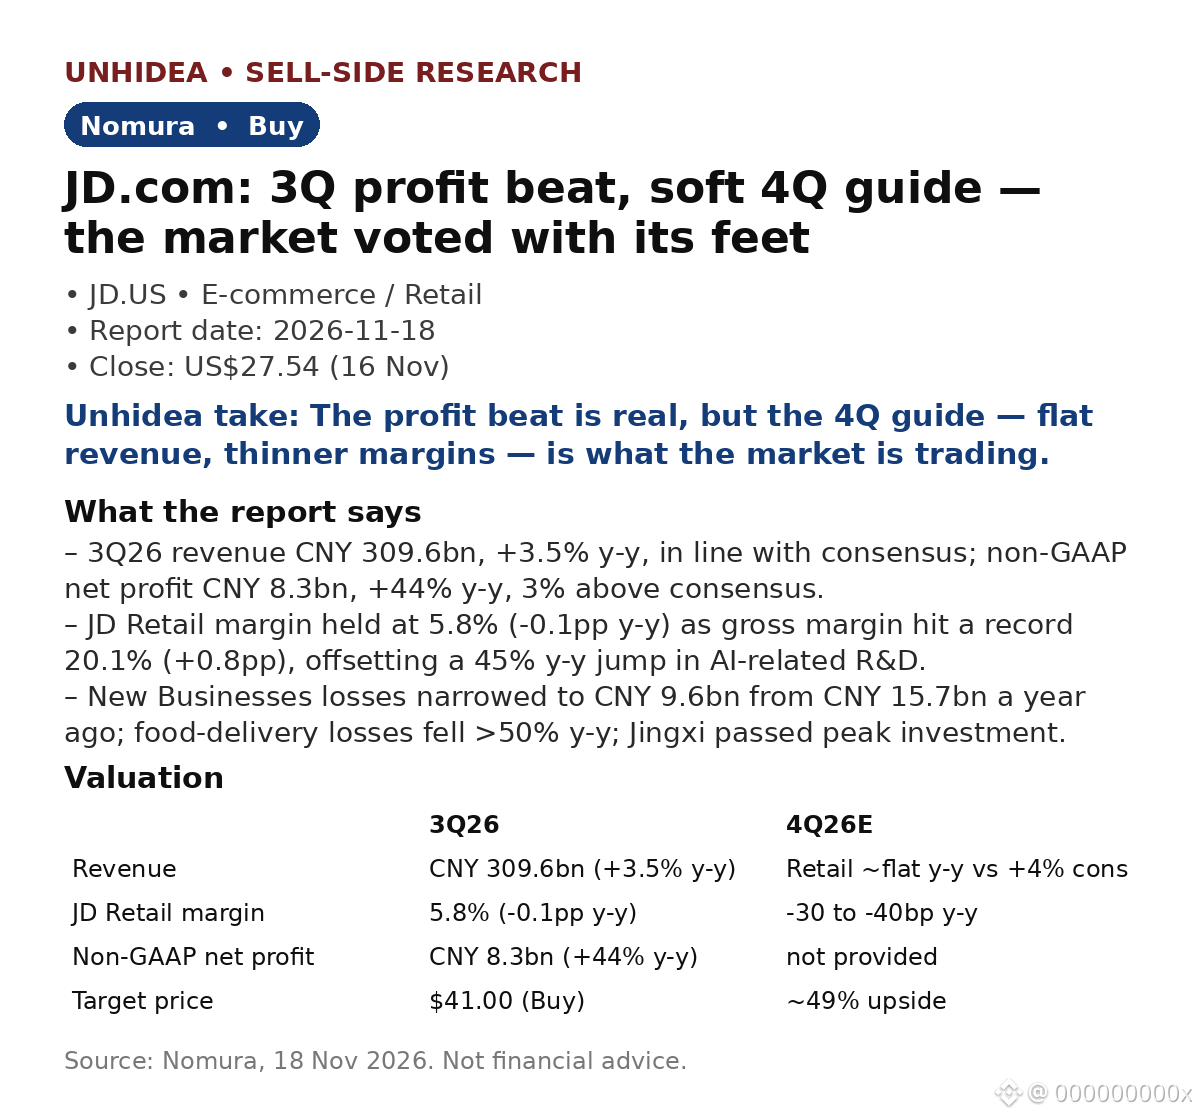
JD.com ($JD): Nomura tetap merekomendasikan Buy dengan target $41 — laba 3Q melampaui ekspektasi, panduan 4Q lemah, dan pasar menunjukkan sikapnya dengan menjual saham
- Pendapatan 3Q26 CNY 309,6 miliar, naik 3,5% y-y, sesuai ekspektasi; laba bersih non-GAAP CNY 8,3 miliar, naik 44% y-y, 3% di atas konsensus; laba operasi non-GAAP CNY 7,3 miliar, 15% di atas konsensus.
- Margin JD Retail bertahan di 5,8% (turun 0,1 poin persentase y-y); margin kotor mencapai rekor 20,1% (naik 0,8 poin persentase), mengimbangi lonjakan 45% y-y pada belanja R&D AI.
- Kerugian New Businesses menyusut menjadi CNY 9,6 miliar dari CNY 15,7 miliar setahun sebelumnya; kerugian layanan pesan-antar makanan turun >50% y-y.
- Namun, prospek 4Q tampak lemah: pendapatan JD Retail diperkirakan datar y-y dibandingkan konsensus +4%; margin diperkirakan turun 30–40 bp y-y dibandingkan ekspektasi penurunan 10 bp.
- Valuasi: target $41 menyiratkan P/E FY27E 8,5x dibandingkan 5,7x saat ini — potensi kenaikan sekitar 49% dibandingkan harga penutupan $27,54 pada 16 Nov.
Pandangan Unhidea: hasil yang melampaui ekspektasi ini nyata, tetapi melihat ke belakang — pasar memperhitungkan panduan 4Q, bukan hasil 3Q.
Pandangan Unhidea: fokus cerita JD kini adalah disiplin margin, bukan pertumbuhan — penyusutan kerugian lebih penting daripada pendapatan yang stagnan.
Reaksi pasar: saham turun 7,7% pada 17 Nov menjadi $25,43, lalu turun lagi 2,0% pada 18 Nov menjadi $24,92 (Finnhub).
Risiko: konsumsi yang lemah; persaingan; integrasi CECONYOMY (transaksi ditutup pada 12 Nov).
Sumber: Nomura, 18 Nov 2026. Bukan nasihat keuangan.
JD.com ($JD): Nomura tetap merekomendasikan Buy dengan target $41 — laba 3Q melampaui ekspektasi, panduan 4Q lemah, dan pasar menunjukkan sikapnya dengan menjual saham
- Pendapatan 3Q26 CNY 309,6 miliar, naik 3,5% y-y, sesuai ekspektasi; laba bersih non-GAAP CNY 8,3 miliar, naik 44% y-y, 3% di atas konsensus; laba operasi non-GAAP CNY 7,3 miliar, 15% di atas konsensus.
- Margin JD Retail bertahan di 5,8% (turun 0,1 poin persentase y-y); margin kotor mencapai rekor 20,1% (naik 0,8 poin persentase), mengimbangi lonjakan 45% y-y pada belanja R&D AI.
- Kerugian New Businesses menyusut menjadi CNY 9,6 miliar dari CNY 15,7 miliar setahun sebelumnya; kerugian layanan pesan-antar makanan turun >50% y-y.
- Namun, prospek 4Q tampak lemah: pendapatan JD Retail diperkirakan datar y-y dibandingkan konsensus +4%; margin diperkirakan turun 30–40 bp y-y dibandingkan ekspektasi penurunan 10 bp.
- Valuasi: target $41 menyiratkan P/E FY27E 8,5x dibandingkan 5,7x saat ini — potensi kenaikan sekitar 49% dibandingkan harga penutupan $27,54 pada 16 Nov.
Pandangan Unhidea: hasil yang melampaui ekspektasi ini nyata, tetapi melihat ke belakang — pasar memperhitungkan panduan 4Q, bukan hasil 3Q.
Pandangan Unhidea: fokus cerita JD kini adalah disiplin margin, bukan pertumbuhan — penyusutan kerugian lebih penting daripada pendapatan yang stagnan.
Reaksi pasar: saham turun 7,7% pada 17 Nov menjadi $25,43, lalu turun lagi 2,0% pada 18 Nov menjadi $24,92 (Finnhub).
Risiko: konsumsi yang lemah; persaingan; integrasi CECONYOMY (transaksi ditutup pada 12 Nov).
Sumber: Nomura, 18 Nov 2026. Bukan nasihat keuangan.
- Pendapatan 3Q26 CNY 309,6 miliar, naik 3,5% y-y, sesuai ekspektasi; laba bersih non-GAAP CNY 8,3 miliar, naik 44% y-y, 3% di atas konsensus; laba operasi non-GAAP CNY 7,3 miliar, 15% di atas konsensus.
- Margin JD Retail bertahan di 5,8% (turun 0,1 poin persentase y-y); margin kotor mencapai rekor 20,1% (naik 0,8 poin persentase), mengimbangi lonjakan 45% y-y pada belanja R&D AI.
- Kerugian New Businesses menyusut menjadi CNY 9,6 miliar dari CNY 15,7 miliar setahun sebelumnya; kerugian layanan pesan-antar makanan turun >50% y-y.
- Namun, prospek 4Q tampak lemah: pendapatan JD Retail diperkirakan datar y-y dibandingkan konsensus +4%; margin diperkirakan turun 30–40 bp y-y dibandingkan ekspektasi penurunan 10 bp.
- Valuasi: target $41 menyiratkan P/E FY27E 8,5x dibandingkan 5,7x saat ini — potensi kenaikan sekitar 49% dibandingkan harga penutupan $27,54 pada 16 Nov.
Pandangan Unhidea: hasil yang melampaui ekspektasi ini nyata, tetapi melihat ke belakang — pasar memperhitungkan panduan 4Q, bukan hasil 3Q.
Pandangan Unhidea: fokus cerita JD kini adalah disiplin margin, bukan pertumbuhan — penyusutan kerugian lebih penting daripada pendapatan yang stagnan.
Reaksi pasar: saham turun 7,7% pada 17 Nov menjadi $25,43, lalu turun lagi 2,0% pada 18 Nov menjadi $24,92 (Finnhub).
Risiko: konsumsi yang lemah; persaingan; integrasi CECONYOMY (transaksi ditutup pada 12 Nov).
Sumber: Nomura, 18 Nov 2026. Bukan nasihat keuangan.
JDUS+1,00%
4
·
--
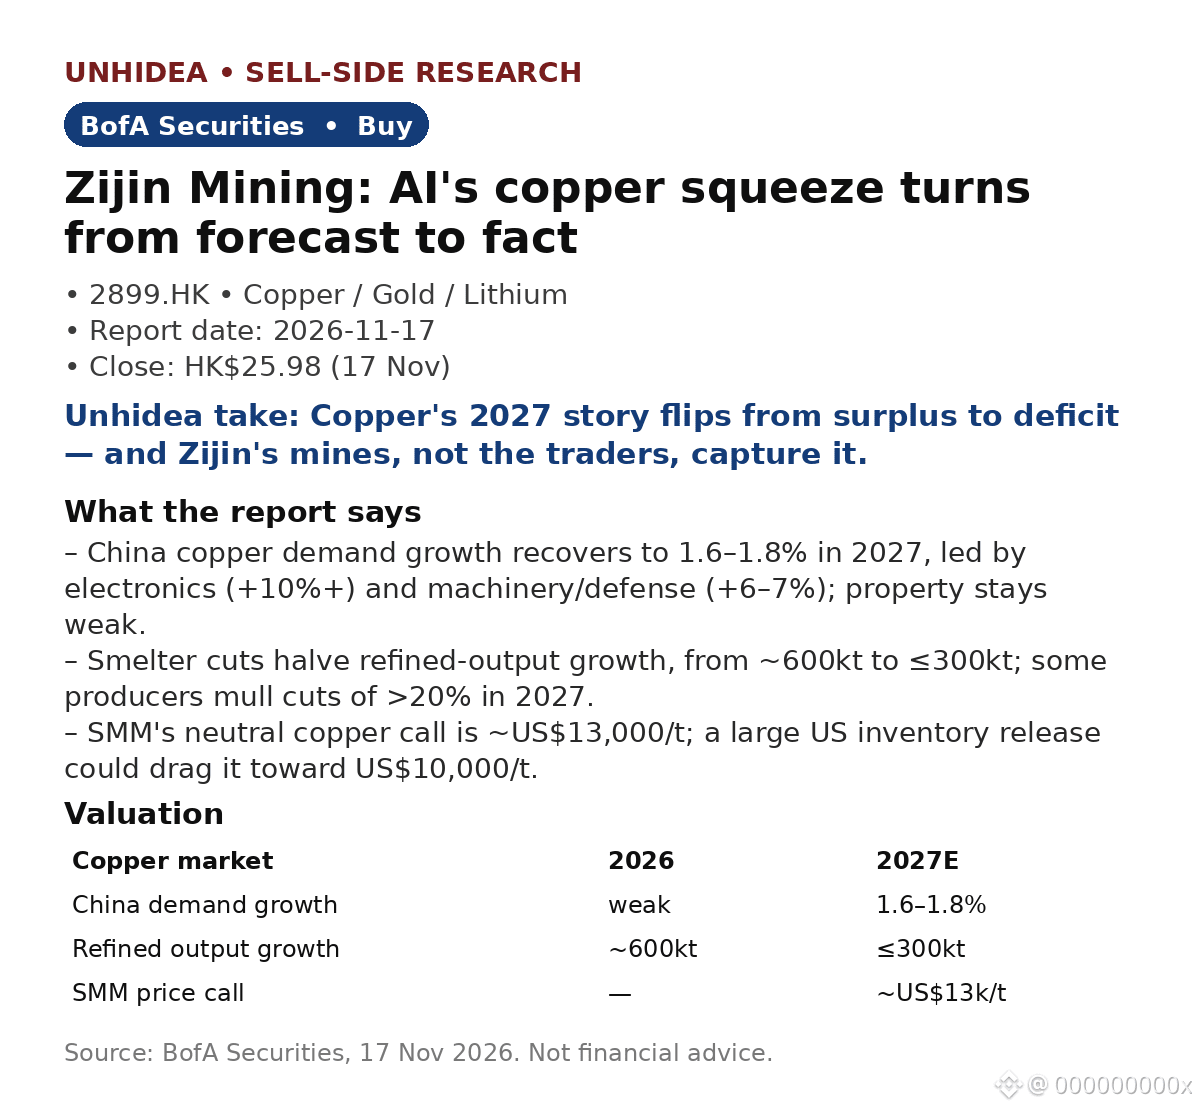
Zijin Mining (2899.HK): BofA tetap memberi rekomendasi Beli — permintaan tembaga China pulih saat pabrik peleburan mengurangi produksi
- Pertumbuhan permintaan tembaga China pulih menjadi 1.6–1.8% pada 2027, dipimpin oleh elektronik (+10%+) dan mesin/pertahanan (+6–7%); sektor properti masih lemah.
- Pemangkasan produksi pabrik peleburan memangkas separuh pertumbuhan produksi tembaga olahan, dari ~600kt menjadi ≤300kt; proyeksi netral SMM sekitar US$13,000/t, sementara pelepasan persediaan AS menimbulkan risiko menuju US$10,000/t.
- Zijin mempertahankan panduan 2026 (tidak termasuk kerugian ~50kt Kamoa-Kakula); tambang yang ada menghasilkan 1.40–1.45mnt pada 2028 dibandingkan target 1.50mnt; Afrika menambah 300kt+.
- Infrastruktur AI menjadi pendorong utama: permintaan M8 CCL naik tiga kali lipat, dari 2.5mn menjadi 7.5mn/bulan pada akhir 2027; InP menyumbang >70% laba bersih Yunnan Germanium dengan margin >65%, dan pesanan telah dipastikan hingga 2027.
- Zijin mendapat rekomendasi Beli, ditutup pada HK$25.98 pada 17 Nov; target harga tidak disebutkan kembali dalam catatan ini.
Pandangan Unhidea: tembaga adalah hambatan AI yang terlupakan — pasar memperdebatkan GPU, sementara logam yang menghubungkan setiap pusat data beralih dari surplus menjadi defisit.
Pandangan Unhidea: keunggulan Zijin adalah pertumbuhan volume di tengah defisit — produksinya tumbuh saat pabrik peleburan menyusut; di pasar yang ketat, tonase lebih penting daripada valuasi.
Risiko: kondisi makro yang lemah; pelepasan persediaan AS; gangguan Kamoa-Kakula.
Sumber: BofA Securities, 17 Nov 2026. Bukan nasihat keuangan.
Zijin Mining (2899.HK): BofA tetap memberi rekomendasi Beli — permintaan tembaga China pulih saat pabrik peleburan mengurangi produksi
- Pertumbuhan permintaan tembaga China pulih menjadi 1.6–1.8% pada 2027, dipimpin oleh elektronik (+10%+) dan mesin/pertahanan (+6–7%); sektor properti masih lemah.
- Pemangkasan produksi pabrik peleburan memangkas separuh pertumbuhan produksi tembaga olahan, dari ~600kt menjadi ≤300kt; proyeksi netral SMM sekitar US$13,000/t, sementara pelepasan persediaan AS menimbulkan risiko menuju US$10,000/t.
- Zijin mempertahankan panduan 2026 (tidak termasuk kerugian ~50kt Kamoa-Kakula); tambang yang ada menghasilkan 1.40–1.45mnt pada 2028 dibandingkan target 1.50mnt; Afrika menambah 300kt+.
- Infrastruktur AI menjadi pendorong utama: permintaan M8 CCL naik tiga kali lipat, dari 2.5mn menjadi 7.5mn/bulan pada akhir 2027; InP menyumbang >70% laba bersih Yunnan Germanium dengan margin >65%, dan pesanan telah dipastikan hingga 2027.
- Zijin mendapat rekomendasi Beli, ditutup pada HK$25.98 pada 17 Nov; target harga tidak disebutkan kembali dalam catatan ini.
Pandangan Unhidea: tembaga adalah hambatan AI yang terlupakan — pasar memperdebatkan GPU, sementara logam yang menghubungkan setiap pusat data beralih dari surplus menjadi defisit.
Pandangan Unhidea: keunggulan Zijin adalah pertumbuhan volume di tengah defisit — produksinya tumbuh saat pabrik peleburan menyusut; di pasar yang ketat, tonase lebih penting daripada valuasi.
Risiko: kondisi makro yang lemah; pelepasan persediaan AS; gangguan Kamoa-Kakula.
Sumber: BofA Securities, 17 Nov 2026. Bukan nasihat keuangan.
- Pertumbuhan permintaan tembaga China pulih menjadi 1.6–1.8% pada 2027, dipimpin oleh elektronik (+10%+) dan mesin/pertahanan (+6–7%); sektor properti masih lemah.
- Pemangkasan produksi pabrik peleburan memangkas separuh pertumbuhan produksi tembaga olahan, dari ~600kt menjadi ≤300kt; proyeksi netral SMM sekitar US$13,000/t, sementara pelepasan persediaan AS menimbulkan risiko menuju US$10,000/t.
- Zijin mempertahankan panduan 2026 (tidak termasuk kerugian ~50kt Kamoa-Kakula); tambang yang ada menghasilkan 1.40–1.45mnt pada 2028 dibandingkan target 1.50mnt; Afrika menambah 300kt+.
- Infrastruktur AI menjadi pendorong utama: permintaan M8 CCL naik tiga kali lipat, dari 2.5mn menjadi 7.5mn/bulan pada akhir 2027; InP menyumbang >70% laba bersih Yunnan Germanium dengan margin >65%, dan pesanan telah dipastikan hingga 2027.
- Zijin mendapat rekomendasi Beli, ditutup pada HK$25.98 pada 17 Nov; target harga tidak disebutkan kembali dalam catatan ini.
Pandangan Unhidea: tembaga adalah hambatan AI yang terlupakan — pasar memperdebatkan GPU, sementara logam yang menghubungkan setiap pusat data beralih dari surplus menjadi defisit.
Pandangan Unhidea: keunggulan Zijin adalah pertumbuhan volume di tengah defisit — produksinya tumbuh saat pabrik peleburan menyusut; di pasar yang ketat, tonase lebih penting daripada valuasi.
Risiko: kondisi makro yang lemah; pelepasan persediaan AS; gangguan Kamoa-Kakula.
Sumber: BofA Securities, 17 Nov 2026. Bukan nasihat keuangan.
53
·
--
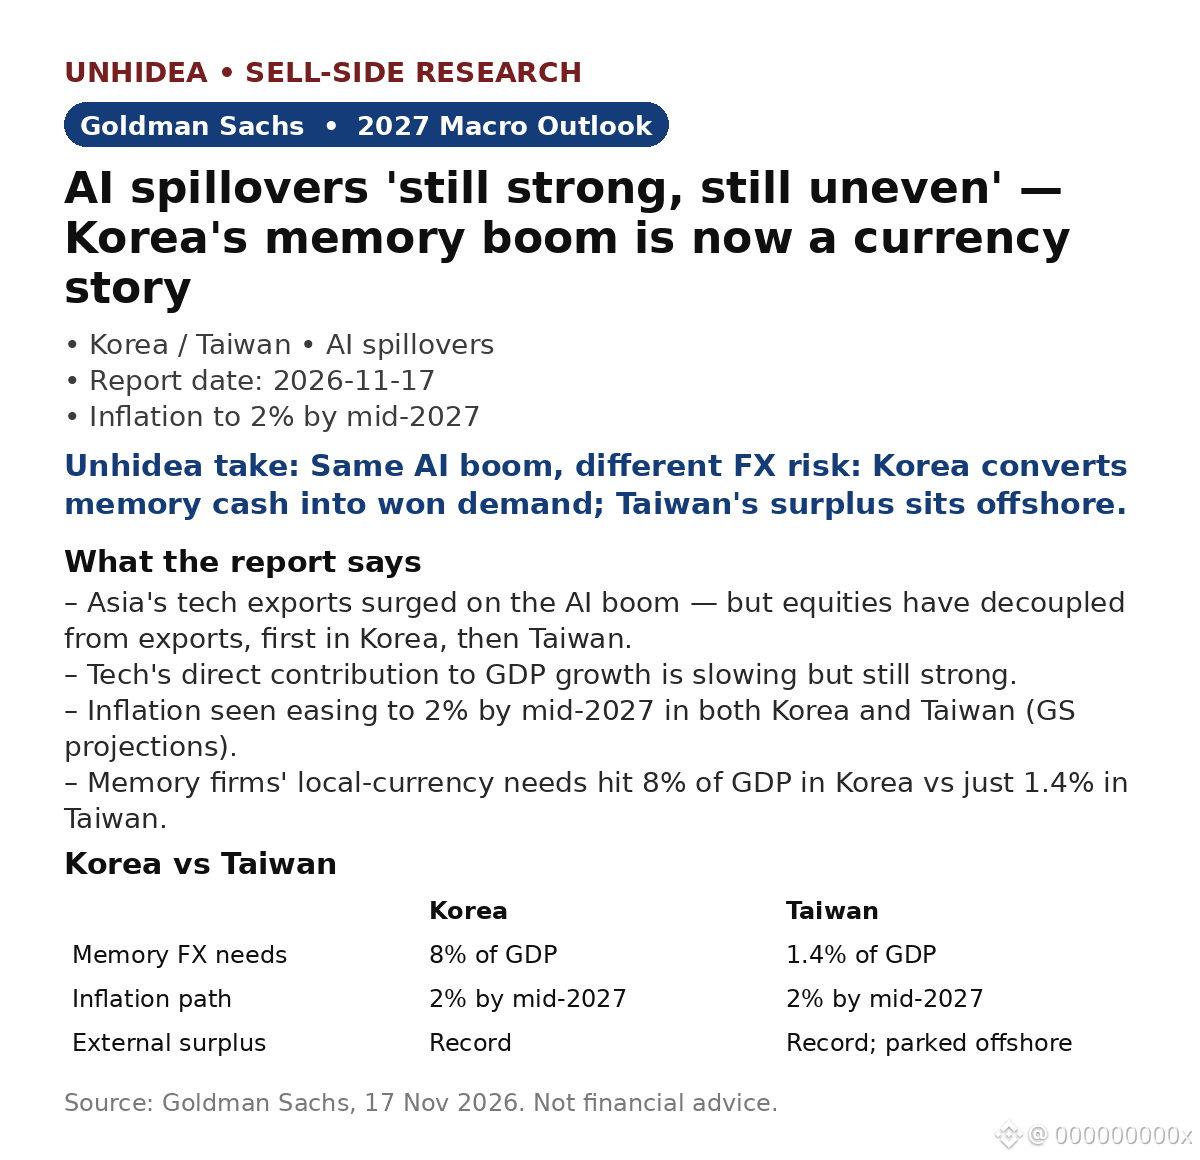
Efek limpahan AI “masih kuat, masih tidak merata”: prospek Korea/Taiwan Goldman Sachs 2027 — keuntungan besar Samsung dari memori kini menjadi kisah mata uang
- Ekspor teknologi Asia melonjak berkat ledakan AI, tetapi saham bergerak tidak sejalan dengan ekspor — pertama di Korea, lalu Taiwan. Indeks bukan lagi cerminan yang akurat dari siklus ekspor.
- Kontribusi langsung sektor teknologi terhadap pertumbuhan PDB melambat, tetapi masih kuat. Inflasi diperkirakan turun menjadi 2% pada pertengahan 2027 di Korea maupun Taiwan (proyeksi GS).
- Kebutuhan perusahaan memori akan mata uang lokal mencapai 8% dari PDB di Korea, dibandingkan hanya 1,4% di Taiwan. Korea mengubah ledakan ini menjadi permintaan won; surplus Taiwan yang mencapai rekor disimpan di luar negeri.
- Berita pasar setelah laporan: pendapatan Nvidia pada FQ3 sebesar $115.84bn, naik 103% YoY dibandingkan perkiraan sekitar $109bn, dengan panduan sekitar $130bn dibandingkan perkiraan sekitar $125bn — dan saham Samsung serta SK Hynix menguat di Korea setelah laporan tersebut.
Pandangan Unhidea: ketidaksejalanan ini adalah sinyalnya — saham Korea/Taiwan kini bergerak mengikuti narasi AI dan harga memori, bukan volume ekspor. Angka ekspor yang lemah tak lagi berarti indeks melemah, begitu pula sebaliknya.
Pandangan Unhidea: selisih 8% vs 1,4% adalah peluang investasi yang sesungguhnya. Won Korea menghadapi permintaan struktural dari konversi kas perusahaan memori, sementara surplus Taiwan tersimpan di luar negeri — ledakan AI yang sama, tekanan FX yang berlawanan. Pantau KRW, bukan hanya KOSPI.
Risiko: pemangkasan belanja modal AI, pembalikan harga memori, volatilitas FX, kontrol ekspor AS-Tiongkok.
Sumber: Goldman Sachs, 17 Nov 2026. Bukan nasihat keuangan.
Efek limpahan AI “masih kuat, masih tidak merata”: prospek Korea/Taiwan Goldman Sachs 2027 — keuntungan besar Samsung dari memori kini menjadi kisah mata uang
- Ekspor teknologi Asia melonjak berkat ledakan AI, tetapi saham bergerak tidak sejalan dengan ekspor — pertama di Korea, lalu Taiwan. Indeks bukan lagi cerminan yang akurat dari siklus ekspor.
- Kontribusi langsung sektor teknologi terhadap pertumbuhan PDB melambat, tetapi masih kuat. Inflasi diperkirakan turun menjadi 2% pada pertengahan 2027 di Korea maupun Taiwan (proyeksi GS).
- Kebutuhan perusahaan memori akan mata uang lokal mencapai 8% dari PDB di Korea, dibandingkan hanya 1,4% di Taiwan. Korea mengubah ledakan ini menjadi permintaan won; surplus Taiwan yang mencapai rekor disimpan di luar negeri.
- Berita pasar setelah laporan: pendapatan Nvidia pada FQ3 sebesar $115.84bn, naik 103% YoY dibandingkan perkiraan sekitar $109bn, dengan panduan sekitar $130bn dibandingkan perkiraan sekitar $125bn — dan saham Samsung serta SK Hynix menguat di Korea setelah laporan tersebut.
Pandangan Unhidea: ketidaksejalanan ini adalah sinyalnya — saham Korea/Taiwan kini bergerak mengikuti narasi AI dan harga memori, bukan volume ekspor. Angka ekspor yang lemah tak lagi berarti indeks melemah, begitu pula sebaliknya.
Pandangan Unhidea: selisih 8% vs 1,4% adalah peluang investasi yang sesungguhnya. Won Korea menghadapi permintaan struktural dari konversi kas perusahaan memori, sementara surplus Taiwan tersimpan di luar negeri — ledakan AI yang sama, tekanan FX yang berlawanan. Pantau KRW, bukan hanya KOSPI.
Risiko: pemangkasan belanja modal AI, pembalikan harga memori, volatilitas FX, kontrol ekspor AS-Tiongkok.
Sumber: Goldman Sachs, 17 Nov 2026. Bukan nasihat keuangan.
- Ekspor teknologi Asia melonjak berkat ledakan AI, tetapi saham bergerak tidak sejalan dengan ekspor — pertama di Korea, lalu Taiwan. Indeks bukan lagi cerminan yang akurat dari siklus ekspor.
- Kontribusi langsung sektor teknologi terhadap pertumbuhan PDB melambat, tetapi masih kuat. Inflasi diperkirakan turun menjadi 2% pada pertengahan 2027 di Korea maupun Taiwan (proyeksi GS).
- Kebutuhan perusahaan memori akan mata uang lokal mencapai 8% dari PDB di Korea, dibandingkan hanya 1,4% di Taiwan. Korea mengubah ledakan ini menjadi permintaan won; surplus Taiwan yang mencapai rekor disimpan di luar negeri.
- Berita pasar setelah laporan: pendapatan Nvidia pada FQ3 sebesar $115.84bn, naik 103% YoY dibandingkan perkiraan sekitar $109bn, dengan panduan sekitar $130bn dibandingkan perkiraan sekitar $125bn — dan saham Samsung serta SK Hynix menguat di Korea setelah laporan tersebut.
Pandangan Unhidea: ketidaksejalanan ini adalah sinyalnya — saham Korea/Taiwan kini bergerak mengikuti narasi AI dan harga memori, bukan volume ekspor. Angka ekspor yang lemah tak lagi berarti indeks melemah, begitu pula sebaliknya.
Pandangan Unhidea: selisih 8% vs 1,4% adalah peluang investasi yang sesungguhnya. Won Korea menghadapi permintaan struktural dari konversi kas perusahaan memori, sementara surplus Taiwan tersimpan di luar negeri — ledakan AI yang sama, tekanan FX yang berlawanan. Pantau KRW, bukan hanya KOSPI.
Risiko: pemangkasan belanja modal AI, pembalikan harga memori, volatilitas FX, kontrol ekspor AS-Tiongkok.
Sumber: Goldman Sachs, 17 Nov 2026. Bukan nasihat keuangan.
420
·
--
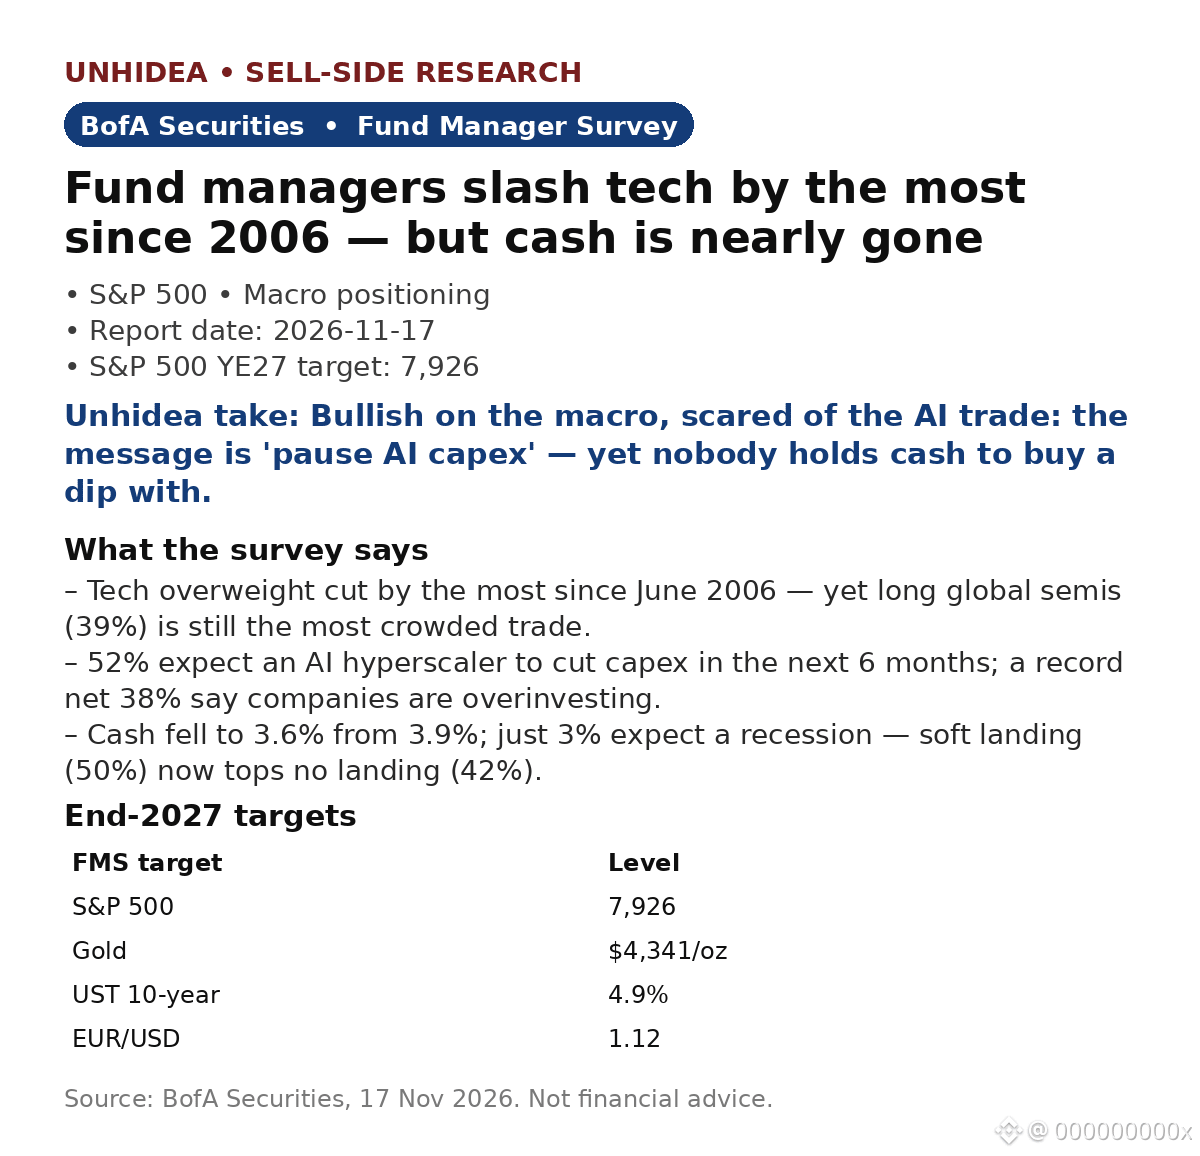
$SPX: Survei manajer investasi BofA — saham teknologi dilepas paling banyak sejak 2006, tetapi kas hampir habis
- Investor memangkas posisi overweight di saham teknologi paling banyak sejak Juni 2006, tetapi posisi long pada saham semikonduktor global (39%) masih menjadi transaksi paling ramai. Survei terhadap 193 manajer dengan dana kelolaan $526bn, pada 6–12 Nov.
- 52% memperkirakan hyperscaler AI akan memangkas belanja modal dalam 6 bulan ke depan; rekor 38% secara neto mengatakan perusahaan berinvestasi berlebihan; hanya 16% ingin perusahaan meningkatkan belanja modal — terendah sejak Mei 2020.
- Kas turun menjadi 3.6% dari 3.9%. BofA tetap menghindari risiko secara taktis: belum cukup ada "ketakutan" untuk membeli. Hanya 3% memperkirakan resesi; soft landing (50%) kini mengungguli no landing (42%) untuk pertama kalinya sejak Juni.
- Risiko ekor utama: gelembung AI (34%) dan peristiwa kredit hyperscaler (31%). 38% menyebut obligasi hyperscaler AI sebagai sumber paling mungkin dari peristiwa kredit sistemik, mengungguli kredit swasta (30%).
- Target akhir 2027: S\u0026P 500 7,926, emas $4,341/oz — rekor 23% secara neto menilai emas undervalued — UST 10y 4.9%, EUR/USD 1.12.
Pandangan Unhidea: survei ini sekaligus mengambil posisi long pada perdagangan AI dan mengkhawatirkannya — 39% mengatakan posisi long saham semikonduktor terlalu ramai, sementara 52% memperkirakan pemangkasan belanja modal. Ini jebakan posisi, bukan sinyal gelembung: transaksi yang paling merugikan adalah berita utama tentang belanja modal, bukan resesi.
Pandangan Unhidea: dengan kas sebesar 3.6%, tidak ada lagi amunisi yang tersisa. Pernyataan BofA bahwa "belum cukup ada ketakutan untuk membeli" berarti jika penurunan berikutnya terjadi, tidak ada pembeli alami. Cermati angka 52%: ekspektasi itu akan menjadi kenyataan yang terpenuhi dengan sendirinya begitu satu hyperscaler saja berkedip.
Risiko: pemangkasan belanja modal AI, tekanan kredit hyperscaler, inflasi yang sulit turun, imbal hasil obligasi yang bergerak tak terkendali.
Sumber: BofA Securities, 17 Nov 2026. Bukan nasihat keuangan.
$SPX : Survei manajer investasi BofA — saham teknologi dilepas paling banyak sejak 2006, tetapi kas hampir habis
- Investor memangkas posisi overweight di saham teknologi paling banyak sejak Juni 2006, tetapi posisi long pada saham semikonduktor global (39%) masih menjadi transaksi paling ramai. Survei terhadap 193 manajer dengan dana kelolaan $526bn, pada 6–12 Nov.
- 52% memperkirakan hyperscaler AI akan memangkas belanja modal dalam 6 bulan ke depan; rekor 38% secara neto mengatakan perusahaan berinvestasi berlebihan; hanya 16% ingin perusahaan meningkatkan belanja modal — terendah sejak Mei 2020.
- Kas turun menjadi 3.6% dari 3.9%. BofA tetap menghindari risiko secara taktis: belum cukup ada "ketakutan" untuk membeli. Hanya 3% memperkirakan resesi; soft landing (50%) kini mengungguli no landing (42%) untuk pertama kalinya sejak Juni.
- Risiko ekor utama: gelembung AI (34%) dan peristiwa kredit hyperscaler (31%). 38% menyebut obligasi hyperscaler AI sebagai sumber paling mungkin dari peristiwa kredit sistemik, mengungguli kredit swasta (30%).
- Target akhir 2027: S\u0026P 500 7,926, emas $4,341/oz — rekor 23% secara neto menilai emas undervalued — UST 10y 4.9%, EUR/USD 1.12.
Pandangan Unhidea: survei ini sekaligus mengambil posisi long pada perdagangan AI dan mengkhawatirkannya — 39% mengatakan posisi long saham semikonduktor terlalu ramai, sementara 52% memperkirakan pemangkasan belanja modal. Ini jebakan posisi, bukan sinyal gelembung: transaksi yang paling merugikan adalah berita utama tentang belanja modal, bukan resesi.
Pandangan Unhidea: dengan kas sebesar 3.6%, tidak ada lagi amunisi yang tersisa. Pernyataan BofA bahwa "belum cukup ada ketakutan untuk membeli" berarti jika penurunan berikutnya terjadi, tidak ada pembeli alami. Cermati angka 52%: ekspektasi itu akan menjadi kenyataan yang terpenuhi dengan sendirinya begitu satu hyperscaler saja berkedip.
Risiko: pemangkasan belanja modal AI, tekanan kredit hyperscaler, inflasi yang sulit turun, imbal hasil obligasi yang bergerak tak terkendali.
Sumber: BofA Securities, 17 Nov 2026. Bukan nasihat keuangan.
- Investor memangkas posisi overweight di saham teknologi paling banyak sejak Juni 2006, tetapi posisi long pada saham semikonduktor global (39%) masih menjadi transaksi paling ramai. Survei terhadap 193 manajer dengan dana kelolaan $526bn, pada 6–12 Nov.
- 52% memperkirakan hyperscaler AI akan memangkas belanja modal dalam 6 bulan ke depan; rekor 38% secara neto mengatakan perusahaan berinvestasi berlebihan; hanya 16% ingin perusahaan meningkatkan belanja modal — terendah sejak Mei 2020.
- Kas turun menjadi 3.6% dari 3.9%. BofA tetap menghindari risiko secara taktis: belum cukup ada "ketakutan" untuk membeli. Hanya 3% memperkirakan resesi; soft landing (50%) kini mengungguli no landing (42%) untuk pertama kalinya sejak Juni.
- Risiko ekor utama: gelembung AI (34%) dan peristiwa kredit hyperscaler (31%). 38% menyebut obligasi hyperscaler AI sebagai sumber paling mungkin dari peristiwa kredit sistemik, mengungguli kredit swasta (30%).
- Target akhir 2027: S\u0026P 500 7,926, emas $4,341/oz — rekor 23% secara neto menilai emas undervalued — UST 10y 4.9%, EUR/USD 1.12.
Pandangan Unhidea: survei ini sekaligus mengambil posisi long pada perdagangan AI dan mengkhawatirkannya — 39% mengatakan posisi long saham semikonduktor terlalu ramai, sementara 52% memperkirakan pemangkasan belanja modal. Ini jebakan posisi, bukan sinyal gelembung: transaksi yang paling merugikan adalah berita utama tentang belanja modal, bukan resesi.
Pandangan Unhidea: dengan kas sebesar 3.6%, tidak ada lagi amunisi yang tersisa. Pernyataan BofA bahwa "belum cukup ada ketakutan untuk membeli" berarti jika penurunan berikutnya terjadi, tidak ada pembeli alami. Cermati angka 52%: ekspektasi itu akan menjadi kenyataan yang terpenuhi dengan sendirinya begitu satu hyperscaler saja berkedip.
Risiko: pemangkasan belanja modal AI, tekanan kredit hyperscaler, inflasi yang sulit turun, imbal hasil obligasi yang bergerak tak terkendali.
Sumber: BofA Securities, 17 Nov 2026. Bukan nasihat keuangan.
180
·
--
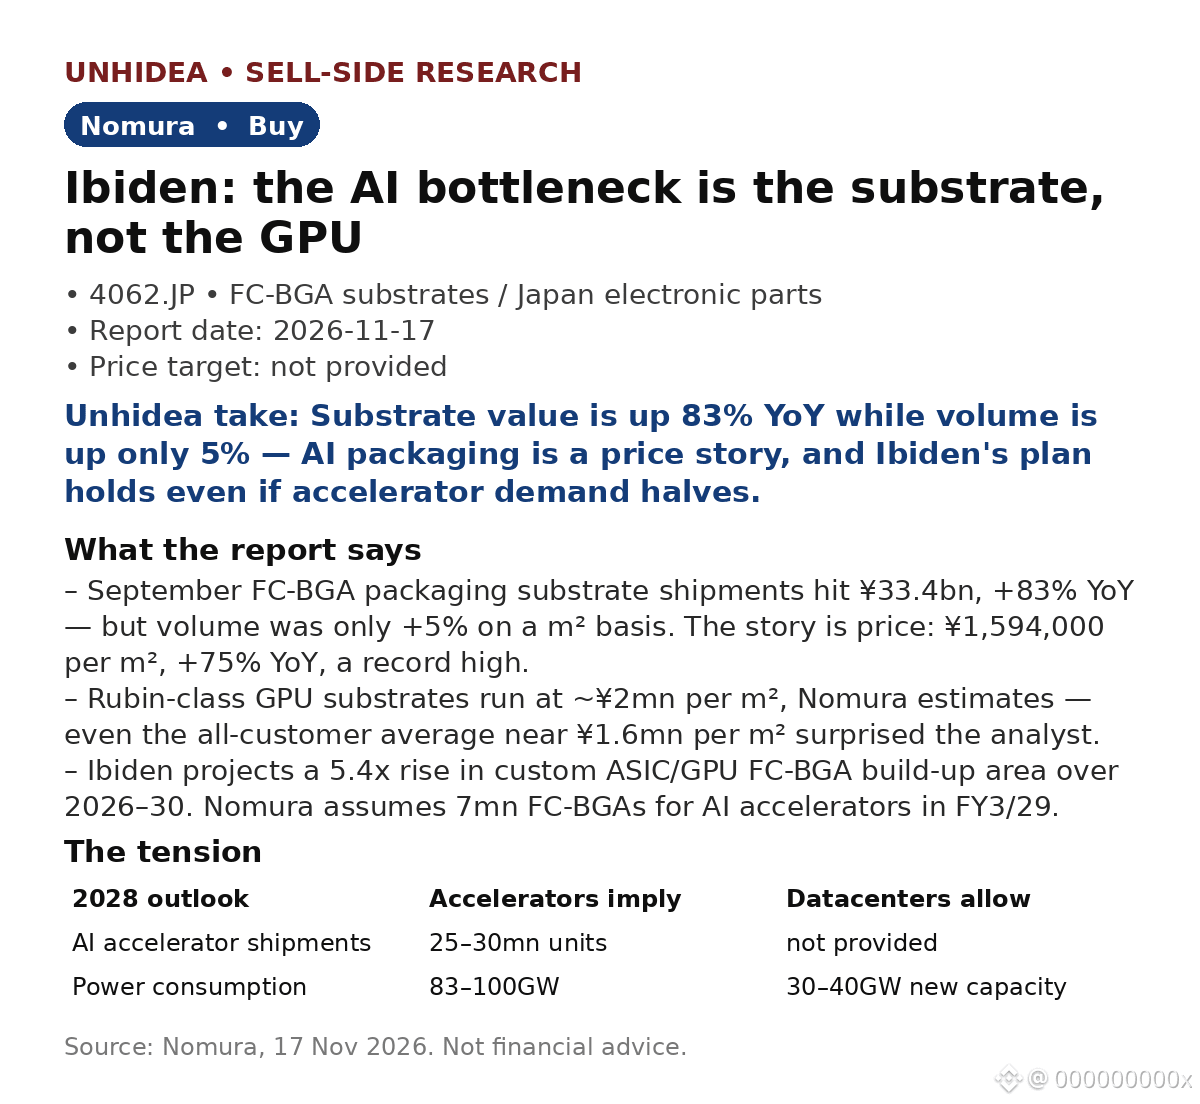
Ibiden (4062.JP): hambatan AI bukan GPU — melainkan substrat tempat GPU itu dipasang. Nomura memberi rekomendasi Beli karena pengiriman FC-BGA Jepang melonjak 83% YoY.
- Substrat FC-BGA bulan September mencapai ¥33.4bn, naik 83% YoY — tetapi volumenya hanya naik 5%. Pendorongnya adalah harga: ¥1,594,000/m², naik 75% YoY, mencetak rekor. Substrat GPU kelas Rubin harganya sekitar ¥2mn/m².
- Peringatan Nomura: proyeksi akselerator 2028 (25–30mn unit) mengindikasikan kebutuhan daya 83–100GW — namun pasar hanya memperkirakan kapasitas pusat data baru AS sebesar 30–40GW pada 2028. Salah satu proyeksi harus meleset.
- Ibiden memproyeksikan luas area build-up FC-BGA meningkat 5.4x selama 2026–30; Nomura memperkirakan 7mn FC-BGA akselerator AI pada FY3/29, angka yang dapat dicapai bahkan jika pengiriman akselerator turun separuh menjadi 12.5–15mn.
- Sejak laporan tersebut: hasil FQ3 NVDA (17 Nov) — pendapatan $115.84bn, naik 103% YoY, proyeksi Q4 sekitar $130bn — permintaan berhadapan dengan kekhawatiran keterlambatan konstruksi. (Berita pasar pascalaporan.)
Pandangan Unhidea: substrat adalah titik tempat permintaan AI menjadi hambatan fisik yang memiliki harga — nilai bertumbuh berlipat karena harga dan bauran produk, bukan jumlah unit.
Pandangan Unhidea: pertanyaannya bukan lagi apakah permintaan AI ada, melainkan apakah pusat data dapat dibangun cukup cepat untuk menampungnya. Rencana Ibiden dirancang untuk skenario pesimistis.
Risiko: kapasitas pesaing dapat meredakan ketatnya pasokan dan permintaan; keterlambatan pusat data serta kontrol ekspor AS yang lebih ketat dapat mengurangi permintaan akselerator.
Sumber: Nomura, 17 Nov 2026. Bukan nasihat keuangan.
Ibiden (4062.JP): hambatan AI bukan GPU — melainkan substrat tempat GPU itu dipasang. Nomura memberi rekomendasi Beli karena pengiriman FC-BGA Jepang melonjak 83% YoY.
- Substrat FC-BGA bulan September mencapai ¥33.4bn, naik 83% YoY — tetapi volumenya hanya naik 5%. Pendorongnya adalah harga: ¥1,594,000/m², naik 75% YoY, mencetak rekor. Substrat GPU kelas Rubin harganya sekitar ¥2mn/m².
- Peringatan Nomura: proyeksi akselerator 2028 (25–30mn unit) mengindikasikan kebutuhan daya 83–100GW — namun pasar hanya memperkirakan kapasitas pusat data baru AS sebesar 30–40GW pada 2028. Salah satu proyeksi harus meleset.
- Ibiden memproyeksikan luas area build-up FC-BGA meningkat 5.4x selama 2026–30; Nomura memperkirakan 7mn FC-BGA akselerator AI pada FY3/29, angka yang dapat dicapai bahkan jika pengiriman akselerator turun separuh menjadi 12.5–15mn.
- Sejak laporan tersebut: hasil FQ3 NVDA (17 Nov) — pendapatan $115.84bn, naik 103% YoY, proyeksi Q4 sekitar $130bn — permintaan berhadapan dengan kekhawatiran keterlambatan konstruksi. (Berita pasar pascalaporan.)
Pandangan Unhidea: substrat adalah titik tempat permintaan AI menjadi hambatan fisik yang memiliki harga — nilai bertumbuh berlipat karena harga dan bauran produk, bukan jumlah unit.
Pandangan Unhidea: pertanyaannya bukan lagi apakah permintaan AI ada, melainkan apakah pusat data dapat dibangun cukup cepat untuk menampungnya. Rencana Ibiden dirancang untuk skenario pesimistis.
Risiko: kapasitas pesaing dapat meredakan ketatnya pasokan dan permintaan; keterlambatan pusat data serta kontrol ekspor AS yang lebih ketat dapat mengurangi permintaan akselerator.
Sumber: Nomura, 17 Nov 2026. Bukan nasihat keuangan.
- Substrat FC-BGA bulan September mencapai ¥33.4bn, naik 83% YoY — tetapi volumenya hanya naik 5%. Pendorongnya adalah harga: ¥1,594,000/m², naik 75% YoY, mencetak rekor. Substrat GPU kelas Rubin harganya sekitar ¥2mn/m².
- Peringatan Nomura: proyeksi akselerator 2028 (25–30mn unit) mengindikasikan kebutuhan daya 83–100GW — namun pasar hanya memperkirakan kapasitas pusat data baru AS sebesar 30–40GW pada 2028. Salah satu proyeksi harus meleset.
- Ibiden memproyeksikan luas area build-up FC-BGA meningkat 5.4x selama 2026–30; Nomura memperkirakan 7mn FC-BGA akselerator AI pada FY3/29, angka yang dapat dicapai bahkan jika pengiriman akselerator turun separuh menjadi 12.5–15mn.
- Sejak laporan tersebut: hasil FQ3 NVDA (17 Nov) — pendapatan $115.84bn, naik 103% YoY, proyeksi Q4 sekitar $130bn — permintaan berhadapan dengan kekhawatiran keterlambatan konstruksi. (Berita pasar pascalaporan.)
Pandangan Unhidea: substrat adalah titik tempat permintaan AI menjadi hambatan fisik yang memiliki harga — nilai bertumbuh berlipat karena harga dan bauran produk, bukan jumlah unit.
Pandangan Unhidea: pertanyaannya bukan lagi apakah permintaan AI ada, melainkan apakah pusat data dapat dibangun cukup cepat untuk menampungnya. Rencana Ibiden dirancang untuk skenario pesimistis.
Risiko: kapasitas pesaing dapat meredakan ketatnya pasokan dan permintaan; keterlambatan pusat data serta kontrol ekspor AS yang lebih ketat dapat mengurangi permintaan akselerator.
Sumber: Nomura, 17 Nov 2026. Bukan nasihat keuangan.
245
·
--
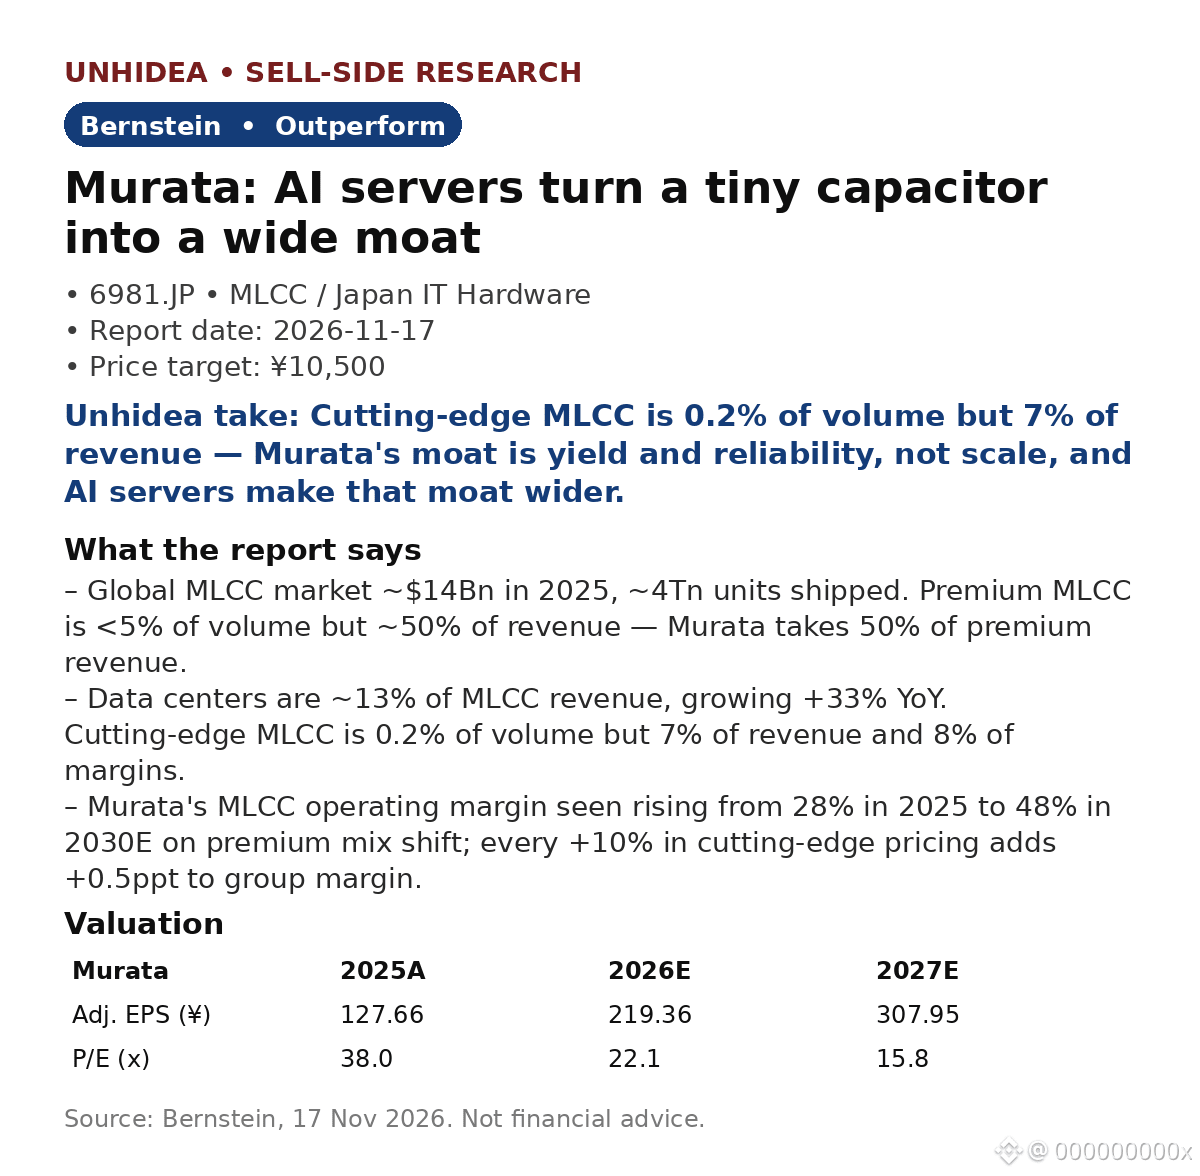
Murata (6981.JP): Bernstein melihat potensi kenaikan ~116% seiring server AI mengubah kapasitor kecil menjadi keunggulan kompetitif yang sulit ditandingi — target ¥10.500 vs penutupan ¥4.855 pada 16 Nov
- Pasar MLCC global ~$14 miliar pada 2025, ~4 triliun unit. Produk premium mencakup <5% volume, tetapi ~50% pendapatan — Murata meraup 50% pendapatan dari produk premium.
- Pusat data menyumbang ~13% pendapatan MLCC, naik 33% YoY. MLCC tercanggih: 0,2% volume, 7% pendapatan, 8% margin.
- MLCC untuk server AI harus beroperasi 24/7 selama 10+ tahun dengan tingkat kegagalan nyaris nol — standar yang tak mampu dipenuhi sebagian besar pesaing dalam skala besar. Belanja R&D Murata mencapai 9% dari pendapatan, dibandingkan 4–7% pada pesaing.
- Pergeseran bauran produk, bukan kenaikan harga: margin MLCC Murata diperkirakan naik dari 28% (2025) menjadi 48% (2030E). Setiap kenaikan harga 10% untuk produk tercanggih menambah 0,5 poin persentase pada margin grup.
- Bernstein menegaskan kembali rekomendasi Outperform, dengan target harga ¥10.500. EPS disesuaikan ¥219,36 pada 2026E (+72% YoY), ¥307,95 pada 2027E; rasio P/E 22,1x / 15,8x.
Pandangan Unhidea: perdagangan AI selama ini berpusat pada GPU dan daya — tetapi setiap rak AI membutuhkan ribuan MLCC yang tidak boleh gagal. Keunggulan Murata berasal dari faktor yang tak mencolok: sertifikasi dan hasil produksi tinggi, yang terus terakumulasi secara diam-diam.
Pandangan Unhidea: Bernstein memperkirakan China membutuhkan 5–10 tahun untuk mengejar ketertinggalan dalam MLCC premium. Pembangunan infrastruktur AI sedang berlangsung sekarang, dan daftar pemasok yang memenuhi kualifikasi pada dasarnya hanya terdiri atas dua nama — jendela waktu itulah dasar investasinya.
Risiko: Murata enggan menaikkan harga, sehingga pergeseran bauran produk harus memberikan hasil; perlambatan server AI atau lemahnya permintaan ponsel pintar/otomotif dapat menekan volume.
Sumber: Bernstein, 17 Nov 2026. Bukan nasihat keuangan.
Murata (6981.JP): Bernstein melihat potensi kenaikan ~116% seiring server AI mengubah kapasitor kecil menjadi keunggulan kompetitif yang sulit ditandingi — target ¥10.500 vs penutupan ¥4.855 pada 16 Nov
- Pasar MLCC global ~$14 miliar pada 2025, ~4 triliun unit. Produk premium mencakup <5% volume, tetapi ~50% pendapatan — Murata meraup 50% pendapatan dari produk premium.
- Pusat data menyumbang ~13% pendapatan MLCC, naik 33% YoY. MLCC tercanggih: 0,2% volume, 7% pendapatan, 8% margin.
- MLCC untuk server AI harus beroperasi 24/7 selama 10+ tahun dengan tingkat kegagalan nyaris nol — standar yang tak mampu dipenuhi sebagian besar pesaing dalam skala besar. Belanja R&D Murata mencapai 9% dari pendapatan, dibandingkan 4–7% pada pesaing.
- Pergeseran bauran produk, bukan kenaikan harga: margin MLCC Murata diperkirakan naik dari 28% (2025) menjadi 48% (2030E). Setiap kenaikan harga 10% untuk produk tercanggih menambah 0,5 poin persentase pada margin grup.
- Bernstein menegaskan kembali rekomendasi Outperform, dengan target harga ¥10.500. EPS disesuaikan ¥219,36 pada 2026E (+72% YoY), ¥307,95 pada 2027E; rasio P/E 22,1x / 15,8x.
Pandangan Unhidea: perdagangan AI selama ini berpusat pada GPU dan daya — tetapi setiap rak AI membutuhkan ribuan MLCC yang tidak boleh gagal. Keunggulan Murata berasal dari faktor yang tak mencolok: sertifikasi dan hasil produksi tinggi, yang terus terakumulasi secara diam-diam.
Pandangan Unhidea: Bernstein memperkirakan China membutuhkan 5–10 tahun untuk mengejar ketertinggalan dalam MLCC premium. Pembangunan infrastruktur AI sedang berlangsung sekarang, dan daftar pemasok yang memenuhi kualifikasi pada dasarnya hanya terdiri atas dua nama — jendela waktu itulah dasar investasinya.
Risiko: Murata enggan menaikkan harga, sehingga pergeseran bauran produk harus memberikan hasil; perlambatan server AI atau lemahnya permintaan ponsel pintar/otomotif dapat menekan volume.
Sumber: Bernstein, 17 Nov 2026. Bukan nasihat keuangan.
- Pasar MLCC global ~$14 miliar pada 2025, ~4 triliun unit. Produk premium mencakup <5% volume, tetapi ~50% pendapatan — Murata meraup 50% pendapatan dari produk premium.
- Pusat data menyumbang ~13% pendapatan MLCC, naik 33% YoY. MLCC tercanggih: 0,2% volume, 7% pendapatan, 8% margin.
- MLCC untuk server AI harus beroperasi 24/7 selama 10+ tahun dengan tingkat kegagalan nyaris nol — standar yang tak mampu dipenuhi sebagian besar pesaing dalam skala besar. Belanja R&D Murata mencapai 9% dari pendapatan, dibandingkan 4–7% pada pesaing.
- Pergeseran bauran produk, bukan kenaikan harga: margin MLCC Murata diperkirakan naik dari 28% (2025) menjadi 48% (2030E). Setiap kenaikan harga 10% untuk produk tercanggih menambah 0,5 poin persentase pada margin grup.
- Bernstein menegaskan kembali rekomendasi Outperform, dengan target harga ¥10.500. EPS disesuaikan ¥219,36 pada 2026E (+72% YoY), ¥307,95 pada 2027E; rasio P/E 22,1x / 15,8x.
Pandangan Unhidea: perdagangan AI selama ini berpusat pada GPU dan daya — tetapi setiap rak AI membutuhkan ribuan MLCC yang tidak boleh gagal. Keunggulan Murata berasal dari faktor yang tak mencolok: sertifikasi dan hasil produksi tinggi, yang terus terakumulasi secara diam-diam.
Pandangan Unhidea: Bernstein memperkirakan China membutuhkan 5–10 tahun untuk mengejar ketertinggalan dalam MLCC premium. Pembangunan infrastruktur AI sedang berlangsung sekarang, dan daftar pemasok yang memenuhi kualifikasi pada dasarnya hanya terdiri atas dua nama — jendela waktu itulah dasar investasinya.
Risiko: Murata enggan menaikkan harga, sehingga pergeseran bauran produk harus memberikan hasil; perlambatan server AI atau lemahnya permintaan ponsel pintar/otomotif dapat menekan volume.
Sumber: Bernstein, 17 Nov 2026. Bukan nasihat keuangan.
4
·
--
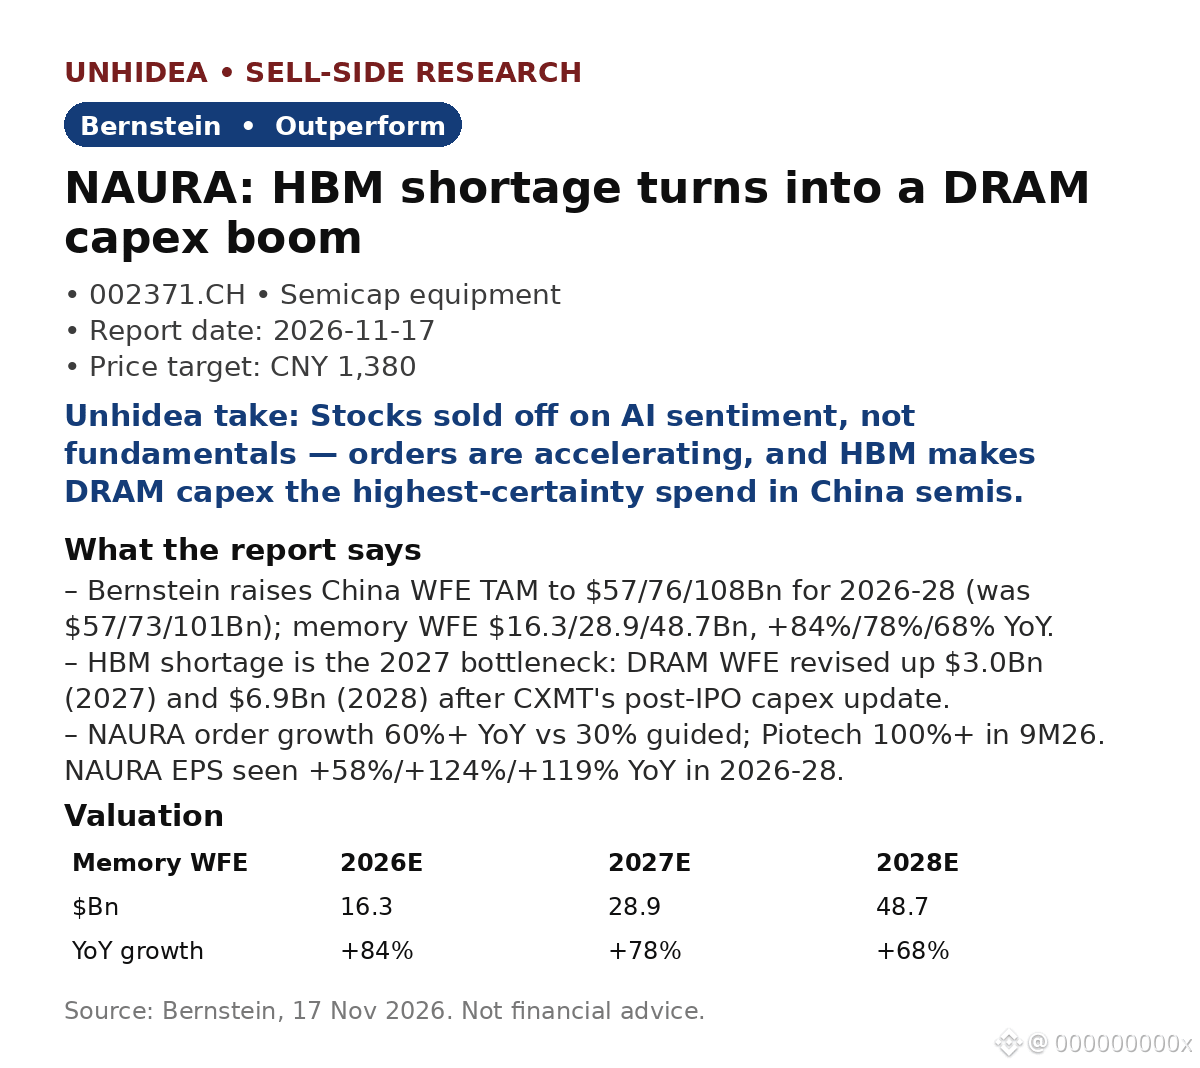
$NAURA: Pilihan utama Bernstein saat kelangkaan HBM di Tiongkok berubah menjadi lonjakan belanja modal DRAM — target CNY 1,380 menyiratkan potensi kenaikan ~153%
- Bernstein menaikkan TAM WFE Tiongkok menjadi $57/76/108Bn untuk 2026-28 (sebelumnya $57/73/101Bn); WFE memori $16.3/28.9/48.7Bn, tumbuh +84%/78%/68% YoY.
- Kelangkaan HBM menjadi hambatan pada 2027: perkiraan WFE DRAM direvisi naik sebesar $3.0Bn (2027) dan $6.9Bn (2028) setelah pembaruan belanja modal CXMT pasca-IPO; ekspansi DRAM YMTC dimulai pada 2027.
- Pertumbuhan pesanan NAURA mencapai 60%+ YoY dibandingkan panduan 30%; EPS diperkirakan naik +58%/+124%/+119% YoY pada 2026-28. Pesanan Piotech naik 100%+ pada 9M26.
- Lokalisasi meningkat: porsi peralatan lokal di pabrik logika matang melonjak dari <20% menjadi 50%+ tahun depan; Bernstein memperkirakan tingkat lokalisasi sebesar 36%/49% pada 2027/28.
- NAURA mendapat peringkat Outperform, dengan target CNY 1,380 dibandingkan harga penutupan CNY 546.39 pada 16 Nov, pada P/E 32x berdasarkan estimasi 2028. AMEC CNY 660 dan Piotech CNY 1,200, keduanya Outperform.
Pandangan Unhidea: pasar memperhitungkan sentimen AI, bukan buku pesanan — pertumbuhan pesanan 60%+ di sektor yang menurut Bernstein "jelas tidak diperdagangkan berdasarkan fundamental" menunjukkan kesenjangan tersebut; pesanan 1Q27 yang kuat akan menjadi pemicu penilaian ulang.
Pandangan Unhidea: HBM adalah titik kemacetan yang menjadikan belanja modal DRAM sebagai pengeluaran paling pasti di sektor semikonduktor — kapasitas memori tidak bisa ditunda jika Tiongkok ingin mandiri dalam AI, sehingga WFE menjadi peluang lokalisasi paling murni dan portofolio NAURA yang paling luas bisa menangkap manfaat terbesar.
Risiko: tidak ada katalis kuat pada 4Q26, volatilitas jangka pendek; sentimen AI global.
Sumber: Bernstein, 17 Nov 2026. Bukan nasihat keuangan.
$NAURA: Pilihan utama Bernstein saat kelangkaan HBM di Tiongkok berubah menjadi lonjakan belanja modal DRAM — target CNY 1,380 menyiratkan potensi kenaikan ~153%
- Bernstein menaikkan TAM WFE Tiongkok menjadi $57/76/108Bn untuk 2026-28 (sebelumnya $57/73/101Bn); WFE memori $16.3/28.9/48.7Bn, tumbuh +84%/78%/68% YoY.
- Kelangkaan HBM menjadi hambatan pada 2027: perkiraan WFE DRAM direvisi naik sebesar $3.0Bn (2027) dan $6.9Bn (2028) setelah pembaruan belanja modal CXMT pasca-IPO; ekspansi DRAM YMTC dimulai pada 2027.
- Pertumbuhan pesanan NAURA mencapai 60%+ YoY dibandingkan panduan 30%; EPS diperkirakan naik +58%/+124%/+119% YoY pada 2026-28. Pesanan Piotech naik 100%+ pada 9M26.
- Lokalisasi meningkat: porsi peralatan lokal di pabrik logika matang melonjak dari <20% menjadi 50%+ tahun depan; Bernstein memperkirakan tingkat lokalisasi sebesar 36%/49% pada 2027/28.
- NAURA mendapat peringkat Outperform, dengan target CNY 1,380 dibandingkan harga penutupan CNY 546.39 pada 16 Nov, pada P/E 32x berdasarkan estimasi 2028. AMEC CNY 660 dan Piotech CNY 1,200, keduanya Outperform.
Pandangan Unhidea: pasar memperhitungkan sentimen AI, bukan buku pesanan — pertumbuhan pesanan 60%+ di sektor yang menurut Bernstein "jelas tidak diperdagangkan berdasarkan fundamental" menunjukkan kesenjangan tersebut; pesanan 1Q27 yang kuat akan menjadi pemicu penilaian ulang.
Pandangan Unhidea: HBM adalah titik kemacetan yang menjadikan belanja modal DRAM sebagai pengeluaran paling pasti di sektor semikonduktor — kapasitas memori tidak bisa ditunda jika Tiongkok ingin mandiri dalam AI, sehingga WFE menjadi peluang lokalisasi paling murni dan portofolio NAURA yang paling luas bisa menangkap manfaat terbesar.
Risiko: tidak ada katalis kuat pada 4Q26, volatilitas jangka pendek; sentimen AI global.
Sumber: Bernstein, 17 Nov 2026. Bukan nasihat keuangan.
- Bernstein menaikkan TAM WFE Tiongkok menjadi $57/76/108Bn untuk 2026-28 (sebelumnya $57/73/101Bn); WFE memori $16.3/28.9/48.7Bn, tumbuh +84%/78%/68% YoY.
- Kelangkaan HBM menjadi hambatan pada 2027: perkiraan WFE DRAM direvisi naik sebesar $3.0Bn (2027) dan $6.9Bn (2028) setelah pembaruan belanja modal CXMT pasca-IPO; ekspansi DRAM YMTC dimulai pada 2027.
- Pertumbuhan pesanan NAURA mencapai 60%+ YoY dibandingkan panduan 30%; EPS diperkirakan naik +58%/+124%/+119% YoY pada 2026-28. Pesanan Piotech naik 100%+ pada 9M26.
- Lokalisasi meningkat: porsi peralatan lokal di pabrik logika matang melonjak dari <20% menjadi 50%+ tahun depan; Bernstein memperkirakan tingkat lokalisasi sebesar 36%/49% pada 2027/28.
- NAURA mendapat peringkat Outperform, dengan target CNY 1,380 dibandingkan harga penutupan CNY 546.39 pada 16 Nov, pada P/E 32x berdasarkan estimasi 2028. AMEC CNY 660 dan Piotech CNY 1,200, keduanya Outperform.
Pandangan Unhidea: pasar memperhitungkan sentimen AI, bukan buku pesanan — pertumbuhan pesanan 60%+ di sektor yang menurut Bernstein "jelas tidak diperdagangkan berdasarkan fundamental" menunjukkan kesenjangan tersebut; pesanan 1Q27 yang kuat akan menjadi pemicu penilaian ulang.
Pandangan Unhidea: HBM adalah titik kemacetan yang menjadikan belanja modal DRAM sebagai pengeluaran paling pasti di sektor semikonduktor — kapasitas memori tidak bisa ditunda jika Tiongkok ingin mandiri dalam AI, sehingga WFE menjadi peluang lokalisasi paling murni dan portofolio NAURA yang paling luas bisa menangkap manfaat terbesar.
Risiko: tidak ada katalis kuat pada 4Q26, volatilitas jangka pendek; sentimen AI global.
Sumber: Bernstein, 17 Nov 2026. Bukan nasihat keuangan.
2
·
--
Lihat terjemahan
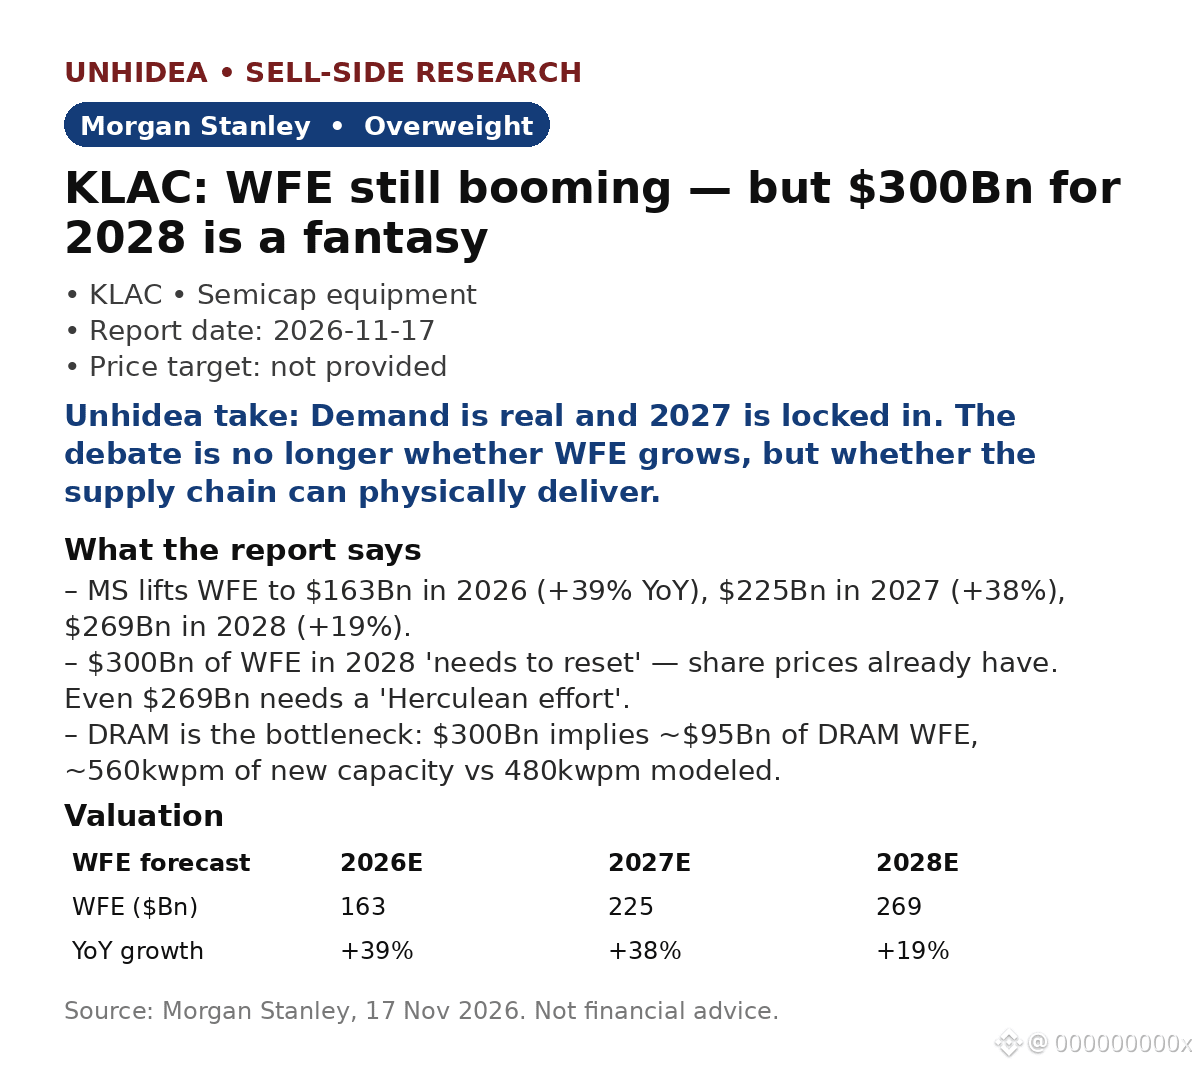
$KLAC: Morgan Stanley says the chip-equipment boom is real — but the $300Bn WFE dream for 2028 needs a reset
- MS lifts WFE to $163Bn in 2026 (+39% YoY), $225Bn in 2027 (+38%) and $269Bn in 2028 (+19%), up from $254Bn before.
- $300Bn in 2028 'needs to reset, as share prices have already done': expanding capacity 2.5x in 3 years is a stretch, and OEMs already miss shipments on component shortages.
- DRAM is the bottleneck: $300Bn implies ~$95Bn of DRAM WFE, needing ~560kwpm of new capacity vs 480kwpm modeled; NAND and mature logic would need >40% growth.
- Shipments are running at a $200–205Bn annualized WFE pace; the 2027 bull case has 'gradually materialized', incl. Intel spending $20Bn+ and ~500kwpm of DRAM greenfield adds.
- MS rates KLAC Overweight (no price target in this note); industry view In-Line.
- Since the report: NVIDIA beat FQ3 — $115.84Bn revenue vs ~$109Bn expected, adj EPS $2.68 vs $2.48, Q4 guide ~$130Bn (CNBC).
Unhidea take: the reset is about expectations, not demand — $269Bn in 2028 is still +19% growth; stocks fell because they were priced for $300Bn, not because fabs stopped ordering.
Unhidea take: the constraint has flipped from demand to physics — cleanroom space, components, 480kwpm vs 560kwpm. Every incremental wafer needs more inspection, so process-control demand scales with the ramp itself.
Risks: component shortages, DRAM pull-ins fading, further multiple compression.
Source: Morgan Stanley, 17 Nov 2026. Post-report news: CNBC. Not financial advice.
$KLAC : Morgan Stanley says the chip-equipment boom is real — but the $300Bn WFE dream for 2028 needs a reset
- MS lifts WFE to $163Bn in 2026 (+39% YoY), $225Bn in 2027 (+38%) and $269Bn in 2028 (+19%), up from $254Bn before.
- $300Bn in 2028 'needs to reset, as share prices have already done': expanding capacity 2.5x in 3 years is a stretch, and OEMs already miss shipments on component shortages.
- DRAM is the bottleneck: $300Bn implies ~$95Bn of DRAM WFE, needing ~560kwpm of new capacity vs 480kwpm modeled; NAND and mature logic would need >40% growth.
- Shipments are running at a $200–205Bn annualized WFE pace; the 2027 bull case has 'gradually materialized', incl. Intel spending $20Bn+ and ~500kwpm of DRAM greenfield adds.
- MS rates KLAC Overweight (no price target in this note); industry view In-Line.
- Since the report: NVIDIA beat FQ3 — $115.84Bn revenue vs ~$109Bn expected, adj EPS $2.68 vs $2.48, Q4 guide ~$130Bn (CNBC).
Unhidea take: the reset is about expectations, not demand — $269Bn in 2028 is still +19% growth; stocks fell because they were priced for $300Bn, not because fabs stopped ordering.
Unhidea take: the constraint has flipped from demand to physics — cleanroom space, components, 480kwpm vs 560kwpm. Every incremental wafer needs more inspection, so process-control demand scales with the ramp itself.
Risks: component shortages, DRAM pull-ins fading, further multiple compression.
Source: Morgan Stanley, 17 Nov 2026. Post-report news: CNBC. Not financial advice.
- MS lifts WFE to $163Bn in 2026 (+39% YoY), $225Bn in 2027 (+38%) and $269Bn in 2028 (+19%), up from $254Bn before.
- $300Bn in 2028 'needs to reset, as share prices have already done': expanding capacity 2.5x in 3 years is a stretch, and OEMs already miss shipments on component shortages.
- DRAM is the bottleneck: $300Bn implies ~$95Bn of DRAM WFE, needing ~560kwpm of new capacity vs 480kwpm modeled; NAND and mature logic would need >40% growth.
- Shipments are running at a $200–205Bn annualized WFE pace; the 2027 bull case has 'gradually materialized', incl. Intel spending $20Bn+ and ~500kwpm of DRAM greenfield adds.
- MS rates KLAC Overweight (no price target in this note); industry view In-Line.
- Since the report: NVIDIA beat FQ3 — $115.84Bn revenue vs ~$109Bn expected, adj EPS $2.68 vs $2.48, Q4 guide ~$130Bn (CNBC).
Unhidea take: the reset is about expectations, not demand — $269Bn in 2028 is still +19% growth; stocks fell because they were priced for $300Bn, not because fabs stopped ordering.
Unhidea take: the constraint has flipped from demand to physics — cleanroom space, components, 480kwpm vs 560kwpm. Every incremental wafer needs more inspection, so process-control demand scales with the ramp itself.
Risks: component shortages, DRAM pull-ins fading, further multiple compression.
Source: Morgan Stanley, 17 Nov 2026. Post-report news: CNBC. Not financial advice.
240
·
--
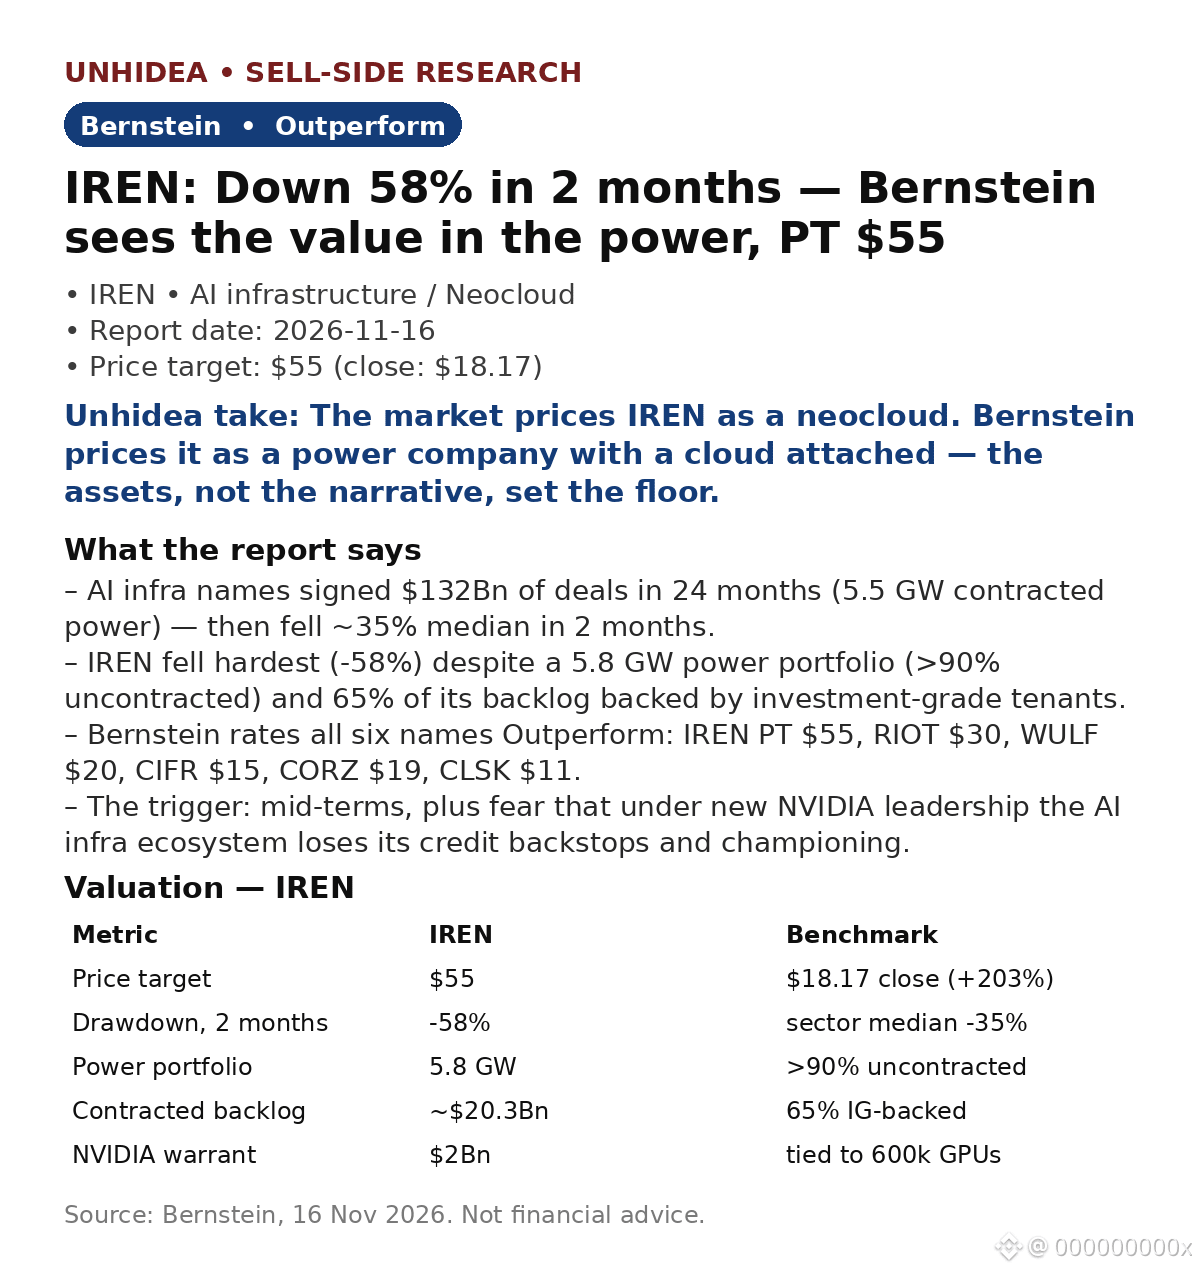
$IREN: Bernstein menyebut saham infrastruktur AI yang paling terpukul ini sebagai kisah tentang daya listrik — turun 58% dalam 2 bulan, target harga $55 (+203% dibandingkan harga penutupan $18.17)
- Grup ini menandatangani kesepakatan AI senilai $132Bn dalam 24 bulan (5.5 GW) — lalu turun sekitar 35% secara median dalam 2 bulan karena kekhawatiran jangka menengah dan ketakutan bahwa kepemimpinan baru NVIDIA akan mengakhiri dukungan kredit bagi ekosistem.
- IREN turun paling dalam (-58%), meski 65% dari backlog-nya yang sekitar $20.3Bn didukung pihak berperingkat investment-grade; MSFT adalah pelanggan terbesarnya (48%), NVIDIA $3.4Bn.
- Keunggulannya: daya listrik sebesar 5.8 GW, >90% belum dikontrak — perusahaan bisa mengatur laju pembangunan cloud atau menjual daya listriknya. Ditambah waran NVIDIA senilai $2Bn yang terkait dengan 600,000 GPU.
- Keenam saham mendapat peringkat Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT diperdagangkan sekitar 50% di bawah nilai kontrak, WULF 22% di bawah.
- Sejak laporan tersebut: NVIDIA mengungguli ekspektasi pada FQ3 — pendapatan $115.84Bn dibandingkan perkiraan sekitar $109Bn, EPS yang disesuaikan $2.68 dibandingkan $2.48, panduan Q4 sekitar $130Bn (CNBC).
Pandangan Unhidea: pasar memperhitungkan risiko eksekusi cloud IREN seolah-olah daya listriknya tidak bernilai — padahal daya listrik adalah aset langka yang bisa dijual bahkan jika bisnis cloud tersendat.
Pandangan Unhidea: penurunan 58% ini sekaligus merupakan peluang dan peringatan — tesis ini mengharuskan IREN menuntaskan pengiriman untuk MSFT tanpa penundaan lebih lanjut.
Risiko: penundaan eksekusi cloud, harga spot GPU, sebagian besar kapasitas CY27e belum dikontrak, transisi kepemimpinan NVIDIA.
Sumber: Bernstein, 16 Nov 2026. Berita setelah laporan: CNBC / Investing.com. Bukan nasihat keuangan.
$IREN : Bernstein menyebut saham infrastruktur AI yang paling terpukul ini sebagai kisah tentang daya listrik — turun 58% dalam 2 bulan, target harga $55 (+203% dibandingkan harga penutupan $18.17)
- Grup ini menandatangani kesepakatan AI senilai $132Bn dalam 24 bulan (5.5 GW) — lalu turun sekitar 35% secara median dalam 2 bulan karena kekhawatiran jangka menengah dan ketakutan bahwa kepemimpinan baru NVIDIA akan mengakhiri dukungan kredit bagi ekosistem.
- IREN turun paling dalam (-58%), meski 65% dari backlog-nya yang sekitar $20.3Bn didukung pihak berperingkat investment-grade; MSFT adalah pelanggan terbesarnya (48%), NVIDIA $3.4Bn.
- Keunggulannya: daya listrik sebesar 5.8 GW, >90% belum dikontrak — perusahaan bisa mengatur laju pembangunan cloud atau menjual daya listriknya. Ditambah waran NVIDIA senilai $2Bn yang terkait dengan 600,000 GPU.
- Keenam saham mendapat peringkat Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT diperdagangkan sekitar 50% di bawah nilai kontrak, WULF 22% di bawah.
- Sejak laporan tersebut: NVIDIA mengungguli ekspektasi pada FQ3 — pendapatan $115.84Bn dibandingkan perkiraan sekitar $109Bn, EPS yang disesuaikan $2.68 dibandingkan $2.48, panduan Q4 sekitar $130Bn (CNBC).
Pandangan Unhidea: pasar memperhitungkan risiko eksekusi cloud IREN seolah-olah daya listriknya tidak bernilai — padahal daya listrik adalah aset langka yang bisa dijual bahkan jika bisnis cloud tersendat.
Pandangan Unhidea: penurunan 58% ini sekaligus merupakan peluang dan peringatan — tesis ini mengharuskan IREN menuntaskan pengiriman untuk MSFT tanpa penundaan lebih lanjut.
Risiko: penundaan eksekusi cloud, harga spot GPU, sebagian besar kapasitas CY27e belum dikontrak, transisi kepemimpinan NVIDIA.
Sumber: Bernstein, 16 Nov 2026. Berita setelah laporan: CNBC / Investing.com. Bukan nasihat keuangan.
- Grup ini menandatangani kesepakatan AI senilai $132Bn dalam 24 bulan (5.5 GW) — lalu turun sekitar 35% secara median dalam 2 bulan karena kekhawatiran jangka menengah dan ketakutan bahwa kepemimpinan baru NVIDIA akan mengakhiri dukungan kredit bagi ekosistem.
- IREN turun paling dalam (-58%), meski 65% dari backlog-nya yang sekitar $20.3Bn didukung pihak berperingkat investment-grade; MSFT adalah pelanggan terbesarnya (48%), NVIDIA $3.4Bn.
- Keunggulannya: daya listrik sebesar 5.8 GW, >90% belum dikontrak — perusahaan bisa mengatur laju pembangunan cloud atau menjual daya listriknya. Ditambah waran NVIDIA senilai $2Bn yang terkait dengan 600,000 GPU.
- Keenam saham mendapat peringkat Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT diperdagangkan sekitar 50% di bawah nilai kontrak, WULF 22% di bawah.
- Sejak laporan tersebut: NVIDIA mengungguli ekspektasi pada FQ3 — pendapatan $115.84Bn dibandingkan perkiraan sekitar $109Bn, EPS yang disesuaikan $2.68 dibandingkan $2.48, panduan Q4 sekitar $130Bn (CNBC).
Pandangan Unhidea: pasar memperhitungkan risiko eksekusi cloud IREN seolah-olah daya listriknya tidak bernilai — padahal daya listrik adalah aset langka yang bisa dijual bahkan jika bisnis cloud tersendat.
Pandangan Unhidea: penurunan 58% ini sekaligus merupakan peluang dan peringatan — tesis ini mengharuskan IREN menuntaskan pengiriman untuk MSFT tanpa penundaan lebih lanjut.
Risiko: penundaan eksekusi cloud, harga spot GPU, sebagian besar kapasitas CY27e belum dikontrak, transisi kepemimpinan NVIDIA.
Sumber: Bernstein, 16 Nov 2026. Berita setelah laporan: CNBC / Investing.com. Bukan nasihat keuangan.
487
·
--
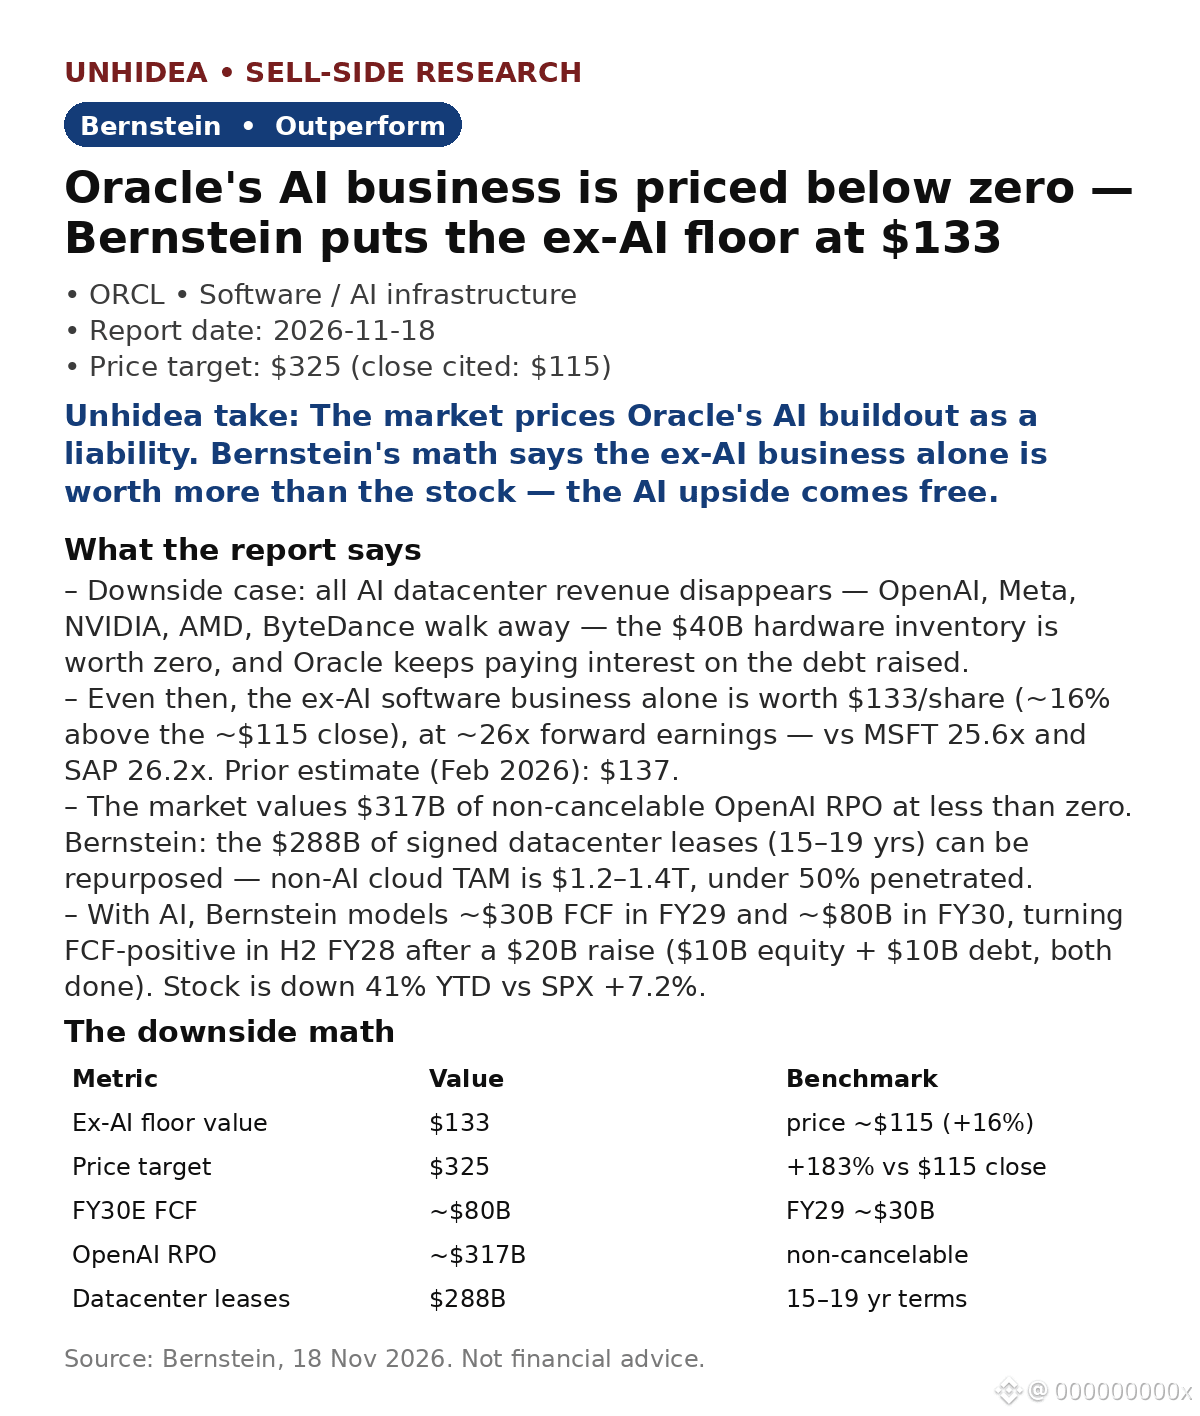
$ORCL: Bernstein mengatakan Oracle bernilai $133 bahkan jika pembangunan AI lenyap — 16% di atas harga penutupan $115 — mempertahankan rekomendasi Outperform, target $325 (+183%)
- Skenario terburuk: seluruh pendapatan pusat data AI menghilang — OpenAI, Meta, NVIDIA, AMD, ByteDance mundur — perangkat keras senilai $40B menjadi tak bernilai, sementara Oracle tetap membayar bunganya.
- Bahkan dalam skenario itu, bisnis perangkat lunak non-AI saja bernilai $133/saham pada ~26x laba ke depan — sejalan dengan MSFT (25.6x) dan SAP (26.2x). (Feb 2026: $137.)
- Pasar menilai RPO OpenAI senilai $317B yang tidak dapat dibatalkan dengan nilai kurang dari nol. Sewa senilai $288B (15–19 tahun) dapat dialihfungsikan — TAM cloud non-AI sebesar $1.2–1.4T, dengan penetrasi di bawah 50%.
- Dengan AI, Bernstein memperkirakan FCF ~$30B pada FY29 dan ~$80B pada FY30, dengan FCF positif pada H2 FY28 setelah penghimpunan dana $20B ($10B ekuitas + $10B utang, sudah dilakukan).
Pandangan Unhidea: ini kisah salah penilaian harga, bukan kisah pertumbuhan — perlindungan ~16% hingga batas bawah non-AI, dengan opsi AI tanpa biaya.
Pandangan Unhidea: batas bawah $133 bergantung pada bertahannya kelipatan 26x — jika kelipatan SaaS menyusut, batas bawahnya juga turun. Pantau kelipatannya, bukan tajuk berita OpenAI.
Risiko: musim dingin AI, pelanggan gagal memenuhi komitmen, beban utang/bunga, dilusi.
Sumber: Bernstein, 18 Nov 2026. Bukan nasihat keuangan.
$ORCL : Bernstein mengatakan Oracle bernilai $133 bahkan jika pembangunan AI lenyap — 16% di atas harga penutupan $115 — mempertahankan rekomendasi Outperform, target $325 (+183%)
- Skenario terburuk: seluruh pendapatan pusat data AI menghilang — OpenAI, Meta, NVIDIA, AMD, ByteDance mundur — perangkat keras senilai $40B menjadi tak bernilai, sementara Oracle tetap membayar bunganya.
- Bahkan dalam skenario itu, bisnis perangkat lunak non-AI saja bernilai $133/saham pada ~26x laba ke depan — sejalan dengan MSFT (25.6x) dan SAP (26.2x). (Feb 2026: $137.)
- Pasar menilai RPO OpenAI senilai $317B yang tidak dapat dibatalkan dengan nilai kurang dari nol. Sewa senilai $288B (15–19 tahun) dapat dialihfungsikan — TAM cloud non-AI sebesar $1.2–1.4T, dengan penetrasi di bawah 50%.
- Dengan AI, Bernstein memperkirakan FCF ~$30B pada FY29 dan ~$80B pada FY30, dengan FCF positif pada H2 FY28 setelah penghimpunan dana $20B ($10B ekuitas + $10B utang, sudah dilakukan).
Pandangan Unhidea: ini kisah salah penilaian harga, bukan kisah pertumbuhan — perlindungan ~16% hingga batas bawah non-AI, dengan opsi AI tanpa biaya.
Pandangan Unhidea: batas bawah $133 bergantung pada bertahannya kelipatan 26x — jika kelipatan SaaS menyusut, batas bawahnya juga turun. Pantau kelipatannya, bukan tajuk berita OpenAI.
Risiko: musim dingin AI, pelanggan gagal memenuhi komitmen, beban utang/bunga, dilusi.
Sumber: Bernstein, 18 Nov 2026. Bukan nasihat keuangan.
- Skenario terburuk: seluruh pendapatan pusat data AI menghilang — OpenAI, Meta, NVIDIA, AMD, ByteDance mundur — perangkat keras senilai $40B menjadi tak bernilai, sementara Oracle tetap membayar bunganya.
- Bahkan dalam skenario itu, bisnis perangkat lunak non-AI saja bernilai $133/saham pada ~26x laba ke depan — sejalan dengan MSFT (25.6x) dan SAP (26.2x). (Feb 2026: $137.)
- Pasar menilai RPO OpenAI senilai $317B yang tidak dapat dibatalkan dengan nilai kurang dari nol. Sewa senilai $288B (15–19 tahun) dapat dialihfungsikan — TAM cloud non-AI sebesar $1.2–1.4T, dengan penetrasi di bawah 50%.
- Dengan AI, Bernstein memperkirakan FCF ~$30B pada FY29 dan ~$80B pada FY30, dengan FCF positif pada H2 FY28 setelah penghimpunan dana $20B ($10B ekuitas + $10B utang, sudah dilakukan).
Pandangan Unhidea: ini kisah salah penilaian harga, bukan kisah pertumbuhan — perlindungan ~16% hingga batas bawah non-AI, dengan opsi AI tanpa biaya.
Pandangan Unhidea: batas bawah $133 bergantung pada bertahannya kelipatan 26x — jika kelipatan SaaS menyusut, batas bawahnya juga turun. Pantau kelipatannya, bukan tajuk berita OpenAI.
Risiko: musim dingin AI, pelanggan gagal memenuhi komitmen, beban utang/bunga, dilusi.
Sumber: Bernstein, 18 Nov 2026. Bukan nasihat keuangan.
64
·
--
$TSM: BofA mempertahankan rekomendasi Buy, target harga NT$3.260 — ~39% di atas harga NT$2.350 yang disebutkan — karena kesepakatan listrik di Arizona membuka jalan bagi ekspansi besar-besaran di AS
- TSMC menandatangani kesepakatan listrik jangka panjang dengan Arizona Public Service: 1,88 GW saat kapasitas penuh, naik dari 1,2 GW, dengan pembayaran dukungan kredit di muka pada Jan '27.
- Dengan kebutuhan sekitar 10 MW untuk setiap 1.000 wafer/bulan kapasitas node canggih, BofA memperkirakan Arizona dapat mencapai sekitar 150 ribu WPM pada 2035 (dibanding sekitar 50 ribu pada 4Q27), bernilai lebih dari US$60 miliar per tahun — dibanding estimasi pendapatan TSMC sebesar US$176 miliar untuk 2026.
- Pabrik Arizona sudah menguntungkan: penjualan 3Q26 sebesar NT$50 miliar, naik 10% QoQ dan 280% YTD, mencakup 3% dari total penjualan, dengan margin bersih sekitar 35% — di bawah 43% pada 1H26 dan sekitar 50% untuk perusahaan secara keseluruhan.
- Valuasi: P/E 15x/13x untuk estimasi 2027/28, dibanding rentang 11–21x, dengan CAGR EPS 34%; target harga menggunakan P/E 20x estimasi 2027.
- Konteks (berita pasar, setelah laporan): pendapatan FQ3 Nvidia mencapai US$115,8 miliar, naik 103% YoY.
Pandangan Unhidea: listrik, bukan permintaan, merupakan kendala utama produksi chip di AS — komitmen 1,88 GW mengubah Arizona dari sekadar etalase menjadi basis pasokan kedua yang sesungguhnya.
Pandangan Unhidea: cermati perkembangan margin — margin Arizona sebesar 35% adalah harga yang harus dibayar demi ketahanan AS; seberapa cepat kesenjangan dengan margin perusahaan sekitar 50% menyempit adalah inti ceritanya.
Risiko: perlambatan pasar ponsel pintar/konsumen, ambisi Intel di bisnis pengecoran chip, eksekusi node canggih, tarif.
Sumber: BofA Securities, 16 Nov 2026. Bukan nasihat keuangan.
$TSM : BofA mempertahankan rekomendasi Buy, target harga NT$3.260 — ~39% di atas harga NT$2.350 yang disebutkan — karena kesepakatan listrik di Arizona membuka jalan bagi ekspansi besar-besaran di AS
- TSMC menandatangani kesepakatan listrik jangka panjang dengan Arizona Public Service: 1,88 GW saat kapasitas penuh, naik dari 1,2 GW, dengan pembayaran dukungan kredit di muka pada Jan '27.
- Dengan kebutuhan sekitar 10 MW untuk setiap 1.000 wafer/bulan kapasitas node canggih, BofA memperkirakan Arizona dapat mencapai sekitar 150 ribu WPM pada 2035 (dibanding sekitar 50 ribu pada 4Q27), bernilai lebih dari US$60 miliar per tahun — dibanding estimasi pendapatan TSMC sebesar US$176 miliar untuk 2026.
- Pabrik Arizona sudah menguntungkan: penjualan 3Q26 sebesar NT$50 miliar, naik 10% QoQ dan 280% YTD, mencakup 3% dari total penjualan, dengan margin bersih sekitar 35% — di bawah 43% pada 1H26 dan sekitar 50% untuk perusahaan secara keseluruhan.
- Valuasi: P/E 15x/13x untuk estimasi 2027/28, dibanding rentang 11–21x, dengan CAGR EPS 34%; target harga menggunakan P/E 20x estimasi 2027.
- Konteks (berita pasar, setelah laporan): pendapatan FQ3 Nvidia mencapai US$115,8 miliar, naik 103% YoY.
Pandangan Unhidea: listrik, bukan permintaan, merupakan kendala utama produksi chip di AS — komitmen 1,88 GW mengubah Arizona dari sekadar etalase menjadi basis pasokan kedua yang sesungguhnya.
Pandangan Unhidea: cermati perkembangan margin — margin Arizona sebesar 35% adalah harga yang harus dibayar demi ketahanan AS; seberapa cepat kesenjangan dengan margin perusahaan sekitar 50% menyempit adalah inti ceritanya.
Risiko: perlambatan pasar ponsel pintar/konsumen, ambisi Intel di bisnis pengecoran chip, eksekusi node canggih, tarif.
Sumber: BofA Securities, 16 Nov 2026. Bukan nasihat keuangan.
- TSMC menandatangani kesepakatan listrik jangka panjang dengan Arizona Public Service: 1,88 GW saat kapasitas penuh, naik dari 1,2 GW, dengan pembayaran dukungan kredit di muka pada Jan '27.
- Dengan kebutuhan sekitar 10 MW untuk setiap 1.000 wafer/bulan kapasitas node canggih, BofA memperkirakan Arizona dapat mencapai sekitar 150 ribu WPM pada 2035 (dibanding sekitar 50 ribu pada 4Q27), bernilai lebih dari US$60 miliar per tahun — dibanding estimasi pendapatan TSMC sebesar US$176 miliar untuk 2026.
- Pabrik Arizona sudah menguntungkan: penjualan 3Q26 sebesar NT$50 miliar, naik 10% QoQ dan 280% YTD, mencakup 3% dari total penjualan, dengan margin bersih sekitar 35% — di bawah 43% pada 1H26 dan sekitar 50% untuk perusahaan secara keseluruhan.
- Valuasi: P/E 15x/13x untuk estimasi 2027/28, dibanding rentang 11–21x, dengan CAGR EPS 34%; target harga menggunakan P/E 20x estimasi 2027.
- Konteks (berita pasar, setelah laporan): pendapatan FQ3 Nvidia mencapai US$115,8 miliar, naik 103% YoY.
Pandangan Unhidea: listrik, bukan permintaan, merupakan kendala utama produksi chip di AS — komitmen 1,88 GW mengubah Arizona dari sekadar etalase menjadi basis pasokan kedua yang sesungguhnya.
Pandangan Unhidea: cermati perkembangan margin — margin Arizona sebesar 35% adalah harga yang harus dibayar demi ketahanan AS; seberapa cepat kesenjangan dengan margin perusahaan sekitar 50% menyempit adalah inti ceritanya.
Risiko: perlambatan pasar ponsel pintar/konsumen, ambisi Intel di bisnis pengecoran chip, eksekusi node canggih, tarif.
Sumber: BofA Securities, 16 Nov 2026. Bukan nasihat keuangan.
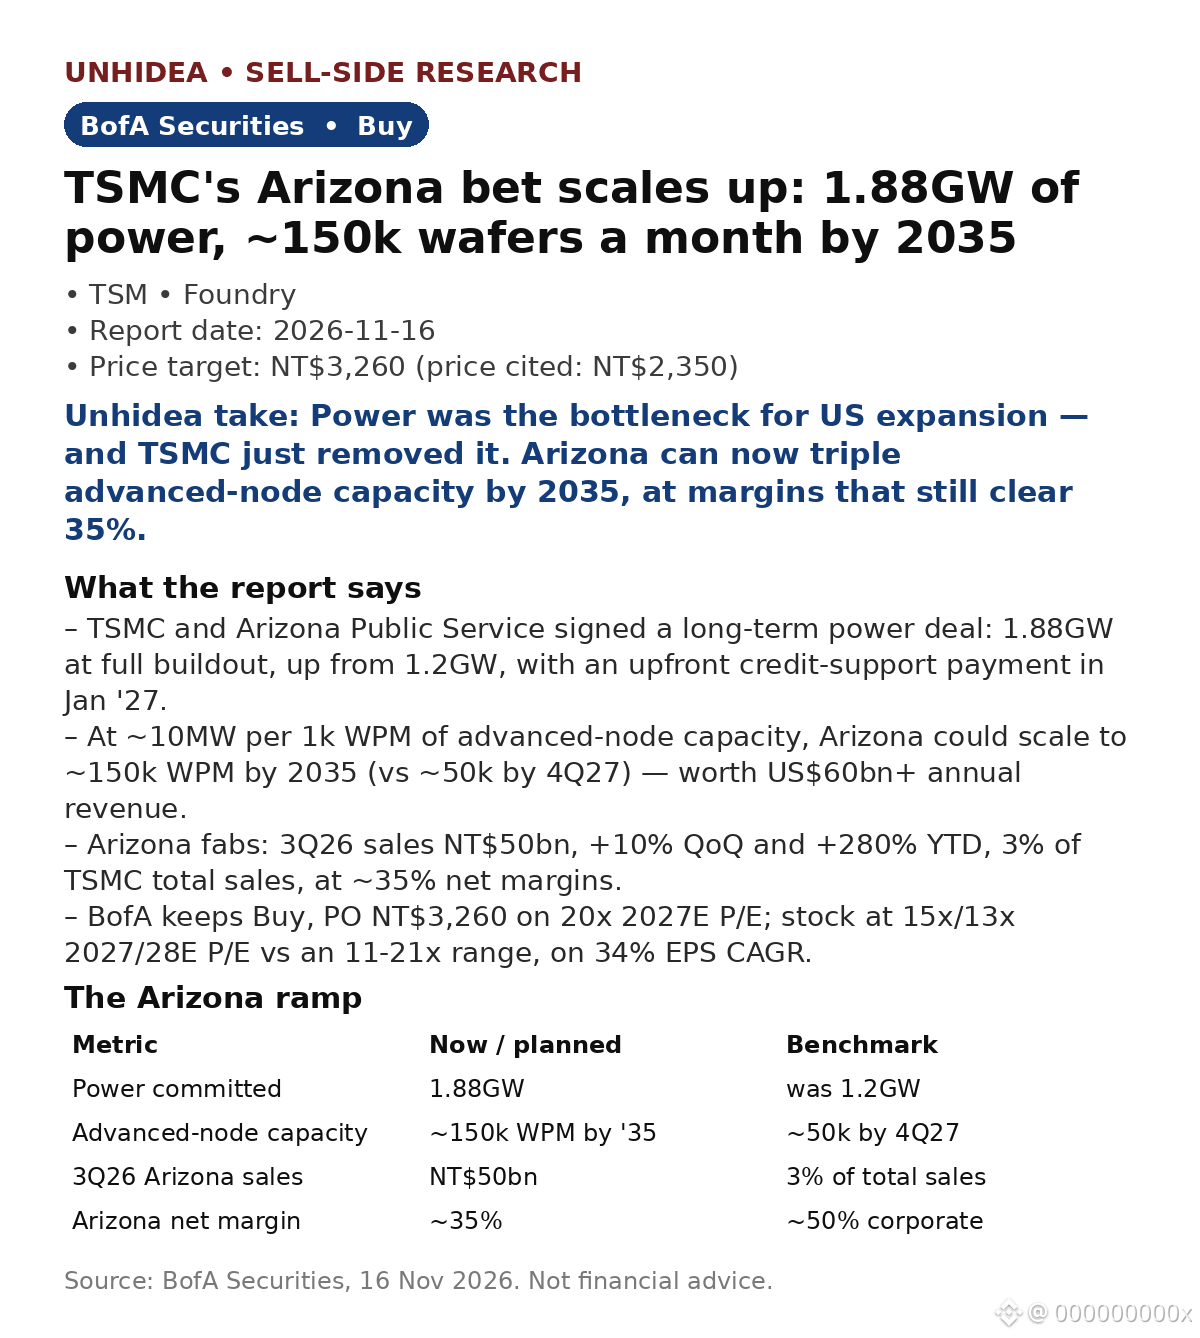
154
·
--
$TME: Pendapatan 3Q meleset — RMB8.94B, +6% YoY, 2% di bawah konsensus analis — tetapi HSBC mempertahankan rekomendasi Hold, dengan target harga $10.00
- Keanggotaan menjadi pendorong: RMB4.99B, +9% YoY, 1% di atas estimasi, dengan SVIP meningkatkan jumlah pengguna berbayar dan ARPPU.
- Hiburan sosial turun 16% YoY menjadi RMB1.26B; pemasaran & konsumsi tumbuh 12%, tetapi meleset 7%.
- Laba bersih non-GAAP RMB2.45B, +2% YoY, 4% di atas konsensus — tetapi selisih positif ini berasal dari pos nonoperasional, bukan bisnis inti.
- GPM 42.8%, -0.7ppt YoY, karena barang dagangan dan pertunjukan langsung mengambil porsi yang lebih besar dalam bauran.
- Pembelian kembali saham: 34.7m ADS senilai ~$300M pada Q3 — 2.1% dari kapitalisasi pasar dalam satu kuartal.
Valuasi: target harga $10.00 sekitar 13% di atas harga penutupan $8.88 yang disebutkan (16 Nov).
Pandangan Unhidea: "Kinerja di atas ekspektasi" yang ditopang pos nonoperasional bukanlah kinerja operasional yang mengungguli ekspektasi — keluarkan faktor itu, dan hasil kuartal ini meleset, dengan laba operasional non-GAAP datar YoY.
Pandangan Unhidea: TME diam-diam bertransformasi menjadi perusahaan berbasis langganan — SVIP adalah mesin pertumbuhan yang tahan lama; nilai kinerjanya dari ARPPU keanggotaan, bukan pendapatan gabungan.
Risiko: biaya integrasi Ximalaya, penurunan SE, tekanan bauran terhadap margin.
Sumber: HSBC, 17 Nov 2026. Bukan nasihat keuangan.
$TME: Pendapatan 3Q meleset — RMB8.94B, +6% YoY, 2% di bawah konsensus analis — tetapi HSBC mempertahankan rekomendasi Hold, dengan target harga $10.00
- Keanggotaan menjadi pendorong: RMB4.99B, +9% YoY, 1% di atas estimasi, dengan SVIP meningkatkan jumlah pengguna berbayar dan ARPPU.
- Hiburan sosial turun 16% YoY menjadi RMB1.26B; pemasaran & konsumsi tumbuh 12%, tetapi meleset 7%.
- Laba bersih non-GAAP RMB2.45B, +2% YoY, 4% di atas konsensus — tetapi selisih positif ini berasal dari pos nonoperasional, bukan bisnis inti.
- GPM 42.8%, -0.7ppt YoY, karena barang dagangan dan pertunjukan langsung mengambil porsi yang lebih besar dalam bauran.
- Pembelian kembali saham: 34.7m ADS senilai ~$300M pada Q3 — 2.1% dari kapitalisasi pasar dalam satu kuartal.
Valuasi: target harga $10.00 sekitar 13% di atas harga penutupan $8.88 yang disebutkan (16 Nov).
Pandangan Unhidea: "Kinerja di atas ekspektasi" yang ditopang pos nonoperasional bukanlah kinerja operasional yang mengungguli ekspektasi — keluarkan faktor itu, dan hasil kuartal ini meleset, dengan laba operasional non-GAAP datar YoY.
Pandangan Unhidea: TME diam-diam bertransformasi menjadi perusahaan berbasis langganan — SVIP adalah mesin pertumbuhan yang tahan lama; nilai kinerjanya dari ARPPU keanggotaan, bukan pendapatan gabungan.
Risiko: biaya integrasi Ximalaya, penurunan SE, tekanan bauran terhadap margin.
Sumber: HSBC, 17 Nov 2026. Bukan nasihat keuangan.
- Keanggotaan menjadi pendorong: RMB4.99B, +9% YoY, 1% di atas estimasi, dengan SVIP meningkatkan jumlah pengguna berbayar dan ARPPU.
- Hiburan sosial turun 16% YoY menjadi RMB1.26B; pemasaran & konsumsi tumbuh 12%, tetapi meleset 7%.
- Laba bersih non-GAAP RMB2.45B, +2% YoY, 4% di atas konsensus — tetapi selisih positif ini berasal dari pos nonoperasional, bukan bisnis inti.
- GPM 42.8%, -0.7ppt YoY, karena barang dagangan dan pertunjukan langsung mengambil porsi yang lebih besar dalam bauran.
- Pembelian kembali saham: 34.7m ADS senilai ~$300M pada Q3 — 2.1% dari kapitalisasi pasar dalam satu kuartal.
Valuasi: target harga $10.00 sekitar 13% di atas harga penutupan $8.88 yang disebutkan (16 Nov).
Pandangan Unhidea: "Kinerja di atas ekspektasi" yang ditopang pos nonoperasional bukanlah kinerja operasional yang mengungguli ekspektasi — keluarkan faktor itu, dan hasil kuartal ini meleset, dengan laba operasional non-GAAP datar YoY.
Pandangan Unhidea: TME diam-diam bertransformasi menjadi perusahaan berbasis langganan — SVIP adalah mesin pertumbuhan yang tahan lama; nilai kinerjanya dari ARPPU keanggotaan, bukan pendapatan gabungan.
Risiko: biaya integrasi Ximalaya, penurunan SE, tekanan bauran terhadap margin.
Sumber: HSBC, 17 Nov 2026. Bukan nasihat keuangan.
TMEUS+0,52%
51
·
--
$NVDA: rekor Q3 — pendapatan $115.8B, naik 103% YoY — tetapi Bernstein tetap memberi peringkat Market-Perform, target harga $200
FQ3 melampaui ekspektasi: pendapatan $115.8B (+103% YoY, +20% QoQ) dibandingkan konsensus Wall Street $109.3B; EPS $2.68 dibandingkan $2.47. Data Center $107.6B, naik 110% YoY, dibandingkan perkiraan $101.9B. Vera Rubin menyumbang sekitar $20B — peningkatan tercepat dalam sejarah perusahaan.
- Panduan FQ4 sebesar $130B (±3%) dibandingkan konsensus Wall Street $125.1B — tetapi angka ini mencakup satu minggu tambahan (sekitar $5–10B), jadi panduan yang dinormalisasi kemungkinan lebih rendah dari perkiraan.
- Pertumbuhan penjualan FY28 dinaikkan menjadi sekitar 75% YoY (dari sekitar 70%), menyiratkan pendapatan >$740B, bahkan dengan sanksi BIS yang baru.
- Kepemimpinan: Huang mengundurkan diri pada 12 Nov; Kress menjabat sebagai CEO sementara; dewan direksi tidak ingin dia kembali — stabil dalam waktu dekat, tetapi pertanyaan jangka panjang masih ada.
Valuasi: target harga $200 sekitar 29% di atas harga penutupan $155.46 yang dikutip (17 Nov); kisaran 52 minggu $148.80–$243.37.
Pandangan Unhidea: angka-angka menunjukkan bahwa pembangunan infrastruktur AI masih semakin cepat — Rubin saja menghasilkan sekitar $20B dalam satu kuartal. Perdebatan bukan lagi soal permintaan, melainkan valuasi tanpa Jensen.
Pandangan Unhidea: jika minggu tambahan dikeluarkan, panduan Q4 tidak sefantastis judulnya; kenaikan proyeksi FY28 menjadi sekitar 75% adalah sinyal yang sesungguhnya.
Risiko: transisi kepemimpinan, kontrol ekspor, komitmen pasokan $390B, titik terendah margin.
Sumber: Bernstein, 18 Nov 2026. Bukan nasihat keuangan.
$NVDA : rekor Q3 — pendapatan $115.8B, naik 103% YoY — tetapi Bernstein tetap memberi peringkat Market-Perform, target harga $200
FQ3 melampaui ekspektasi: pendapatan $115.8B (+103% YoY, +20% QoQ) dibandingkan konsensus Wall Street $109.3B; EPS $2.68 dibandingkan $2.47. Data Center $107.6B, naik 110% YoY, dibandingkan perkiraan $101.9B. Vera Rubin menyumbang sekitar $20B — peningkatan tercepat dalam sejarah perusahaan.
- Panduan FQ4 sebesar $130B (±3%) dibandingkan konsensus Wall Street $125.1B — tetapi angka ini mencakup satu minggu tambahan (sekitar $5–10B), jadi panduan yang dinormalisasi kemungkinan lebih rendah dari perkiraan.
- Pertumbuhan penjualan FY28 dinaikkan menjadi sekitar 75% YoY (dari sekitar 70%), menyiratkan pendapatan >$740B, bahkan dengan sanksi BIS yang baru.
- Kepemimpinan: Huang mengundurkan diri pada 12 Nov; Kress menjabat sebagai CEO sementara; dewan direksi tidak ingin dia kembali — stabil dalam waktu dekat, tetapi pertanyaan jangka panjang masih ada.
Valuasi: target harga $200 sekitar 29% di atas harga penutupan $155.46 yang dikutip (17 Nov); kisaran 52 minggu $148.80–$243.37.
Pandangan Unhidea: angka-angka menunjukkan bahwa pembangunan infrastruktur AI masih semakin cepat — Rubin saja menghasilkan sekitar $20B dalam satu kuartal. Perdebatan bukan lagi soal permintaan, melainkan valuasi tanpa Jensen.
Pandangan Unhidea: jika minggu tambahan dikeluarkan, panduan Q4 tidak sefantastis judulnya; kenaikan proyeksi FY28 menjadi sekitar 75% adalah sinyal yang sesungguhnya.
Risiko: transisi kepemimpinan, kontrol ekspor, komitmen pasokan $390B, titik terendah margin.
Sumber: Bernstein, 18 Nov 2026. Bukan nasihat keuangan.
FQ3 melampaui ekspektasi: pendapatan $115.8B (+103% YoY, +20% QoQ) dibandingkan konsensus Wall Street $109.3B; EPS $2.68 dibandingkan $2.47. Data Center $107.6B, naik 110% YoY, dibandingkan perkiraan $101.9B. Vera Rubin menyumbang sekitar $20B — peningkatan tercepat dalam sejarah perusahaan.
- Panduan FQ4 sebesar $130B (±3%) dibandingkan konsensus Wall Street $125.1B — tetapi angka ini mencakup satu minggu tambahan (sekitar $5–10B), jadi panduan yang dinormalisasi kemungkinan lebih rendah dari perkiraan.
- Pertumbuhan penjualan FY28 dinaikkan menjadi sekitar 75% YoY (dari sekitar 70%), menyiratkan pendapatan >$740B, bahkan dengan sanksi BIS yang baru.
- Kepemimpinan: Huang mengundurkan diri pada 12 Nov; Kress menjabat sebagai CEO sementara; dewan direksi tidak ingin dia kembali — stabil dalam waktu dekat, tetapi pertanyaan jangka panjang masih ada.
Valuasi: target harga $200 sekitar 29% di atas harga penutupan $155.46 yang dikutip (17 Nov); kisaran 52 minggu $148.80–$243.37.
Pandangan Unhidea: angka-angka menunjukkan bahwa pembangunan infrastruktur AI masih semakin cepat — Rubin saja menghasilkan sekitar $20B dalam satu kuartal. Perdebatan bukan lagi soal permintaan, melainkan valuasi tanpa Jensen.
Pandangan Unhidea: jika minggu tambahan dikeluarkan, panduan Q4 tidak sefantastis judulnya; kenaikan proyeksi FY28 menjadi sekitar 75% adalah sinyal yang sesungguhnya.
Risiko: transisi kepemimpinan, kontrol ekspor, komitmen pasokan $390B, titik terendah margin.
Sumber: Bernstein, 18 Nov 2026. Bukan nasihat keuangan.
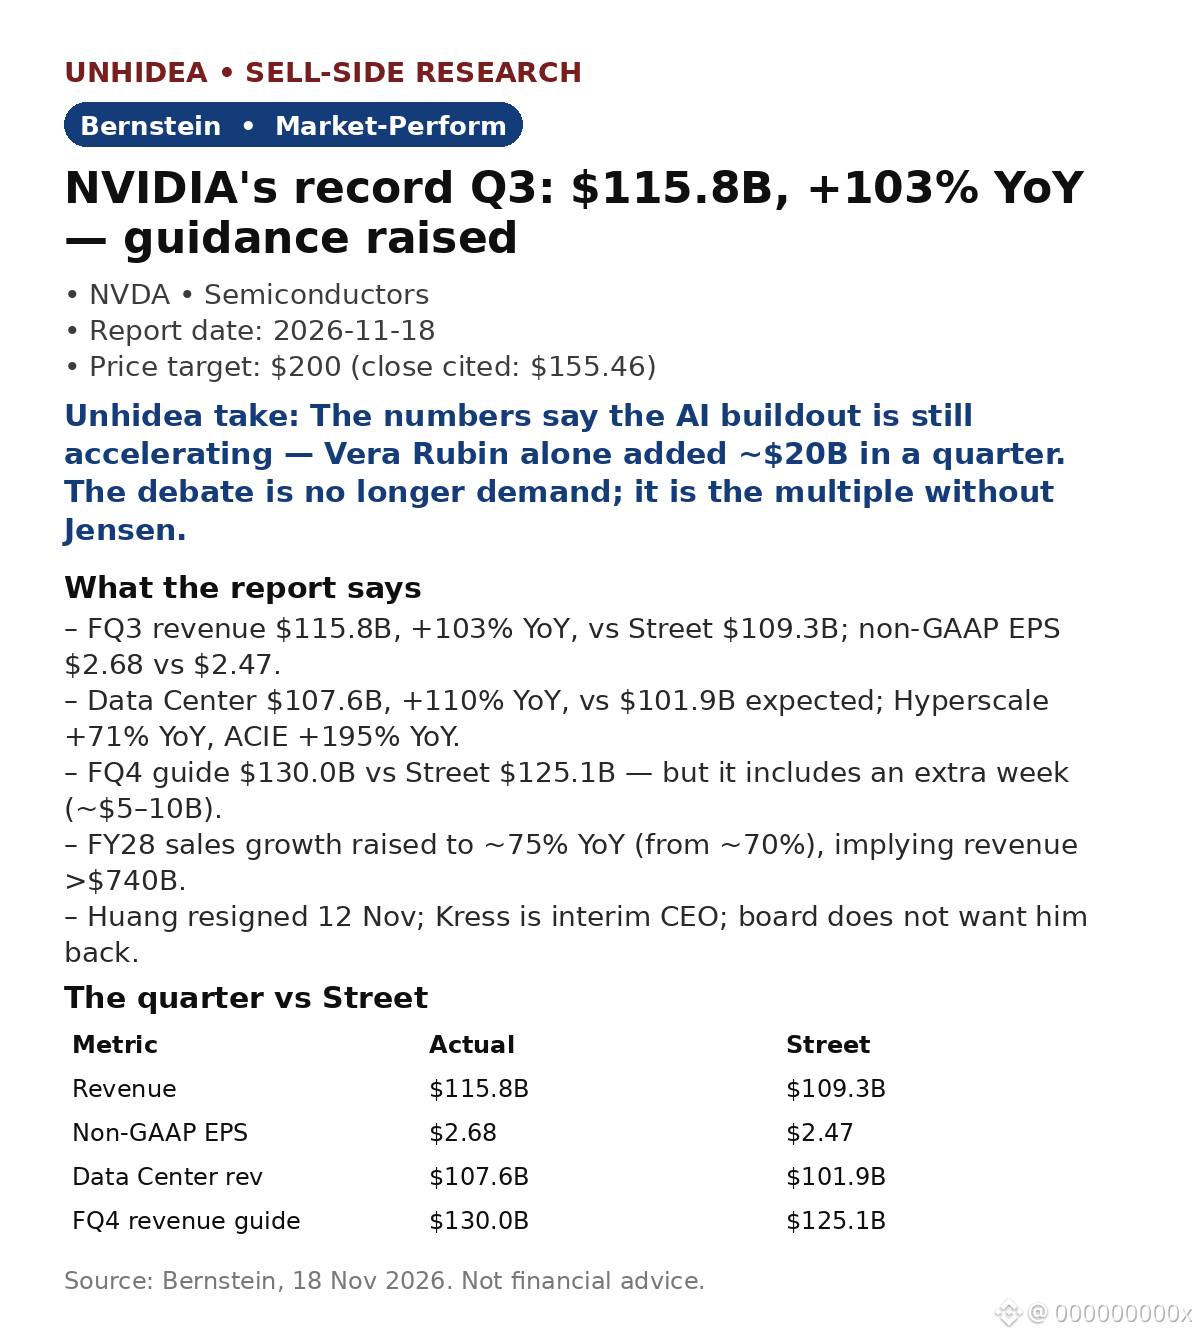
35
·
--
$9868.HK: Mobil XPeng yang dijual ke luar negeri menghasilkan margin sekitar 2x lipat dibandingkan di dalam negeri — Morgan Stanley menyebut ekspor kini mendanai taruhan pada robot. Overweight, target HK$70, potensi kenaikan 83% dibandingkan harga penutupan HK$38.28 (17 Nov).
ASP luar negeri sekitar 50% lebih tinggi dibandingkan dalam negeri, dengan margin kotor sekitar 2x lipat. MS memperkirakan penjualan luar negeri akan menyumbang 30% dari pendapatan 4Q26 dan lebih dari separuh laba kotor, sehingga GpM kendaraan bertahan di 12–13% meskipun porsi MONA yang lebih besar.
Produksi sudah habis terjual untuk beberapa bulan ke depan: L03 mencapai lebih dari 20 ribu unit/bulan, L05 10 ribu unit/bulan, dengan antrean pesanan masing-masing lebih dari 4 dan 2 bulan, menopang pengiriman hingga musim sepi 1Q27.
Robotika adalah tahap pertumbuhan berikutnya: R&D otomotif bertahan di sekitar Rmb5bn, R&D robotika meningkat pada 2027, dengan target pendapatan dan laba kotor beberapa miliar Rmb, didanai oleh FCF positif (belanja modal tahunan Rmb3–4bn).
MS memperkirakan pendapatan 2027E sebesar Rmb103.3bn (+25% YoY) dan laba pertama pada 2028E (EPS Rmb0.23 dibandingkan rugi Rmb0.37 pada 2027E).
Pandangan Unhidea: pasar luar negeri adalah mesin margin — setiap mobil ekspor menghasilkan keuntungan setara dua mobil di dalam negeri, sehingga taruhan pada robot didanai oleh ekspor, bukan dilusi.
Pandangan Unhidea: pantau apakah pendapatan robotika benar-benar terwujud pada 2027 — hingga saat itu, XPeng dihargai sebagai produsen mobil dengan cerita tentang robot.
Risiko: persaingan; tekanan arus kas; permintaan yang lebih lambat. Sumber: Morgan Stanley, 17 Nov 2026. Bukan nasihat keuangan.
$9868.HK: Mobil XPeng yang dijual ke luar negeri menghasilkan margin sekitar 2x lipat dibandingkan di dalam negeri — Morgan Stanley menyebut ekspor kini mendanai taruhan pada robot. Overweight, target HK$70, potensi kenaikan 83% dibandingkan harga penutupan HK$38.28 (17 Nov).
ASP luar negeri sekitar 50% lebih tinggi dibandingkan dalam negeri, dengan margin kotor sekitar 2x lipat. MS memperkirakan penjualan luar negeri akan menyumbang 30% dari pendapatan 4Q26 dan lebih dari separuh laba kotor, sehingga GpM kendaraan bertahan di 12–13% meskipun porsi MONA yang lebih besar.
Produksi sudah habis terjual untuk beberapa bulan ke depan: L03 mencapai lebih dari 20 ribu unit/bulan, L05 10 ribu unit/bulan, dengan antrean pesanan masing-masing lebih dari 4 dan 2 bulan, menopang pengiriman hingga musim sepi 1Q27.
Robotika adalah tahap pertumbuhan berikutnya: R&D otomotif bertahan di sekitar Rmb5bn, R&D robotika meningkat pada 2027, dengan target pendapatan dan laba kotor beberapa miliar Rmb, didanai oleh FCF positif (belanja modal tahunan Rmb3–4bn).
MS memperkirakan pendapatan 2027E sebesar Rmb103.3bn (+25% YoY) dan laba pertama pada 2028E (EPS Rmb0.23 dibandingkan rugi Rmb0.37 pada 2027E).
Pandangan Unhidea: pasar luar negeri adalah mesin margin — setiap mobil ekspor menghasilkan keuntungan setara dua mobil di dalam negeri, sehingga taruhan pada robot didanai oleh ekspor, bukan dilusi.
Pandangan Unhidea: pantau apakah pendapatan robotika benar-benar terwujud pada 2027 — hingga saat itu, XPeng dihargai sebagai produsen mobil dengan cerita tentang robot.
Risiko: persaingan; tekanan arus kas; permintaan yang lebih lambat. Sumber: Morgan Stanley, 17 Nov 2026. Bukan nasihat keuangan.
ASP luar negeri sekitar 50% lebih tinggi dibandingkan dalam negeri, dengan margin kotor sekitar 2x lipat. MS memperkirakan penjualan luar negeri akan menyumbang 30% dari pendapatan 4Q26 dan lebih dari separuh laba kotor, sehingga GpM kendaraan bertahan di 12–13% meskipun porsi MONA yang lebih besar.
Produksi sudah habis terjual untuk beberapa bulan ke depan: L03 mencapai lebih dari 20 ribu unit/bulan, L05 10 ribu unit/bulan, dengan antrean pesanan masing-masing lebih dari 4 dan 2 bulan, menopang pengiriman hingga musim sepi 1Q27.
Robotika adalah tahap pertumbuhan berikutnya: R&D otomotif bertahan di sekitar Rmb5bn, R&D robotika meningkat pada 2027, dengan target pendapatan dan laba kotor beberapa miliar Rmb, didanai oleh FCF positif (belanja modal tahunan Rmb3–4bn).
MS memperkirakan pendapatan 2027E sebesar Rmb103.3bn (+25% YoY) dan laba pertama pada 2028E (EPS Rmb0.23 dibandingkan rugi Rmb0.37 pada 2027E).
Pandangan Unhidea: pasar luar negeri adalah mesin margin — setiap mobil ekspor menghasilkan keuntungan setara dua mobil di dalam negeri, sehingga taruhan pada robot didanai oleh ekspor, bukan dilusi.
Pandangan Unhidea: pantau apakah pendapatan robotika benar-benar terwujud pada 2027 — hingga saat itu, XPeng dihargai sebagai produsen mobil dengan cerita tentang robot.
Risiko: persaingan; tekanan arus kas; permintaan yang lebih lambat. Sumber: Morgan Stanley, 17 Nov 2026. Bukan nasihat keuangan.
·
--
Goldman Sachs: Hesai bukan lagi sekadar kisah perusahaan suku cadang mobil — kini robotika menyumbang lebih dari separuh pendapatan, dan merupakan segmen yang lebih bernilai.
GS kembali merekomendasikan Buy untuk $HSAI, dengan target harga 12 bulan US$28, yang mengindikasikan potensi kenaikan 94%. Pada 3Q26, robotika menyumbang lebih dari 50% total pendapatan; GS memperkirakan angkanya mencapai 62% pada 2030E, dengan CAGR pendapatan 32% pada 2025–30E.
Modul aktuasi: 23 ribu unit dikirim pada 3Q26, naik dari 12 ribu pada 2Q26, dan diproyeksikan mencapai enam digit pada 2027E. Margin EBIT LiDAR mencapai 15,8% pada 3Q26, naik dari 6,4% pada 1Q26, seiring stabilnya harga ADAS. KOSMO, yang diluncurkan pada Okt 2026, sudah menghasilkan pendapatan berulang — Pixar RenderMan adalah salah satu penggunanya.
2027E: pendapatan +39% (ADAS +27% YoY dibanding -5% pada 2026E; non-ADAS +49%), EBIT non-GAAP +145% YoY, margin 13% dibanding 7%.
Setelah laporan tersebut: pendapatan Nvidia Q3 sebesar $115,8 miliar melampaui konsensus setelah pasar tutup pada 17 Nov. Menurut laporan tersebut, Hesai adalah pemasok utama untuk platform humanoid Nvidia.
Pandangan Unhidea: pergeseran bauran bisnis adalah inti ceritanya — LiDAR robotika menyumbang sekitar 15% dari unit, tetapi lebih dari 50% pendapatan LiDAR, sehingga kini laba-rugi mengikuti robot, bukan mobil.
Pandangan Unhidea: pantau ARR KOSMO — pendapatan berulang dari data spasial dapat membuat pasar berhenti menilai Hesai sebagai pemasok perangkat keras.
Risiko: adopsi LiDAR yang lebih lambat; tekanan harga; risiko kebijakan. Sumber: Goldman Sachs, 17 Nov 2026. Bukan nasihat keuangan.
Goldman Sachs: Hesai bukan lagi sekadar kisah perusahaan suku cadang mobil — kini robotika menyumbang lebih dari separuh pendapatan, dan merupakan segmen yang lebih bernilai.
GS kembali merekomendasikan Buy untuk $HSAI, dengan target harga 12 bulan US$28, yang mengindikasikan potensi kenaikan 94%. Pada 3Q26, robotika menyumbang lebih dari 50% total pendapatan; GS memperkirakan angkanya mencapai 62% pada 2030E, dengan CAGR pendapatan 32% pada 2025–30E.
Modul aktuasi: 23 ribu unit dikirim pada 3Q26, naik dari 12 ribu pada 2Q26, dan diproyeksikan mencapai enam digit pada 2027E. Margin EBIT LiDAR mencapai 15,8% pada 3Q26, naik dari 6,4% pada 1Q26, seiring stabilnya harga ADAS. KOSMO, yang diluncurkan pada Okt 2026, sudah menghasilkan pendapatan berulang — Pixar RenderMan adalah salah satu penggunanya.
2027E: pendapatan +39% (ADAS +27% YoY dibanding -5% pada 2026E; non-ADAS +49%), EBIT non-GAAP +145% YoY, margin 13% dibanding 7%.
Setelah laporan tersebut: pendapatan Nvidia Q3 sebesar $115,8 miliar melampaui konsensus setelah pasar tutup pada 17 Nov. Menurut laporan tersebut, Hesai adalah pemasok utama untuk platform humanoid Nvidia.
Pandangan Unhidea: pergeseran bauran bisnis adalah inti ceritanya — LiDAR robotika menyumbang sekitar 15% dari unit, tetapi lebih dari 50% pendapatan LiDAR, sehingga kini laba-rugi mengikuti robot, bukan mobil.
Pandangan Unhidea: pantau ARR KOSMO — pendapatan berulang dari data spasial dapat membuat pasar berhenti menilai Hesai sebagai pemasok perangkat keras.
Risiko: adopsi LiDAR yang lebih lambat; tekanan harga; risiko kebijakan. Sumber: Goldman Sachs, 17 Nov 2026. Bukan nasihat keuangan.
GS kembali merekomendasikan Buy untuk $HSAI, dengan target harga 12 bulan US$28, yang mengindikasikan potensi kenaikan 94%. Pada 3Q26, robotika menyumbang lebih dari 50% total pendapatan; GS memperkirakan angkanya mencapai 62% pada 2030E, dengan CAGR pendapatan 32% pada 2025–30E.
Modul aktuasi: 23 ribu unit dikirim pada 3Q26, naik dari 12 ribu pada 2Q26, dan diproyeksikan mencapai enam digit pada 2027E. Margin EBIT LiDAR mencapai 15,8% pada 3Q26, naik dari 6,4% pada 1Q26, seiring stabilnya harga ADAS. KOSMO, yang diluncurkan pada Okt 2026, sudah menghasilkan pendapatan berulang — Pixar RenderMan adalah salah satu penggunanya.
2027E: pendapatan +39% (ADAS +27% YoY dibanding -5% pada 2026E; non-ADAS +49%), EBIT non-GAAP +145% YoY, margin 13% dibanding 7%.
Setelah laporan tersebut: pendapatan Nvidia Q3 sebesar $115,8 miliar melampaui konsensus setelah pasar tutup pada 17 Nov. Menurut laporan tersebut, Hesai adalah pemasok utama untuk platform humanoid Nvidia.
Pandangan Unhidea: pergeseran bauran bisnis adalah inti ceritanya — LiDAR robotika menyumbang sekitar 15% dari unit, tetapi lebih dari 50% pendapatan LiDAR, sehingga kini laba-rugi mengikuti robot, bukan mobil.
Pandangan Unhidea: pantau ARR KOSMO — pendapatan berulang dari data spasial dapat membuat pasar berhenti menilai Hesai sebagai pemasok perangkat keras.
Risiko: adopsi LiDAR yang lebih lambat; tekanan harga; risiko kebijakan. Sumber: Goldman Sachs, 17 Nov 2026. Bukan nasihat keuangan.
81
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
56,019 penayangan
725 Berdiskusi
Risalah FOMC | Risalah Fed Menunjukkan Hampir Semua Pejabat Memperkirakan Kenaikan Suku Bunga Lebih Lanjut, Beberapa Terbuka terhadap Kenaikan yang Lebih Besar pada Desember
Binance News
·Disukai 48 Kali
·57.2k penayangan
AnthropicToDebutAfter$83IPOPricing
14,446 penayangan
74 Berdiskusi
NvidiaBoardReportedlySplitOverHuang’sReturn
18,556 penayangan
315 Berdiskusi