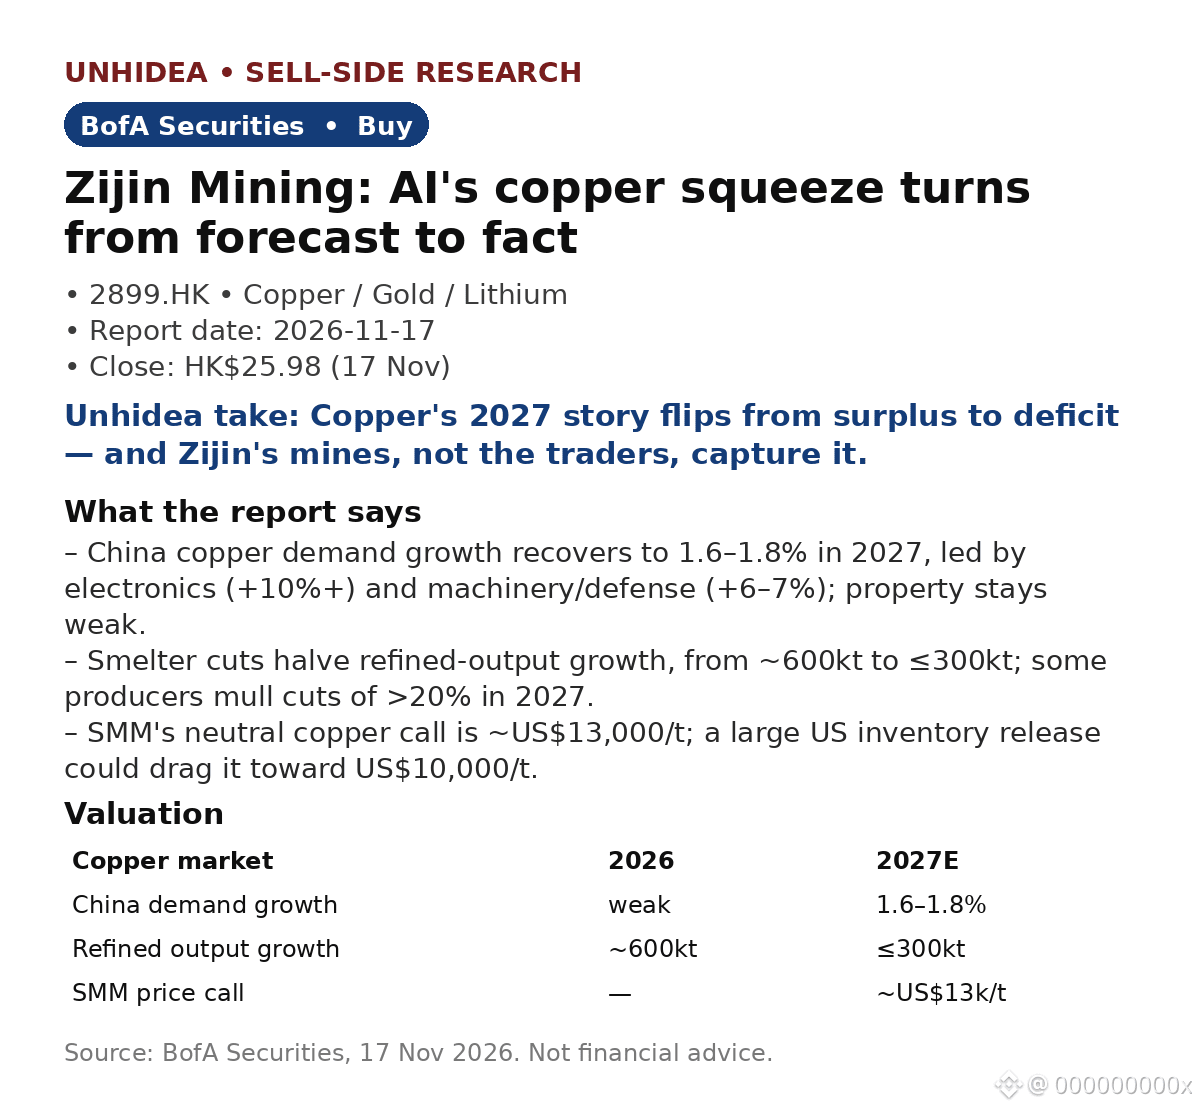
Zijin Mining (2899.HK): BofA tetap memberi rekomendasi Beli — permintaan tembaga China pulih saat pabrik peleburan mengurangi produksi
- Pertumbuhan permintaan tembaga China pulih menjadi 1.6–1.8% pada 2027, dipimpin oleh elektronik (+10%+) dan mesin/pertahanan (+6–7%); sektor properti masih lemah.
- Pemangkasan produksi pabrik peleburan memangkas separuh pertumbuhan produksi tembaga olahan, dari ~600kt menjadi ≤300kt; proyeksi netral SMM sekitar US$13,000/t, sementara pelepasan persediaan AS menimbulkan risiko menuju US$10,000/t.
- Zijin mempertahankan panduan 2026 (tidak termasuk kerugian ~50kt Kamoa-Kakula); tambang yang ada menghasilkan 1.40–1.45mnt pada 2028 dibandingkan target 1.50mnt; Afrika menambah 300kt+.
- Infrastruktur AI menjadi pendorong utama: permintaan M8 CCL naik tiga kali lipat, dari 2.5mn menjadi 7.5mn/bulan pada akhir 2027; InP menyumbang >70% laba bersih Yunnan Germanium dengan margin >65%, dan pesanan telah dipastikan hingga 2027.
- Zijin mendapat rekomendasi Beli, ditutup pada HK$25.98 pada 17 Nov; target harga tidak disebutkan kembali dalam catatan ini.
Pandangan Unhidea: tembaga adalah hambatan AI yang terlupakan — pasar memperdebatkan GPU, sementara logam yang menghubungkan setiap pusat data beralih dari surplus menjadi defisit.
Pandangan Unhidea: keunggulan Zijin adalah pertumbuhan volume di tengah defisit — produksinya tumbuh saat pabrik peleburan menyusut; di pasar yang ketat, tonase lebih penting daripada valuasi.
Risiko: kondisi makro yang lemah; pelepasan persediaan AS; gangguan Kamoa-Kakula.
Sumber: BofA Securities, 17 Nov 2026. Bukan nasihat keuangan.
- Pertumbuhan permintaan tembaga China pulih menjadi 1.6–1.8% pada 2027, dipimpin oleh elektronik (+10%+) dan mesin/pertahanan (+6–7%); sektor properti masih lemah.
- Pemangkasan produksi pabrik peleburan memangkas separuh pertumbuhan produksi tembaga olahan, dari ~600kt menjadi ≤300kt; proyeksi netral SMM sekitar US$13,000/t, sementara pelepasan persediaan AS menimbulkan risiko menuju US$10,000/t.
- Zijin mempertahankan panduan 2026 (tidak termasuk kerugian ~50kt Kamoa-Kakula); tambang yang ada menghasilkan 1.40–1.45mnt pada 2028 dibandingkan target 1.50mnt; Afrika menambah 300kt+.
- Infrastruktur AI menjadi pendorong utama: permintaan M8 CCL naik tiga kali lipat, dari 2.5mn menjadi 7.5mn/bulan pada akhir 2027; InP menyumbang >70% laba bersih Yunnan Germanium dengan margin >65%, dan pesanan telah dipastikan hingga 2027.
- Zijin mendapat rekomendasi Beli, ditutup pada HK$25.98 pada 17 Nov; target harga tidak disebutkan kembali dalam catatan ini.
Pandangan Unhidea: tembaga adalah hambatan AI yang terlupakan — pasar memperdebatkan GPU, sementara logam yang menghubungkan setiap pusat data beralih dari surplus menjadi defisit.
Pandangan Unhidea: keunggulan Zijin adalah pertumbuhan volume di tengah defisit — produksinya tumbuh saat pabrik peleburan menyusut; di pasar yang ketat, tonase lebih penting daripada valuasi.
Risiko: kondisi makro yang lemah; pelepasan persediaan AS; gangguan Kamoa-Kakula.
Sumber: BofA Securities, 17 Nov 2026. Bukan nasihat keuangan.