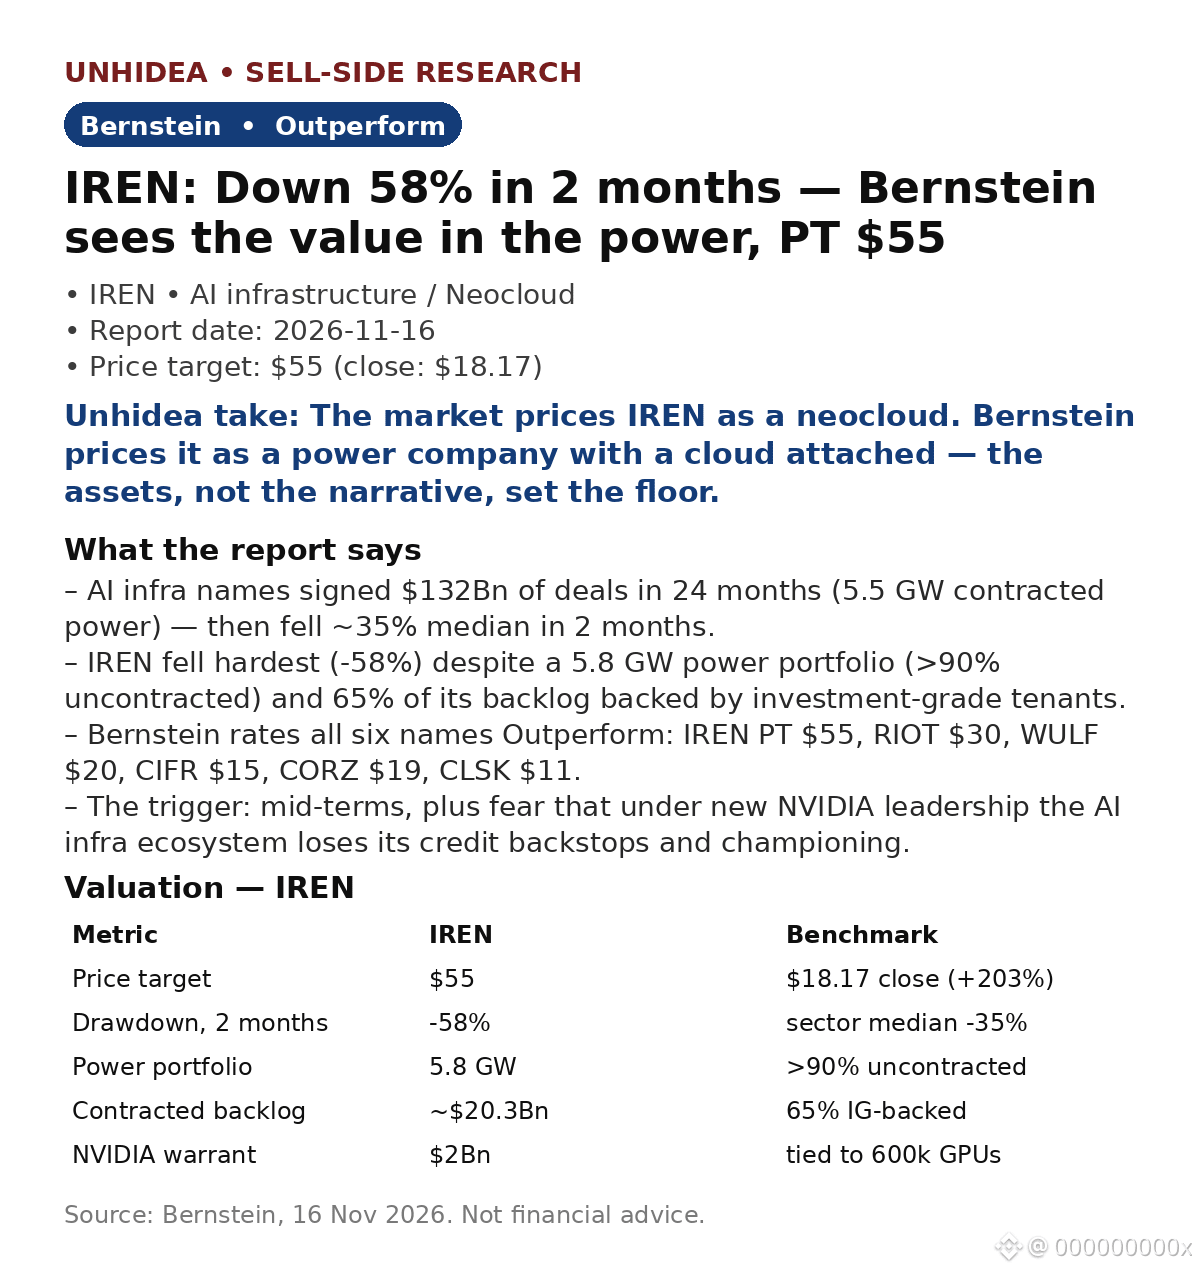
$IREN: Bernstein menyebut saham infrastruktur AI yang paling terpukul ini sebagai kisah tentang daya listrik — turun 58% dalam 2 bulan, target harga $55 (+203% dibandingkan harga penutupan $18.17)
- Grup ini menandatangani kesepakatan AI senilai $132Bn dalam 24 bulan (5.5 GW) — lalu turun sekitar 35% secara median dalam 2 bulan karena kekhawatiran jangka menengah dan ketakutan bahwa kepemimpinan baru NVIDIA akan mengakhiri dukungan kredit bagi ekosistem.
- IREN turun paling dalam (-58%), meski 65% dari backlog-nya yang sekitar $20.3Bn didukung pihak berperingkat investment-grade; MSFT adalah pelanggan terbesarnya (48%), NVIDIA $3.4Bn.
- Keunggulannya: daya listrik sebesar 5.8 GW, >90% belum dikontrak — perusahaan bisa mengatur laju pembangunan cloud atau menjual daya listriknya. Ditambah waran NVIDIA senilai $2Bn yang terkait dengan 600,000 GPU.
- Keenam saham mendapat peringkat Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT diperdagangkan sekitar 50% di bawah nilai kontrak, WULF 22% di bawah.
- Sejak laporan tersebut: NVIDIA mengungguli ekspektasi pada FQ3 — pendapatan $115.84Bn dibandingkan perkiraan sekitar $109Bn, EPS yang disesuaikan $2.68 dibandingkan $2.48, panduan Q4 sekitar $130Bn (CNBC).
Pandangan Unhidea: pasar memperhitungkan risiko eksekusi cloud IREN seolah-olah daya listriknya tidak bernilai — padahal daya listrik adalah aset langka yang bisa dijual bahkan jika bisnis cloud tersendat.
Pandangan Unhidea: penurunan 58% ini sekaligus merupakan peluang dan peringatan — tesis ini mengharuskan IREN menuntaskan pengiriman untuk MSFT tanpa penundaan lebih lanjut.
Risiko: penundaan eksekusi cloud, harga spot GPU, sebagian besar kapasitas CY27e belum dikontrak, transisi kepemimpinan NVIDIA.
Sumber: Bernstein, 16 Nov 2026. Berita setelah laporan: CNBC / Investing.com. Bukan nasihat keuangan.
- Grup ini menandatangani kesepakatan AI senilai $132Bn dalam 24 bulan (5.5 GW) — lalu turun sekitar 35% secara median dalam 2 bulan karena kekhawatiran jangka menengah dan ketakutan bahwa kepemimpinan baru NVIDIA akan mengakhiri dukungan kredit bagi ekosistem.
- IREN turun paling dalam (-58%), meski 65% dari backlog-nya yang sekitar $20.3Bn didukung pihak berperingkat investment-grade; MSFT adalah pelanggan terbesarnya (48%), NVIDIA $3.4Bn.
- Keunggulannya: daya listrik sebesar 5.8 GW, >90% belum dikontrak — perusahaan bisa mengatur laju pembangunan cloud atau menjual daya listriknya. Ditambah waran NVIDIA senilai $2Bn yang terkait dengan 600,000 GPU.
- Keenam saham mendapat peringkat Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT diperdagangkan sekitar 50% di bawah nilai kontrak, WULF 22% di bawah.
- Sejak laporan tersebut: NVIDIA mengungguli ekspektasi pada FQ3 — pendapatan $115.84Bn dibandingkan perkiraan sekitar $109Bn, EPS yang disesuaikan $2.68 dibandingkan $2.48, panduan Q4 sekitar $130Bn (CNBC).
Pandangan Unhidea: pasar memperhitungkan risiko eksekusi cloud IREN seolah-olah daya listriknya tidak bernilai — padahal daya listrik adalah aset langka yang bisa dijual bahkan jika bisnis cloud tersendat.
Pandangan Unhidea: penurunan 58% ini sekaligus merupakan peluang dan peringatan — tesis ini mengharuskan IREN menuntaskan pengiriman untuk MSFT tanpa penundaan lebih lanjut.
Risiko: penundaan eksekusi cloud, harga spot GPU, sebagian besar kapasitas CY27e belum dikontrak, transisi kepemimpinan NVIDIA.
Sumber: Bernstein, 16 Nov 2026. Berita setelah laporan: CNBC / Investing.com. Bukan nasihat keuangan.