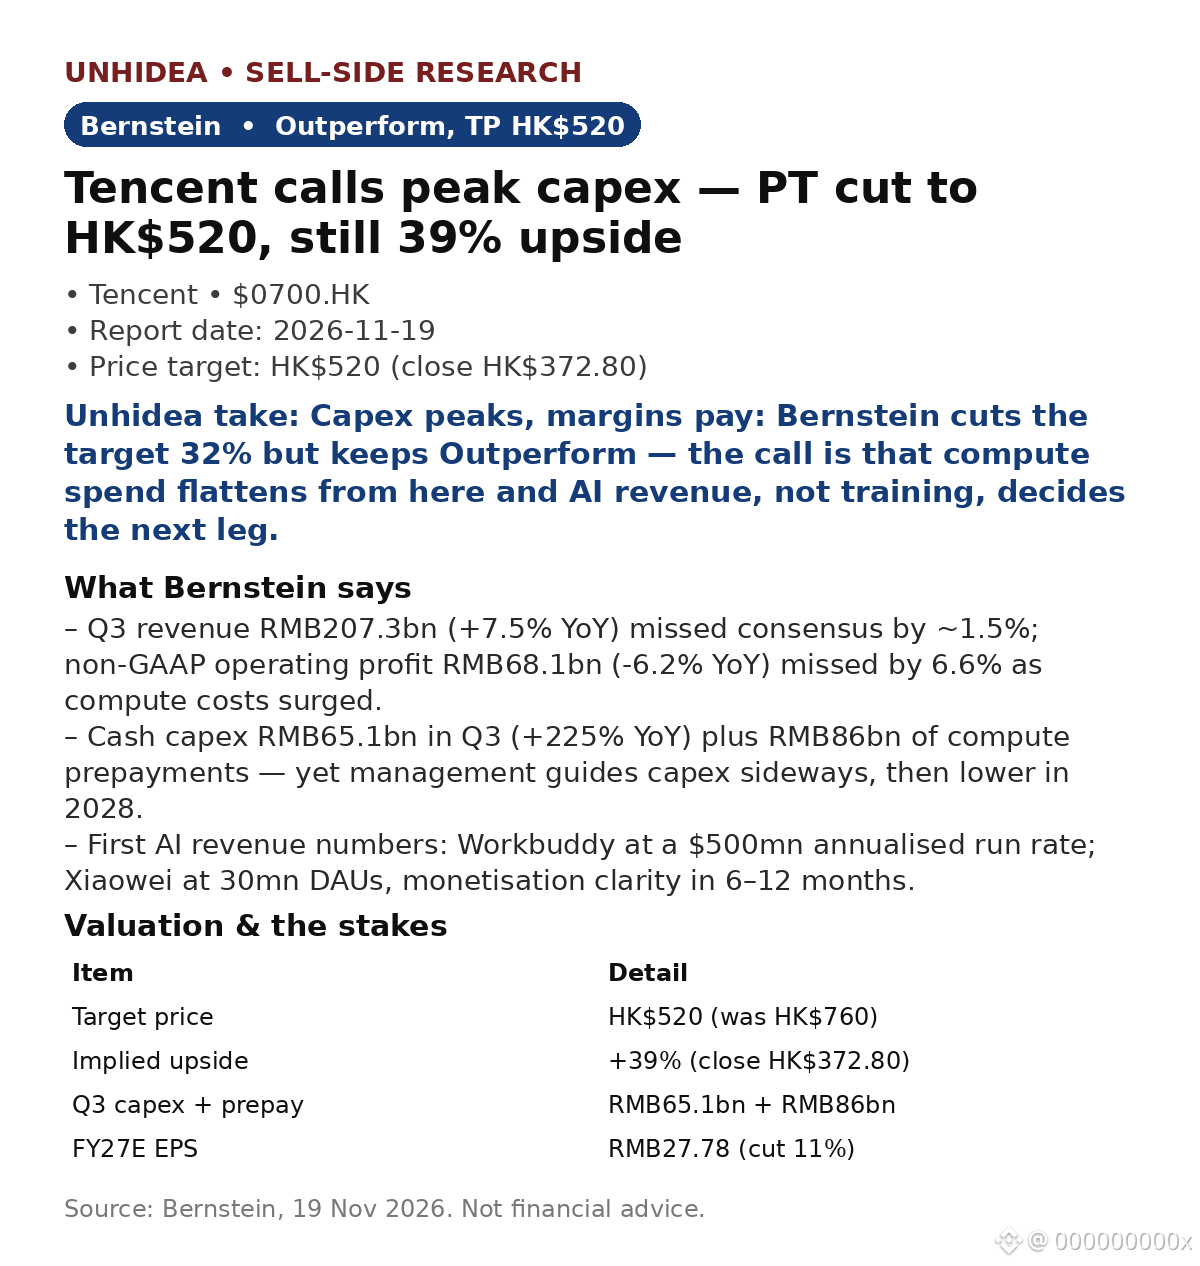
$0700.HK: Tencent menyebut belanja modal mencapai puncak — Bernstein mempertahankan rekomendasi Outperform, target harga HK$520 (dipangkas dari HK$760)
- Pendapatan Q3 RMB207.3bn (+7.5% YoY), ~1.5% di bawah konsensus; laba operasi non-GAAP RMB68.1bn (-6.2% YoY), 6.6% di bawah konsensus — biaya komputasi menjadi penyebabnya.
- Belanja modal menjadi sorotan: RMB65.1bn pada Q3 (+225% YoY) ditambah RMB86bn untuk pembayaran di muka komputasi — tetapi manajemen menyatakan belanja modal akan bergerak mendatar, lalu turun pada 2028. Menurut Bernstein, Tencent adalah perusahaan kedua setelah Sony yang menyebut biaya perangkat keras tidak berkelanjutan.
- Rinciannya: biaya bandwidth & server +132% YoY, R&D nonstaf +152%. Iklan tetap tumbuh +18.8% menjadi RMB43.0bn, gim +4.6% menjadi RMB66.5bn, FBS +9.4% menjadi RMB63.7bn. Laba operasi inti di luar belanja AI +8% menjadi RMB83.3bn.
- Angka pendapatan AI pertama: Workbuddy mencatat laju pendapatan tahunan sebesar $500mn; Xiaowei memiliki 30mn DAU, dengan monetisasi dalam 6–12 bulan. Pembatasan chip AS menunda pelatihan, bukan pendapatan inferensi, menurut Bernstein.
- Valuasi: target harga HK$520 berarti potensi kenaikan +39% dibanding harga penutupan HK$372.80 (18 Nov), dekat dengan level terendah 52 minggu di HK$370, pada ~11x laba historis setelah penurunan 38% sejak awal tahun; estimasi EPS FY27E dipangkas 11% menjadi RMB27.78.
Pandangan Unhidea: belanja modal yang mencapai puncak menjadi perdebatan yang melampaui Tencent — jika pembeli sebesar ini menahan belanja, durasi siklus perangkat keras AI menjadi pertanyaan.
Pandangan Unhidea: Tencent diperdagangkan pada ~11x sementara opsi AI belum tercermin dalam harga — Workbuddy dan Xiaowei memberikan angka konkret pertama; jika monetisasi terwujud, kelipatan 16x FY+1 dari Bernstein menjadi jalur menuju penilaian ulang.
Risiko: pembatasan chip AS, kondisi makro China, perbandingan kinerja gim, waktu monetisasi AI.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.
- Pendapatan Q3 RMB207.3bn (+7.5% YoY), ~1.5% di bawah konsensus; laba operasi non-GAAP RMB68.1bn (-6.2% YoY), 6.6% di bawah konsensus — biaya komputasi menjadi penyebabnya.
- Belanja modal menjadi sorotan: RMB65.1bn pada Q3 (+225% YoY) ditambah RMB86bn untuk pembayaran di muka komputasi — tetapi manajemen menyatakan belanja modal akan bergerak mendatar, lalu turun pada 2028. Menurut Bernstein, Tencent adalah perusahaan kedua setelah Sony yang menyebut biaya perangkat keras tidak berkelanjutan.
- Rinciannya: biaya bandwidth & server +132% YoY, R&D nonstaf +152%. Iklan tetap tumbuh +18.8% menjadi RMB43.0bn, gim +4.6% menjadi RMB66.5bn, FBS +9.4% menjadi RMB63.7bn. Laba operasi inti di luar belanja AI +8% menjadi RMB83.3bn.
- Angka pendapatan AI pertama: Workbuddy mencatat laju pendapatan tahunan sebesar $500mn; Xiaowei memiliki 30mn DAU, dengan monetisasi dalam 6–12 bulan. Pembatasan chip AS menunda pelatihan, bukan pendapatan inferensi, menurut Bernstein.
- Valuasi: target harga HK$520 berarti potensi kenaikan +39% dibanding harga penutupan HK$372.80 (18 Nov), dekat dengan level terendah 52 minggu di HK$370, pada ~11x laba historis setelah penurunan 38% sejak awal tahun; estimasi EPS FY27E dipangkas 11% menjadi RMB27.78.
Pandangan Unhidea: belanja modal yang mencapai puncak menjadi perdebatan yang melampaui Tencent — jika pembeli sebesar ini menahan belanja, durasi siklus perangkat keras AI menjadi pertanyaan.
Pandangan Unhidea: Tencent diperdagangkan pada ~11x sementara opsi AI belum tercermin dalam harga — Workbuddy dan Xiaowei memberikan angka konkret pertama; jika monetisasi terwujud, kelipatan 16x FY+1 dari Bernstein menjadi jalur menuju penilaian ulang.
Risiko: pembatasan chip AS, kondisi makro China, perbandingan kinerja gim, waktu monetisasi AI.
Sumber: Bernstein, 19 Nov 2026. Bukan nasihat keuangan.