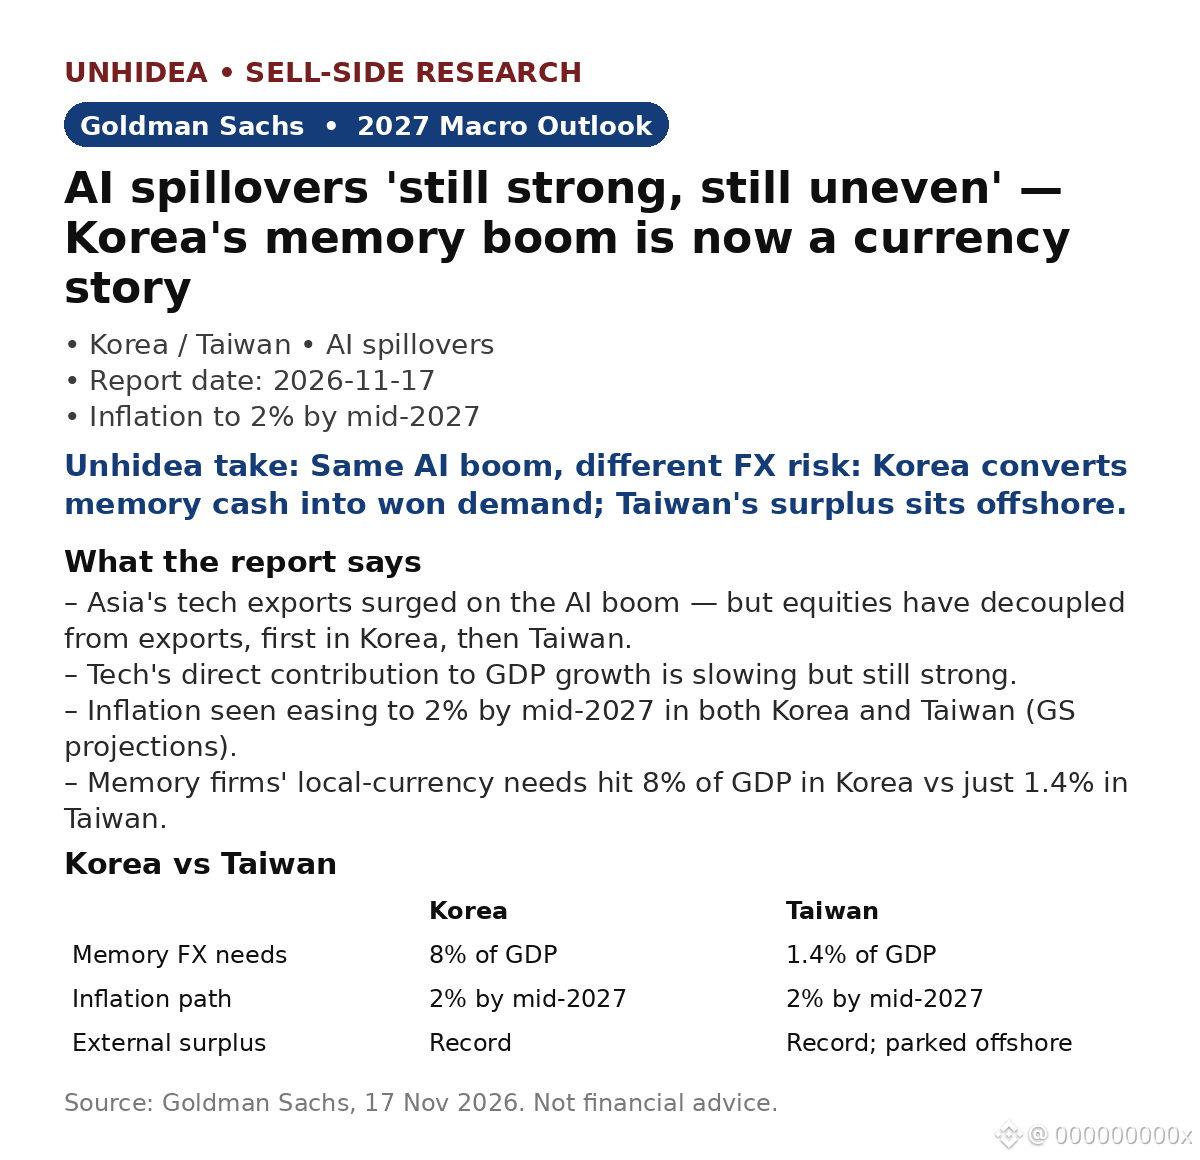
Efek limpahan AI “masih kuat, masih tidak merata”: prospek Korea/Taiwan Goldman Sachs 2027 — keuntungan besar Samsung dari memori kini menjadi kisah mata uang
- Ekspor teknologi Asia melonjak berkat ledakan AI, tetapi saham bergerak tidak sejalan dengan ekspor — pertama di Korea, lalu Taiwan. Indeks bukan lagi cerminan yang akurat dari siklus ekspor.
- Kontribusi langsung sektor teknologi terhadap pertumbuhan PDB melambat, tetapi masih kuat. Inflasi diperkirakan turun menjadi 2% pada pertengahan 2027 di Korea maupun Taiwan (proyeksi GS).
- Kebutuhan perusahaan memori akan mata uang lokal mencapai 8% dari PDB di Korea, dibandingkan hanya 1,4% di Taiwan. Korea mengubah ledakan ini menjadi permintaan won; surplus Taiwan yang mencapai rekor disimpan di luar negeri.
- Berita pasar setelah laporan: pendapatan Nvidia pada FQ3 sebesar $115.84bn, naik 103% YoY dibandingkan perkiraan sekitar $109bn, dengan panduan sekitar $130bn dibandingkan perkiraan sekitar $125bn — dan saham Samsung serta SK Hynix menguat di Korea setelah laporan tersebut.
Pandangan Unhidea: ketidaksejalanan ini adalah sinyalnya — saham Korea/Taiwan kini bergerak mengikuti narasi AI dan harga memori, bukan volume ekspor. Angka ekspor yang lemah tak lagi berarti indeks melemah, begitu pula sebaliknya.
Pandangan Unhidea: selisih 8% vs 1,4% adalah peluang investasi yang sesungguhnya. Won Korea menghadapi permintaan struktural dari konversi kas perusahaan memori, sementara surplus Taiwan tersimpan di luar negeri — ledakan AI yang sama, tekanan FX yang berlawanan. Pantau KRW, bukan hanya KOSPI.
Risiko: pemangkasan belanja modal AI, pembalikan harga memori, volatilitas FX, kontrol ekspor AS-Tiongkok.
Sumber: Goldman Sachs, 17 Nov 2026. Bukan nasihat keuangan.
- Ekspor teknologi Asia melonjak berkat ledakan AI, tetapi saham bergerak tidak sejalan dengan ekspor — pertama di Korea, lalu Taiwan. Indeks bukan lagi cerminan yang akurat dari siklus ekspor.
- Kontribusi langsung sektor teknologi terhadap pertumbuhan PDB melambat, tetapi masih kuat. Inflasi diperkirakan turun menjadi 2% pada pertengahan 2027 di Korea maupun Taiwan (proyeksi GS).
- Kebutuhan perusahaan memori akan mata uang lokal mencapai 8% dari PDB di Korea, dibandingkan hanya 1,4% di Taiwan. Korea mengubah ledakan ini menjadi permintaan won; surplus Taiwan yang mencapai rekor disimpan di luar negeri.
- Berita pasar setelah laporan: pendapatan Nvidia pada FQ3 sebesar $115.84bn, naik 103% YoY dibandingkan perkiraan sekitar $109bn, dengan panduan sekitar $130bn dibandingkan perkiraan sekitar $125bn — dan saham Samsung serta SK Hynix menguat di Korea setelah laporan tersebut.
Pandangan Unhidea: ketidaksejalanan ini adalah sinyalnya — saham Korea/Taiwan kini bergerak mengikuti narasi AI dan harga memori, bukan volume ekspor. Angka ekspor yang lemah tak lagi berarti indeks melemah, begitu pula sebaliknya.
Pandangan Unhidea: selisih 8% vs 1,4% adalah peluang investasi yang sesungguhnya. Won Korea menghadapi permintaan struktural dari konversi kas perusahaan memori, sementara surplus Taiwan tersimpan di luar negeri — ledakan AI yang sama, tekanan FX yang berlawanan. Pantau KRW, bukan hanya KOSPI.
Risiko: pemangkasan belanja modal AI, pembalikan harga memori, volatilitas FX, kontrol ekspor AS-Tiongkok.
Sumber: Goldman Sachs, 17 Nov 2026. Bukan nasihat keuangan.