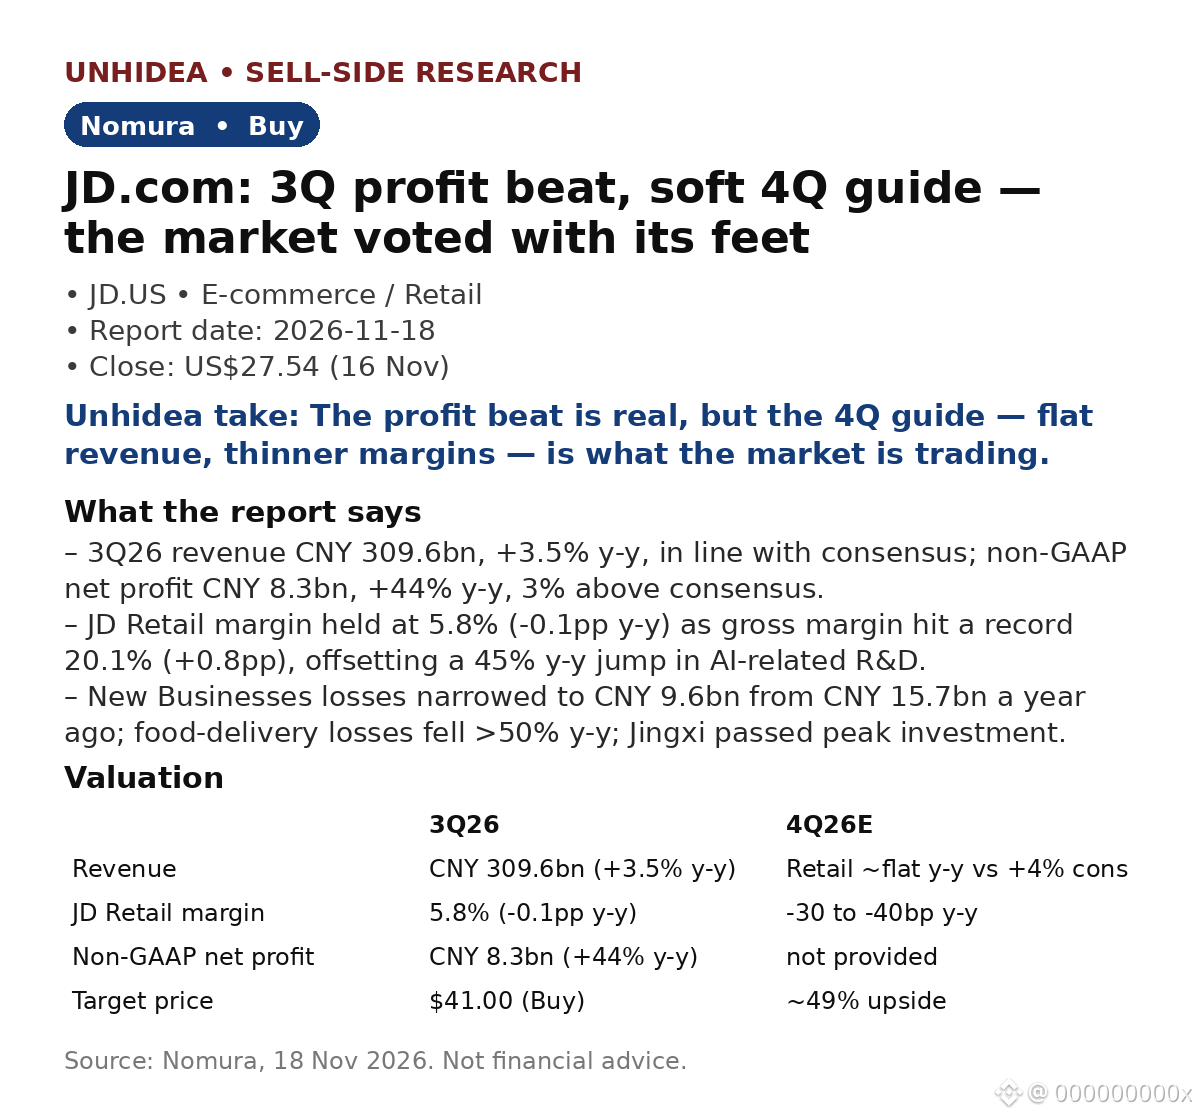
JD.com ($JD): Nomura tetap merekomendasikan Buy dengan target $41 — laba 3Q melampaui ekspektasi, panduan 4Q lemah, dan pasar menunjukkan sikapnya dengan menjual saham
- Pendapatan 3Q26 CNY 309,6 miliar, naik 3,5% y-y, sesuai ekspektasi; laba bersih non-GAAP CNY 8,3 miliar, naik 44% y-y, 3% di atas konsensus; laba operasi non-GAAP CNY 7,3 miliar, 15% di atas konsensus.
- Margin JD Retail bertahan di 5,8% (turun 0,1 poin persentase y-y); margin kotor mencapai rekor 20,1% (naik 0,8 poin persentase), mengimbangi lonjakan 45% y-y pada belanja R&D AI.
- Kerugian New Businesses menyusut menjadi CNY 9,6 miliar dari CNY 15,7 miliar setahun sebelumnya; kerugian layanan pesan-antar makanan turun >50% y-y.
- Namun, prospek 4Q tampak lemah: pendapatan JD Retail diperkirakan datar y-y dibandingkan konsensus +4%; margin diperkirakan turun 30–40 bp y-y dibandingkan ekspektasi penurunan 10 bp.
- Valuasi: target $41 menyiratkan P/E FY27E 8,5x dibandingkan 5,7x saat ini — potensi kenaikan sekitar 49% dibandingkan harga penutupan $27,54 pada 16 Nov.
Pandangan Unhidea: hasil yang melampaui ekspektasi ini nyata, tetapi melihat ke belakang — pasar memperhitungkan panduan 4Q, bukan hasil 3Q.
Pandangan Unhidea: fokus cerita JD kini adalah disiplin margin, bukan pertumbuhan — penyusutan kerugian lebih penting daripada pendapatan yang stagnan.
Reaksi pasar: saham turun 7,7% pada 17 Nov menjadi $25,43, lalu turun lagi 2,0% pada 18 Nov menjadi $24,92 (Finnhub).
Risiko: konsumsi yang lemah; persaingan; integrasi CECONYOMY (transaksi ditutup pada 12 Nov).
Sumber: Nomura, 18 Nov 2026. Bukan nasihat keuangan.
- Pendapatan 3Q26 CNY 309,6 miliar, naik 3,5% y-y, sesuai ekspektasi; laba bersih non-GAAP CNY 8,3 miliar, naik 44% y-y, 3% di atas konsensus; laba operasi non-GAAP CNY 7,3 miliar, 15% di atas konsensus.
- Margin JD Retail bertahan di 5,8% (turun 0,1 poin persentase y-y); margin kotor mencapai rekor 20,1% (naik 0,8 poin persentase), mengimbangi lonjakan 45% y-y pada belanja R&D AI.
- Kerugian New Businesses menyusut menjadi CNY 9,6 miliar dari CNY 15,7 miliar setahun sebelumnya; kerugian layanan pesan-antar makanan turun >50% y-y.
- Namun, prospek 4Q tampak lemah: pendapatan JD Retail diperkirakan datar y-y dibandingkan konsensus +4%; margin diperkirakan turun 30–40 bp y-y dibandingkan ekspektasi penurunan 10 bp.
- Valuasi: target $41 menyiratkan P/E FY27E 8,5x dibandingkan 5,7x saat ini — potensi kenaikan sekitar 49% dibandingkan harga penutupan $27,54 pada 16 Nov.
Pandangan Unhidea: hasil yang melampaui ekspektasi ini nyata, tetapi melihat ke belakang — pasar memperhitungkan panduan 4Q, bukan hasil 3Q.
Pandangan Unhidea: fokus cerita JD kini adalah disiplin margin, bukan pertumbuhan — penyusutan kerugian lebih penting daripada pendapatan yang stagnan.
Reaksi pasar: saham turun 7,7% pada 17 Nov menjadi $25,43, lalu turun lagi 2,0% pada 18 Nov menjadi $24,92 (Finnhub).
Risiko: konsumsi yang lemah; persaingan; integrasi CECONYOMY (transaksi ditutup pada 12 Nov).
Sumber: Nomura, 18 Nov 2026. Bukan nasihat keuangan.