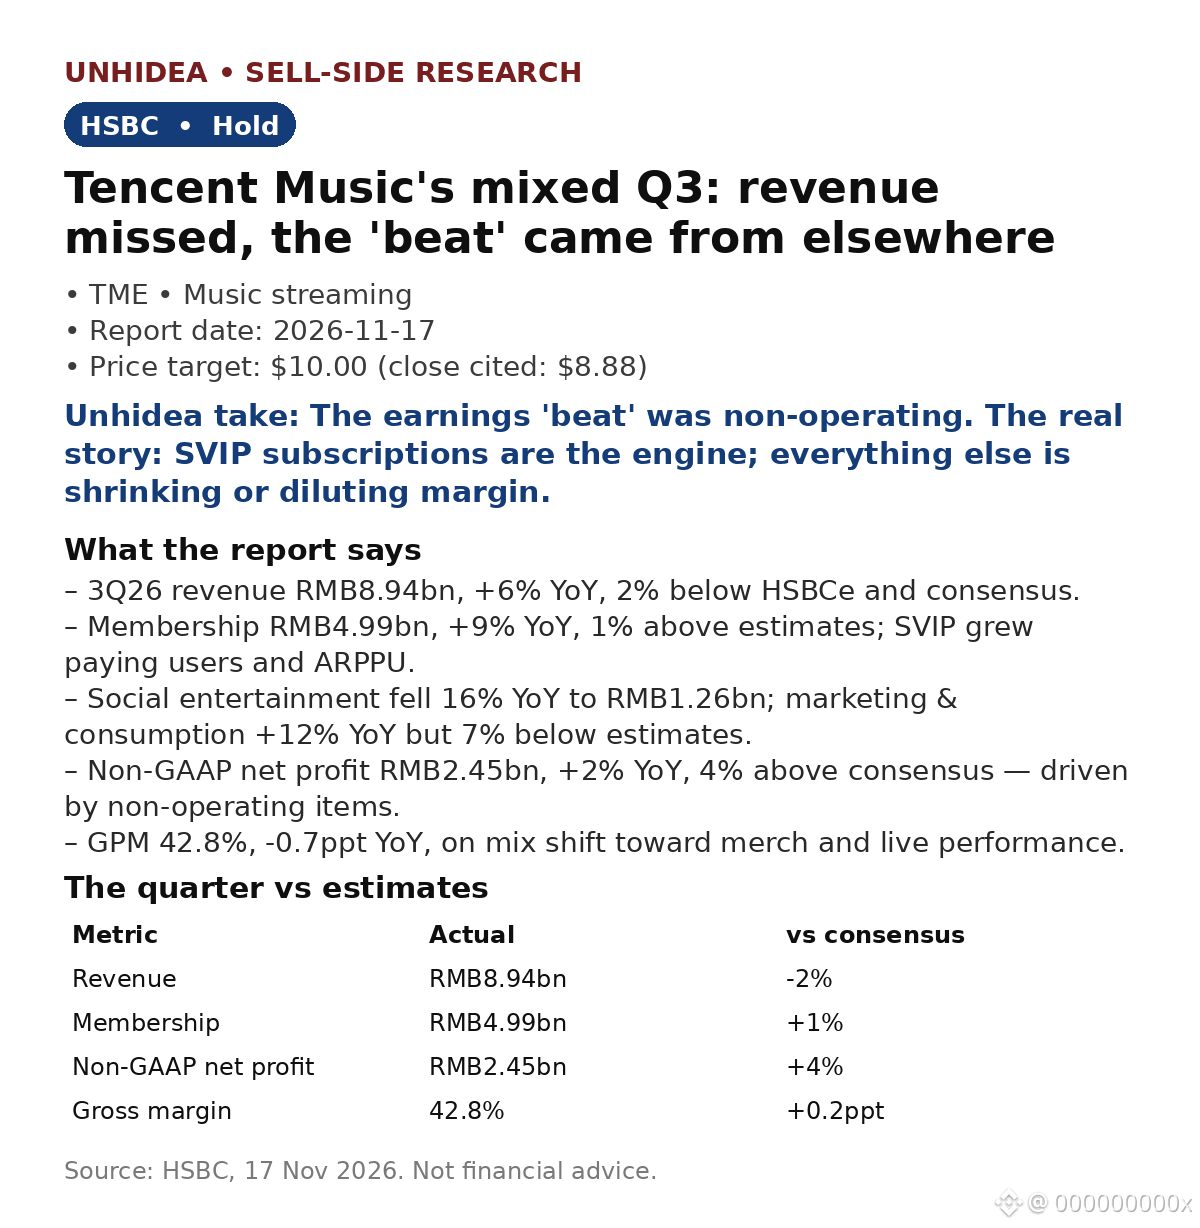
$TME: Pendapatan 3Q meleset — RMB8.94B, +6% YoY, 2% di bawah konsensus analis — tetapi HSBC mempertahankan rekomendasi Hold, dengan target harga $10.00
- Keanggotaan menjadi pendorong: RMB4.99B, +9% YoY, 1% di atas estimasi, dengan SVIP meningkatkan jumlah pengguna berbayar dan ARPPU.
- Hiburan sosial turun 16% YoY menjadi RMB1.26B; pemasaran & konsumsi tumbuh 12%, tetapi meleset 7%.
- Laba bersih non-GAAP RMB2.45B, +2% YoY, 4% di atas konsensus — tetapi selisih positif ini berasal dari pos nonoperasional, bukan bisnis inti.
- GPM 42.8%, -0.7ppt YoY, karena barang dagangan dan pertunjukan langsung mengambil porsi yang lebih besar dalam bauran.
- Pembelian kembali saham: 34.7m ADS senilai ~$300M pada Q3 — 2.1% dari kapitalisasi pasar dalam satu kuartal.
Valuasi: target harga $10.00 sekitar 13% di atas harga penutupan $8.88 yang disebutkan (16 Nov).
Pandangan Unhidea: "Kinerja di atas ekspektasi" yang ditopang pos nonoperasional bukanlah kinerja operasional yang mengungguli ekspektasi — keluarkan faktor itu, dan hasil kuartal ini meleset, dengan laba operasional non-GAAP datar YoY.
Pandangan Unhidea: TME diam-diam bertransformasi menjadi perusahaan berbasis langganan — SVIP adalah mesin pertumbuhan yang tahan lama; nilai kinerjanya dari ARPPU keanggotaan, bukan pendapatan gabungan.
Risiko: biaya integrasi Ximalaya, penurunan SE, tekanan bauran terhadap margin.
Sumber: HSBC, 17 Nov 2026. Bukan nasihat keuangan.
- Keanggotaan menjadi pendorong: RMB4.99B, +9% YoY, 1% di atas estimasi, dengan SVIP meningkatkan jumlah pengguna berbayar dan ARPPU.
- Hiburan sosial turun 16% YoY menjadi RMB1.26B; pemasaran & konsumsi tumbuh 12%, tetapi meleset 7%.
- Laba bersih non-GAAP RMB2.45B, +2% YoY, 4% di atas konsensus — tetapi selisih positif ini berasal dari pos nonoperasional, bukan bisnis inti.
- GPM 42.8%, -0.7ppt YoY, karena barang dagangan dan pertunjukan langsung mengambil porsi yang lebih besar dalam bauran.
- Pembelian kembali saham: 34.7m ADS senilai ~$300M pada Q3 — 2.1% dari kapitalisasi pasar dalam satu kuartal.
Valuasi: target harga $10.00 sekitar 13% di atas harga penutupan $8.88 yang disebutkan (16 Nov).
Pandangan Unhidea: "Kinerja di atas ekspektasi" yang ditopang pos nonoperasional bukanlah kinerja operasional yang mengungguli ekspektasi — keluarkan faktor itu, dan hasil kuartal ini meleset, dengan laba operasional non-GAAP datar YoY.
Pandangan Unhidea: TME diam-diam bertransformasi menjadi perusahaan berbasis langganan — SVIP adalah mesin pertumbuhan yang tahan lama; nilai kinerjanya dari ARPPU keanggotaan, bukan pendapatan gabungan.
Risiko: biaya integrasi Ximalaya, penurunan SE, tekanan bauran terhadap margin.
Sumber: HSBC, 17 Nov 2026. Bukan nasihat keuangan.