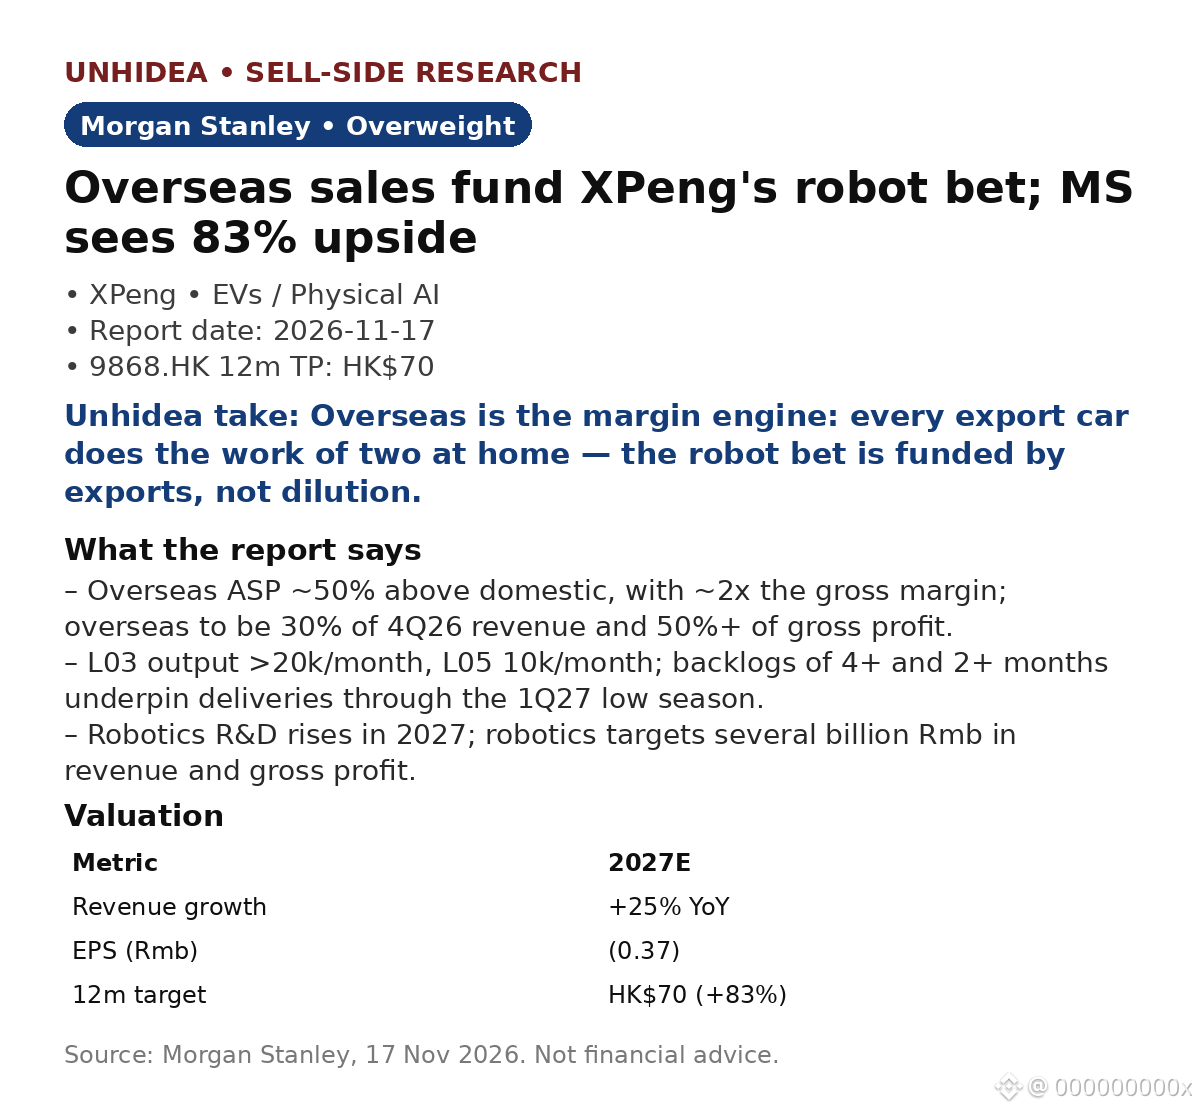
$9868.HK: Mobil XPeng yang dijual ke luar negeri menghasilkan margin sekitar 2x lipat dibandingkan di dalam negeri — Morgan Stanley menyebut ekspor kini mendanai taruhan pada robot. Overweight, target HK$70, potensi kenaikan 83% dibandingkan harga penutupan HK$38.28 (17 Nov).
ASP luar negeri sekitar 50% lebih tinggi dibandingkan dalam negeri, dengan margin kotor sekitar 2x lipat. MS memperkirakan penjualan luar negeri akan menyumbang 30% dari pendapatan 4Q26 dan lebih dari separuh laba kotor, sehingga GpM kendaraan bertahan di 12–13% meskipun porsi MONA yang lebih besar.
Produksi sudah habis terjual untuk beberapa bulan ke depan: L03 mencapai lebih dari 20 ribu unit/bulan, L05 10 ribu unit/bulan, dengan antrean pesanan masing-masing lebih dari 4 dan 2 bulan, menopang pengiriman hingga musim sepi 1Q27.
Robotika adalah tahap pertumbuhan berikutnya: R&D otomotif bertahan di sekitar Rmb5bn, R&D robotika meningkat pada 2027, dengan target pendapatan dan laba kotor beberapa miliar Rmb, didanai oleh FCF positif (belanja modal tahunan Rmb3–4bn).
MS memperkirakan pendapatan 2027E sebesar Rmb103.3bn (+25% YoY) dan laba pertama pada 2028E (EPS Rmb0.23 dibandingkan rugi Rmb0.37 pada 2027E).
Pandangan Unhidea: pasar luar negeri adalah mesin margin — setiap mobil ekspor menghasilkan keuntungan setara dua mobil di dalam negeri, sehingga taruhan pada robot didanai oleh ekspor, bukan dilusi.
Pandangan Unhidea: pantau apakah pendapatan robotika benar-benar terwujud pada 2027 — hingga saat itu, XPeng dihargai sebagai produsen mobil dengan cerita tentang robot.
Risiko: persaingan; tekanan arus kas; permintaan yang lebih lambat. Sumber: Morgan Stanley, 17 Nov 2026. Bukan nasihat keuangan.
ASP luar negeri sekitar 50% lebih tinggi dibandingkan dalam negeri, dengan margin kotor sekitar 2x lipat. MS memperkirakan penjualan luar negeri akan menyumbang 30% dari pendapatan 4Q26 dan lebih dari separuh laba kotor, sehingga GpM kendaraan bertahan di 12–13% meskipun porsi MONA yang lebih besar.
Produksi sudah habis terjual untuk beberapa bulan ke depan: L03 mencapai lebih dari 20 ribu unit/bulan, L05 10 ribu unit/bulan, dengan antrean pesanan masing-masing lebih dari 4 dan 2 bulan, menopang pengiriman hingga musim sepi 1Q27.
Robotika adalah tahap pertumbuhan berikutnya: R&D otomotif bertahan di sekitar Rmb5bn, R&D robotika meningkat pada 2027, dengan target pendapatan dan laba kotor beberapa miliar Rmb, didanai oleh FCF positif (belanja modal tahunan Rmb3–4bn).
MS memperkirakan pendapatan 2027E sebesar Rmb103.3bn (+25% YoY) dan laba pertama pada 2028E (EPS Rmb0.23 dibandingkan rugi Rmb0.37 pada 2027E).
Pandangan Unhidea: pasar luar negeri adalah mesin margin — setiap mobil ekspor menghasilkan keuntungan setara dua mobil di dalam negeri, sehingga taruhan pada robot didanai oleh ekspor, bukan dilusi.
Pandangan Unhidea: pantau apakah pendapatan robotika benar-benar terwujud pada 2027 — hingga saat itu, XPeng dihargai sebagai produsen mobil dengan cerita tentang robot.
Risiko: persaingan; tekanan arus kas; permintaan yang lebih lambat. Sumber: Morgan Stanley, 17 Nov 2026. Bukan nasihat keuangan.