$MNSO: Nomura mempertahankan rekomendasi Netral — pemulihan domestik memang nyata, tetapi pertumbuhan luar negeri baru saja terjun bebas
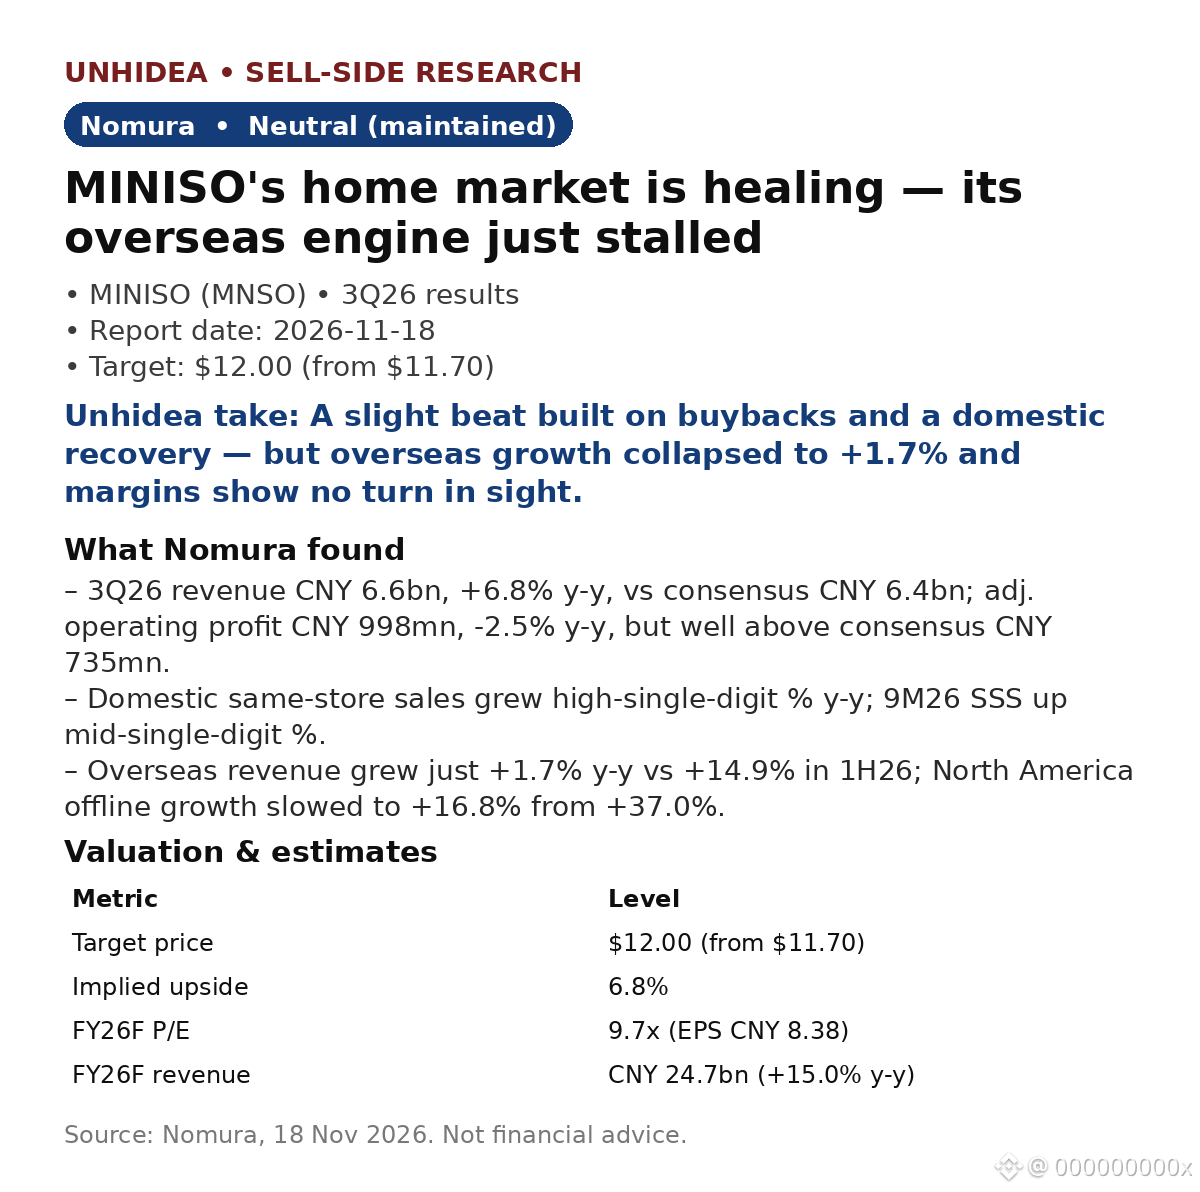
- Pendapatan 3Q26 sebesar CNY 6,6 miliar, naik 6,8% y-y, di atas konsensus CNY 6,4 miliar; laba operasi disesuaikan sebesar CNY 998 juta, turun 2,5% y-y tetapi jauh di atas konsensus CNY 735 juta.
- Penjualan toko yang sama di domestik tumbuh pada kisaran satu digit tinggi y-y di 3Q26 (9M26: kisaran satu digit menengah). Pasar domestik mulai pulih.
- Luar negeri menjadi masalah: pendapatan naik 1,7% y-y dibandingkan 14,9% pada 1H26. Pertumbuhan penjualan luring di Amerika Utara melambat menjadi 16,8% dari 37,0%; persediaan luar negeri mencapai 271 hari (dibandingkan 212 hari setahun lalu).
- Margin: margin kotor naik 0,6 poin persentase y-y, tetapi kenaikan biaya penjualan & distribusi sebesar 2,9 poin persentase y-y menghapus peningkatan itu. Nomura tidak melihat adanya pemulihan margin pada 4Q26.
- Valuasi: target $12.00 (dari $11.70, potensi kenaikan 6,8%) dengan P/E forward 10,0x yang tidak berubah; saham diperdagangkan pada P/E FY26F 9,7x. Pendapatan FY26F CNY 24,7 miliar, naik 15,0% y-y; EPS ternormalisasi terdilusi penuh CNY 8,38, turun 11,7% y-y.
Pandangan Unhidea: pertumbuhan luar negeri adalah kisah di balik valuasi premium MINISO — dengan pertumbuhan 1,7% dan persediaan 271 hari, kisah itu sedang terhenti. Persediaan mengikat kas dan memaksa perusahaan memberi diskon sebelum dampaknya terlihat pada margin.
Pandangan Unhidea: pembelian kembali saham senilai >CNY 1 miliar (sekitar 4,5% saham) menjadi penopang utama, sementara EPS ternormalisasi masih turun 11,7% pada FY26F. Saham ini murah (9,7x) dan menanti percepatan kembali pertumbuhan luar negeri; pemulihan belum terjadi.
Risiko: perlambatan SSS domestik, ketidakpastian luar negeri, persaingan yang semakin ketat.
Sumber: Nomura, 18 Nov 2026. Bukan nasihat keuangan.
- Pendapatan 3Q26 sebesar CNY 6,6 miliar, naik 6,8% y-y, di atas konsensus CNY 6,4 miliar; laba operasi disesuaikan sebesar CNY 998 juta, turun 2,5% y-y tetapi jauh di atas konsensus CNY 735 juta.
- Penjualan toko yang sama di domestik tumbuh pada kisaran satu digit tinggi y-y di 3Q26 (9M26: kisaran satu digit menengah). Pasar domestik mulai pulih.
- Luar negeri menjadi masalah: pendapatan naik 1,7% y-y dibandingkan 14,9% pada 1H26. Pertumbuhan penjualan luring di Amerika Utara melambat menjadi 16,8% dari 37,0%; persediaan luar negeri mencapai 271 hari (dibandingkan 212 hari setahun lalu).
- Margin: margin kotor naik 0,6 poin persentase y-y, tetapi kenaikan biaya penjualan & distribusi sebesar 2,9 poin persentase y-y menghapus peningkatan itu. Nomura tidak melihat adanya pemulihan margin pada 4Q26.
- Valuasi: target $12.00 (dari $11.70, potensi kenaikan 6,8%) dengan P/E forward 10,0x yang tidak berubah; saham diperdagangkan pada P/E FY26F 9,7x. Pendapatan FY26F CNY 24,7 miliar, naik 15,0% y-y; EPS ternormalisasi terdilusi penuh CNY 8,38, turun 11,7% y-y.
Pandangan Unhidea: pertumbuhan luar negeri adalah kisah di balik valuasi premium MINISO — dengan pertumbuhan 1,7% dan persediaan 271 hari, kisah itu sedang terhenti. Persediaan mengikat kas dan memaksa perusahaan memberi diskon sebelum dampaknya terlihat pada margin.
Pandangan Unhidea: pembelian kembali saham senilai >CNY 1 miliar (sekitar 4,5% saham) menjadi penopang utama, sementara EPS ternormalisasi masih turun 11,7% pada FY26F. Saham ini murah (9,7x) dan menanti percepatan kembali pertumbuhan luar negeri; pemulihan belum terjadi.
Risiko: perlambatan SSS domestik, ketidakpastian luar negeri, persaingan yang semakin ketat.
Sumber: Nomura, 18 Nov 2026. Bukan nasihat keuangan.