$NAURA: Pilihan utama Bernstein saat kelangkaan HBM di Tiongkok berubah menjadi lonjakan belanja modal DRAM — target CNY 1,380 menyiratkan potensi kenaikan ~153%
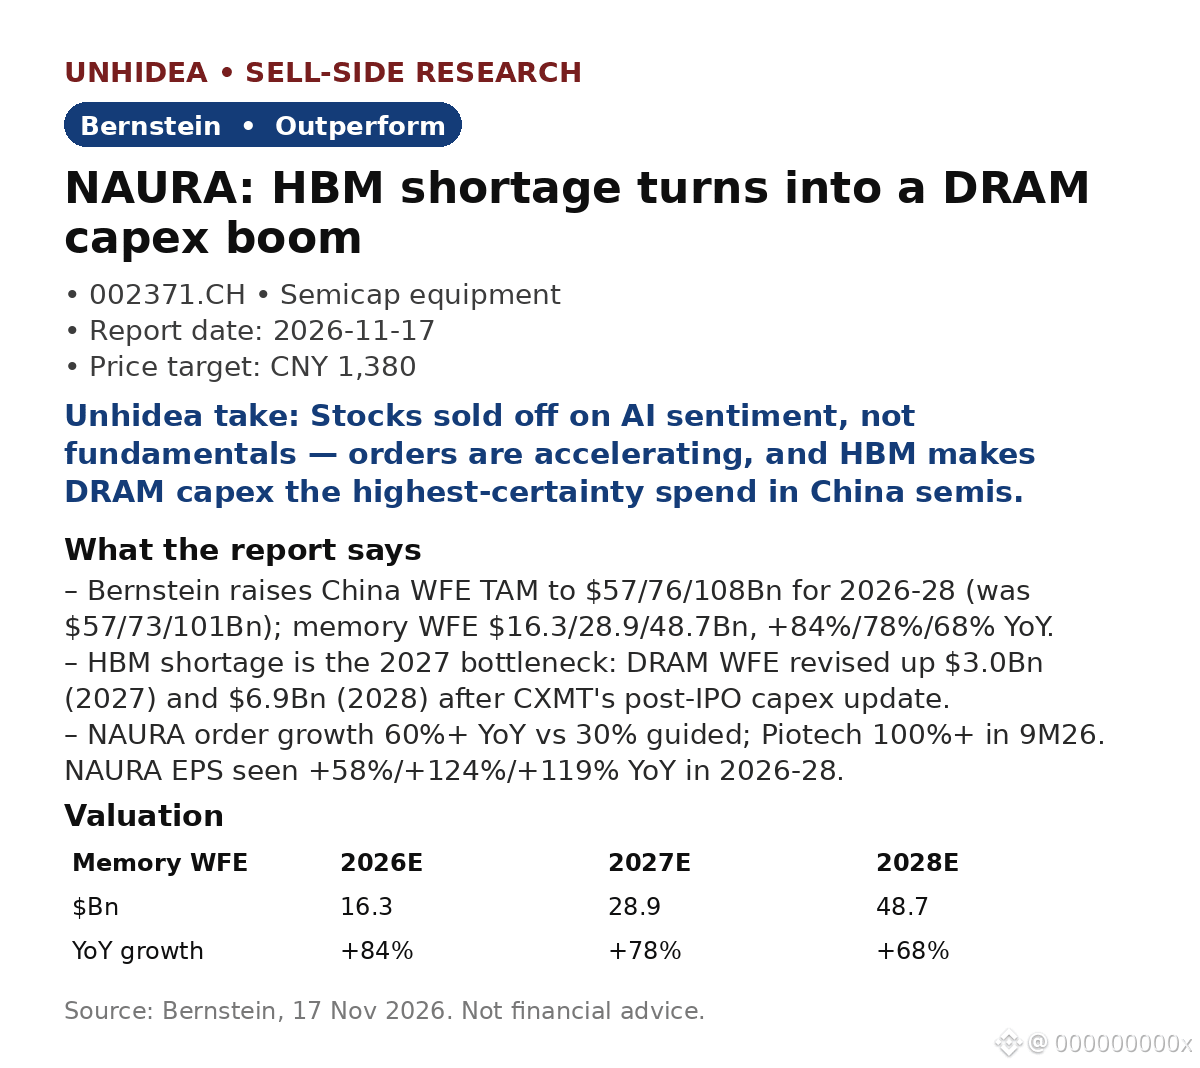
- Bernstein menaikkan TAM WFE Tiongkok menjadi $57/76/108Bn untuk 2026-28 (sebelumnya $57/73/101Bn); WFE memori $16.3/28.9/48.7Bn, tumbuh +84%/78%/68% YoY.
- Kelangkaan HBM menjadi hambatan pada 2027: perkiraan WFE DRAM direvisi naik sebesar $3.0Bn (2027) dan $6.9Bn (2028) setelah pembaruan belanja modal CXMT pasca-IPO; ekspansi DRAM YMTC dimulai pada 2027.
- Pertumbuhan pesanan NAURA mencapai 60%+ YoY dibandingkan panduan 30%; EPS diperkirakan naik +58%/+124%/+119% YoY pada 2026-28. Pesanan Piotech naik 100%+ pada 9M26.
- Lokalisasi meningkat: porsi peralatan lokal di pabrik logika matang melonjak dari <20% menjadi 50%+ tahun depan; Bernstein memperkirakan tingkat lokalisasi sebesar 36%/49% pada 2027/28.
- NAURA mendapat peringkat Outperform, dengan target CNY 1,380 dibandingkan harga penutupan CNY 546.39 pada 16 Nov, pada P/E 32x berdasarkan estimasi 2028. AMEC CNY 660 dan Piotech CNY 1,200, keduanya Outperform.
Pandangan Unhidea: pasar memperhitungkan sentimen AI, bukan buku pesanan — pertumbuhan pesanan 60%+ di sektor yang menurut Bernstein "jelas tidak diperdagangkan berdasarkan fundamental" menunjukkan kesenjangan tersebut; pesanan 1Q27 yang kuat akan menjadi pemicu penilaian ulang.
Pandangan Unhidea: HBM adalah titik kemacetan yang menjadikan belanja modal DRAM sebagai pengeluaran paling pasti di sektor semikonduktor — kapasitas memori tidak bisa ditunda jika Tiongkok ingin mandiri dalam AI, sehingga WFE menjadi peluang lokalisasi paling murni dan portofolio NAURA yang paling luas bisa menangkap manfaat terbesar.
Risiko: tidak ada katalis kuat pada 4Q26, volatilitas jangka pendek; sentimen AI global.
Sumber: Bernstein, 17 Nov 2026. Bukan nasihat keuangan.
- Bernstein menaikkan TAM WFE Tiongkok menjadi $57/76/108Bn untuk 2026-28 (sebelumnya $57/73/101Bn); WFE memori $16.3/28.9/48.7Bn, tumbuh +84%/78%/68% YoY.
- Kelangkaan HBM menjadi hambatan pada 2027: perkiraan WFE DRAM direvisi naik sebesar $3.0Bn (2027) dan $6.9Bn (2028) setelah pembaruan belanja modal CXMT pasca-IPO; ekspansi DRAM YMTC dimulai pada 2027.
- Pertumbuhan pesanan NAURA mencapai 60%+ YoY dibandingkan panduan 30%; EPS diperkirakan naik +58%/+124%/+119% YoY pada 2026-28. Pesanan Piotech naik 100%+ pada 9M26.
- Lokalisasi meningkat: porsi peralatan lokal di pabrik logika matang melonjak dari <20% menjadi 50%+ tahun depan; Bernstein memperkirakan tingkat lokalisasi sebesar 36%/49% pada 2027/28.
- NAURA mendapat peringkat Outperform, dengan target CNY 1,380 dibandingkan harga penutupan CNY 546.39 pada 16 Nov, pada P/E 32x berdasarkan estimasi 2028. AMEC CNY 660 dan Piotech CNY 1,200, keduanya Outperform.
Pandangan Unhidea: pasar memperhitungkan sentimen AI, bukan buku pesanan — pertumbuhan pesanan 60%+ di sektor yang menurut Bernstein "jelas tidak diperdagangkan berdasarkan fundamental" menunjukkan kesenjangan tersebut; pesanan 1Q27 yang kuat akan menjadi pemicu penilaian ulang.
Pandangan Unhidea: HBM adalah titik kemacetan yang menjadikan belanja modal DRAM sebagai pengeluaran paling pasti di sektor semikonduktor — kapasitas memori tidak bisa ditunda jika Tiongkok ingin mandiri dalam AI, sehingga WFE menjadi peluang lokalisasi paling murni dan portofolio NAURA yang paling luas bisa menangkap manfaat terbesar.
Risiko: tidak ada katalis kuat pada 4Q26, volatilitas jangka pendek; sentimen AI global.
Sumber: Bernstein, 17 Nov 2026. Bukan nasihat keuangan.