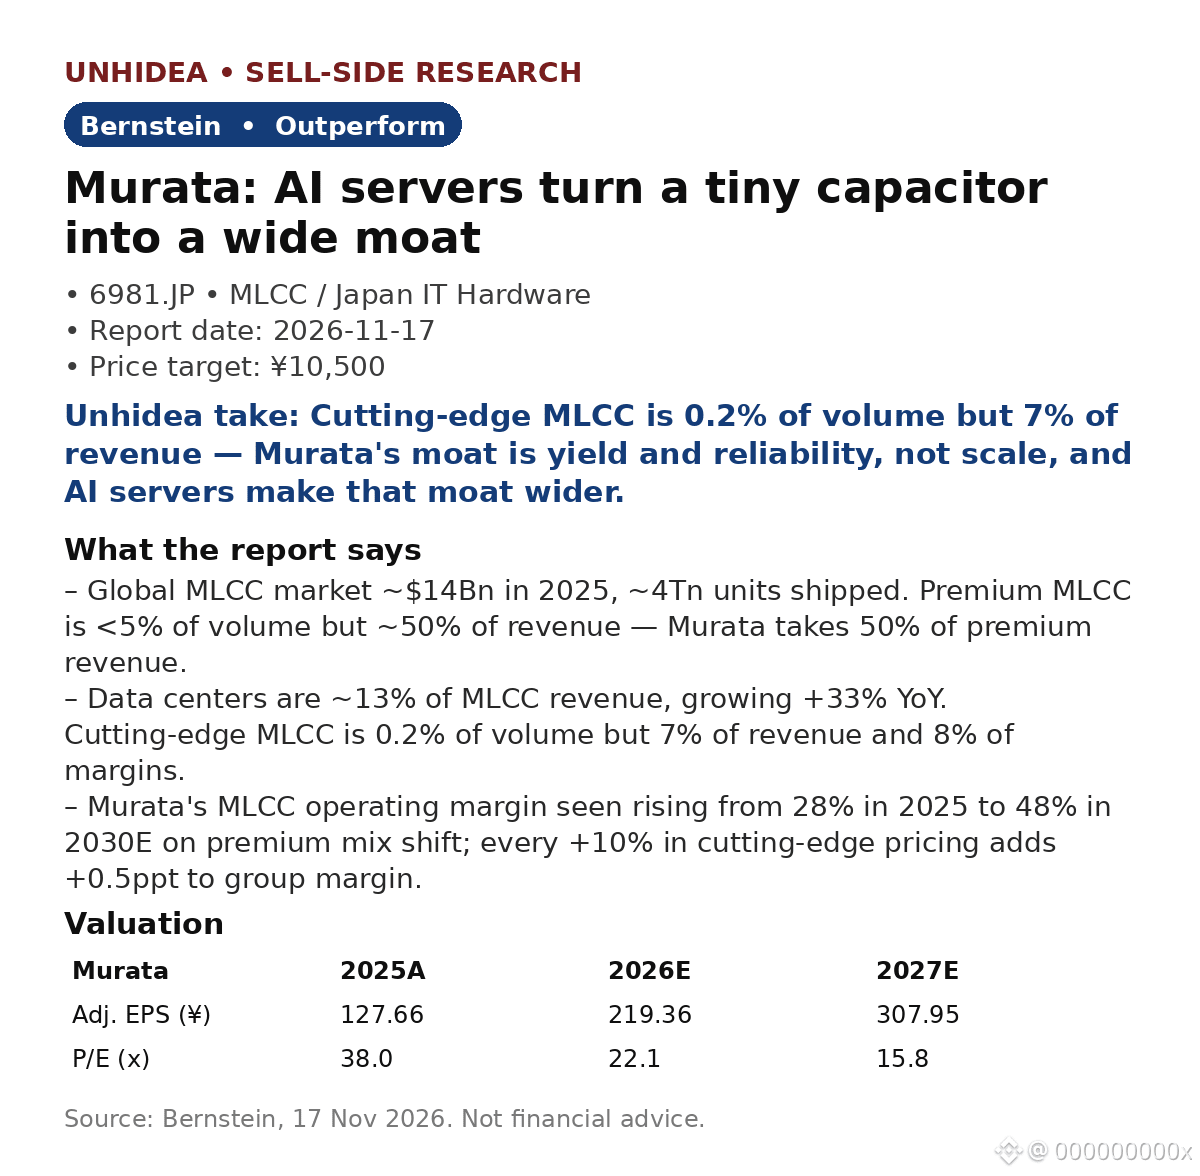
Murata (6981.JP): Bernstein melihat potensi kenaikan ~116% seiring server AI mengubah kapasitor kecil menjadi keunggulan kompetitif yang sulit ditandingi — target ¥10.500 vs penutupan ¥4.855 pada 16 Nov
- Pasar MLCC global ~$14 miliar pada 2025, ~4 triliun unit. Produk premium mencakup <5% volume, tetapi ~50% pendapatan — Murata meraup 50% pendapatan dari produk premium.
- Pusat data menyumbang ~13% pendapatan MLCC, naik 33% YoY. MLCC tercanggih: 0,2% volume, 7% pendapatan, 8% margin.
- MLCC untuk server AI harus beroperasi 24/7 selama 10+ tahun dengan tingkat kegagalan nyaris nol — standar yang tak mampu dipenuhi sebagian besar pesaing dalam skala besar. Belanja R&D Murata mencapai 9% dari pendapatan, dibandingkan 4–7% pada pesaing.
- Pergeseran bauran produk, bukan kenaikan harga: margin MLCC Murata diperkirakan naik dari 28% (2025) menjadi 48% (2030E). Setiap kenaikan harga 10% untuk produk tercanggih menambah 0,5 poin persentase pada margin grup.
- Bernstein menegaskan kembali rekomendasi Outperform, dengan target harga ¥10.500. EPS disesuaikan ¥219,36 pada 2026E (+72% YoY), ¥307,95 pada 2027E; rasio P/E 22,1x / 15,8x.
Pandangan Unhidea: perdagangan AI selama ini berpusat pada GPU dan daya — tetapi setiap rak AI membutuhkan ribuan MLCC yang tidak boleh gagal. Keunggulan Murata berasal dari faktor yang tak mencolok: sertifikasi dan hasil produksi tinggi, yang terus terakumulasi secara diam-diam.
Pandangan Unhidea: Bernstein memperkirakan China membutuhkan 5–10 tahun untuk mengejar ketertinggalan dalam MLCC premium. Pembangunan infrastruktur AI sedang berlangsung sekarang, dan daftar pemasok yang memenuhi kualifikasi pada dasarnya hanya terdiri atas dua nama — jendela waktu itulah dasar investasinya.
Risiko: Murata enggan menaikkan harga, sehingga pergeseran bauran produk harus memberikan hasil; perlambatan server AI atau lemahnya permintaan ponsel pintar/otomotif dapat menekan volume.
Sumber: Bernstein, 17 Nov 2026. Bukan nasihat keuangan.
- Pasar MLCC global ~$14 miliar pada 2025, ~4 triliun unit. Produk premium mencakup <5% volume, tetapi ~50% pendapatan — Murata meraup 50% pendapatan dari produk premium.
- Pusat data menyumbang ~13% pendapatan MLCC, naik 33% YoY. MLCC tercanggih: 0,2% volume, 7% pendapatan, 8% margin.
- MLCC untuk server AI harus beroperasi 24/7 selama 10+ tahun dengan tingkat kegagalan nyaris nol — standar yang tak mampu dipenuhi sebagian besar pesaing dalam skala besar. Belanja R&D Murata mencapai 9% dari pendapatan, dibandingkan 4–7% pada pesaing.
- Pergeseran bauran produk, bukan kenaikan harga: margin MLCC Murata diperkirakan naik dari 28% (2025) menjadi 48% (2030E). Setiap kenaikan harga 10% untuk produk tercanggih menambah 0,5 poin persentase pada margin grup.
- Bernstein menegaskan kembali rekomendasi Outperform, dengan target harga ¥10.500. EPS disesuaikan ¥219,36 pada 2026E (+72% YoY), ¥307,95 pada 2027E; rasio P/E 22,1x / 15,8x.
Pandangan Unhidea: perdagangan AI selama ini berpusat pada GPU dan daya — tetapi setiap rak AI membutuhkan ribuan MLCC yang tidak boleh gagal. Keunggulan Murata berasal dari faktor yang tak mencolok: sertifikasi dan hasil produksi tinggi, yang terus terakumulasi secara diam-diam.
Pandangan Unhidea: Bernstein memperkirakan China membutuhkan 5–10 tahun untuk mengejar ketertinggalan dalam MLCC premium. Pembangunan infrastruktur AI sedang berlangsung sekarang, dan daftar pemasok yang memenuhi kualifikasi pada dasarnya hanya terdiri atas dua nama — jendela waktu itulah dasar investasinya.
Risiko: Murata enggan menaikkan harga, sehingga pergeseran bauran produk harus memberikan hasil; perlambatan server AI atau lemahnya permintaan ponsel pintar/otomotif dapat menekan volume.
Sumber: Bernstein, 17 Nov 2026. Bukan nasihat keuangan.