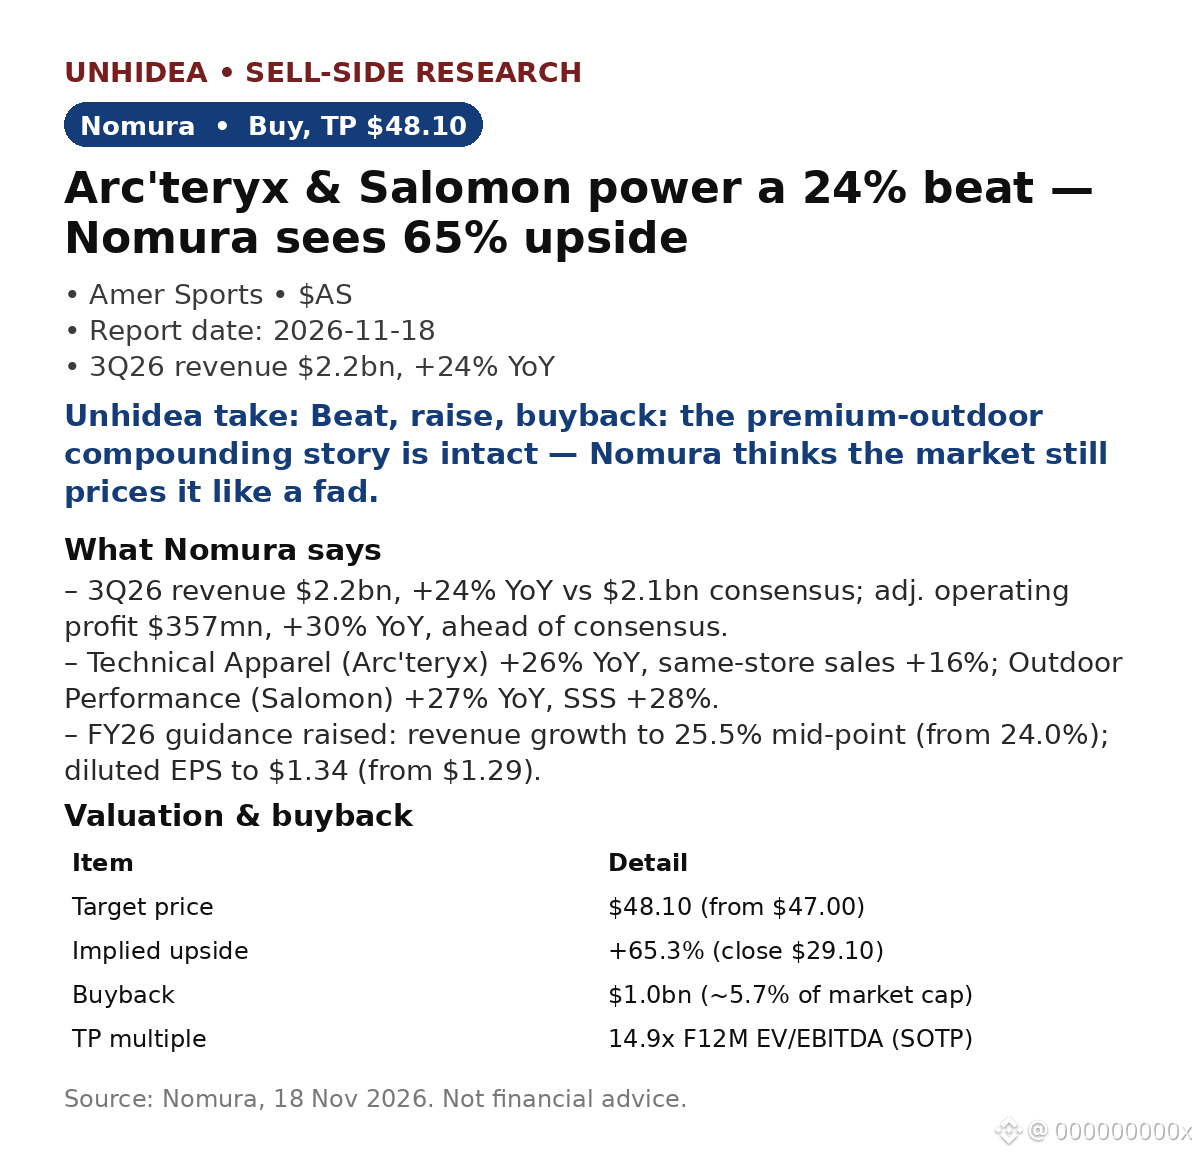
$AS: Arc'teryx & Salomon mendorong hasil 24% di atas perkiraan — Nomura menegaskan rekomendasi Beli, target harga $48.10 (potensi kenaikan +65%)
- Pendapatan 3Q26 sebesar $2.2bn, naik 24% YoY, dibanding konsensus $2.1bn. Laba operasional disesuaikan $357mn, naik 30% YoY, melampaui konsensus. EPS disesuaikan $0.42 dibanding ekspektasi $0.35.
- Technical Apparel (Arc'teryx) naik 26% YoY, penjualan toko yang sama naik 16%; Outdoor Performance (Salomon) naik 27% YoY, SSS naik 28%. Ball & Racquet naik 12%, tetapi margin turun 2.1pp akibat investasi di Wilson.
- Proyeksi dinaikkan: pertumbuhan pendapatan FY26 menjadi 25.5% (dari 24.0%); EPS terdilusi menjadi $1.34 (dari $1.29). Program pembelian kembali saham senilai $1bn (~5.7% kapitalisasi pasar) menjadi penopang harga.
- Saham naik 3.9% menjadi $30.24 pada 17 Nov saat S&P turun ~1%, lalu naik 2.3% menjadi $30.95 pada 18 Nov (data pasar setelah laporan). Target SOTP menyiratkan EV/EBITDA forward 14.9x.
Pandangan Unhidea: dua merek tumbuh 26–27% dengan kekuatan penetapan harga DTC, ditambah penopang dari pembelian kembali saham — pasar masih menilai Amer seperti peritel siklikal; potensi kenaikan 65% versi Nomura mencerminkan platform mereknya.
Pandangan Unhidea: para analis berbeda pendapat — UBS memangkas targetnya menjadi $56, Nomura mempertahankan $48.10, keduanya merekomendasikan Beli. Selisih itu menjadi pokok perdebatan: berapa kelipatan yang layak bagi perusahaan dengan pertumbuhan 25% dan margin kotor 59.3%?
Risiko: tekanan dari Wilson, pelaksanaan strategi DTC, tarif/valas, perlambatan konsumen premium.
Sumber: Nomura, 18 Nov 2026. Harga setelah laporan: Finnhub/data pasar. Bukan nasihat keuangan.
- Pendapatan 3Q26 sebesar $2.2bn, naik 24% YoY, dibanding konsensus $2.1bn. Laba operasional disesuaikan $357mn, naik 30% YoY, melampaui konsensus. EPS disesuaikan $0.42 dibanding ekspektasi $0.35.
- Technical Apparel (Arc'teryx) naik 26% YoY, penjualan toko yang sama naik 16%; Outdoor Performance (Salomon) naik 27% YoY, SSS naik 28%. Ball & Racquet naik 12%, tetapi margin turun 2.1pp akibat investasi di Wilson.
- Proyeksi dinaikkan: pertumbuhan pendapatan FY26 menjadi 25.5% (dari 24.0%); EPS terdilusi menjadi $1.34 (dari $1.29). Program pembelian kembali saham senilai $1bn (~5.7% kapitalisasi pasar) menjadi penopang harga.
- Saham naik 3.9% menjadi $30.24 pada 17 Nov saat S&P turun ~1%, lalu naik 2.3% menjadi $30.95 pada 18 Nov (data pasar setelah laporan). Target SOTP menyiratkan EV/EBITDA forward 14.9x.
Pandangan Unhidea: dua merek tumbuh 26–27% dengan kekuatan penetapan harga DTC, ditambah penopang dari pembelian kembali saham — pasar masih menilai Amer seperti peritel siklikal; potensi kenaikan 65% versi Nomura mencerminkan platform mereknya.
Pandangan Unhidea: para analis berbeda pendapat — UBS memangkas targetnya menjadi $56, Nomura mempertahankan $48.10, keduanya merekomendasikan Beli. Selisih itu menjadi pokok perdebatan: berapa kelipatan yang layak bagi perusahaan dengan pertumbuhan 25% dan margin kotor 59.3%?
Risiko: tekanan dari Wilson, pelaksanaan strategi DTC, tarif/valas, perlambatan konsumen premium.
Sumber: Nomura, 18 Nov 2026. Harga setelah laporan: Finnhub/data pasar. Bukan nasihat keuangan.