$KLAC: Morgan Stanley menyatakan lonjakan bisnis peralatan chip itu nyata — tetapi target WFE $300Bn pada 2028 perlu dikaji ulang
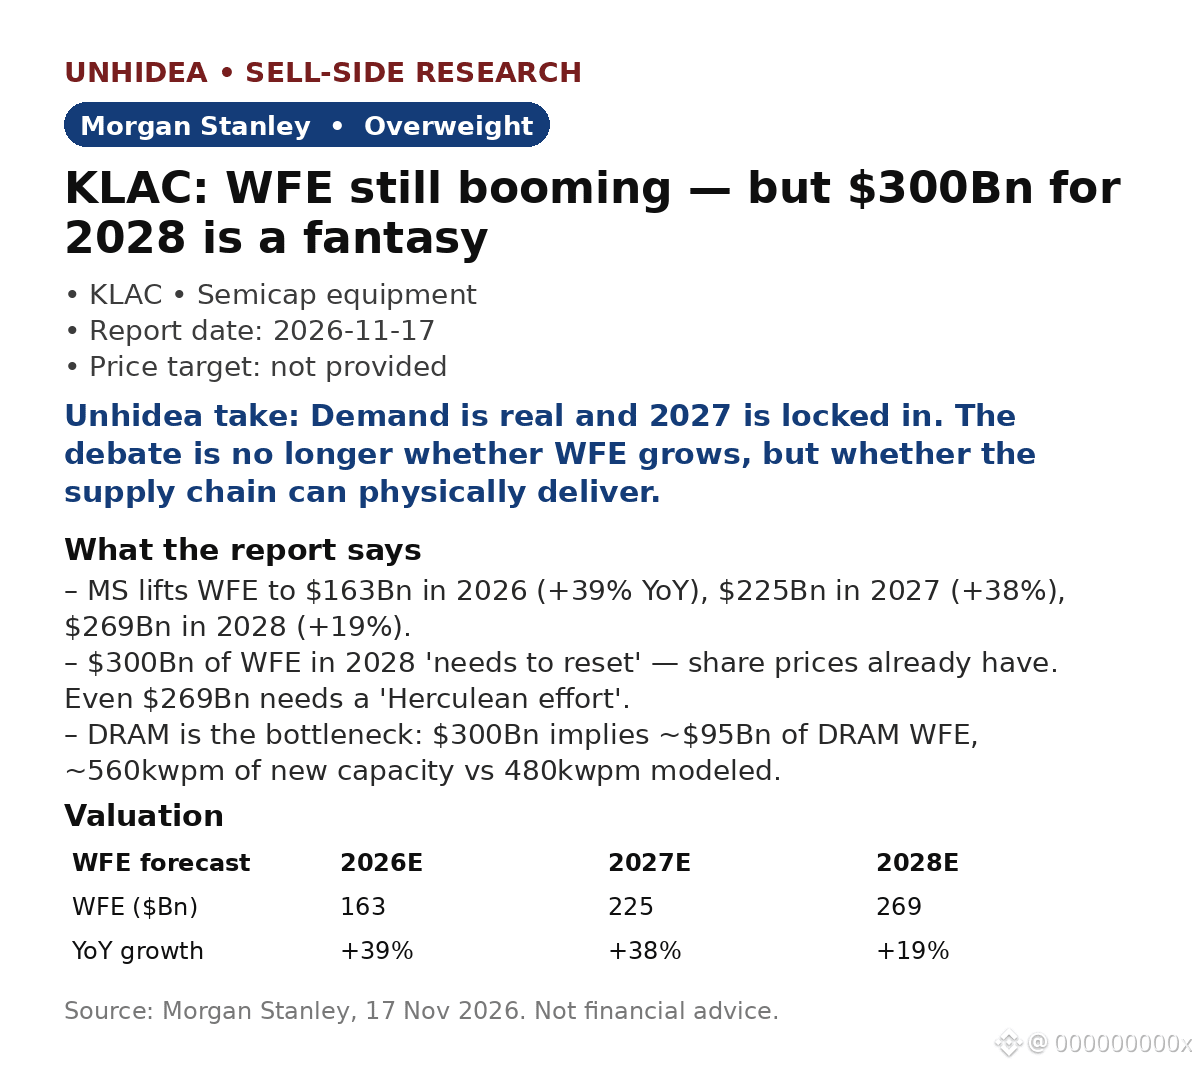
- MS menaikkan proyeksi WFE menjadi $163Bn pada 2026 (+39% YoY), $225Bn pada 2027 (+38%) dan $269Bn pada 2028 (+19%), naik dari proyeksi sebelumnya sebesar $254Bn.
- Target $300Bn pada 2028 'perlu dikaji ulang, seperti yang sudah terjadi pada harga saham': meningkatkan kapasitas 2,5x dalam 3 tahun merupakan target yang ambisius, sementara OEM sudah gagal memenuhi pengiriman karena kelangkaan komponen.
- DRAM menjadi hambatan utama: angka $300Bn mengimplikasikan WFE DRAM sekitar $95Bn, yang membutuhkan kapasitas baru sekitar 560kwpm dibandingkan 480kwpm dalam model; NAND dan logika mature perlu tumbuh lebih dari 40%.
- Pengiriman berjalan pada laju WFE tahunan sebesar $200–205Bn; skenario optimistis 2027 telah 'terwujud secara bertahap', termasuk belanja Intel sebesar $20Bn+ dan tambahan kapasitas greenfield DRAM sekitar 500kwpm.
- MS memberi peringkat Overweight untuk KLAC (catatan ini tidak mencantumkan target harga); pandangan terhadap industri: In-Line.
- Sejak laporan tersebut: NVIDIA mengalahkan ekspektasi pada FQ3 — pendapatan $115.84Bn dibandingkan perkiraan sekitar $109Bn, EPS disesuaikan $2.68 dibandingkan $2.48, proyeksi Q4 sekitar $130Bn (CNBC).
Pandangan Unhidea: penyesuaian ini menyangkut ekspektasi, bukan permintaan — $269Bn pada 2028 tetap berarti pertumbuhan +19%; saham turun karena sebelumnya dihargai dengan asumsi $300Bn, bukan karena pabrik semikonduktor berhenti memesan.
Pandangan Unhidea: kendala telah bergeser dari permintaan ke keterbatasan fisik — ruang cleanroom, komponen, 480kwpm dibandingkan 560kwpm. Setiap tambahan wafer membutuhkan lebih banyak inspeksi, sehingga permintaan pengendalian proses meningkat seiring dengan peningkatan kapasitas itu sendiri.
Risiko: kelangkaan komponen, berkurangnya percepatan permintaan DRAM, kompresi valuasi lebih lanjut.
Sumber: Morgan Stanley, 17 Nov 2026. Berita setelah laporan: CNBC. Ini bukan nasihat keuangan.
- MS menaikkan proyeksi WFE menjadi $163Bn pada 2026 (+39% YoY), $225Bn pada 2027 (+38%) dan $269Bn pada 2028 (+19%), naik dari proyeksi sebelumnya sebesar $254Bn.
- Target $300Bn pada 2028 'perlu dikaji ulang, seperti yang sudah terjadi pada harga saham': meningkatkan kapasitas 2,5x dalam 3 tahun merupakan target yang ambisius, sementara OEM sudah gagal memenuhi pengiriman karena kelangkaan komponen.
- DRAM menjadi hambatan utama: angka $300Bn mengimplikasikan WFE DRAM sekitar $95Bn, yang membutuhkan kapasitas baru sekitar 560kwpm dibandingkan 480kwpm dalam model; NAND dan logika mature perlu tumbuh lebih dari 40%.
- Pengiriman berjalan pada laju WFE tahunan sebesar $200–205Bn; skenario optimistis 2027 telah 'terwujud secara bertahap', termasuk belanja Intel sebesar $20Bn+ dan tambahan kapasitas greenfield DRAM sekitar 500kwpm.
- MS memberi peringkat Overweight untuk KLAC (catatan ini tidak mencantumkan target harga); pandangan terhadap industri: In-Line.
- Sejak laporan tersebut: NVIDIA mengalahkan ekspektasi pada FQ3 — pendapatan $115.84Bn dibandingkan perkiraan sekitar $109Bn, EPS disesuaikan $2.68 dibandingkan $2.48, proyeksi Q4 sekitar $130Bn (CNBC).
Pandangan Unhidea: penyesuaian ini menyangkut ekspektasi, bukan permintaan — $269Bn pada 2028 tetap berarti pertumbuhan +19%; saham turun karena sebelumnya dihargai dengan asumsi $300Bn, bukan karena pabrik semikonduktor berhenti memesan.
Pandangan Unhidea: kendala telah bergeser dari permintaan ke keterbatasan fisik — ruang cleanroom, komponen, 480kwpm dibandingkan 560kwpm. Setiap tambahan wafer membutuhkan lebih banyak inspeksi, sehingga permintaan pengendalian proses meningkat seiring dengan peningkatan kapasitas itu sendiri.
Risiko: kelangkaan komponen, berkurangnya percepatan permintaan DRAM, kompresi valuasi lebih lanjut.
Sumber: Morgan Stanley, 17 Nov 2026. Berita setelah laporan: CNBC. Ini bukan nasihat keuangan.