

老渔夫
2.6k Beiträge

老渔夫
Melden
Nutzer blockieren
大宗商品与宏观老兵闲聊
0 Following
279 Follower
858 Like gegeben
Beiträge
·
--
Verifiziert
Während der europäischen Schuldenkrise vor gut zehn Jahren bezeichnete der Markt die Länder Portugal, Italien, Irland, Griechenland und Spanien als die „PIIGS“. Griechenland war damals besonders schwer betroffen: Die Rendite zehnjähriger Staatsanleihen schoss zeitweise auf über 30 Prozent – praktisch ein Todesurteil des Marktes.
Und heute? Die Rendite zehnjähriger französischer Staatsanleihen liegt inzwischen über der griechischen. Ja, richtig gelesen: Griechenland, einst eines der „PIIGS“, kann sich jetzt günstiger Geld leihen als Frankreich.
Was sagt uns das? Zyklen drehen sich, doch wichtiger ist: Auf lange Sicht sind Haushaltsdisziplin, Strukturreformen und politische Stabilität entscheidender als das kurzfristige Krisenmanagement. Griechenland wurde damals von der Troika (EZB, IWF und EU) zu Defizitkürzungen, einer Rentenreform und dem Verkauf staatlicher Vermögenswerte gedrängt. Es war schmerzhaft, zeigte aber Wirkung. Und Frankreich? Seit die linke Regierung an der Macht ist, werden die Ausgaben ausgeweitet, die Sozialleistungen aufgestockt und Reformen verschleppt. Die Defizitquote liegt seit Jahren über dem Grenzwert, und die Schuldenquote ist von 90 auf über 110 Prozent des BIP gestiegen.
Der Markt ist nicht dumm. Wenn du deine Schulden nicht zurückzahlst, deine Finanzen aus dem Ruder laufen und die Politik sich in Grabenkämpfen aufreibt, steigen die Anleiherenditen ganz von selbst. Frankreichs Problem ist derzeit nicht Geldmangel, sondern mangelnde Glaubwürdigkeit – die Anleger beginnen, an der Bereitschaft und Fähigkeit des Landes zu zweifeln, seine Schulden zurückzuzahlen.
Die Lehre aus der Geschichte: Die Krise selbst ist nicht das Schlimme. Schlimm ist, nach der Krise nichts zu ändern und weiter über die eigenen Verhältnisse zu leben. Während der europäischen Schuldenkrise glaubten viele, Griechenland werde aus der Eurozone austreten, zahlungsunfähig werden und völlig zusammenbrechen. Am Ende biss Griechenland die Zähne zusammen und reformierte sich – während Frankreich von der Substanz lebt.
Zyklen holen einen wirklich ein.
2.9k
·
--
Verifiziert
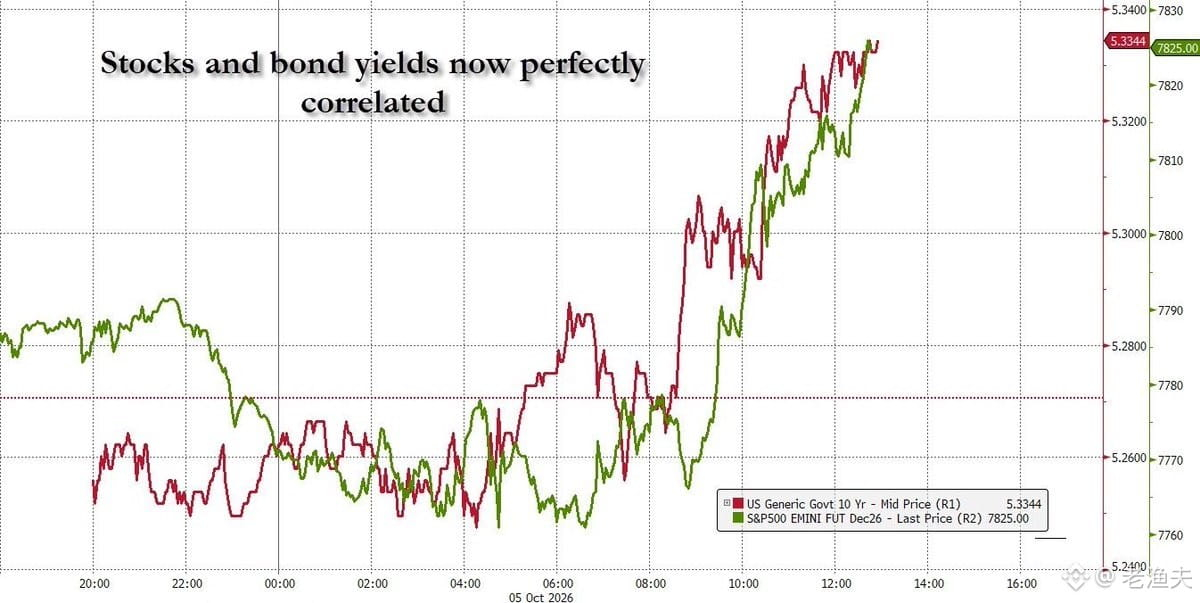
In letzter Zeit haben sich US-Aktien und die Renditen von US-Staatsanleihen tatsächlich synchron entwickelt – das ist ziemlich ungewöhnlich. Normalerweise sollten Aktien und Anleihen negativ korreliert sein: Wenn Aktien fallen, fließt Geld als sicherer Hafen in Anleihen, deren Kurse steigen und deren Renditen sinken. Wenn jetzt aber die Aktien fallen und die Anleiherenditen ebenfalls sinken, was handelt der Markt dann ein? Vielleicht Rezessionserwartungen oder eine Liquiditätsverknappung, sodass alle gleichzeitig Aktien und Anleihen verkaufen, um an Bargeld zu kommen.
Deine Obergrenze von 7 % bei den Anleiherenditen ist durchaus plausibel. Historisch betrachtet waren die Kreditkosten für Staat und Unternehmen tatsächlich kaum noch tragbar, wenn die Rendite zehnjähriger US-Staatsanleihen über 7 % lag. Anfang der 1980er-Jahre erreichte man unter Volcker, als er die Inflation bekämpfte, solche Werte – das war allerdings ein Extremfall. Bei der heutigen Größe der US-Staatsverschuldung würden bei 7 % allein die Zinsausgaben einen Großteil der Staatseinnahmen verschlingen. Im Grunde wäre das der Beginn einer Schuldenspirale.
Das bedeutet aber nicht, dass es auch bei US-Aktien eine entsprechende „Obergrenze“ gibt. Der Bewertungsanker des Aktienmarkts ist der risikofreie Zinssatz zuzüglich einer Risikoprämie. Wenn die Anleiherenditen auf 7 % hochschießen, steigt auch der Diskontierungssatz für Aktien, und die Bewertungen würden stark unter Druck geraten. Im Kern sind Aktien jedoch abgezinste Zahlungsströme aus Unternehmensgewinnen. Solange Unternehmen noch Gewinne erwirtschaften, gibt es theoretisch keine absolute Obergrenze – die Bewertungen werden lediglich im jeweiligen Zinsumfeld neu bewertet.
Das Problem ist derzeit: Wenn Aktien und Anleiherenditen weiterhin positiv korreliert sind, deutet das darauf hin, dass der Markt sich über tiefer liegende Probleme Sorgen macht – möglicherweise über die Tragfähigkeit der Staatsfinanzen, eine austrocknende Liquidität oder schwindendes Vertrauen in die Politik der US-Notenbank. In solchen Phasen versagt die traditionelle Logik der Vermögensaufteilung, und Bargeld wird paradoxerweise zur sichersten Wahl. Historisch kam das nur selten vor, doch jedes Mal ging es mit größeren systemischen Verwerfungen einher.
IEFETF+0,26%
SPYB+1,11%
2
2.3k
·
--
Teilweise korrekt
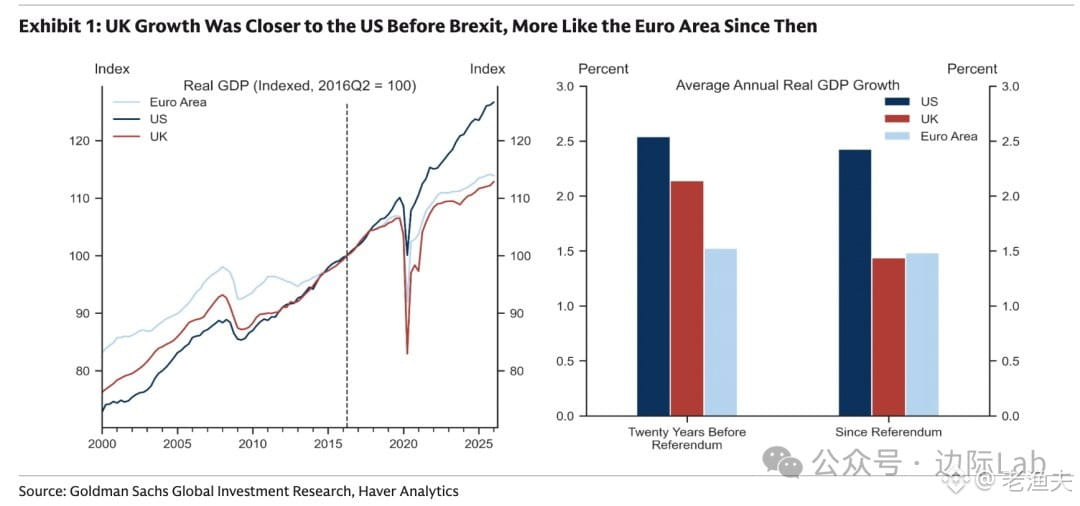
Die neuesten Daten von Goldman Sachs sind ziemlich interessant – in den acht Jahren seit dem Brexit ist das Wirtschaftswachstum Großbritanniens von einem Tempo, das in den zwanzig Jahren davor ungefähr dem der USA entsprach (durchschnittlich 2,1 % pro Jahr), direkt auf das Niveau der Eurozone gefallen (1,4 %).
Der Wachstumsvorsprung, den Großbritannien früher gegenüber Kontinentaleuropa hatte, ist inzwischen praktisch verschwunden. Das ist ein ziemlich typisches Beispiel für die Folgen eines politischen Schocks: Handelskonflikte, behinderten Kapitalverkehr, neu organisierte Lieferketten … Am Ende schlägt sich all das im langfristigen Wachstumspotenzial nieder.
Ich erinnere mich, dass viele beim Referendum 2016 noch dachten: „Nach dem Brexit wird Großbritannien flexibler sein.“ Heute zeigt sich, dass institutionelle Kosten und Handelsbarrieren stärker ins Gewicht fallen als erwartet. Das Pfund hatte damals ebenfalls ordentlich an Wert verloren. Der Wechselkurs hat sich inzwischen zwar relativ stabilisiert, aber der wirtschaftlichen Struktur ist dauerhafter Schaden zugefügt worden.
Für alle, die Währungsrechner oder grenzüberschreitende Zahlungslösungen anbieten: Der britische Markt ist in den vergangenen Jahren ziemlich knifflig gewesen – Schwankungen des Euro-Wechselkurses, die Verlagerung von Unternehmen ins Ausland, veränderte Kapitalströme … All das wirkt sich ganz konkret auf die Nachfrage nach Geldtransfers aus.
Langfristig muss Großbritannien wohl in Bereichen wie Fintech und grüner Energie neue Wachstumskräfte erschließen. Kurzfristig könnten 1,4 % aber die neue Normalität sein.
1
1.4k
·
--
Wenn man sich diese von JPMorgan zusammengestellten Daten ansieht, beträgt der Auftragsstau bei den vier Cloud-Riesen Microsoft, Oracle, Google und Amazon bereits 2,1 Billionen US-Dollar. Noch spannender ist: Die Zusagen für Rechenleistungskäufe der beiden KI-Labore OpenAI und Anthropic machen ungefähr 1 Billion aus – also knapp die Hälfte.
Diese Struktur sagt viel aus: Die Geschwindigkeit und das Ausmaß, mit der die führenden KI-Labore Geld verbrennen, ist inzwischen so groß, dass sie allein schon ausreichen, um beinahe die Hälfte des Geschäfts der Cloud-Anbieter zu tragen. Aus Sicht der Kapitalallokation ist das eine typische zyklische Wette – die Frage lautet, ob sich die AGI-Story in den kommenden Jahren auch tatsächlich in kommerziellen Wert übersetzen lässt.
Historisch gibt es viele ähnliche Fälle: der Glasfaser-Ausbau Ende der 1990er Jahre, der Einkauf von Telekommunikationsausrüstung Anfang der 2000er Jahre, die Kapitalausgaben im Bereich Schieferöl in den 2010er Jahren. Jedes Mal ging es um große, vorgezogene Investitionen – mit der Wette, dass der künftige Bedarf die Kapazitäten aufnehmen würde. Manches hat sich ausgezahlt, anderes führte zu Überkapazitäten und faulen Krediten.
Diese 1 Billion an Rechenleistungsaufträgen ist im Kern nichts anderes, als künftige Cashflows für die nächsten Jahre vorab festzuzurren. Für Cloud-Anbieter bedeutet das stabile Einnahmeerwartungen; für KI-Labore ist es der Druck, das Geschäftsmodell tatsächlich durchzubringen. Wer zuerst skalierten, real nutzbaren Anwendungen zum Durchbruch verhilft, kann diese Kosten besser absorbieren. Wer es nicht schafft, landet bei typischer Kapitalfehlallokation.
Aus makroökonomischer Perspektive ist das Risiko bei dieser sehr konzentrierten Investitionsausgabe hoch (die beiden Labore machen die Hälfte aus). Sobald die Monetarisierungsrate von KI hinter den Erwartungen zurückbleibt oder bei einem der Labore Finanzierungsprobleme auftreten, wird die gesamte Kette neu bewertet – einschließlich der Cashflow-Logik und der Bewertungsannahmen. Das ist kein Technikproblem, sondern ein Problem des Kapitalzyklus und des Liquiditätsmanagements.
Wie man so schön sagt: Auftragsstau ist zunächst etwas Gutes – aber nur, wenn die Kunden auch dauerhaft zahlen können. In diesem Spiel geht es im Grunde darum, wer als Erster KI-Anwendungen in echtes, zahlungswirksames Geld verwandelt.
209
·
--
Teilweise korrekt
Die Rohölexporte durch die Straße von Hormus liegen tatsächlich wieder auf dem Niveau der Zeit vor dem Krieg, aber der Ölpreis steckt weiterhin bei über 100 Dollar fest. Viele verstehen nicht, warum.
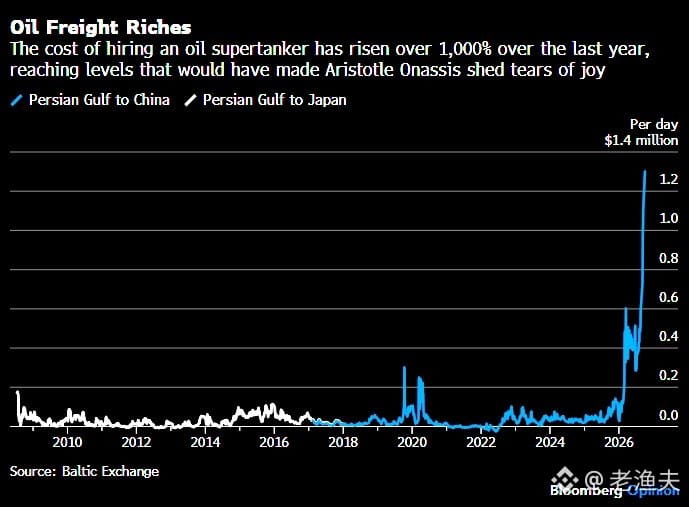
Die Antwort ist ganz einfach: Die Fracht ist explodiert. Vor dem Krieg kostete eine Öltankerfahrt von Persiengolfländern aus ungefähr 50.000 US-Dollar. Und heute? 1,1 Millionen Dollar. Das ist das 22-fache.
Das ist ein typisches Beispiel für eine „Weitergabe von Lieferkettenkosten“: Die Rohölfördermenge ist kein Problem, aber die Kosten dafür, es zu den Raffinerien zu transportieren, steigen massiv – und schlagen sich schließlich im Ölpreis nieder. Versicherungsprämien, Kriegsrisikozuschläge, Umwegkosten und die Vorsicht bzw. das „Zahlenkönnen“ der Reeder – alles kommt zusammen.
Ähnliches ist nach dem russisch-ukrainischen Konflikt 2022 ebenfalls passiert: Die Getreide-Korridorroute im Schwarzen Meer wurde geschlossen. Die Exportmengen konnten sich zwar wieder erholen, doch durch die hohen Frachtraten und Versicherungsgebühren blieb der Anlandungspreis weiterhin stark erhöht. Der Markt schaut nicht nur auf „die Produktion“, sondern auch auf „die Anlandekosten“.
Daher hat sich der Ölpreis heute nicht primär aufgrund von OPEC-Produktionskürzungen so entwickelt, sondern wegen logistischer Engpässe. Solch ein struktureller Kostenanstieg lässt sich kurzfristig kaum rückgängig machen.
4
6.1k
·
--
Teilweise korrekt
Das Rohöl-Exportvolumen durch die Straße von Hormus ist tatsächlich auf das Niveau vor dem Krieg zurückgekehrt, aber der Ölpreis pendelt immer noch um die Marke von über 100. Viele verstehen nicht, warum sich das Angebot wieder erholt hat, der Preis jedoch nicht fällt.
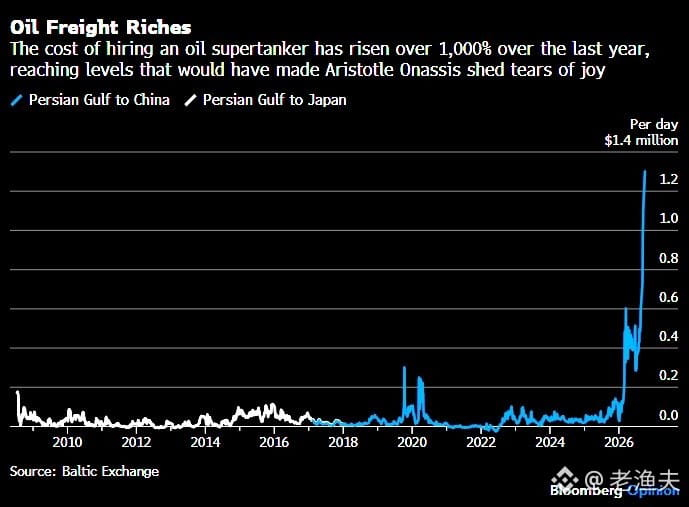
Die Antwort liegt nicht auf der Angebotsseite, sondern in den Transportkosten. Die Frachtraten für Öltanker sind inzwischen auf das Mehrfache des früheren Niveaus explodiert – und steigen weiter. Das bedeutet: Selbst wenn das Rohöl aus den Fördergebieten herauskommt, erhöhen sich die Kosten, um es bis zu den Endmärkten zu transportieren. Am Ende schlagen sich diese höheren Transportkosten im Ölpreis nieder.
Das ist die typische „Supply-Chain-Bottleneck-Preisbildung“ – nicht weil man es nicht produzieren kann, sondern weil man es nicht (oder nur zu sehr teuren Konditionen) transportieren kann. Versicherungsprämien, Umwegkosten, Mangel an Schiffen, geopolitische Risikozuschläge – all das summiert sich in den Frachtkosten.
Historisch kommt so etwas nicht selten vor. Nach der Asienkrise Ende der 90er Jahre blieb der Ölpreis ebenfalls hoch, weil es an Transportkapazitäten mangelte und die Versicherungskosten stark anstiegen, obwohl die OPEC-Produktion ausreichend war. Als der Ölpreis 2008 auf 147 US-Dollar zusteuerte, machten Transport- und finanzielle Spekulationsfaktoren ebenfalls einen großen Anteil aus.
Wenn man sich also den Ölpreis ansieht, sollte man nicht nur auf Produktion und Bestände schauen, sondern auch auf die Kostenstruktur der gesamten Logistikkette. Solange die Transportkosten nicht sinken, wird der Ölpreis nur schwer tatsächlich nachgeben.
1
2
2.7k
·
--
Übersetzung ansehen
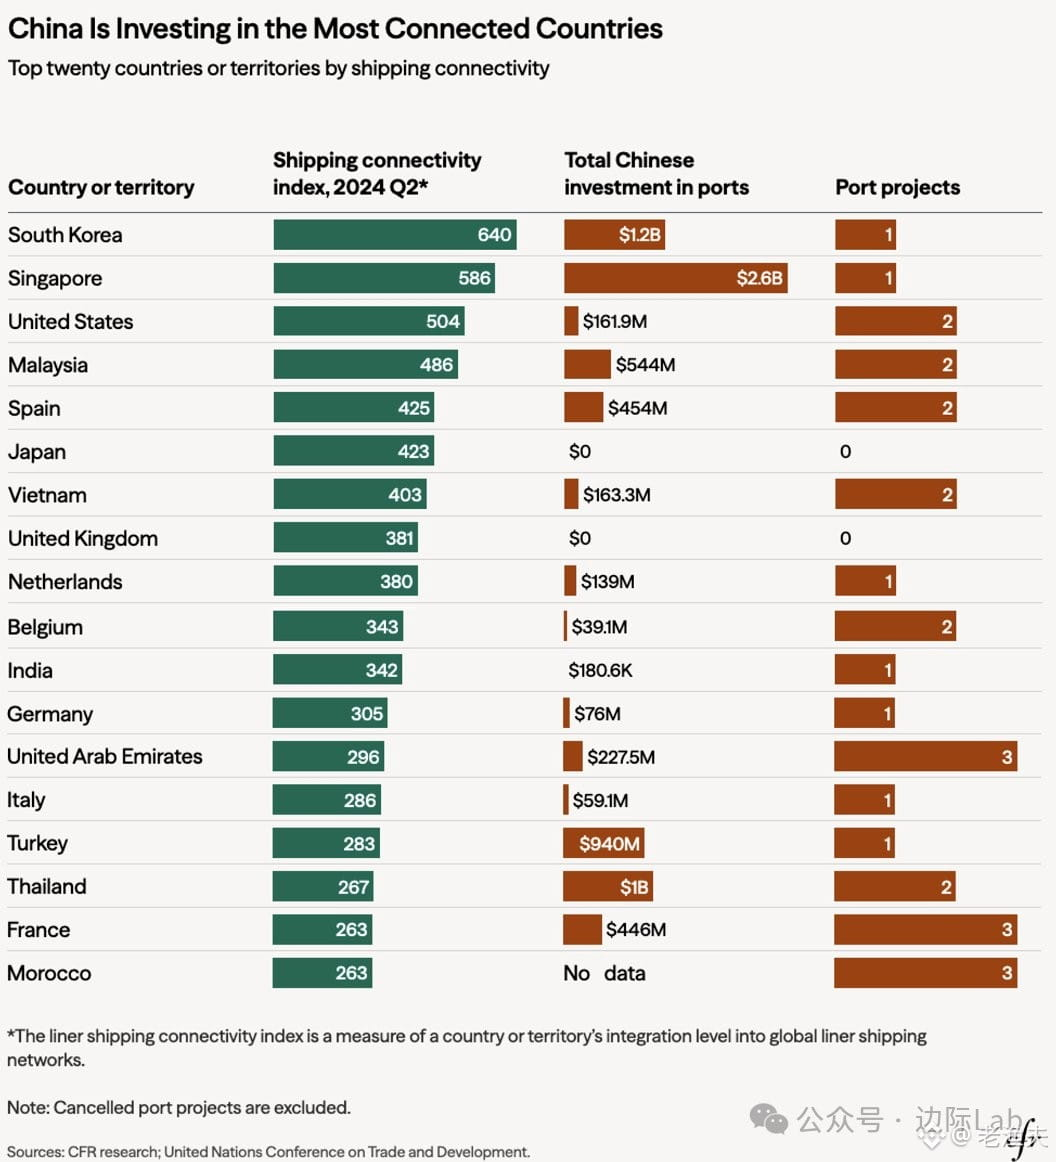
中国的港口投资策略其实很清晰——盯着全球航运连通性指数前20的国家下手,CFR数据显示2024年Q2这20个里已经投了15个。
这不是什么新鲜事,过去十几年我们看过太多类似的布局:从希腊比雷埃夫斯到巴基斯坦瓜达尔,从斯里兰卡汉班托塔到意大利的里雅斯特。表面上是商业投资,实际上是在全球贸易动脉上插旗子。
老交易员都懂一个道理:控制流动性节点比拥有货物本身更值钱。港口就是全球贸易的流动性节点——谁控制了这些咽喉要道,谁就在地缘博弈和supply chain重构中握有筹码。
现在美欧开始警觉,但棋局已经摆开了。未来几年这种基础设施竞争只会更激烈,不会减弱。commodity flow、currency flow、capital flow——都绕不开这些港口。
这就是大国博弈的现实版图,不是什么阴谋论,就是明牌的地缘经济学。
这不是什么新鲜事,过去十几年我们看过太多类似的布局:从希腊比雷埃夫斯到巴基斯坦瓜达尔,从斯里兰卡汉班托塔到意大利的里雅斯特。表面上是商业投资,实际上是在全球贸易动脉上插旗子。
老交易员都懂一个道理:控制流动性节点比拥有货物本身更值钱。港口就是全球贸易的流动性节点——谁控制了这些咽喉要道,谁就在地缘博弈和supply chain重构中握有筹码。
现在美欧开始警觉,但棋局已经摆开了。未来几年这种基础设施竞争只会更激烈,不会减弱。commodity flow、currency flow、capital flow——都绕不开这些港口。
这就是大国博弈的现实版图,不是什么阴谋论,就是明牌的地缘经济学。
49
·
--
Verifiziert
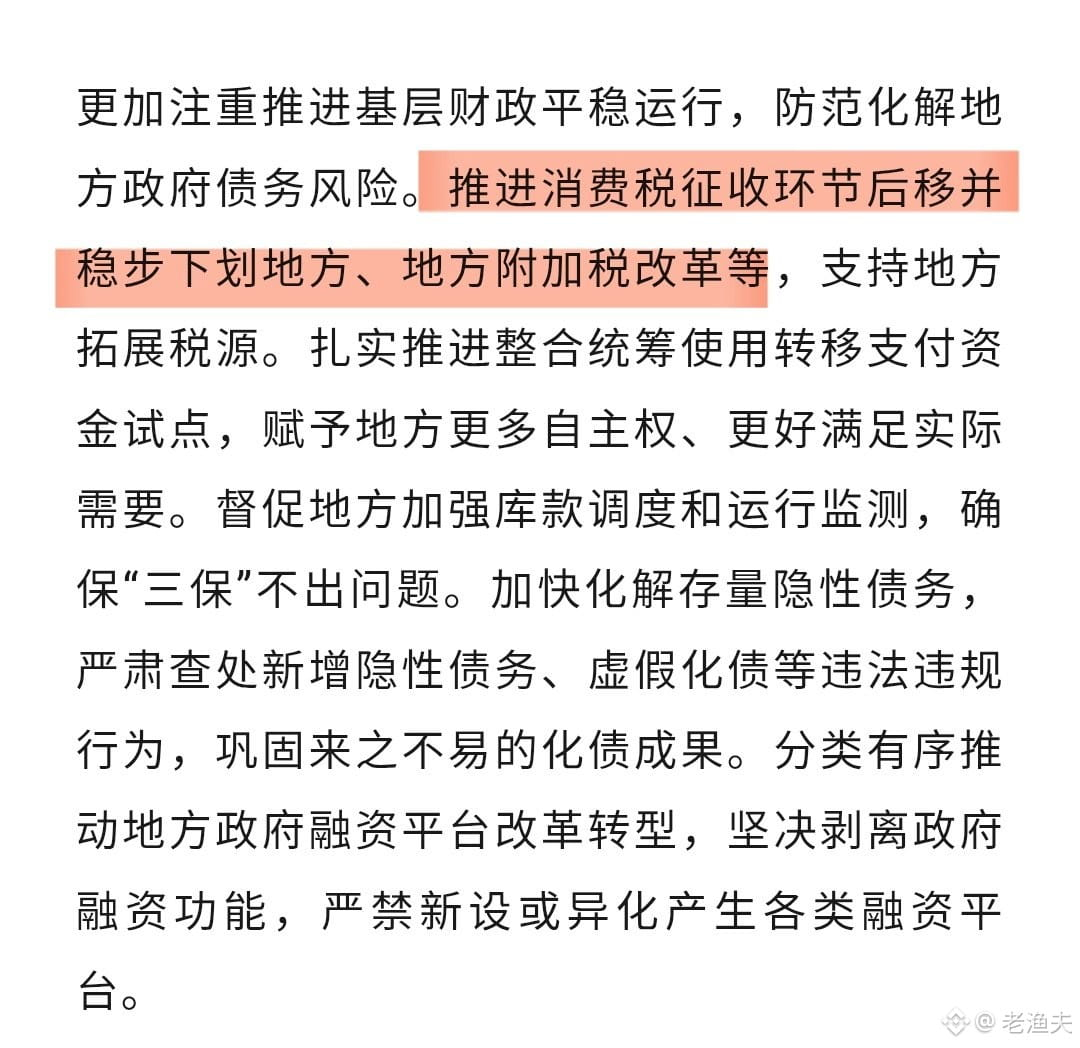
Das Ministerium für Finanzen: Lan Fuan hat in der Zeitschrift „Qiushi“ einen Beitrag veröffentlicht und eine ziemlich wichtige Richtung für eine steuerliche Anpassung genannt:
Die Erhebung der Mehrwertsteuer muss zeitlich nach hinten verlagert und schrittweise an die lokalen Behörden übertragen werden. Außerdem wurde die Reform der örtlichen Zusatzsteuern angesprochen.
Das ist im Grunde ein altes Thema, aber wenn man es in diesem jetzigen Zeitpunkt sagt, ist das Signal ziemlich eindeutig.
Was bedeutet die Verlagerung der Mehrwertsteuer „nach hinten“? Kurz gesagt: Statt der Erhebung in der Produktionsphase soll sie auf den Einzelhandels- oder Großhandelsbereich verlagert werden. Wer an Verbraucher verkauft, erhebt die Steuer an seinem Standort. So bleibt die Steuer dort, wo die Konsumhandlung stattfindet.
Für die lokalen Regierungen ist das eine konkrete Umstellung der Einnahmequelle. Das frühere Modell, das auf „Land-Finanzierung“ basierte, kann nicht weiter funktionieren, jetzt muss man neue tragfähige Säulen finden. Die Übertragung der Mehrwertsteuer an die Regionen bedeutet, den lokalen Behörden eine relativ stabile Steuerbasis zu geben.
Doch das Problem liegt auch hier: Städte mit starker Konsumkraft profitieren stärker, Regionen mit schwachem Konsum könnten es schwieriger haben. Die regionale Spaltung könnte sich verstärken.
Aus makroökonomischer Sicht geht es darum, die finanziellen Beziehungen zwischen dem Zentralstaat und den lokalen Behörden neu zu strukturieren. Nachdem der „Land-Finanzierung“-Trend nachlässt: Wie „lebt“ die lokale Ebene weiter? Mehrwertsteuer, Immobiliensteuern, Steuereinnahmen aus der digitalen Wirtschaft – all das wird als Richtung diskutiert.
Wenn diese Reformrunde umgesetzt wird, ändern sich für die Branchen, die von der Mehrwertsteuer erfasst sind – darunter Einzelhandel, Spirituosen, Luxusgüter und Autos – sowohl die Art der Steuererhebung als auch die lokalen politischen Maßnahmen. Es lohnt sich, die nachfolgenden Detailvorschriften im Blick zu behalten.
1
3
2
6.3k
·
--
Verifiziert
IEA-Daten zufolge werden die Investitionen in die Stromerzeugung aus fossilen Brennstoffen in den USA im Jahr 2026 rund 50 Milliarden US-Dollar erreichen und damit zum ersten Mal seit Jahrzehnten die Chinas (47 Milliarden) übertreffen. Hinter dieser Kehrtwende steckt der Stromhunger, den KI-Datenzentren auslösen – die Aufträge für Gasturbinen explodierten bereits im Q1 auf 20 GW, und die Bestellungen bei Siemens und GE Vernova häufen sich.
Dieser Wendepunkt ist wirklich interessant. In den vergangenen zehn Jahren hat China bei der Energie-Infrastruktur regelrecht Gas gegeben. Jetzt merkt man in den USA im Zuge des Wettrennens um Rechenleistung plötzlich: Der Strom reicht nicht. Das Training eines großen KI-Modells verbraucht so viel Strom wie eine kleine Stadt, und das Wachstumstempo von Datenzentren übersteigt die Planung für das Stromnetz bei Weitem. Was folgt daraus? Kurzfristig bleibt nur die Stromerzeugung mit Erdgas als Auffanglösung – der Ausbau erneuerbarer Energien kommt zeitlich nicht hinterher.
Aus zyklischer Sicht könnte diese Investitionsspitze 3 bis 5 Jahre anhalten. Hersteller von Erdgas-Anlagen profitieren kurzfristig deutlich, langfristig ist es jedoch nur eine Übergangslösung. Das eigentliche strukturelle Problem ist: Das US-Stromnetz ist stark veraltet, und die Finanzierungslücke in der Übertragungs- und Verteilinfrastruktur ist groß. Der KI-Boom macht diesen Widerspruch lediglich früher sichtbar.
Ein weiterer bemerkenswerter Punkt – dass die chinesischen Investitionen langsamer werden, ist kein Abschwung, sondern der Übergang von der Expansions- in die Optimierungsphase. Nach zehn Jahren Bauturbo kommt es zu einer Überkapazität; jetzt liegt der Fokus auf Effizienzsteigerungen und dem höheren Anteil erneuerbarer Energien. Bei den Energieinvestitionen gleichen sich die beiden Länder gewissermaßen gegenseitig aus – das spiegelt unterschiedliche Entwicklungsphasen und strategische Schwerpunkte wider.
Für Commodity-Trader dürften die Erwartungen an den Erdgasbedarf die Preise stützen, doch Vorsicht ist bei politischen Risiken geboten. Im US-Wahljahr schwankt die Energiepolitik stark: Subventionen und Regulierung können jederzeit kippen. Historisch gesehen geht solchen, durch Politik getriebenen Investitionsspitzen häufig eine spätere Überkapazität und ein Preisrückgang voraus.

207
·
--
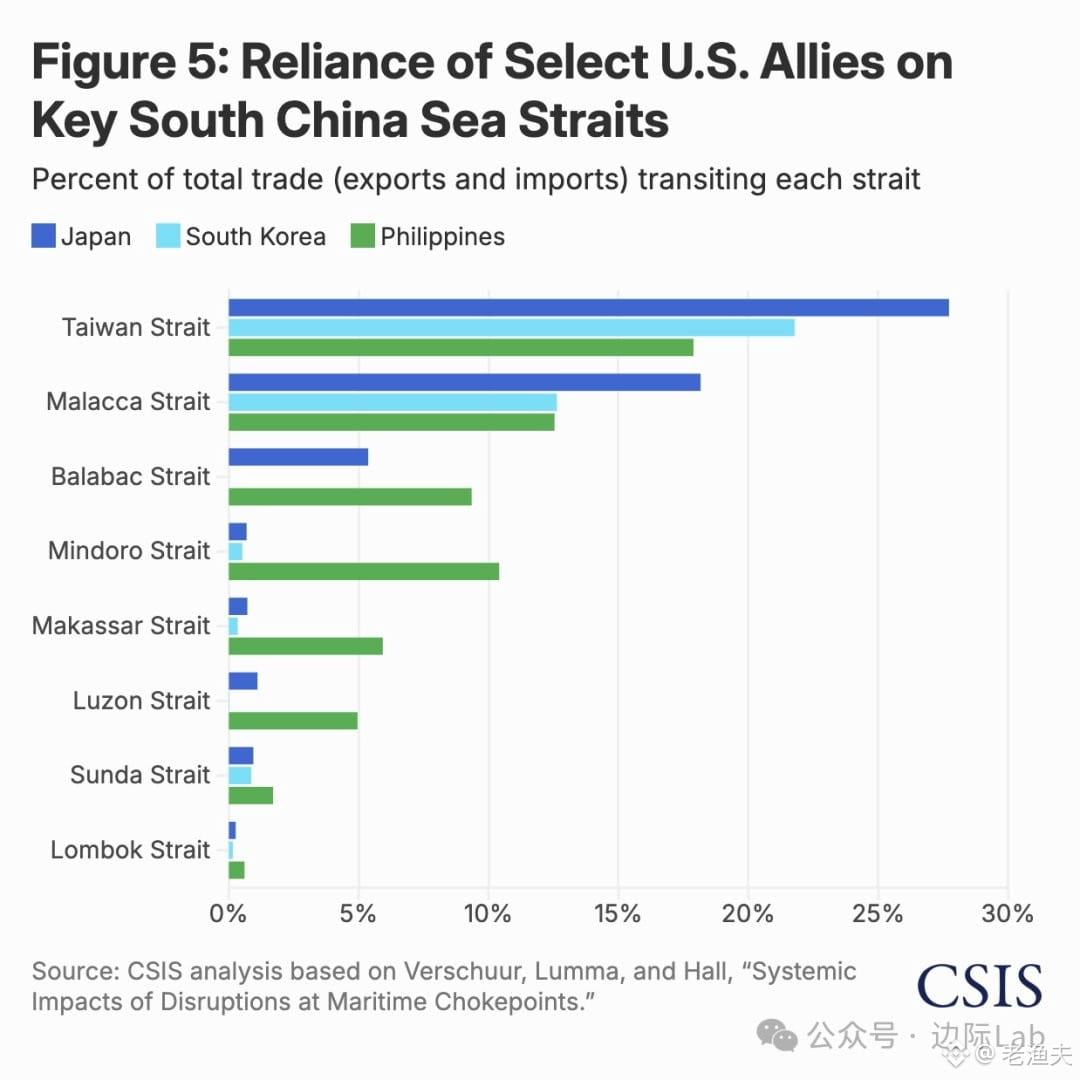
Die strategische Abhängigkeit von Taiwanstraße gegenüber Japan, Korea und den Philippinen ist tatsächlich höher, als viele denken.
Daten für 2024: 28% des Außenhandels Japans laufen über die Taiwanstraße, 22% bei Korea und 18% auf den Philippinen – alles deutlich mehr, als ihre Abhängigkeit vom Malakka-Straßenraum beträgt (Japan 18%, Korea 13%, Philippinen 17%).
Das ist nicht nur ein Problem der Energie-Lieferwege. Für Japan, Korea und die Philippinen ist die Taiwanstraße vor allem entscheidend für den Fluss von hochwertigen gefertigten Gütern – Halbleiter, Präzisionsmaschinen, elektronische Bauteile. Sie sind eng mit den Lieferketten des Festlands und Südostasiens verflochten.
Mit anderen Worten: Wenn in der Taiwanstraße etwas passiert, sind nicht Europa und die USA die am stärksten Betroffenen, sondern diese zentralen US-Verbündeten in Ostasien. Die geopolitischen Risiken werden zwar bereits eingepreist, aber der Markt hat die Lage noch nicht vollständig verarbeitet. Das ist die eigentliche „chokepoint“.
Wie man so schön sagt: Die Karte ist ehrlicher als die Ideologie.
1
1.5k
·
--
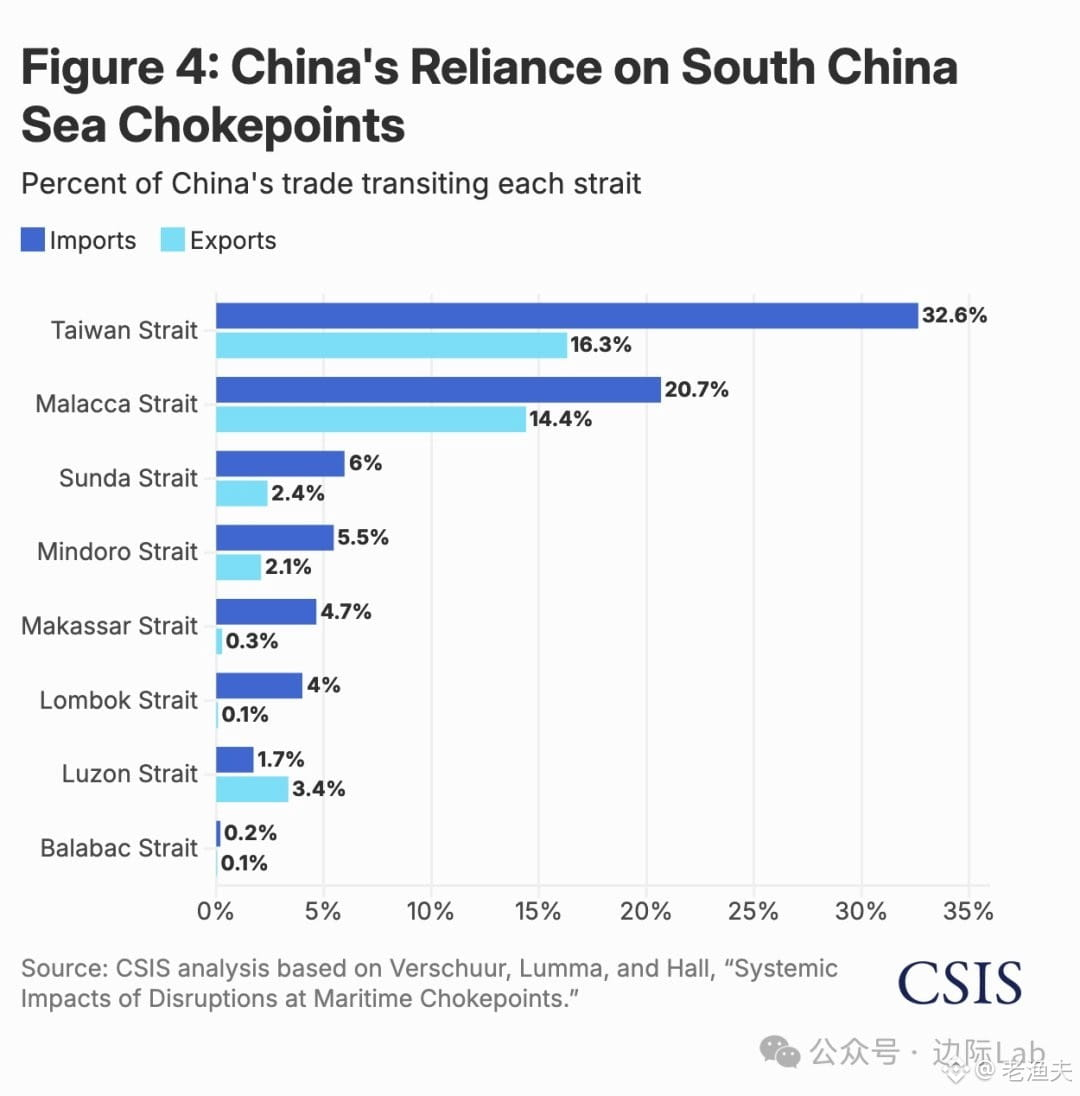
Der Taiwan-Seeweg hat das Kap von Malakka bereits als Chinas wichtigste Handels-Engstelle abgelöst – diesen Wandel hat noch nicht jeder erkannt.
Laut den neuesten Daten des CSIS: Im Jahr 2024 sollen 32,6 % der chinesischen Importe (etwa 1,3 Billionen US-Dollar) und 16,3 % der Exporte über den Taiwan-Seeweg laufen – deutlich mehr als über das Kap von Malakka, wo es 20,7 % der Importe und 14,4 % der Exporte sind. Nicht nur bei Energie und Rohstoffen, sondern auch bei großen Mengen an Fracht zwischen Häfen im Norden und Süden des Landes.
Das ist keine geopolitisierte Erzählung, sondern eine harte Realität der Handels- und Logistikströme. Überlegen Sie nur: Wenn diese Route nicht funktioniert, betrifft das nicht nur den Außenhandel – sogar inländische Lieferketten würden ins Stocken geraten.
Ältere Generationen sprechen oft vom „Malakka-Dilemma“. Jetzt ist es an der Zeit, die Karte neu zu betrachten. Die Taiwanstraße ist nicht nur ein militärischer Brennpunkt, sondern auch eine große Lebensader für Chinas Wirtschaft. Bei dieser Abhängigkeit wird jede kleine Unruhe direkt an Warenpreise, Transport- und Schifffahrtskosten – ja sogar an globale Lieferketten – weitergegeben.
Wenn in der Vergangenheit ein entscheidender Seeweg bedroht wurde, hat der Markt das Risiko in Form einer Risiko-Prämie oft schon im Voraus eingepreist. Wird das diesmal ausnahmsweise anders sein? Lassen wir uns überraschen.
2
1
5k
·
--
Verifiziert
Kürzlich hat die Notenbank vorgeschlagen, Nichtbanken-Institutionen (z. B. Broker) mit einem Liquiditätsunterstützungsinstrument auszustatten. Im Grunde ist das ein Eingeständnis einer Realität: Die Finanzierungstruktur in China hat sich bereits verändert. Der Anteil der Kapitalmarktfinanzierung an der gesamtgesellschaftlichen Finanzierung (SGF) ist von 27 % im Jahr 2019 auf inzwischen über 32 % gestiegen. Das bedeutet, dass systemrelevante Nichtbanken-Institutionen wie Broker und Fonds immer wichtiger werden und nicht länger als Randrollen betrachtet werden dürfen.
Die Logik dieses Instruments ist recht einfach: Im Extremfall können Nichtbanken ihre Anleihen gegen Bargeld eintauschen, um zu verhindern, dass sich eine Liquiditätskrise auf das gesamte Finanzsystem überträgt. Das ist nichts völlig Neues. Ende letzten Jahres das SFISF und die Erweiterung der Primary Dealers im April dieses Jahres sind Fortsetzungen derselben „Kombinationsstrategie“. Die Aufsichtsbehörden bauen Nichtbanken gewissermaßen ein Sicherheitsnetz, weil die Ära der kreditbasierten, indirekten Finanzierung, die von Banken dominiert wurde, sich bereits in den Wandel hineinbewegt.
Aus zyklischer Perspektive tauchen solche Politiken meist in zwei Phasen auf: Entweder werden sie vorausschauend vorbereitet, um künftige Risiken abzufedern, oder man hat bereits gewisse Anzeichen erkannt. Angesichts der weltweit enger werdenden Liquidität und der größeren Volatilität der heimischen Vermögenswerte wirkt dieses Instrument eher wie eine vorbeugende Maßnahme. Dennoch sollte man klar sehen: Ein Instrument zu haben heißt nicht, dass nichts passieren kann—es bedeutet nur, dass es im Ernstfall einen Puffer gibt. Das eigentliche Problem bleibt weiterhin die Hebelwirkung und die Qualität der Vermögenswerte bei Nichtbanken.
Historisch betrachtet geht jeder Wandel der Finanzierungsstruktur mit neuen Risikopunkten und neuen Aufsichtsinstrumenten einher. Die Spar- und Kreditkrise in den USA in den 1980er-Jahren sowie die Pleiten von Wertpapierfirmen in Japan in den 1990er-Jahren sind ähnliche Lehren. China geht derzeit den Weg der Ausweitung der direkten Finanzierung. Dass Nichtbanken dabei wachsen, ist zwangsläufig—entscheidend ist jedoch, ob das Risikomanagement Schritt halten kann. Dieses Instrument schließt zwar eine Lücke, aber man sollte nicht erwarten, dass es alle Probleme lösen kann.

667
·
--
Verifiziert
Die Dollar-Anleihe-Geschichte der lokalen Finanzierungstableaus ist im Grunde durch. Im Jahr 2024 wurden noch einmal netto rund 20 Milliarden US-Dollar emittiert; bis 2025 wurde daraus dann netto eine Rückzahlung. In den ersten fünf Monaten dieses Jahres wurden bereits netto 6,8 Milliarden zurückgezahlt. Das ist keine „Strategiewende“, sondern eine harte Realität, die durch die Zinsmarge und die Genehmigungsprozesse gemeinsam erzwungen wird.
Die US-Dollar-Zinsen liegen langfristig auf hohem Niveau, und im Vergleich zu den inländischen Zinsen steht die Zinsmarge eben da. Die Refinanzierungskosten für LGFV sind direkt in die Höhe geschnellt; das Spiel, bei dem man sich über „neue Schulden zur Ablösung alter“ über Wasser hält, ließ sich so nicht mehr weiterführen. Noch schlimmer ist, dass sich die Genehmigungszyklen der NDRC auf über ein halbes Jahr verlängert haben. Diese Unsicherheit ist für die Emittenten eine Art implizite Kostenkomponente: Je länger es dauert, desto mehr Variablen kommen hinzu.
Eigentlich ist die Sache nicht kompliziert: Das äußere Umfeld wird enger (US-Dollar ist teuer) + die interne Regulierung wird strenger (Genehmigungen dauern länger) = die Finanzierungskanäle schrumpfen. LGFV steht heute entweder vor der Rückkehr in den Inlandsmarkt oder vor einer echten Entschuldung. Aus früheren Erfahrungen heraus gilt: Das Problem der lokalen Schulden lässt sich nie mit einer Einheitslösung („one size fits all“) beseitigen. Aber diese Runde Rückgang bei den Dollar-Anleihen zeigt zumindest eines: Der bisherige Weg „günstige Auslandsfinanzierung plus Leverage“ ist kurzfristig nicht mehr gangbar.
Die Daten von S&P sind dabei erwähnenswert, nicht weil sie besonders spektakulär sind, sondern weil sie einen Trend untermauern: Wenn externe Liquidität nicht mehr günstig ist und interne Regulierung nicht mehr gelockert wird, verlieren viele „Routine-Operationen“ sehr schnell ihre Wirksamkeit. Als Nächstes stellt sich die Frage, wie LGFV mit dem Refinanzierungsdruck im Inlandsmarkt umgeht – und wie groß der finanzielle Spielraum der lokalen Haushalte noch ist.
379
·
--
Teilweise korrekt
Das Expansionstempo von Kommunalanleihen ist in einem steilen Absturz gefallen: Die durchschnittliche jährliche Wachstumsrate sank von 13% im Zeitraum 2021-2023 auf 4% in 2024-2025. Das bisherige, traditionelle Investitions-Boosting-Modell ist im Wesentlichen zu Ende.
Dahinter steckt die strikte Regulierung zur Eindämmung von Risiken aus lokalen Staatsschulden. Die Entschuldungsmaßnahmen der lokalen Regierungen, etwa die Kürzung von Investitionen in den Ausbau sowie die Anhebung der Hürden für die Projekt-Rendite, sind direkt dafür verantwortlich.
Bemerkenswert ist, dass die Finanzierungskosten dennoch weiter rückläufig sind: von über 6% im Jahr 2021 auf etwa 5% im Jahr 2025. Das liegt an einem lockeren Geldumfeld und daran, dass Finanzinstitute im Rahmen des Entschuldungsprozesses bei der Verlängerung bestehender Schulden Zinssenkungsmaßnahmen durchführen.
Das ist eine typische Kombination aus „Entschuldung durch Bestandskorrektur“ und „Kontrolle der Neuemissionen“. Man bremst die Ausweitung ab, senkt aber die Kosten für bestehende Schulden, um einen harten Absturz zu vermeiden. Kurzfristig sieht es nach einer rationalen Schrumpfung aus, langfristig ist es eine strukturelle Wende im Investitionsmodell der lokalen Regierungen.
Die Zeiten, in denen man früher mit Krediten Infrastruktur baute, um das BIP anzukurbeln, sind wirklich vorbei.
1k
·
--
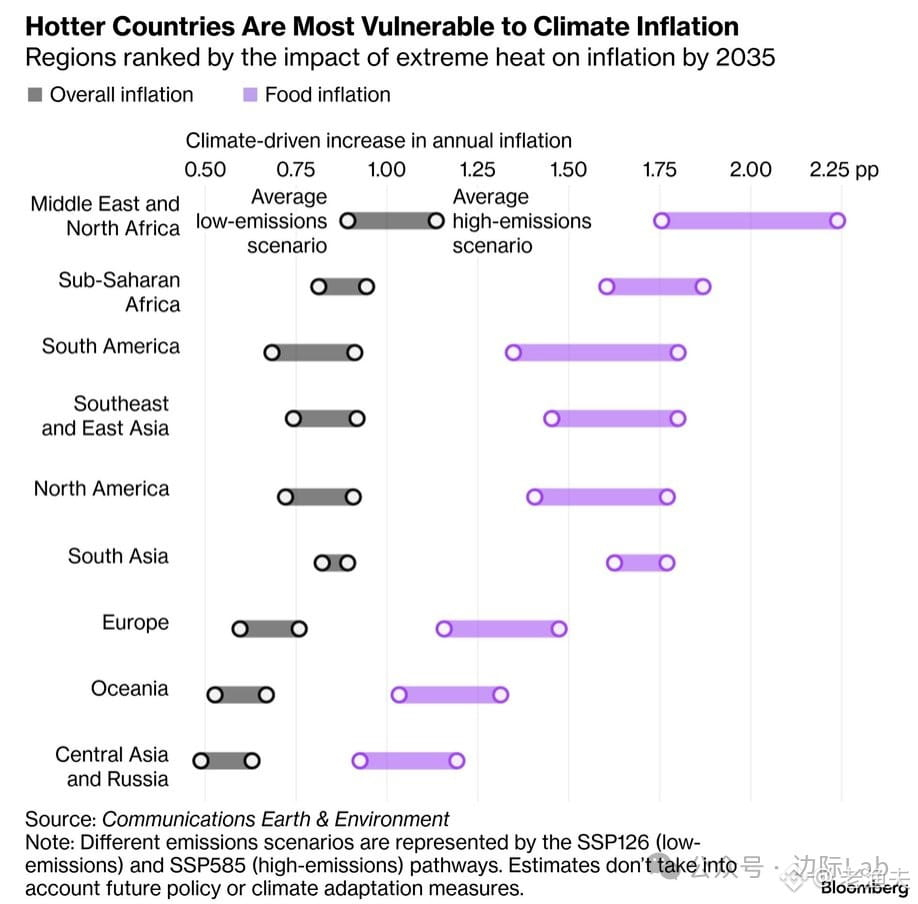
Das Thema „Klima-Inflation“ wurde eigentlich schon in den 1990er-Jahren im Rohstoffsektor diskutiert, damals nahm es jedoch niemand ernst. Heute zeigt sich: Der Schock extremer Wetterereignisse auf die Lebensmittelpreise ist von der Theorie zu einem handfesten Handels-Logikmuster geworden.
Die Studie von Bloomberg nennt Prognosen bis 2035, aber mich interessieren vor allem die Fälle, die gerade jetzt passieren: Indiens Hitzewelle treibt die Inflationsprognose für das Geschäftsjahr 2027 direkt nach oben. In Mexiko verdoppelte sich der Preis für Tomaten wegen nicht-saisonaler Niederschläge und von Krankheiten. In Südkorea wird erwartet, dass die Inflation aufgrund von Hitze und Starkregen um 0,3–0,5 Prozentpunkte steigt. Das sind keine Modellrechnungen, sondern reale Schocks der Lieferketten.
In klimasensitiven Regionen wie dem Nahen Osten, Nordafrika und dem subsaharischen Afrika klingt ein jährlicher Anstieg der Lebensmittelpreise um 1,75–2,25 Prozentpunkte zwar nicht viel. Doch für die reale Kaufkraft und die soziale Stabilität in diesen Regionen ist die Wirkung strukturell. Erinnern Sie sich an den Arabischen Frühling 2010–2011? Dahinter steckten unter anderem die Preistreiber eines sprunghaft gestiegenen Weizenpreises.
Aus Sicht des Tradings ist Klima-Inflation nicht linear. In manchen Jahren kann sie plötzlich aufflammen (z. B. in El-Niño-Jahren), danach wird sie in ruhigen Phasen vom Markt schnell wieder vergessen. Der langfristige Trend ist jedoch klar: Die Häufigkeit extremer Wetterereignisse nimmt zu, und die Volatilität in den Lieferketten für Agrarprodukte wird sich weiter verstärken. Wie man Inflationsschutz in der Asset-Allokation denkt, muss man in den nächsten zehn Jahren möglicherweise neu überdenken.
547
·
--
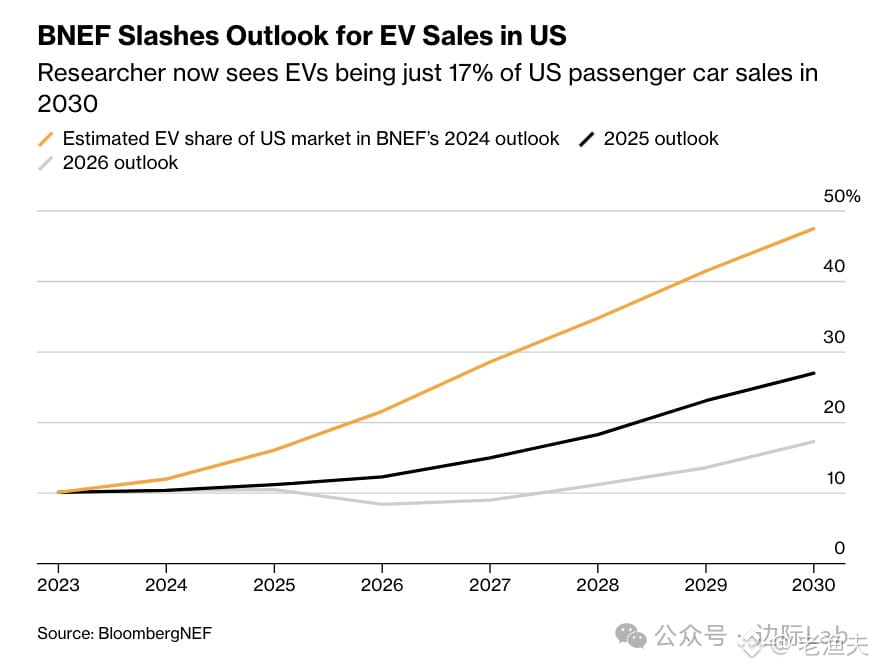
Bloomberg New Energy Finance hat gerade die Prognose für die US-Elektroautoverkäufe bis 2030 von 48 % auf 17 % gekürzt – gegenüber dem Vorjahr. Diese abrupten Rücknahmen sind ein typisches Beispiel für einen politischen Zyklus: Die Trump-Regierung hat die Effizienzstandards geschwächt, die Verkaufsanordnungen für Kalifornien aufgehoben und die bundesweite Subvention in Höhe von 7.500 US-Dollar gestrichen.
Das erinnert mich an die Geschichte der japanischen Solarindustrie in den 90er-Jahren. Als die staatlichen Zuschüsse damals wegfielen, schrumpfte die gesamte Branche sofort. Bei Erneuerbaren bzw. bei „New Energy“ gilt: Solange Technik und Kosten noch nicht wirklich Parität erreicht haben, ist die Politik der entscheidende Hebel.
Aus makroökonomischer Sicht ist das auch eine erneute Umverteilung des Kapitals. Ohne Subventionen müssen Autohersteller den ROI neu berechnen, die Lieferketten passen ihre Kapazitäten an und die erwartete Nachfrage nach Lithium- und Kupfererzen muss ebenfalls neu bewertet werden. Der Markt passt sich immer den politischen Realitäten an – allerdings ist der Anpassungsprozess schmerzhaft.
Die Geschichte zeigt uns: Politikgetriebene Wachstumsraten sind sehr fragil. Nur wenn die Kostenkurve tatsächlich nach unten kommt, kann sich die Industrie selbst tragfähig aufstellen. Aktuell sieht es so aus, als bräuchte der US-Elektroautomarkt noch längere Zeit, um diese Realität zu verdauen.
1
1.8k
·
--
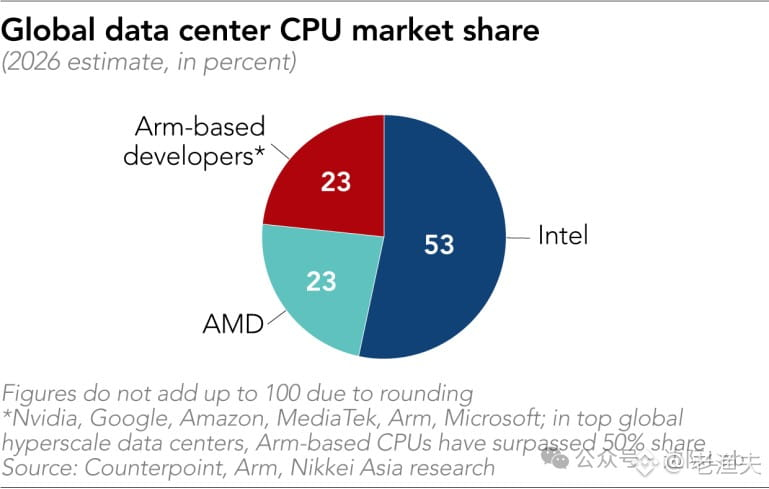
2026 ist eine sehr interessante Zeit für die CPU-Landschaft im Rechenzentrumsbereich – Intel hält insgesamt noch immer 53%, AMD und das Arm-Lager jeweils 23%. Aber die eigentliche Geschichte liegt bei den Hyperscalern: Dort liegt die tatsächliche Einsatzquote von Arm bereits bei über der Hälfte.
Das ist kein Streit um technische Roadmaps, sondern um Stromrealitäten. Für Meta, Google, Amazon und andere Großkunden ist Arm kein Trend hinterherzulaufen, sondern weil die Leistungsaufnahme direkt damit zusammenhängt, ob man noch mehr Racks unterbringen kann und ob sich die Stromrechnung kontrollieren lässt. In heutigen KI-Rechenzentren ist die größte Engstelle nicht mehr die Chip-Produktionskapazität, sondern die Kapazität des Stromnetzes und die Kühlmöglichkeiten.
Intel kann den Markt traditioneller Unternehmen problemlos verteidigen, aber das am schnellsten wachsende Stück vom Kuchen wird gerade neu aufgeteilt. Wenn sich diese strukturelle Veränderung erst einmal als Trägheit etabliert, werden sich Ökosysteme, Software-Anpassungen und die Entwicklergewohnheiten automatisch mitbewegen. Für alte Platzhirsche beginnt die Anpassung an neue Regeln.
412
·
--
Verifiziert
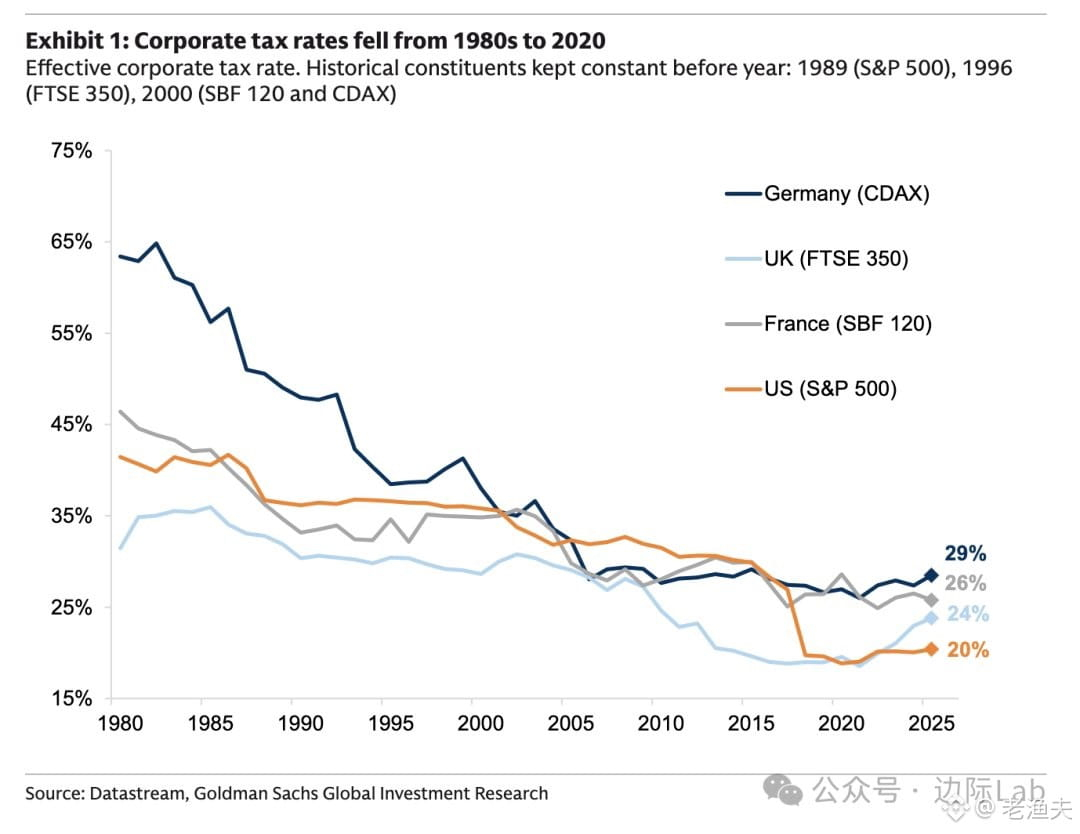
Seit den 1980er-Jahren sind die Unternehmenssteuersätze in den entwickelten Volkswirtschaften kontinuierlich gesunken. Der effektive Steuersatz der US-amerikanischen S&P-500-Unternehmen fiel von rund 40 % auf 20 % im Jahr 2020; in Deutschland, Großbritannien und Frankreich verlief es ähnlich.
Diese Welle von Steuersenkungen begann in der Ära Reagan und Thatcher mit supply-side Reformen, begleitet von Deregulierung, Privatisierungen und ähnlichen Maßnahmen. Damals trugen diese Schritte tatsächlich zur wirtschaftlichen Erholung bei.
Wenn man jedoch heute zurückblickt, ist der jahrzehntelange Zyklus der Steuersenkungen inzwischen am Ende angekommen. In vielen Ländern ist der finanzielle Druck enorm, die Infrastruktur altert, und die Sozialausgaben wachsen stark an. Ein weiteres Mal nur mit Steuersenkungen das Wachstum anzukurbeln, ist nicht mehr realistisch. In den kommenden zehn Jahren dürften die Steuersätze sehr wahrscheinlich nach oben gehen – unabhängig davon, ob es um Unternehmenssteuern, Kapitalertragsteuern oder Steuern auf Vermögen bzw. auf Reiche geht.
Zyklische Wiederholungen: Der politische Pendel schlägt stets zurück. Die vergangenen vierzig Jahre waren die Zeit von Steuersenkungen und Deregulierung. Als Nächstes könnte die Ära von höheren Abgaben und erneuter Regulierung kommen. Auch die Logik der Kapitalallokation muss entsprechend angepasst werden.
1.6k
·
--
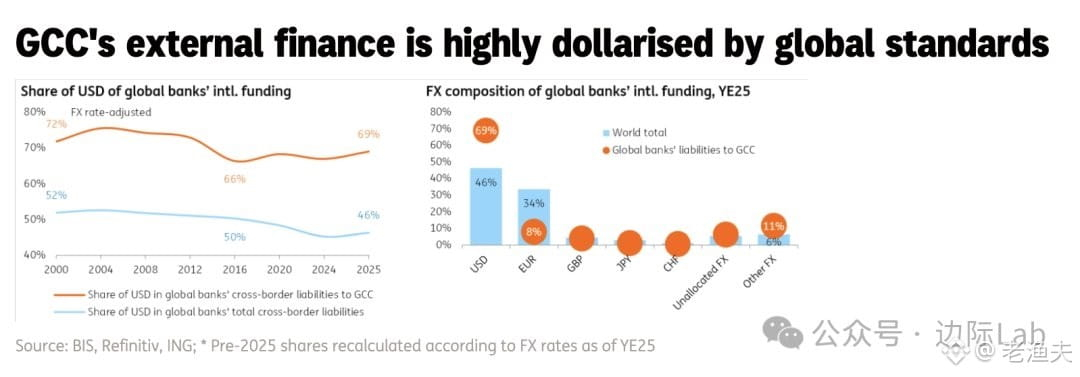
BIS-Daten sind da: Die Dollar-Abhängigkeit der Golfstaaten ist weiterhin erstaunlich – 69 % der grenzüberschreitenden Vermögenswerte sind in US-Dollar denominiert, der globale Durchschnitt liegt bei nur 46 %. Der Euro macht dort lediglich 8 % aus, weltweit sind es 34 %.
Das ist nicht überraschend. Wenn man auf das Wechselkurssystem setzt, das auf den Dollar ausgerichtet ist, dazu die Trägheit bei der Abrechnung in Petrodollars und die fehlende Tiefe der lokalen Kapitalmärkte nimmt, dann fließt das Geld der Golfregion entweder zurück in US-Staatsanleihen und US-Aktien oder über den Dollar-Korridor in London und Singapur ab. Der Euro? Dafür gibt es dort kein entsprechendes Ökosystem.
Spannend ist allerdings: Während die Welt sich von der Dollar-Dominanz abwendet, konzentrieren sich die GCC-Staaten offenbar sogar stärker. Was sagt das aus? Entweder ist ihr Vertrauen in den Dollar noch intakt, oder aber die alternativen Lösungen sind schlicht noch nicht ausreichend ausgereift. Saudi-Arabien und die Vereinigten Arabischen Emirate sprechen in den letzten Jahren zwar über Diversifizierung der Reserven und Yuan-Abrechnungen, aber die Umsetzung erfolgt viel langsamer als die mediale Aufmerksamkeit.
Die Netzwerkeffekte des Dollars sind zu stark – man kann ihn nicht einfach austauschen. Gerade für diese Erdölexporteure ist der Dollar sowohl die Preisdiensteinheit als auch der Anker für die Vermögensallokation. Kurzfristig lässt sich dieses Gefüge nur schwer verändern. Langfristig? Entscheidend wird sein, ob China in den Bereichen Energie, Infrastruktur und finanzielle Rahmen- bzw. Marktinfrastruktur wirklich substanzielle Alternativen liefern kann – und nicht nur über bilaterale Abkommen und politische Stellungnahmen.
Quellenangabe: ING. Es lohnt sich, die weitere Berichterstattung von ihnen zur Entwicklung der Kapitalströme im Nahen Osten im Blick zu behalten.
287
·
--
Verifiziert
Die Schuldenstruktur Indiens ist eigentlich ziemlich interessant. Laut dem IWF liegt die Staatsverschuldung Indiens im Jahr 2025 bei 84,1 % des BIP – deutlich niedriger als in Ländern wie Japan (206,5 %), den USA (123,9 %), Frankreich (116,0 %) oder dem Vereinigten Königreich (100,4 %), die allesamt eher zu den AAA/AA-Ratings zählen, während das Rating Indiens nicht so hoch ausfällt.
Der entscheidende Punkt ist: Mehr als 95 % der indischen Schulden sind in der Landeswährung, der Rupie, denominiert; das Währungsrisiko gegenüber Fremdwährungen liegt bei weniger als 5 % des BIP. Das bedeutet, dass selbst eine Rupienabwertung nicht wie in Schwellenländern üblich eine Schuldenkrise auslöst – es gibt kein Risiko durch eine Währungsfehlanpassung.
Denk an die Lehren aus der Asien-Finanzkrise in den 1990er-Jahren: Thailand, Korea und Indonesien hatten damals in großem Umfang Dollarschulden. Als ihre jeweilige Währung einbrach, verdoppelte sich die Schuldenlast praktisch sofort. Indien hat daraus gelernt und setzt stärker auf Finanzierung in der eigenen Währung.
Die Prognose der Deutschen Bank geht davon aus, dass die Verschuldungsquote bis 2031 auf 77,7 % sinkt – unter der Voraussetzung, dass die Finanzdisziplin gewahrt bleibt und das Wirtschaftswachstum im Bereich von 6–7 % bleibt. Dieser Pfad ist plausibel: Indien steht nicht so stark unter dem Druck einer alternden Bevölkerung wie Europa und Nordamerika – und der Arbeitskräftebonus wirkt noch.
Allerdings lässt sich auch die Logik der Ratingagenturen nachvollziehen: Für sie zählen vor allem die Qualität der Institutionen, das Umfeld der Rechtsstaatlichkeit und die Transparenz der Politik – nicht nur die Schuldenzahlen. In diesen „weichen“ Indikatoren gibt es in Indien tatsächlich noch Aufholbedarf.
Aus Handelsperspektive: Die Rendite indischer Staatsanleihen liegt bei rund 7 %. Da die Schulden überwiegend in der Landeswährung dominieren, beträgt die Inflation etwa 4–5 %; die realen Zinsen sind daher noch einigermaßen vertretbar. Aber bei der Allokation ausländischer Investoren in indische Anleihen muss man die Volatilität der Rupie berücksichtigen – auch wenn es nicht zu einem „Bailout/Default“-Szenario kommt, darf das Währungsrisiko im Carry-Trade nicht unterschätzt werden.

1
1.5k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceLaunchesBinanceIntelligence
125,013 Aufrufe
1,277 Kommentare
🚨 BINANCE HAT KI DIREKT IN DIE BÖRSE INTEGRIERT — UND DAS KÖNNTE DEN PRIVATEN HANDEL VERÄNDERN.
Binance hat offiziell Binance Intelligence eingeführt, eine neue KI-Ebene, die in das Binance-Ökosystem integriert ist. Sie vereint drei Produkte:
Binance AI für den Alltag,
Binance AI Pro für automatisierte Trading-Workflows
und Agent OS für Entwickler, die Finanzagenten entwickeln.
Was Trader interessieren sollte?
Binance AI kann Marktbriefings, intelligente Warnmeldungen, PnL-Zusammenfassungen und personalisierte Informationen bereitstellen. AI Pro wiederum soll eine Trading-Idee in einfachem Englisch in einen visuellen Strategie-Workflow verwandeln.
Das bedeutet, dass es in der nächsten Phase des Börsenwettbewerbs vielleicht nicht mehr um Folgendes geht:
niedrigste Gebühren vs. größte Liquidität.
Sondern darum:
Wer bietet Tradern die beste KI-Ausführungsebene?
Wenn Binance Intelligence tatsächlich für mehr Nutzeraktivität, automatisierte Strategien und häufigeres Trading sorgt, solltest du zuerst $BNB im Blick behalten.
KI-Nutzung ↑
→ Interaktion mit Binance ↑
→ Handelsaktivität ↑
→ Die Story rund um das Ökosystem gewinnt an Stärke.
Der Katalysator, den ich jetzt beobachten würde:
globaler Rollout + Start von AI Pro + messbare Nutzerakzeptanz.
Denn sobald KI dir nicht mehr nur sagt, was am Markt passiert …
… sondern dir hilft, den Trade selbst aufzubauen?
Dann wird das Ganze deutlich mehr als nur ein weiterer Chatbot. 👀
#binancelaunchesbinanceintelligence #EvernorthXRPTreasuryCompletesSPACMerger #ADAGains10%Above$0.27 #ETHUp70%InQ3ButLiquidityFalls #EthStakingExitQueueHits2026High
KimHotbae
·35 Likes
·42.2k Aufrufe
StriveBuys2000BTCFor$169M
4,698 Aufrufe
57 Kommentare
EvernorthXRPTreasuryCompletesSPACMerger
81,165 Aufrufe
841 Kommentare