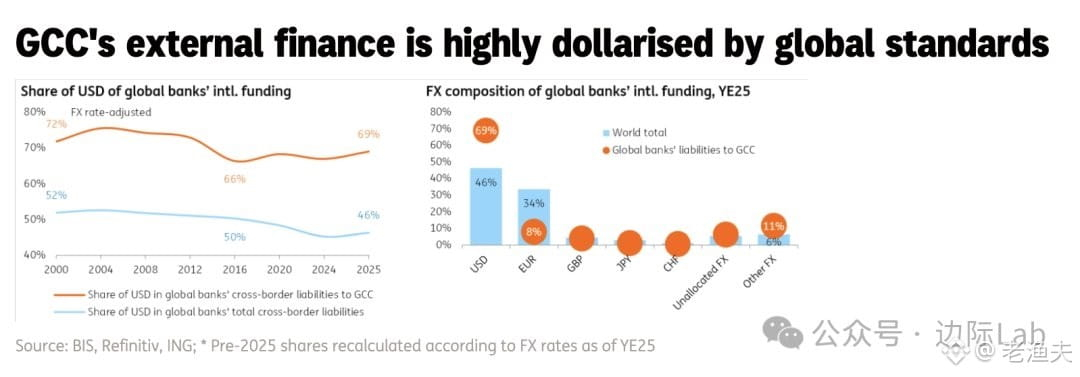
BIS-Daten sind da: Die Dollar-Abhängigkeit der Golfstaaten ist weiterhin erstaunlich – 69 % der grenzüberschreitenden Vermögenswerte sind in US-Dollar denominiert, der globale Durchschnitt liegt bei nur 46 %. Der Euro macht dort lediglich 8 % aus, weltweit sind es 34 %.
Das ist nicht überraschend. Wenn man auf das Wechselkurssystem setzt, das auf den Dollar ausgerichtet ist, dazu die Trägheit bei der Abrechnung in Petrodollars und die fehlende Tiefe der lokalen Kapitalmärkte nimmt, dann fließt das Geld der Golfregion entweder zurück in US-Staatsanleihen und US-Aktien oder über den Dollar-Korridor in London und Singapur ab. Der Euro? Dafür gibt es dort kein entsprechendes Ökosystem.
Spannend ist allerdings: Während die Welt sich von der Dollar-Dominanz abwendet, konzentrieren sich die GCC-Staaten offenbar sogar stärker. Was sagt das aus? Entweder ist ihr Vertrauen in den Dollar noch intakt, oder aber die alternativen Lösungen sind schlicht noch nicht ausreichend ausgereift. Saudi-Arabien und die Vereinigten Arabischen Emirate sprechen in den letzten Jahren zwar über Diversifizierung der Reserven und Yuan-Abrechnungen, aber die Umsetzung erfolgt viel langsamer als die mediale Aufmerksamkeit.
Die Netzwerkeffekte des Dollars sind zu stark – man kann ihn nicht einfach austauschen. Gerade für diese Erdölexporteure ist der Dollar sowohl die Preisdiensteinheit als auch der Anker für die Vermögensallokation. Kurzfristig lässt sich dieses Gefüge nur schwer verändern. Langfristig? Entscheidend wird sein, ob China in den Bereichen Energie, Infrastruktur und finanzielle Rahmen- bzw. Marktinfrastruktur wirklich substanzielle Alternativen liefern kann – und nicht nur über bilaterale Abkommen und politische Stellungnahmen.
Quellenangabe: ING. Es lohnt sich, die weitere Berichterstattung von ihnen zur Entwicklung der Kapitalströme im Nahen Osten im Blick zu behalten.