Das Rohöl-Exportvolumen durch die Straße von Hormus ist tatsächlich auf das Niveau vor dem Krieg zurückgekehrt, aber der Ölpreis pendelt immer noch um die Marke von über 100. Viele verstehen nicht, warum sich das Angebot wieder erholt hat, der Preis jedoch nicht fällt.
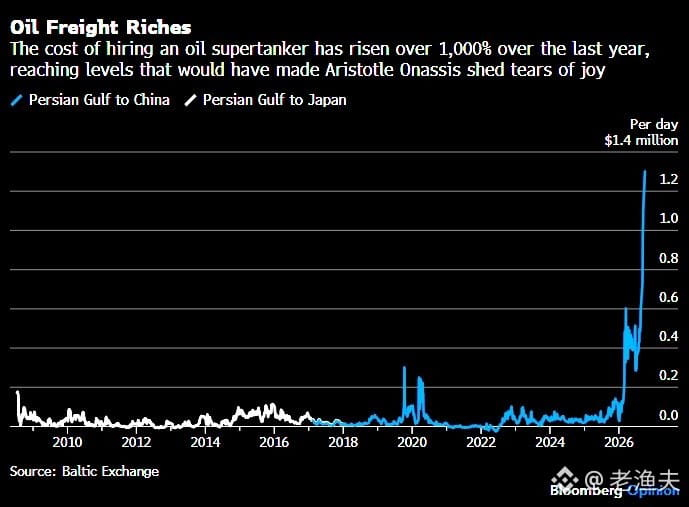
Die Antwort liegt nicht auf der Angebotsseite, sondern in den Transportkosten. Die Frachtraten für Öltanker sind inzwischen auf das Mehrfache des früheren Niveaus explodiert – und steigen weiter. Das bedeutet: Selbst wenn das Rohöl aus den Fördergebieten herauskommt, erhöhen sich die Kosten, um es bis zu den Endmärkten zu transportieren. Am Ende schlagen sich diese höheren Transportkosten im Ölpreis nieder.
Das ist die typische „Supply-Chain-Bottleneck-Preisbildung“ – nicht weil man es nicht produzieren kann, sondern weil man es nicht (oder nur zu sehr teuren Konditionen) transportieren kann. Versicherungsprämien, Umwegkosten, Mangel an Schiffen, geopolitische Risikozuschläge – all das summiert sich in den Frachtkosten.
Historisch kommt so etwas nicht selten vor. Nach der Asienkrise Ende der 90er Jahre blieb der Ölpreis ebenfalls hoch, weil es an Transportkapazitäten mangelte und die Versicherungskosten stark anstiegen, obwohl die OPEC-Produktion ausreichend war. Als der Ölpreis 2008 auf 147 US-Dollar zusteuerte, machten Transport- und finanzielle Spekulationsfaktoren ebenfalls einen großen Anteil aus.
Wenn man sich also den Ölpreis ansieht, sollte man nicht nur auf Produktion und Bestände schauen, sondern auch auf die Kostenstruktur der gesamten Logistikkette. Solange die Transportkosten nicht sinken, wird der Ölpreis nur schwer tatsächlich nachgeben.