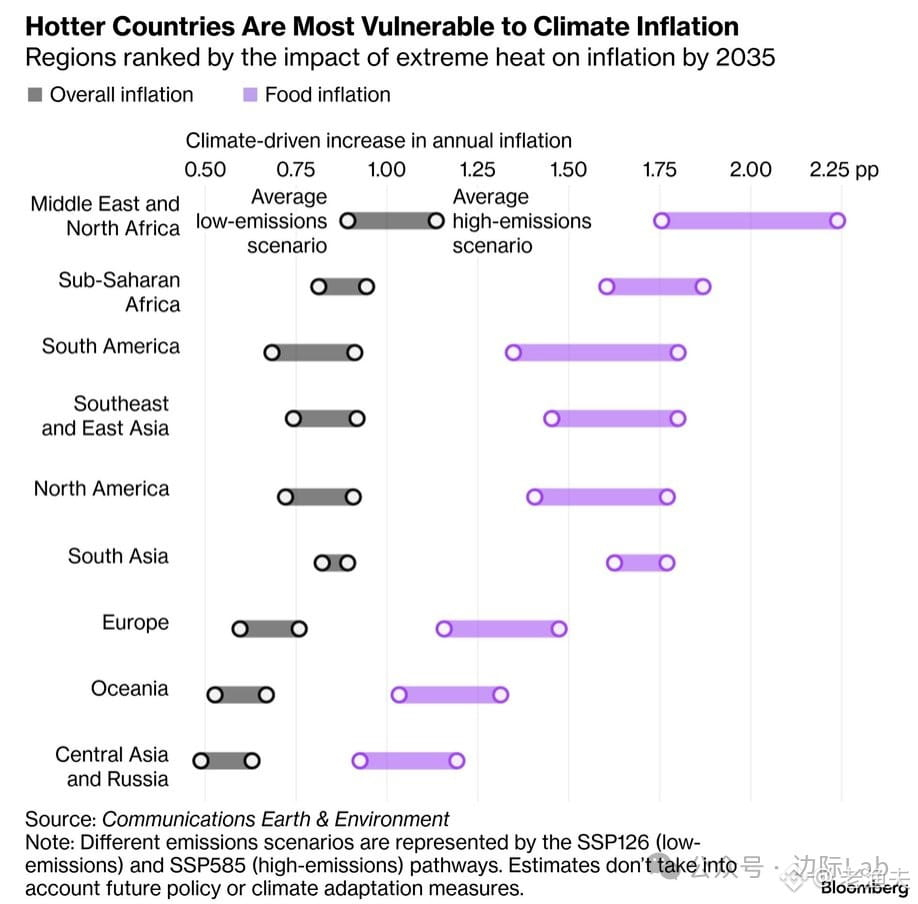
Das Thema „Klima-Inflation“ wurde eigentlich schon in den 1990er-Jahren im Rohstoffsektor diskutiert, damals nahm es jedoch niemand ernst. Heute zeigt sich: Der Schock extremer Wetterereignisse auf die Lebensmittelpreise ist von der Theorie zu einem handfesten Handels-Logikmuster geworden.
Die Studie von Bloomberg nennt Prognosen bis 2035, aber mich interessieren vor allem die Fälle, die gerade jetzt passieren: Indiens Hitzewelle treibt die Inflationsprognose für das Geschäftsjahr 2027 direkt nach oben. In Mexiko verdoppelte sich der Preis für Tomaten wegen nicht-saisonaler Niederschläge und von Krankheiten. In Südkorea wird erwartet, dass die Inflation aufgrund von Hitze und Starkregen um 0,3–0,5 Prozentpunkte steigt. Das sind keine Modellrechnungen, sondern reale Schocks der Lieferketten.
In klimasensitiven Regionen wie dem Nahen Osten, Nordafrika und dem subsaharischen Afrika klingt ein jährlicher Anstieg der Lebensmittelpreise um 1,75–2,25 Prozentpunkte zwar nicht viel. Doch für die reale Kaufkraft und die soziale Stabilität in diesen Regionen ist die Wirkung strukturell. Erinnern Sie sich an den Arabischen Frühling 2010–2011? Dahinter steckten unter anderem die Preistreiber eines sprunghaft gestiegenen Weizenpreises.
Aus Sicht des Tradings ist Klima-Inflation nicht linear. In manchen Jahren kann sie plötzlich aufflammen (z. B. in El-Niño-Jahren), danach wird sie in ruhigen Phasen vom Markt schnell wieder vergessen. Der langfristige Trend ist jedoch klar: Die Häufigkeit extremer Wetterereignisse nimmt zu, und die Volatilität in den Lieferketten für Agrarprodukte wird sich weiter verstärken. Wie man Inflationsschutz in der Asset-Allokation denkt, muss man in den nächsten zehn Jahren möglicherweise neu überdenken.