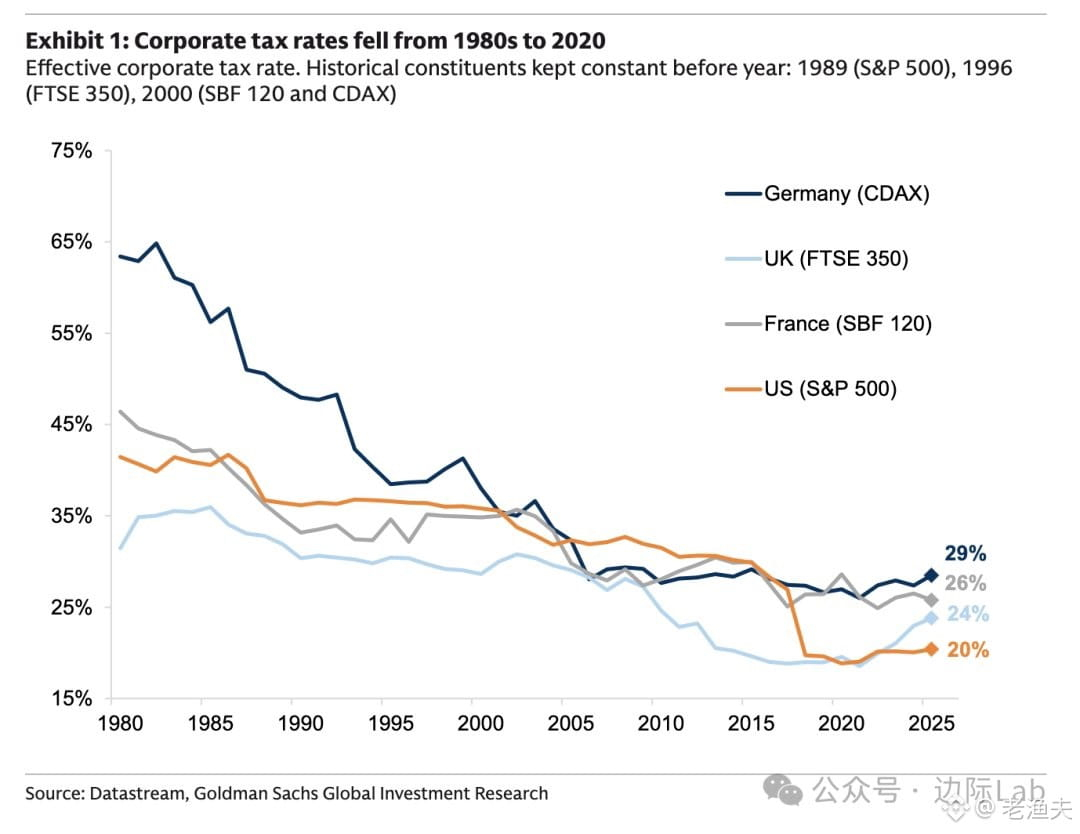
Seit den 1980er-Jahren sind die Unternehmenssteuersätze in den entwickelten Volkswirtschaften kontinuierlich gesunken. Der effektive Steuersatz der US-amerikanischen S&P-500-Unternehmen fiel von rund 40 % auf 20 % im Jahr 2020; in Deutschland, Großbritannien und Frankreich verlief es ähnlich.
Diese Welle von Steuersenkungen begann in der Ära Reagan und Thatcher mit supply-side Reformen, begleitet von Deregulierung, Privatisierungen und ähnlichen Maßnahmen. Damals trugen diese Schritte tatsächlich zur wirtschaftlichen Erholung bei.
Wenn man jedoch heute zurückblickt, ist der jahrzehntelange Zyklus der Steuersenkungen inzwischen am Ende angekommen. In vielen Ländern ist der finanzielle Druck enorm, die Infrastruktur altert, und die Sozialausgaben wachsen stark an. Ein weiteres Mal nur mit Steuersenkungen das Wachstum anzukurbeln, ist nicht mehr realistisch. In den kommenden zehn Jahren dürften die Steuersätze sehr wahrscheinlich nach oben gehen – unabhängig davon, ob es um Unternehmenssteuern, Kapitalertragsteuern oder Steuern auf Vermögen bzw. auf Reiche geht.
Zyklische Wiederholungen: Der politische Pendel schlägt stets zurück. Die vergangenen vierzig Jahre waren die Zeit von Steuersenkungen und Deregulierung. Als Nächstes könnte die Ära von höheren Abgaben und erneuter Regulierung kommen. Auch die Logik der Kapitalallokation muss entsprechend angepasst werden.