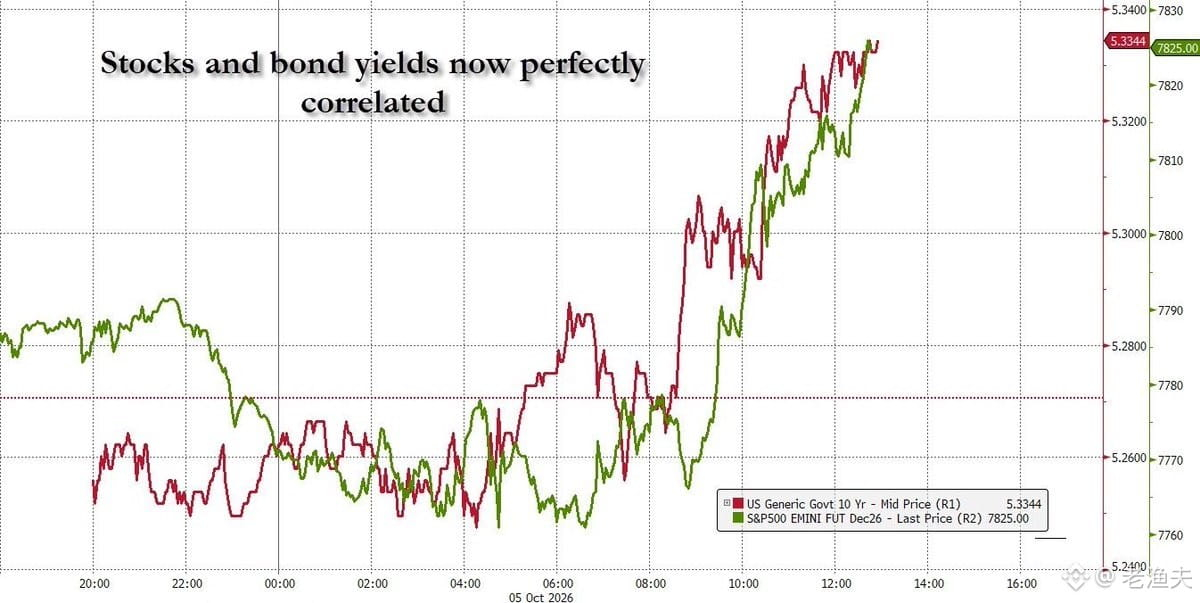
In letzter Zeit haben sich US-Aktien und die Renditen von US-Staatsanleihen tatsächlich synchron entwickelt – das ist ziemlich ungewöhnlich. Normalerweise sollten Aktien und Anleihen negativ korreliert sein: Wenn Aktien fallen, fließt Geld als sicherer Hafen in Anleihen, deren Kurse steigen und deren Renditen sinken. Wenn jetzt aber die Aktien fallen und die Anleiherenditen ebenfalls sinken, was handelt der Markt dann ein? Vielleicht Rezessionserwartungen oder eine Liquiditätsverknappung, sodass alle gleichzeitig Aktien und Anleihen verkaufen, um an Bargeld zu kommen.
Deine Obergrenze von 7 % bei den Anleiherenditen ist durchaus plausibel. Historisch betrachtet waren die Kreditkosten für Staat und Unternehmen tatsächlich kaum noch tragbar, wenn die Rendite zehnjähriger US-Staatsanleihen über 7 % lag. Anfang der 1980er-Jahre erreichte man unter Volcker, als er die Inflation bekämpfte, solche Werte – das war allerdings ein Extremfall. Bei der heutigen Größe der US-Staatsverschuldung würden bei 7 % allein die Zinsausgaben einen Großteil der Staatseinnahmen verschlingen. Im Grunde wäre das der Beginn einer Schuldenspirale.
Das bedeutet aber nicht, dass es auch bei US-Aktien eine entsprechende „Obergrenze“ gibt. Der Bewertungsanker des Aktienmarkts ist der risikofreie Zinssatz zuzüglich einer Risikoprämie. Wenn die Anleiherenditen auf 7 % hochschießen, steigt auch der Diskontierungssatz für Aktien, und die Bewertungen würden stark unter Druck geraten. Im Kern sind Aktien jedoch abgezinste Zahlungsströme aus Unternehmensgewinnen. Solange Unternehmen noch Gewinne erwirtschaften, gibt es theoretisch keine absolute Obergrenze – die Bewertungen werden lediglich im jeweiligen Zinsumfeld neu bewertet.
Das Problem ist derzeit: Wenn Aktien und Anleiherenditen weiterhin positiv korreliert sind, deutet das darauf hin, dass der Markt sich über tiefer liegende Probleme Sorgen macht – möglicherweise über die Tragfähigkeit der Staatsfinanzen, eine austrocknende Liquidität oder schwindendes Vertrauen in die Politik der US-Notenbank. In solchen Phasen versagt die traditionelle Logik der Vermögensaufteilung, und Bargeld wird paradoxerweise zur sichersten Wahl. Historisch kam das nur selten vor, doch jedes Mal ging es mit größeren systemischen Verwerfungen einher.