
000000000x
42 Bài đăng

000000000x
Báo cáo
Chặn người dùng
一个小目标
4 Đang theo dõi
1 Người theo dõi
1 Đã thích
Bài đăng
Tất cả
Video
·
--
Xem bản dịch
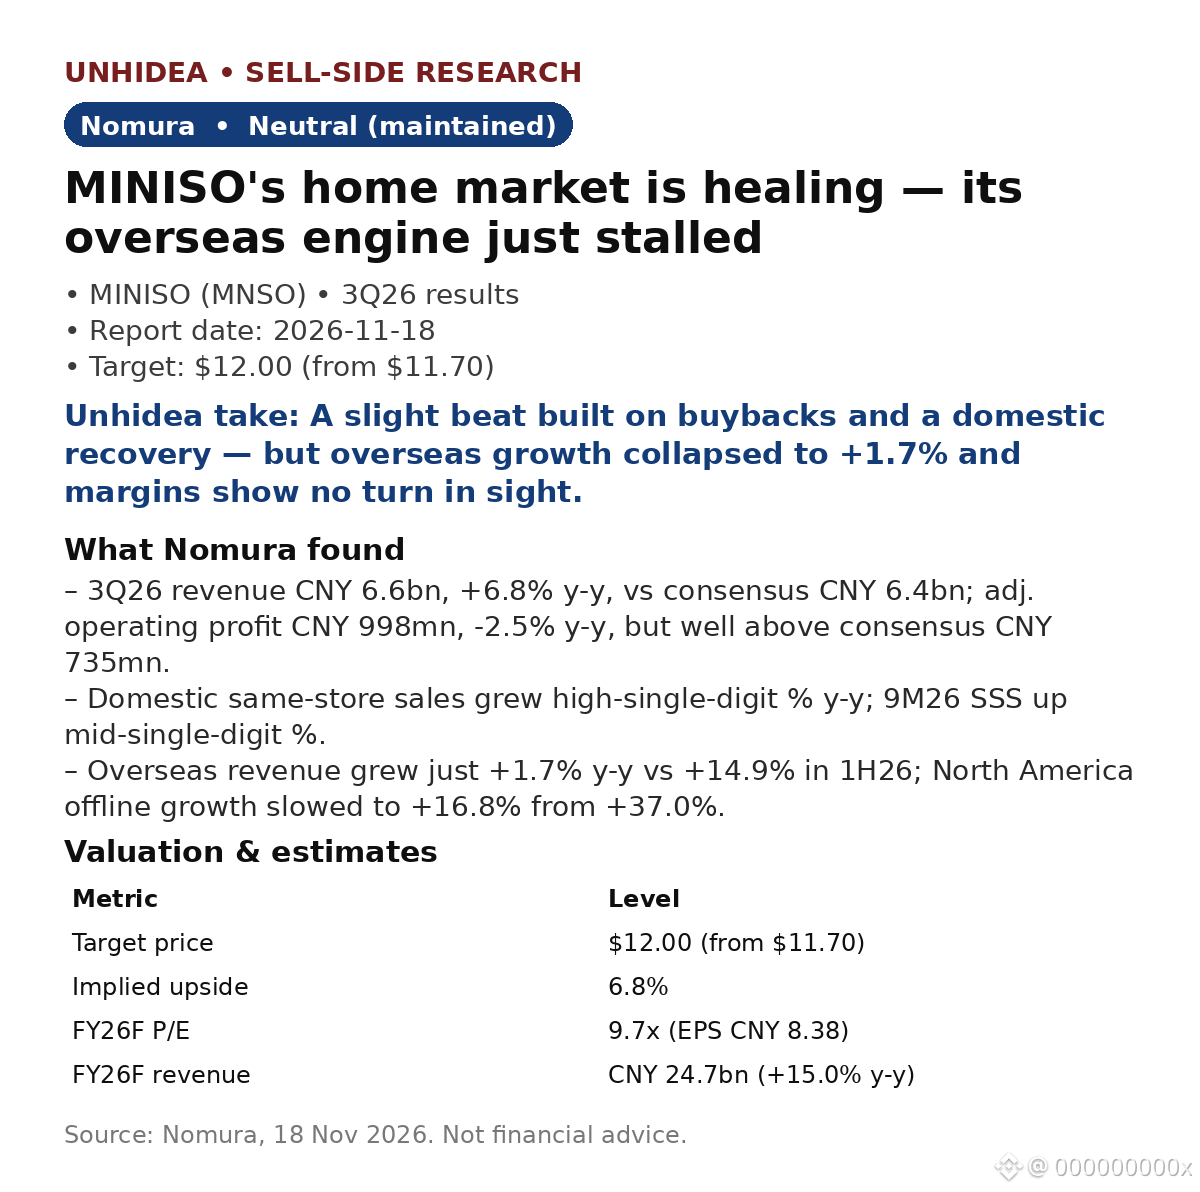
$MNSO: Nomura keeps Neutral — domestic recovery is real, but overseas growth just fell off a cliff
- 3Q26 revenue CNY 6.6bn, +6.8% y-y, ahead of consensus CNY 6.4bn; adj. operating profit CNY 998mn, -2.5% y-y but far above consensus CNY 735mn.
- Domestic same-store sales grew high-single-digit % y-y in 3Q26 (9M26: mid-single-digit %). The home market is healing.
- Overseas is the problem: revenue +1.7% y-y vs +14.9% in 1H26. North America offline growth slowed to +16.8% from +37.0%; overseas inventory hit 271 days (vs 212 a year ago).
- Margins: gross margin +0.6pp y-y, wiped out by sales & distribution costs +2.9pp y-y. Nomura sees no margin turnaround in 4Q26.
- Valuation: target $12.00 (from $11.70, 6.8% upside) at an unchanged 10.0x forward P/E; the stock trades at 9.7x FY26F P/E. FY26F revenue CNY 24.7bn, +15.0% y-y; FD normalized EPS CNY 8.38, -11.7% y-y.
Unhidea take: overseas was the growth story behind MINISO's premium — at +1.7% with 271 days of inventory, that story is on pause. Inventory ties up cash and forces discounting before it shows in margins.
Unhidea take: buybacks of >CNY 1bn (~4.5% of shares) are doing the heavy lifting while normalized EPS still falls 11.7% in FY26F. A cheap stock (9.7x) waiting for an overseas re-acceleration, not a turnaround yet.
Risks: domestic SSS slowdown, overseas uncertainty, intensifying competition.
Source: Nomura, 18 Nov 2026. Not financial advice.
$MNSO: Nomura keeps Neutral — domestic recovery is real, but overseas growth just fell off a cliff
- 3Q26 revenue CNY 6.6bn, +6.8% y-y, ahead of consensus CNY 6.4bn; adj. operating profit CNY 998mn, -2.5% y-y but far above consensus CNY 735mn.
- Domestic same-store sales grew high-single-digit % y-y in 3Q26 (9M26: mid-single-digit %). The home market is healing.
- Overseas is the problem: revenue +1.7% y-y vs +14.9% in 1H26. North America offline growth slowed to +16.8% from +37.0%; overseas inventory hit 271 days (vs 212 a year ago).
- Margins: gross margin +0.6pp y-y, wiped out by sales & distribution costs +2.9pp y-y. Nomura sees no margin turnaround in 4Q26.
- Valuation: target $12.00 (from $11.70, 6.8% upside) at an unchanged 10.0x forward P/E; the stock trades at 9.7x FY26F P/E. FY26F revenue CNY 24.7bn, +15.0% y-y; FD normalized EPS CNY 8.38, -11.7% y-y.
Unhidea take: overseas was the growth story behind MINISO's premium — at +1.7% with 271 days of inventory, that story is on pause. Inventory ties up cash and forces discounting before it shows in margins.
Unhidea take: buybacks of >CNY 1bn (~4.5% of shares) are doing the heavy lifting while normalized EPS still falls 11.7% in FY26F. A cheap stock (9.7x) waiting for an overseas re-acceleration, not a turnaround yet.
Risks: domestic SSS slowdown, overseas uncertainty, intensifying competition.
Source: Nomura, 18 Nov 2026. Not financial advice.
- 3Q26 revenue CNY 6.6bn, +6.8% y-y, ahead of consensus CNY 6.4bn; adj. operating profit CNY 998mn, -2.5% y-y but far above consensus CNY 735mn.
- Domestic same-store sales grew high-single-digit % y-y in 3Q26 (9M26: mid-single-digit %). The home market is healing.
- Overseas is the problem: revenue +1.7% y-y vs +14.9% in 1H26. North America offline growth slowed to +16.8% from +37.0%; overseas inventory hit 271 days (vs 212 a year ago).
- Margins: gross margin +0.6pp y-y, wiped out by sales & distribution costs +2.9pp y-y. Nomura sees no margin turnaround in 4Q26.
- Valuation: target $12.00 (from $11.70, 6.8% upside) at an unchanged 10.0x forward P/E; the stock trades at 9.7x FY26F P/E. FY26F revenue CNY 24.7bn, +15.0% y-y; FD normalized EPS CNY 8.38, -11.7% y-y.
Unhidea take: overseas was the growth story behind MINISO's premium — at +1.7% with 271 days of inventory, that story is on pause. Inventory ties up cash and forces discounting before it shows in margins.
Unhidea take: buybacks of >CNY 1bn (~4.5% of shares) are doing the heavy lifting while normalized EPS still falls 11.7% in FY26F. A cheap stock (9.7x) waiting for an overseas re-acceleration, not a turnaround yet.
Risks: domestic SSS slowdown, overseas uncertainty, intensifying competition.
Source: Nomura, 18 Nov 2026. Not financial advice.
MNSOUS-0,21%
12
·
--
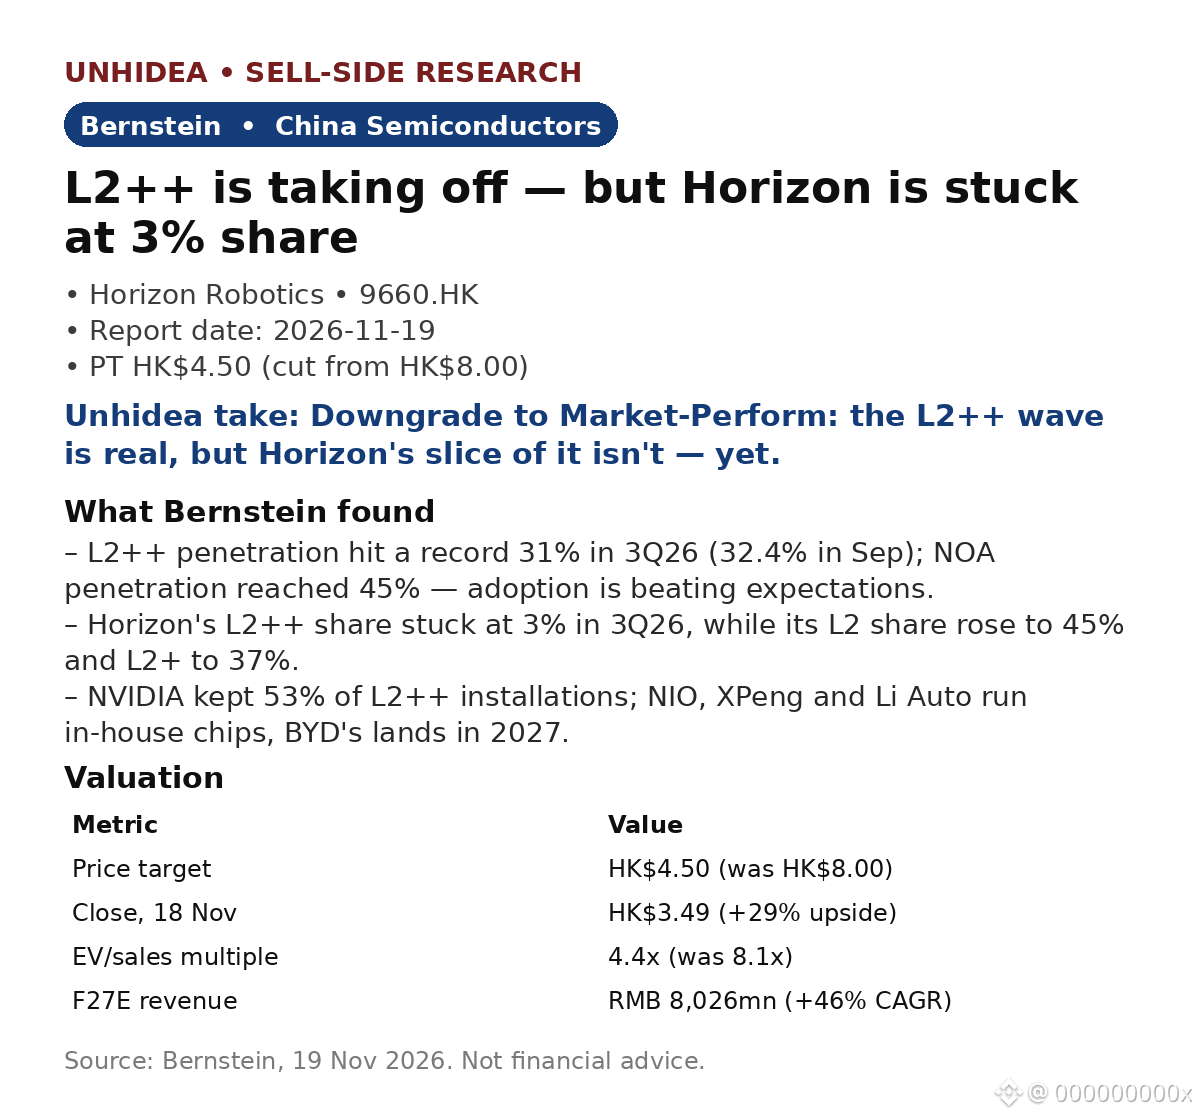
$9660.HK: Bernstein hạ xếp hạng Horizon Robotics xuống Mức hiệu suất thị trường, giảm mạnh giá mục tiêu từ HK$8.00 xuống HK$4.50 — L2++ đang bùng nổ, nhưng Horizon lại bỏ lỡ
- Làn sóng là có thật: tỷ lệ thâm nhập L2++ đạt mức kỷ lục 31% trong Q3/26 (32.4% trong tháng 9) và NOA đạt 45% — mức độ ứng dụng đang vượt kỳ vọng của Bernstein.
- Thị phần của Horizon thì không: thị phần L2++ của hãng vẫn ở mức 3% trong Q3/26, dù thị phần L2 tăng lên 45% và L2+ lên 37%. Các hợp đồng thiết kế và doanh số mẫu xe HSD liên tục không đạt kỳ vọng.
- Áp lực cạnh tranh: NVIDIA nắm 53% số lượt lắp đặt L2++ trong Q3/26; NIO, XPeng và Li Auto đã sử dụng chip tự phát triển, chip của BYD sẽ ra mắt vào năm 2027, còn Chery đang phát triển chip riêng.
- Gió ngược từ cả hai phía: doanh số xe du lịch Trung Quốc giảm 25% so với cùng kỳ năm trước trong Q3/26, và Horizon đang chuyển hướng sang mô hình Cấp phép & Dịch vụ có mức độ hiển thị thấp hơn.
- Định giá: giá mục tiêu HK$4.50 cao hơn 29% so với giá đóng cửa HK$3.49 (ngày 18 tháng 11), dựa trên bội số EV/doanh thu 4.4x (trước đây là 8.1x) áp dụng cho doanh thu 2BF là RMB11.8bn. Doanh thu F27E đạt RMB8,026mn (CAGR +46.1%) — tăng trưởng không phải vấn đề, mà là thị phần.
Nhận định của Unhidea: báo cáo xem đây là vấn đề riêng của Horizon, nhưng mức thâm nhập 31% cùng thị phần 53% của NVIDIA cho thấy cuộc đua chip thương mại đang tập trung quanh nhà cung cấp dẫn đầu — với mọi nhà cung cấp chip thương mại khác, thị phần giờ đây được quyết định bởi lựa chọn tự phát triển chip của các OEM.
Nhận định của Unhidea: nếu SoC tự phát triển của BYD ra mắt vào năm 2027 như kế hoạch, hai khách hàng chủ chốt của Horizon (BYD, VW) sẽ trở thành toàn bộ luận điểm đầu tư — hãy theo dõi thông báo về các hợp đồng thiết kế, thay vì doanh thu hàng quý, như chỉ báo dẫn dắt.
Rủi ro: OEM tự phát triển chip, chu kỳ ngành ô tô Trung Quốc suy yếu, khả năng chuyển đổi hợp đồng thiết kế L2++ và mức độ hiển thị của mô hình cấp phép.
Nguồn: Bernstein, ngày 19 tháng 11 năm 2026. Không phải lời khuyên tài chính.
$9660.HK: Bernstein hạ xếp hạng Horizon Robotics xuống Mức hiệu suất thị trường, giảm mạnh giá mục tiêu từ HK$8.00 xuống HK$4.50 — L2++ đang bùng nổ, nhưng Horizon lại bỏ lỡ
- Làn sóng là có thật: tỷ lệ thâm nhập L2++ đạt mức kỷ lục 31% trong Q3/26 (32.4% trong tháng 9) và NOA đạt 45% — mức độ ứng dụng đang vượt kỳ vọng của Bernstein.
- Thị phần của Horizon thì không: thị phần L2++ của hãng vẫn ở mức 3% trong Q3/26, dù thị phần L2 tăng lên 45% và L2+ lên 37%. Các hợp đồng thiết kế và doanh số mẫu xe HSD liên tục không đạt kỳ vọng.
- Áp lực cạnh tranh: NVIDIA nắm 53% số lượt lắp đặt L2++ trong Q3/26; NIO, XPeng và Li Auto đã sử dụng chip tự phát triển, chip của BYD sẽ ra mắt vào năm 2027, còn Chery đang phát triển chip riêng.
- Gió ngược từ cả hai phía: doanh số xe du lịch Trung Quốc giảm 25% so với cùng kỳ năm trước trong Q3/26, và Horizon đang chuyển hướng sang mô hình Cấp phép & Dịch vụ có mức độ hiển thị thấp hơn.
- Định giá: giá mục tiêu HK$4.50 cao hơn 29% so với giá đóng cửa HK$3.49 (ngày 18 tháng 11), dựa trên bội số EV/doanh thu 4.4x (trước đây là 8.1x) áp dụng cho doanh thu 2BF là RMB11.8bn. Doanh thu F27E đạt RMB8,026mn (CAGR +46.1%) — tăng trưởng không phải vấn đề, mà là thị phần.
Nhận định của Unhidea: báo cáo xem đây là vấn đề riêng của Horizon, nhưng mức thâm nhập 31% cùng thị phần 53% của NVIDIA cho thấy cuộc đua chip thương mại đang tập trung quanh nhà cung cấp dẫn đầu — với mọi nhà cung cấp chip thương mại khác, thị phần giờ đây được quyết định bởi lựa chọn tự phát triển chip của các OEM.
Nhận định của Unhidea: nếu SoC tự phát triển của BYD ra mắt vào năm 2027 như kế hoạch, hai khách hàng chủ chốt của Horizon (BYD, VW) sẽ trở thành toàn bộ luận điểm đầu tư — hãy theo dõi thông báo về các hợp đồng thiết kế, thay vì doanh thu hàng quý, như chỉ báo dẫn dắt.
Rủi ro: OEM tự phát triển chip, chu kỳ ngành ô tô Trung Quốc suy yếu, khả năng chuyển đổi hợp đồng thiết kế L2++ và mức độ hiển thị của mô hình cấp phép.
Nguồn: Bernstein, ngày 19 tháng 11 năm 2026. Không phải lời khuyên tài chính.
- Làn sóng là có thật: tỷ lệ thâm nhập L2++ đạt mức kỷ lục 31% trong Q3/26 (32.4% trong tháng 9) và NOA đạt 45% — mức độ ứng dụng đang vượt kỳ vọng của Bernstein.
- Thị phần của Horizon thì không: thị phần L2++ của hãng vẫn ở mức 3% trong Q3/26, dù thị phần L2 tăng lên 45% và L2+ lên 37%. Các hợp đồng thiết kế và doanh số mẫu xe HSD liên tục không đạt kỳ vọng.
- Áp lực cạnh tranh: NVIDIA nắm 53% số lượt lắp đặt L2++ trong Q3/26; NIO, XPeng và Li Auto đã sử dụng chip tự phát triển, chip của BYD sẽ ra mắt vào năm 2027, còn Chery đang phát triển chip riêng.
- Gió ngược từ cả hai phía: doanh số xe du lịch Trung Quốc giảm 25% so với cùng kỳ năm trước trong Q3/26, và Horizon đang chuyển hướng sang mô hình Cấp phép & Dịch vụ có mức độ hiển thị thấp hơn.
- Định giá: giá mục tiêu HK$4.50 cao hơn 29% so với giá đóng cửa HK$3.49 (ngày 18 tháng 11), dựa trên bội số EV/doanh thu 4.4x (trước đây là 8.1x) áp dụng cho doanh thu 2BF là RMB11.8bn. Doanh thu F27E đạt RMB8,026mn (CAGR +46.1%) — tăng trưởng không phải vấn đề, mà là thị phần.
Nhận định của Unhidea: báo cáo xem đây là vấn đề riêng của Horizon, nhưng mức thâm nhập 31% cùng thị phần 53% của NVIDIA cho thấy cuộc đua chip thương mại đang tập trung quanh nhà cung cấp dẫn đầu — với mọi nhà cung cấp chip thương mại khác, thị phần giờ đây được quyết định bởi lựa chọn tự phát triển chip của các OEM.
Nhận định của Unhidea: nếu SoC tự phát triển của BYD ra mắt vào năm 2027 như kế hoạch, hai khách hàng chủ chốt của Horizon (BYD, VW) sẽ trở thành toàn bộ luận điểm đầu tư — hãy theo dõi thông báo về các hợp đồng thiết kế, thay vì doanh thu hàng quý, như chỉ báo dẫn dắt.
Rủi ro: OEM tự phát triển chip, chu kỳ ngành ô tô Trung Quốc suy yếu, khả năng chuyển đổi hợp đồng thiết kế L2++ và mức độ hiển thị của mô hình cấp phép.
Nguồn: Bernstein, ngày 19 tháng 11 năm 2026. Không phải lời khuyên tài chính.
NVDA-4,14%
LIUS-1,17%
125
·
--
Xem bản dịch
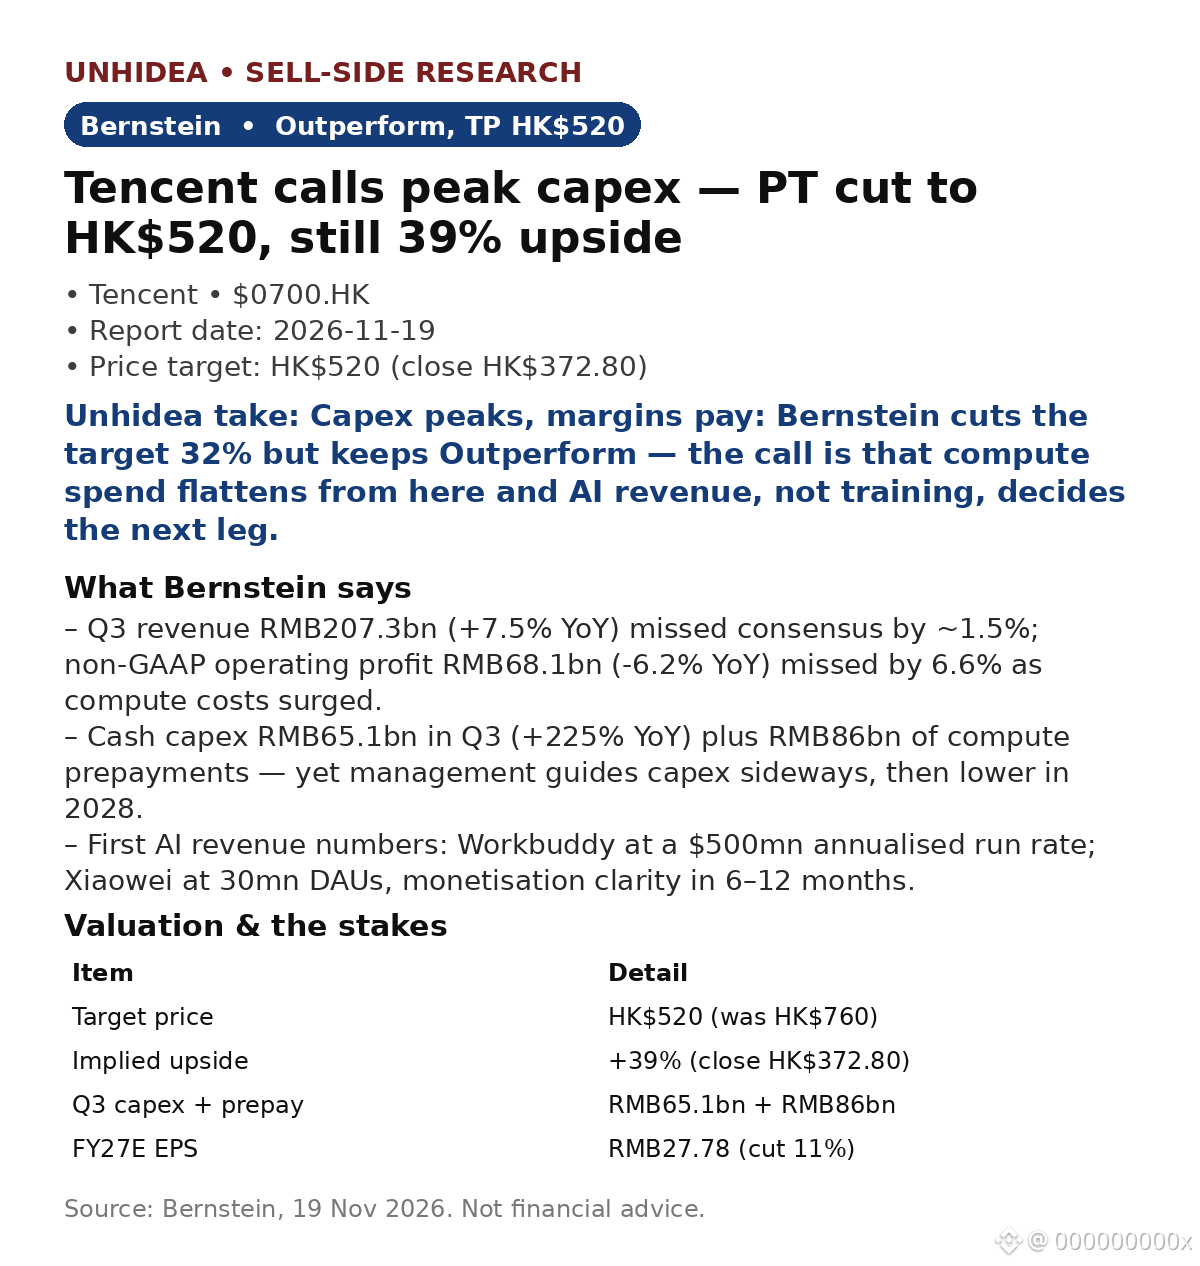
$0700.HK: Tencent calls peak capex — Bernstein keeps Outperform, PT HK$520 (cut from HK$760)
- Q3 revenue RMB207.3bn (+7.5% YoY), ~1.5% below consensus; non-GAAP operating profit RMB68.1bn (-6.2% YoY), 6.6% below consensus — compute costs did the damage.
- Capex is the story: RMB65.1bn in Q3 (+225% YoY) plus RMB86bn of compute prepayments — yet management says capex tracks sideways, then falls in 2028. Bernstein: the second name after Sony to call hardware costs unsustainable.
- The bill: bandwidth & server costs +132% YoY, non-staff R&D +152%. Ads still +18.8% to RMB43.0bn, gaming +4.6% to RMB66.5bn, FBS +9.4% to RMB63.7bn. Core operating profit ex-AI spend +8% to RMB83.3bn.
- First AI revenue numbers: Workbuddy at a $500mn annualised run rate; Xiaowei at 30mn DAUs, monetisation in 6–12 months. US chip curbs delay training, not inference revenue, Bernstein says.
- Valuation: PT HK$520 is +39% vs the HK$372.80 close (18 Nov), near the HK$370 52-week low, on ~11x trailing earnings after a 38% YTD slide; FY27E EPS cut 11% to RMB27.78.
Unhidea take: peak capex is the debate beyond Tencent — if a buyer of this scale flattens spend, the AI hardware cycle's duration is the question.
Unhidea take: Tencent trades at ~11x while the AI option is unpriced — Workbuddy and Xiaowei are the first hard numbers; if monetisation lands, Bernstein's 16x FY+1 multiple is the re-rating path.
Risks: US chip curbs, China macro, gaming comps, AI monetisation timing.
Source: Bernstein, 19 Nov 2026. Not financial advice.
$0700.HK: Tencent calls peak capex — Bernstein keeps Outperform, PT HK$520 (cut from HK$760)
- Q3 revenue RMB207.3bn (+7.5% YoY), ~1.5% below consensus; non-GAAP operating profit RMB68.1bn (-6.2% YoY), 6.6% below consensus — compute costs did the damage.
- Capex is the story: RMB65.1bn in Q3 (+225% YoY) plus RMB86bn of compute prepayments — yet management says capex tracks sideways, then falls in 2028. Bernstein: the second name after Sony to call hardware costs unsustainable.
- The bill: bandwidth & server costs +132% YoY, non-staff R&D +152%. Ads still +18.8% to RMB43.0bn, gaming +4.6% to RMB66.5bn, FBS +9.4% to RMB63.7bn. Core operating profit ex-AI spend +8% to RMB83.3bn.
- First AI revenue numbers: Workbuddy at a $500mn annualised run rate; Xiaowei at 30mn DAUs, monetisation in 6–12 months. US chip curbs delay training, not inference revenue, Bernstein says.
- Valuation: PT HK$520 is +39% vs the HK$372.80 close (18 Nov), near the HK$370 52-week low, on ~11x trailing earnings after a 38% YTD slide; FY27E EPS cut 11% to RMB27.78.
Unhidea take: peak capex is the debate beyond Tencent — if a buyer of this scale flattens spend, the AI hardware cycle's duration is the question.
Unhidea take: Tencent trades at ~11x while the AI option is unpriced — Workbuddy and Xiaowei are the first hard numbers; if monetisation lands, Bernstein's 16x FY+1 multiple is the re-rating path.
Risks: US chip curbs, China macro, gaming comps, AI monetisation timing.
Source: Bernstein, 19 Nov 2026. Not financial advice.
- Q3 revenue RMB207.3bn (+7.5% YoY), ~1.5% below consensus; non-GAAP operating profit RMB68.1bn (-6.2% YoY), 6.6% below consensus — compute costs did the damage.
- Capex is the story: RMB65.1bn in Q3 (+225% YoY) plus RMB86bn of compute prepayments — yet management says capex tracks sideways, then falls in 2028. Bernstein: the second name after Sony to call hardware costs unsustainable.
- The bill: bandwidth & server costs +132% YoY, non-staff R&D +152%. Ads still +18.8% to RMB43.0bn, gaming +4.6% to RMB66.5bn, FBS +9.4% to RMB63.7bn. Core operating profit ex-AI spend +8% to RMB83.3bn.
- First AI revenue numbers: Workbuddy at a $500mn annualised run rate; Xiaowei at 30mn DAUs, monetisation in 6–12 months. US chip curbs delay training, not inference revenue, Bernstein says.
- Valuation: PT HK$520 is +39% vs the HK$372.80 close (18 Nov), near the HK$370 52-week low, on ~11x trailing earnings after a 38% YTD slide; FY27E EPS cut 11% to RMB27.78.
Unhidea take: peak capex is the debate beyond Tencent — if a buyer of this scale flattens spend, the AI hardware cycle's duration is the question.
Unhidea take: Tencent trades at ~11x while the AI option is unpriced — Workbuddy and Xiaowei are the first hard numbers; if monetisation lands, Bernstein's 16x FY+1 multiple is the re-rating path.
Risks: US chip curbs, China macro, gaming comps, AI monetisation timing.
Source: Bernstein, 19 Nov 2026. Not financial advice.
114
·
--
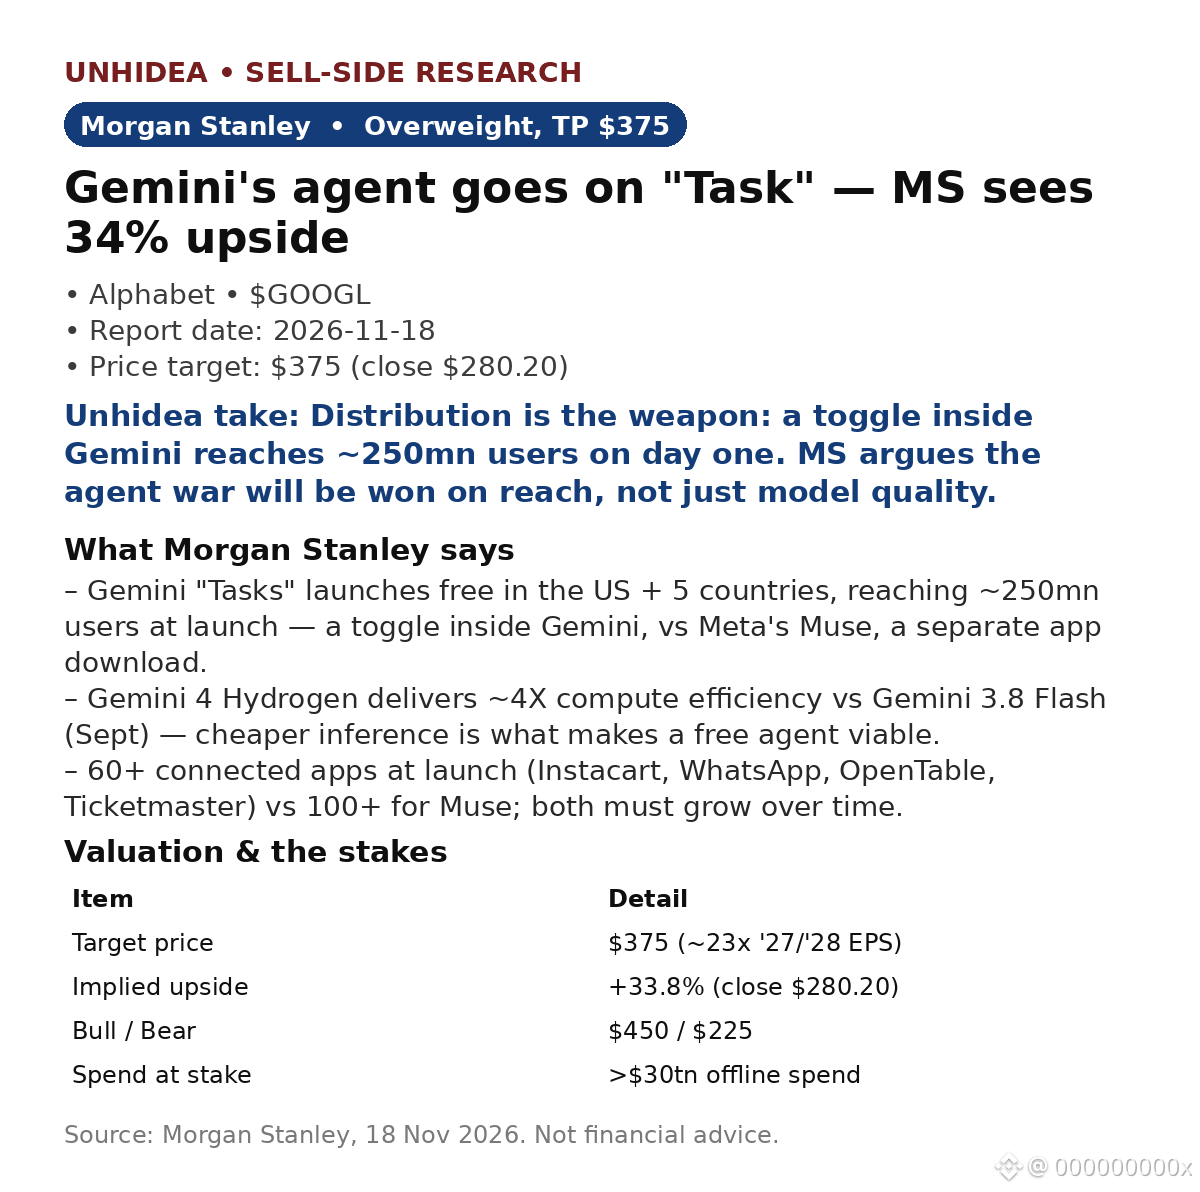
$GOOGL: Tác nhân của Gemini giờ đã có trong “Tasks” — Morgan Stanley duy trì đánh giá Tăng tỷ trọng, giá mục tiêu $375 (+34% so với giá đóng cửa $280.20 ngày 17/11)
- “Tasks” được triển khai miễn phí tại Mỹ và 5 quốc gia khác, phục vụ khoảng 250 triệu người dùng — là một nút bật/tắt ngay trong Gemini (hơn 1 tỷ MAU), không cần tải ứng dụng. Muse của Meta là ứng dụng riêng với khoảng 12 triệu MAU (dữ liệu bên thứ ba).
- Gemini 4 Hydrogen đạt hiệu suất tính toán cao hơn khoảng 4 lần so với Gemini 3.8 Flash (tháng 9). Meta đặt mục tiêu cải thiện chi phí gấp 10 lần cho Muse vào năm 2027 — hiệu suất sẽ quyết định ai đủ khả năng cung cấp tác nhân miễn phí.
- Có hơn 60 ứng dụng kết nối khi ra mắt (Instacart, WhatsApp, OpenTable), so với hơn 100 ứng dụng của Muse. MS nhận định: các tác nhân mở rộng quy mô trước sẽ giành được nhiều khách hàng doanh nghiệp hơn — điều này có lợi cho Google.
- Điểm đáng lưu ý: tìm kiếm kiếm tiền từ khoảng 20–40% giá trị giao dịch, trong khi hoa hồng từ tác nhân chỉ ở mức vài phần trăm. Nếu Tasks chuyển hướng truy vấn mà không làm tăng chi tiêu, nó sẽ bào mòn nguồn lợi nhuận có biên cao nhất của Google.
- MS nhận thấy có hơn $30tn chi tiêu ngoại tuyến đang chờ khai thác; kịch bản lạc quan là $450, kịch bản bi quan là $225. Cổ phiếu tăng 0,8% lên $282.44 ngày 18/11 (sau báo cáo, Finnhub), thấp hơn khoảng 31% so với mức đỉnh $408.61.
Nhận định của Unhidea: cuộc chiến tác nhân là cuộc chiến phân phối — một nút bật/tắt hiển thị trước một tỷ người dùng có lợi thế hơn việc phải tải ứng dụng. Phép thử là liệu Tasks có trở thành thói quen hay chỉ là màn trình diễn.
Nhận định của Unhidea: hãy theo dõi tìm kiếm, không phải Tasks. Nếu mua sắm qua tác nhân tăng trưởng trong khi tìm kiếm chậm lại, hệ số định giá sẽ co lại — mức giá mục tiêu $375 của MS giả định hoạt động tìm kiếm vẫn bền vững.
Rủi ro: tìm kiếm bị ăn mòn, cạnh tranh từ Meta/Amazon, chi tiêu vốn cho AI/ROIC, quy định.
Nguồn: Morgan Stanley, 18/11/2026. Đây không phải lời khuyên tài chính.
$GOOGL : Tác nhân của Gemini giờ đã có trong “Tasks” — Morgan Stanley duy trì đánh giá Tăng tỷ trọng, giá mục tiêu $375 (+34% so với giá đóng cửa $280.20 ngày 17/11)
- “Tasks” được triển khai miễn phí tại Mỹ và 5 quốc gia khác, phục vụ khoảng 250 triệu người dùng — là một nút bật/tắt ngay trong Gemini (hơn 1 tỷ MAU), không cần tải ứng dụng. Muse của Meta là ứng dụng riêng với khoảng 12 triệu MAU (dữ liệu bên thứ ba).
- Gemini 4 Hydrogen đạt hiệu suất tính toán cao hơn khoảng 4 lần so với Gemini 3.8 Flash (tháng 9). Meta đặt mục tiêu cải thiện chi phí gấp 10 lần cho Muse vào năm 2027 — hiệu suất sẽ quyết định ai đủ khả năng cung cấp tác nhân miễn phí.
- Có hơn 60 ứng dụng kết nối khi ra mắt (Instacart, WhatsApp, OpenTable), so với hơn 100 ứng dụng của Muse. MS nhận định: các tác nhân mở rộng quy mô trước sẽ giành được nhiều khách hàng doanh nghiệp hơn — điều này có lợi cho Google.
- Điểm đáng lưu ý: tìm kiếm kiếm tiền từ khoảng 20–40% giá trị giao dịch, trong khi hoa hồng từ tác nhân chỉ ở mức vài phần trăm. Nếu Tasks chuyển hướng truy vấn mà không làm tăng chi tiêu, nó sẽ bào mòn nguồn lợi nhuận có biên cao nhất của Google.
- MS nhận thấy có hơn $30tn chi tiêu ngoại tuyến đang chờ khai thác; kịch bản lạc quan là $450, kịch bản bi quan là $225. Cổ phiếu tăng 0,8% lên $282.44 ngày 18/11 (sau báo cáo, Finnhub), thấp hơn khoảng 31% so với mức đỉnh $408.61.
Nhận định của Unhidea: cuộc chiến tác nhân là cuộc chiến phân phối — một nút bật/tắt hiển thị trước một tỷ người dùng có lợi thế hơn việc phải tải ứng dụng. Phép thử là liệu Tasks có trở thành thói quen hay chỉ là màn trình diễn.
Nhận định của Unhidea: hãy theo dõi tìm kiếm, không phải Tasks. Nếu mua sắm qua tác nhân tăng trưởng trong khi tìm kiếm chậm lại, hệ số định giá sẽ co lại — mức giá mục tiêu $375 của MS giả định hoạt động tìm kiếm vẫn bền vững.
Rủi ro: tìm kiếm bị ăn mòn, cạnh tranh từ Meta/Amazon, chi tiêu vốn cho AI/ROIC, quy định.
Nguồn: Morgan Stanley, 18/11/2026. Đây không phải lời khuyên tài chính.
- “Tasks” được triển khai miễn phí tại Mỹ và 5 quốc gia khác, phục vụ khoảng 250 triệu người dùng — là một nút bật/tắt ngay trong Gemini (hơn 1 tỷ MAU), không cần tải ứng dụng. Muse của Meta là ứng dụng riêng với khoảng 12 triệu MAU (dữ liệu bên thứ ba).
- Gemini 4 Hydrogen đạt hiệu suất tính toán cao hơn khoảng 4 lần so với Gemini 3.8 Flash (tháng 9). Meta đặt mục tiêu cải thiện chi phí gấp 10 lần cho Muse vào năm 2027 — hiệu suất sẽ quyết định ai đủ khả năng cung cấp tác nhân miễn phí.
- Có hơn 60 ứng dụng kết nối khi ra mắt (Instacart, WhatsApp, OpenTable), so với hơn 100 ứng dụng của Muse. MS nhận định: các tác nhân mở rộng quy mô trước sẽ giành được nhiều khách hàng doanh nghiệp hơn — điều này có lợi cho Google.
- Điểm đáng lưu ý: tìm kiếm kiếm tiền từ khoảng 20–40% giá trị giao dịch, trong khi hoa hồng từ tác nhân chỉ ở mức vài phần trăm. Nếu Tasks chuyển hướng truy vấn mà không làm tăng chi tiêu, nó sẽ bào mòn nguồn lợi nhuận có biên cao nhất của Google.
- MS nhận thấy có hơn $30tn chi tiêu ngoại tuyến đang chờ khai thác; kịch bản lạc quan là $450, kịch bản bi quan là $225. Cổ phiếu tăng 0,8% lên $282.44 ngày 18/11 (sau báo cáo, Finnhub), thấp hơn khoảng 31% so với mức đỉnh $408.61.
Nhận định của Unhidea: cuộc chiến tác nhân là cuộc chiến phân phối — một nút bật/tắt hiển thị trước một tỷ người dùng có lợi thế hơn việc phải tải ứng dụng. Phép thử là liệu Tasks có trở thành thói quen hay chỉ là màn trình diễn.
Nhận định của Unhidea: hãy theo dõi tìm kiếm, không phải Tasks. Nếu mua sắm qua tác nhân tăng trưởng trong khi tìm kiếm chậm lại, hệ số định giá sẽ co lại — mức giá mục tiêu $375 của MS giả định hoạt động tìm kiếm vẫn bền vững.
Rủi ro: tìm kiếm bị ăn mòn, cạnh tranh từ Meta/Amazon, chi tiêu vốn cho AI/ROIC, quy định.
Nguồn: Morgan Stanley, 18/11/2026. Đây không phải lời khuyên tài chính.
89
·
--
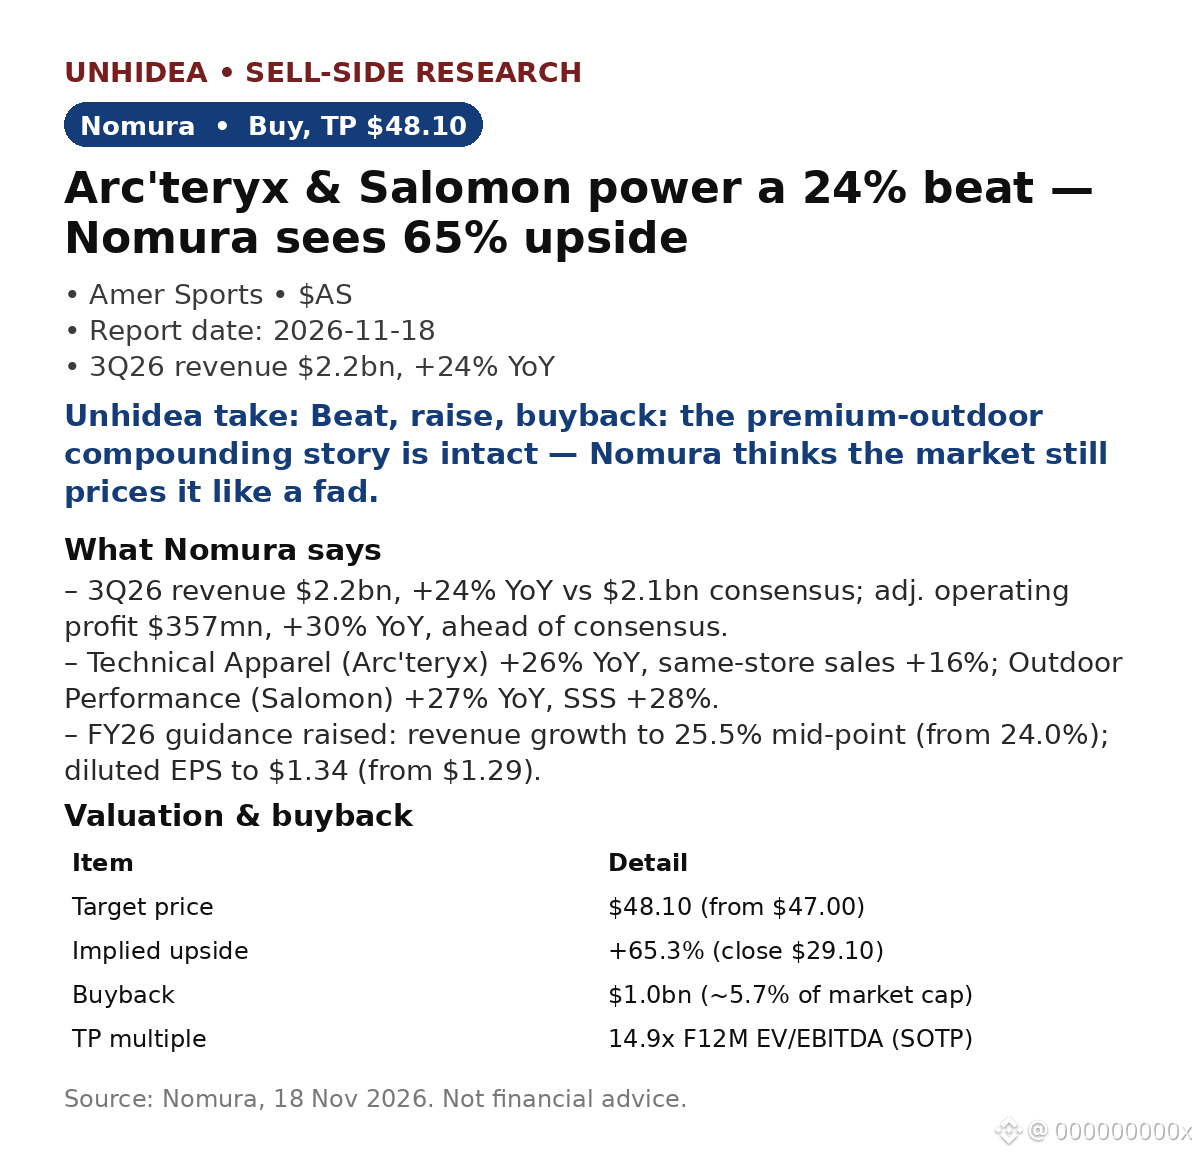
$AS: Arc'teryx & Salomon tạo cú vượt kỳ vọng 24% — Nomura nhắc lại khuyến nghị Mua, giá mục tiêu $48.10 (tiềm năng tăng 65%)
- Doanh thu Q3/26 đạt $2.2bn, tăng 24% so với cùng kỳ, so với mức đồng thuận $2.1bn. Lợi nhuận hoạt động điều chỉnh đạt $357mn, tăng 30% so với cùng kỳ, vượt mức đồng thuận. EPS điều chỉnh đạt $0.42, so với dự báo $0.35.
- Mảng Trang phục kỹ thuật (Arc'teryx) tăng 26% so với cùng kỳ, doanh số cùng cửa hàng tăng 16%; mảng Hiệu suất ngoài trời (Salomon) tăng 27% so với cùng kỳ, doanh số cùng cửa hàng tăng 28%. Mảng Bóng & Vợt tăng 12%, nhưng biên lợi nhuận giảm 2.1 điểm phần trăm do đầu tư vào Wilson.
- Nâng dự báo: tăng trưởng doanh thu FY26 lên 25.5% (từ 24.0%); EPS pha loãng lên $1.34 (từ $1.29). Chương trình mua lại cổ phiếu trị giá $1bn (khoảng 5.7% vốn hóa thị trường) tạo mức hỗ trợ cho giá cổ phiếu.
- Cổ phiếu tăng 3.9% lên $30.24 vào ngày 17/11 trong khi S&P giảm khoảng 1%, sau đó tăng 2.3% lên $30.95 vào ngày 18/11 (dữ liệu thị trường sau báo cáo). Giá mục tiêu theo phương pháp SOTP tương đương EV/EBITDA dự phóng 14.9 lần.
Nhận định của Unhidea: hai thương hiệu tăng trưởng 26–27% với sức mạnh định giá từ kênh DTC, cùng chương trình mua lại cổ phiếu tạo mức hỗ trợ — thị trường vẫn định giá Amer như một nhà bán lẻ mang tính chu kỳ; mức tăng 65% mà Nomura dự báo cho thấy đây là một nền tảng thương hiệu.
Nhận định của Unhidea: giới phân tích đang chia rẽ — UBS hạ giá mục tiêu xuống $56, Nomura giữ ở mức $48.10, cả hai đều khuyến nghị Mua. Khoảng cách đó chính là vấn đề tranh luận: nên áp dụng hệ số định giá nào cho một doanh nghiệp tăng trưởng 25% với biên lợi nhuận gộp 59.3%?
Rủi ro: Wilson kéo lùi kết quả, thực thi chiến lược DTC, thuế quan/tỷ giá, đà giảm tốc của người tiêu dùng phân khúc cao cấp.
Nguồn: Nomura, ngày 18/11/2026. Giá sau báo cáo: Finnhub/dữ liệu thị trường. Không phải lời khuyên tài chính.
$AS: Arc'teryx & Salomon tạo cú vượt kỳ vọng 24% — Nomura nhắc lại khuyến nghị Mua, giá mục tiêu $48.10 (tiềm năng tăng 65%)
- Doanh thu Q3/26 đạt $2.2bn, tăng 24% so với cùng kỳ, so với mức đồng thuận $2.1bn. Lợi nhuận hoạt động điều chỉnh đạt $357mn, tăng 30% so với cùng kỳ, vượt mức đồng thuận. EPS điều chỉnh đạt $0.42, so với dự báo $0.35.
- Mảng Trang phục kỹ thuật (Arc'teryx) tăng 26% so với cùng kỳ, doanh số cùng cửa hàng tăng 16%; mảng Hiệu suất ngoài trời (Salomon) tăng 27% so với cùng kỳ, doanh số cùng cửa hàng tăng 28%. Mảng Bóng & Vợt tăng 12%, nhưng biên lợi nhuận giảm 2.1 điểm phần trăm do đầu tư vào Wilson.
- Nâng dự báo: tăng trưởng doanh thu FY26 lên 25.5% (từ 24.0%); EPS pha loãng lên $1.34 (từ $1.29). Chương trình mua lại cổ phiếu trị giá $1bn (khoảng 5.7% vốn hóa thị trường) tạo mức hỗ trợ cho giá cổ phiếu.
- Cổ phiếu tăng 3.9% lên $30.24 vào ngày 17/11 trong khi S&P giảm khoảng 1%, sau đó tăng 2.3% lên $30.95 vào ngày 18/11 (dữ liệu thị trường sau báo cáo). Giá mục tiêu theo phương pháp SOTP tương đương EV/EBITDA dự phóng 14.9 lần.
Nhận định của Unhidea: hai thương hiệu tăng trưởng 26–27% với sức mạnh định giá từ kênh DTC, cùng chương trình mua lại cổ phiếu tạo mức hỗ trợ — thị trường vẫn định giá Amer như một nhà bán lẻ mang tính chu kỳ; mức tăng 65% mà Nomura dự báo cho thấy đây là một nền tảng thương hiệu.
Nhận định của Unhidea: giới phân tích đang chia rẽ — UBS hạ giá mục tiêu xuống $56, Nomura giữ ở mức $48.10, cả hai đều khuyến nghị Mua. Khoảng cách đó chính là vấn đề tranh luận: nên áp dụng hệ số định giá nào cho một doanh nghiệp tăng trưởng 25% với biên lợi nhuận gộp 59.3%?
Rủi ro: Wilson kéo lùi kết quả, thực thi chiến lược DTC, thuế quan/tỷ giá, đà giảm tốc của người tiêu dùng phân khúc cao cấp.
Nguồn: Nomura, ngày 18/11/2026. Giá sau báo cáo: Finnhub/dữ liệu thị trường. Không phải lời khuyên tài chính.
- Doanh thu Q3/26 đạt $2.2bn, tăng 24% so với cùng kỳ, so với mức đồng thuận $2.1bn. Lợi nhuận hoạt động điều chỉnh đạt $357mn, tăng 30% so với cùng kỳ, vượt mức đồng thuận. EPS điều chỉnh đạt $0.42, so với dự báo $0.35.
- Mảng Trang phục kỹ thuật (Arc'teryx) tăng 26% so với cùng kỳ, doanh số cùng cửa hàng tăng 16%; mảng Hiệu suất ngoài trời (Salomon) tăng 27% so với cùng kỳ, doanh số cùng cửa hàng tăng 28%. Mảng Bóng & Vợt tăng 12%, nhưng biên lợi nhuận giảm 2.1 điểm phần trăm do đầu tư vào Wilson.
- Nâng dự báo: tăng trưởng doanh thu FY26 lên 25.5% (từ 24.0%); EPS pha loãng lên $1.34 (từ $1.29). Chương trình mua lại cổ phiếu trị giá $1bn (khoảng 5.7% vốn hóa thị trường) tạo mức hỗ trợ cho giá cổ phiếu.
- Cổ phiếu tăng 3.9% lên $30.24 vào ngày 17/11 trong khi S&P giảm khoảng 1%, sau đó tăng 2.3% lên $30.95 vào ngày 18/11 (dữ liệu thị trường sau báo cáo). Giá mục tiêu theo phương pháp SOTP tương đương EV/EBITDA dự phóng 14.9 lần.
Nhận định của Unhidea: hai thương hiệu tăng trưởng 26–27% với sức mạnh định giá từ kênh DTC, cùng chương trình mua lại cổ phiếu tạo mức hỗ trợ — thị trường vẫn định giá Amer như một nhà bán lẻ mang tính chu kỳ; mức tăng 65% mà Nomura dự báo cho thấy đây là một nền tảng thương hiệu.
Nhận định của Unhidea: giới phân tích đang chia rẽ — UBS hạ giá mục tiêu xuống $56, Nomura giữ ở mức $48.10, cả hai đều khuyến nghị Mua. Khoảng cách đó chính là vấn đề tranh luận: nên áp dụng hệ số định giá nào cho một doanh nghiệp tăng trưởng 25% với biên lợi nhuận gộp 59.3%?
Rủi ro: Wilson kéo lùi kết quả, thực thi chiến lược DTC, thuế quan/tỷ giá, đà giảm tốc của người tiêu dùng phân khúc cao cấp.
Nguồn: Nomura, ngày 18/11/2026. Giá sau báo cáo: Finnhub/dữ liệu thị trường. Không phải lời khuyên tài chính.
ASUS-0,25%
75
·
--
Xem bản dịch
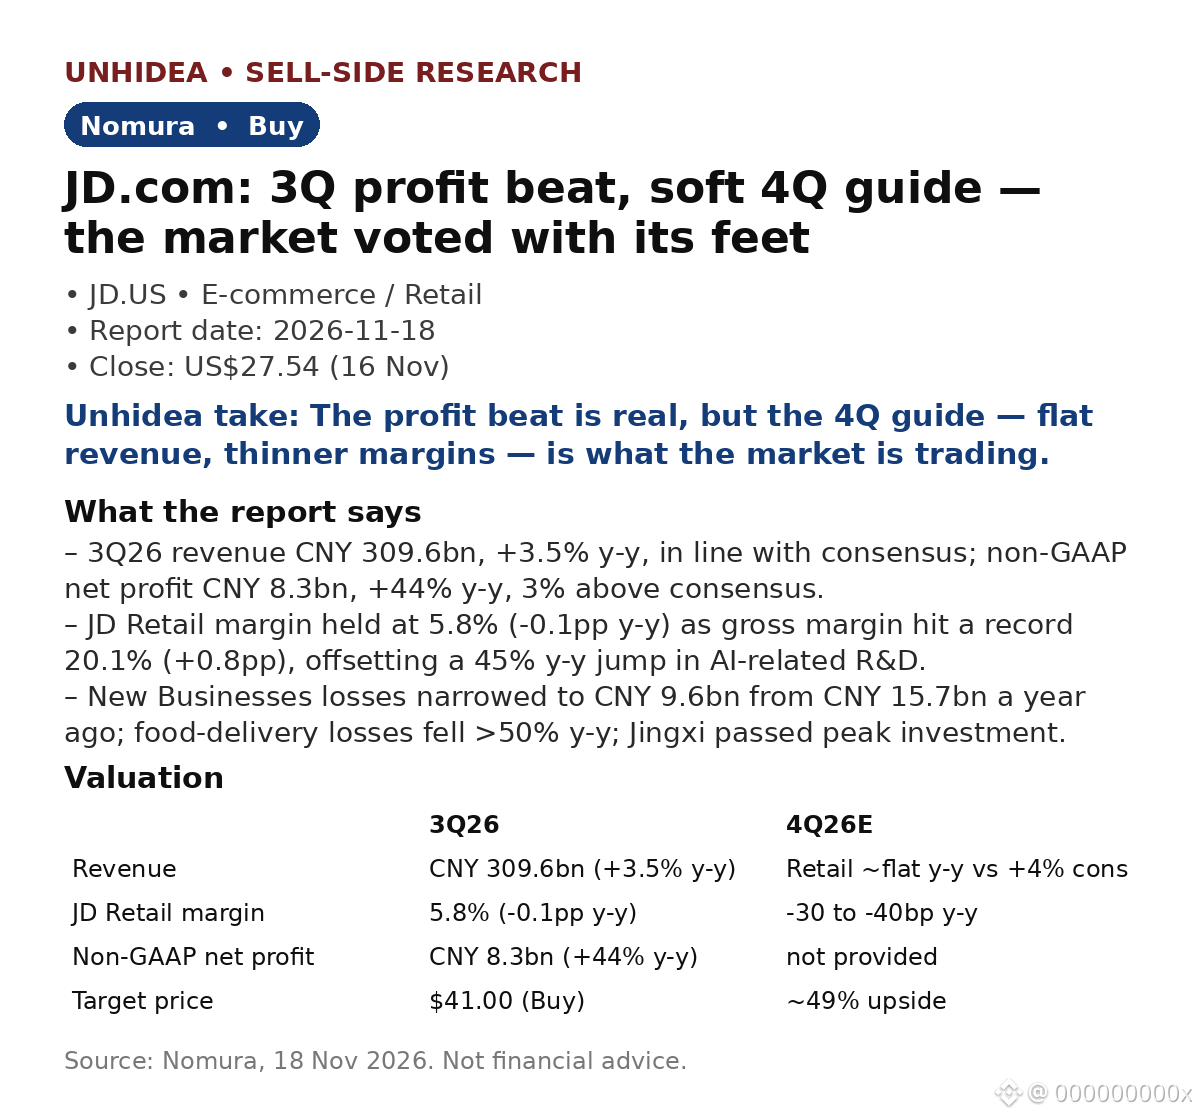
JD.com ($JD): Nomura stays Buy at $41 — a 3Q profit beat, a soft 4Q guide, and a market that voted with its feet
- 3Q26 revenue CNY 309.6bn, +3.5% y-y, in line; non-GAAP net profit CNY 8.3bn, +44% y-y, 3% above consensus; non-GAAP op profit CNY 7.3bn, 15% above consensus.
- JD Retail held a 5.8% margin (-0.1pp y-y); gross margin hit a record 20.1% (+0.8pp), offsetting a 45% y-y jump in AI R&D.
- New Businesses losses narrowed to CNY 9.6bn from CNY 15.7bn a year ago; food-delivery losses fell >50% y-y.
- But 4Q looks soft: JD Retail revenue seen flat y-y vs +4% consensus; margin -30 to -40bp y-y vs -10bp expected.
- Valuation: the $41 target implies 8.5x FY27E P/E vs 5.7x now — ~49% upside vs the $27.54 close on 16 Nov.
Unhidea take: the beat is real but backward-looking — the market is pricing the 4Q guide, not the 3Q print.
Unhidea take: JD's story is now margin discipline, not growth — shrinking losses matter more than a flat top line.
Market reaction: shares fell 7.7% on 17 Nov to $25.43, then 2.0% more on 18 Nov to $24.92 (Finnhub).
Risks: weak consumption; competition; CECONYOMY integration (deal closed 12 Nov).
Source: Nomura, 18 Nov 2026. Not financial advice.
JD.com ($JD): Nomura stays Buy at $41 — a 3Q profit beat, a soft 4Q guide, and a market that voted with its feet
- 3Q26 revenue CNY 309.6bn, +3.5% y-y, in line; non-GAAP net profit CNY 8.3bn, +44% y-y, 3% above consensus; non-GAAP op profit CNY 7.3bn, 15% above consensus.
- JD Retail held a 5.8% margin (-0.1pp y-y); gross margin hit a record 20.1% (+0.8pp), offsetting a 45% y-y jump in AI R&D.
- New Businesses losses narrowed to CNY 9.6bn from CNY 15.7bn a year ago; food-delivery losses fell >50% y-y.
- But 4Q looks soft: JD Retail revenue seen flat y-y vs +4% consensus; margin -30 to -40bp y-y vs -10bp expected.
- Valuation: the $41 target implies 8.5x FY27E P/E vs 5.7x now — ~49% upside vs the $27.54 close on 16 Nov.
Unhidea take: the beat is real but backward-looking — the market is pricing the 4Q guide, not the 3Q print.
Unhidea take: JD's story is now margin discipline, not growth — shrinking losses matter more than a flat top line.
Market reaction: shares fell 7.7% on 17 Nov to $25.43, then 2.0% more on 18 Nov to $24.92 (Finnhub).
Risks: weak consumption; competition; CECONYOMY integration (deal closed 12 Nov).
Source: Nomura, 18 Nov 2026. Not financial advice.
- 3Q26 revenue CNY 309.6bn, +3.5% y-y, in line; non-GAAP net profit CNY 8.3bn, +44% y-y, 3% above consensus; non-GAAP op profit CNY 7.3bn, 15% above consensus.
- JD Retail held a 5.8% margin (-0.1pp y-y); gross margin hit a record 20.1% (+0.8pp), offsetting a 45% y-y jump in AI R&D.
- New Businesses losses narrowed to CNY 9.6bn from CNY 15.7bn a year ago; food-delivery losses fell >50% y-y.
- But 4Q looks soft: JD Retail revenue seen flat y-y vs +4% consensus; margin -30 to -40bp y-y vs -10bp expected.
- Valuation: the $41 target implies 8.5x FY27E P/E vs 5.7x now — ~49% upside vs the $27.54 close on 16 Nov.
Unhidea take: the beat is real but backward-looking — the market is pricing the 4Q guide, not the 3Q print.
Unhidea take: JD's story is now margin discipline, not growth — shrinking losses matter more than a flat top line.
Market reaction: shares fell 7.7% on 17 Nov to $25.43, then 2.0% more on 18 Nov to $24.92 (Finnhub).
Risks: weak consumption; competition; CECONYOMY integration (deal closed 12 Nov).
Source: Nomura, 18 Nov 2026. Not financial advice.
JDUS+1,00%
4
·
--
Xem bản dịch
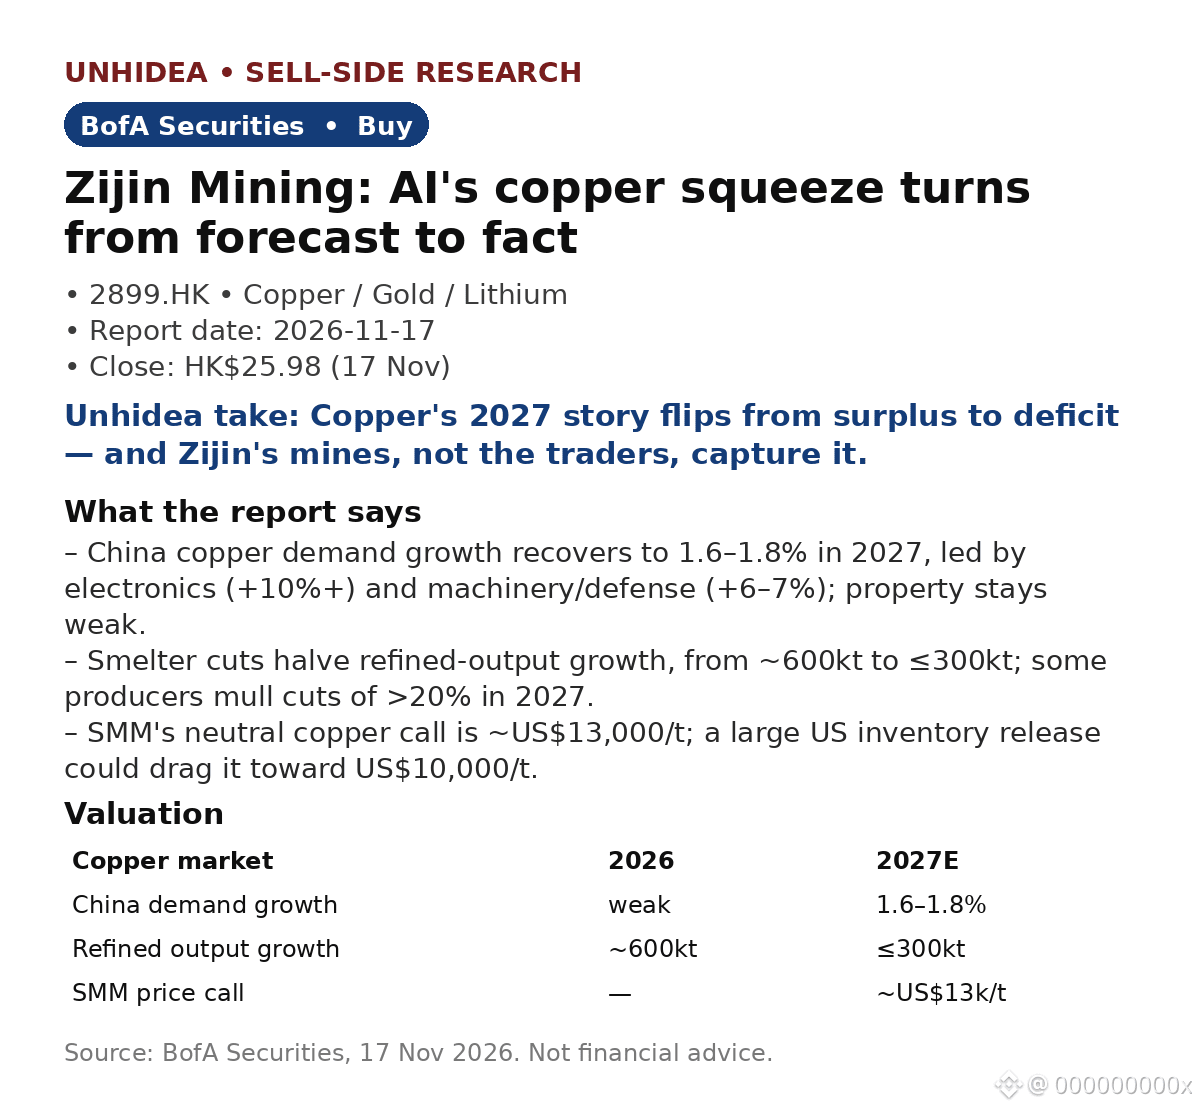
Zijin Mining (2899.HK): BofA stays Buy — China copper demand recovers as smelters cut
- China copper demand growth recovers to 1.6–1.8% in 2027, led by electronics (+10%+) and machinery/defense (+6–7%); property still weak.
- Smelter cuts halve refined-output growth, ~600kt to ≤300kt; SMM's neutral call is ~US$13,000/t, US inventory releases a risk toward US$10,000/t.
- Zijin keeps 2026 guidance (excl. ~50kt Kamoa-Kakula losses); existing mines deliver 1.40–1.45mnt in 2028 vs 1.50mnt target; Africa adds 300kt+.
- AI infra is the kicker: M8 CCL demand triples, 2.5mn to 7.5mn/month by end-2027; InP is >70% of Yunnan Germanium's net profit at >65% margin, orders locked thru 2027.
- Zijin rated Buy, HK$25.98 close on 17 Nov; price objective not restated in this note.
Unhidea take: copper is AI's forgotten bottleneck — the market debates GPUs while the metal wiring every data center flips from surplus to deficit.
Unhidea take: Zijin's edge is volume growth into a deficit — it grows while smelters shrink; in a tight market, tonnes beat multiples.
Risks: weak macro; US inventory releases; Kamoa-Kakula disruption.
Source: BofA Securities, 17 Nov 2026. Not financial advice.
Zijin Mining (2899.HK): BofA stays Buy — China copper demand recovers as smelters cut
- China copper demand growth recovers to 1.6–1.8% in 2027, led by electronics (+10%+) and machinery/defense (+6–7%); property still weak.
- Smelter cuts halve refined-output growth, ~600kt to ≤300kt; SMM's neutral call is ~US$13,000/t, US inventory releases a risk toward US$10,000/t.
- Zijin keeps 2026 guidance (excl. ~50kt Kamoa-Kakula losses); existing mines deliver 1.40–1.45mnt in 2028 vs 1.50mnt target; Africa adds 300kt+.
- AI infra is the kicker: M8 CCL demand triples, 2.5mn to 7.5mn/month by end-2027; InP is >70% of Yunnan Germanium's net profit at >65% margin, orders locked thru 2027.
- Zijin rated Buy, HK$25.98 close on 17 Nov; price objective not restated in this note.
Unhidea take: copper is AI's forgotten bottleneck — the market debates GPUs while the metal wiring every data center flips from surplus to deficit.
Unhidea take: Zijin's edge is volume growth into a deficit — it grows while smelters shrink; in a tight market, tonnes beat multiples.
Risks: weak macro; US inventory releases; Kamoa-Kakula disruption.
Source: BofA Securities, 17 Nov 2026. Not financial advice.
- China copper demand growth recovers to 1.6–1.8% in 2027, led by electronics (+10%+) and machinery/defense (+6–7%); property still weak.
- Smelter cuts halve refined-output growth, ~600kt to ≤300kt; SMM's neutral call is ~US$13,000/t, US inventory releases a risk toward US$10,000/t.
- Zijin keeps 2026 guidance (excl. ~50kt Kamoa-Kakula losses); existing mines deliver 1.40–1.45mnt in 2028 vs 1.50mnt target; Africa adds 300kt+.
- AI infra is the kicker: M8 CCL demand triples, 2.5mn to 7.5mn/month by end-2027; InP is >70% of Yunnan Germanium's net profit at >65% margin, orders locked thru 2027.
- Zijin rated Buy, HK$25.98 close on 17 Nov; price objective not restated in this note.
Unhidea take: copper is AI's forgotten bottleneck — the market debates GPUs while the metal wiring every data center flips from surplus to deficit.
Unhidea take: Zijin's edge is volume growth into a deficit — it grows while smelters shrink; in a tight market, tonnes beat multiples.
Risks: weak macro; US inventory releases; Kamoa-Kakula disruption.
Source: BofA Securities, 17 Nov 2026. Not financial advice.
53
·
--
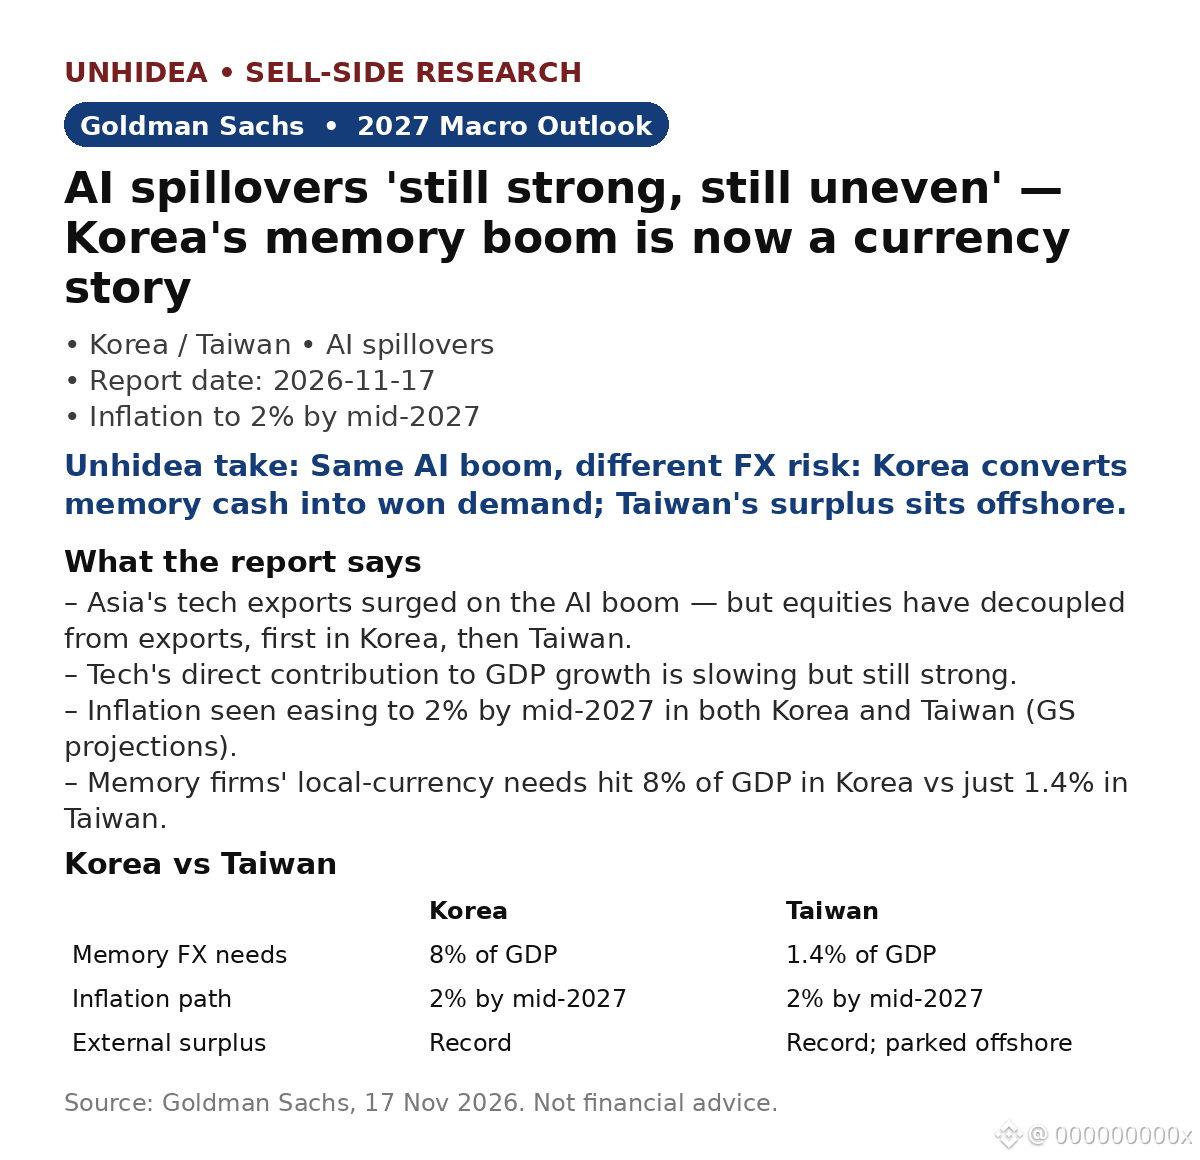
Hiệu ứng lan tỏa từ AI “vẫn mạnh, vẫn không đồng đều”: Triển vọng Hàn Quốc/Đài Loan năm 2027 của Goldman Sachs — lợi nhuận đột biến từ mảng bộ nhớ của Samsung giờ đây là câu chuyện tiền tệ
- Xuất khẩu công nghệ châu Á tăng vọt nhờ làn sóng AI, nhưng cổ phiếu đã tách rời khỏi xuất khẩu — đầu tiên là Hàn Quốc, sau đó là Đài Loan. Chỉ số không còn phản ánh chính xác chu kỳ xuất khẩu.
- Đóng góp trực tiếp của ngành công nghệ vào tăng trưởng GDP đang chậm lại nhưng vẫn mạnh. Lạm phát được dự báo giảm xuống 2% vào giữa năm 2027 ở cả Hàn Quốc và Đài Loan (dự báo của GS).
- Nhu cầu nội tệ của các công ty sản xuất bộ nhớ tương đương 8% GDP ở Hàn Quốc, so với chỉ 1,4% ở Đài Loan. Hàn Quốc chuyển làn sóng tăng trưởng thành nhu cầu đồng won; thặng dư kỷ lục của Đài Loan được giữ ở nước ngoài.
- Tin thị trường sau báo cáo: Doanh thu quý 3 năm tài chính của Nvidia đạt 115,84 tỷ USD, tăng 103% so với cùng kỳ năm trước, cao hơn mức dự báo khoảng 109 tỷ USD; công ty dự báo doanh thu khoảng 130 tỷ USD, so với mức dự báo khoảng 125 tỷ USD — cổ phiếu Samsung và SK Hynix tăng tại Hàn Quốc sau khi kết quả được công bố.
Nhận định của Unhidea: Sự tách rời chính là tín hiệu — cổ phiếu Hàn Quốc/Đài Loan giờ đây biến động theo câu chuyện AI và giá bộ nhớ, chứ không phải sản lượng xuất khẩu. Số liệu xuất khẩu yếu không còn đồng nghĩa với chỉ số chứng khoán yếu, và ngược lại.
Nhận định của Unhidea: Khoảng cách 8% so với 1,4% mới là cơ hội đầu tư thực sự. Đồng won của Hàn Quốc đối mặt với nhu cầu mang tính cơ cấu từ việc chuyển đổi dòng tiền của ngành bộ nhớ, trong khi thặng dư của Đài Loan nằm ở nước ngoài — cùng một làn sóng AI, áp lực tỷ giá trái ngược. Hãy theo dõi KRW, không chỉ KOSPI.
Rủi ro: Cắt giảm chi tiêu vốn cho AI, giá bộ nhớ đảo chiều, biến động tỷ giá, các biện pháp kiểm soát xuất khẩu của Mỹ và Trung Quốc.
Nguồn: Goldman Sachs, ngày 17 tháng 11 năm 2026. Không phải lời khuyên tài chính.
Hiệu ứng lan tỏa từ AI “vẫn mạnh, vẫn không đồng đều”: Triển vọng Hàn Quốc/Đài Loan năm 2027 của Goldman Sachs — lợi nhuận đột biến từ mảng bộ nhớ của Samsung giờ đây là câu chuyện tiền tệ
- Xuất khẩu công nghệ châu Á tăng vọt nhờ làn sóng AI, nhưng cổ phiếu đã tách rời khỏi xuất khẩu — đầu tiên là Hàn Quốc, sau đó là Đài Loan. Chỉ số không còn phản ánh chính xác chu kỳ xuất khẩu.
- Đóng góp trực tiếp của ngành công nghệ vào tăng trưởng GDP đang chậm lại nhưng vẫn mạnh. Lạm phát được dự báo giảm xuống 2% vào giữa năm 2027 ở cả Hàn Quốc và Đài Loan (dự báo của GS).
- Nhu cầu nội tệ của các công ty sản xuất bộ nhớ tương đương 8% GDP ở Hàn Quốc, so với chỉ 1,4% ở Đài Loan. Hàn Quốc chuyển làn sóng tăng trưởng thành nhu cầu đồng won; thặng dư kỷ lục của Đài Loan được giữ ở nước ngoài.
- Tin thị trường sau báo cáo: Doanh thu quý 3 năm tài chính của Nvidia đạt 115,84 tỷ USD, tăng 103% so với cùng kỳ năm trước, cao hơn mức dự báo khoảng 109 tỷ USD; công ty dự báo doanh thu khoảng 130 tỷ USD, so với mức dự báo khoảng 125 tỷ USD — cổ phiếu Samsung và SK Hynix tăng tại Hàn Quốc sau khi kết quả được công bố.
Nhận định của Unhidea: Sự tách rời chính là tín hiệu — cổ phiếu Hàn Quốc/Đài Loan giờ đây biến động theo câu chuyện AI và giá bộ nhớ, chứ không phải sản lượng xuất khẩu. Số liệu xuất khẩu yếu không còn đồng nghĩa với chỉ số chứng khoán yếu, và ngược lại.
Nhận định của Unhidea: Khoảng cách 8% so với 1,4% mới là cơ hội đầu tư thực sự. Đồng won của Hàn Quốc đối mặt với nhu cầu mang tính cơ cấu từ việc chuyển đổi dòng tiền của ngành bộ nhớ, trong khi thặng dư của Đài Loan nằm ở nước ngoài — cùng một làn sóng AI, áp lực tỷ giá trái ngược. Hãy theo dõi KRW, không chỉ KOSPI.
Rủi ro: Cắt giảm chi tiêu vốn cho AI, giá bộ nhớ đảo chiều, biến động tỷ giá, các biện pháp kiểm soát xuất khẩu của Mỹ và Trung Quốc.
Nguồn: Goldman Sachs, ngày 17 tháng 11 năm 2026. Không phải lời khuyên tài chính.
- Xuất khẩu công nghệ châu Á tăng vọt nhờ làn sóng AI, nhưng cổ phiếu đã tách rời khỏi xuất khẩu — đầu tiên là Hàn Quốc, sau đó là Đài Loan. Chỉ số không còn phản ánh chính xác chu kỳ xuất khẩu.
- Đóng góp trực tiếp của ngành công nghệ vào tăng trưởng GDP đang chậm lại nhưng vẫn mạnh. Lạm phát được dự báo giảm xuống 2% vào giữa năm 2027 ở cả Hàn Quốc và Đài Loan (dự báo của GS).
- Nhu cầu nội tệ của các công ty sản xuất bộ nhớ tương đương 8% GDP ở Hàn Quốc, so với chỉ 1,4% ở Đài Loan. Hàn Quốc chuyển làn sóng tăng trưởng thành nhu cầu đồng won; thặng dư kỷ lục của Đài Loan được giữ ở nước ngoài.
- Tin thị trường sau báo cáo: Doanh thu quý 3 năm tài chính của Nvidia đạt 115,84 tỷ USD, tăng 103% so với cùng kỳ năm trước, cao hơn mức dự báo khoảng 109 tỷ USD; công ty dự báo doanh thu khoảng 130 tỷ USD, so với mức dự báo khoảng 125 tỷ USD — cổ phiếu Samsung và SK Hynix tăng tại Hàn Quốc sau khi kết quả được công bố.
Nhận định của Unhidea: Sự tách rời chính là tín hiệu — cổ phiếu Hàn Quốc/Đài Loan giờ đây biến động theo câu chuyện AI và giá bộ nhớ, chứ không phải sản lượng xuất khẩu. Số liệu xuất khẩu yếu không còn đồng nghĩa với chỉ số chứng khoán yếu, và ngược lại.
Nhận định của Unhidea: Khoảng cách 8% so với 1,4% mới là cơ hội đầu tư thực sự. Đồng won của Hàn Quốc đối mặt với nhu cầu mang tính cơ cấu từ việc chuyển đổi dòng tiền của ngành bộ nhớ, trong khi thặng dư của Đài Loan nằm ở nước ngoài — cùng một làn sóng AI, áp lực tỷ giá trái ngược. Hãy theo dõi KRW, không chỉ KOSPI.
Rủi ro: Cắt giảm chi tiêu vốn cho AI, giá bộ nhớ đảo chiều, biến động tỷ giá, các biện pháp kiểm soát xuất khẩu của Mỹ và Trung Quốc.
Nguồn: Goldman Sachs, ngày 17 tháng 11 năm 2026. Không phải lời khuyên tài chính.
420
·
--
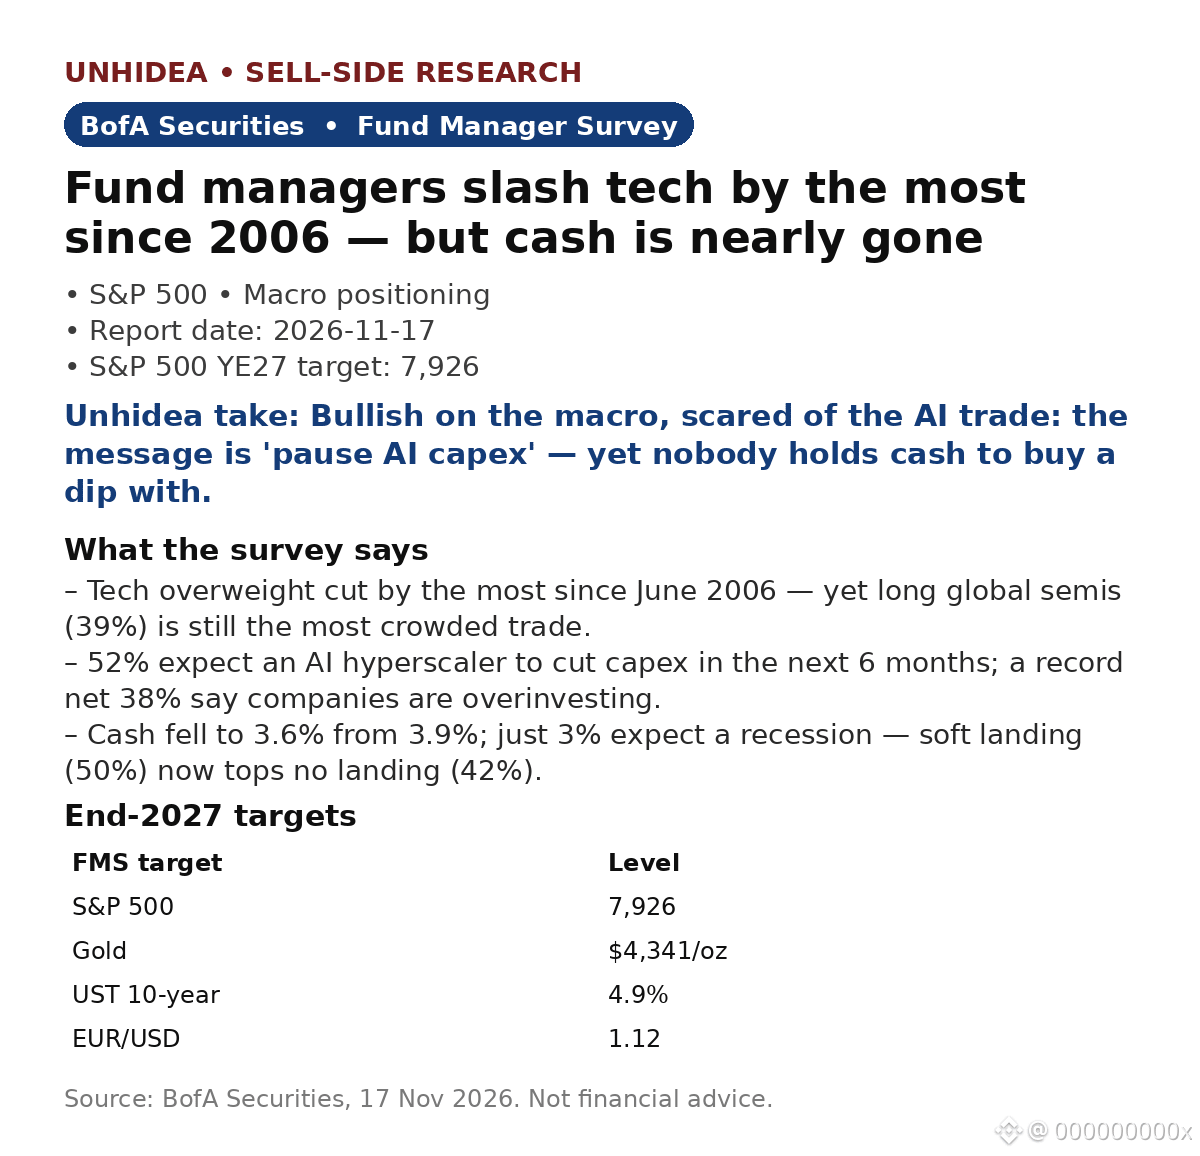
$SPX: Khảo sát các nhà quản lý quỹ của BofA — tỷ trọng công nghệ bị cắt giảm mạnh nhất kể từ năm 2006, nhưng tiền mặt gần như cạn kiệt
- Nhà đầu tư cắt giảm tỷ trọng cổ phiếu công nghệ vượt mức phân bổ nhiều nhất kể từ tháng 6/2006, nhưng vị thế mua bán dẫn toàn cầu (39%) vẫn là giao dịch đông đúc nhất. Khảo sát 193 nhà quản lý, quản lý 526 tỷ USD, từ ngày 6–12 tháng 11.
- 52% dự đoán một hyperscaler AI sẽ cắt giảm chi tiêu vốn trong 6 tháng tới; tỷ lệ ròng kỷ lục 38% cho rằng các công ty đang đầu tư quá mức; chỉ 16% muốn doanh nghiệp tăng chi tiêu vốn — mức thấp nhất kể từ tháng 5/2020.
- Tiền mặt giảm còn 3,6%, từ 3,9%. BofA vẫn thận trọng với rủi ro trong ngắn hạn: mức độ “sợ hãi” chưa đủ để mua vào. Chỉ 3% dự đoán suy thoái; kịch bản hạ cánh mềm (50%) lần đầu tiên vượt kịch bản không hạ cánh (42%) kể từ tháng 6.
- Các rủi ro đuôi hàng đầu: bong bóng AI (34%) và sự kiện tín dụng liên quan đến hyperscaler (31%). 38% cho rằng trái phiếu của hyperscaler AI có khả năng cao nhất gây ra sự kiện tín dụng mang tính hệ thống, cao hơn tín dụng tư nhân (30%).
- Mục tiêu cuối năm 2027: S&P 500 ở mức 7.926, vàng 4.341 USD/oz — tỷ lệ ròng kỷ lục 23% cho rằng vàng bị định giá thấp — trái phiếu Kho bạc Mỹ kỳ hạn 10 năm ở mức 4,9%, EUR/USD ở mức 1,12.
Nhận định của Unhidea: khảo sát vừa đặt cược vào giao dịch AI, vừa lo ngại về nó — 39% có vị thế mua bán dẫn đông đúc, 52% dự đoán chi tiêu vốn bị cắt giảm. Đây là cái bẫy vị thế, không phải nhận định về bong bóng: giao dịch gây thiệt hại là tin tức về cắt giảm chi tiêu vốn, chứ không phải suy thoái.
Nhận định của Unhidea: với tiền mặt ở mức 3,6%, gần như không còn nguồn lực dự phòng. Câu “mức độ sợ hãi chưa đủ để mua vào” của BofA có nghĩa là nếu nhịp giảm tiếp theo xảy ra, sẽ không có người mua tự nhiên. Hãy theo dõi tỷ lệ 52%: dự đoán này sẽ tự ứng nghiệm ngay khi một hyperscaler chùn bước.
Rủi ro: cắt giảm chi tiêu vốn cho AI, căng thẳng tín dụng ở các hyperscaler, lạm phát dai dẳng, lợi suất trái phiếu biến động mất trật tự.
Nguồn: BofA Securities, ngày 17 tháng 11 năm 2026. Không phải lời khuyên tài chính.
$SPX : Khảo sát các nhà quản lý quỹ của BofA — tỷ trọng công nghệ bị cắt giảm mạnh nhất kể từ năm 2006, nhưng tiền mặt gần như cạn kiệt
- Nhà đầu tư cắt giảm tỷ trọng cổ phiếu công nghệ vượt mức phân bổ nhiều nhất kể từ tháng 6/2006, nhưng vị thế mua bán dẫn toàn cầu (39%) vẫn là giao dịch đông đúc nhất. Khảo sát 193 nhà quản lý, quản lý 526 tỷ USD, từ ngày 6–12 tháng 11.
- 52% dự đoán một hyperscaler AI sẽ cắt giảm chi tiêu vốn trong 6 tháng tới; tỷ lệ ròng kỷ lục 38% cho rằng các công ty đang đầu tư quá mức; chỉ 16% muốn doanh nghiệp tăng chi tiêu vốn — mức thấp nhất kể từ tháng 5/2020.
- Tiền mặt giảm còn 3,6%, từ 3,9%. BofA vẫn thận trọng với rủi ro trong ngắn hạn: mức độ “sợ hãi” chưa đủ để mua vào. Chỉ 3% dự đoán suy thoái; kịch bản hạ cánh mềm (50%) lần đầu tiên vượt kịch bản không hạ cánh (42%) kể từ tháng 6.
- Các rủi ro đuôi hàng đầu: bong bóng AI (34%) và sự kiện tín dụng liên quan đến hyperscaler (31%). 38% cho rằng trái phiếu của hyperscaler AI có khả năng cao nhất gây ra sự kiện tín dụng mang tính hệ thống, cao hơn tín dụng tư nhân (30%).
- Mục tiêu cuối năm 2027: S&P 500 ở mức 7.926, vàng 4.341 USD/oz — tỷ lệ ròng kỷ lục 23% cho rằng vàng bị định giá thấp — trái phiếu Kho bạc Mỹ kỳ hạn 10 năm ở mức 4,9%, EUR/USD ở mức 1,12.
Nhận định của Unhidea: khảo sát vừa đặt cược vào giao dịch AI, vừa lo ngại về nó — 39% có vị thế mua bán dẫn đông đúc, 52% dự đoán chi tiêu vốn bị cắt giảm. Đây là cái bẫy vị thế, không phải nhận định về bong bóng: giao dịch gây thiệt hại là tin tức về cắt giảm chi tiêu vốn, chứ không phải suy thoái.
Nhận định của Unhidea: với tiền mặt ở mức 3,6%, gần như không còn nguồn lực dự phòng. Câu “mức độ sợ hãi chưa đủ để mua vào” của BofA có nghĩa là nếu nhịp giảm tiếp theo xảy ra, sẽ không có người mua tự nhiên. Hãy theo dõi tỷ lệ 52%: dự đoán này sẽ tự ứng nghiệm ngay khi một hyperscaler chùn bước.
Rủi ro: cắt giảm chi tiêu vốn cho AI, căng thẳng tín dụng ở các hyperscaler, lạm phát dai dẳng, lợi suất trái phiếu biến động mất trật tự.
Nguồn: BofA Securities, ngày 17 tháng 11 năm 2026. Không phải lời khuyên tài chính.
- Nhà đầu tư cắt giảm tỷ trọng cổ phiếu công nghệ vượt mức phân bổ nhiều nhất kể từ tháng 6/2006, nhưng vị thế mua bán dẫn toàn cầu (39%) vẫn là giao dịch đông đúc nhất. Khảo sát 193 nhà quản lý, quản lý 526 tỷ USD, từ ngày 6–12 tháng 11.
- 52% dự đoán một hyperscaler AI sẽ cắt giảm chi tiêu vốn trong 6 tháng tới; tỷ lệ ròng kỷ lục 38% cho rằng các công ty đang đầu tư quá mức; chỉ 16% muốn doanh nghiệp tăng chi tiêu vốn — mức thấp nhất kể từ tháng 5/2020.
- Tiền mặt giảm còn 3,6%, từ 3,9%. BofA vẫn thận trọng với rủi ro trong ngắn hạn: mức độ “sợ hãi” chưa đủ để mua vào. Chỉ 3% dự đoán suy thoái; kịch bản hạ cánh mềm (50%) lần đầu tiên vượt kịch bản không hạ cánh (42%) kể từ tháng 6.
- Các rủi ro đuôi hàng đầu: bong bóng AI (34%) và sự kiện tín dụng liên quan đến hyperscaler (31%). 38% cho rằng trái phiếu của hyperscaler AI có khả năng cao nhất gây ra sự kiện tín dụng mang tính hệ thống, cao hơn tín dụng tư nhân (30%).
- Mục tiêu cuối năm 2027: S&P 500 ở mức 7.926, vàng 4.341 USD/oz — tỷ lệ ròng kỷ lục 23% cho rằng vàng bị định giá thấp — trái phiếu Kho bạc Mỹ kỳ hạn 10 năm ở mức 4,9%, EUR/USD ở mức 1,12.
Nhận định của Unhidea: khảo sát vừa đặt cược vào giao dịch AI, vừa lo ngại về nó — 39% có vị thế mua bán dẫn đông đúc, 52% dự đoán chi tiêu vốn bị cắt giảm. Đây là cái bẫy vị thế, không phải nhận định về bong bóng: giao dịch gây thiệt hại là tin tức về cắt giảm chi tiêu vốn, chứ không phải suy thoái.
Nhận định của Unhidea: với tiền mặt ở mức 3,6%, gần như không còn nguồn lực dự phòng. Câu “mức độ sợ hãi chưa đủ để mua vào” của BofA có nghĩa là nếu nhịp giảm tiếp theo xảy ra, sẽ không có người mua tự nhiên. Hãy theo dõi tỷ lệ 52%: dự đoán này sẽ tự ứng nghiệm ngay khi một hyperscaler chùn bước.
Rủi ro: cắt giảm chi tiêu vốn cho AI, căng thẳng tín dụng ở các hyperscaler, lạm phát dai dẳng, lợi suất trái phiếu biến động mất trật tự.
Nguồn: BofA Securities, ngày 17 tháng 11 năm 2026. Không phải lời khuyên tài chính.
180
·
--
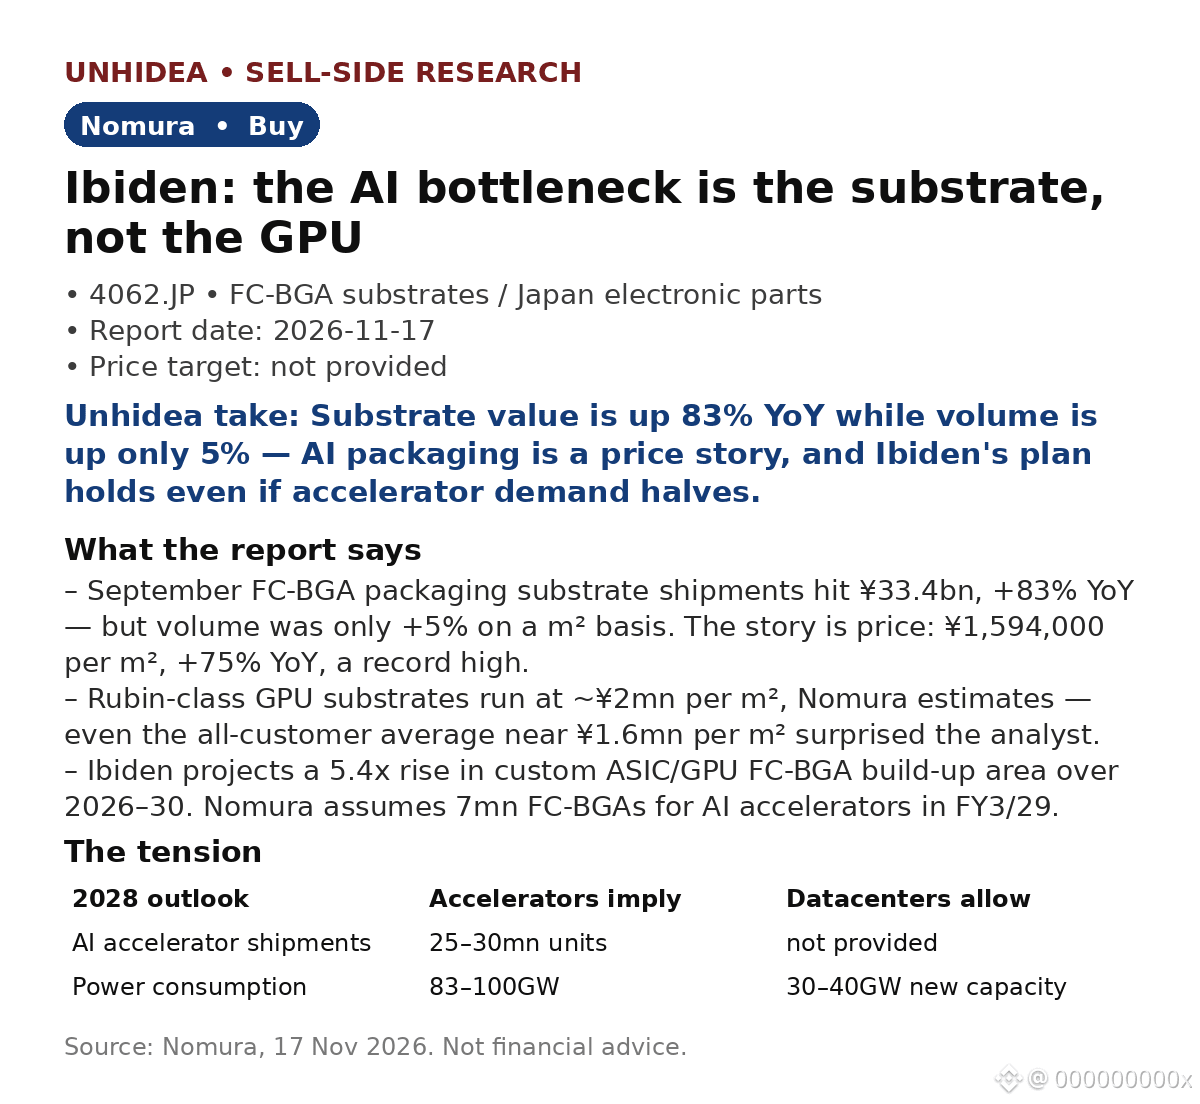
Ibiden (4062.JP): nút thắt của AI không phải GPU — mà là lớp đế bên dưới. Nomura xếp hạng Mua khi lượng xuất xưởng FC-BGA của Nhật Bản tăng 83% so với cùng kỳ năm trước.
- Tháng 9, doanh thu đế FC-BGA đạt ¥33.4bn, tăng 83% so với cùng kỳ năm trước — nhưng sản lượng chỉ tăng 5%. Câu chuyện nằm ở giá: ¥1,594,000/m², tăng 75% so với cùng kỳ năm trước, mức kỷ lục. Đế GPU hạng Rubin có giá khoảng ¥2mn/m².
- Cảnh báo của Nomura: dự báo năm 2028 về 25–30mn bộ tăng tốc tương đương mức tiêu thụ điện 83–100GW — trong khi thị trường chỉ kỳ vọng công suất trung tâm dữ liệu mới tại Mỹ đạt 30–40GW trong năm 2028. Sẽ có điều phải thay đổi.
- Ibiden dự kiến diện tích lớp tích tụ FC-BGA tăng gấp 5.4 lần trong giai đoạn 2026–30; Nomura giả định sẽ có 7mn FC-BGA cho bộ tăng tốc AI trong FY3/29, vẫn có thể đạt được ngay cả khi lượng xuất xưởng bộ tăng tốc giảm một nửa, còn 12.5–15mn.
- Kể từ báo cáo: kết quả FQ3 của NVDA (17/11) — doanh thu $115.84bn, tăng 103% so với cùng kỳ năm trước, dự báo doanh thu Q4 khoảng $130bn — nhu cầu đối lập với lo ngại chậm trễ xây dựng. (Tin thị trường sau báo cáo.)
Góc nhìn của Unhidea: đế là nơi nhu cầu AI trở thành nút thắt vật lý có mức giá cụ thể — giá trị tăng trưởng nhờ giá bán và cơ cấu sản phẩm, chứ không phải số lượng.
Góc nhìn của Unhidea: câu hỏi giờ đây không còn là liệu nhu cầu AI có tồn tại hay không, mà là liệu các trung tâm dữ liệu có được xây đủ nhanh để đáp ứng nhu cầu đó hay không. Kế hoạch của Ibiden được xây dựng dựa trên kịch bản bi quan.
Rủi ro: công suất của đối thủ có thể giúp giảm tình trạng cung không theo kịp cầu; chậm trễ xây dựng trung tâm dữ liệu và các biện pháp kiểm soát xuất khẩu chặt chẽ hơn của Mỹ có thể làm giảm nhu cầu bộ tăng tốc.
Nguồn: Nomura, 17/11/2026. Không phải lời khuyên đầu tư.
Ibiden (4062.JP): nút thắt của AI không phải GPU — mà là lớp đế bên dưới. Nomura xếp hạng Mua khi lượng xuất xưởng FC-BGA của Nhật Bản tăng 83% so với cùng kỳ năm trước.
- Tháng 9, doanh thu đế FC-BGA đạt ¥33.4bn, tăng 83% so với cùng kỳ năm trước — nhưng sản lượng chỉ tăng 5%. Câu chuyện nằm ở giá: ¥1,594,000/m², tăng 75% so với cùng kỳ năm trước, mức kỷ lục. Đế GPU hạng Rubin có giá khoảng ¥2mn/m².
- Cảnh báo của Nomura: dự báo năm 2028 về 25–30mn bộ tăng tốc tương đương mức tiêu thụ điện 83–100GW — trong khi thị trường chỉ kỳ vọng công suất trung tâm dữ liệu mới tại Mỹ đạt 30–40GW trong năm 2028. Sẽ có điều phải thay đổi.
- Ibiden dự kiến diện tích lớp tích tụ FC-BGA tăng gấp 5.4 lần trong giai đoạn 2026–30; Nomura giả định sẽ có 7mn FC-BGA cho bộ tăng tốc AI trong FY3/29, vẫn có thể đạt được ngay cả khi lượng xuất xưởng bộ tăng tốc giảm một nửa, còn 12.5–15mn.
- Kể từ báo cáo: kết quả FQ3 của NVDA (17/11) — doanh thu $115.84bn, tăng 103% so với cùng kỳ năm trước, dự báo doanh thu Q4 khoảng $130bn — nhu cầu đối lập với lo ngại chậm trễ xây dựng. (Tin thị trường sau báo cáo.)
Góc nhìn của Unhidea: đế là nơi nhu cầu AI trở thành nút thắt vật lý có mức giá cụ thể — giá trị tăng trưởng nhờ giá bán và cơ cấu sản phẩm, chứ không phải số lượng.
Góc nhìn của Unhidea: câu hỏi giờ đây không còn là liệu nhu cầu AI có tồn tại hay không, mà là liệu các trung tâm dữ liệu có được xây đủ nhanh để đáp ứng nhu cầu đó hay không. Kế hoạch của Ibiden được xây dựng dựa trên kịch bản bi quan.
Rủi ro: công suất của đối thủ có thể giúp giảm tình trạng cung không theo kịp cầu; chậm trễ xây dựng trung tâm dữ liệu và các biện pháp kiểm soát xuất khẩu chặt chẽ hơn của Mỹ có thể làm giảm nhu cầu bộ tăng tốc.
Nguồn: Nomura, 17/11/2026. Không phải lời khuyên đầu tư.
- Tháng 9, doanh thu đế FC-BGA đạt ¥33.4bn, tăng 83% so với cùng kỳ năm trước — nhưng sản lượng chỉ tăng 5%. Câu chuyện nằm ở giá: ¥1,594,000/m², tăng 75% so với cùng kỳ năm trước, mức kỷ lục. Đế GPU hạng Rubin có giá khoảng ¥2mn/m².
- Cảnh báo của Nomura: dự báo năm 2028 về 25–30mn bộ tăng tốc tương đương mức tiêu thụ điện 83–100GW — trong khi thị trường chỉ kỳ vọng công suất trung tâm dữ liệu mới tại Mỹ đạt 30–40GW trong năm 2028. Sẽ có điều phải thay đổi.
- Ibiden dự kiến diện tích lớp tích tụ FC-BGA tăng gấp 5.4 lần trong giai đoạn 2026–30; Nomura giả định sẽ có 7mn FC-BGA cho bộ tăng tốc AI trong FY3/29, vẫn có thể đạt được ngay cả khi lượng xuất xưởng bộ tăng tốc giảm một nửa, còn 12.5–15mn.
- Kể từ báo cáo: kết quả FQ3 của NVDA (17/11) — doanh thu $115.84bn, tăng 103% so với cùng kỳ năm trước, dự báo doanh thu Q4 khoảng $130bn — nhu cầu đối lập với lo ngại chậm trễ xây dựng. (Tin thị trường sau báo cáo.)
Góc nhìn của Unhidea: đế là nơi nhu cầu AI trở thành nút thắt vật lý có mức giá cụ thể — giá trị tăng trưởng nhờ giá bán và cơ cấu sản phẩm, chứ không phải số lượng.
Góc nhìn của Unhidea: câu hỏi giờ đây không còn là liệu nhu cầu AI có tồn tại hay không, mà là liệu các trung tâm dữ liệu có được xây đủ nhanh để đáp ứng nhu cầu đó hay không. Kế hoạch của Ibiden được xây dựng dựa trên kịch bản bi quan.
Rủi ro: công suất của đối thủ có thể giúp giảm tình trạng cung không theo kịp cầu; chậm trễ xây dựng trung tâm dữ liệu và các biện pháp kiểm soát xuất khẩu chặt chẽ hơn của Mỹ có thể làm giảm nhu cầu bộ tăng tốc.
Nguồn: Nomura, 17/11/2026. Không phải lời khuyên đầu tư.
245
·
--
Xem bản dịch
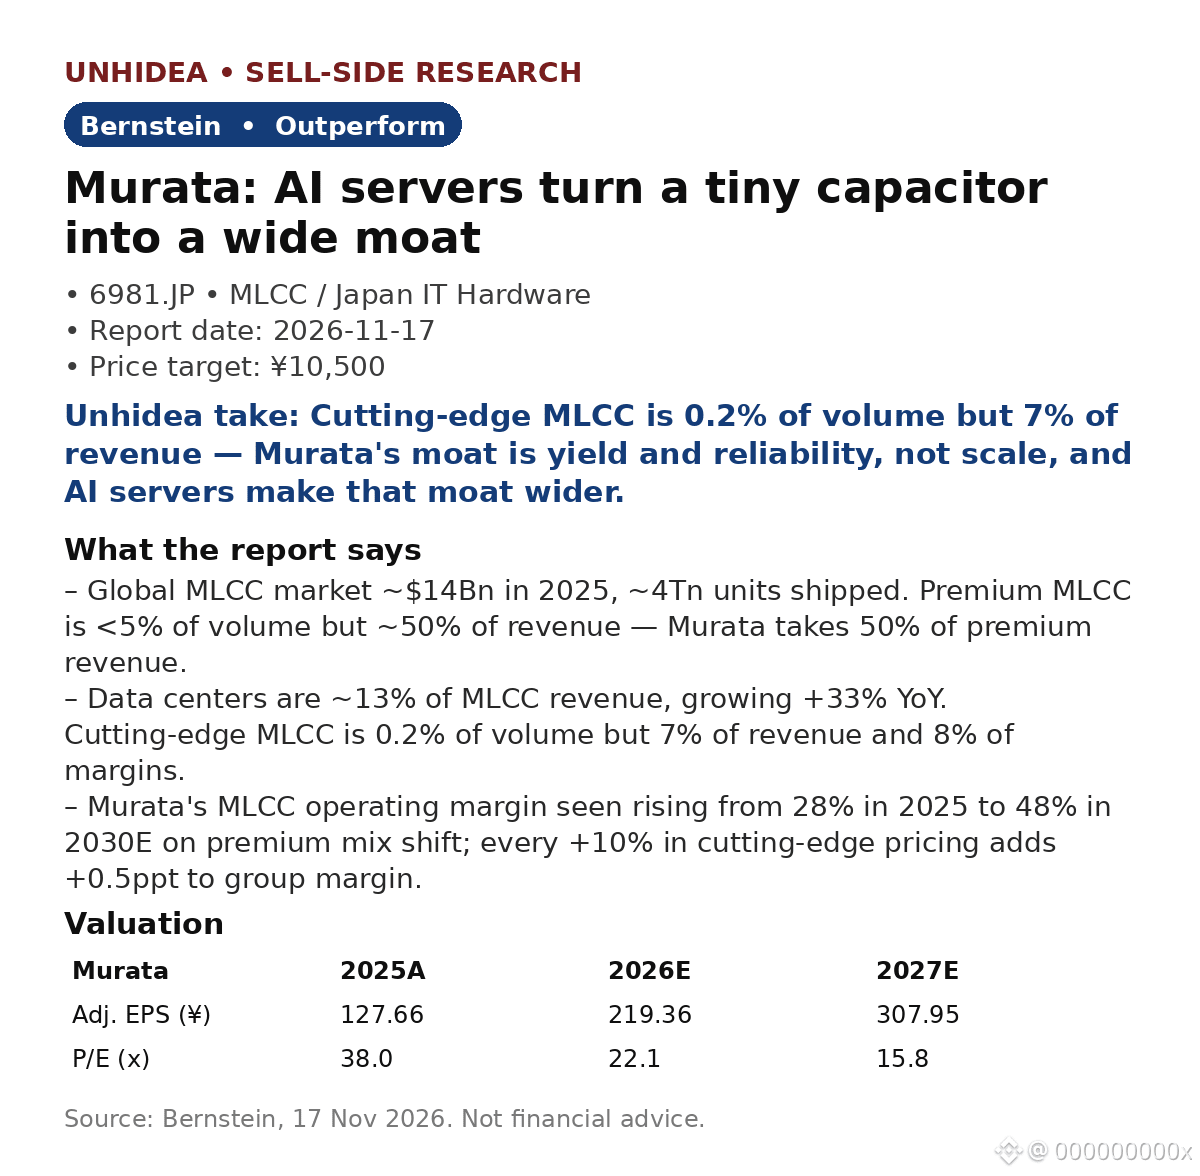
Murata (6981.JP): Bernstein sees ~116% upside as AI servers turn a tiny capacitor into a wide moat — target ¥10,500 vs ¥4,855 close on 16 Nov
- Global MLCC market ~$14Bn in 2025, ~4Tn units. Premium is <5% of volume but ~50% of revenue — Murata takes 50% of premium revenue.
- Data centers ~13% of MLCC revenue, +33% YoY. Cutting-edge MLCC: 0.2% of volume, 7% of revenue, 8% of margins.
- AI-server MLCCs must run 24/7 for 10+ years, near-zero failure — a bar most rivals can't clear at scale. Murata R&D is 9% of revenue vs 4–7% for peers.
- Mix shift, not price hikes: Murata MLCC margin seen rising 28% (2025) to 48% (2030E). Every +10% in cutting-edge pricing adds +0.5ppt to group margin.
- Bernstein reiterates Outperform, TP ¥10,500. Adj. EPS ¥219.36 in 2026E (+72% YoY), ¥307.95 in 2027E; 22.1x / 15.8x P/E.
Unhidea take: the AI trade has been about GPUs and power — but every AI rack needs thousands of MLCCs that cannot fail. Murata's edge is the boring, certified, yield-driven kind that compounds quietly.
Unhidea take: Bernstein gives China 5–10 years to catch up on premium MLCC. The AI buildout is happening now, and the qualified supplier list is effectively two names long — that window is the investment case.
Risks: Murata is reluctant to raise prices, so mix shift must deliver; an AI server slowdown or weak smartphone/auto demand would hit volumes.
Source: Bernstein, 17 Nov 2026. Not financial advice.
Murata (6981.JP): Bernstein sees ~116% upside as AI servers turn a tiny capacitor into a wide moat — target ¥10,500 vs ¥4,855 close on 16 Nov
- Global MLCC market ~$14Bn in 2025, ~4Tn units. Premium is <5% of volume but ~50% of revenue — Murata takes 50% of premium revenue.
- Data centers ~13% of MLCC revenue, +33% YoY. Cutting-edge MLCC: 0.2% of volume, 7% of revenue, 8% of margins.
- AI-server MLCCs must run 24/7 for 10+ years, near-zero failure — a bar most rivals can't clear at scale. Murata R&D is 9% of revenue vs 4–7% for peers.
- Mix shift, not price hikes: Murata MLCC margin seen rising 28% (2025) to 48% (2030E). Every +10% in cutting-edge pricing adds +0.5ppt to group margin.
- Bernstein reiterates Outperform, TP ¥10,500. Adj. EPS ¥219.36 in 2026E (+72% YoY), ¥307.95 in 2027E; 22.1x / 15.8x P/E.
Unhidea take: the AI trade has been about GPUs and power — but every AI rack needs thousands of MLCCs that cannot fail. Murata's edge is the boring, certified, yield-driven kind that compounds quietly.
Unhidea take: Bernstein gives China 5–10 years to catch up on premium MLCC. The AI buildout is happening now, and the qualified supplier list is effectively two names long — that window is the investment case.
Risks: Murata is reluctant to raise prices, so mix shift must deliver; an AI server slowdown or weak smartphone/auto demand would hit volumes.
Source: Bernstein, 17 Nov 2026. Not financial advice.
- Global MLCC market ~$14Bn in 2025, ~4Tn units. Premium is <5% of volume but ~50% of revenue — Murata takes 50% of premium revenue.
- Data centers ~13% of MLCC revenue, +33% YoY. Cutting-edge MLCC: 0.2% of volume, 7% of revenue, 8% of margins.
- AI-server MLCCs must run 24/7 for 10+ years, near-zero failure — a bar most rivals can't clear at scale. Murata R&D is 9% of revenue vs 4–7% for peers.
- Mix shift, not price hikes: Murata MLCC margin seen rising 28% (2025) to 48% (2030E). Every +10% in cutting-edge pricing adds +0.5ppt to group margin.
- Bernstein reiterates Outperform, TP ¥10,500. Adj. EPS ¥219.36 in 2026E (+72% YoY), ¥307.95 in 2027E; 22.1x / 15.8x P/E.
Unhidea take: the AI trade has been about GPUs and power — but every AI rack needs thousands of MLCCs that cannot fail. Murata's edge is the boring, certified, yield-driven kind that compounds quietly.
Unhidea take: Bernstein gives China 5–10 years to catch up on premium MLCC. The AI buildout is happening now, and the qualified supplier list is effectively two names long — that window is the investment case.
Risks: Murata is reluctant to raise prices, so mix shift must deliver; an AI server slowdown or weak smartphone/auto demand would hit volumes.
Source: Bernstein, 17 Nov 2026. Not financial advice.
4
·
--
Xem bản dịch
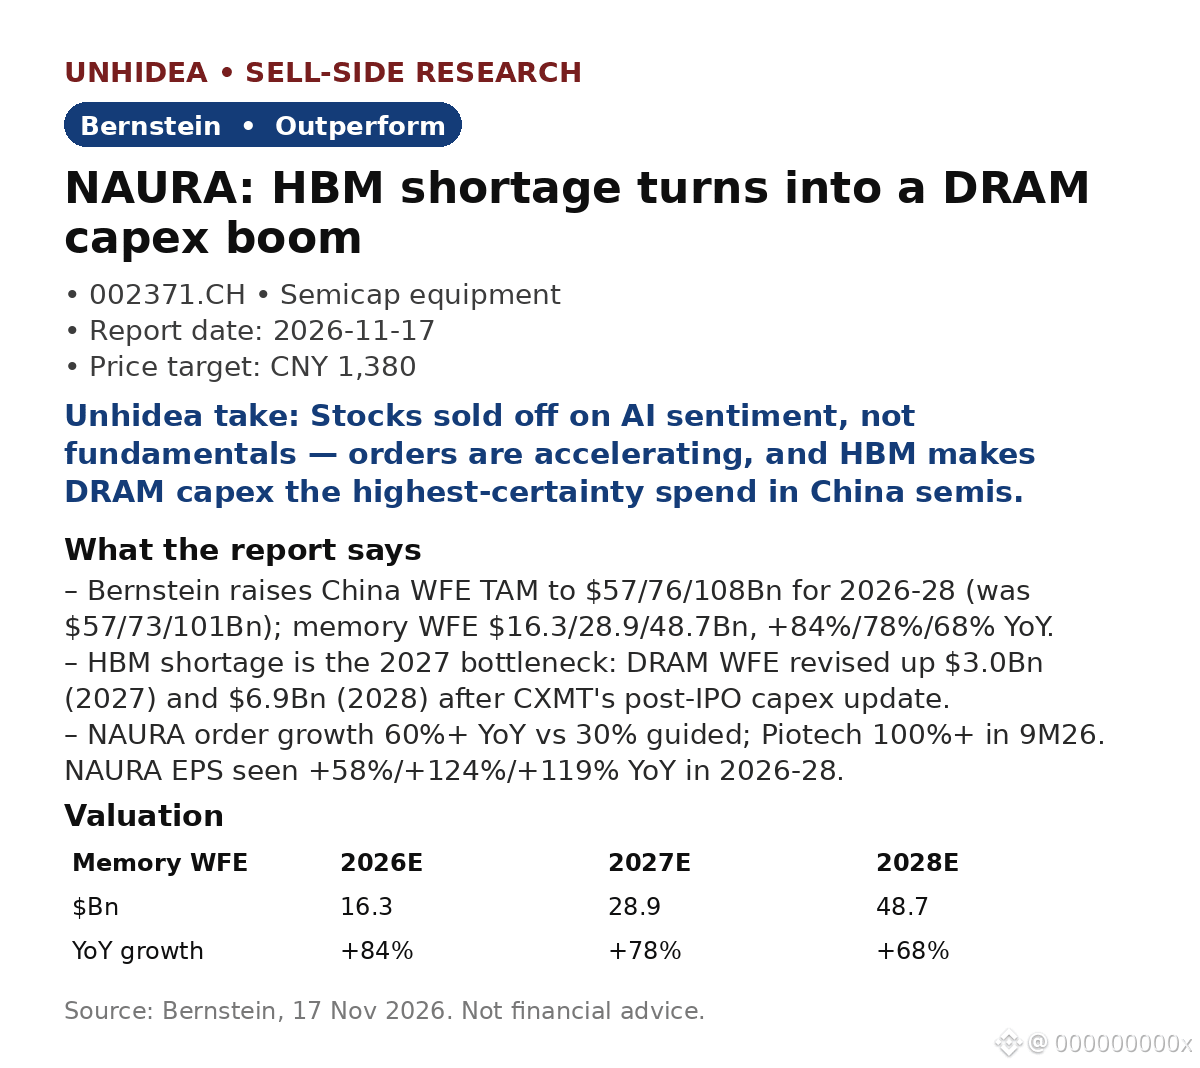
$NAURA: Bernstein's top pick as China's HBM shortage turns into a DRAM capex boom — target CNY 1,380 implies ~153% upside
- Bernstein raises China WFE TAM to $57/76/108Bn for 2026-28 (was $57/73/101Bn); memory WFE $16.3/28.9/48.7Bn, growing +84%/78%/68% YoY.
- HBM shortage is the 2027 bottleneck: DRAM WFE revised up $3.0Bn (2027) and $6.9Bn (2028) after CXMT's post-IPO capex update; YMTC DRAM expansion starts in 2027.
- NAURA order growth is 60%+ YoY vs 30% guided; EPS seen rising +58%/+124%/+119% YoY in 2026-28. Piotech orders 100%+ in 9M26.
- Localization steps up: mature-logic fabs' local-tool share jumps from <20% to 50%+ next year; Bernstein sees localization at 36%/49% in 2027/28.
- NAURA rated Outperform, target CNY 1,380 vs CNY 546.39 close on 16 Nov, at 32x 2028E P/E. AMEC CNY 660 and Piotech CNY 1,200, both Outperform.
Unhidea take: the market is pricing AI sentiment, not the order book — 60%+ order growth in a sector Bernstein says is "clearly not trading on fundamentals" is the disconnect; strong 1Q27 orders would be the re-rating trigger.
Unhidea take: HBM is the choke point that makes DRAM capex the most certain spend in semis — memory capacity can't be deferred if China wants AI self-sufficiency, so WFE is the purest localization play and NAURA's broadest portfolio captures the most of it.
Risks: no strong catalyst in 4Q26, near-term volatility; global AI sentiment.
Source: Bernstein, 17 Nov 2026. Not financial advice.
$NAURA: Bernstein's top pick as China's HBM shortage turns into a DRAM capex boom — target CNY 1,380 implies ~153% upside
- Bernstein raises China WFE TAM to $57/76/108Bn for 2026-28 (was $57/73/101Bn); memory WFE $16.3/28.9/48.7Bn, growing +84%/78%/68% YoY.
- HBM shortage is the 2027 bottleneck: DRAM WFE revised up $3.0Bn (2027) and $6.9Bn (2028) after CXMT's post-IPO capex update; YMTC DRAM expansion starts in 2027.
- NAURA order growth is 60%+ YoY vs 30% guided; EPS seen rising +58%/+124%/+119% YoY in 2026-28. Piotech orders 100%+ in 9M26.
- Localization steps up: mature-logic fabs' local-tool share jumps from <20% to 50%+ next year; Bernstein sees localization at 36%/49% in 2027/28.
- NAURA rated Outperform, target CNY 1,380 vs CNY 546.39 close on 16 Nov, at 32x 2028E P/E. AMEC CNY 660 and Piotech CNY 1,200, both Outperform.
Unhidea take: the market is pricing AI sentiment, not the order book — 60%+ order growth in a sector Bernstein says is "clearly not trading on fundamentals" is the disconnect; strong 1Q27 orders would be the re-rating trigger.
Unhidea take: HBM is the choke point that makes DRAM capex the most certain spend in semis — memory capacity can't be deferred if China wants AI self-sufficiency, so WFE is the purest localization play and NAURA's broadest portfolio captures the most of it.
Risks: no strong catalyst in 4Q26, near-term volatility; global AI sentiment.
Source: Bernstein, 17 Nov 2026. Not financial advice.
- Bernstein raises China WFE TAM to $57/76/108Bn for 2026-28 (was $57/73/101Bn); memory WFE $16.3/28.9/48.7Bn, growing +84%/78%/68% YoY.
- HBM shortage is the 2027 bottleneck: DRAM WFE revised up $3.0Bn (2027) and $6.9Bn (2028) after CXMT's post-IPO capex update; YMTC DRAM expansion starts in 2027.
- NAURA order growth is 60%+ YoY vs 30% guided; EPS seen rising +58%/+124%/+119% YoY in 2026-28. Piotech orders 100%+ in 9M26.
- Localization steps up: mature-logic fabs' local-tool share jumps from <20% to 50%+ next year; Bernstein sees localization at 36%/49% in 2027/28.
- NAURA rated Outperform, target CNY 1,380 vs CNY 546.39 close on 16 Nov, at 32x 2028E P/E. AMEC CNY 660 and Piotech CNY 1,200, both Outperform.
Unhidea take: the market is pricing AI sentiment, not the order book — 60%+ order growth in a sector Bernstein says is "clearly not trading on fundamentals" is the disconnect; strong 1Q27 orders would be the re-rating trigger.
Unhidea take: HBM is the choke point that makes DRAM capex the most certain spend in semis — memory capacity can't be deferred if China wants AI self-sufficiency, so WFE is the purest localization play and NAURA's broadest portfolio captures the most of it.
Risks: no strong catalyst in 4Q26, near-term volatility; global AI sentiment.
Source: Bernstein, 17 Nov 2026. Not financial advice.
2
·
--
Xem bản dịch
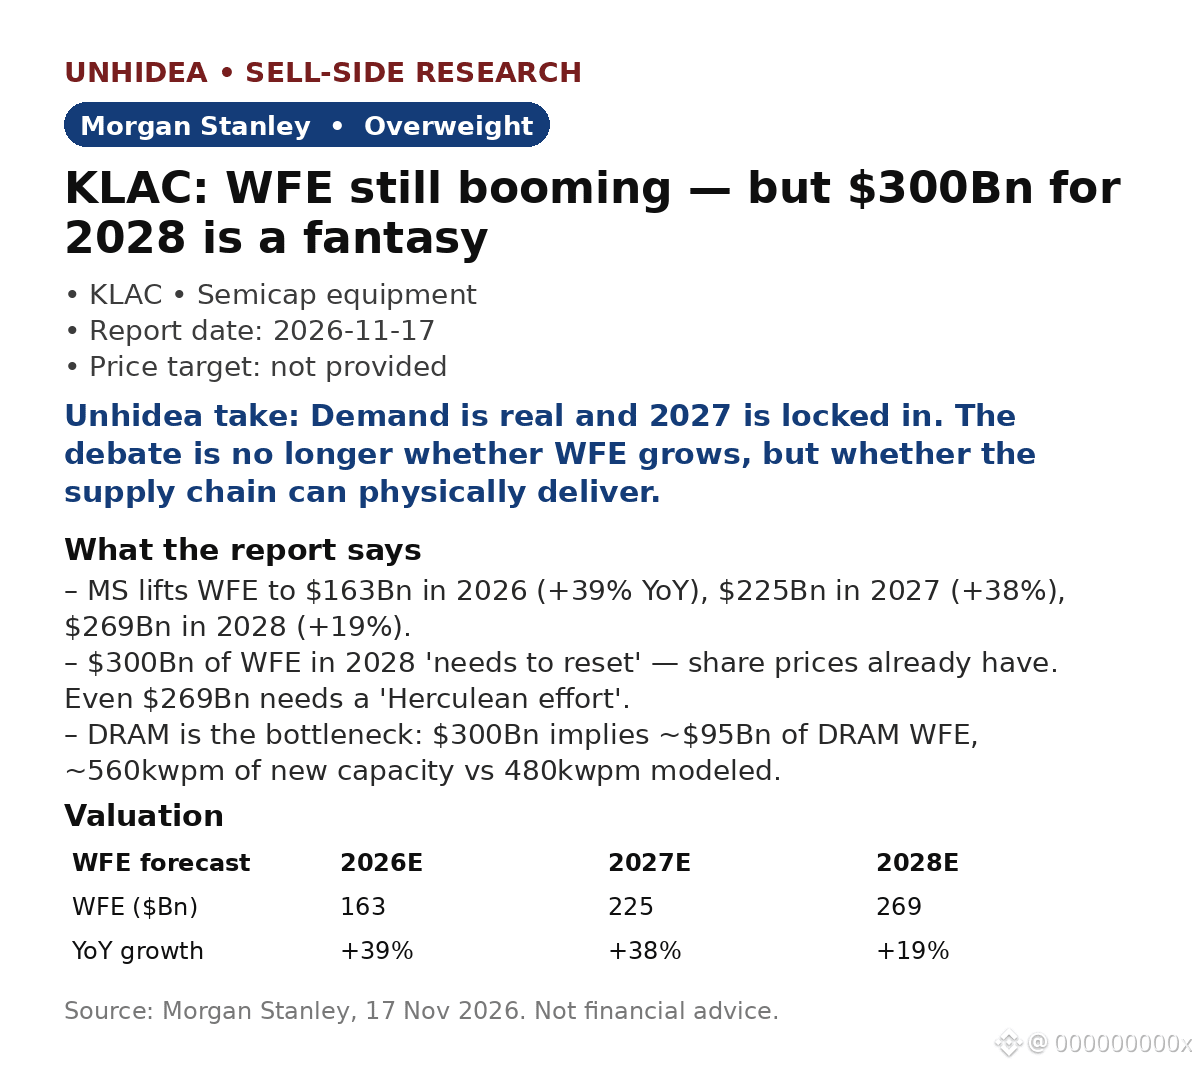
$KLAC: Morgan Stanley says the chip-equipment boom is real — but the $300Bn WFE dream for 2028 needs a reset
- MS lifts WFE to $163Bn in 2026 (+39% YoY), $225Bn in 2027 (+38%) and $269Bn in 2028 (+19%), up from $254Bn before.
- $300Bn in 2028 'needs to reset, as share prices have already done': expanding capacity 2.5x in 3 years is a stretch, and OEMs already miss shipments on component shortages.
- DRAM is the bottleneck: $300Bn implies ~$95Bn of DRAM WFE, needing ~560kwpm of new capacity vs 480kwpm modeled; NAND and mature logic would need >40% growth.
- Shipments are running at a $200–205Bn annualized WFE pace; the 2027 bull case has 'gradually materialized', incl. Intel spending $20Bn+ and ~500kwpm of DRAM greenfield adds.
- MS rates KLAC Overweight (no price target in this note); industry view In-Line.
- Since the report: NVIDIA beat FQ3 — $115.84Bn revenue vs ~$109Bn expected, adj EPS $2.68 vs $2.48, Q4 guide ~$130Bn (CNBC).
Unhidea take: the reset is about expectations, not demand — $269Bn in 2028 is still +19% growth; stocks fell because they were priced for $300Bn, not because fabs stopped ordering.
Unhidea take: the constraint has flipped from demand to physics — cleanroom space, components, 480kwpm vs 560kwpm. Every incremental wafer needs more inspection, so process-control demand scales with the ramp itself.
Risks: component shortages, DRAM pull-ins fading, further multiple compression.
Source: Morgan Stanley, 17 Nov 2026. Post-report news: CNBC. Not financial advice.
$KLAC : Morgan Stanley says the chip-equipment boom is real — but the $300Bn WFE dream for 2028 needs a reset
- MS lifts WFE to $163Bn in 2026 (+39% YoY), $225Bn in 2027 (+38%) and $269Bn in 2028 (+19%), up from $254Bn before.
- $300Bn in 2028 'needs to reset, as share prices have already done': expanding capacity 2.5x in 3 years is a stretch, and OEMs already miss shipments on component shortages.
- DRAM is the bottleneck: $300Bn implies ~$95Bn of DRAM WFE, needing ~560kwpm of new capacity vs 480kwpm modeled; NAND and mature logic would need >40% growth.
- Shipments are running at a $200–205Bn annualized WFE pace; the 2027 bull case has 'gradually materialized', incl. Intel spending $20Bn+ and ~500kwpm of DRAM greenfield adds.
- MS rates KLAC Overweight (no price target in this note); industry view In-Line.
- Since the report: NVIDIA beat FQ3 — $115.84Bn revenue vs ~$109Bn expected, adj EPS $2.68 vs $2.48, Q4 guide ~$130Bn (CNBC).
Unhidea take: the reset is about expectations, not demand — $269Bn in 2028 is still +19% growth; stocks fell because they were priced for $300Bn, not because fabs stopped ordering.
Unhidea take: the constraint has flipped from demand to physics — cleanroom space, components, 480kwpm vs 560kwpm. Every incremental wafer needs more inspection, so process-control demand scales with the ramp itself.
Risks: component shortages, DRAM pull-ins fading, further multiple compression.
Source: Morgan Stanley, 17 Nov 2026. Post-report news: CNBC. Not financial advice.
- MS lifts WFE to $163Bn in 2026 (+39% YoY), $225Bn in 2027 (+38%) and $269Bn in 2028 (+19%), up from $254Bn before.
- $300Bn in 2028 'needs to reset, as share prices have already done': expanding capacity 2.5x in 3 years is a stretch, and OEMs already miss shipments on component shortages.
- DRAM is the bottleneck: $300Bn implies ~$95Bn of DRAM WFE, needing ~560kwpm of new capacity vs 480kwpm modeled; NAND and mature logic would need >40% growth.
- Shipments are running at a $200–205Bn annualized WFE pace; the 2027 bull case has 'gradually materialized', incl. Intel spending $20Bn+ and ~500kwpm of DRAM greenfield adds.
- MS rates KLAC Overweight (no price target in this note); industry view In-Line.
- Since the report: NVIDIA beat FQ3 — $115.84Bn revenue vs ~$109Bn expected, adj EPS $2.68 vs $2.48, Q4 guide ~$130Bn (CNBC).
Unhidea take: the reset is about expectations, not demand — $269Bn in 2028 is still +19% growth; stocks fell because they were priced for $300Bn, not because fabs stopped ordering.
Unhidea take: the constraint has flipped from demand to physics — cleanroom space, components, 480kwpm vs 560kwpm. Every incremental wafer needs more inspection, so process-control demand scales with the ramp itself.
Risks: component shortages, DRAM pull-ins fading, further multiple compression.
Source: Morgan Stanley, 17 Nov 2026. Post-report news: CNBC. Not financial advice.
240
·
--
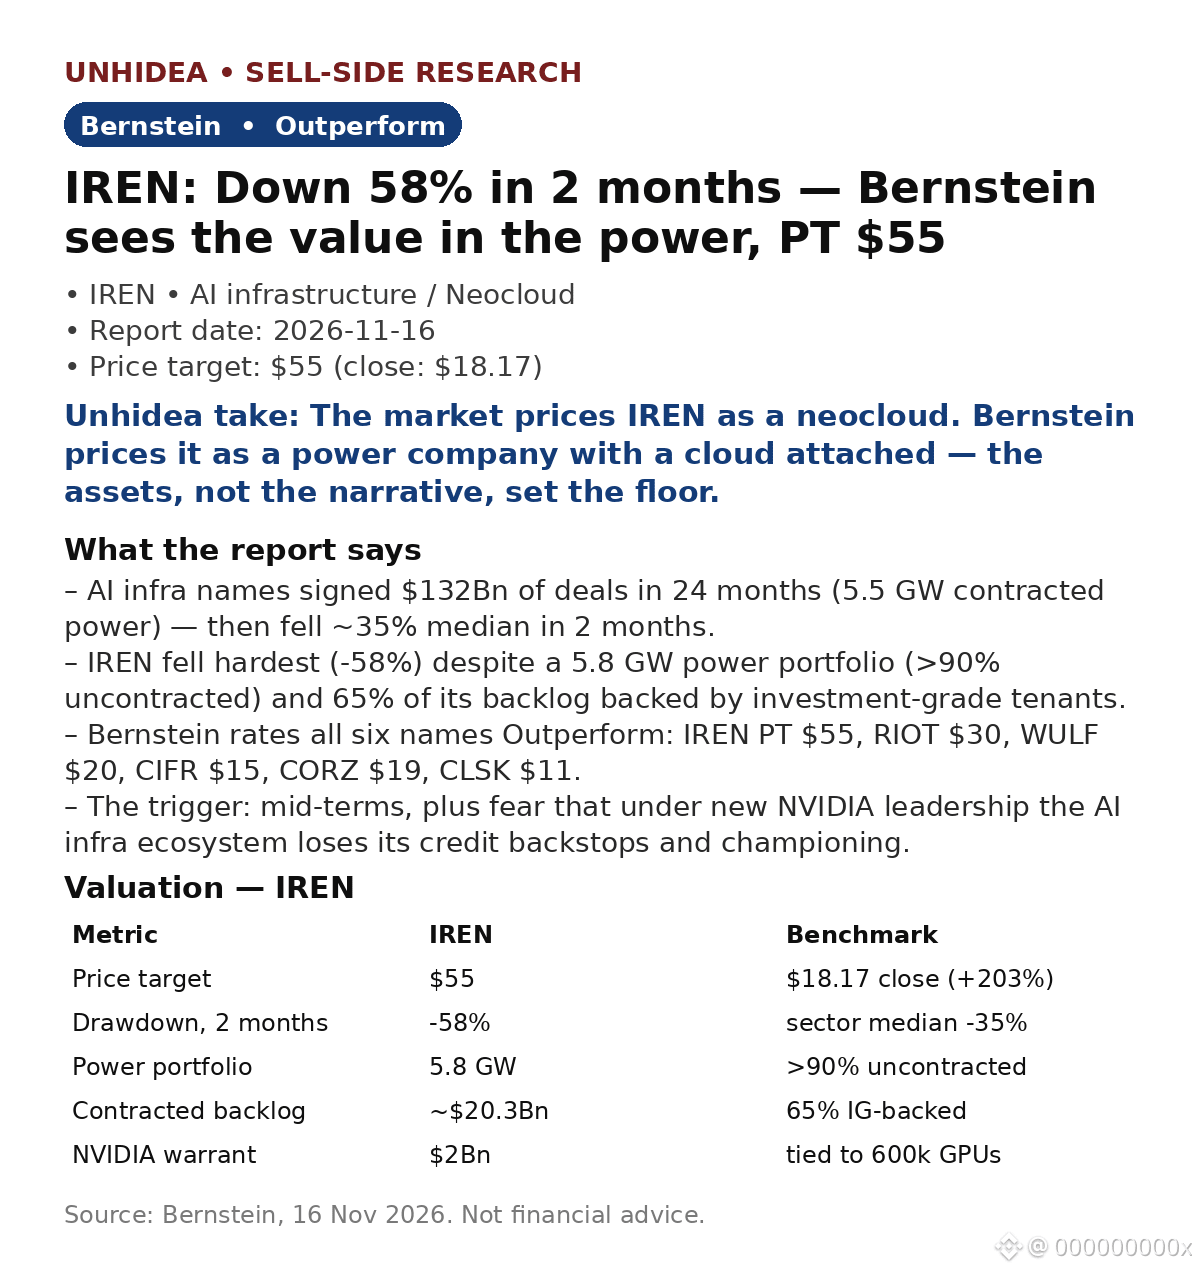
$IREN: Bernstein cho rằng cổ phiếu hạ tầng AI bị trừng phạt nặng nhất là câu chuyện về điện — giảm 58% trong 2 tháng, giá mục tiêu $55 (tăng 203% so với giá đóng cửa $18.17)
- Nhóm này đã ký các thỏa thuận AI trị giá $132Bn trong 24 tháng (5.5 GW) — rồi giảm trung vị khoảng 35% trong 2 tháng do lo ngại trung hạn và nỗi sợ rằng ban lãnh đạo mới của NVIDIA sẽ chấm dứt các cơ chế bảo đảm tín dụng của hệ sinh thái.
- IREN giảm mạnh nhất (-58%), dù 65% trong lượng hợp đồng tồn đọng trị giá khoảng $20.3Bn được bảo đảm bằng các khoản đầu tư đạt chuẩn; MSFT là khách hàng lớn nhất (48%), NVIDIA là $3.4Bn.
- Lợi thế của công ty: 5.8 GW điện, hơn 90% chưa có hợp đồng — công ty có thể điều chỉnh tốc độ xây dựng hạ tầng đám mây hoặc bán điện. Ngoài ra còn có chứng quyền NVIDIA trị giá $2Bn gắn với 600,000 GPU.
- Cả sáu mã đều được xếp hạng Khả quan (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT giao dịch thấp hơn khoảng 50% so với giá trị hợp đồng, WULF thấp hơn 22%.
- Kể từ khi báo cáo được công bố: NVIDIA vượt kỳ vọng trong quý tài chính 3 — doanh thu $115.84Bn so với mức dự kiến khoảng $109Bn, EPS điều chỉnh $2.68 so với $2.48, dự báo quý 4 khoảng $130Bn (CNBC).
Nhận định của Unhidea: thị trường định giá rủi ro thực thi mảng đám mây của IREN như thể điện chẳng có giá trị — nhưng điện là tài sản khan hiếm, có thể bán được ngay cả khi mảng đám mây gặp khó.
Nhận định của Unhidea: mức giảm 58% vừa là cơ hội, vừa là lời cảnh báo — luận điểm đầu tư đòi hỏi IREN phải thực hiện giao hàng cho MSFT mà không chậm trễ thêm.
Rủi ro: chậm trễ trong triển khai mảng đám mây, giá GPU giao ngay, phần lớn công suất dự kiến cho năm CY27 vẫn chưa có hợp đồng, quá trình chuyển giao lãnh đạo tại NVIDIA.
Nguồn: Bernstein, 16 Nov 2026. Tin tức sau báo cáo: CNBC / Investing.com. Không phải lời khuyên tài chính.
$IREN : Bernstein cho rằng cổ phiếu hạ tầng AI bị trừng phạt nặng nhất là câu chuyện về điện — giảm 58% trong 2 tháng, giá mục tiêu $55 (tăng 203% so với giá đóng cửa $18.17)
- Nhóm này đã ký các thỏa thuận AI trị giá $132Bn trong 24 tháng (5.5 GW) — rồi giảm trung vị khoảng 35% trong 2 tháng do lo ngại trung hạn và nỗi sợ rằng ban lãnh đạo mới của NVIDIA sẽ chấm dứt các cơ chế bảo đảm tín dụng của hệ sinh thái.
- IREN giảm mạnh nhất (-58%), dù 65% trong lượng hợp đồng tồn đọng trị giá khoảng $20.3Bn được bảo đảm bằng các khoản đầu tư đạt chuẩn; MSFT là khách hàng lớn nhất (48%), NVIDIA là $3.4Bn.
- Lợi thế của công ty: 5.8 GW điện, hơn 90% chưa có hợp đồng — công ty có thể điều chỉnh tốc độ xây dựng hạ tầng đám mây hoặc bán điện. Ngoài ra còn có chứng quyền NVIDIA trị giá $2Bn gắn với 600,000 GPU.
- Cả sáu mã đều được xếp hạng Khả quan (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT giao dịch thấp hơn khoảng 50% so với giá trị hợp đồng, WULF thấp hơn 22%.
- Kể từ khi báo cáo được công bố: NVIDIA vượt kỳ vọng trong quý tài chính 3 — doanh thu $115.84Bn so với mức dự kiến khoảng $109Bn, EPS điều chỉnh $2.68 so với $2.48, dự báo quý 4 khoảng $130Bn (CNBC).
Nhận định của Unhidea: thị trường định giá rủi ro thực thi mảng đám mây của IREN như thể điện chẳng có giá trị — nhưng điện là tài sản khan hiếm, có thể bán được ngay cả khi mảng đám mây gặp khó.
Nhận định của Unhidea: mức giảm 58% vừa là cơ hội, vừa là lời cảnh báo — luận điểm đầu tư đòi hỏi IREN phải thực hiện giao hàng cho MSFT mà không chậm trễ thêm.
Rủi ro: chậm trễ trong triển khai mảng đám mây, giá GPU giao ngay, phần lớn công suất dự kiến cho năm CY27 vẫn chưa có hợp đồng, quá trình chuyển giao lãnh đạo tại NVIDIA.
Nguồn: Bernstein, 16 Nov 2026. Tin tức sau báo cáo: CNBC / Investing.com. Không phải lời khuyên tài chính.
- Nhóm này đã ký các thỏa thuận AI trị giá $132Bn trong 24 tháng (5.5 GW) — rồi giảm trung vị khoảng 35% trong 2 tháng do lo ngại trung hạn và nỗi sợ rằng ban lãnh đạo mới của NVIDIA sẽ chấm dứt các cơ chế bảo đảm tín dụng của hệ sinh thái.
- IREN giảm mạnh nhất (-58%), dù 65% trong lượng hợp đồng tồn đọng trị giá khoảng $20.3Bn được bảo đảm bằng các khoản đầu tư đạt chuẩn; MSFT là khách hàng lớn nhất (48%), NVIDIA là $3.4Bn.
- Lợi thế của công ty: 5.8 GW điện, hơn 90% chưa có hợp đồng — công ty có thể điều chỉnh tốc độ xây dựng hạ tầng đám mây hoặc bán điện. Ngoài ra còn có chứng quyền NVIDIA trị giá $2Bn gắn với 600,000 GPU.
- Cả sáu mã đều được xếp hạng Khả quan (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT giao dịch thấp hơn khoảng 50% so với giá trị hợp đồng, WULF thấp hơn 22%.
- Kể từ khi báo cáo được công bố: NVIDIA vượt kỳ vọng trong quý tài chính 3 — doanh thu $115.84Bn so với mức dự kiến khoảng $109Bn, EPS điều chỉnh $2.68 so với $2.48, dự báo quý 4 khoảng $130Bn (CNBC).
Nhận định của Unhidea: thị trường định giá rủi ro thực thi mảng đám mây của IREN như thể điện chẳng có giá trị — nhưng điện là tài sản khan hiếm, có thể bán được ngay cả khi mảng đám mây gặp khó.
Nhận định của Unhidea: mức giảm 58% vừa là cơ hội, vừa là lời cảnh báo — luận điểm đầu tư đòi hỏi IREN phải thực hiện giao hàng cho MSFT mà không chậm trễ thêm.
Rủi ro: chậm trễ trong triển khai mảng đám mây, giá GPU giao ngay, phần lớn công suất dự kiến cho năm CY27 vẫn chưa có hợp đồng, quá trình chuyển giao lãnh đạo tại NVIDIA.
Nguồn: Bernstein, 16 Nov 2026. Tin tức sau báo cáo: CNBC / Investing.com. Không phải lời khuyên tài chính.
487
·
--
Xem bản dịch
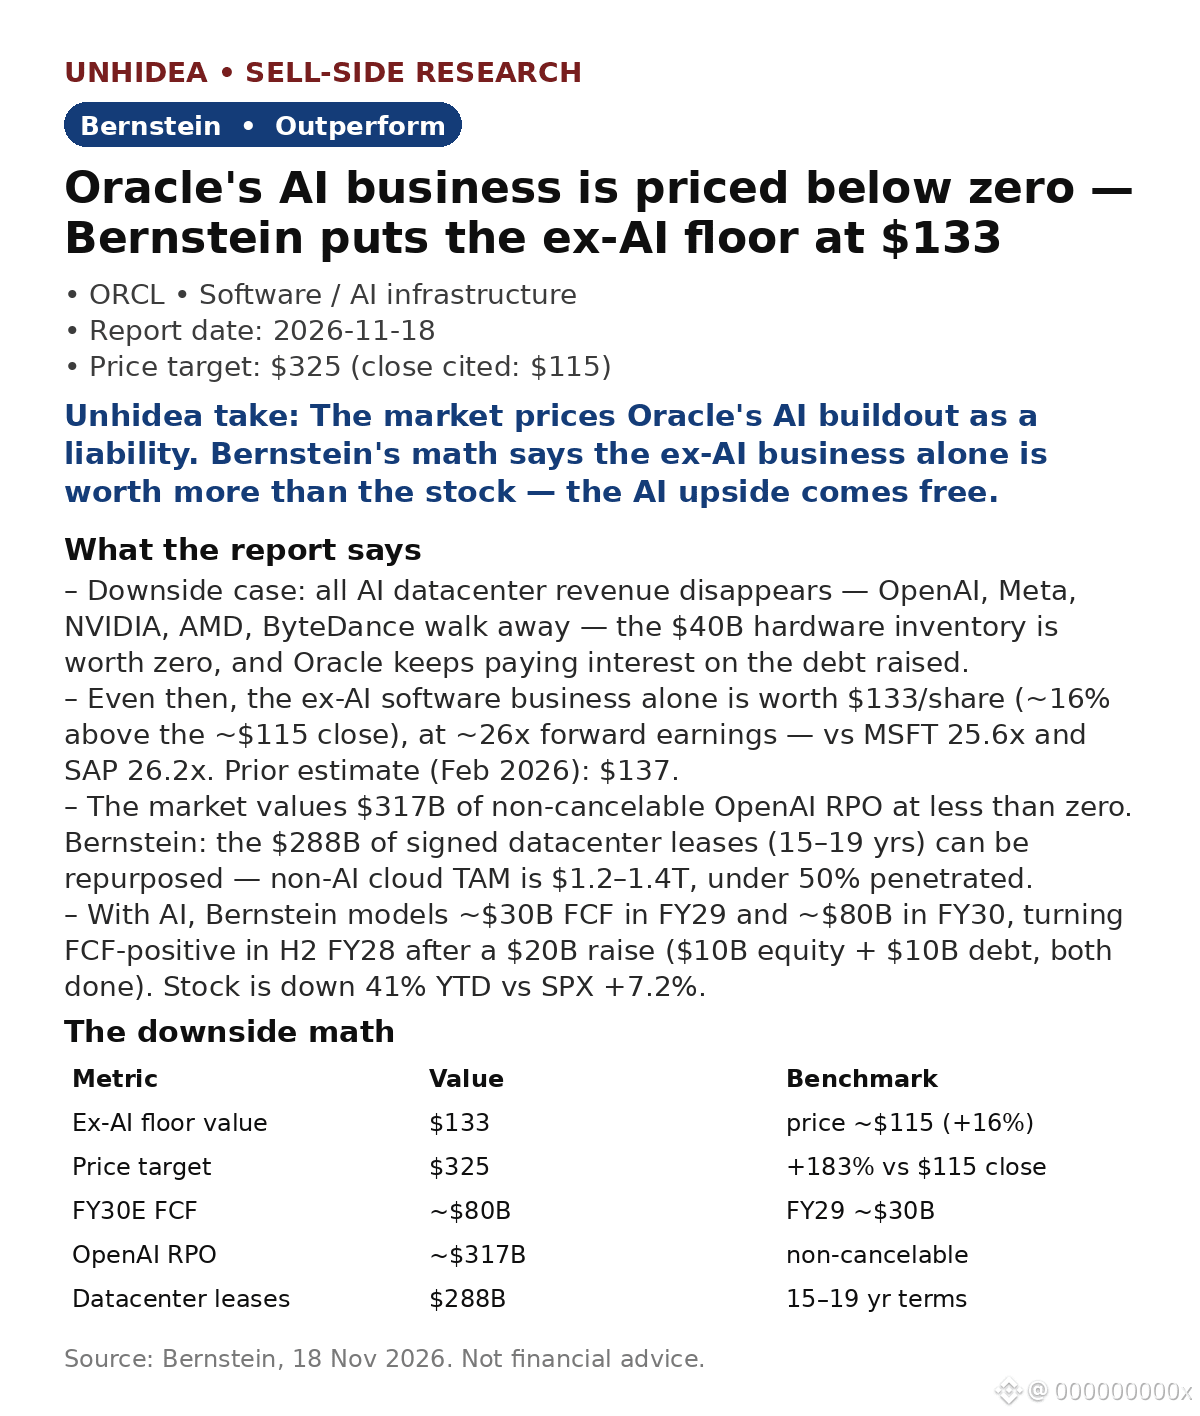
$ORCL: Bernstein says Oracle is worth $133 even if the AI buildout vanished — 16% above the $115 close — keeping Outperform, $325 target (+183%)
- Downside case: all AI datacenter revenue disappears — OpenAI, Meta, NVIDIA, AMD, ByteDance walk away — the $40B hardware is worth zero, and Oracle keeps paying the interest.
- Even then, the ex-AI software business alone is worth $133/share at ~26x forward earnings — in line with MSFT (25.6x) and SAP (26.2x). (Feb 2026: $137.)
- The market values $317B of non-cancelable OpenAI RPO at less than zero. The $288B of leases (15–19 yrs) can be repurposed — non-AI cloud TAM is $1.2–1.4T, under 50% penetrated.
- With AI, Bernstein models ~$30B FCF in FY29 and ~$80B in FY30, FCF-positive in H2 FY28 after a $20B raise ($10B equity + $10B debt, done).
Unhidea take: a mispricing story, not a growth story — ~16% protection to the ex-AI floor, AI optionality free.
Unhidea take: the $133 floor rests on the 26x multiple holding — if SaaS multiples compress, the floor falls too. Watch the multiple, not OpenAI headlines.
Risks: AI Winter, customers missing commitments, debt/interest burden, dilution.
Source: Bernstein, 18 Nov 2026. Not financial advice.
$ORCL : Bernstein says Oracle is worth $133 even if the AI buildout vanished — 16% above the $115 close — keeping Outperform, $325 target (+183%)
- Downside case: all AI datacenter revenue disappears — OpenAI, Meta, NVIDIA, AMD, ByteDance walk away — the $40B hardware is worth zero, and Oracle keeps paying the interest.
- Even then, the ex-AI software business alone is worth $133/share at ~26x forward earnings — in line with MSFT (25.6x) and SAP (26.2x). (Feb 2026: $137.)
- The market values $317B of non-cancelable OpenAI RPO at less than zero. The $288B of leases (15–19 yrs) can be repurposed — non-AI cloud TAM is $1.2–1.4T, under 50% penetrated.
- With AI, Bernstein models ~$30B FCF in FY29 and ~$80B in FY30, FCF-positive in H2 FY28 after a $20B raise ($10B equity + $10B debt, done).
Unhidea take: a mispricing story, not a growth story — ~16% protection to the ex-AI floor, AI optionality free.
Unhidea take: the $133 floor rests on the 26x multiple holding — if SaaS multiples compress, the floor falls too. Watch the multiple, not OpenAI headlines.
Risks: AI Winter, customers missing commitments, debt/interest burden, dilution.
Source: Bernstein, 18 Nov 2026. Not financial advice.
- Downside case: all AI datacenter revenue disappears — OpenAI, Meta, NVIDIA, AMD, ByteDance walk away — the $40B hardware is worth zero, and Oracle keeps paying the interest.
- Even then, the ex-AI software business alone is worth $133/share at ~26x forward earnings — in line with MSFT (25.6x) and SAP (26.2x). (Feb 2026: $137.)
- The market values $317B of non-cancelable OpenAI RPO at less than zero. The $288B of leases (15–19 yrs) can be repurposed — non-AI cloud TAM is $1.2–1.4T, under 50% penetrated.
- With AI, Bernstein models ~$30B FCF in FY29 and ~$80B in FY30, FCF-positive in H2 FY28 after a $20B raise ($10B equity + $10B debt, done).
Unhidea take: a mispricing story, not a growth story — ~16% protection to the ex-AI floor, AI optionality free.
Unhidea take: the $133 floor rests on the 26x multiple holding — if SaaS multiples compress, the floor falls too. Watch the multiple, not OpenAI headlines.
Risks: AI Winter, customers missing commitments, debt/interest burden, dilution.
Source: Bernstein, 18 Nov 2026. Not financial advice.
64
·
--
Xem bản dịch
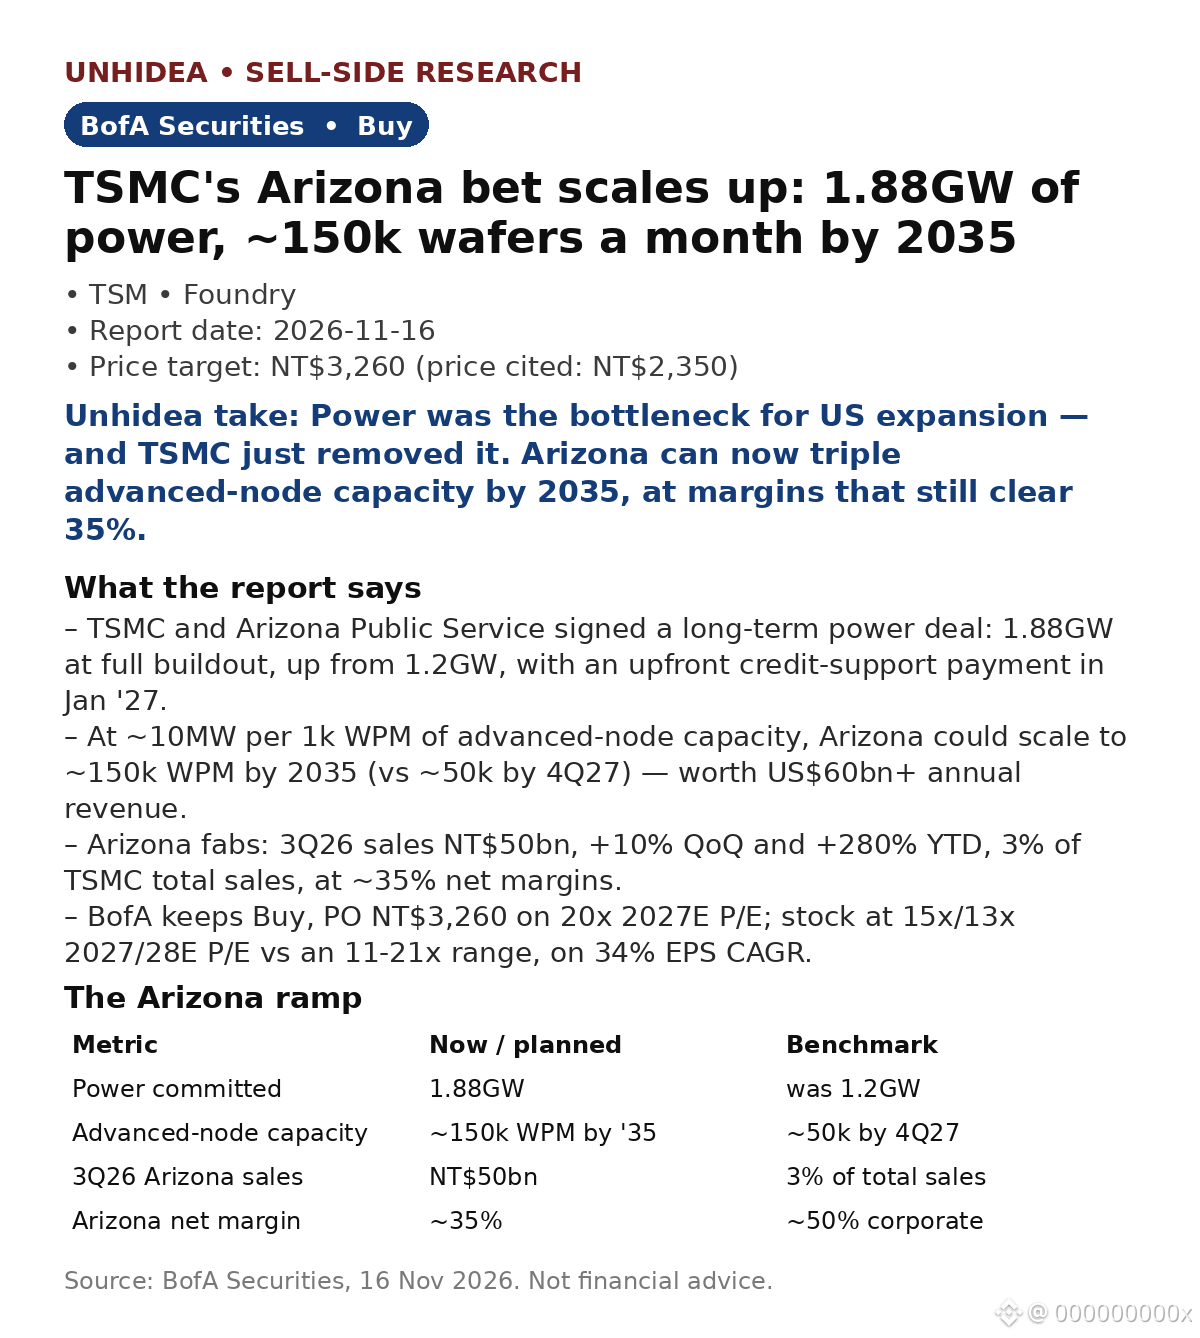
$TSM: BofA keeps Buy, NT$3,260 PT — ~39% above the NT$2,350 price cited — as an Arizona power deal unlocks a much bigger US buildout
- TSMC signed a long-term power deal with Arizona Public Service: 1.88GW at full buildout, up from 1.2GW, with an upfront credit-support payment in Jan '27.
- At ~10MW per 1k wafers/month of advanced-node capacity, BofA estimates Arizona can reach ~150k WPM by 2035 (vs ~50k by 4Q27), worth US$60bn+ a year — vs US$176bn TSMC revenue est. for 2026.
- Arizona fabs are already profitable: 3Q26 sales NT$50bn, +10% QoQ, +280% YTD, 3% of total sales, at ~35% net margins — below 43% in 1H26 and ~50% corporate.
- Valuation: 15x/13x 2027/28E P/E vs an 11-21x range, on 34% EPS CAGR; the PO is 20x 2027E P/E.
- Context (market news, after the report): Nvidia's FQ3 revenue was $115.8bn, +103% YoY.
Unhidea take: power, not demand, was the binding constraint on US chipmaking — a 1.88GW commitment turns Arizona from a showcase into a real second supply base.
Unhidea take: watch the margin bridge — 35% Arizona margins are the price of US resilience; how fast the gap to ~50% corporate closes is the story.
Risks: smartphone/consumer slowdown, Intel foundry ambitions, advanced-node execution, tariffs.
Source: BofA Securities, 16 Nov 2026. Not financial advice.
$TSM : BofA keeps Buy, NT$3,260 PT — ~39% above the NT$2,350 price cited — as an Arizona power deal unlocks a much bigger US buildout
- TSMC signed a long-term power deal with Arizona Public Service: 1.88GW at full buildout, up from 1.2GW, with an upfront credit-support payment in Jan '27.
- At ~10MW per 1k wafers/month of advanced-node capacity, BofA estimates Arizona can reach ~150k WPM by 2035 (vs ~50k by 4Q27), worth US$60bn+ a year — vs US$176bn TSMC revenue est. for 2026.
- Arizona fabs are already profitable: 3Q26 sales NT$50bn, +10% QoQ, +280% YTD, 3% of total sales, at ~35% net margins — below 43% in 1H26 and ~50% corporate.
- Valuation: 15x/13x 2027/28E P/E vs an 11-21x range, on 34% EPS CAGR; the PO is 20x 2027E P/E.
- Context (market news, after the report): Nvidia's FQ3 revenue was $115.8bn, +103% YoY.
Unhidea take: power, not demand, was the binding constraint on US chipmaking — a 1.88GW commitment turns Arizona from a showcase into a real second supply base.
Unhidea take: watch the margin bridge — 35% Arizona margins are the price of US resilience; how fast the gap to ~50% corporate closes is the story.
Risks: smartphone/consumer slowdown, Intel foundry ambitions, advanced-node execution, tariffs.
Source: BofA Securities, 16 Nov 2026. Not financial advice.
- TSMC signed a long-term power deal with Arizona Public Service: 1.88GW at full buildout, up from 1.2GW, with an upfront credit-support payment in Jan '27.
- At ~10MW per 1k wafers/month of advanced-node capacity, BofA estimates Arizona can reach ~150k WPM by 2035 (vs ~50k by 4Q27), worth US$60bn+ a year — vs US$176bn TSMC revenue est. for 2026.
- Arizona fabs are already profitable: 3Q26 sales NT$50bn, +10% QoQ, +280% YTD, 3% of total sales, at ~35% net margins — below 43% in 1H26 and ~50% corporate.
- Valuation: 15x/13x 2027/28E P/E vs an 11-21x range, on 34% EPS CAGR; the PO is 20x 2027E P/E.
- Context (market news, after the report): Nvidia's FQ3 revenue was $115.8bn, +103% YoY.
Unhidea take: power, not demand, was the binding constraint on US chipmaking — a 1.88GW commitment turns Arizona from a showcase into a real second supply base.
Unhidea take: watch the margin bridge — 35% Arizona margins are the price of US resilience; how fast the gap to ~50% corporate closes is the story.
Risks: smartphone/consumer slowdown, Intel foundry ambitions, advanced-node execution, tariffs.
Source: BofA Securities, 16 Nov 2026. Not financial advice.
154
·
--
$TME: Doanh thu quý 3 hụt kỳ vọng — 8,94 tỷ RMB, tăng 6% so với cùng kỳ, thấp hơn dự báo Phố Wall 2% — nhưng HSBC vẫn giữ khuyến nghị Nắm giữ, giá mục tiêu 10,00 USD
- Mảng hội viên là động lực chính: 4,99 tỷ RMB, tăng 9% so với cùng kỳ, cao hơn ước tính 1%; SVIP giúp tăng số người dùng trả phí và ARPPU.
- Mảng giải trí xã hội giảm 16% so với cùng kỳ, còn 1,26 tỷ RMB; tiếp thị và tiêu dùng tăng 12% nhưng thấp hơn dự báo 7%.
- Lợi nhuận ròng phi GAAP đạt 2,45 tỷ RMB, tăng 2% so với cùng kỳ, cao hơn đồng thuận 4% — nhưng mức vượt dự báo đến từ các khoản mục ngoài hoạt động kinh doanh, chứ không phải hoạt động cốt lõi.
- Biên lợi nhuận gộp đạt 42,8%, giảm 0,7 điểm phần trăm so với cùng kỳ, do hàng hóa và biểu diễn trực tiếp chiếm tỷ trọng lớn hơn trong cơ cấu doanh thu.
- Mua lại cổ phiếu: 34,7 triệu ADS với giá trị khoảng 300 triệu USD trong quý 3 — tương đương 2,1% vốn hóa thị trường chỉ trong một quý.
Định giá: Giá mục tiêu 10,00 USD cao hơn khoảng 13% so với giá đóng cửa 8,88 USD được trích dẫn (ngày 16 tháng 11).
Nhận định của Unhidea: Một cú “vượt dự báo” dựa trên các khoản mục ngoài hoạt động kinh doanh không phải là thành tích vượt dự báo từ hoạt động cốt lõi — loại bỏ các khoản này thì kết quả quý đã hụt kỳ vọng, với lợi nhuận hoạt động phi GAAP đi ngang so với cùng kỳ.
Nhận định của Unhidea: TME đang âm thầm chuyển mình thành một công ty thuê bao — SVIP là động lực tăng trưởng bền vững; hãy đánh giá công ty dựa trên ARPPU của mảng hội viên, thay vì doanh thu tổng hợp.
Rủi ro: Chi phí tích hợp Ximalaya, mảng giải trí xã hội suy giảm, áp lực lên biên lợi nhuận do cơ cấu doanh thu.
Nguồn: HSBC, ngày 17 tháng 11 năm 2026. Đây không phải lời khuyên đầu tư.
$TME: Doanh thu quý 3 hụt kỳ vọng — 8,94 tỷ RMB, tăng 6% so với cùng kỳ, thấp hơn dự báo Phố Wall 2% — nhưng HSBC vẫn giữ khuyến nghị Nắm giữ, giá mục tiêu 10,00 USD
- Mảng hội viên là động lực chính: 4,99 tỷ RMB, tăng 9% so với cùng kỳ, cao hơn ước tính 1%; SVIP giúp tăng số người dùng trả phí và ARPPU.
- Mảng giải trí xã hội giảm 16% so với cùng kỳ, còn 1,26 tỷ RMB; tiếp thị và tiêu dùng tăng 12% nhưng thấp hơn dự báo 7%.
- Lợi nhuận ròng phi GAAP đạt 2,45 tỷ RMB, tăng 2% so với cùng kỳ, cao hơn đồng thuận 4% — nhưng mức vượt dự báo đến từ các khoản mục ngoài hoạt động kinh doanh, chứ không phải hoạt động cốt lõi.
- Biên lợi nhuận gộp đạt 42,8%, giảm 0,7 điểm phần trăm so với cùng kỳ, do hàng hóa và biểu diễn trực tiếp chiếm tỷ trọng lớn hơn trong cơ cấu doanh thu.
- Mua lại cổ phiếu: 34,7 triệu ADS với giá trị khoảng 300 triệu USD trong quý 3 — tương đương 2,1% vốn hóa thị trường chỉ trong một quý.
Định giá: Giá mục tiêu 10,00 USD cao hơn khoảng 13% so với giá đóng cửa 8,88 USD được trích dẫn (ngày 16 tháng 11).
Nhận định của Unhidea: Một cú “vượt dự báo” dựa trên các khoản mục ngoài hoạt động kinh doanh không phải là thành tích vượt dự báo từ hoạt động cốt lõi — loại bỏ các khoản này thì kết quả quý đã hụt kỳ vọng, với lợi nhuận hoạt động phi GAAP đi ngang so với cùng kỳ.
Nhận định của Unhidea: TME đang âm thầm chuyển mình thành một công ty thuê bao — SVIP là động lực tăng trưởng bền vững; hãy đánh giá công ty dựa trên ARPPU của mảng hội viên, thay vì doanh thu tổng hợp.
Rủi ro: Chi phí tích hợp Ximalaya, mảng giải trí xã hội suy giảm, áp lực lên biên lợi nhuận do cơ cấu doanh thu.
Nguồn: HSBC, ngày 17 tháng 11 năm 2026. Đây không phải lời khuyên đầu tư.
- Mảng hội viên là động lực chính: 4,99 tỷ RMB, tăng 9% so với cùng kỳ, cao hơn ước tính 1%; SVIP giúp tăng số người dùng trả phí và ARPPU.
- Mảng giải trí xã hội giảm 16% so với cùng kỳ, còn 1,26 tỷ RMB; tiếp thị và tiêu dùng tăng 12% nhưng thấp hơn dự báo 7%.
- Lợi nhuận ròng phi GAAP đạt 2,45 tỷ RMB, tăng 2% so với cùng kỳ, cao hơn đồng thuận 4% — nhưng mức vượt dự báo đến từ các khoản mục ngoài hoạt động kinh doanh, chứ không phải hoạt động cốt lõi.
- Biên lợi nhuận gộp đạt 42,8%, giảm 0,7 điểm phần trăm so với cùng kỳ, do hàng hóa và biểu diễn trực tiếp chiếm tỷ trọng lớn hơn trong cơ cấu doanh thu.
- Mua lại cổ phiếu: 34,7 triệu ADS với giá trị khoảng 300 triệu USD trong quý 3 — tương đương 2,1% vốn hóa thị trường chỉ trong một quý.
Định giá: Giá mục tiêu 10,00 USD cao hơn khoảng 13% so với giá đóng cửa 8,88 USD được trích dẫn (ngày 16 tháng 11).
Nhận định của Unhidea: Một cú “vượt dự báo” dựa trên các khoản mục ngoài hoạt động kinh doanh không phải là thành tích vượt dự báo từ hoạt động cốt lõi — loại bỏ các khoản này thì kết quả quý đã hụt kỳ vọng, với lợi nhuận hoạt động phi GAAP đi ngang so với cùng kỳ.
Nhận định của Unhidea: TME đang âm thầm chuyển mình thành một công ty thuê bao — SVIP là động lực tăng trưởng bền vững; hãy đánh giá công ty dựa trên ARPPU của mảng hội viên, thay vì doanh thu tổng hợp.
Rủi ro: Chi phí tích hợp Ximalaya, mảng giải trí xã hội suy giảm, áp lực lên biên lợi nhuận do cơ cấu doanh thu.
Nguồn: HSBC, ngày 17 tháng 11 năm 2026. Đây không phải lời khuyên đầu tư.
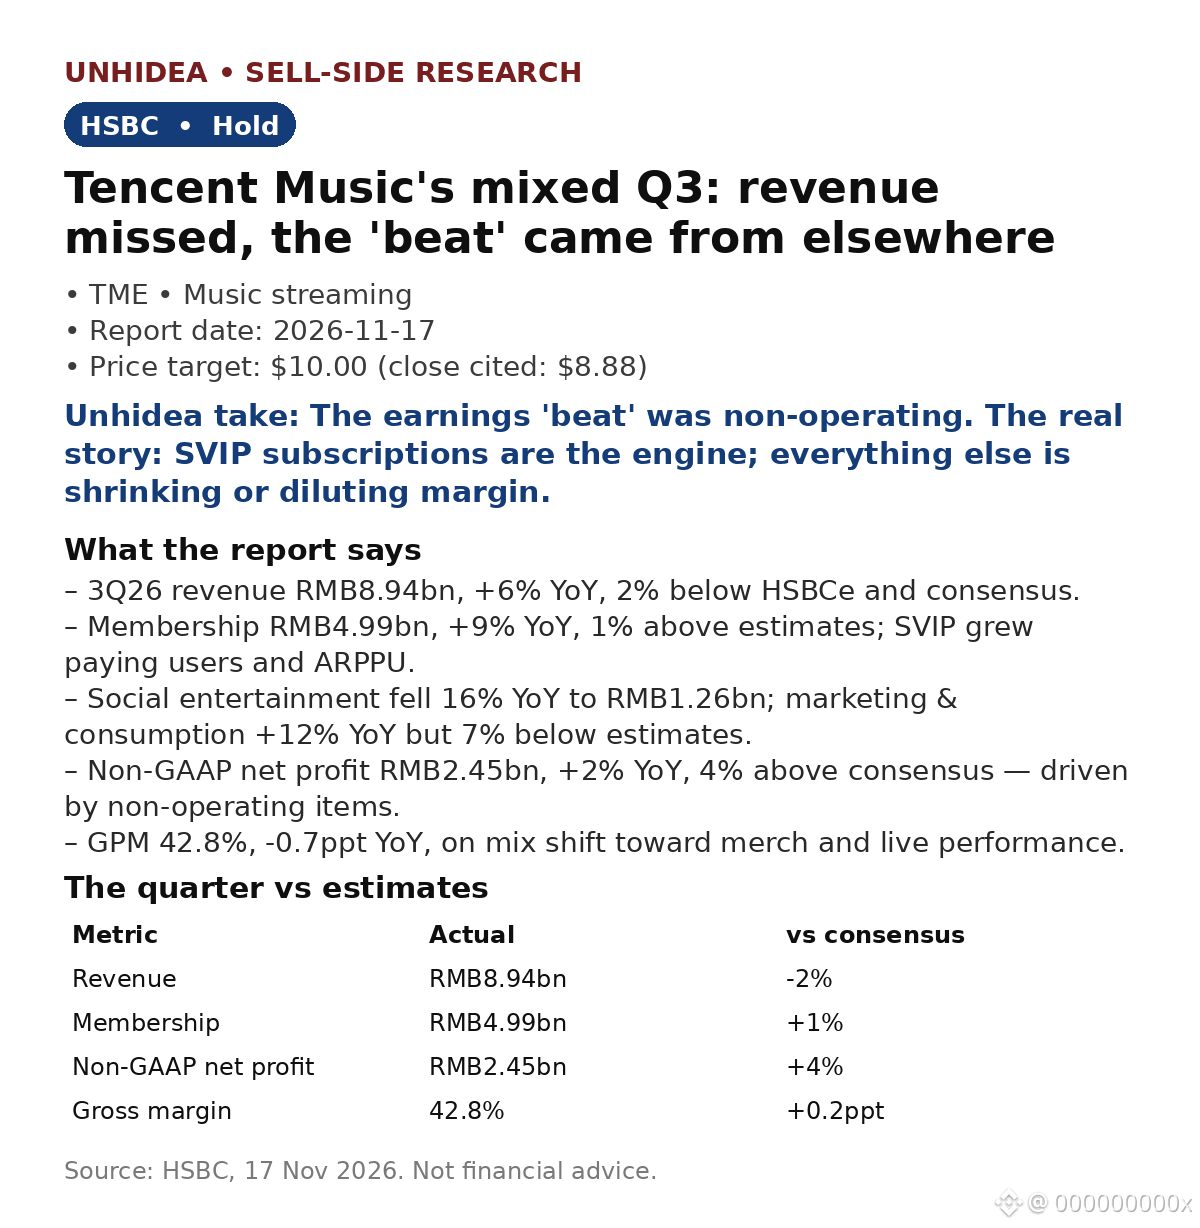
TMEUS+0,52%
51
·
--
$NVDA: Q3 kỷ lục — doanh thu $115.8B, tăng 103% so với cùng kỳ — nhưng Bernstein vẫn giữ khuyến nghị Market-Perform, giá mục tiêu $200
FQ3 vượt dự báo: doanh thu $115.8B (tăng 103% so với cùng kỳ, 20% so với quý trước), so với mức $109.3B của thị trường; EPS $2.68 so với $2.47. Mảng Trung tâm dữ liệu đạt $107.6B, tăng 110% so với cùng kỳ, so với dự báo $101.9B. Vera Rubin đóng góp khoảng $20B — đợt tăng trưởng nhanh nhất trong lịch sử công ty.
- Dự báo FQ4 là $130B (±3%), so với mức $125.1B của thị trường — nhưng con số này bao gồm thêm một tuần (khoảng $5–10B), nên dự báo sau khi chuẩn hóa có thể thấp hơn kỳ vọng.
- Tăng trưởng doanh thu FY28 được nâng lên khoảng 75% so với cùng kỳ (từ khoảng 70%), hàm ý doanh thu >$740B, ngay cả khi có các lệnh trừng phạt mới của BIS.
- Ban lãnh đạo: Huang từ chức ngày 12 tháng 11; Kress là CEO lâm thời; hội đồng quản trị không muốn ông trở lại — ổn định trong ngắn hạn, nhưng vẫn còn nhiều câu hỏi trong dài hạn.
Định giá: giá mục tiêu $200 cao hơn khoảng 29% so với giá đóng cửa $155.46 được trích dẫn (ngày 17 tháng 11); biên độ 52 tuần là $148.80–$243.37.
Nhận định của Unhidea: các con số cho thấy hoạt động đầu tư xây dựng hạ tầng AI vẫn đang tăng tốc — riêng Rubin đã đóng góp khoảng $20B trong một quý. Trọng tâm tranh luận giờ không còn là nhu cầu, mà là mức định giá khi không còn Jensen.
Nhận định của Unhidea: nếu loại trừ tuần tăng thêm, dự báo Q4 không ấn tượng như tiêu đề; mức nâng dự báo FY28 lên khoảng 75% mới là tín hiệu thực sự.
Rủi ro: chuyển giao lãnh đạo, kiểm soát xuất khẩu, các cam kết nguồn cung $390B, biên lợi nhuận chạm đáy.
Nguồn: Bernstein, ngày 18 tháng 11 năm 2026. Đây không phải lời khuyên tài chính.
$NVDA : Q3 kỷ lục — doanh thu $115.8B, tăng 103% so với cùng kỳ — nhưng Bernstein vẫn giữ khuyến nghị Market-Perform, giá mục tiêu $200
FQ3 vượt dự báo: doanh thu $115.8B (tăng 103% so với cùng kỳ, 20% so với quý trước), so với mức $109.3B của thị trường; EPS $2.68 so với $2.47. Mảng Trung tâm dữ liệu đạt $107.6B, tăng 110% so với cùng kỳ, so với dự báo $101.9B. Vera Rubin đóng góp khoảng $20B — đợt tăng trưởng nhanh nhất trong lịch sử công ty.
- Dự báo FQ4 là $130B (±3%), so với mức $125.1B của thị trường — nhưng con số này bao gồm thêm một tuần (khoảng $5–10B), nên dự báo sau khi chuẩn hóa có thể thấp hơn kỳ vọng.
- Tăng trưởng doanh thu FY28 được nâng lên khoảng 75% so với cùng kỳ (từ khoảng 70%), hàm ý doanh thu >$740B, ngay cả khi có các lệnh trừng phạt mới của BIS.
- Ban lãnh đạo: Huang từ chức ngày 12 tháng 11; Kress là CEO lâm thời; hội đồng quản trị không muốn ông trở lại — ổn định trong ngắn hạn, nhưng vẫn còn nhiều câu hỏi trong dài hạn.
Định giá: giá mục tiêu $200 cao hơn khoảng 29% so với giá đóng cửa $155.46 được trích dẫn (ngày 17 tháng 11); biên độ 52 tuần là $148.80–$243.37.
Nhận định của Unhidea: các con số cho thấy hoạt động đầu tư xây dựng hạ tầng AI vẫn đang tăng tốc — riêng Rubin đã đóng góp khoảng $20B trong một quý. Trọng tâm tranh luận giờ không còn là nhu cầu, mà là mức định giá khi không còn Jensen.
Nhận định của Unhidea: nếu loại trừ tuần tăng thêm, dự báo Q4 không ấn tượng như tiêu đề; mức nâng dự báo FY28 lên khoảng 75% mới là tín hiệu thực sự.
Rủi ro: chuyển giao lãnh đạo, kiểm soát xuất khẩu, các cam kết nguồn cung $390B, biên lợi nhuận chạm đáy.
Nguồn: Bernstein, ngày 18 tháng 11 năm 2026. Đây không phải lời khuyên tài chính.
FQ3 vượt dự báo: doanh thu $115.8B (tăng 103% so với cùng kỳ, 20% so với quý trước), so với mức $109.3B của thị trường; EPS $2.68 so với $2.47. Mảng Trung tâm dữ liệu đạt $107.6B, tăng 110% so với cùng kỳ, so với dự báo $101.9B. Vera Rubin đóng góp khoảng $20B — đợt tăng trưởng nhanh nhất trong lịch sử công ty.
- Dự báo FQ4 là $130B (±3%), so với mức $125.1B của thị trường — nhưng con số này bao gồm thêm một tuần (khoảng $5–10B), nên dự báo sau khi chuẩn hóa có thể thấp hơn kỳ vọng.
- Tăng trưởng doanh thu FY28 được nâng lên khoảng 75% so với cùng kỳ (từ khoảng 70%), hàm ý doanh thu >$740B, ngay cả khi có các lệnh trừng phạt mới của BIS.
- Ban lãnh đạo: Huang từ chức ngày 12 tháng 11; Kress là CEO lâm thời; hội đồng quản trị không muốn ông trở lại — ổn định trong ngắn hạn, nhưng vẫn còn nhiều câu hỏi trong dài hạn.
Định giá: giá mục tiêu $200 cao hơn khoảng 29% so với giá đóng cửa $155.46 được trích dẫn (ngày 17 tháng 11); biên độ 52 tuần là $148.80–$243.37.
Nhận định của Unhidea: các con số cho thấy hoạt động đầu tư xây dựng hạ tầng AI vẫn đang tăng tốc — riêng Rubin đã đóng góp khoảng $20B trong một quý. Trọng tâm tranh luận giờ không còn là nhu cầu, mà là mức định giá khi không còn Jensen.
Nhận định của Unhidea: nếu loại trừ tuần tăng thêm, dự báo Q4 không ấn tượng như tiêu đề; mức nâng dự báo FY28 lên khoảng 75% mới là tín hiệu thực sự.
Rủi ro: chuyển giao lãnh đạo, kiểm soát xuất khẩu, các cam kết nguồn cung $390B, biên lợi nhuận chạm đáy.
Nguồn: Bernstein, ngày 18 tháng 11 năm 2026. Đây không phải lời khuyên tài chính.
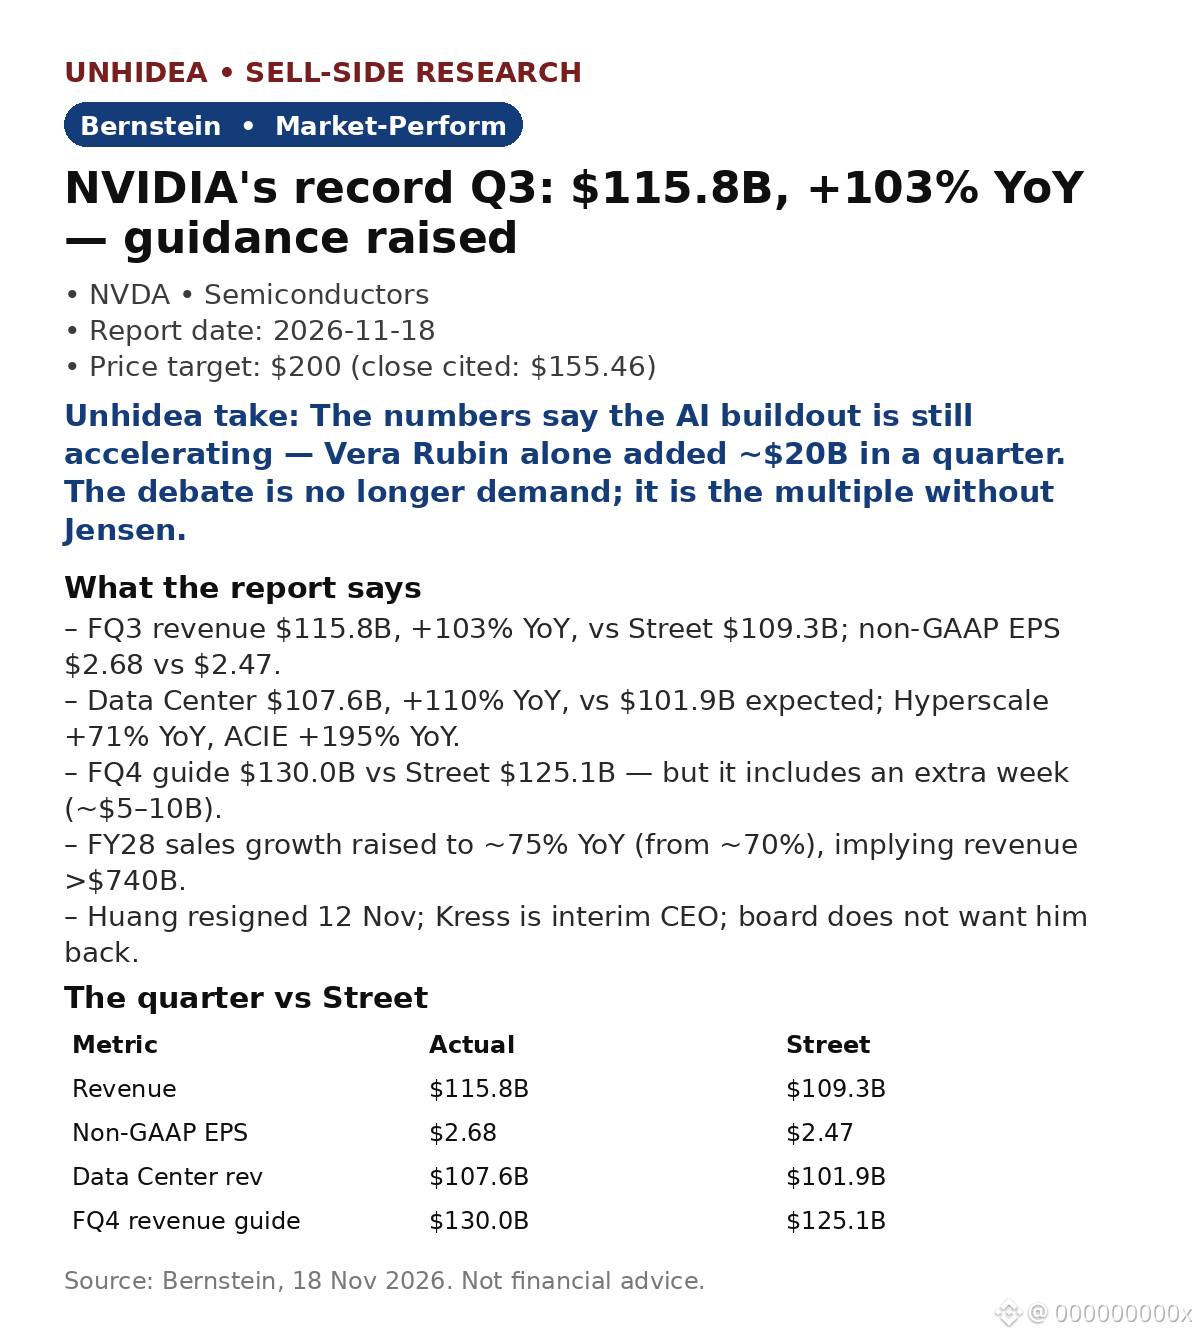
35
·
--
Xem bản dịch
$9868.HK: XPeng's overseas cars earn ~2x domestic margins — Morgan Stanley says exports now fund the robot bet. Overweight, HK$70 target, 83% upside vs HK$38.28 close (17 Nov).
Overseas ASP is ~50% above domestic, at ~2x the gross margin. MS expects overseas to be 30% of 4Q26 revenue and over half of gross profit, holding vehicle GpM at 12–13% despite a richer MONA mix.
Production is sold out for months: L03 tops 20k/month, L05 10k/month, with 4+ and 2+ months of backlog, carrying deliveries through the 1Q27 low season.
Robotics is the next leg: auto R&D holds at ~Rmb5bn, robotics R&D rises in 2027, targeting several billion Rmb in revenue and gross profit, funded by positive FCF (Rmb3–4bn annual capex).
MS models 2027E revenue of Rmb103.3bn (+25% YoY) and a first profit in 2028E (EPS Rmb0.23 vs a Rmb0.37 loss in 2027E).
Unhidea take: overseas is the margin engine — every export car does the work of two at home, so the robot bet is funded by exports, not dilution.
Unhidea take: watch whether robotics revenue lands in 2027 — until then, XPeng is priced as a carmaker with a robot story.
Risks: competition; cash-flow pressure; slower demand. Source: Morgan Stanley, 17 Nov 2026. Not financial advice.
$9868.HK: XPeng's overseas cars earn ~2x domestic margins — Morgan Stanley says exports now fund the robot bet. Overweight, HK$70 target, 83% upside vs HK$38.28 close (17 Nov).
Overseas ASP is ~50% above domestic, at ~2x the gross margin. MS expects overseas to be 30% of 4Q26 revenue and over half of gross profit, holding vehicle GpM at 12–13% despite a richer MONA mix.
Production is sold out for months: L03 tops 20k/month, L05 10k/month, with 4+ and 2+ months of backlog, carrying deliveries through the 1Q27 low season.
Robotics is the next leg: auto R&D holds at ~Rmb5bn, robotics R&D rises in 2027, targeting several billion Rmb in revenue and gross profit, funded by positive FCF (Rmb3–4bn annual capex).
MS models 2027E revenue of Rmb103.3bn (+25% YoY) and a first profit in 2028E (EPS Rmb0.23 vs a Rmb0.37 loss in 2027E).
Unhidea take: overseas is the margin engine — every export car does the work of two at home, so the robot bet is funded by exports, not dilution.
Unhidea take: watch whether robotics revenue lands in 2027 — until then, XPeng is priced as a carmaker with a robot story.
Risks: competition; cash-flow pressure; slower demand. Source: Morgan Stanley, 17 Nov 2026. Not financial advice.
Overseas ASP is ~50% above domestic, at ~2x the gross margin. MS expects overseas to be 30% of 4Q26 revenue and over half of gross profit, holding vehicle GpM at 12–13% despite a richer MONA mix.
Production is sold out for months: L03 tops 20k/month, L05 10k/month, with 4+ and 2+ months of backlog, carrying deliveries through the 1Q27 low season.
Robotics is the next leg: auto R&D holds at ~Rmb5bn, robotics R&D rises in 2027, targeting several billion Rmb in revenue and gross profit, funded by positive FCF (Rmb3–4bn annual capex).
MS models 2027E revenue of Rmb103.3bn (+25% YoY) and a first profit in 2028E (EPS Rmb0.23 vs a Rmb0.37 loss in 2027E).
Unhidea take: overseas is the margin engine — every export car does the work of two at home, so the robot bet is funded by exports, not dilution.
Unhidea take: watch whether robotics revenue lands in 2027 — until then, XPeng is priced as a carmaker with a robot story.
Risks: competition; cash-flow pressure; slower demand. Source: Morgan Stanley, 17 Nov 2026. Not financial advice.
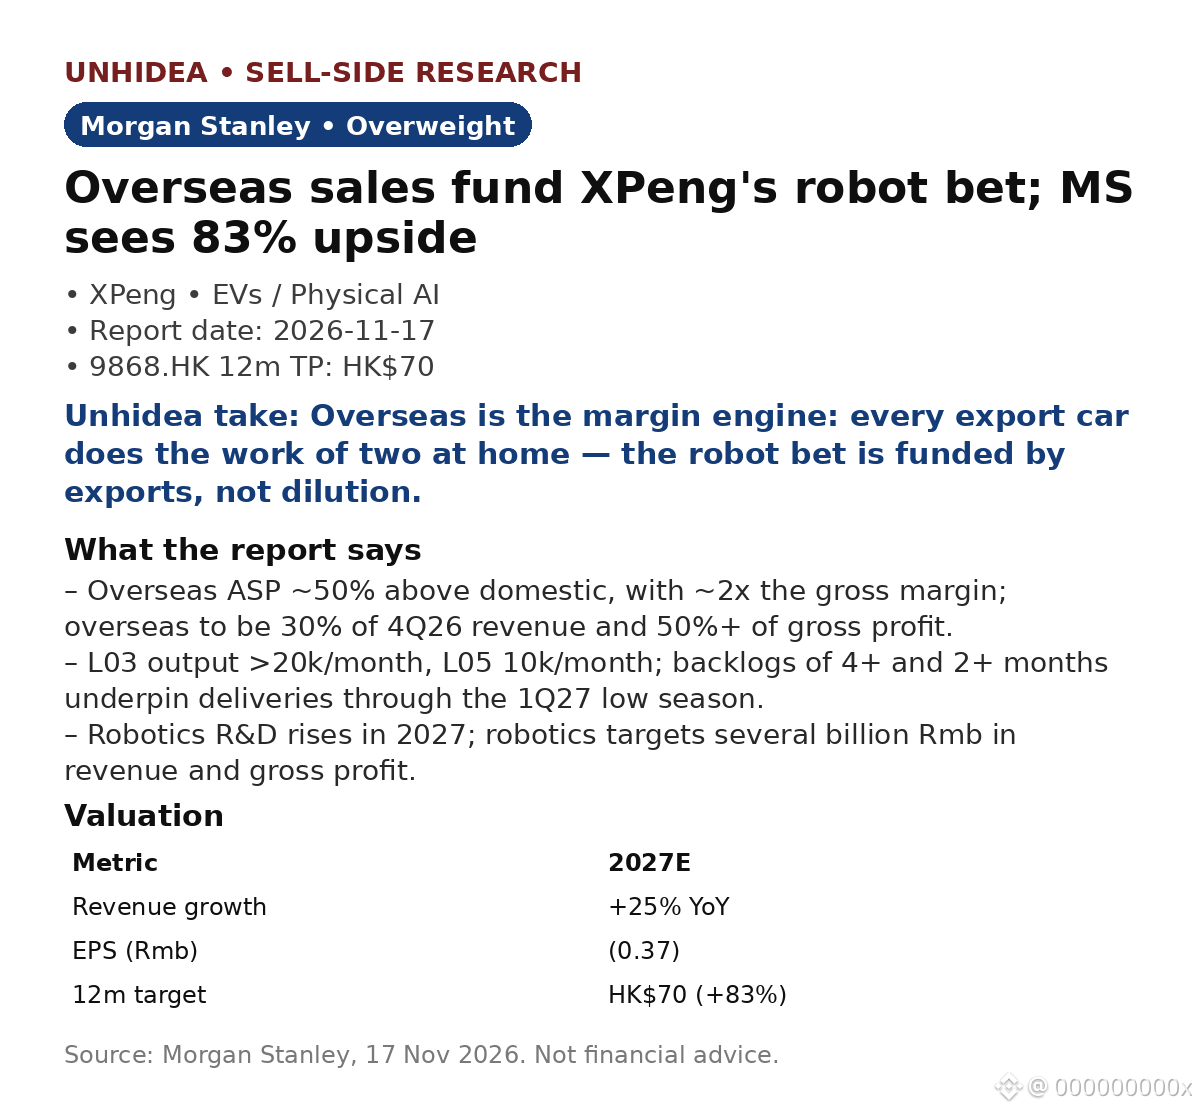
·
--
Xem bản dịch
Goldman Sachs: Hesai is no longer a car-parts story — robotics is now over half of revenue, and the higher-value half.
GS reiterates Buy on $HSAI, 12m target US$28, implying 94% upside. Robotics passed 50% of total revenue in 3Q26; GS models 62% by 2030E, revenue CAGR 32% in 2025-30E.
Actuation modules: 23k shipped in 3Q26 vs 12k in 2Q26, heading for six figures in 2027E. LiDAR EBIT margin hit 15.8% in 3Q26 vs 6.4% in 1Q26 as ADAS pricing stabilised. KOSMO, launched Oct 2026, already earns recurring revenue — Pixar RenderMan is a user.
2027E: revenue +39% (ADAS +27% YoY vs -5% in 2026E; non-ADAS +49%), non-GAAP EBIT +145% YoY, margin 13% vs 7%.
After the report: Nvidia Q3 revenue $115.8B beat consensus after the close on 17 Nov. Hesai is a key supplier to Nvidia's humanoid platform, per the report.
Unhidea take: the mix shift is the story — robotics LiDAR is ~15% of units but over 50% of LiDAR revenue, so the P&L now follows robots, not cars.
Unhidea take: watch KOSMO's ARR — recurring spatial-data revenue would stop the market valuing Hesai as a hardware supplier.
Risks: slower LiDAR adoption; pricing pressure; policy risk. Source: Goldman Sachs, 17 Nov 2026. Not financial advice.
Goldman Sachs: Hesai is no longer a car-parts story — robotics is now over half of revenue, and the higher-value half.
GS reiterates Buy on $HSAI, 12m target US$28, implying 94% upside. Robotics passed 50% of total revenue in 3Q26; GS models 62% by 2030E, revenue CAGR 32% in 2025-30E.
Actuation modules: 23k shipped in 3Q26 vs 12k in 2Q26, heading for six figures in 2027E. LiDAR EBIT margin hit 15.8% in 3Q26 vs 6.4% in 1Q26 as ADAS pricing stabilised. KOSMO, launched Oct 2026, already earns recurring revenue — Pixar RenderMan is a user.
2027E: revenue +39% (ADAS +27% YoY vs -5% in 2026E; non-ADAS +49%), non-GAAP EBIT +145% YoY, margin 13% vs 7%.
After the report: Nvidia Q3 revenue $115.8B beat consensus after the close on 17 Nov. Hesai is a key supplier to Nvidia's humanoid platform, per the report.
Unhidea take: the mix shift is the story — robotics LiDAR is ~15% of units but over 50% of LiDAR revenue, so the P&L now follows robots, not cars.
Unhidea take: watch KOSMO's ARR — recurring spatial-data revenue would stop the market valuing Hesai as a hardware supplier.
Risks: slower LiDAR adoption; pricing pressure; policy risk. Source: Goldman Sachs, 17 Nov 2026. Not financial advice.
GS reiterates Buy on $HSAI, 12m target US$28, implying 94% upside. Robotics passed 50% of total revenue in 3Q26; GS models 62% by 2030E, revenue CAGR 32% in 2025-30E.
Actuation modules: 23k shipped in 3Q26 vs 12k in 2Q26, heading for six figures in 2027E. LiDAR EBIT margin hit 15.8% in 3Q26 vs 6.4% in 1Q26 as ADAS pricing stabilised. KOSMO, launched Oct 2026, already earns recurring revenue — Pixar RenderMan is a user.
2027E: revenue +39% (ADAS +27% YoY vs -5% in 2026E; non-ADAS +49%), non-GAAP EBIT +145% YoY, margin 13% vs 7%.
After the report: Nvidia Q3 revenue $115.8B beat consensus after the close on 17 Nov. Hesai is a key supplier to Nvidia's humanoid platform, per the report.
Unhidea take: the mix shift is the story — robotics LiDAR is ~15% of units but over 50% of LiDAR revenue, so the P&L now follows robots, not cars.
Unhidea take: watch KOSMO's ARR — recurring spatial-data revenue would stop the market valuing Hesai as a hardware supplier.
Risks: slower LiDAR adoption; pricing pressure; policy risk. Source: Goldman Sachs, 17 Nov 2026. Not financial advice.
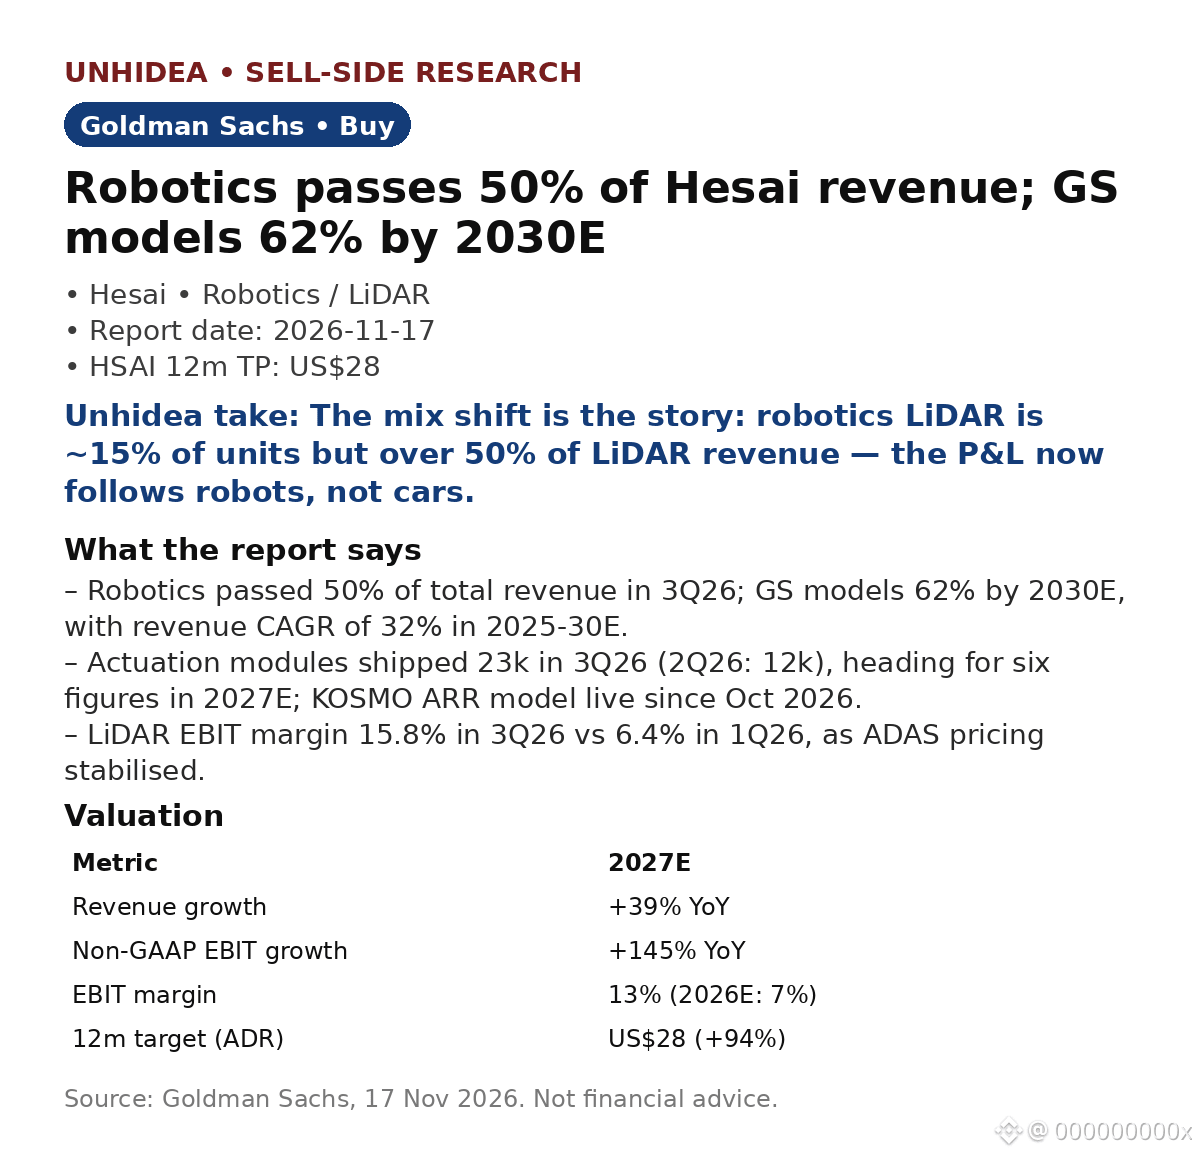
81
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
361,780 lượt xem
1,546 đang thảo luận
🚨 BREAKING: 🇺🇸 Cục Dự trữ Liên bang Mỹ (FED) sẽ công bố biên bản cuộc họp FOMC vào lúc 2:00 chiều (giờ ET).
• Giọng điệu diều hâu hơn (Hawkish): Tín hiệu tiêu cực, có thể gây áp lực giảm giá lên thị trường.
• Không có bất ngờ lớn: Tác động trung lập đối với thị trường.
• Giọng điệu ôn hòa hơn (Dovish): Tín hiệu tích cực, có thể thúc đẩy thị trường tăng giá.
⚠️ Đây là sự kiện cực kỳ quan trọng mà các nhà đầu tư cần theo dõi, bởi nội dung biên bản FED có thể tác động mạnh đến tâm lý thị trường và biến động giá của các tài sản tài chính, đặc biệt là tiền điện tử. #TheoDõiFOMC #TinFed
blogtienso
·1 lượt thích
·821 lượt xem
TinFed
425,892 lượt xem
1,319 đang thảo luận
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
56,019 lượt xem
725 đang thảo luận