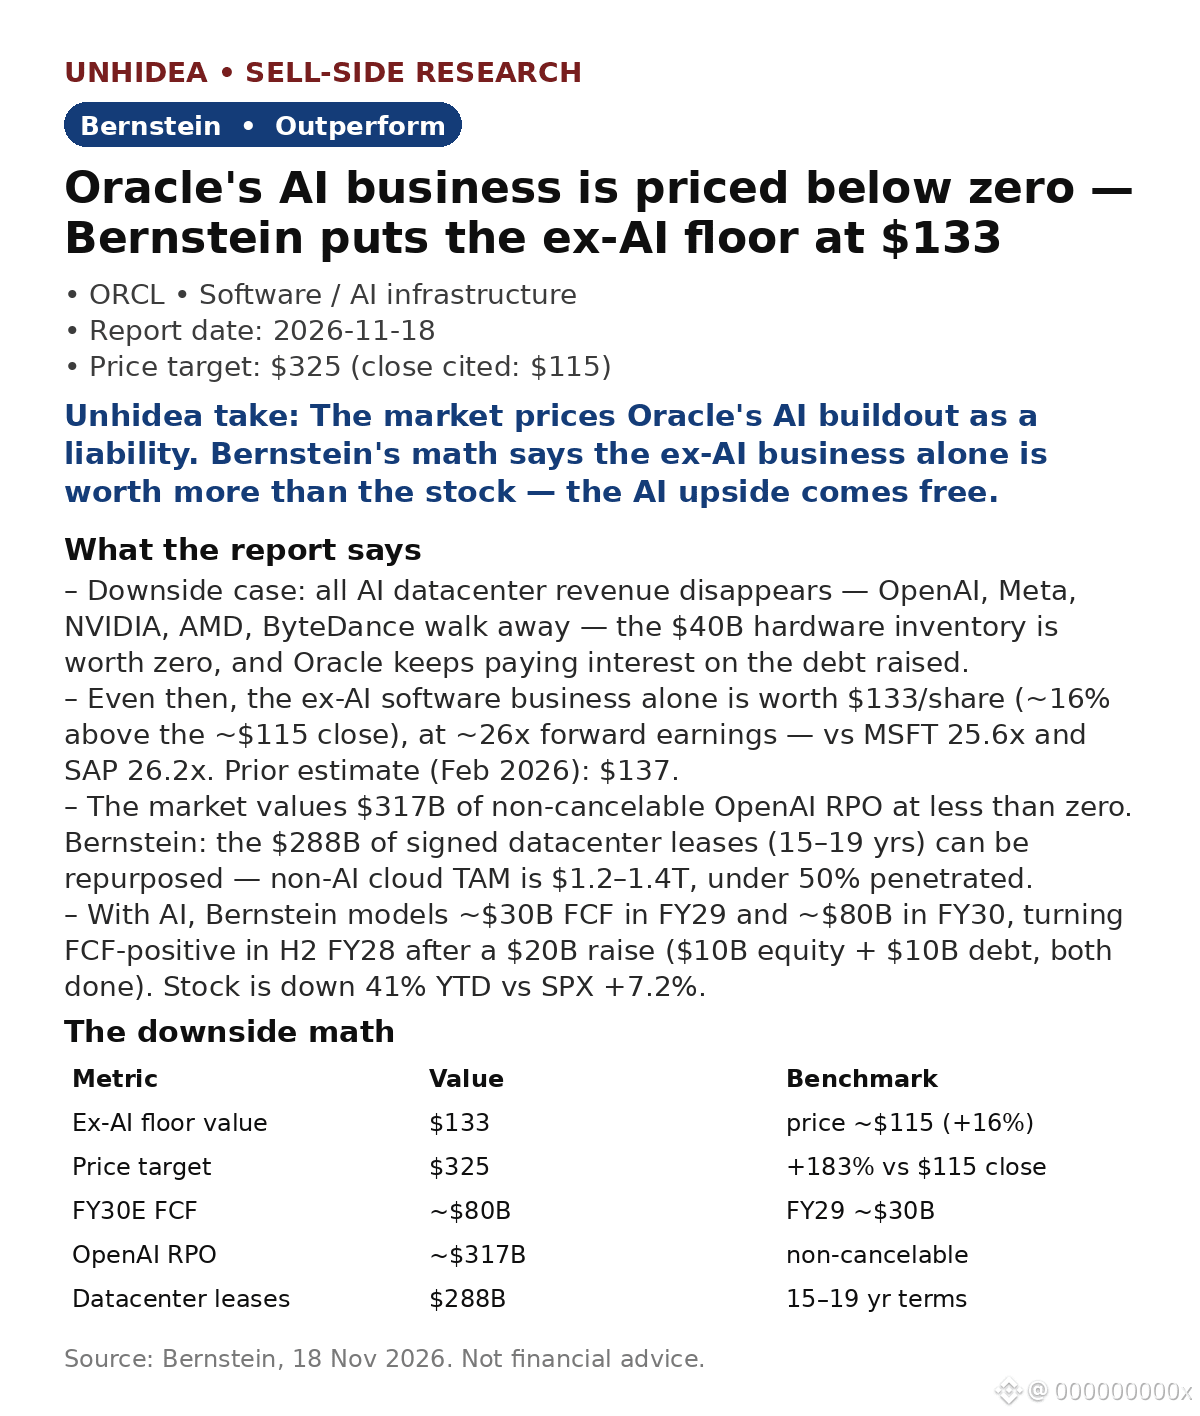
$ORCL: Bernstein cho rằng Oracle đáng giá $133 ngay cả khi toàn bộ hoạt động xây dựng hạ tầng AI biến mất — cao hơn 16% so với giá đóng cửa $115 — vẫn giữ khuyến nghị Khả quan, giá mục tiêu $325 (+183%)
- Kịch bản bất lợi: toàn bộ doanh thu từ trung tâm dữ liệu AI biến mất — OpenAI, Meta, NVIDIA, AMD, ByteDance rút lui — phần cứng trị giá $40B trở nên vô giá trị, còn Oracle vẫn phải trả lãi.
- Ngay cả khi đó, riêng mảng phần mềm ngoài AI cũng đáng giá $133/cổ phiếu, tương đương khoảng 26 lần lợi nhuận dự phóng — ngang với MSFT (25.6 lần) và SAP (26.2 lần). (Tháng 2/2026: $137.)
- Thị trường định giá lượng RPO OpenAI không thể hủy trị giá $317B ở mức thấp hơn không. Các hợp đồng thuê trị giá $288B (15–19 năm) có thể được sử dụng cho mục đích khác — TAM đám mây phi AI đạt $1.2–1.4T, với mức thâm nhập dưới 50%.
- Với AI, Bernstein dự báo FCF khoảng $30B trong FY29 và khoảng $80B trong FY30; FCF sẽ dương vào nửa cuối FY28 sau đợt huy động $20B ($10B vốn cổ phần + $10B nợ, đã hoàn tất).
Nhận định của Unhidea: đây là câu chuyện định giá sai, không phải câu chuyện tăng trưởng — mức bảo vệ khoảng 16% nhờ ngưỡng giá trị sàn ngoài AI, còn tiềm năng từ AI được xem như miễn phí.
Nhận định của Unhidea: ngưỡng giá sàn $133 dựa vào việc hệ số định giá 26 lần được duy trì — nếu hệ số định giá SaaS giảm, ngưỡng giá sàn cũng giảm theo. Hãy theo dõi hệ số định giá, không phải các tiêu đề về OpenAI.
Rủi ro: mùa đông AI, khách hàng không thực hiện đúng cam kết, gánh nặng nợ/lãi vay, pha loãng cổ phiếu.
Nguồn: Bernstein, ngày 18 tháng 11 năm 2026. Không phải lời khuyên tài chính.
- Kịch bản bất lợi: toàn bộ doanh thu từ trung tâm dữ liệu AI biến mất — OpenAI, Meta, NVIDIA, AMD, ByteDance rút lui — phần cứng trị giá $40B trở nên vô giá trị, còn Oracle vẫn phải trả lãi.
- Ngay cả khi đó, riêng mảng phần mềm ngoài AI cũng đáng giá $133/cổ phiếu, tương đương khoảng 26 lần lợi nhuận dự phóng — ngang với MSFT (25.6 lần) và SAP (26.2 lần). (Tháng 2/2026: $137.)
- Thị trường định giá lượng RPO OpenAI không thể hủy trị giá $317B ở mức thấp hơn không. Các hợp đồng thuê trị giá $288B (15–19 năm) có thể được sử dụng cho mục đích khác — TAM đám mây phi AI đạt $1.2–1.4T, với mức thâm nhập dưới 50%.
- Với AI, Bernstein dự báo FCF khoảng $30B trong FY29 và khoảng $80B trong FY30; FCF sẽ dương vào nửa cuối FY28 sau đợt huy động $20B ($10B vốn cổ phần + $10B nợ, đã hoàn tất).
Nhận định của Unhidea: đây là câu chuyện định giá sai, không phải câu chuyện tăng trưởng — mức bảo vệ khoảng 16% nhờ ngưỡng giá trị sàn ngoài AI, còn tiềm năng từ AI được xem như miễn phí.
Nhận định của Unhidea: ngưỡng giá sàn $133 dựa vào việc hệ số định giá 26 lần được duy trì — nếu hệ số định giá SaaS giảm, ngưỡng giá sàn cũng giảm theo. Hãy theo dõi hệ số định giá, không phải các tiêu đề về OpenAI.
Rủi ro: mùa đông AI, khách hàng không thực hiện đúng cam kết, gánh nặng nợ/lãi vay, pha loãng cổ phiếu.
Nguồn: Bernstein, ngày 18 tháng 11 năm 2026. Không phải lời khuyên tài chính.