$MNSO: Nomura giữ khuyến nghị Trung lập — đà phục hồi trong nước là có thật, nhưng tăng trưởng ở nước ngoài vừa lao dốc
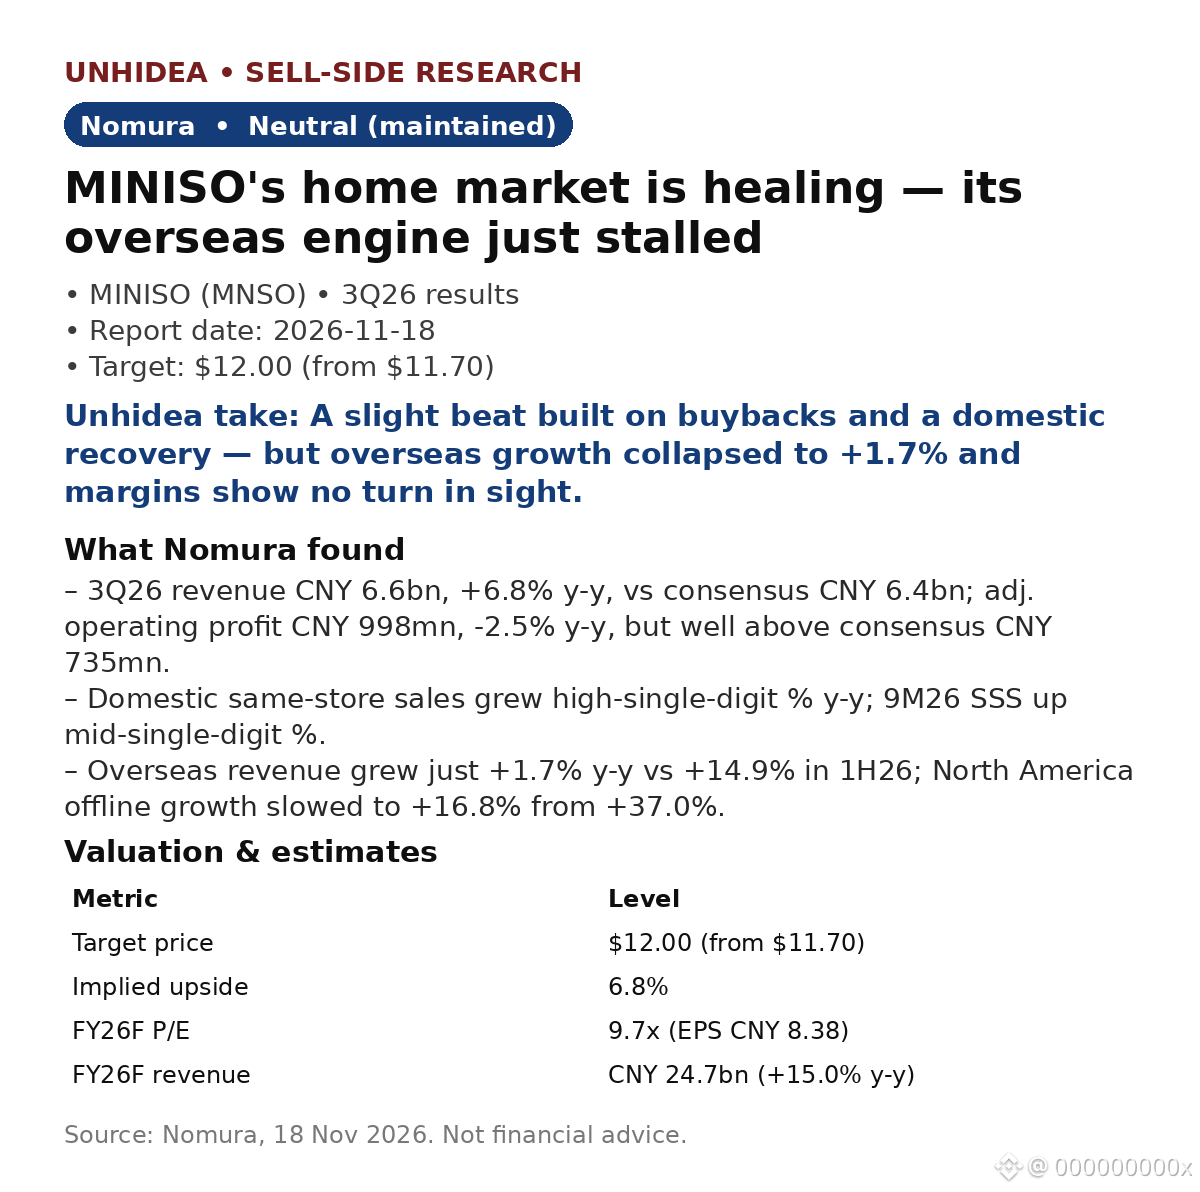
- Doanh thu quý 3/26 đạt 6,6 tỷ CNY, tăng 6,8% so với cùng kỳ, cao hơn mức đồng thuận 6,4 tỷ CNY; lợi nhuận hoạt động điều chỉnh đạt 998 triệu CNY, giảm 2,5% so với cùng kỳ nhưng cao hơn nhiều so với mức đồng thuận 735 triệu CNY.
- Doanh số cùng cửa hàng trong nước tăng ở mức một chữ số cao so với cùng kỳ trong quý 3/26 (9 tháng đầu năm 2026: mức một chữ số trung bình). Thị trường nội địa đang phục hồi.
- Thị trường nước ngoài là vấn đề: doanh thu tăng 1,7% so với cùng kỳ, so với mức tăng 14,9% trong nửa đầu năm 2026. Tăng trưởng bán hàng trực tiếp tại Bắc Mỹ chậm lại, từ 37,0% xuống 16,8%; lượng hàng tồn kho ở nước ngoài lên tới 271 ngày (so với 212 ngày một năm trước).
- Biên lợi nhuận: biên lợi nhuận gộp tăng 0,6 điểm phần trăm so với cùng kỳ, nhưng mức tăng này bị triệt tiêu bởi chi phí bán hàng và phân phối tăng 2,9 điểm phần trăm. Nomura không kỳ vọng biên lợi nhuận sẽ đảo chiều trong quý 4/26.
- Định giá: giá mục tiêu 12,00 USD (tăng từ 11,70 USD, tiềm năng tăng 6,8%) dựa trên P/E dự phóng không đổi ở mức 10,0 lần; cổ phiếu đang giao dịch ở mức P/E dự phóng năm tài chính 2026 là 9,7 lần. Doanh thu dự phóng năm tài chính 2026 đạt 24,7 tỷ CNY, tăng 15,0% so với cùng kỳ; EPS chuẩn hóa pha loãng hoàn toàn đạt 8,38 CNY, giảm 11,7% so với cùng kỳ.
Nhận định của Unhidea: thị trường nước ngoài là câu chuyện tăng trưởng đứng sau mức định giá cao hơn của MINISO — với mức tăng trưởng chỉ 1,7% và lượng hàng tồn kho tương đương 271 ngày, câu chuyện này đang tạm dừng. Hàng tồn kho làm ứ đọng tiền mặt và buộc công ty phải giảm giá trước khi tác động thể hiện ở biên lợi nhuận.
Nhận định của Unhidea: các đợt mua lại cổ phiếu trị giá hơn 1 tỷ CNY (khoảng 4,5% số cổ phiếu) đang gánh phần lớn nhiệm vụ, trong khi EPS chuẩn hóa vẫn giảm 11,7% trong năm tài chính 2026. Cổ phiếu có vẻ rẻ (P/E 9,7 lần), nhưng còn phải chờ tăng trưởng ở nước ngoài tăng tốc trở lại; hiện vẫn chưa có dấu hiệu đảo chiều.
Rủi ro: doanh số cùng cửa hàng trong nước chậm lại, thị trường nước ngoài bất ổn, cạnh tranh ngày càng gay gắt.
Nguồn: Nomura, ngày 18 tháng 11 năm 2026. Không phải lời khuyên tài chính.
- Doanh thu quý 3/26 đạt 6,6 tỷ CNY, tăng 6,8% so với cùng kỳ, cao hơn mức đồng thuận 6,4 tỷ CNY; lợi nhuận hoạt động điều chỉnh đạt 998 triệu CNY, giảm 2,5% so với cùng kỳ nhưng cao hơn nhiều so với mức đồng thuận 735 triệu CNY.
- Doanh số cùng cửa hàng trong nước tăng ở mức một chữ số cao so với cùng kỳ trong quý 3/26 (9 tháng đầu năm 2026: mức một chữ số trung bình). Thị trường nội địa đang phục hồi.
- Thị trường nước ngoài là vấn đề: doanh thu tăng 1,7% so với cùng kỳ, so với mức tăng 14,9% trong nửa đầu năm 2026. Tăng trưởng bán hàng trực tiếp tại Bắc Mỹ chậm lại, từ 37,0% xuống 16,8%; lượng hàng tồn kho ở nước ngoài lên tới 271 ngày (so với 212 ngày một năm trước).
- Biên lợi nhuận: biên lợi nhuận gộp tăng 0,6 điểm phần trăm so với cùng kỳ, nhưng mức tăng này bị triệt tiêu bởi chi phí bán hàng và phân phối tăng 2,9 điểm phần trăm. Nomura không kỳ vọng biên lợi nhuận sẽ đảo chiều trong quý 4/26.
- Định giá: giá mục tiêu 12,00 USD (tăng từ 11,70 USD, tiềm năng tăng 6,8%) dựa trên P/E dự phóng không đổi ở mức 10,0 lần; cổ phiếu đang giao dịch ở mức P/E dự phóng năm tài chính 2026 là 9,7 lần. Doanh thu dự phóng năm tài chính 2026 đạt 24,7 tỷ CNY, tăng 15,0% so với cùng kỳ; EPS chuẩn hóa pha loãng hoàn toàn đạt 8,38 CNY, giảm 11,7% so với cùng kỳ.
Nhận định của Unhidea: thị trường nước ngoài là câu chuyện tăng trưởng đứng sau mức định giá cao hơn của MINISO — với mức tăng trưởng chỉ 1,7% và lượng hàng tồn kho tương đương 271 ngày, câu chuyện này đang tạm dừng. Hàng tồn kho làm ứ đọng tiền mặt và buộc công ty phải giảm giá trước khi tác động thể hiện ở biên lợi nhuận.
Nhận định của Unhidea: các đợt mua lại cổ phiếu trị giá hơn 1 tỷ CNY (khoảng 4,5% số cổ phiếu) đang gánh phần lớn nhiệm vụ, trong khi EPS chuẩn hóa vẫn giảm 11,7% trong năm tài chính 2026. Cổ phiếu có vẻ rẻ (P/E 9,7 lần), nhưng còn phải chờ tăng trưởng ở nước ngoài tăng tốc trở lại; hiện vẫn chưa có dấu hiệu đảo chiều.
Rủi ro: doanh số cùng cửa hàng trong nước chậm lại, thị trường nước ngoài bất ổn, cạnh tranh ngày càng gay gắt.
Nguồn: Nomura, ngày 18 tháng 11 năm 2026. Không phải lời khuyên tài chính.